Nov 13, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
Con 101.144 toneladas enviadas en los primeros cuatro meses de la campaña 2026/27, el país pasó de ser un actor marginal a liderar el mercado europeo, gracias a la salida de Ucrania del negocio y a su condición de nación libre de riesgos bélicos.
Buenos Aires, viernes 13 noviembre (PR/26)– Argentina se consolida como el principal proveedor de semilla de girasol de la Unión Europea, un lugar que hasta hace poco ocupaba Ucrania y que hoy quedó vacante por la retirada de ese país del negocio.
Un mercado europeo que se disparó
En los primeros cuatro meses del ciclo comercial 2026/27, iniciado el pasado 1 de julio, la Unión Europea importó 259.235 toneladas de semillas de girasol. La cifra es 63% superior a la registrada en el mismo período de 2025, según datos oficiales de la Comisión Europea.
En ese escenario, la Argentina lidera el ranking de proveedores con 101.144 toneladas enviadas a la UE-27, lo que representa el 39,0% del mercado. Un año atrás, entre julio y octubre de 2025, su participación apenas llegaba al 1,4%.
Ucrania se corre y Europa sale a buscar
Ucrania solía ser el mayor vendedor del producto, pero desde octubre de 2025 aplicó un derecho de exportación del 10% a la semilla de girasol, con la idea de promover la industrialización de la oleaginosa en origen.
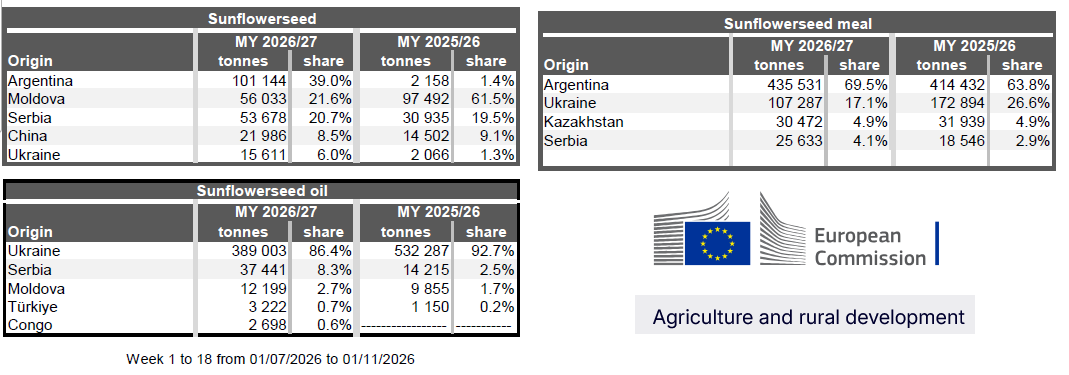
La medida obligó a la UE-27 a salir a buscar proveedores alternativos de manera urgente. Lo primero que tuvo a mano fueron partidas de Moldavia y Serbia.
Pero a partir de 2026 la Argentina pasó al frente, no solo por la disponibilidad de mercadería, sino también por tratarse de una nación libre de riesgos bélicos y logísticos, un factor de peso en la coyuntura actual.
El aceite ucraniano y la puerta turca
Ucrania sigue privilegiando la exportación de aceite de girasol a la UE-27. En el presente, las restricciones logísticas en el mar Negro obligan a priorizar las exportaciones con mayor valor agregado.

Tras la entrada en vigor del Acuerdo de Libre Comercio entre Ucrania y Turquía, desde octubre pasado rige una cuota anual de 50.000 toneladas de semillas de girasol exentas del arancel del 10% para exportar a Turquía. Lo que supere esa cantidad sigue sujeto al derecho de exportación del 10%.
Qué significa para el bolsillo del productor
Para la Argentina, diversificar la matriz comercial del girasol funciona como un mecanismo mejorador del precio FAS, ya que los embarques de semilla complementan la demanda mayoritaria de la industria aceitera.
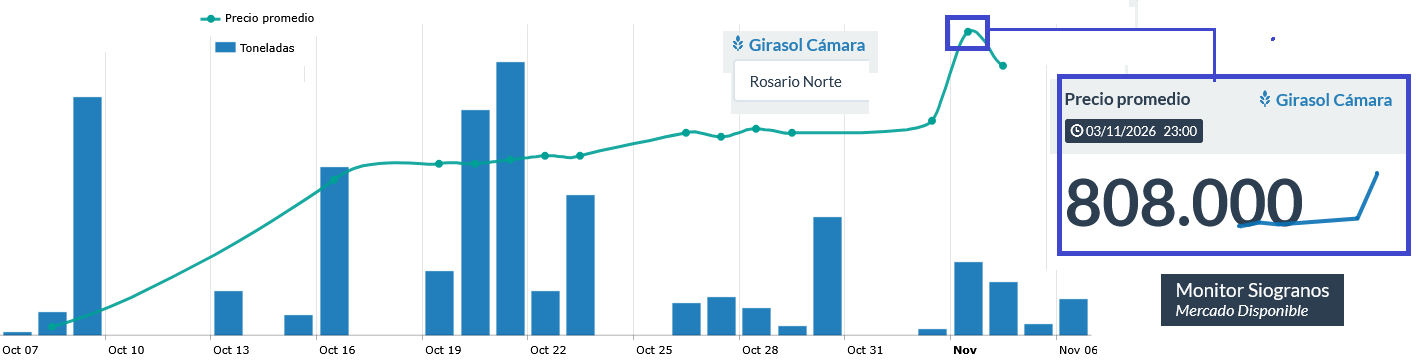
En ese marco, la semana pasada la Bolsa de Comercio de Rosario estimó un FAS teórico de 735.000 $/tonelada para el girasol disponible con entrega en Rosario. Sin embargo, los valores negociados según la plataforma Sio Granos llegaron a superar los 800.000 $/tonelada.
Primicias Rurales
Fuente: Valor Soja
Nov 13, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Las elecciones de medio término en Estados Unidos y la baja de tasas marcan la agenda financiera, mientras América Latina enfrenta el desafío de profundizar sus bolsas y Argentina da un nuevo paso con el lanzamiento de su primer ETF local.
Por Francisco Cuello Rosso – Guido D’Angelo – Emilce Terré
Rosario, sábado 14 noviembre (PR/26)– Los mercados financieros llegan a mediados de noviembre con tres historias que se cruzan: Wall Street procesando el resultado de las elecciones legislativas estadounidenses, los rendimientos de los bonos del Tesoro en retroceso y una América Latina que lucha por no perder protagonismo bursátil, mientras Argentina suma una novedad histórica.
Elecciones de medio término: cuando las urnas hacen temblar a Wall Street
Las elecciones de medio término en Estados Unidos concentran siempre la atención de los mercados, porque definen la composición del Congreso y el rumbo económico de la segunda mitad del mandato presidencial. Pero, más allá de quién gane, la historia deja una pista llamativa: las acciones suelen comportarse muy bien en los meses posteriores a estos comicios.
Una estimación propia sobre las últimas catorce elecciones de medio término, entre 1970 y 2022, muestra que el S&P 500 subió en promedio cerca de 2,2% en los 90 días previos a cada votación. En los 90 días posteriores, en cambio, el rendimiento promedio fue de aproximadamente 6,0%.
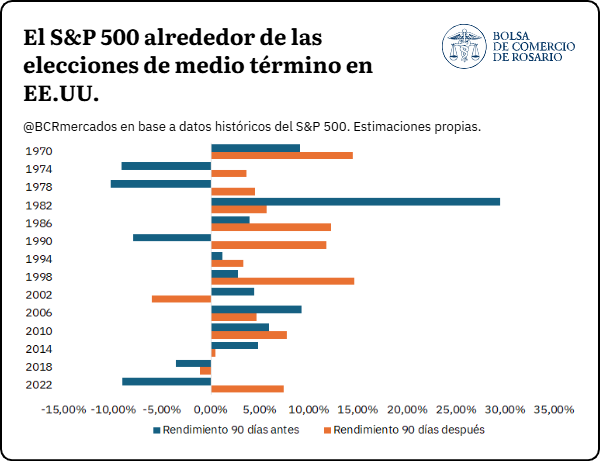
Los datos no prueban una relación causal. El mercado también responde al ciclo económico, las ganancias de las empresas, la política monetaria y las condiciones financieras. Aun así, el patrón sugiere que cuando termina el proceso electoral y se disipa la incertidumbre política, las acciones suelen respirar mejor, aunque cada elección tiene sus propios condimentos.
Un jueves de furia para la tecnología: el golpe del 5 de noviembre
Este año el libreto no se cumplió, al menos al principio. Las primeras ruedas posteriores a las elecciones de 2026 mostraron elevada volatilidad. Tras una reacción inicial favorable de Wall Street, el jueves 5 de noviembre los principales índices retrocedieron con fuerza: el S&P 500 cayó 4,4%, y el ETF Invesco QQQ, que replica el índice Nasdaq-100 y da exposición a gigantes como Nvidia, Apple, Microsoft, Amazon y Alphabet, perdió más del 6%.
La corrección vino sobre todo de las compañías tecnológicas vinculadas a la inteligencia artificial, en medio de la preocupación por posibles restricciones regulatorias al desarrollo de centros de datos tras los resultados electorales.
Una caída de esta magnitud no se veía desde abril de 2025, cuando el anuncio de nuevos aranceles comerciales por parte de la administración estadounidense provocó un derrumbe diario de 4,8% en el S&P 500. Las causas, sin embargo, fueron distintas: aquel episodio respondió a los temores de una desaceleración económica global y a mayores presiones inflacionarias, mientras que el del 5 de noviembre estuvo ligado a la incertidumbre sobre las perspectivas de inversión en inteligencia artificial y a la posibilidad de mayores limitaciones a la expansión de la infraestructura tecnológica estadounidense.
Tasas del Tesoro a la baja: un respiro en medio de las definiciones
En las semanas previas a la votación, los rendimientos de los bonos del Tesoro mostraron una corrección significativa. Entre el 5 de octubre y el 3 de noviembre de 2026, la tasa del Treasury a 10 años bajó de 5,31% a 4,95%, una caída de 36 puntos básicos. El bono a 2 años pasó de 4,84% a 4,61%, es decir, 23 puntos básicos menos.
Menores rendimientos pueden favorecer las valuaciones bursátiles: con tasas de descuento más bajas, y manteniendo todo lo demás constante, aumenta el valor presente de los flujos de fondos futuros de las empresas.
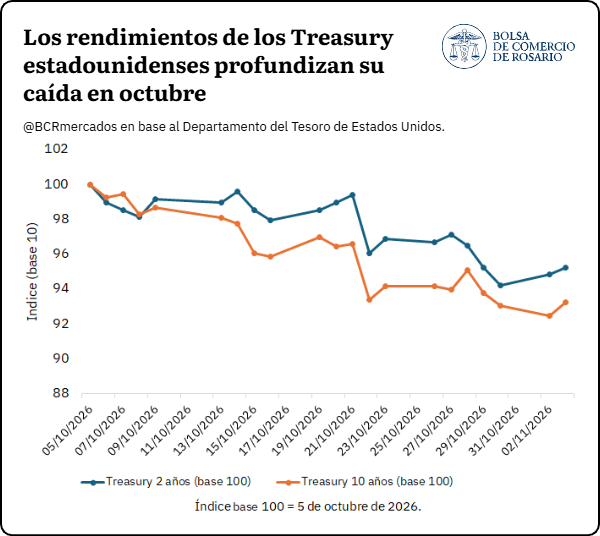
Las elecciones sumaron además un elemento nuevo a las expectativas. La reacción favorable inicial de los mercados pudo deberse a que el resultado ya estaba anticipado o a la perspectiva de un escenario de “gridlock”, como se llama a la situación en que el Congreso y el Poder Ejecutivo quedan en manos de partidos distintos. Esa distribución del poder puede limitar cambios significativos en la política económica, algo que algunos inversores interpretan como una fuente de mayor previsibilidad.
América Latina: las bolsas pierden empresas
Los mercados bursátiles de América Latina y el Caribe tienen cada vez más dificultades para sumar compañías. Según la OCDE, entre 2000 y 2011 hubo períodos de intensa actividad en nuevas cotizaciones, con un máximo de 105 incorporaciones en 2007, el récord del período analizado (2000-2023). Después, la cantidad de empresas que ingresaron a las bolsas de la región cayó de manera marcada.
A eso se sumó un goteo persistente de empresas que dejaron de cotizar, que en muchos años superó a las nuevas incorporaciones. En 2019, por ejemplo, apenas 14 compañías comenzaron a cotizar, mientras que 45 fueron excluidas: una reducción neta de 31 empresas cotizantes.
El año 2021 fue una recuperación excepcional, con 57 incorporaciones frente a 27 exclusiones, pero el impulso se moderó enseguida. En 2022 se registraron solo 8 nuevas cotizaciones y 23 exclusiones, y en 2023 las cifras fueron de 21 y 29, respectivamente. En ambos años, entonces, salieron más empresas de las que entraron.
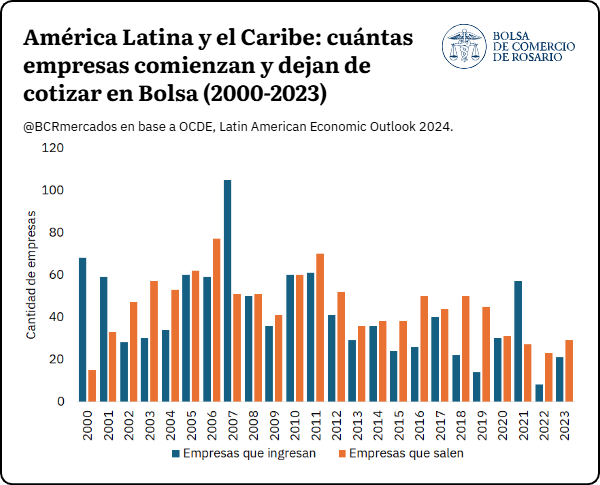
Es uno de los grandes desafíos estructurales de los mercados de capitales latinoamericanos: ampliar y sostener la cantidad de compañías que ofrecen sus acciones al público inversor. Conviene aclarar que menos empresas cotizantes no implica necesariamente menos empresas en la economía, sino un universo más chico de compañías cuyos títulos se negocian en bolsa.
Menos fondos y menos dinero para las acciones de la región
La pérdida de profundidad también se refleja en los fondos de inversión especializados en acciones latinoamericanas. Según un relevamiento de Bloomberg Intelligence publicado el 29 de octubre de 2026, en 2015 existían más de 660 fondos de este tipo a nivel global y hoy se contabilizan apenas 226, una contracción significativa de los vehículos dedicados específicamente a estos mercados.
En paralelo, con datos de Morningstar citados por Bloomberg, el patrimonio administrado por fondos de acciones latinoamericanas comercializados fuera de la región pasó de más de US$ 60.000 millones en 2010 a aproximadamente US$ 19.000 millones en 2025. Sin embargo, el artículo también señala que comenzaron a observarse algunos ingresos de capital, principalmente a través de fondos pasivos europeos, en un contexto de renovado interés por las valuaciones de las compañías latinoamericanas.
Nace el primer ETF argentino: una canasta de acciones en una sola operación
En este panorama aparece una buena noticia local. El gForce MSCI MERVAL FCIA ETF, lanzado el 3 de noviembre de 2026, es el primer fondo cotizado (ETF) de oferta pública en la historia del mercado de capitales argentino. Permite acceder, mediante una única operación, a una cartera de acciones representativas del mercado argentino.
Vale distinguir entre un índice bursátil y un fondo de inversión. El tradicional índice MERVAL ya existía como referencia del desempeño de las principales acciones locales, pero no era un instrumento que pudiera comprarse o venderse. En octubre de 2026, BYMA y MSCI lanzaron el índice MSCI MERVAL, integrado por 19 compañías seleccionadas según criterios de tamaño y liquidez. El nuevo ETF busca replicarlo mediante cuotapartes que se negocian en Bolsa de manera similar a las acciones.
Entre las compañías de mayor ponderación se destacan YPF (15%), Grupo Financiero Galicia (15%), Banco Macro (13%), Pampa Energía (12%) y BBVA Argentina (8%), que juntas representan aproximadamente el 63% del índice. El lanzamiento constituye un avance para el mercado de capitales argentino: amplía las alternativas de inversión y facilita el acceso a una cartera de acciones locales sin necesidad de adquirir cada título individualmente.
Primicias Rurales
Fuente: BCR
Nov 13, 2026 | Actualidad, Economía / Economía del Agro, Especial
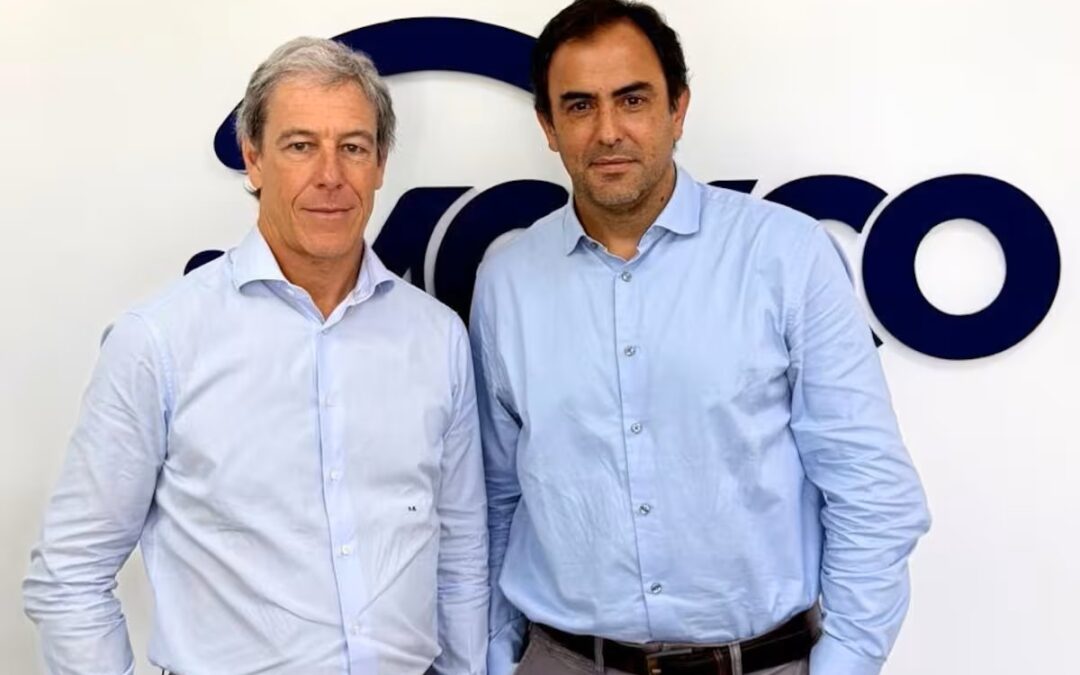
Santiago Blaquier y Martín Franzini, socios y fundadores de Ingenios de Tucumán
Primicias Rurales
Fuente: La NAción
Nov 12, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
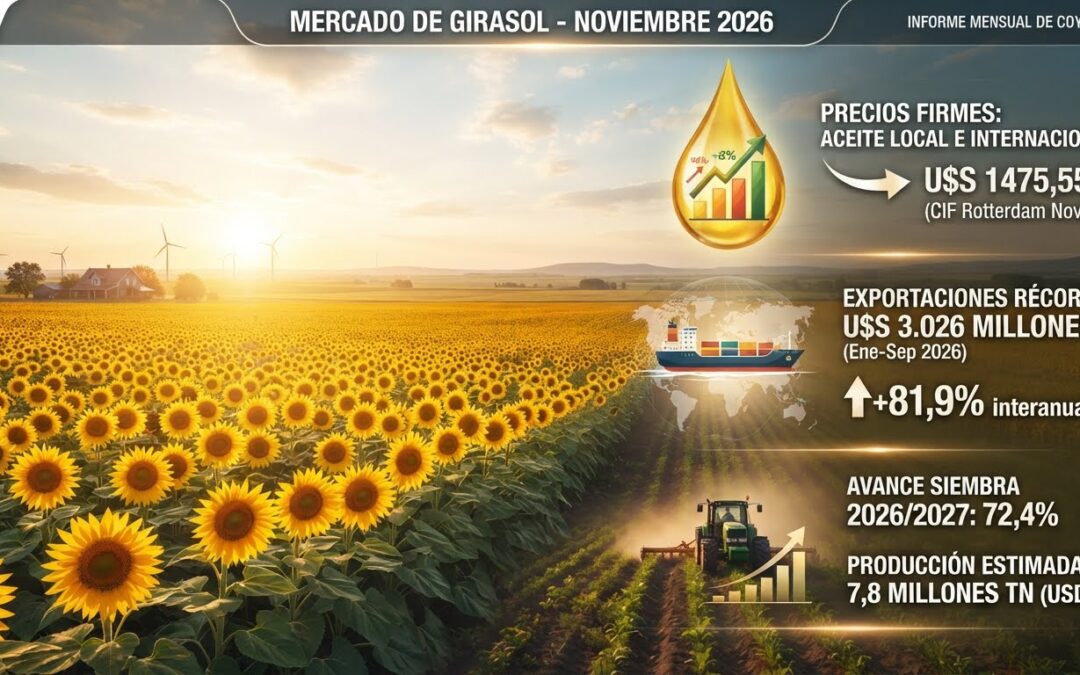
El aceite de girasol mantiene precios internacionales elevados por las tensiones logísticas en el Mar Negro, mientras Argentina registra un fuerte crecimiento exportador y avanza con buenas perspectivas en la campaña 2026/2027.
Buenos Aires, jueves 12 de noviembre (PR/26) .- La Asociación Argentina de Girasol (ASAGIR) dio a conocer su Informe Mensual de Coyuntura correspondiente a noviembre de 2026, elaborado por su asesor económico, el Lic. Jorge Ingaramo.
En el documento se destaca que los precios del aceite de girasol conservan una notable firmeza tanto en los mercados internacionales como en el ámbito local, a pesar del ingreso de una importante cosecha proveniente del hemisferio Norte. Esta sostenida valorización responde a los elevados fletes internacionales y al «apagón logístico» que persiste en los mares Negro y de Azov.
Cotizaciones Internacionales y Mercado de Aceites
De acuerdo con los datos difundidos en el informe, las cotizaciones CIF Rotterdam informadas por la Bolsa de Cereales de Buenos Aires alcanzan los U$S/tn 1.475,55 para noviembre y U$S/tn 1.450,50 para diciembre, un nivel que supera en un 51% a la media de la década previa a la invasión rusa a Ucrania. Por su parte, la Bolsa de Comercio de Rosario registra valores de U$S/tn 1.400 para el período enero-marzo de 2027 para aceite de origen de la Unión Europea.
En cuanto al FOB local, la Bolsa de Cereales lo ubica en U$S/tn 1.345 para noviembre, U$S/tn 1.339 para diciembre y U$S/tn 1.315 para abril-mayo de 2027. En tanto, los valores publicados por la Secretaría de Agricultura de la Nación se sitúan en U$S/tn 1.335 para noviembre-diciembre y U$S/tn 1.319 para el período enero-octubre de 2027.
Desempeño Exportador y Dinámica Comercial
En materia de comercio exterior, cifras oficiales publicadas por el Consejo Agroindustrial Argentino (CAA) sobre la base de datos del INDEC indican que el complejo girasolero exportó entre enero y septiembre de 2026 un total de U$S 3.025,7 millones, logrando un incremento interanual del 81,9% y una participación del 7,2% en las ventas externas totales del complejo agroindustrial.
Respecto a la comercialización interna, la Secretaría de Agricultura reporta compras de girasol para la campaña local 2025-2026 al 28 de octubre por 5,295 millones de toneladas (41,1% más que en la campaña anterior), de las cuales las operaciones a
fijar equivalen al 5,3%. Asimismo, se computan compras para la campaña 2026-2027 por 829.800 toneladas, con un 17,6% a fijar. En cuanto a la molienda (crushing), el procesamiento acumulado entre enero y septiembre totalizó 4,406 millones de toneladas, marcando una suba interanual del 21,7%.
En el plano de los precios locales del grano, la Bolsa de Comercio de Rosario sitúa el valor Cámara Rosario en $775.932 por tonelada (unos U$S 505 por tonelada al tipo de cambio Dólar Divisa BNA Comprador). Para Quequén, el valor Cámara es de U$S/tn 500, mientras que se registran valores forward para fábrica San Lorenzo y Timbúes de U$S/tn 455 para el período diciembre de 2026 – mayo de 2027.
Avance de Siembra y Proyecciones de Producción (Campaña 2026-2027)
El informe detalla los avances de la campaña agrícola y las proyecciones de los principales organismos:
• Bolsa de Cereales de Buenos Aires: En su informe del 4 de noviembre, mantiene una superficie de siembra estimada en 3,1 millones de hectáreas (100.000 hectáreas más que el ciclo previo, un 3,3% de crecimiento) y proyecta una producción nacional de 7 millones de toneladas. A comienzos de noviembre, el avance de siembra nacional cubre el 72,4% de la intención (2.244.000 hectáreas), con labores ya concluidas en el NEA, Centro-Norte de Santa Fe, Centro-Norte de Córdoba y Zona Núcleo Norte. Se registran avances del 87% en Núcleo Sur, 57,5% en el Sur de Córdoba y 63% en San Luis. En las regiones del sur (Buenos Aires y La Pampa) la siembra avanza sobre un escenario hídrico variable con limitantes de agua en el oeste y focos de suelos saturados en el centro.
• USDA (Departamento de Agricultura de los EE. UU.): En su reporte del 10 de noviembre, recortó en 600.000 toneladas la producción de Rusia, situando la producción mundial de girasol en 63,16 millones de toneladas (+14,1% interanual). Para la Argentina, el USDA estimó una producción de 7,8 millones de toneladas.
• Oil World: Propone una producción nacional de 6,9 millones de toneladas, derivada de una superficie de 3,25 millones de hectáreas y un rendimiento de 2,12 tn/ha.
• Secretaría de Agricultura de la Nación: Publicó una proyección de superficie de 3,19 millones de hectáreas.
En síntesis, el mercado girasolero atraviesa un escenario de gran fortaleza internacional sostenido por tensiones logísticas globales y una demanda firme que convalida precios altos para el aceite, muy por encima de los promedios históricos. A nivel local, el complejo reafirma su papel como un motor clave de divisas con exportaciones récord en lo que va del año, mientras la campaña 2026/2027 avanza en sus labores de implantación bajo un escenario de clima variable, pero con buenas perspectivas respaldadas por la industria y la preferencia de los productores.
Primicias Rurales
Fuente: Asagir

Nov 12, 2026 | Actualidad, Animales, Economía / Economía del Agro, Salud
La circulacion del virus compromete la productividad de las granjas y obliga a afrontar elevados costos sanitarios para recuperar el estatus de libres. Juan Ucelli advirtio sobre las fallas de bioseguridad y el gran potencial exportador.
 Por Juan Manuel Fernandez
Buenos Aires, jueves 12 noviembre (PR/26)– La expansion de la enfermedad de Aujeszky en la produccion porcina de Argentina encendio una señal de alerta en el sector. Esto ocurre tanto por las perdidas productivas que ocasiona como por las exigencias sanitarias que impone para acceder a nuevos mercados internacionales. Al 22 de octubre, mas de 1.100 establecimientos tenian estatus sanitarios registrados ante el Senasa, poniendo el foco en la prevencion y la bioseguridad.

El dato lo aporto el consultor y referente Juan Ucelli, quien analizo la situacion epidemiologica, los costos de la enfermedad y el potencial exportador. Tambien describio un negocio que mantiene rentabilidad general, aunque con marcadas diferencias segun la eficiencia productiva de cada granja. Las dos caras de una produccion que gana escala se replican en todo el territorio nacional, acorralando muchas veces a los productores mas pequeños.
El regreso del virus a las grandes granjas
El virus de Aujeszky afecta a los porcinos y puede transmitirse a perros en contacto con animales infectados, sin representar riesgos para las personas. Tras un plan de erradicacion iniciado en 1995, la presencia quedo restringida a pequeñas explotaciones, pero hace tres años reaparecio en granjas de gran escala. Uno de los casos mas preocupantes afecto a uno de los mayores criaderos del pais, ubicado en la provincia de Cordoba.

Desde entonces se registraron nuevos focos en Cordoba y Buenos Aires, comprometiendo a establecimientos con altos standares de bioseguridad. La enfermedad provoca mortandad de animales, abortos y repeticion de servicios, impactando de forma directa en los resultados productivos. A esto se suma el costo economico de implementar y sostener programas de vacunacion durante varios años para recuperar el estatus.
Transporte y bioseguridad como puntos criticos
Para el especialista, una de las principales vias de ingreso del virus esta vinculada con el movimiento de camiones entre granjas y frigorificos. El problema surge cuando un vehiculo que visito una granja infectada regresa a cargar animales sin un correcto lavado y desinfeccion. El personal de la granja nunca debe subir al camion ni permitir que el chofer ingrese a las instalaciones internas del establecimiento.
La carga debe realizarse desde una rampa, evitando cualquier tipo de contacto directo entre el transporte y la zona de produccion.
El lavado con agua no alcanza para eliminar el virus, siendo obligatorio aplicar un desinfectante respetando al menos treinta minutos de accion. Las recomendaciones tambien alcanzan a los pequenos productores, quienes deben restringir visitas y usar ropa exclusiva en el criadero.
La oportunidad de duplicar o triplicar las exportaciones
La prevencion de Aujeszky no solo reduce costos operativos, sino que es una condicion determinante para expandir la presencia argentina en el comercio internacional. Argentina llego a exportar 40.000 toneladas en 2020 ubicandose en el puesto once, aunque actualmente los embarques rondan las 15.000 toneladas. Ucelli sostuvo que el pais tiene condiciones para alcanzar entre 100.000 y 200.000 toneladas exportadas gracias al maiz y la soja disponibles.

Para concretar este salto exportador, resulta indispensable mejorar el estatus sanitario y contar con frigorificos habilitados para exigentes mercados externos. De lograrse, las exportaciones representarian hasta el 15 por ciento de la produccion total, posicionando al pais entre los diez mayores exportadores mundiales. El mercado interno absorberia el resto de la produccion, consolidando un consumo sostenido en crecimiento continuo.
Eficiencia, concentracion y consumo interno
Mas alla de la sanidad, el sector porcino mantiene una rentabilidad positiva aunque heterogenea segun los costos de produccion de cada granja. Existen granjas con costos de 1,10 dolares por kilo frente a otras que necesitan hasta 1,70 dolares, con un precio de venta cercano a 1,50 dolares.
La concentracion del negocio es alta: unos ochenta establecimientos reunen mas del 55 por ciento de la faena nacional de porcinos.
En paralelo, el consumo interno supera los 25 kilos anuales por habitante y podria trepar hasta los 36 kilos en los proximos años.
Este crecimiento convive con la presion de las importaciones de Brasil, que presionan sobre el valor recibido por el productor local. Hacia adelante, la baja proyectada en el consumo de carne vacuna abrira un espacio clave para el desarrollo definitivo de la carne porcina.
Primicias Rurales
Fuente: aireagro.com.ar
Nov 12, 2026 | Actualidad, Economía / Economía del Agro, Inteligencia Artificial
Por Damián Vlassich, Team Leader de Estrategias de Inversión en IOL
Las bolsas de Nueva York mostraron un rebote alcista durante la jornada del miércoles, impulsadas por un renovado optimismo sobre el ecosistema de la Inteligencia Artificial (IA) tras las auspiciosas proyecciones de CoreWeave (CRWV) y la alta demanda para el debut bursátil de Anthropic (ANT).
Buenos Aires, jueves 12 de noviembre (PR/26) .- El impulso en el sector tecnológico permitió a los inversores dejar atrás las caídas de las últimas ruedas, aun cuando asimilaron declaraciones marcadamente hawkish de autoridades de la Reserva Federal tras un dato de inflación que sorprendió al alza, mientras que el mercado de bonos del Tesoro permaneció cerrado por el feriado del Día de los Veteranos.
En la plaza financiera local, la deuda soberana en dólares logró interrumpir la inercia vendedora y registró un rebote a lo largo de casi toda la curva de Bonares y Globales. Las mejoras se concentraron con fuerza en el tramo medio y largo, donde los títulos bajo ley extranjera treparon hasta un 3,19%, permitiendo descomprimir la tensión sobre las paridades de los títulos públicos y brindando un respiro al mercado de renta fija tras los recientes picos en el indicador de riesgo soberano.
El Nasdaq trepa más de 2%: CoreWeave reanima el ‘trade’ de IA y Nvidia rebota pese al ruido corporativo
Los selectivos de EE. UU. operaron con marcadas subas al cierre de la sesión, encabezados por el rally del sector tecnológico:
● NASDAQ Composite: Lideró las ganancias al avanzar un 2,09% para cerrar en las 25.643,24 unidades (con el índice tecnológico saltando más del 2,8% en el Nasdaq 100).
● S&P 500: Subió un 1,54% (+115,60 puntos) hasta situarse en los 7.636,71 puntos.
● Dow Jones Industrial: Acompañó el sendero positivo con un alza más moderada del 0,46% (+239,90 puntos) en 52.471,79 unidades.
Puntos clave de la rueda en Nueva York:
● Optimismo renovado en infraestructura de IA: La firma de computación en la nube CoreWeave ($CRWV) se disparó un 25,27% tras elevar su proyección anual de ingresos al rango de USD 13.000 a USD 13.300 millones y registrar ventas trimestrales por encima de lo previsto (USD 3.660 millones), mitigando los temores regulatorios tras las elecciones. El impulso contagió al resto de la cadena de valor: Nebius (+17,67%), SanDisk (+16,28%), Micron (+13,56%), AMD (+9,56%) e Intel (+8,21%) exhibieron fuertes rebotes.
● Respaldo en Nvidia y tracción en OpenAI y Anthropic: Nvidia ($NVDA) avanzó un 4,45% (a USD 176,41), luego de que una encuesta interna revelara que el 88% de sus empleados apoya la continuidad de Jensen Huang como CEO en medio de la investigación corporativa. En paralelo, trascendió que la IPO de Anthropic (apuntando a captar USD 64.400 millones con una valuación de USD 1,4 billones) ya
cuenta con una sobresuscripción de varias veces su libro, mientras que OpenAI alcanzó ingresos récord de USD 10.000 millones en el último trimestre.
● Persistencia inflacionaria y Fed más dura: El IPC de octubre mostró una suba mensual del 0,4% (por encima del 0,3% estimado). En sintonía, los funcionarios Christopher Waller y Lorie Logan alertaron que el banco central necesitará más endurecimiento monetario, abriendo la puerta a una suba de tasas de 25 a 50 puntos básicos en diciembre, lo que fortaleció al índice dólar (DXY en 102,85, +0,70%).
El petróleo repunta un 2% por incidentes en el Estrecho de Ormuz
Las cotizaciones internacionales del crudo detuvieron el sendero bajista después de alcanzar mínimos de dos meses y rebotaron en la jornada:
● Tensiones en el transporte marítimo: Tras perforar transitoriamente los USD 90 en la sesión previa, los precios del crudo ganaron tracción luego de que se reportaran nuevos incidentes y ataques a buques cisterna en el Estrecho de Ormuz, enfriando las expectativas de un pronto acuerdo de desescalada total entre Washington y Teherán.
● Precios de cierre: El barril de petróleo Brent subió un 2,10% cerrando en USD 93,41, mientras que el WTI de Texas avanzó un 1,36% situándose en los USD 86,95, sosteniendo la volatilidad en los contratos energéticos.
Mercado Local: Los bonos en dólares rebotan con fuerza en el tramo largo y lideran los Globales
La plaza financiera local interrumpió la racha negativa de las últimas ruedas y mostró un sólido repunte en las cotizaciones de la deuda soberana en dólares, desacoplándose de la cautela de jornadas previas:
● Renta Fija (Globales y Bonares): La deuda soberana en dólares exhibió un repunte generalizado en ambas legislaciones, con el mayor dinamismo concentrado en los vencimientos más extensos. En la curva de Globales (Ley NY), las subas fueron lideradas por el GD38 (+3,19%), el GD41 (+2,64%) y el GD35 (+2,09%), secundados por el GD46 (+0,74%) y el GD30 (+0,08%), operando únicamente el GD29 (-1,13%) a contramano del mercado. Por el lado de los Bonares (Ley Argentina), la tendencia alcista fue amplia: encabezaron las mejoras el AE38 (+2,27%), el AL35 (+2,23%) y el AL41 (+1,48%), acompañados por el AO28 (+0,90%), el AL30 (+0,82%), el AO29 (+0,56%), el AN29 (+0,30%) y el AL29 (+0,15%), con una mínima variación negativa en el AO27 (-0,05%).
● Renta Variable: En relación a la renta variable, el índice MSCI Merval registró una leve caída del 0,65% en la sesión del miércoles para negociarse en las 83572 unidades. Por otra parte, los ADRs argentinos en Wall Street se negociaron de forma mixta. Entre las mayores alzas se encontraron el Grupo Supervielle (+1,40%), Edenor (+1,21%) y Telecom Argentina (+0,91%). En contrapartida, entre las mayores bajas se encontraron Transportadora Gas del Sur (-1,51%), IRSA (-1,25%) y Banco Macro (-0,86%).
Primicias Rurales
Fuente: