Nov 9, 2026 | Actualidad, Economía / Economía del Agro, Ganadería, Informes Técnicos
Mientras el resto de las categorías envía menos hacienda a faena, los novillos sorprenden con una oferta mayor que la de octubre de 2025.
Buenos Aires, lunes 9 noviembre (PR/26)– Los últimos datos de traslado de animales a faena dejan ver algo poco habitual: una mayor oferta relativa de novillos.Mientras el resto de las categorías continúa remitiendo menos hacienda que el año pasado, los novillos —sorprendentemente para esta época del año— superan lo registrado en igual mes de 2025.
Octubre: menos hacienda, pero con una sorpresa
Según la estadística que publica SENASA en base a los registros de DTe, durante octubre se enviaron a faena un total de 1.042.400 animales, un 10% menos que en octubre del año pasado.
De ese total, el 56% fueron machos y el 44% hembras. Es una participación que viene descendiendo en los últimos meses y que, analizada junto con otros indicadores de extracción, puede leerse como una señal positiva para la recomposición del stock.
Sin embargo, al mirar de cerca a los machos aparece un dato interesante. Mientras el cuadro general muestra menos animales llegando a faena, los novillos registran un incremento del 7% respecto de igual mes del año pasado. En contraste, los traslados de novillitos caen un 5,5% interanual.
Se trata de un comportamiento particularmente atípico para esta época del año, especialmente si se lo compara con la evolución estacional que habitualmente presenta la oferta de ambas categorías.
Por qué el calendario no cierra
Producir novillos pesados requiere, lógicamente, mayores tiempos de recría y engorde. Quienes desarrollan este tipo de producción, orientada mayormente a la exportación, trabajan con sistemas de base pastoril y recrías más prolongadas, que suelen extenderse hasta fines del verano.
Esto determina que los animales ingresen más tarde a la etapa de terminación y arriben a faena recién hacia comienzos del otoño.
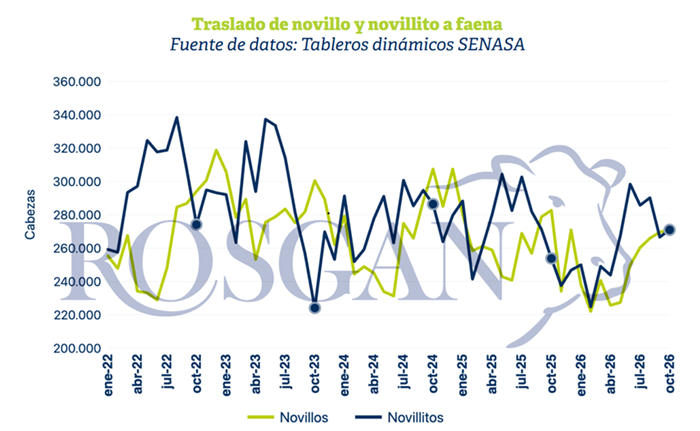
Por eso, la oferta relativa de novillos suele ser superior a la de novillitos durante el otoño y el invierno, para luego descender en primavera y verano, cuando los campos presentan una mayor capacidad de recepción para este tipo de invernadas.
En definitiva, octubre suele ser un mes en el que la oferta relativa de novillos resulta inferior a la de novillitos. Estos últimos, con ciclos de producción más cortos, tienden a concentrar una mayor salida hacia fines de año, como resultado de los procesos de engorde desarrollados durante los meses previos.
Los corrales confirman la tendencia
Si bien este comportamiento podría responder a un dato puntual, la información sobre la composición de los corrales aporta otro elemento para el análisis. Allí también se observa un mayor nivel de encierre de machos, con una participación importante de novillos y categorías más jóvenes.
De acuerdo con lo informado por SENASA, al 1° de noviembre los feedlots alojaban en sus corrales un total de 2.063.375 animales, un volumen particularmente elevado para esta época del año.
Lo llamativo es que, dentro de las existencias de machos, el nivel de encierre informado resulta un 20% superior al registrado un año atrás, en claro contraste con el incremento de apenas el 1% que muestran las existencias de hembras.
En términos absolutos, los corrales registran actualmente más de 192.000 novillos próximos a ingresar a las líneas de faena, junto con más de 1,1 millones de terneros y/o novillitos en proceso de terminación.
Esta dinámica, en la que adquieren mayor relevancia los procesos de recría y terminación a corral, está modificando gradualmente la estacionalidad de salida de la hacienda terminada.
Las islas se vacían y los precios lo sienten
A este escenario se suma la importante cantidad de hacienda que está saliendo de la zona de islas, buena parte de ella compuesta por novillos en plena invernada.
Ante las dificultades para conseguir campos altos donde continuar su ciclo pastoril, estos animales están ingresando a sistemas de terminación a corral o, en muchos casos, siendo directamente remitidos a faena.
Se trata, sin dudas, de un factor adicional de presión sobre la oferta que ya comienza a reflejarse en los precios.
En octubre, la referencia de precios del novillo en el MAG registró la tercera caída nominal consecutiva de su índice de referencia, el INMAG. En los primeros diez meses del año, el precio del novillo medido en pesos corrientes avanzó menos del 1%, frente a una inflación mayorista que, hasta septiembre, superaba el 22%.
En tanto, los novillitos, cuya oferta abastece en mayor proporción al mercado interno, acumulan incrementos del 4,5% en lo que va del año. Si bien tampoco logran acompañar la evolución general de los precios, muestran una mayor resistencia relativa frente al retroceso que exhibe el novillo.
Brasil, la otra cara de la presión
Hacia los próximos meses, es esperable que este escenario de mayor presión sobre las categorías mayormente destinadas a exportación se sostenga. A la mayor disponibilidad de animales terminados se suma la creciente competencia de Brasil.
Y no solo por el incremento de la oferta que comenzará a volcar al mercado chino tras la renovación de sus cuotas, sino también por el efecto de la devaluación de su moneda, que mejora su competitividad externa y agrega presión sobre el mercado regional.
En este contexto, la combinación de una oferta interna más holgada y una mayor competencia internacional configura un escenario particularmente desafiante para los valores del novillo exportador.
Primicias Rurales
Fuente: ROSGAN
Nov 8, 2026 | Actualidad, Informes Técnicos
La superficie sembrada con cultivos de verano creció un 15% en la provincia de Santa Fe, el stock bovino se redujo un 6%
Por Franco Ramseyer – Emilce Terré
Rosario, domingo 8 noviembre (PR/26)– La presente nota analiza cómo ha variado la superficie agrícola y la actividad ganadera en la provincia de Santa Fe durante los últimos diez años, ofreciendo una mirada detallada a nivel departamental.
Para medir la agricultura se consideró la superficie sembrada con cultivos de verano, sumando las hectáreas de cada departamento con algodón, arroz, girasol, maíz, maní, mijo, porotos, soja y sorgo.
Esta campaña estival funciona como un fiel indicador del área total destinada a la agricultura, evitando duplicidades ya que los cultivos de invierno suelen implantarse sobre esas mismas tierras en esquemas de doble cultivo.
Para evaluar esta evolución se contrastan las campañas 2014/15 y 2024/25, siendo esta última la más reciente con información desagregada completa a nivel departamental por parte de la SAGyP.
En el plano pecuario, como no se dispone de una medición directa de superficie para la ganadería, se utiliza como variable proxy el stock bovino por departamento en cabezas, comparando los años 2015 y 2025.
Expansión agrícola impulsada por el centro norte y el oeste
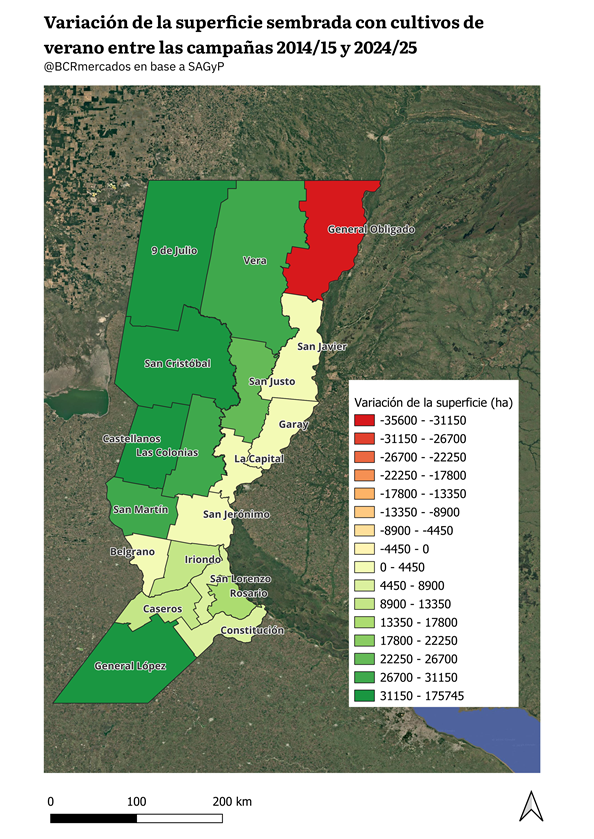
En la última década la superficie agrícola creció 659.940 hectáreas, lo que representa un aumento del 15%, encontrando su principal motor en el centro norte y el oeste provincial.
Este notable incremento se concentró fundamentalmente en los departamentos 9 de Julio, San Cristóbal, Castellanos y General López, mostrando la gran dinámica de transformación del suelo.
El único departamento de toda la provincia donde se observó una reducción en su superficie sembrada fue General Obligado, marcando una excepción dentro de la tendencia general.
De este modo, el total santafesino sembrado con cultivos de verano pasó de 4,36 a 5,02 millones de hectáreas en apenas diez años, transformando por completo el paisaje rural.
Este crecimiento se repartió entre varios cultivos: el girasol aportó la mayor parte duplicando su área, seguido de cerca por la soja, el algodón, el maíz y el sorgo.
Por el contrario, el único cultivo estival que redujo su superficie fue el arroz, experimentando una baja del 30% en el período analizado.
En términos absolutos, los departamentos con mayor superficie sembrada en la campaña 2024/25 fueron General López, 9 de Julio, Castellanos, San Martín y San Cristóbal.
Juntos, estos cinco distritos concentraron nada menos que el 50,7% del área agrícola total sembrada en todo el territorio de la provincia de Santa Fe.
El ciclo ganadero y la caída del stock bovino
En paralelo al avance de la agricultura, el stock bovino cayó en 357.589 cabezas, experimentando una retracción del 6% en sintonía con una fase de liquidación del ciclo ganadero.
La ganadería se mueve permanentemente entre ciclos de liquidación y retención, donde los productores se desprenden de existencias o retienen vientres según las señales del mercado y sus expectativas.
La causa fundamental radica en el doble carácter del ganado vacuno hembra, que funciona simultáneamente como un bien de consumo para faena inmediata y como un bien de capital para la reproducción.
A nivel nacional se transitó una fase de retención hasta 2018 y una posterior fase de liquidación a partir de 2019, marco en el cual la participación de Santa Fe se mantuvo estable.
De hecho, entre 2018 y 2025 la provincia cayó menos que el promedio nacional, amortiguando el impacto y ganando incluso algo de participación relativa en el rodeo del país.
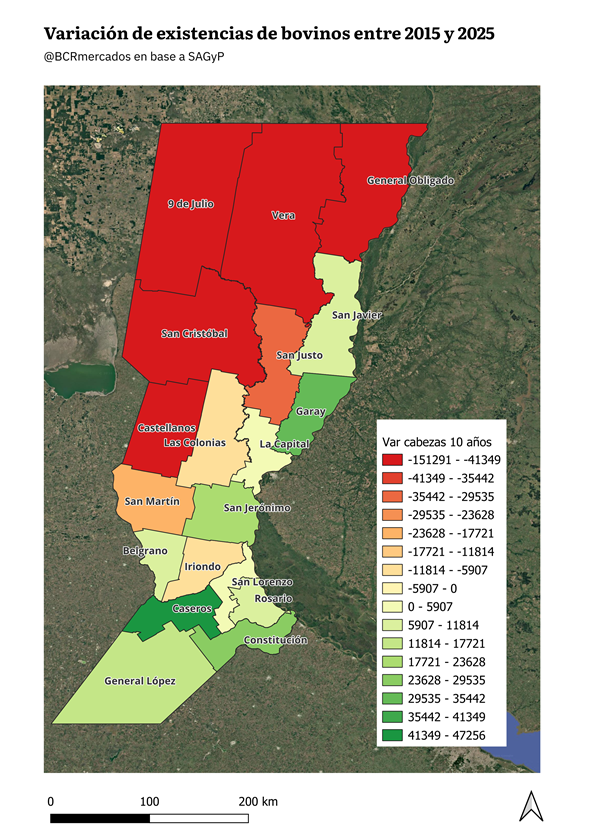
Sin embargo, al observar el comportamiento departamental, se advierte una marcada divergencia entre el norte y el sur de la provincia, con realidades productivas muy contrastantes.
Las mayores caídas de existencias se concentraron en los departamentos norteños y del centro norte como Vera, San Cristóbal, 9 de Julio, Castellanos y General Obligado.
En el extremo opuesto, los mayores incrementos de ganado se registraron en el sur y el este provincial, destacándose los distritos de Caseros, Garay, Constitución y San Jerónimo.
A pesar de las fuertes bajas sufridas en el norte, los departamentos de Vera, San Cristóbal y 9 de Julio continuaron siendo en 2025 los de mayores existencias ganaderas.
Entre los tres distritos nombrados concentraron el 37% del total provincial, demostrando que el peso estratégico del ganado en el norte sigue siendo muy relevante.
Cruzando datos: agricultura y ganadería en los departamentos
Al analizar el mapa departamental, se descubre que en 18 de los 19 departamentos aumentó el área agrícola, evidenciando una expansión territorial casi universal en Santa Fe.
Resulta sumamente interesante observar el efecto cruzado entre la variación del área sembrada y la evolución simultánea del stock bovino en cada rincón provincial.
En 10 de esos 18 departamentos se dio un fenómeno de crecimiento conjunto, registrando al mismo tiempo un incremento tanto de la superficie agrícola como de las existencias ganaderas.
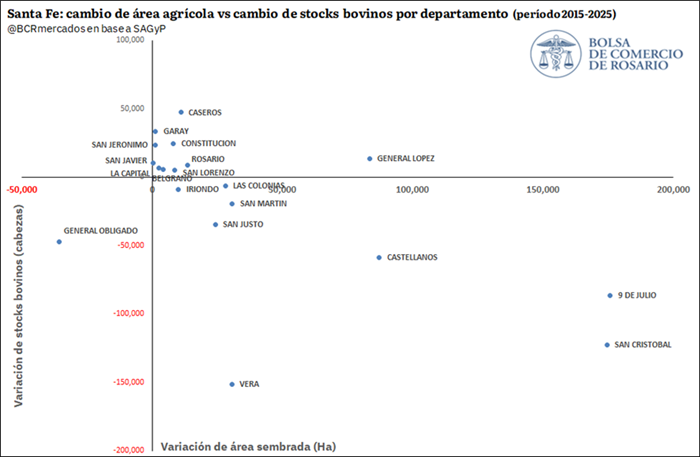
Este grupo incluye a distritos como Caseros, Constitución, General López, San Jerónimo y San Lorenzo, que sumaron tanto hectáreas agrícolas como miles de nuevas cabezas vacunas.
Por el contrario, en otros 8 departamentos el notable avance de la agricultura ocurrió en simultáneo con una profunda reducción del rodeo bovino disponible.
Aquí se ubican departamentos de gran peso como 9 de Julio, Castellanos, San Cristóbal, San Martín y Vera, donde la frontera agrícola ganó terreno a expensas de la ganadería tradicional.
Por ejemplo, en San Cristóbal, 9 de Julio y Vera, los stocks cayeron en más de 120 mil, 86 mil y 151 mil cabezas respectivamente, mientras la agricultura avanzaba con fuerza.
Potencial productivo y margen para recuperar superficie
Si se compara el área sembrada actual con el máximo histórico de cada departamento, la provincia dispone todavía de un margen considerable para recuperar tierras agrícolas.
Tomando registros históricos desde la campaña 1969/70, la provincia utilizó el 88% de su potencial histórico, ubicándose la suma de récords departamentales en 5,69 millones de hectáreas.
Esto deja un margen latente de 666.648 hectáreas que ya han sido destinadas a la agricultura en el pasado y que podrían volver a cultivarse bajo condiciones favorables.
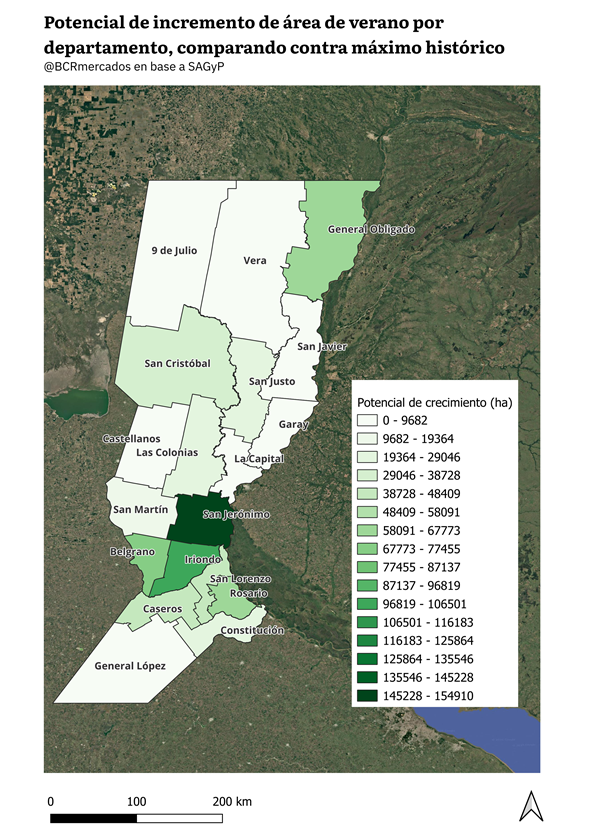
Bajo esta metodología, los distritos con mayor potencial de crecimiento futuro son San Jerónimo, Iriondo, Belgrano y General Obligado, ubicados muy por debajo de sus récords.
En la vereda de enfrente, departamentos como 9 de Julio, Castellanos y General López alcanzaron en la campaña 2024/25 sus máximos históricos absolutos de superficie estival.
En definitiva, los datos demuestran que Santa Fe intensificó su perfil agrícola en la última década, reorganizando su mapa productivo en medio de ciclos ganaderos complejos.
El desafío hacia adelante pasa por equilibrar la expansión de los cultivos con la preservación de la actividad ganadera, especialmente en las regiones del norte provincial.
Primicias Rurales
Fuente: BCR Franco Ramseyer – Emilce Terré
Nov 7, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
El cereal nacional proyecta un fuerte avance comercial ante las pérdidas productivas en Brasil y la mayor demanda de importación regional. En tanto, la soja sostiene un firme ritmo de despachos y el maíz consolida su competitividad externa pese a la baja de los precios internacionales.
Por Rubicondi – F. Pennino – M. Contardi – E. Terré Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 7 noviembre (PR/26) — El trigo argentino encuentra en Brasil una oportunidad ante su menor cosecha. La soja muestra un firme ritmo de comercio exterior, y se fortalece la demanda externa por maíz con precios a la baja.
-
1. Nuevas oportunidades para el trigo argentino
Para el cierre de la actual campaña 2025/26, podemos decir que el desempeño exportador del trigo argentino es de los más excepcionales de los que se tenga registro: entre septiembre y octubre se estarían despachando casi 2 Mt al mundo, un récord histórico para ese bimestre, según datos preliminares de NABSA.
Por supuesto, el correlato en el movimiento logístico interno es visible: en octubre se descargaron más de 980.000 toneladas de trigo por medio de camiones en puertos argentinos, el valor máximo para ese mes en los últimos años. A su vez, el Gran Rosario concentró una participación récord con el 76% de las entradas del cereal a los puertos.
El frente externo se viene presentando más favorable que nunca para nuestro país, aunque aparecen las primeras señales de que esa posición podría relajarse hacia adelante.
Según el último reporte de SovEcon, Rusia habría logrado exportar cerca de 2,9 Mt de trigo en octubre, el valor más alto desde el inicio de la nueva campaña, con el redireccionamiento de envíos a través del Báltico como vía de salida.
A ello se suma que Rusia y Ucrania estarían reanudando las negociaciones de paz en Abu Dabi en las próximas semanas, lo que pone sobre la mesa una desescalada del conflicto y, con ella, una posible normalización de los embarques de la región.
De concretarse, el lugar privilegiado que encontró Argentina durante todo este tiempo como uno de los principales orígenes del cereal podría empezar a desvanecerse.
Del otro lado, aparece Brasil con una potencial demanda extraordinaria. Durante la cosecha de invierno, la calidad del trigo brasileño se vio profundamente afectada por las lluvias, sobre todo en São Paulo y Paraná, donde no solo se resintió la producción, sino que, además, las características del grano quedaron por debajo del estándar esperado por la industria.
CONAB proyecta para la 2026/27 una producción de 5,73 Mt, un 27,2% por debajo de la del año pasado.
El cuadro se traduce en un grado de autoabastecimiento en retroceso. Según datos del USDA de consumo doméstico y producción, Brasil cubriría con cosecha propia apenas el 47% de sus necesidades, una fuerte caída frente al 63% de la campaña anterior y el registro más bajo desde 2019/20.
En consecuencia, se proyectan importaciones en máximos: 7,5 Mt según el último informe de oferta y demanda del USDA, por encima del récord previo de la serie, mientras que algunas estimaciones privadas, como las de Arbitrigo (la Asociación Brasileña de la Industria del Trigo) o Safras & Mercado, manejan valores de entre 8,5 y 9 Mt.
Argentina, por su parte, encarará ese escenario con una oferta holgada: con un carry de esta campaña a la siguiente de más de 5 Mt y una producción estimada actualmente en 23,8 Mt, la disponibilidad total rondaría las 29 Mt. Resta ver en qué condiciones llega Argentina a esa nueva campaña, con un tablero internacional que podría lucir distinto al de los últimos meses.
-
Soja: las importaciones en su segundo nivel más alto del siglo
El ritmo exportador del complejo soja muestra firmeza. Entre abril y octubre, medidos en porotos equivalentes, los despachos acumulan un saldo de 30,2 millones de toneladas, según INDEC y datos preliminares de NABSA para octubre. Esta cifra representa un avance del 66% de las exportaciones proyectadas para toda la campaña entre poroto y subproductos, en línea con el promedio de años anteriores.
Desagregando el dato por sus subproductos, en aceite llevaríamos 3,88 Mt embarcadas, el tercer mejor año en exportación para esta altura de la campaña. En harina, las ventas externas acumularían 18,81 Mt, apenas por encima del promedio de los últimos años, sin contar la 2022/23. Por último, en poroto llevaríamos 5,31 Mt despachadas.
Mientras la exportación muestra un ritmo comercial firme, los negocios en el mercado interno no alcanzan a igualar el dinamismo que mantiene el frente externo. A la semana que terminó el 28 de octubre, los compromisos totales para la 2025/26 alcanzan 31,36 Mt, según datos de SAGyP, quedando por venderse un 29,3% de la producción, 16,8 p.p. más que el promedio. En términos relativos, el tramo que queda para alcanzar al ritmo promedio todavía es considerable.
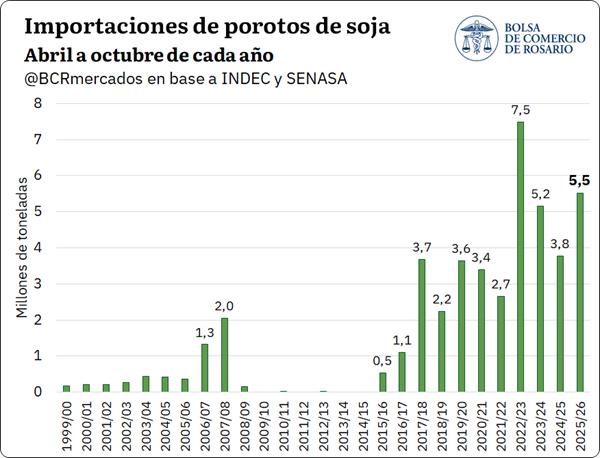
En esta línea, mientras las compras internas se mueven a un ritmo discreto, la soja importada gana terreno en la industria local. Paraguay cosechó un volumen récord en la 2025/26, por primera vez rompiendo la barrera de las 12 Mt, según USDA, al tiempo que las importaciones argentinas de soja llegaron a su segundo nivel más alto en el siglo.
De este modo, en lo que va de la campaña se compraron al exterior 5,5 Mt de poroto de soja. La cifra toma mayor relevancia comparando con el primer registro más alto de la serie, que fue la 2022/23. En aquella campaña, la Argentina había sufrido una trágica sequía que dejó una producción local de tan solo 20 Mt, siendo la más baja desde la 1998/99. La campaña 2025/26 distó muchísimo de ser comparable.
Hacia adelante, particularmente el aceite de soja perfila a tener un desempeño exportador destacable. El programa de embarques para los próximos 30 días (line up) repuntó fuertemente en el último tiempo, y esta semana alcanzó un pico de 410.000 tn, siendo el segundo valor más alto del último lustro para esta semana. Esto se da mientras la India, principal comprador global de aceites vegetales y principal socio argentino en ese mercado, registra importaciones en máximos de más de un año, lo que estaría ayudando a traccionar las ventas externas.
En el mercado local, las cotizaciones comienzan a sentir el rigor de las caídas de Chicago. La pizarra de soja esta semana se negoció en torno a los $ 540.000 o US$ 350/t, siendo su nivel más bajo desde fines de agosto.
La trayectoria del precio en la plaza rosarina sigue la tendencia de los futuros de Chicago, donde el poroto cae todavía sin encontrar piso. Allí, el futuro con vencimiento en noviembre cotizó en un mínimo de US$ 436/t, cuando la semana pasada se negociaba arriba de los US$ 450/t. De este modo, los futuros de soja acumulan una cuarta semana consecutiva de pérdidas y están en mínimos de 11 semanas.
Detrás de esta caída se encuentra, ante todo, la entrada al mercado de la cosecha estadounidense, que perfila a marcar un récord productivo. Según el último informe Crop Progress del USDA, el avance de la trilla es de un 88%. Similar efecto tuvo el desplome del Brent: el viernes pasado cotizaba US$ 117 el barril y durante esta semana cayó a US$ 94, ajustando un 20%. La reacción vino de la mano con mayores expectativas que Estados Unidos e Irán lleguen a un acuerdo de paz, que se reforzó con la victoria de la oposición en las elecciones de medio término americanas.
-
El maíz argentino sigue fuerte en el frente externo
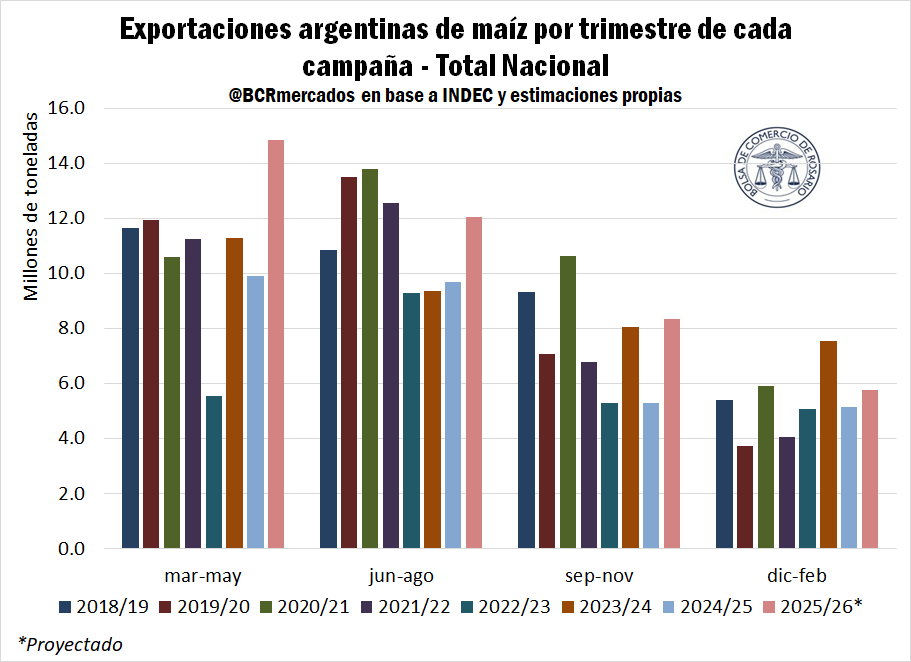
Ya entrando en la recta final del año, octubre resultó un mes excepcional en lo que a embarques se refiere. En base a datos de NABSA, Argentina habría despachado más de 3,9 Mt de maíz al exterior, con Vietnam sobresaliendo entre los destinos, con compras por cerca de 1 Mt en el mes. El line up, en tanto, sigue más fuerte que nunca: la programación de embarques se proyecta en cerca de 2 Mt, el valor más alto del último lustro para esta altura del año y que duplica el promedio de las últimas campañas para la fecha.
En línea con lo señalado en reportes anteriores, el panorama internacional para el maíz argentino se presenta muy favorable. Ucrania, pese a encontrarse en plena cosecha, no logra sacar su cereal por los puertos del Mar Negro ante las interrupciones en la navegación derivadas de la escalada del conflicto. Brasil, por su parte, viene exportando menos: entre marzo y octubre habría embarcado cerca de 22 Mt según datos de ANEC, un 12,5% por debajo del acumulado del año anterior y un 24% menos que el promedio de las últimas cuatro campañas, en un contexto de mayor demanda interna. En este sentido, el maíz argentino estaría siendo el más competitivo para la gran mayoría de destinos, lo que se traduce en una fuerte tracción externa.
Ahora bien, ese ritmo firme de embarques argentino no se tradujo, como en otros períodos, en presiones al alza sobre el disponible. La contracara del volumen que sale por los puertos es un sector exportador que ya tiene cubierta buena parte de sus necesidades: cruzando las compras internas acumuladas a la última semana de octubre de cada campaña con las exportaciones acumuladas a ese mes de cada año, se estima un remanente de cerca de 8,8 Mt sin embarcar para la campaña actual. Se trata de un máximo absoluto para la serie y, en términos relativos, representa el 26% de las compras totales, el segundo registro más alto de la serie.
En el mercado interno, el panorama es igual de holgado: aunque se estuvieron acelerando las ventas este último tiempo, todavía quedan más de 14,4 Mt por vender, considerando el uso como semilla, el valor máximo de la serie.
Sobre ese cuadro se montó el recorrido bajista del mes en las cotizaciones internas, influidas sobre todo por el panorama internacional. Tal como señalamos la semana pasada, octubre fue uno de los meses más bajistas del año en Chicago, y el maíz no se quedó atrás: a mitad de esta semana cotizó en US$ 173,5/t, acumulando una caída de casi el 20% desde los máximos de fines de septiembre. El movimiento tuvo su correlato en el mercado local, con una pizarra en torno a los US$ 179,2/t, ello es, US$ 10,8/t por debajo de sus valores previos. Las posiciones diferidas siguieron el mismo camino, con los contratos a diciembre y abril ajustando de manera prácticamente idéntica, en torno a los US$ 187,4/t y US$ 187,6/t respectivamente.
A diferencia de lo que suele ocurrir a esta altura del año, tanto la posición disponible como las futuras siguieron el mismo sendero, sin que la brecha se achicara con el paso de los días. Con una pizarra que carga el peso de un elevado volumen de maíz por comercializar y una demanda ya abastecida, el pase a diciembre se ubica en torno al 32% TNA y suma hoy US$ 7,4/t, el valor más alto en términos absolutos de los últimos diez años.
Primicias Rurales
Fuente: Informativo Semanal BCR
Nov 7, 2026 | Actualidad, Agricultura, Clima y Cambio Climático, Informes Técnicos
En la región central se preveía superar las medias de lluvias, pero el Atlántico frío y otros factores continúan condicionando al Niño
Rosario, sábado 7 noviembre (PR/26)– Pasó octubre y lo que pintaba como un escenario climático complejo para Argentina y para el sector agropecuario terminó dejando un saldo sumamente positivo. Hace dos meses se esperaba un mes protagonizado por los intensos efectos del Niño, con enormes niveles de lluvias que mantenían en alerta a toda la región productiva.
Sin embargo, ni las grandes lluvias ni el calor extremo se hicieron presentes en el arranque de la campaña gruesa. La siembra de soja comenzó sin el temido planchazo, ese problema donde las tormentas generan una costra superficial que impide la emergencia y obliga a resembrar.
Por su parte, el trigo encontró un gran aliado en las bajas temperaturas de octubre, esquivando los ambientes de alta humedad. Esto evitó una temida epidemia de enfermedades fúngicas como la fusariosis de la espiga, aunque el frío también dejó heladas agronómicas cuyos daños aún se evalúan en la zona central.
Múltiples factores que atan al gigante del pacífico
Noviembre arrancó con precipitaciones más generalizadas y acumulados puntuales acompañados por mangas de granizo en el oeste central. Este mes muestra mayor dinamismo climatológico mientras el Niño transita su pico de alta intensidad, pero condicionado por diversos factores regionales.
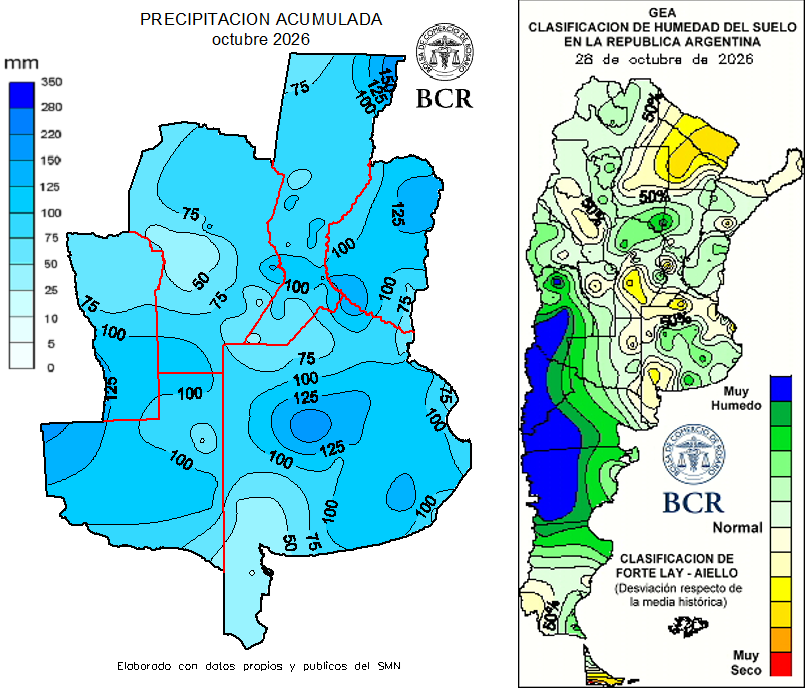
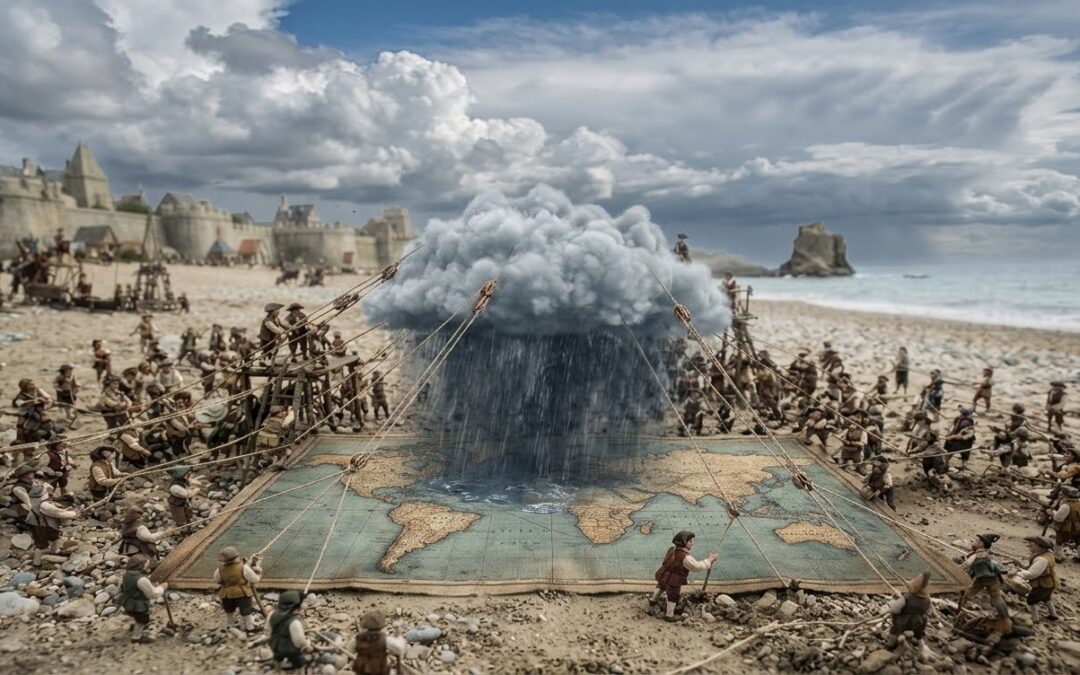
A diferencia de otros países, en Argentina el fenómeno está moderado por dinámicas locales muy particulares. Para entender esta gran complejidad, conversamos con el consultor de GEA/BCR, Alfredo Elorriaga, quien resume el comportamiento actual con la imagen gráfica de un niño gigante y atado.
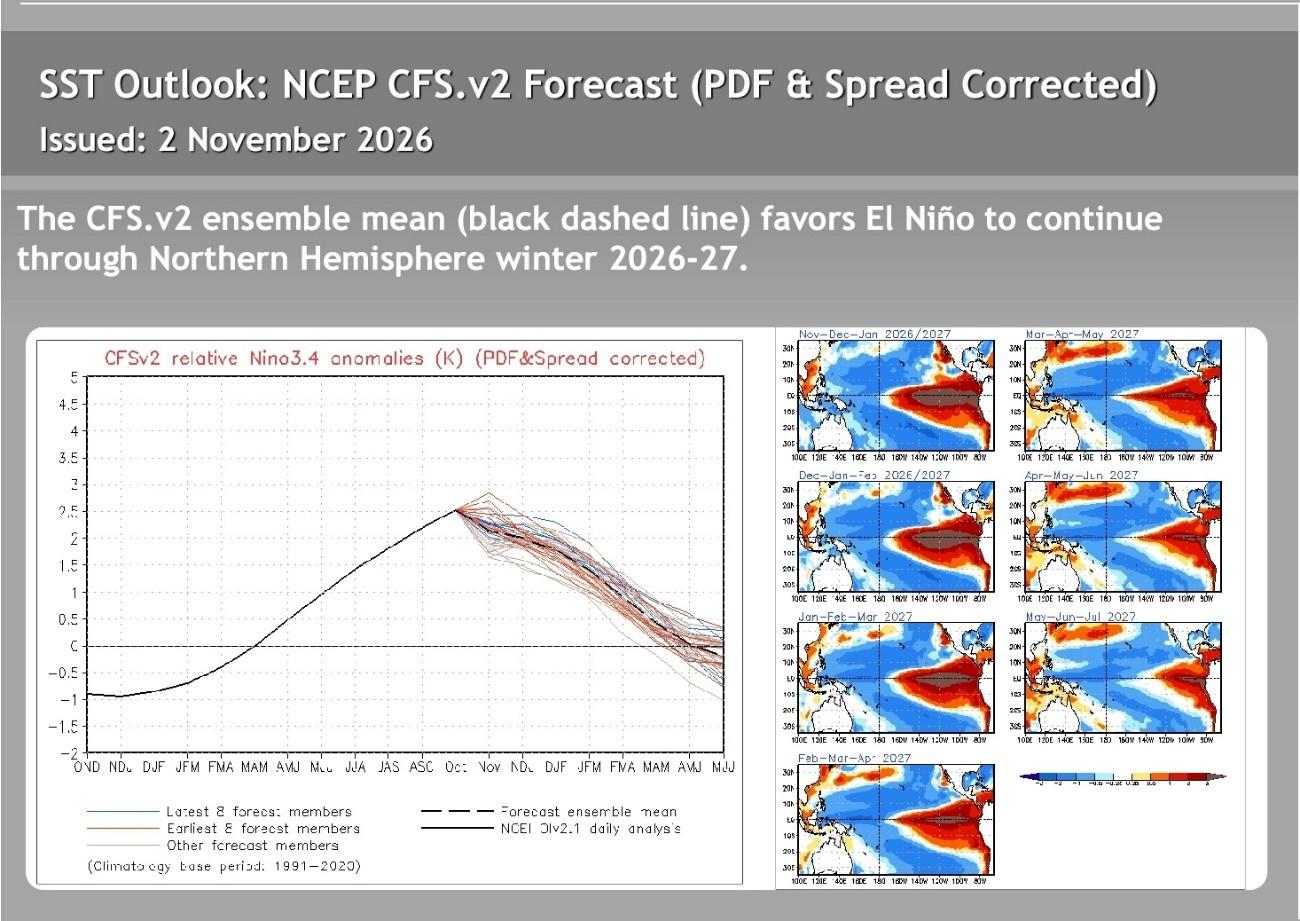
Al respecto, Elorriaga detalla que la anomalía de la temperatura superficial en el Pacífico marca unos 2,5 grados según la NOAA. Estamos transitando la etapa más intensa, cumpliéndose las proyecciones de una circulación que condicionó la llegada de humedad en octubre.
El rol clave del atlántico y los condicionantes regionals
El especialista explica que el Niño posee un componente oceánico masivo pero también una respuesta atmosférica acoplada. En octubre tuvimos un impacto hidrológico significativo por los ríos de Brasil, pero escaso reflejo meteorológico directo en las lluvias mensuales.
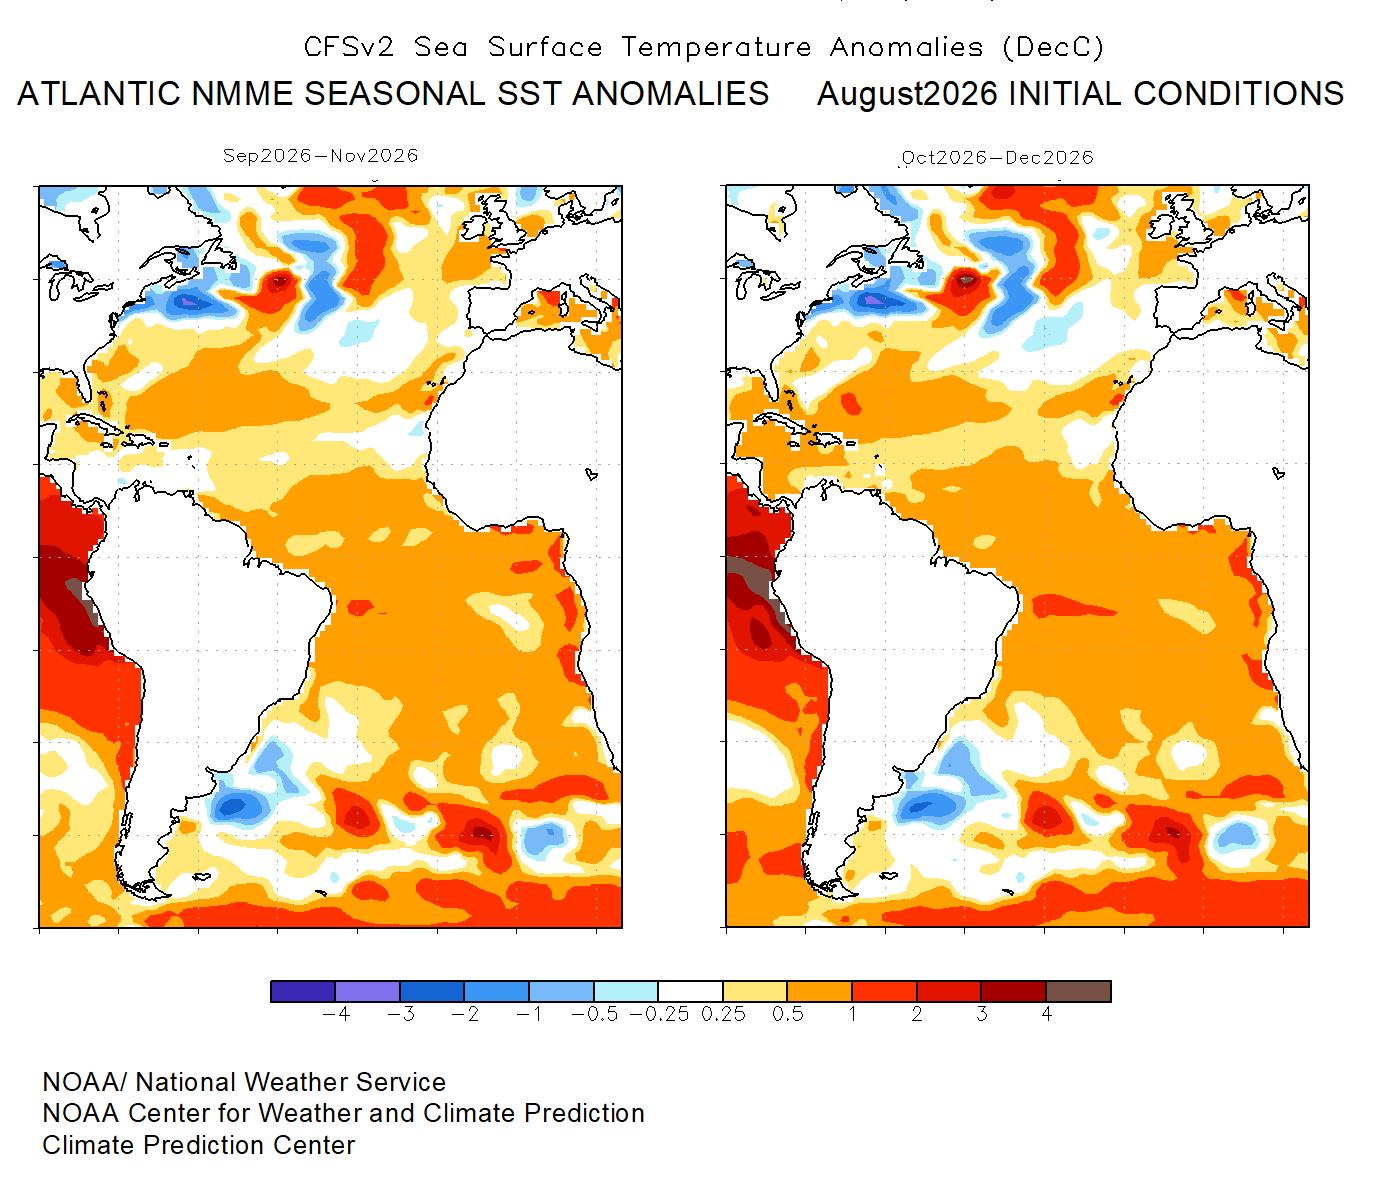
Entre los factores que frenaron sus efectos destacan la circulación fría patagónica de origen polar y un Atlántico frío con anomalías persistentes. Asimismo, un centro de baja presión en Chile y otro de alta presión en la Patagonia alteraron los vientos y las lluvias.
Frente a este escenario, las proyecciones para diciembre sitúan la anomalía cerca de los 2 grados, alineándose con eventos históricos moderados como el de 2015 y 2016. La diferencia actual es que la curva del fenómeno decrece con mayor rapidez en lugar de seguir ascendiendo hacia el verano.
Perspectivas favorables y oportunas para los cultivos estivales
Consultado sobre lo que viene, Elorriaga señala que las lluvias estivales se mantendrán por encima de lo normal gracias a un Niño que ya se encuentra instalado. Lo positivo es su debilitamiento rápido, lo cual evitaría excesos hídricos dañinos durante la cosecha.
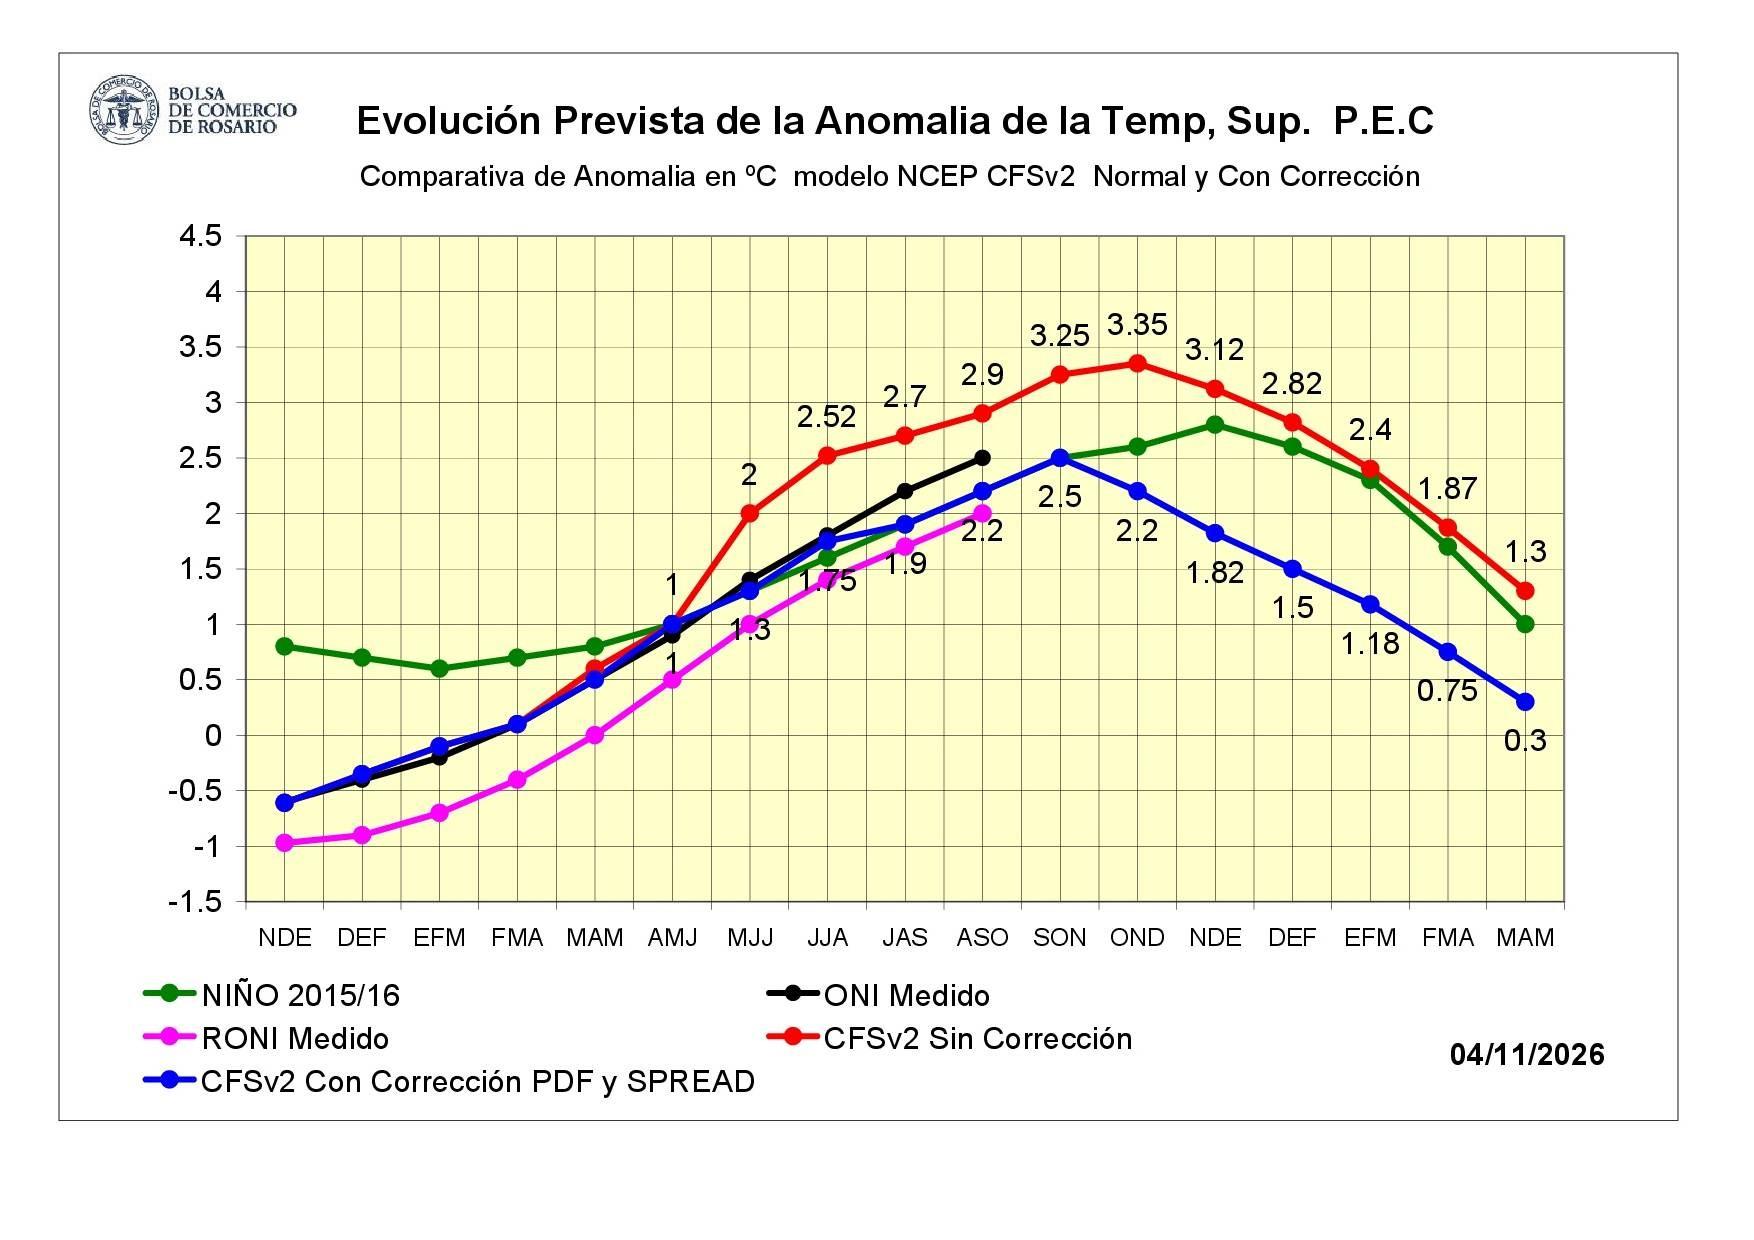
De este modo, el agua extra llegará en los momentos más oportunos para los productores: en diciembre para el maíz temprano y en febrero para la definición de rindes de la soja, otorgando un respiro clave al sector agrícola.
Primicias Rurales
Fuente: www.bcr.com.ar
Nov 6, 2026 | Actualidad, Ganadería, Informes Técnicos
Buenos Aires, Jueves 5 noviembre (PR/26)– Las exportaciones argentinas de carne vacuna se mantienen firmes pero el sistema de cuotas en China redefine por completo la dinámica comercial y la estacionalidad del negocio exportador global.
Buenos Aires, jueves 6 noviembre (PR/26)–Las exportaciones argentinas de carne vacuna registraron un nivel elevado en septiembre, ubicándose en total sintonía con la sólida dinámica observada durante el año previo en los mercados internacionales.
Según las mediciones oficiales del INDEC, los embarques totales de carne enfriada y congelada alcanzaron las 71.881 toneladas peso producto, marcando así el segundo registro más alto en lo que va de 2026, solo por detrás de las 76.887 toneladas reportadas en agosto.
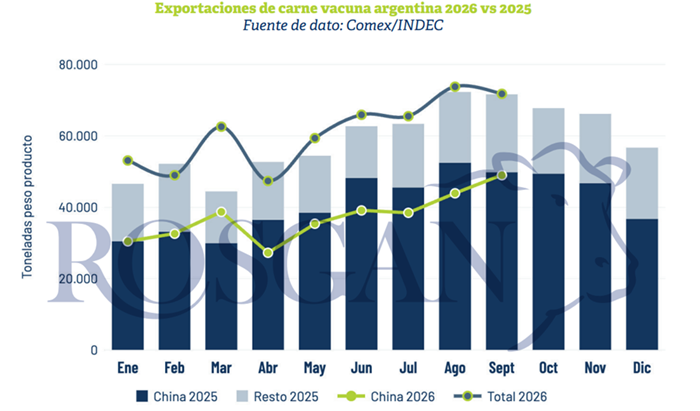
De esta manera, durante los primeros nueve meses del año, las ventas externas acumularon un total de 549.600 toneladas peso producto, lo que representa un crecimiento del 5% en comparación con el mismo período de 2025.
Un giro inesperado en el gigante asiático
Paradójicamente, las operaciones comerciales dirigidas específicamente hacia China mostraron un comportamiento totalmente diferente. Entre enero y septiembre de 2026, los embarques hacia este destino sumaron unas 336.150 toneladas, reflejando una retracción del 8% interanual.
En contrapartida, el conjunto del resto de los destinos internacionales experimentó un notable incremento del 36% en la misma compulsa, demostrando una diversificación muy interesante para la industria cárnica local.
La evolución de las compras chinas bajo el actual esquema de cuotas no deja de sorprender a los operadores. Contrariamente a las proyecciones iniciales, los límites impuestos por el propio gobierno chino están resultando llamativamente holgados.
Ejecución de cuotas por debajo de las previsiones
Aun después de aplicar una reducción del 4% sobre el volumen importado el año pasado, el ritmo de compras del principal importador mundial de carne vacuna se mantiene generalizadamente por debajo de las expectativas originales.
De acuerdo con los registros de la Administración General de Aduanas de China (GACC), entre enero y septiembre el país importó 2.097.319 toneladas, completando una ejecución inferior al 78% de la cuota total fijada para 2026 en 2.689.000 toneladas.
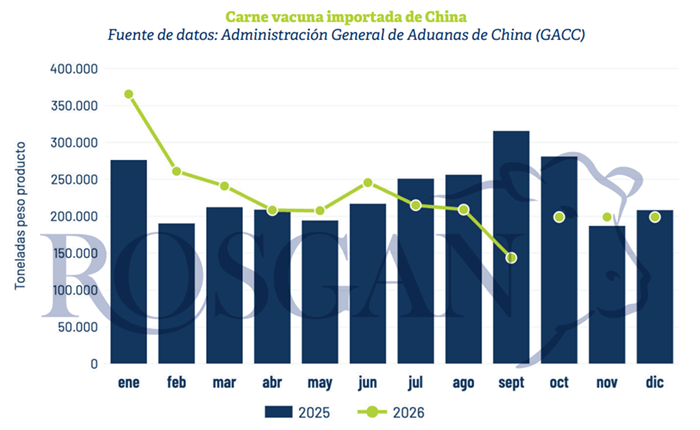
Cabe destacar la muy fuerte desaceleración en el ingreso de mercadería que se evidenció durante el último mes, evidenciando que el mercado opera con una cautela mucho mayor a la estimada.
La situación de los principales proveedores
Mientras competidores directos como Australia y Brasil ya habrían agotado sus respectivas cuotas anuales, fijadas en 206.000 y 1.106.000 toneladas, el resto de los proveedores opera con niveles de ejecución sensiblemente más bajos.
Para el caso de Argentina, las estadísticas de la aduana china señalan que hasta septiembre ingresaron 343.825 toneladas, un 3% menos que en el mismo período de 2025, ejecutando cerca del 67% de las 511.000 toneladas asignadas.
Esto deja un saldo remanente de 167.175 toneladas pendientes de administración para el último trimestre del año, un volumen importante que requerirá una logística sumamente precisa.
Desafíos logísticos para cerrar el año
Sin embargo, los datos de origen anticipan que completar este remanente no será una tarea sencilla. Los despachos argentinos de septiembre rondaron las 49.174 toneladas peso producto, sumando además envíos adicionales cerrados a fines de agosto.
A su vez, informes del SENASA indican que durante octubre se certificaron otras 43.000 toneladas destinadas al mercado chino, reflejando un esfuerzo importante por parte de los frigoríficos exportadores locales.
Aun contemplando estos volúmenes, las estimaciones privadas calculan que restarían entre 60.000 y 75.000 toneladas por ejecutar antes de que concluya el año calendario actual.
Restricciones temporales y otros países
Los estrictos tiempos de navegación imponen una barrera insoslayable: para ingresar dentro del cupo del año, gran parte de esta mercadería debe embarcarse indefectiblemente durante los primeros 15 a 20 días de noviembre.
Ante este escenario ajustado, resulta altamente probable que Argentina no logre completar la totalidad de su cuota asignada, un fenómeno que también afecta de manera directa a otros importantes jugadores sudamericanos.

En Uruguay, con apenas el 36% de su cupo ejecutado a septiembre —unas 116.000 toneladas sobre un total de 324.000—, la dinámica de despachos muestra una lentitud muy pronunciada.
Nueva Zelanda y Estados Unidos lejos de la meta
Tampoco se prevé que Nueva Zelanda alcance su asignación anual, a pesar de la evidente ventaja logística que representa su cercanía geográfica con el mercado asiático durante todo el ejercicio.
Los datos aduaneros muestran que entre enero y septiembre ingresaron menos de 94.000 toneladas, cifra equivalente al 46% de las 206.000 toneladas otorgadas para el ciclo completo.
Por su parte, Estados Unidos exhibe un nivel aún más marginal, habiendo alcanzado a cubrir apenas un 2% de las 164.000 toneladas disponibles en su cuota asignada.
Precios amesetados y nuevas reglas de juego
El comportamiento general de las importaciones chinas tampoco coincidió con las previsiones de principios de año, cuando se proyectaba un cierre con precios firmes impulsados por la demanda estacional asiática.
Si bien los valores pagados por la carne argentina se mantienen en niveles elevados, superando en promedio un 50% los registros previos, hoy muestran claras señales de amesetamiento comercial.
Es poco probable una reactivación significativa en el corto plazo, ya que en apenas dos meses se renovarán los cupos y volverá a ingresar de lleno la oferta masiva de Brasil y Australia.
Un cambio definitivo en la estacionalidad
Acostumbrados a una marcada aceleración de compras en el último tramo del año, los exportadores locales deben asumir que esta estacionalidad tradicional ha comenzado a modificarse de raíz.
El actual sistema de cuotas actúa como un fuerte condicionante que obliga a replantear por completo las estrategias comerciales, desplazando los momentos de mayor actividad hacia el arranque del año.
H hacia adelante, la velocidad en la ejecución de los cupos por parte de competidores clave como Brasil marcará el pulso de las oportunidades para colocar productos en mercados alternativos.
Oportunidades estratégicas para Argentina
Si el gobierno brasileño implementara algún mecanismo de administración de volúmenes similar a la cuota Hilton argentina, el ritmo general del mercado internacional podría estabilizarse considerablemente.
De persistir este patrón en el tiempo, lejos de constituir una debilidad, esto abrirá una excelente ventana de oportunidad para consolidar presencia en otras plazas comerciales durante el inicio del año.
El gran desafío para los exportadores argentinos consistirá en leer correctamente este nuevo escenario, anticipando los tiempos operativos y reaccionando con agilidad ante los movimientos de la competencia.
En definitiva, el negocio exportador de carne vacuna exige hoy aprender a moverse al ritmo dinámico que imponen las cuotas internacionales, transformando los desafíos logísticos en ventajas competitivas.
Primicias Rurales
Fuente: BCR/ROSGAN
Nov 5, 2026 | Actualidad, Agricultura, Informes Técnicos
Un proyecto del INTA evalúa el uso de satélites Sentinel-2 combinados con datos a campo para estimar el forraje disponible y optimizar la carga animal.
Buenos Aires, jueves 5 noviembre (PR/26) — Un trabajo del INTA Concepción del Uruguay evalúa una metodología que combina imágenes Sentinel-2 con mediciones estratégicas a campo para estimar la biomasa disponible y simplificar los relevamientos.
Los avances se presentarán en la Caravana Pampa 2026, una iniciativa regional que recorrerá establecimientos de Brasil, Uruguay y Argentina para promover el intercambio entre ciencia y producción en campo natural.

Conocer cuánto pasto hay disponible en un establecimiento es una información clave para planificar el pastoreo, ajustar la carga animal y anticipar posibles déficits de forraje. Sin embargo, realizar mediciones frecuentes en todos los potreros demanda tiempo y trabajo, especialmente en campos extensos y con ambientes heterogéneos.
Frente a este desafío, investigadores del INTA y de otras instituciones de Argentina, Uruguay, Colombia y Costa Rica, en el marco de un proyecto FONTAGRO, evaluaron una metodología que combina imágenes satelitales con mediciones estratégicas de campo para estimar la biomasa disponible. El objetivo es simplificar los relevamientos y generar información útil para el manejo de los sistemas ganaderos pastoriles.
En este sentido, Martín Durante, investigador del INTA Concepción del Uruguay, explicó que la combinación de información satelital y mediciones estratégicas a campo permitió simplificar los muestreos y estimar el stock de pasto a escala predial.
“La metodología se basó en integrar tres fuentes de información: las imágenes del satélite Sentinel-2, las mediciones de biomasa realizadas en puntos seleccionados del campo y el conocimiento de las características y el manejo de cada establecimiento”, señaló.
A partir de las imágenes se calculan índices espectrales que permiten analizar la relación entre la respuesta de la vegetación y la cantidad de biomasa medida a campo. Con esos datos se ajustan modelos para estimar la disponibilidad de forraje en el resto de la superficie.
La investigación evaluó 68 índices espectrales a partir de registros de 46 fechas de muestreo en pasturas templadas de la Unidad Integrada Balcarce, conformada por el INTA y la Universidad Nacional de Mar del Plata y también se exploró en pastizales naturales de la región del Río de la Plata, a partir de 11 fechas de muestreo en cinco sitios de Argentina y Uruguay, entre ellos Concepción del Uruguay y Gualeguay, en Entre Ríos.
En estos ambientes, los resultados mostraron que la precisión de las estimaciones depende tanto de la información satelital como de una adecuada selección de los puntos de calibración. La presencia de arbustos, la acumulación de material vegetal seco y las diferencias en el manejo pueden modificar la relación entre la respuesta espectral y la biomasa.
“La información satelital aportó continuidad espacial y permitió ponderar la superficie ocupada por cada ambiente; las mediciones de campo transformaron la respuesta espectral en biomasa cuantitativa; y el conocimiento del establecimiento permitió reconocer e interpretar situaciones que no podían inferirse únicamente a partir de la imagen”, afirmó Durante.
Por eso, las imágenes no reemplazan el conocimiento del establecimiento ni las mediciones a campo. Su potencial reside en complementar esa información y permitir que un número reducido de observaciones estratégicas contribuya a estimar la disponibilidad de forraje en una superficie mayor.
Los modelos también mostraron una limitación importante: su precisión disminuyó al aplicarlos a imágenes de fechas posteriores. Esto señala la necesidad de realizar recalibraciones periódicas para mantener estimaciones compatibles con las decisiones de manejo.
Como parte de este desarrollo, el equipo elaboró una aplicación web piloto que integra índices espectrales derivados de Sentinel-2 con mediciones de biomasa para generar mapas de disponibilidad de pasto a escala de establecimiento. La herramienta constituye una prueba de concepto para avanzar hacia procedimientos más simples y ágiles de estimación del stock de forraje.
Ciencia y producción en campo natural
Estos avances formarán parte de los intercambios previstos durante la Caravana Pampa 2026: ciencia y producción en campo natural, una iniciativa regional que, en el marco del Año Internacional de los Pastizales y los Pastores, propone recorrer establecimientos de Brasil, Uruguay y Argentina.
La propuesta busca acercar distintas experiencias vinculadas con la producción ganadera, la conservación y la investigación, y fortalecer el diálogo entre quienes producen, investigan y trabajan en el territorio.
En Argentina, el recorrido incluirá una visita al INTA Concepción del Uruguay, donde se compartirán experiencias y conocimientos relacionados con los sistemas de producción en campo natural. La presentación del trabajo sobre estimación de biomasa permitirá poner en común herramientas de teledetección que buscan aportar información para el manejo del pastoreo, junto con los desafíos que implica su aplicación en ambientes naturales.
Primicias Rurales
Fuente: INTA