Sep 26, 2026 | Actualidad, Ferias, Exposiciones y Cursos, Ganadería
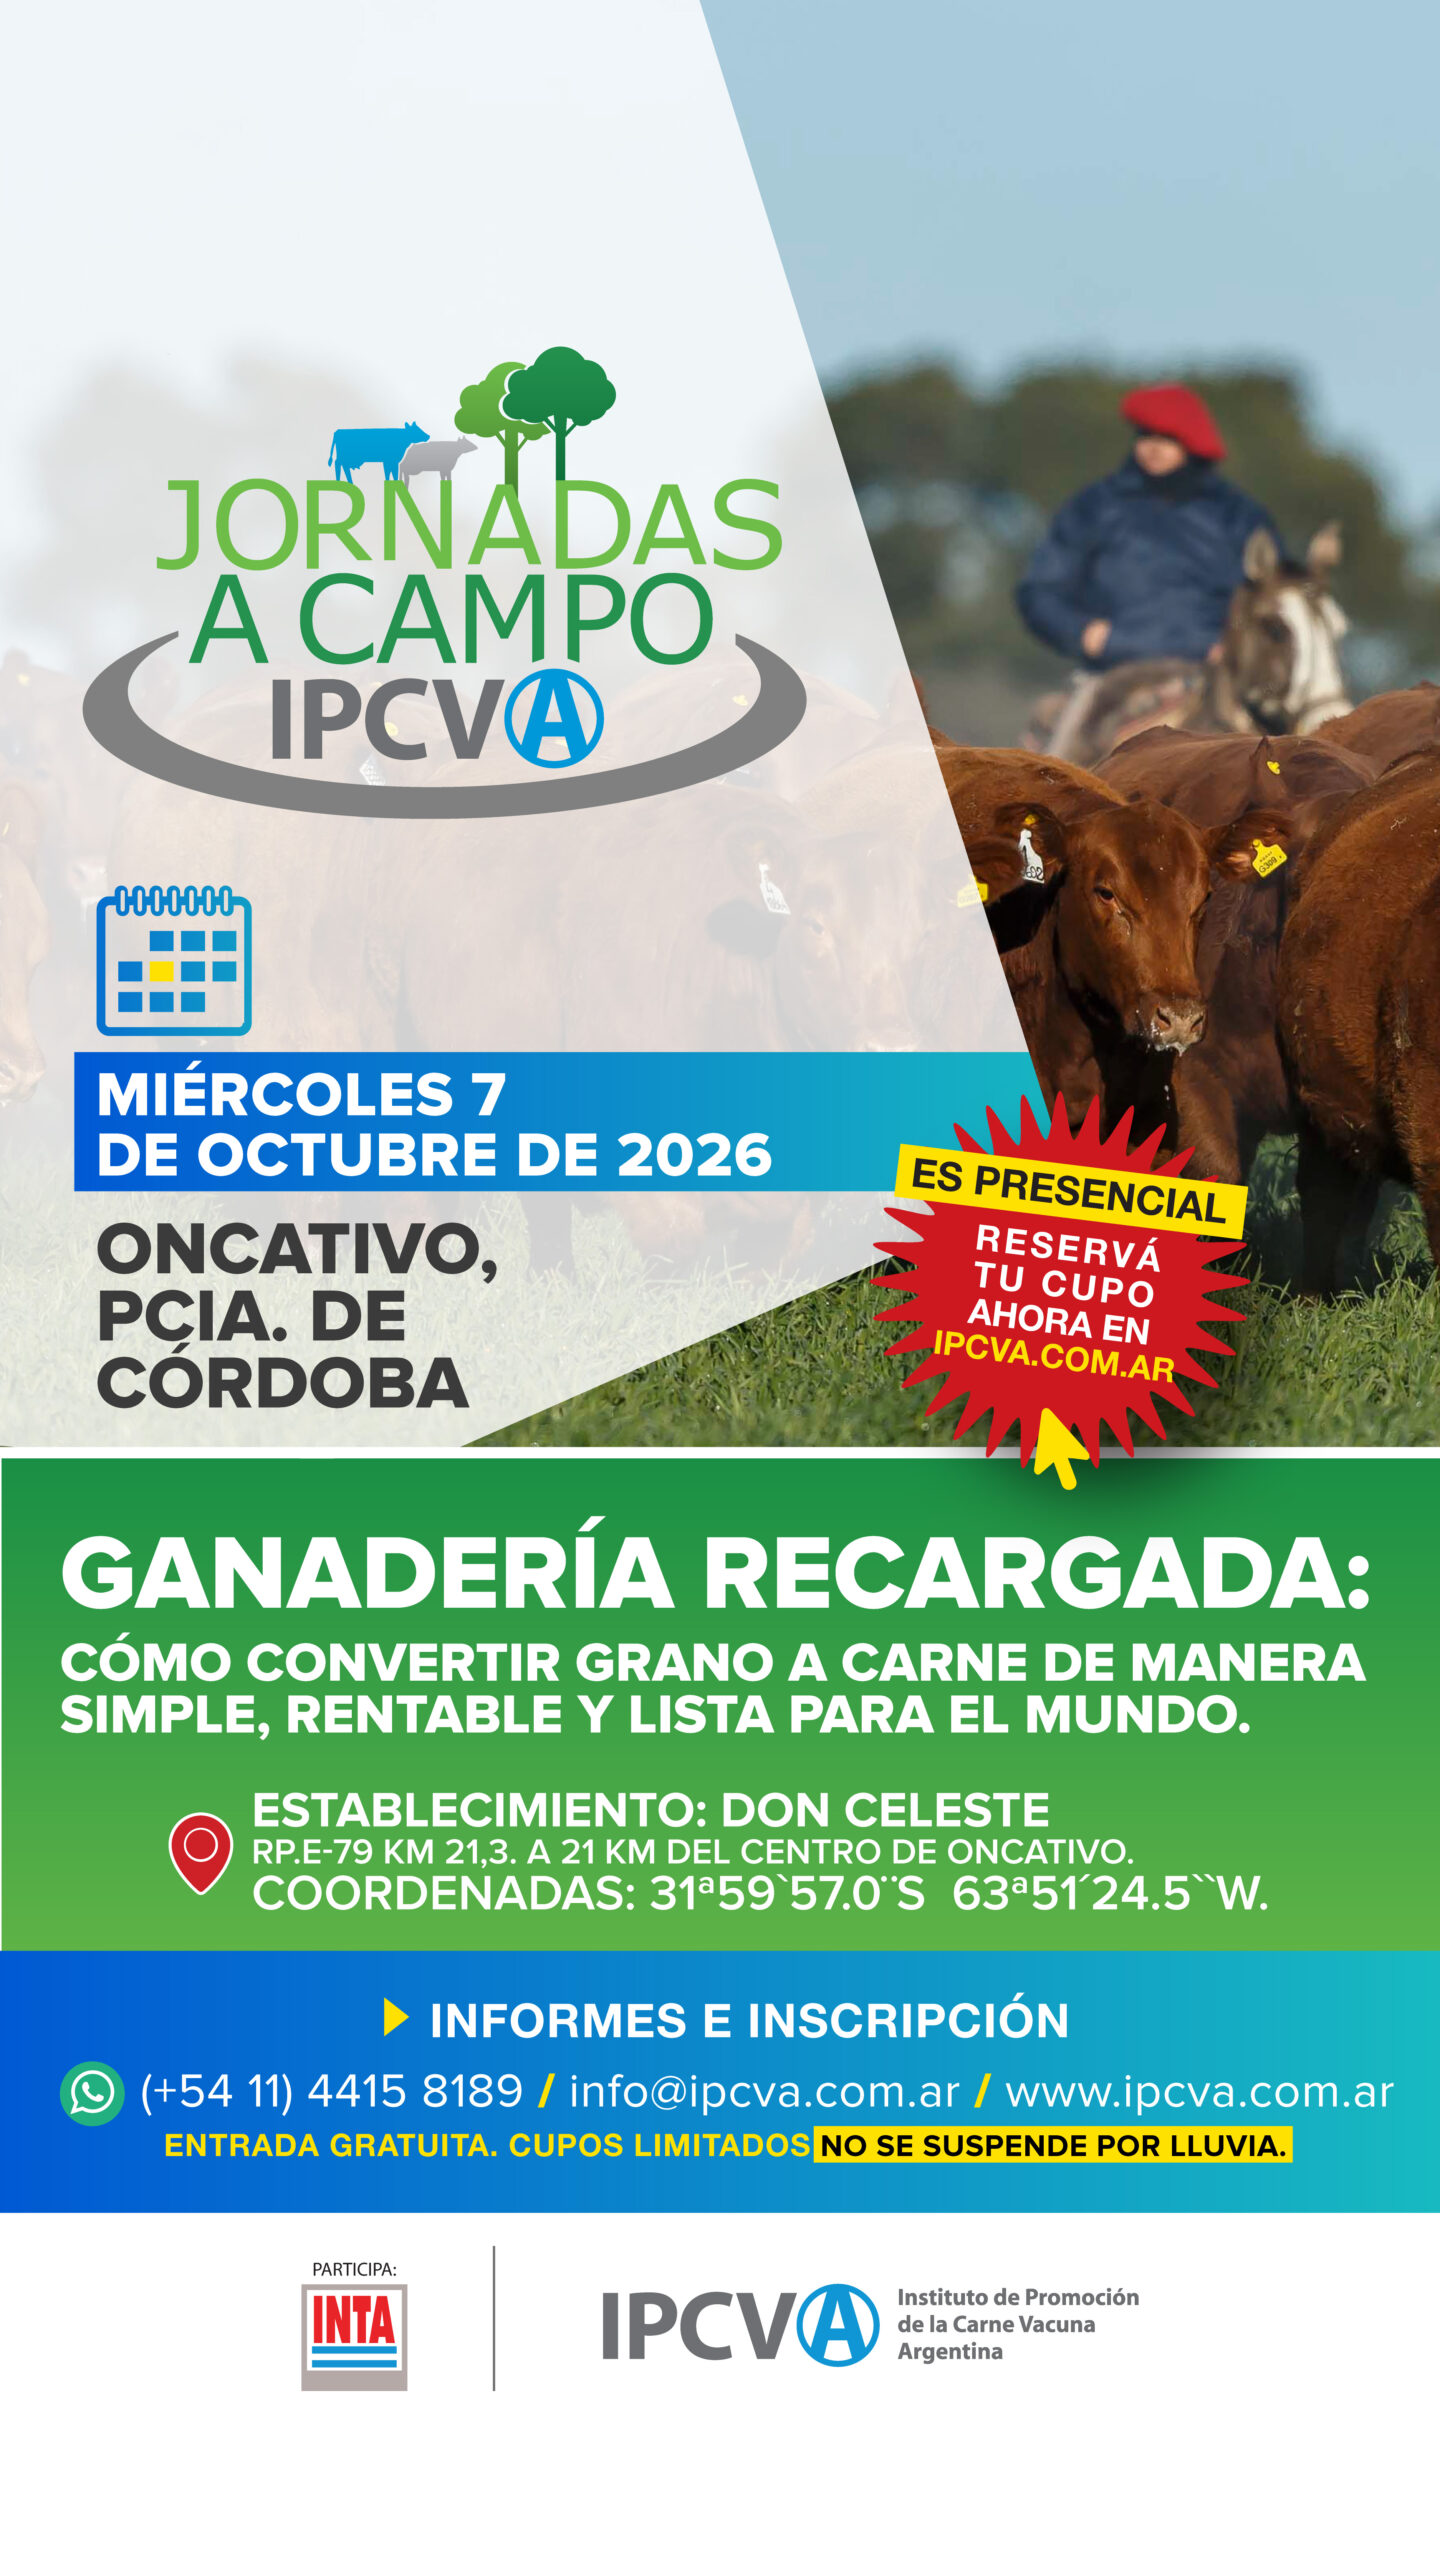
Ganadería Recargada, jornada para transformar grano en carne con eficiencia y rentabilidad: El IPCVA realizará el 7 de octubre en Oncativo, Córdoba, una jornada dedicada a transformar granos en carne con mayor eficiencia y rentabilidad. El encuentro contará con la participación del INTA y estará enfocado en la integración productiva y los mercados internacionales.
Buenos Aires,sábado 26 septiembre (PR/26) — El Instituto de Promoición de la Carne Vacuna Argentina (IPCVA) realizará el próximo 7 de octubre una nueva jornada dedicada a analizar estrategias para convertir granos en carne de manera simple y rentable, con la mirada puesta también en los mercados internacionales.
El encuentro tendrá lugar en el establecimiento Don Celeste, en Oncativo, Córdoba, y contará con la participación especial del INTA.
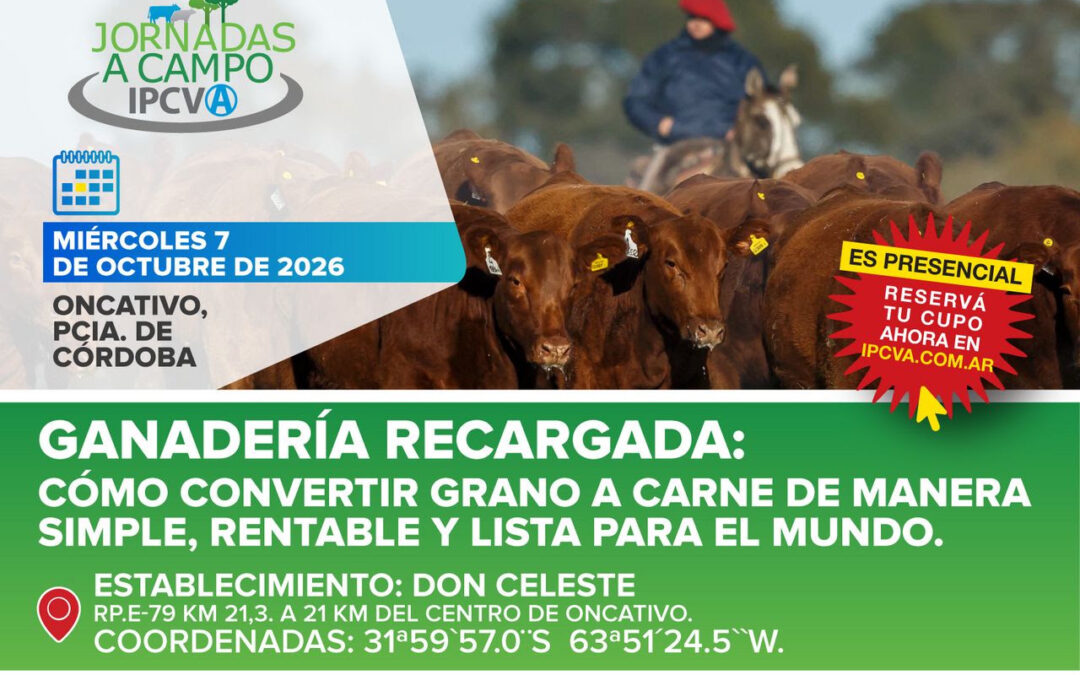
Bajo el lema “Ganadería Recargada: cómo convertir grano en carne de manera simple, rentable y lista para el mundo”, el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) llevará adelante el miércoles 7 de octubre una jornada orientada a productores y actores vinculados con la actividad ganadera.
El encuentro se realizará en el establecimiento Don Celeste, ubicado sobre la Ruta Provincial E-79, kilómetro 21,3, a unos 21 kilómetros del centro de Oncativo, en la provincia de Córdoba.
La propuesta pondrá el foco en uno de los desafíos centrales de los sistemas ganaderos: cómo transformar el grano disponible en kilos de carne de manera eficiente y económicamente sustentable, incorporando herramientas que permitan mejorar los resultados productivos y aprovechar las oportunidades que presenta el mercado.
La jornada es organizada por el IPCVA y contará con la participación especial del INTA, en un espacio pensado para acercar conocimientos y experiencias vinculados con la producción de carne y la búsqueda de sistemas cada vez más eficientes y competitivos.
La elección de Córdoba como escenario también pone el foco en una región donde la producción de granos ofrece oportunidades para agregar valor en origen mediante su transformación en proteína animal.
En ese contexto, “Ganadería Recargada” buscará abordar alternativas que permitan integrar producción agrícola y ganadera, mejorar la eficiencia y generar carne con condiciones para abastecer tanto al mercado interno como a los destinos internacionales.
El encuentro tendrá lugar el miércoles 7 de octubre de 2026, en el establecimiento Don Celeste, RP E-79 km 21,3, Oncativo, Córdoba.
Los interesados pueden encontrar aqui en link de inscripción
Como todas las actividades que realiza el IPCVA, la entrada será libre y gratuita pero con cupos limitados, por lo que se solicita realizar la inscripción previa en www.ipcva.com.ar
• ESTABLECIMIENTO: DON CELESTE
• RP.E-79 Km 21,3. A 21 km del Centro de Oncativo.
• COORDENADAS: 31ª59`57.0¨S 63ª51´24.5«W.
Fuente: IPCVA / Expoagro web
Primicias Rurales
Sep 25, 2026 | Agricultura, Especial, Ganadería, Lechería
Por Manuel Jaramillo – Director general de Fundación Vida Silvestre
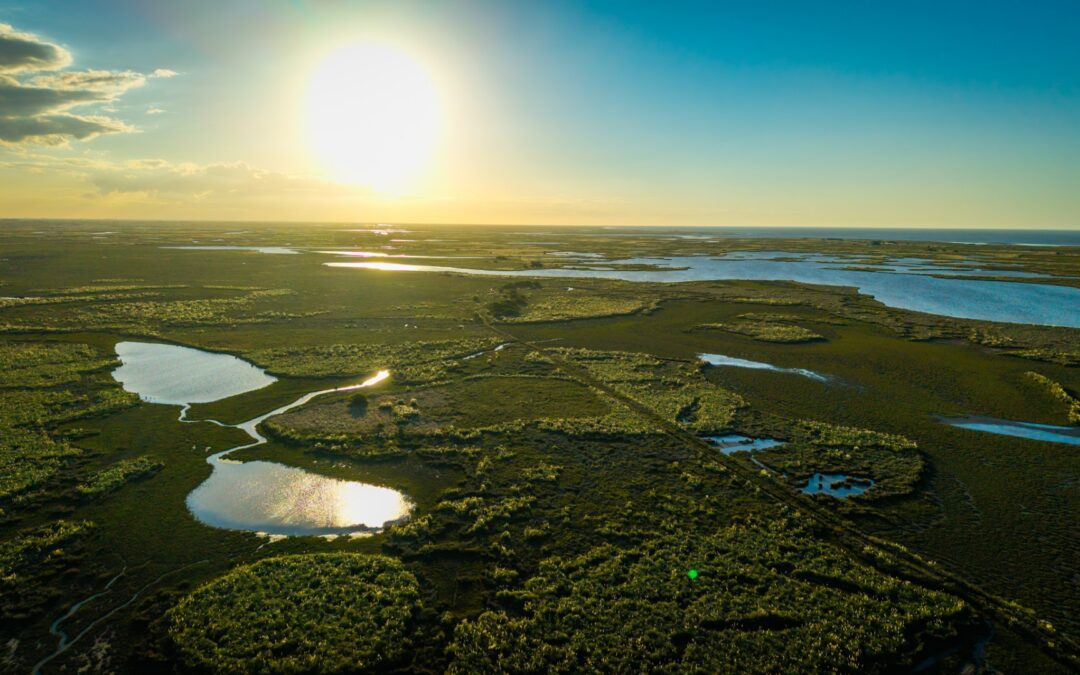
A simple vista, un pastizal puede parecer apenas una extensión de pasto. Detrás de ese paisaje hay un ecosistema en el que predominan los pastos y otras plantas herbáceas, y donde conviven numerosas especies. También cumple funciones fundamentales: provee alimento y forraje, ayuda a regular el agua, conserva los suelos y almacena carbono.
Buenos Aires, viernes 25 de septiembre (PR/26) .- En Argentina, hablar de pastizales es también hablar de territorio. Estos ambientes ocupan cerca de la mitad de nuestro país y sostienen una parte importante de la producción de alimentos, especialmente a través de la ganadería. Las Pampas son el ejemplo más conocido, aunque también están presentes en regiones como Campos y Malezales, el Espinal y el Chaco Húmedo. Son paisajes diferentes, pero todos forman parte de un entramado natural que sostiene especies, actividades productivas y comunidades.
Las Pampas representan alrededor del 60% del área de pastizales de Argentina y albergan especies emblemáticas como el venado de las pampas. A lo largo de las últimas décadas, sin embargo, este paisaje cambió profundamente: alrededor del 80% de los pastizales pampeanos fue transformado para actividades agrícolas y ganaderas, mientras que solo una pequeña proporción se encuentra bajo alguna categoría de protección.
¿Por qué debería importarnos?
Porque lo que sucede en los pastizales también nos afecta directamente. En la Pampa Deprimida y los Bajos Submeridionales, por ejemplo, estos ambientes cumplen un papel importante en la regulación del agua: sus suelos y su vegetación pueden absorber excedentes y ayudar a amortiguar inundaciones. Cuando se degradan o se transforman, los territorios pueden volverse más vulnerables frente a eventos de lluvias intensas.
También son fundamentales para la producción. Los pastizales naturales forman parte de la historia de la ganadería argentina y siguen sosteniendo buena parte de esta actividad. Por eso, el desafío es compatibilizar la producción con la conservación de estos ambientes.
Desde Fundación Vida Silvestre trabajamos junto con productores, comunidades, universidades y otros actores para promover buenas prácticas ganaderas y formas de producción que cuiden los pastizales.
Un paisaje que está cambiando
En las últimas décadas, Argentina perdió más de 3 millones de hectáreas de pastizales naturales, principalmente como consecuencia de cambios en el uso del suelo, la intensificación productiva y manejos inadecuados. Y menos del 4% de los pastizales pampeanos cuenta con protección formal.
Son números difíciles de imaginar. Detrás de ellos hay algo concreto: paisajes que se transforman, especies que pierden su hábitat y procesos naturales que dejan de funcionar de la misma manera.
El venado de las pampas permite dimensionar lo que significa esa transformación. Es una especie emblemática de nuestras llanuras y sus poblaciones quedaron reducidas a determinados sectores del país. En la provincia de Buenos Aires, el Parque Nacional Campos del Tuyú protege uno de los últimos remanentes de pastizales pampeanos y constituye un refugio para esta especie.
Pero proteger al venado implica también conservar el ambiente que necesita para alimentarse, reproducirse y desplazarse. Y ese mismo ambiente sostiene a muchas otras especies y procesos que no siempre vemos.
Quizás ahí esté una de las claves para entender el valor de los pastizales: detrás de un paisaje que puede parecer simple hay un ecosistema del que dependen especies, producción y comunidades.
Una oportunidad para mirar los pastizales
En 2026 tenemos una oportunidad para poner estos paisajes en el centro de la conversación. Las Naciones Unidas declararon este año como el Año Internacional de los Pastizales y los Pastores, una iniciativa coordinada por la FAO para destacar la importancia de estos territorios y de las comunidades que dependen de ellos.
Para Argentina, esta conversación tiene un significado particular. Los pastizales están profundamente ligados a nuestra producción, nuestra historia y nuestros territorios. También sostienen procesos naturales que impactan directamente en la vida de las personas.
Tal vez el primer paso sea sencillo: aprender a mirarlos.
Porque cuando dejamos de ver solamente un campo y empezamos a reconocer un ecosistema, cambia también la pregunta. Ya no se trata solamente de cuánto territorio ocupa un pastizal, sino de qué vida, qué recursos y qué futuro estamos protegiendo cuando decidimos conservarlo.
Primicias Rurales
FUente: Fundación Vida Silvestre
Sep 24, 2026 | Actualidad, Ferias, Exposiciones y Cursos, Ganadería
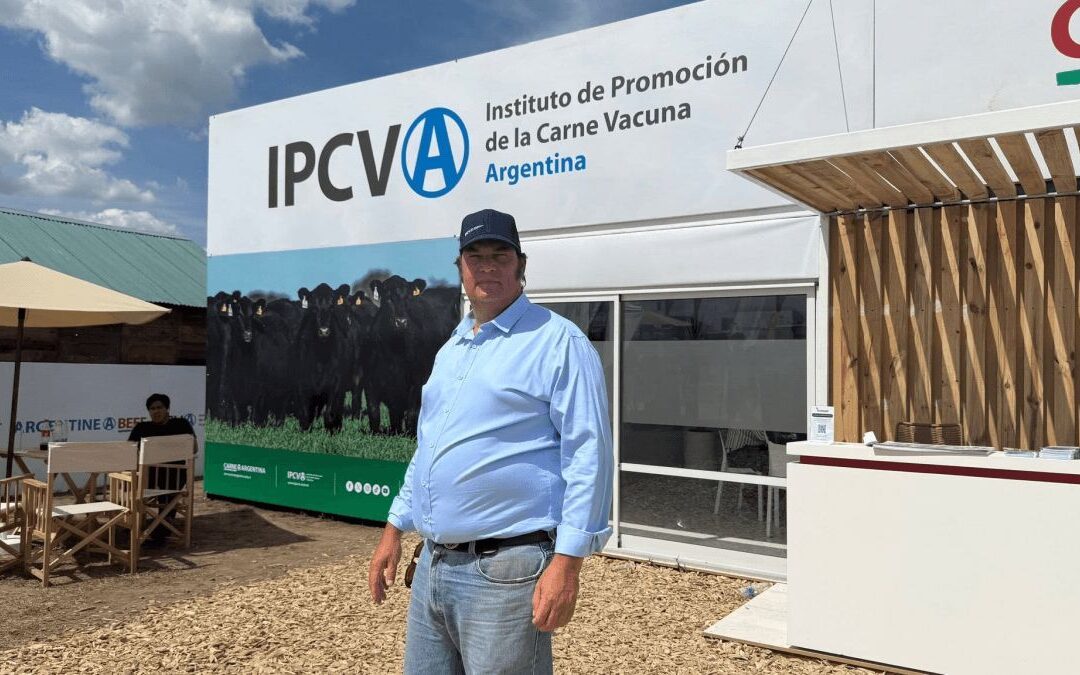
Así lo expresó Georges Breitschmitt, presidente del IPCVA, entidad que acompaña la Semana Angus de Primavera en Cañuelas que reúne lo mejor de la raza hasta mañana 25 de septiembre.
Cañuelas, Buenos Aires, jueves 24 septiembre (PR/26) — Hasta mañana 25 de septiembre, el Centro de Remates y Exposiciones Angus de Cañuelas es escenario de la 47° Exposición Nacional Angus de Primavera y la 26° Exposición del Ternero Angus, una de las principales citas de la raza en el calendario ganadero.
El Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) acompaña nuevamente la Semana Angus de Primavera, edición Banco Provincia, con Expoagro, donde se presenta genética destacada de una raza que tiene una fuerte presencia en el stock bovino argentino.
“Es una raza con cualidades que todos conocemos, pero en este mundo competitivo no nos podemos quedar quietos: hay que seguir mejorando, hay que seguir evolucionando”, sostuvo Georges Breitschmitt, presidente del IPCVA.
En ese sentido, el titular del Instituto destacó la evolución de la ganadería a nivel internacional y el desafío que representa para los productores argentinos.
“Nuestros competidores también están mejorando mucho sus características, muchas veces sobre la base de la genética argentina. Por eso, celebramos poder acompañar este evento de gran importancia, donde se congregan compradores y vendedores y se presenta genética de gran calidad”, señaló.
Y agregó: “Es también una oportunidad para ver hacia dónde vamos. Tenemos que seguir mejorando esa calidad y saber que debemos producir de una manera cada vez más eficiente”.
Durante la Semana Angus de Primavera, las juras, los remates y las palabras de los protagonistas son transmitidos en vivo a través de la plataforma digital de Expoagro, permitiendo seguir las actividades desde distintos puntos del país.
Primicias Rurales
Fuente: Expoagro Web
Sep 23, 2026 | Economía / Economía del Agro, Ganadería, Informes Técnicos
El agotamiento de las cuotas de Brasil y Australia abre un escenario inédito de exclusividad para la carne vacuna nacional. Una brecha comercial de apenas 60 días para colocar hacienda a precios récord.
Rosario, miércoles 23 septiembre (PR/26)– En las próximas semanas, Argentina volvería a ganar un protagonismo central en el mercado chino como uno de sus principales proveedores globales.
El agotamiento total de las cuotas de exportación de Australia y Brasil abre, por tiempo limitado, una oportunidad única para ingresar a China junto a Uruguay, prácticamente sin competencia.
A nivel local, en un contexto de estancamiento generalizado en los valores de faena, la categoría vaca logró desacoplarse del resto y reflejar notables mejoras de precios.
Un desacople de precios impulsado por la hacienda hembra
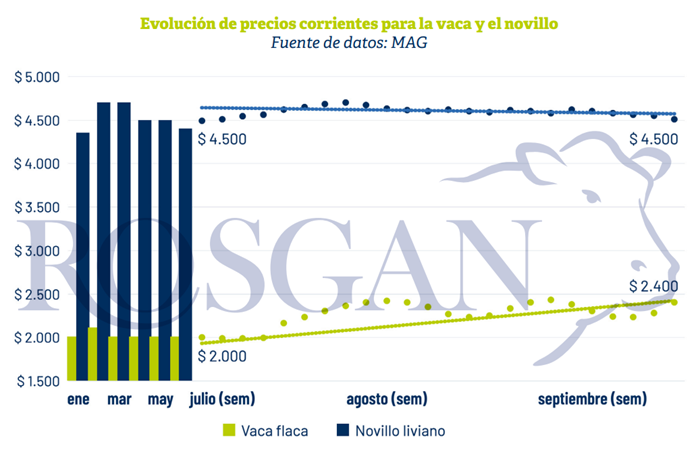
A contramano de los demás renglones, en los últimos dos meses y medio la vaca —tanto gorda como conserva registró fuertes incrementos entre 15% y 20%.
A comienzos de julio, los valores rondaban los $3.000 por kilo para la vaca gorda y $2.000 para la conserva, mientras que hoy alcanzan hasta $3.400 y $2.400 respectivamente. En ese mismo período, el novillo liviano se mantuvo estancado en $4.500 y el pesado en $4.300, mientras que novillitos y vaquillonas sufrieron ligeras caídas de $100.
Si bien la vaca suele registrar aumentos estacionales por la merma de oferta a partir de agosto, se suman otros factores decisivos que profundizarán la tendencia.
Escasez estructural de oferta y menor ritmo de faena
Desde el lado de la oferta, empieza a pesar la escasez estructural de la categoría, pues las remisiones a faena descendieron de forma significativa en lo que va del año.
Según datos oficiales del SENASA, entre enero y agosto el traslado de vacas a faena cayo un 13% interanual, contabilizando 1,6 millones de cabezas frente a 1,84 millones en 2025.
Asimismo, durante las primeras dos semanas de septiembre se remitieron 82.240 cabezas, marcando una contracción interanual del 15% corregida por días operativos.
Precios internacionales en alza ante la retirada de Brasil
Por el lado de la demanda internacional, el mercado de exportación comienza a reactivarse con firmeza, impulsado por la necesidad urgente de China.
Ante el agotamiento del cupo brasileño, los valores de compra en el gigante asiático se han tonificado de manera acelerada durante los últimos días.
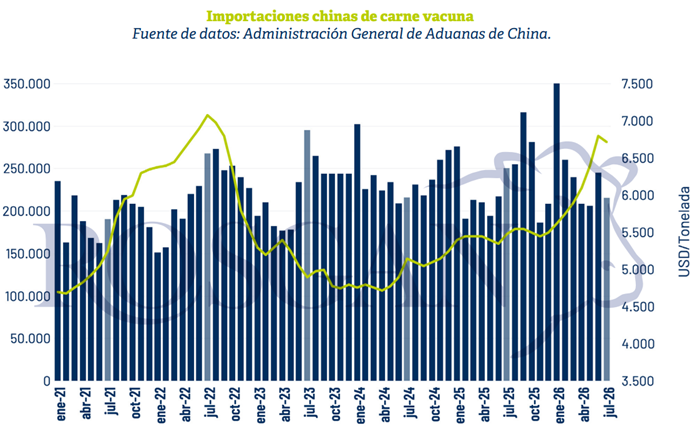
Datos de APEA revelan que la referencia FOB para Garrón y Brazuelo pasó en 15 días de USD 7.500 a USD 7.700 por tonelada, subiendo desde USD 7.200 hace un mes.
Un año atrás China pagaba USD 5.400 por tonelada, lo que representa un sorprendente incremento del 42,5% para el mismo producto y evidencia una altísima dependencia importadora.
Una ventana comercial clave de 60 días
Este nuevo contexto representa un verdadero cambio de escenario para la carne vacuna, el cual podría sostenerse firme mientras Brasil continúe fuera del circuito.
Para Argentina significa la apertura de un canal comercial breve pero sumamente valioso, que no superaría los 60 días de exclusividad casi absoluta.
Hasta julio, la Aduana china mostraba a Brasil como líder con el 58% del mercado (1 millón de toneladas), seguido por Argentina (15%), Australia (12%) y Uruguay (5%).
Sin embargo, los despachos brasileños cayeron 50% en julio a 82.700 toneladas y se desplomaron otro 80% en agosto alcanzando tan solo 16.100 toneladas.
En agosto, las importaciones totales chinas de carnes bajaron a 447.000 toneladas, registrando un descenso del 4% y alcanzando el menor nivel desde fines de 2025.
Caída de stocks y el desafío del tiempo
Las semanas venideras probarán hasta dónde China mantendrá el consumo basado en sus inventarios acumulados durante los primeros meses de este año.
Según FAXCARNE y OIG+, agosto registró la tercera caída consecutiva en las existencias de carne vacuna almacenadas en cámaras refrigeradas chinas.

Aunque Brasil busca alternativas logísticas para extender tiempos de tránsito y adelantar la operatoria, a partir de noviembre la ventana comercial comenzará a cerrarse.
Con el regreso de la competencia brasileña y australiana, Argentina debe acelerar sus pasos para aprovechar al máximo esta oportunidad excepcional.
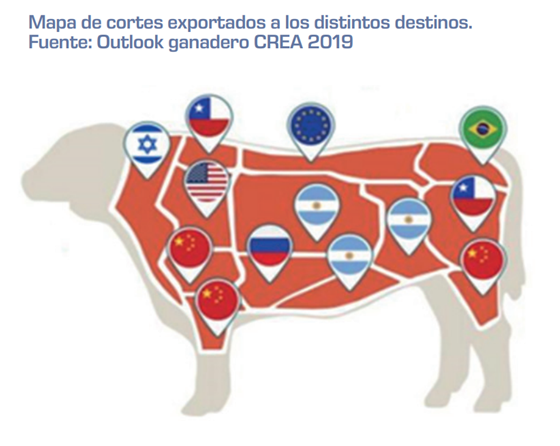
El objetivo supremo no solo es completar volumen, sino avanzar hacia cortes de mayor valor comercial y capturar la máxima renta de este escenario único.
Primicias Rurales
Fuente: Rosgan
Sep 23, 2026 | Actualidad, Economía / Economía del Agro, Ganadería, Opiniones
Con la energía, las tasas municipales y los bajos valores del recupero empujando los números para abajo, y el precio de la carne cayendo en términos reales, el sector frigorífico atraviesa un año en el que, lisa y llanamente, trabaja a pérdida.
Buenos Aires, miércoles 23 de septiembre (PR/26).— Los mayores costos le están pegando de lleno a la competitividad de la industria frigorífica. Y en un momento en que hay menos hacienda disponible, sostener la actividad obliga a revisar, uno por uno, todos los componentes que encarecen la producción.
Un ejemplo bien concreto: los cargos fijos en las facturas de energía. El mayor costo de generación llevó a que esas facturas se duplicaran o hasta triplicaran mes a mes, un golpe que complica la ecuación financiera y le come la liquidez a las empresas.
Desde el sector ya hicimos los planteos correspondientes ante la Secretaría de Energía y CAMMESA. Hasta el momento, sin respuestas.
Un alivio parcial y una deuda pendiente
En la región centro, los gobiernos de Santa Fe, Entre Ríos y Córdoba decidieron financiar los cargos de junio, julio y agosto en 8, 7 y 6 cuotas respectivamente, a una tasa del 15% anual. Una medida que alivia a las empresas y demuestra, de paso, que sí existen herramientas para amortiguar estos aumentos extraordinarios.
Traigo este ejemplo porque desde FIFRA venimos insistiendo en que hay que seguir trabajando sobre todos los costos que afectan la competitividad. Ahí entran las tasas y cargos vinculados a la comercialización de alimentos.

Muchas veces señalamos que, cuando se lleva carne a un municipio, se cobra una tasa de introducción sin que exista, del otro lado, una contraprestación real de servicio.
Un fallo de la Corte Suprema pone el tema sobre la mesa
Hace poco conocimos un fallo de la Corte Suprema de Justicia, después de nada menos que 18 años de litigio, que vuelve a marcar un principio elemental: las tasas municipales deben tener una contraprestación y, cuando no la tienen, son inconstitucionales.
En el caso de las carnes y los alimentos, esto se ve todavía más claro. La mercadería ya circula certificada por un organismo nacional como SENASA. Los municipios pueden controlar el comercio dentro de sus ejidos, sí, pero no tiene sentido duplicar controles sobre los introductores de alimentos y sumarles costos sin que haya, detrás, un servicio concreto.

Son costos innecesarios que hay que corregir si queremos que la industria argentina pueda crecer y competir. No alcanza con discutir el precio de la hacienda o de la carne: también hay que mirar todo lo que pasa alrededor del proceso industrial.
Un año de menos hacienda y menos carne en el mostrador
En lo productivo, seguimos en un año contractivo para la carne vacuna. Lo venimos diciendo desde fines del año pasado, y los datos de cada mes confirman la tendencia.
Algunos indicadores mejoran, como el promedio de peso de faena, pero en cantidad de cabezas vamos a cerrar el año un 10% por debajo del anterior. Estamos, además, muy lejos de los años en que se superaban los 14 millones de cabezas faenadas.

La consecuencia es directa: hay menos carne disponible para el mercado. Y esa menor oferta es la principal explicación de la caída en el consumo de carne vacuna. No hace falta buscar títulos rimbombantes ni explicaciones alternativas: si la producción cae, la disponibilidad cae con ella.
Mientras tanto, la producción y faena porcina siguen creciendo, con precios muy competitivos. Aunque, incluso con el reciente aumento de la soja y el maíz, algunos productores ya empiezan a advertir que se vuelve más difícil sostener la ecuación entre ingresos y costos en las granjas.
Precios planchados y un fin de año con signo de interrogación
En el mostrador, las carnes llevan cinco meses consecutivos sin impactar en la construcción del índice de precios. Los últimos dos meses incluso mostraron un leve retroceso en los precios promedio, según los relevamientos de la Ciudad de Buenos Aires y su posterior validación en el IPC del INDEC.
Creo que esta situación puede repetirse en septiembre, y habrá que esperar para ver si hacia fin de año aparece algún movimiento en el precio de la hacienda. Los valores actuales son los mejores de la serie histórica, pero después de retroceder desde el máximo de marzo, llevan varios meses prácticamente amesetados. En ese mismo período, la inflación acumulada rondó el 10%, así que el precio real de la hacienda se fue deteriorando.
Por nuestros análisis, y el trabajo que hacemos junto con nuestros consultores, creemos que hacia fin de año puede aparecer un movimiento de precios. Lo pensamos como una recuperación y no necesariamente como un aumento, porque no esperamos que la hacienda vuelva al techo de marzo. El desafío para lo que resta del año va a seguir siendo el mismo: mejorar la competitividad.
La cuenta que todavía no cierra: el recupero
También tenemos pendiente resolver la ecuación de los recuperos: hoy sus valores no alcanzan para cubrir el costo de la faena. Algunos analistas estiman ese quebranto en $200 por kilo, lo que representa apenas un 0,02% del valor del kilo de la media res ($10.595 en agosto, según el IPCVA): insignificante en esa comparación, pero millonario si se lo multiplica por la producción de todo un mes.
Ese costo tiene que trasladarse al precio de la carne cuando la industria abastece al mercado, o debe asumirlo el matarife que contrata el servicio de faena. Si no, va a terminar disimulándose con evasiones de todo tipo —comercial, fiscal y laboral—, algo que no le sirve ni al sistema cárnico ni al Estado.

La suba de costos y tasas, la caída en términos reales del precio de la carne, y los bajos valores del recupero hacen que, hoy, la industria trabaje a pérdida.
Si no se mejora la competitividad y la rentabilidad del sector, los problemas se van a agravar. Por eso hacen falta controles efectivos, reglas claras y evitar la competencia desleal entre frigoríficos. No se trata solamente de defender una actividad económica: se trata de cuidar la salud de los consumidores, preservar el empleo y construir una industria frigorífica competitiva y sostenible.
Primicias Rurales
Fuente: FIFRA
Sep 22, 2026 | Especial, Ganadería
La relación entre el precio de la hacienda y el valor de los principales insumos se mantiene en niveles favorables para la producción. La mayor disponibilidad de alimento impulsa recrías más largas, animales más pesados y una menor faena, mientras las exportaciones encuentran nuevas oportunidades en los mercados internacionales.
Por Ignacio Iriarte para Fifra
Buenos Aires, martes 22 de septiembre (PR/26) — La ganadería argentina atraviesa una etapa en la que, pese a la caída de los precios reales del ganado registrada durante los últimos seis meses, la ecuación productiva mantiene señales favorables.
El dato central no está solamente en cuánto vale el novillo, sino en cuánto alimento, pasto o tecnología productiva puede comprarse con ese kilo de carne.
En otras palabras, el novillo perdió valor frente a la inflación, pero conserva un poder de compra elevado frente a varios de los costos que enfrenta el productor. Esta relación ayuda a explicar buena parte de los cambios que se están observando en la producción y en la composición de la faena.
Más kilos de maíz por cada kilo de novillo
Uno de los indicadores más representativos es la relación entre el precio del novillo y el del maíz. Durante los últimos diez años, para agosto, esa relación promedió 10,9 kilos de maíz por cada kilo de novillo.
Actualmente, en cambio, un kilo de novillo permite adquirir alrededor de 16 kilos de maíz. Se trata de una relación considerablemente superior al promedio de la última década, aunque todavía por debajo del máximo de los últimos 25 años: en 2015, un kilo de novillo llegó a equivaler a 20 kilos de maíz.
La comparación permite dimensionar el cambio. El productor que vende un kilo de novillo necesita hoy una cantidad relativamente menor de kilos de carne para financiar una determinada cantidad de alimento.
Este fenómeno resulta particularmente importante para los sistemas de recría, terminación y feedlot, porque mejora la relación entre el valor del animal y el costo de agregarle kilos.
También baja el costo de producir forraje
La ventaja no se limita al maíz. Los costos de implantación y producción de recursos forrajeros también representan una menor cantidad de kilos de novillo que en años anteriores.
Una hectárea de pradera, que entre 2018 y 2025 tuvo en agosto un costo promedio equivalente a unos 234 kilos de novillo, actualmente demanda alrededor de 118 kilos. Es decir, aproximadamente la mitad.
Una tendencia similar aparece en los verdeos de invierno. El costo actual se ubica en torno a 74 kilos de novillo por hectárea, contra un promedio de 140 kilos en los últimos años.
En el caso del silaje de maíz —considerando implantación y confección—, el costo actual equivale a unos 440 kilos de novillo, frente a un promedio de 750 kilos para agosto durante los últimos ocho años.
Estos indicadores no significan necesariamente que los costos nominales hayan caído en todos los casos. Lo que muestran es otra cosa: medidos en kilos de hacienda, los recursos necesarios para producir carne se abarataron significativamente.
Una ecuación que incentiva a producir más kilos
La consecuencia de esta relación de precios empieza a verse en el comportamiento de los productores.
Con una alimentación relativamente barata respecto del valor del ganado, se vuelve más conveniente mantener los animales durante más tiempo, incrementar la recría, utilizar suplementación y prolongar la terminación antes de enviarlos a faena.
Esto ayuda a explicar un fenómeno particularmente visible durante este año: se faenan menos animales, pero cada animal aporta más kilos de carne.
Durante los primeros siete meses del año, la faena fue aproximadamente 10% inferior a la del mismo período del año pasado. La estimación para 2026 apunta a una faena cercana a 12,2 millones de cabezas, alrededor de 1,4 millones menos que en 2025.
Sin embargo, la caída de la producción de carne sería bastante menor.
Menos cabezas, pero más pesadas
El incremento del peso de faena funciona como un amortiguador frente a la menor cantidad de animales enviados a los frigoríficos.
En julio, el peso medio de la res alcanzó los 244 kilos, unos 12 kilos por encima del mismo mes de 2025 y 14 kilos más que en julio de 2024.
La explicación combina varios factores. Por un lado, la buena relación entre el precio de la carne y el costo de alimentación permite extender las recrías y las terminaciones. Por otro, se observa una mayor suplementación y una permanencia más prolongada de los animales en los corrales.
También cambió la composición de la faena: hay menos vacas y una mayor participación de novillos, y esa modificación también contribuye a elevar el peso promedio.
De esta manera, la producción de carne en 2026 se ubicaría alrededor de 2,9 millones de toneladas, una baja cercana al 7% respecto del año pasado. La diferencia entre esa caída y la disminución de la faena muestra el efecto que está teniendo el mayor peso de los animales.
La menor faena de hembras, un dato a seguir
Otro indicador relevante es la participación de las hembras en la faena.
En julio representaron el 44,3% del total, seis décimas por debajo del promedio de los últimos 25 años para ese mes. Para agosto, la estimación se ubica en 42,8%, el nivel más bajo de los últimos diez años para ese mes.
La menor participación de hembras merece especial atención porque puede asociarse con una mayor retención de vientres dentro del rodeo. Si esta tendencia se sostiene y se combina con una buena producción de terneros, podría contribuir a una recuperación futura de las existencias.
De todos modos, la proporción de hembras en la faena es sólo uno de los indicadores necesarios para determinar la evolución del stock ganadero. Para conocer el resultado final también deben considerarse los nacimientos, las pérdidas y los movimientos de animales.
El consumo interno se mantiene relativamente estable
Mientras la oferta de carne disminuye, el consumo interno no muestra una contracción de magnitud equivalente. La estimación para todo 2026 ubica la ingesta de carne vacuna en torno a 42-44 kilos por habitante.
En el mostrador, los valores se mantienen relativamente estables desde hace aproximadamente cuatro meses, con un promedio cercano a $19.500 por kilo, considerando los principales cortes.
La estabilidad de los precios minoristas constituye un elemento relevante en un contexto en el que la oferta total de carne vacuna es menor. El comportamiento futuro dependerá, entre otros factores, de la evolución de los ingresos de los consumidores, los precios relativos frente a otras carnes y la disponibilidad de hacienda.
El frente exportador vuelve a ganar protagonismo
El escenario internacional aparece como otro de los factores que pueden sostener la ecuación ganadera.
Para los últimos meses del año se observan buenas perspectivas en Europa y China. En el mercado europeo, las oportunidades estarían vinculadas con una menor participación de Brasil, mientras que en China incidiría el agotamiento de determinadas cuotas de Australia y Brasil.
Estados Unidos presenta un escenario diferente, con oportunidades pero también interrogantes. Entre ellos aparece el efecto que podría tener sobre Argentina la cuota adicional de 300.000 toneladas de carne picada anunciada por Donald Trump, así como la eventual renovación de la denominada «extra cuota» de 80.000 toneladas anuales que Argentina está aprovechando durante 2026.
Con este escenario, las exportaciones argentinas de carne vacuna podrían cerrar el año en torno a 940.000 toneladas.
Precios internacionales todavía elevados
El comportamiento de los valores de exportación también aporta una señal favorable. Los precios FOB registrados en julio fueron 28% superiores a los de igual mes del año pasado.
Aunque el mercado internacional atraviesa una etapa de corrección de los precios de la carne, la demanda esperada para septiembre-diciembre, especialmente desde China y Europa, podría contribuir a sostener los valores argentinos.
Esto es importante porque la rentabilidad de la cadena no depende exclusivamente del precio que recibe el productor por el kilo de novillo. También intervienen los costos de alimentación, la duración de la recría y terminación, el peso final del animal, el precio de los subproductos y las condiciones del mercado interno y externo.
Una ganadería que produce menos animales, pero más carne por cabeza
Los principales indicadores muestran, en conjunto, un cambio en la dinámica del negocio ganadero.
La menor faena refleja una menor disponibilidad de animales terminados, pero el aumento del peso promedio evita que la producción de carne caiga en la misma proporción. Al mismo tiempo, la favorable relación entre el precio del novillo y el costo de la alimentación genera incentivos para agregar más kilos antes de la venta.
El resultado es una ecuación que puede sintetizarse de manera sencilla: menos animales enviados a faena, más kilos por animal y una oferta de carne que cae menos que la cantidad de cabezas.
La evolución de los próximos meses dependerá de cuánto tiempo pueda sostenerse esta relación entre el precio de la hacienda y sus costos. Si el poder de compra del novillo continúa siendo elevado, el productor tendrá incentivos para seguir reteniendo animales y aumentar su peso.
Si, además, se mantienen las oportunidades de exportación y los precios internacionales, la cadena podría transitar hacia una etapa en la que la eficiencia productiva y los kilos producidos por animal tengan un papel cada vez más importante.
Primicias Rurales
Fuente: Ignacio Iriarte – FIFRA