Sep 23, 2026 | Actualidad, Agricultura, Informes Técnicos
El sector agroindustrial argentino inicia una nueva campaña gruesa con optimismo, estimando una producción de 157,9 millones de toneladas y un incremento sustancial en el valor de las exportaciones y del producto bruto.
Buenos Aires, miércoles 23 septiembre (PR/26) — La campaña agrícola 2026/27 se proyecta con un potencial productivo de 157,9 millones de toneladas, lo que representa un incremento del 0,5 % en comparación con el ciclo previo.
Durante el lanzamiento oficial realizado por la Bolsa de Cereales de Buenos Aires, se destacó que la Argentina se encuentra ante la oportunidad de consolidar los niveles más altos de su historia productiva.
Este volumen estimado refleja la capacidad de resiliencia y el empuje de toda la cadena agroindustrial, aunque su consolidación final estará sujeta a la evolución climática y a las decisiones que adopten los productores en los próximos meses.
Impacto económico, divisas y exportaciones
El crecimiento de la campaña no solo se traduce en volumen físico, sino también en un mayor valor agregado y generación de divisas para el país. Las proyecciones económicas indican que el Producto Bruto Agroindustrial alcanzará los US$ 54.297 millones, marcando una suba del 5,9 % frente al período anterior.
Asimismo, se estiman exportaciones por US$ 41.497 millones, lo que representa un crecimiento interanual del 6,9 %, demostrando que la producción se sostiene mientras su aporte económico se amplía significativamente.
Distribución de cultivos y superficie sembrada
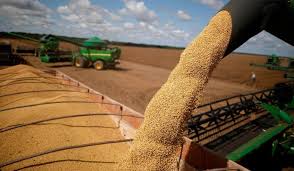
La superficie total estimada para el nuevo ciclo abarca 37.020.000 hectáreas, con variaciones específicas según cada grano. La soja liderará la participación al concentrar el 46 % de la superficie y alcanzar una producción de 53,6 millones de toneladas, con un crecimiento del 7 %.
Por su parte, el maíz ocupará el 23 % del área con una cosecha estimada en 66 millones de toneladas, registrando una suba del 3,1 %.
En cuanto a los cultivos de invierno, el trigo alcanzará 23,4 millones de toneladas y la cebada se ubicará en 5 millones de toneladas, experimentando correcciones a la baja en sus volúmenes, mientras que el girasol y el sorgo completarán la cobertura con 7 millones y 2,85 millones de toneladas, respectivamente.
Reducción de retenciones y agenda de competitividad
El inicio de este ciclo productivo está marcado por un escenario de menores derechos de exportación, una medida celebrada por el sector como una señal positiva para alentar la inversión.
Sin embargo, las autoridades de la Bolsa señalaron que es fundamental continuar avanzando hacia una progresiva eliminación de la presión tributaria.
Para sostener el crecimiento, plantearon una agenda estratégica centrada en mejoras de infraestructura y logística, mayor financiamiento, acceso a mercados, simplificación tributaria y regulatoria, innovación, propiedad intelectual y absoluta previsibilidad para las inversiones.
Primicias Rurales
Fuente: Bolsa de Cereales de Buenos Aires
Sep 23, 2026 | Actualidad, Economía / Economía del Agro, Ganadería, Opiniones
Con la energía, las tasas municipales y los bajos valores del recupero empujando los números para abajo, y el precio de la carne cayendo en términos reales, el sector frigorífico atraviesa un año en el que, lisa y llanamente, trabaja a pérdida.
Buenos Aires, miércoles 23 de septiembre (PR/26).— Los mayores costos le están pegando de lleno a la competitividad de la industria frigorífica. Y en un momento en que hay menos hacienda disponible, sostener la actividad obliga a revisar, uno por uno, todos los componentes que encarecen la producción.
Un ejemplo bien concreto: los cargos fijos en las facturas de energía. El mayor costo de generación llevó a que esas facturas se duplicaran o hasta triplicaran mes a mes, un golpe que complica la ecuación financiera y le come la liquidez a las empresas.
Desde el sector ya hicimos los planteos correspondientes ante la Secretaría de Energía y CAMMESA. Hasta el momento, sin respuestas.
Un alivio parcial y una deuda pendiente
En la región centro, los gobiernos de Santa Fe, Entre Ríos y Córdoba decidieron financiar los cargos de junio, julio y agosto en 8, 7 y 6 cuotas respectivamente, a una tasa del 15% anual. Una medida que alivia a las empresas y demuestra, de paso, que sí existen herramientas para amortiguar estos aumentos extraordinarios.
Traigo este ejemplo porque desde FIFRA venimos insistiendo en que hay que seguir trabajando sobre todos los costos que afectan la competitividad. Ahí entran las tasas y cargos vinculados a la comercialización de alimentos.

Muchas veces señalamos que, cuando se lleva carne a un municipio, se cobra una tasa de introducción sin que exista, del otro lado, una contraprestación real de servicio.
Un fallo de la Corte Suprema pone el tema sobre la mesa
Hace poco conocimos un fallo de la Corte Suprema de Justicia, después de nada menos que 18 años de litigio, que vuelve a marcar un principio elemental: las tasas municipales deben tener una contraprestación y, cuando no la tienen, son inconstitucionales.
En el caso de las carnes y los alimentos, esto se ve todavía más claro. La mercadería ya circula certificada por un organismo nacional como SENASA. Los municipios pueden controlar el comercio dentro de sus ejidos, sí, pero no tiene sentido duplicar controles sobre los introductores de alimentos y sumarles costos sin que haya, detrás, un servicio concreto.

Son costos innecesarios que hay que corregir si queremos que la industria argentina pueda crecer y competir. No alcanza con discutir el precio de la hacienda o de la carne: también hay que mirar todo lo que pasa alrededor del proceso industrial.
Un año de menos hacienda y menos carne en el mostrador
En lo productivo, seguimos en un año contractivo para la carne vacuna. Lo venimos diciendo desde fines del año pasado, y los datos de cada mes confirman la tendencia.
Algunos indicadores mejoran, como el promedio de peso de faena, pero en cantidad de cabezas vamos a cerrar el año un 10% por debajo del anterior. Estamos, además, muy lejos de los años en que se superaban los 14 millones de cabezas faenadas.

La consecuencia es directa: hay menos carne disponible para el mercado. Y esa menor oferta es la principal explicación de la caída en el consumo de carne vacuna. No hace falta buscar títulos rimbombantes ni explicaciones alternativas: si la producción cae, la disponibilidad cae con ella.
Mientras tanto, la producción y faena porcina siguen creciendo, con precios muy competitivos. Aunque, incluso con el reciente aumento de la soja y el maíz, algunos productores ya empiezan a advertir que se vuelve más difícil sostener la ecuación entre ingresos y costos en las granjas.
Precios planchados y un fin de año con signo de interrogación
En el mostrador, las carnes llevan cinco meses consecutivos sin impactar en la construcción del índice de precios. Los últimos dos meses incluso mostraron un leve retroceso en los precios promedio, según los relevamientos de la Ciudad de Buenos Aires y su posterior validación en el IPC del INDEC.
Creo que esta situación puede repetirse en septiembre, y habrá que esperar para ver si hacia fin de año aparece algún movimiento en el precio de la hacienda. Los valores actuales son los mejores de la serie histórica, pero después de retroceder desde el máximo de marzo, llevan varios meses prácticamente amesetados. En ese mismo período, la inflación acumulada rondó el 10%, así que el precio real de la hacienda se fue deteriorando.
Por nuestros análisis, y el trabajo que hacemos junto con nuestros consultores, creemos que hacia fin de año puede aparecer un movimiento de precios. Lo pensamos como una recuperación y no necesariamente como un aumento, porque no esperamos que la hacienda vuelva al techo de marzo. El desafío para lo que resta del año va a seguir siendo el mismo: mejorar la competitividad.
La cuenta que todavía no cierra: el recupero
También tenemos pendiente resolver la ecuación de los recuperos: hoy sus valores no alcanzan para cubrir el costo de la faena. Algunos analistas estiman ese quebranto en $200 por kilo, lo que representa apenas un 0,02% del valor del kilo de la media res ($10.595 en agosto, según el IPCVA): insignificante en esa comparación, pero millonario si se lo multiplica por la producción de todo un mes.
Ese costo tiene que trasladarse al precio de la carne cuando la industria abastece al mercado, o debe asumirlo el matarife que contrata el servicio de faena. Si no, va a terminar disimulándose con evasiones de todo tipo —comercial, fiscal y laboral—, algo que no le sirve ni al sistema cárnico ni al Estado.

La suba de costos y tasas, la caída en términos reales del precio de la carne, y los bajos valores del recupero hacen que, hoy, la industria trabaje a pérdida.
Si no se mejora la competitividad y la rentabilidad del sector, los problemas se van a agravar. Por eso hacen falta controles efectivos, reglas claras y evitar la competencia desleal entre frigoríficos. No se trata solamente de defender una actividad económica: se trata de cuidar la salud de los consumidores, preservar el empleo y construir una industria frigorífica competitiva y sostenible.
Primicias Rurales
Fuente: FIFRA
Sep 23, 2026 | Actualidad, Especial
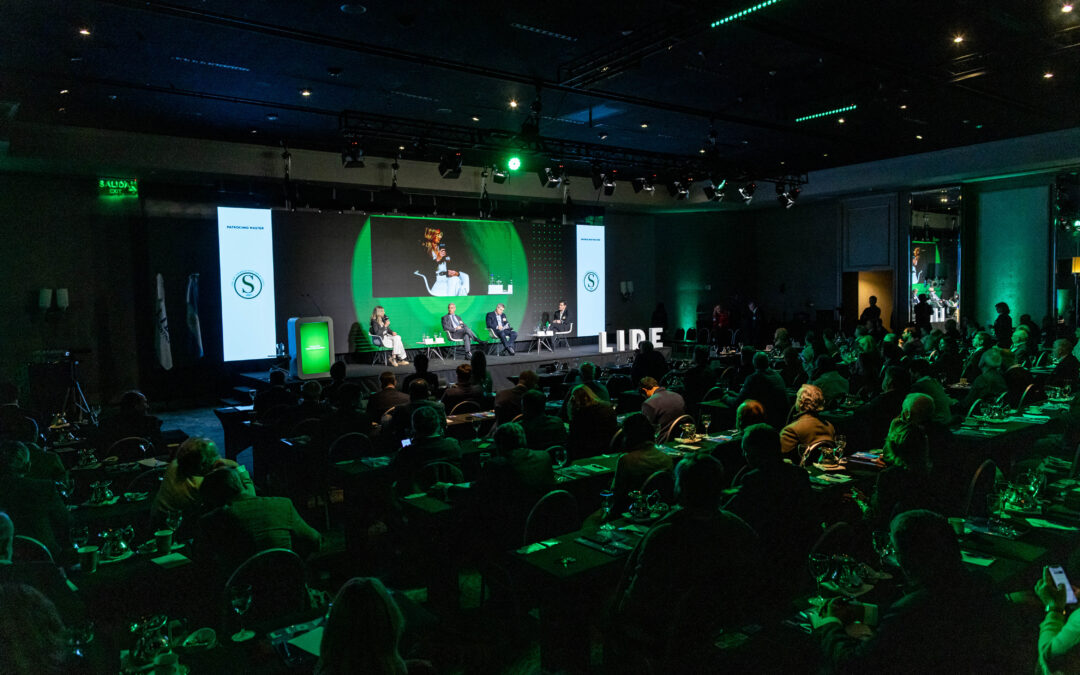
La tecnología transforma el modo de producir, gestionar y comercializar y abre nuevas oportunidades para el agro. El desafío es traducir la información generada por esas herramientas en mejores decisiones en términos de productividad, eficiencia y crecimiento.
Buenos Aires, miércoles 23 de septiembre (PR/26) .- El sector agroindustrial atraviesa una transformación en la que los datos y la tecnología ocupan un lugar cada vez más relevante. Sin embargo, disponer de más información no implica necesariamente producir mejor, reducir costos o generar nuevos negocios: el verdadero salto de competitividad empieza cuando esos datos se integran a los procesos y se convierten en decisiones capaces de generar resultados.
Para Laura Loizeau, presidenta de LIDE Agronegocios, “el dato por sí solo no genera valor: el desafío es contar con información confiable e integrada y convertirla en decisiones que mejoren productividad, reduzcan costos, gestionen riesgos o abran nuevas oportunidades de negocio”. En ese sentido, resaltó que “la pregunta debe empezar por el problema, no por la tecnología”.
La discusión adquiere especial relevancia en un sector en el cual la competitividad depende cada vez más de múltiples variables: productividad, acceso a mercados, gestión de riesgos, financiamiento y capacidad de adaptarse rápidamente a nuevos escenarios.
En este contexto, la tecnología puede ser un habilitador, pero no constituye un objetivo en sí mismo: puede contribuir a producir mejor y usar los recursos eficientemente, anticipar riesgos, mejorar la trazabilidad y responder a mercados más exigentes. Pero para que ese potencial se traduzca en competitividad, debe estar conectado con una necesidad concreta del negocio.
“Estamos viendo un pasaje de soluciones aisladas y pilotos hacia una necesidad mucho mayor de integrar datos, procesos y decisiones”, manifestó Loizeau. “Las empresas empiezan a exigir retorno económico, interoperabilidad y soluciones que puedan incorporarse realmente a la operación”, agregó.
El cambio, además, excede la etapa productiva, ya que los datos empiezan a incidir en cada vez más decisiones. “Está cambiando mucho más que la forma de producir: los datos empiezan a influir en cómo se gestiona, cómo se financia, cómo se comercializa y cómo se relacionan los distintos actores de la cadena”, comentó. Y agregó: “Ahí aparece una oportunidad enorme para generar y capturar nuevo valor”.
De incorporar tecnología a transformar el negocio
Para Loizeau, una de las claves está en modificar el punto de partida de la conversación. En lugar de comenzar por las herramientas disponibles, el foco debería estar puesto en los problemas a resolver y en el valor que se pretende generar.
“Me interesa que discutamos qué problemas reales queremos resolver, qué valor económico estamos generando y quién captura ese valor, y también qué condiciones necesitamos —datos, integración, colaboración y escala— para pasar de pilotos interesantes a impacto concreto”, planteó.
Desde esta perspectiva, innovar tampoco significa necesariamente incorporar una nueva tecnología. Puede implicar desarrollar un modelo de negocios diferente, modificar un proceso operativo, acceder a nuevos mercados o encontrar nuevas formas de generar valor.
“Innovación no es solamente tecnología: innovación es hacer algo nuevo o hacer las cosas mejor”, aseguró la presidente de LIDE Agronegocios.
Estas cuestiones serán parte del debate en el XV Fórum Nacional de Agronegocios de LIDE Argentina, a realizarse el jueves 24 de septiembre en la Ciudad Autónoma de Buenos Aires, bajo el lema “El Nuevo Poder del Agro Argentino”. El encuentro abordará, desde distintas perspectivas del liderazgo empresarial, los desafíos de productividad, innovación y competitividad que enfrenta el sector agroindustrial.
Sobre LIDE Argentina
LIDE Argentina es una organización que conecta a líderes de las empresas más grandes del país. Ofrece contenidos de excelencia y oportunidades de relacionamiento en eventos y actividades de alta calidad. Su objetivo es fomentar el desarrollo económico y social de Argentina.
Primicias Rurales
Fuente: LIDE