Nov 20, 2026 | Actualidad, Economía / Economía del Agro
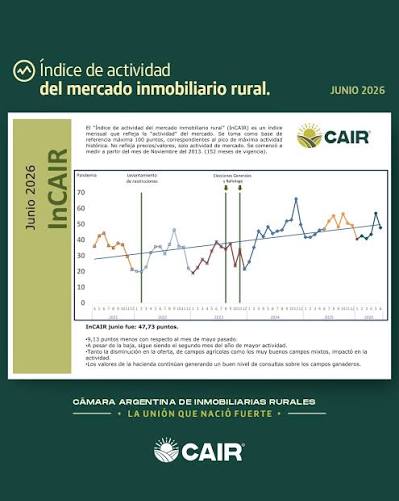
El índice elaborado por la Cámara Argentina de Inmobiliarias Rurales registró 49,72 puntos, un descenso del 8,4% frente a septiembre
Buenos Aires, viernes 20 noviembre (PR/26)– La Cámara Argentina de Inmobiliarias Rurales (CAIR) dio a conocer el Índice de Actividad del Mercado Inmobiliario Rural (InCAIR) correspondiente a octubre de 2026. El indicador se ubicó en 49,72 puntos y mostró una retracción respecto del mes anterior.
De acuerdo con el informe, la actividad disminuyó un 8,4% en comparación con septiembre. La entidad señaló que el movimiento del mercado se desaceleró levemente, en un contexto atravesado por algunos factores de incertidumbre política y económica que influyeron sobre las decisiones y consultas de los participantes.
A ese escenario se sumaron las condiciones climáticas. Las lluvias registradas durante octubre limitaron las visitas a establecimientos rurales en distintas zonas del país, una dificultad que también incidió en el ritmo de la actividad inmobiliaria.
Qué mide el InCAIR
El InCAIR busca reflejar la evolución de la actividad del mercado inmobiliario rural en todo el territorio nacional. La CAIR aclara que no se trata de un índice de precios ni de una referencia sobre el valor de los campos, sino de un indicador del nivel de movimiento del sector.
El indicador comenzó a elaborarse en noviembre de 2013 y se construye a partir de distintas variables vinculadas con la oferta, la demanda y las operaciones del mercado. De esta manera, procura ofrecer una mirada amplia sobre el comportamiento de la actividad inmobiliaria rural.
Las variables que integran el indicador
Entre los principales componentes del InCAIR se encuentran los resultados de la encuesta mensual de actividad que la entidad realiza entre sus socios distribuidos en todo el país. También se considera la cantidad de avisos publicitarios de campos en venta o alquiler publicados en los principales medios gráficos de alcance nacional.
El cálculo incorpora, además, la cantidad de anunciantes presentes en el sitio web de la Cámara y las operaciones rurales concretadas durante el período analizado. Estos datos permiten observar tanto la oferta disponible como el nivel de actividad que efectivamente se registra en el mercado.
Por último, se tienen en cuenta las búsquedas y consultas realizadas por inversores a través de la página web de CAIR, junto con la cantidad de avisos comerciales publicados en las principales plazas del interior del país. En conjunto, estas referencias conforman la base de información utilizada para elaborar el índice mensual.
Un mercado atento al contexto
El resultado de octubre refleja un mercado que, sin detener su actividad, mostró una actitud más cautelosa frente a las señales del contexto político y económico. A la vez, las dificultades para recorrer los campos en distintas regiones agregaron un condicionante concreto para el desarrollo de visitas y encuentros comerciales.
La evolución de los próximos meses permitirá observar si la moderación registrada en octubre responde principalmente a factores coyunturales o si se consolida una tendencia de menor dinamismo. Por el momento, el dato difundido por la CAIR deja en evidencia el impacto combinado de la incertidumbre y del clima sobre la actividad inmobiliaria rural.
Primicias Rurales
Fuente: Cámara Argentina de Inmobiliarias Rurales (CAIR)
Nov 20, 2026 | Actualidad, Economía / Economía del Agro
El gobernador de Santa Fe participó del consejo directivo de la Confederación Argentina de la Mediana Empresa y expuso su visión sobre producción, impuestos, conectividad y trabajo registrado
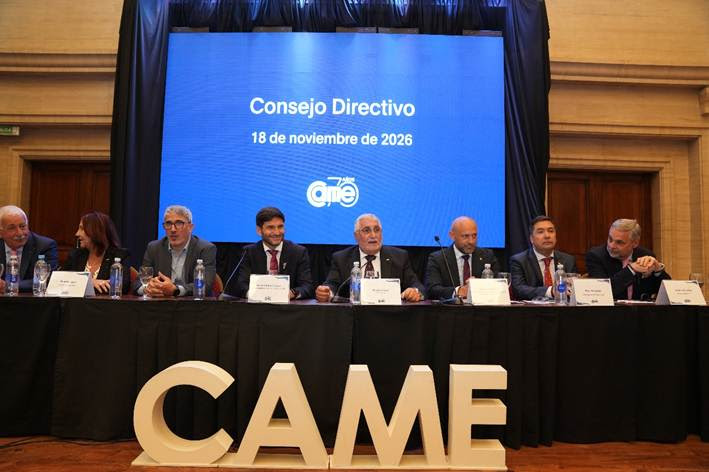
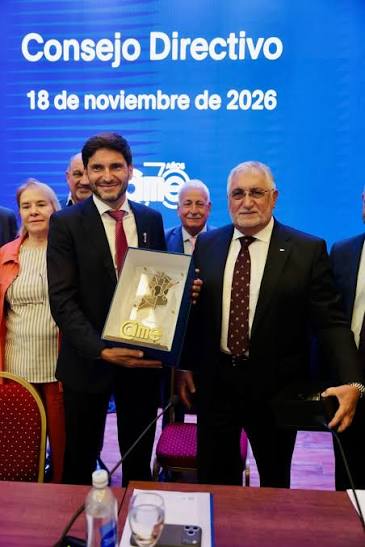
Buenos Aires, viernes 20 noviembre (PR/26)– El gobernador de la provincia de Santa Fe, Maximiliano Pullaro, visitó la sede de la Confederación Argentina de la Mediana Empresa (CAME) y participó de la reunión de su consejo directivo, donde se conversó sobre el futuro de las pymes santafesinas y de todo el país.
Allí, el presidente de CAME, Ricardo Diab, explicó el espíritu del encuentro: “Acompañamos todos los procesos. Por eso hablamos y reclamamos con nuestros gobernadores, intendentes y legisladores provinciales y nacionales”.
Un diálogo entre lo público y lo privado
La reunión forma parte del diálogo entre el sector público y privado que la entidad pyme impulsa y lleva adelante. En ese marco, Pullaro expuso su mirada sobre el desarrollo productivo, la carga impositiva, la conectividad territorial y el trabajo registrado.

“El Estado tiene que ser un motor activo para sostener la economía y el empleo. La Argentina sale adelante si logra producir más, si logra generar trabajo y crecimiento económico”, afirmó el gobernador.
Capacitación para cortar la brecha de la informalidad
Por su parte, Diab puso el foco en el rol del sector: “Las pymes somos las principales generadoras de empleo registrado del país. En CAME, a través de nuestra Escuela de Negocios, promovemos la capacitación como puente para cortar la brecha entre la informalidad y la formalidad laboral”.
En la misma línea, el ministro de Desarrollo Productivo santafesino, Gustavo Puccini, agregó: “Comprendemos la importancia de la capacitación para cada una de las personas”.
Qué hacer con las divisas de la minería y la energía
El mandatario santafesino propuso además debatir el destino de las divisas que ingresan al país por la actividad minera y energética. “La Argentina se puede desarrollar, pero hay que dar un debate federal. Hay que discutir en serio qué vamos a hacer con las divisas que van a venir”, sostuvo.
Y detalló su postura: “Desde nuestra perspectiva, necesitamos mejores rutas, una nueva matriz energética, más puertos y bajar impuestos para incrementar la producción. Esas divisas tienen que generar desarrollo para generar igualdad”.
Quiénes participaron del encuentro
Además del presidente de CAME, participaron los miembros del comité de presidencia de la entidad y su consejo directivo, integrado por las 23 provincias y la Ciudad de Buenos Aires.
Primicias Rurales
Fuente: CAME
Nov 19, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Con un fuerte perfil exportador, el cereal moviliza cerca de 45 Mt por campaña. Un recorrido por su origen, su destino y las formas de negociar, entregar y fijar el precio.
Por Belén Maldonado, Emilce Terré y Julio Calzada
Rosario, jueves 19 noviembre (PR/26)– El maíz es uno de los cultivos más importantes de la agricultura argentina: ocupa el segundo lugar en superficie sembrada y el primero en volumen de producción.
Ese peso productivo se traduce en un enorme movimiento comercial, que conecta a un gran número de productores con los distintos sectores demandantes y da lugar a diversas modalidades de negociación.
Entonces, ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en el país? ¿Y qué modalidades de contratos predominan?
De dónde sale y adónde va: el mapa del maíz en las últimas cinco campañas
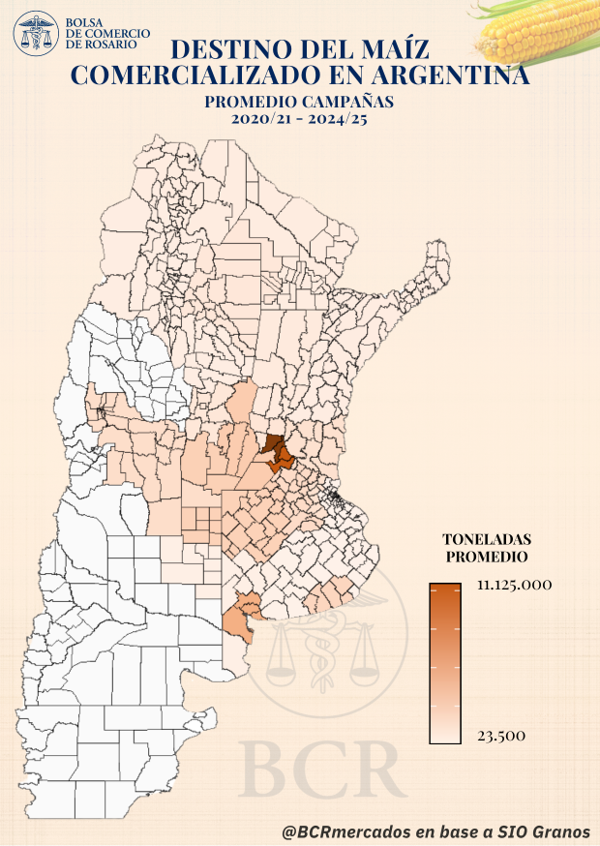
Según los registros de SIO Granos, entre las campañas 2020/21 y 2024/25 se comercializó un promedio de 44,5 Mt de maíz por ciclo comercial en Argentina.
El origen de esa mercadería muestra una marcada concentración en la región central: Santa Fe (31%), Córdoba (25%) y Buenos Aires (24%) explicaron en conjunto más del 80% del volumen comercializado.
Parte de esta distribución responde a dónde se produce. Según la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), esas tres provincias concentraron, en promedio, el 74% de la producción nacional de maíz durante el mismo período.

Ahora bien, hay un detalle importante. Para evitar la doble contabilización, el análisis considera únicamente las operaciones registradas con destino final.
Por eso, el origen comercial no siempre coincide con el lugar donde se cultivó el grano: la mercadería suele ser comprada antes por acopios o intermediarios, que pueden estar en una provincia distinta de la de producción, antes de venderse con destino final.
En cuanto a la zona de entrega, la demanda de maíz está fuertemente ligada al sector exportador. Se estima que en las últimas cinco campañas cerca del 70% de la producción se destinó al mercado internacional.
En línea con esto, aproximadamente el 45% del maíz comercializado con destino final tuvo como punto de entrega el Gran Rosario, lo que equivale a un promedio de 20,2 Mt por campaña.
Los puertos de Bahía Blanca y Quequén concentraron otro 15% de las entregas, es decir, 6,5 Mt por ciclo comercial.
Entre las demás regiones se destacan el Sur de Córdoba y el Suroeste de Santa Fe (zonas 8 y 9), adonde se envió casi el 11% del cereal, unas 4,8 Mt promedio por ciclo.
Les siguen las entregas al Noroeste de Buenos Aires (zonas 6 y 7), hacia donde se dirigió el 8% de la mercadería, equivalente a 3,7 Mt por campaña.
Cuándo se negocia y cuándo se entrega: los tiempos del negocio
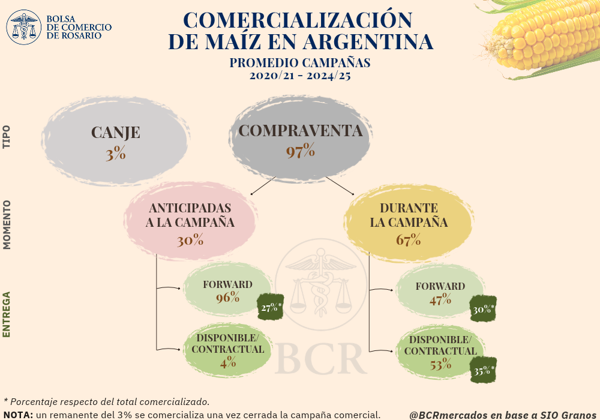
Tomando como referencia el promedio de las últimas cinco campañas ya finalizadas, la mayor parte de la producción de maíz, el 67%, se negocia durante la campaña comercial, es decir, entre marzo y febrero de cada año.
Otro 30% se vende de manera anticipada, antes de cosechar el grano, y un remanente del 3% se termina de comercializar después de febrero.
En las tres categorías, casi la totalidad de las ventas son operaciones de compraventa (97%), mientras que los negocios de canje representan apenas el 3% de lo negociado.
Si se mira el momento de entrega, se pueden distinguir dos tipos de contratos: los de entrega inmediata, llamados disponible/contractual, y los de entrega diferida, conocidos como forward.
La elección de la modalidad depende mucho de cuándo se negocia la mercadería. En las operaciones concertadas antes de la campaña comercial, casi todo son contratos forward (96%).
Es lógico: en ese momento la mayor parte del grano aún no fue cosechada, por lo que se pacta principalmente con entrega futura.
En cambio, entre las operaciones que se cierran durante la campaña comercial, poco más de la mitad del maíz negociado (53%) se hace con entrega disponible/contractual, en un plazo inferior a los 30 días.
Al combinar todas las modalidades, la más utilizada para maíz en Argentina es la negociación durante la campaña comercial, con contrato de compraventa y entrega disponible/contractual (35%).
En segundo lugar aparecen las negociaciones durante la campaña con compraventa y entrega forward (30%), seguidas por las pactadas antes del inicio de la cosecha, con compraventa y entrega diferida (27%).
Precio hecho o precio a fijar: cómo se define cuánto vale el grano
Otro aspecto clave es la modalidad de fijación del precio: si la mercadería se vende a precio hecho o con precio a fijar. Aquí hay diferencias entre la entrega inmediata y la diferida.
En los contratos con entrega disponible/contractual, más de tres cuartas partes se negocia a precio hecho (76%), el 22% con precio a fijar y el 2% restante se salda con entrega de mercadería, mediante canje.
Con los contratos forward ocurre lo contrario: el 60% se pacta con precio a fijar, el 36% a precio hecho y el 4% corresponde a operaciones de canje.
En las operaciones con precio a fijar, es habitual que se establezca un mercado de referencia para determinar después el valor de la mercadería.
En el caso del maíz, la principal referencia es el Precio Cámara (46%), una cotización publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones en el mercado físico de granos.
Muy por detrás se ubican el mercado comprador (5%), que refleja el precio que los demandantes ofrecen pagar a sus oferentes en un día determinado, y el mercado a término (3%), que toma como referencia las cotizaciones de los contratos de futuros.
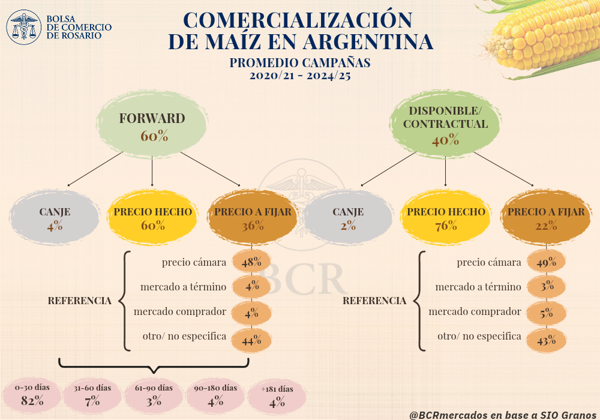
Pero hay que tener en cuenta algo: una elevada proporción de las operaciones con precio a fijar (46%) no especifica la referencia, lo que puede afectar el análisis y las proporciones efectivas de cada tipo de precio utilizado.
Respecto del momento de pago, se estima que el 72% de los contratos de compraventa se paga contra entrega, es decir, al momento de entregar la mercadería. Las cancelaciones a plazo y de manera anticipada dan cuenta del 18% y el 10% del total, respectivamente.
Ventanas de entrega: el 82% de los contratos forward se concentra en un mes
Un último dato sobre los contratos forward, aquellos en los que se pacta la entrega futura: ¿cuánto dura el intervalo en que puede descargarse el grano?
Para responderlo se tomó la fecha límite de descarga en comparación con la fecha inicial en que puede entregarse la mercadería, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga.
El resultado: el 82% de la mercadería negociada bajo contrato forward tiene un plazo de entrega de entre 0 y 30 días desde que se habilita la descarga.
Esto refleja que la gran mayoría de las operaciones concentra las entregas en un mes determinado, algo que podría estar vinculado con necesidades específicas de abastecimiento a lo largo del año.
Del resto, en orden cronológico, el 7% de la mercadería se entrega con un plazo de entre 31 y 60 días, el 3% entre 61 y 90 días, el 4% entre 91 y 180 días y el 4% restante en un plazo superior a 180 días.
Campaña 2025/26: cosecha récord y más contratos con entrega diferida
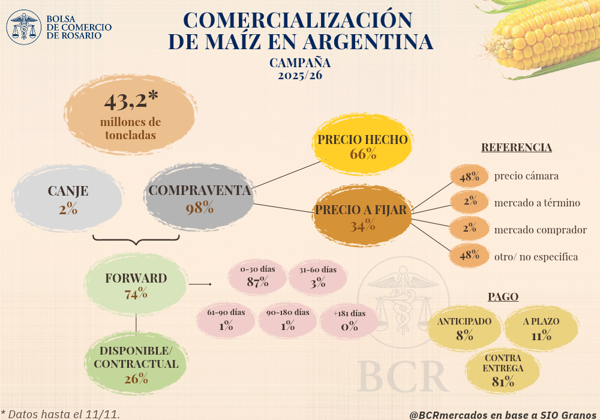
Con la campaña de maíz 2025/26 en curso, los datos disponibles indican que ya se comercializaron 43,2 Mt, de las cuales 17,6 Mt se negociaron antes del inicio del ciclo comercial en marzo.
Con una producción estimada en un récord histórico de 70,5 Mt, se infiere que el 25% de la cosecha prevista ya estaba comprometida antes de que arrancara la campaña, una proporción inferior al promedio de las últimas campañas (30%).
Casi la totalidad del volumen comercializado hasta el momento se negoció bajo contratos de compraventa (98%), con apenas el 2% como canje, prácticamente en línea con el promedio.
Sobre el momento de entrega, cerca de tres cuartas partes de la mercadería (74%) se pactó con entrega diferida, una proporción notablemente superior a la de las últimas campañas (60%). Apenas el 26% se negoció con entrega disponible/contractual.
Aun así, la mayor parte de los contratos con entrega inmediata se realiza durante la vigencia de la campaña, que todavía está en curso, por lo que es esperable que estas proporciones se modifiquen con el correr de los meses.
En la fijación del precio, el 66% de los contratos de compraventa de maíz 2025/26 se pactó con precio hecho y el 34% con precio a fijar, similar al promedio histórico.
La referencia más usada volvió a ser el Precio Cámara (48%), seguido muy por detrás por el mercado a término (2,1%) y el mercado comprador (1,6%). Sin embargo, el 48% de los contratos no especifica el mercado de referencia.
Por último, el 81% de los contratos de compraventa se saldó con pago contra entrega, el 11% se pagó a plazo y el 8% de manera anticipada.
Frente al promedio, la campaña 2025/26 muestra un aumento de las negociaciones con pago contra entrega (+9 puntos porcentuales), en detrimento del pago anticipado (-2 p.p.) y del pago a plazo (-7 p.p.).
Una estructura concentrada y muy ligada a la exportación
En conjunto, los datos de SIO Granos para las últimas cinco campañas finalizadas (2020/21 a 2024/25) muestran una marcada concentración geográfica, tanto en el origen como en el destino de la mercadería.
Santa Fe, Córdoba y Buenos Aires explican el 80% del volumen comercializado con destino final, mientras que cerca del 60% de las entregas se dirige a las principales zonas portuarias: Gran Rosario, Bahía Blanca y Quequén. Es el reflejo de la estrecha vinculación del maíz con el sector exportador.
En cuanto a las modalidades, el maíz se negocia principalmente durante la campaña comercial, mediante contratos de compraventa, con una participación mayor de los negocios con entrega forward frente a los de entrega disponible/contractual.
Sobre el precio, los contratos con entrega más inmediata se pactan mayoritariamente a precio hecho, mientras que en las operaciones con entrega diferida predomina el precio a fijar, con el Precio Cámara como principal referencia.
En el momento de pago predominan ampliamente las operaciones contra entrega, y los pagos a plazo y anticipados tienen una participación considerablemente menor.
También se destaca que la gran mayoría de los contratos forward establece ventanas de entrega de entre 0 y 30 días. Cabe aclarar que este indicador no mide el tiempo transcurrido entre la negociación y la entrega, sino la extensión del intervalo pactado para descargar.
En la campaña 2025/26 se observa una mayor participación de los contratos forward y de las operaciones con pago contra entrega respecto del promedio de las últimas cinco campañas. Como el ciclo comercial aún está en curso, estas proporciones podrían cambiar a medida que avance la comercialización.
En definitiva, el análisis ofrece una visión general de la estructura comercial del maíz en Argentina y permite comprender las principales dinámicas de negociación de uno de los cultivos más importantes del país.
Primicias Rurales
Fuente: BCR
Nov 19, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
Un ensayo en Las Breñas, Chaco, registró 243 kg/ha más que el testigo y un 30% más de vainas en las ramas, con una aplicación foliar de solo 25 ml por hectárea.
Buenos Aires, jueves 19 noviembre (PR/26)– Las temperaturas suben y la siembra, muchas veces, se demora. En ese contexto, un ensayo de soja realizado en Las Breñas, Chaco, registró 243 kg/ha más de rendimiento que el testigo, un 10% de mejora, con una estrategia foliar que incluye nanotecnología.
Menos producto, más posibilidades de sumarlo al manejo
El ensayo también mostró un 30% más de vainas en las ramas frente al testigo. Pero hay un dato que vuelve especialmente atractiva a la propuesta: se aplican solo 25 ml de producto por hectárea, frente a los 2 a 3 litros por hectárea que requieren los estimulantes anti estrés tradicionales.

“Esto brinda la oportunidad de sumar el tratamiento al esquema que ya tiene el productor”, explica Melisa Altina, directora operativa de Cycle F, la empresa responsable del desarrollo nanotecnológico.

Melisa Altina, directora operativa de Cycle F
Qué se aplicó y quién presentó los resultados
Los resultados fueron presentados por el ingeniero agrónomo Gerardo Quintana, de AgroNord, durante el 2.º Congreso de Cereales y Oleaginosas del Gran Chaco Argentino.
La presentación destacó la estrategia con nanotecnología y describió una aplicación sobre las hojas con una combinación de nutrientes: zinc, manganeso, nitrógeno, fósforo, potasio, azufre, boro y cobre.
“La propuesta busca acercar al cultivo una combinación de nutrientes y bioestimulación mediante una aplicación foliar”, explica Altina. En el caso presentado, la respuesta observada se expresó en más vainas en las ramas y en un mayor rendimiento respecto del testigo.
“El aporte de la nanotecnología es su integración a una propuesta de nutrición y bioestimulación aplicada sobre las hojas. Se enmarca entre las herramientas para acompañar al cultivo frente al estrés abiótico, como el calor”, agrega la experta.
Calor y demoras: el desafío que se repite en el Chaco
El estrés térmico figura entre los tres principales problemas productivos que se encuentran en la zona. Así lo muestra la serie de los últimos 30 años de la estación del INTA Las Breñas.
La temperatura máxima muestra una tendencia de aumento de 1,45 °C por década y la temperatura media también sube, 1,05 °C por década. Además, el calor se concentra en febrero y las temperaturas no bajan durante la noche.

La fecha de siembra es otro factor determinante. Su atraso se asoció con pérdidas de 28 kg/ha por día entre el 27 de diciembre y el 10 de enero, y de 45 kg/ha por día entre el 10 y el 25 de enero.
Entre el 25 de enero y el 3 de febrero, la pérdida llegó a 60 kg/ha por día. Para el atraso acumulado, se registró una pérdida de hasta 38%.
Cómo sostener el rendimiento cuando aprieta el calor
Para los productores, estos datos sitúan el ensayo en una discusión más amplia: cómo sostener el rendimiento frente al calor y las decisiones de manejo. Los expertos proponen, en primer lugar, diversificar las fechas de siembra.
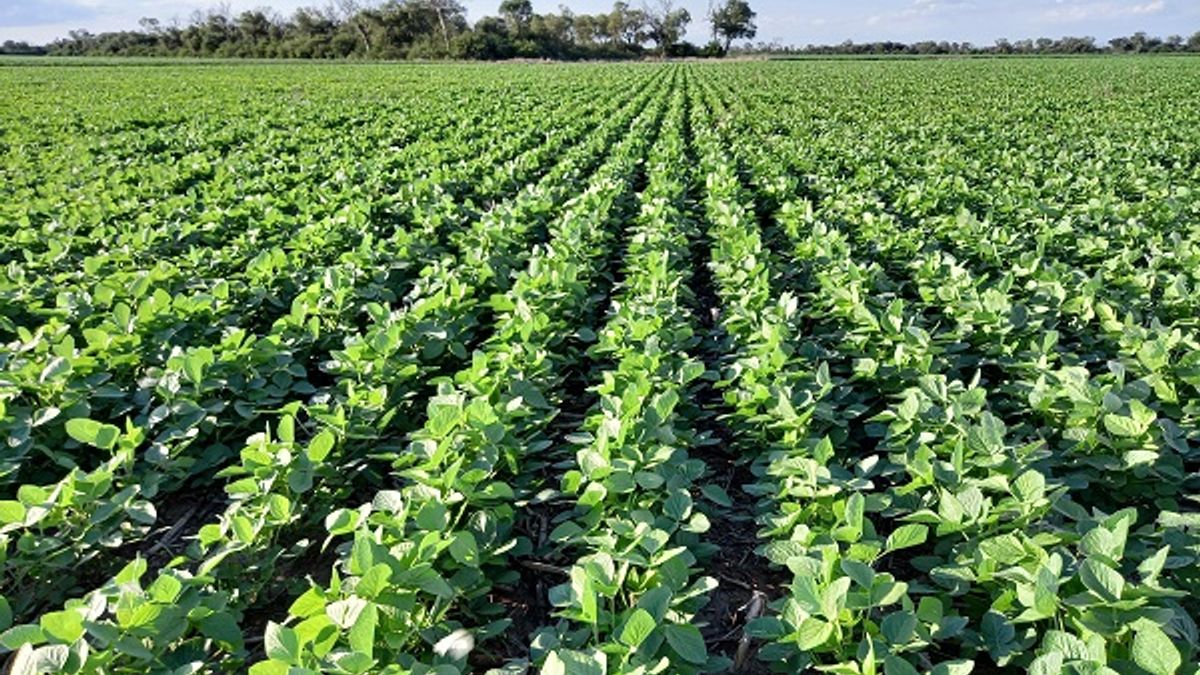
También recomiendan reducir la distancia entre surcos, que puede ayudar a compensar parte de la caída de crecimiento por una siembra tardía, siempre que haya buenas reservas de agua. La tercera pata de la estrategia es complementar el manejo con bioestimulación y protección anti estrés.
Qué muestra el ensayo y qué no
En la evaluación de Las Breñas, el informe apunta a que la respuesta estuvo más vinculada con la cantidad de granos por superficie que con el peso individual.
La aplicación durante la floración (R2) tuvo el mejor promedio: se cosecharon 2.638 kg por hectárea, frente a 2.362 kg en el testigo. La diferencia es de 276 kg más por hectárea en ese ensayo.

Aplicarlo dos veces produjo más “puntos de crecimiento” donde podían formarse flores y vainas: hubo un 32,7% más de nudos reproductivos en ramas.
“El caso de Las Breñas aporta un antecedente concreto a la conversación sobre innovación agrícola en el Gran Chaco. El desafío es que cada nueva herramienta se valore en función de las condiciones productivas de la región y contribuya a tomar decisiones de manejo con respaldo en experiencias de campo”, comparte el ingeniero agrónomo Gerardo Quintana.

Y agrega: “En definitiva, el valor de innovar en el agro está en convertir el conocimiento en herramientas comprensibles y útiles”.
Primicias Rurales
Fuente: cycle
Nov 19, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Especial
El presidente de la Federación de Acopiadores cuestionó la cláusula “análisis molino”, que permite a los compradores determinar unilateralmente la calidad de la mercadería, y reclamó que se respete el derecho de productores y acopiadores a recurrir a las Cámaras Arbitrales. También criticó las retenciones financieras de los exportadores, defendió el trabajo conjunto de la cadena en VISEC y advirtió sobre la falta de infraestructura para afrontar las consecuencias de El Niño.
Buenos Aires, jueves 19 de noviembre (PR/26) .- En el tradicional brindis de fin de año de la Federación de Acopiadores, su presidente, Fernando Rivara, realizó un balance de 2026 y lanzó fuertes cuestionamientos a determinadas prácticas comerciales de la industria molinera. En particular, apuntó contra la cláusula “análisis molino”, que, según denunció, deja a productores y acopiadores sin la posibilidad de recurrir a un tercero independiente ante diferencias en los resultados de calidad del trigo.
“Tiempo atrás, si uno tenía diferencias en el análisis de calidad con un molino de trigo, íbamos a la Cámara Arbitral para que funcionarios probos, con conocimiento de las normas y equipos calibrados y verificados, nos informaran quién tenía razón”, recordó Rivara.
Sin embargo, advirtió que algunas empresas comenzaron a imponer condiciones que se alejan de ese principio. “Se empezó a exigir la nefasta cláusula ‘análisis molino’, donde se negaba a los productores el derecho constitucional de recurrir a un árbitro. Una verdadera afrenta”, sostuvo.
Para ejemplificar las consecuencias económicas de esta práctica, explicó que un acopiador puede recibir trigo de un productor con un análisis de 0,40 de granos picados y liquidarlo sin descuentos por calidad. Sin embargo, si al momento de venderlo el molino determina un valor de 0,80, se aplica una rebaja del 4%, equivalente al doble o más de la comisión del acopio.
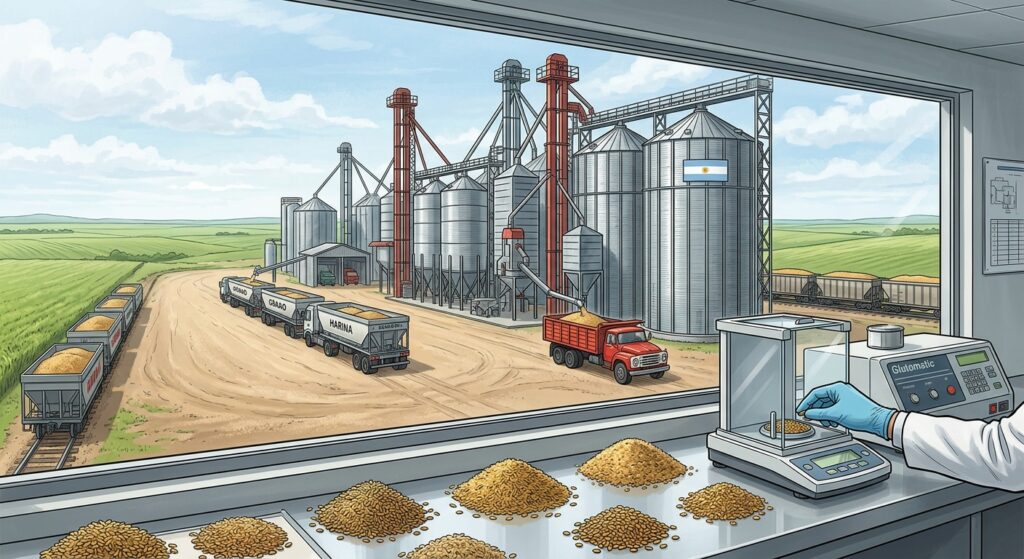
Algo similar ocurre con el contenido de gluten. Rivara señaló que un productor puede contar con un análisis de Cámara Arbitral que determina 26 puntos de gluten y vender su trigo con la bonificación correspondiente. Pero, si el molino establece unilateralmente un valor de 22, puede rechazar la mercadería o aplicar importantes descuentos.
“Este es el paraguas de impunidad que otorga la cláusula ‘análisis molino’”, afirmó.
El dirigente recordó que años atrás la Federación había abordado esta situación con el presidente de la Federación Argentina de la Industria Molinera (FAIM), oportunidad en la que se había acordado que, independientemente de la existencia de esa cláusula, productores y acopiadores conservarían el derecho de solicitar un análisis de Cámara.
“¿Por qué el Glutomatic del acopiador es el que siempre anda mal y el del molino siempre bien? ¿No puede ser al revés?”, cuestionó.
Rivara también se refirió a declaraciones recientes de representantes de la industria molinera, que identificaron a la informalidad como uno de sus principales desafíos. Su respuesta fue contundente: “No se puede ser informal en las compras y exigir formalidad en las ventas”.
En ese marco, reclamó reglas claras y controles para todos los participantes del comercio granario. “Si un acopiador le niega el derecho a un productor de recurrir a la Cámara Arbitral, ese acopio no dura dos minutos en la Federación de Acopiadores”, aseguró.
Además, planteó la necesidad de que las Bolsas de Cereales conformen un Comité de Ética para contribuir a preservar las buenas prácticas comerciales y fortalecer las instituciones del mercado.
Críticas a las retenciones
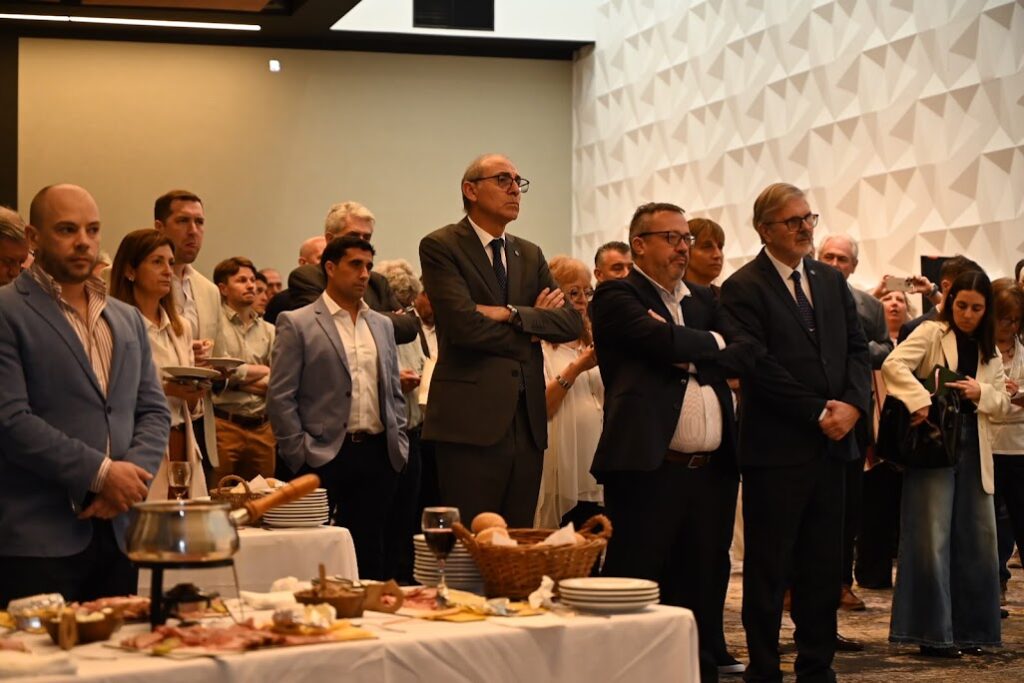
Durante su discurso, Rivara también cuestionó las condiciones comerciales que enfrenta el acopio en su relación con el sector exportador.
“No hemos encontrado una explicación lógica, una sola aunque más no sea, de por qué la exportación nos retiene el 2,5% de nuestro dinero por 30 días, sin ajustes ni intereses, por mercadería conforme”, sostuvo.
El presidente de la Federación vinculó esta situación con la necesidad de defender el funcionamiento de las cadenas agroindustriales y evitar prácticas que perjudiquen a alguno de sus integrantes.
En ese sentido, recuperó una frase que había escuchado semanas atrás: “Nos salvamos todos o nos hundimos todos”, y lamentó que ese principio de trabajo conjunto no siempre se refleje en las relaciones comerciales.
VISEC
Como contrapartida, Rivara destacó la experiencia de la plataforma VISEC, a la que la Federación de Acopiadores se incorporó desde sus inicios con el objetivo de facilitar el acceso de la soja y sus derivados al mercado de la Unión Europea.
“Trabajamos productores, acopiadores, cooperativas y exportadores para que todos tengamos la opción, sin costo alguno, de poder vender soja y harina de soja a un cliente clave”, explicó.
Frente a las críticas que recibió la iniciativa, aclaró que su utilización es voluntaria y que existen otras alternativas comerciales para quienes no deseen participar.
“Seamos claros: VISEC es optativo. Al que no le gusta tiene otras plataformas habilitadas, y al que no le gustan las imposiciones que pone Europa tiene otras opciones”, señaló.
También rechazó que su utilización represente un costo para los productores. “VISEC es gratis para toda la cadena. No es cierto que sea oneroso”, afirmó.
En relación con los cuestionamientos sobre la información requerida, recordó que actualmente existen empresas privadas que comercializan datos sobre productores, cultivos, superficies sembradas, ubicación de los establecimientos y otros antecedentes comerciales.
Asimismo, aclaró que la plataforma utiliza la consulta directa al RENATRE como mecanismo para verificar el cumplimiento de la normativa laboral y de derechos humanos, sin contemplar inspecciones ni auditorías presenciales en los establecimientos.
Según los datos compartidos durante el encuentro, VISEC ya cuenta con más de 6 millones de hectáreas habilitadas.
“En estos tiempos de oscurantismo comercial y de prepotencia de muchos compradores, el trabajo de VISEC ha sido horizontal y productivo, con productores, acopiadores, exportadores y el Gobierno nacional trabajando para salvarnos todos juntos”, expresó.
El Niño y la infraestructura
Otro de los ejes del discurso fue la preocupación por la infraestructura rural frente a las perspectivas de lluvias asociadas al fenómeno de El Niño.
Rivara cuestionó la demora en la ejecución de obras consideradas fundamentales para garantizar la salida de la producción y reclamó respuestas concretas de las autoridades.
“El esfuerzo que está haciendo toda la cadena agropecuaria logrando cosechas excepcionales que aportan al desarrollo del país, al arraigo y generan divisas para el Estado, exige, como mínimo, que se nos garantice la logística para poder sacar las cosechas de los campos”, señaló.
En particular, apuntó a la falta de finalización del dragado del tramo 4.2 del río Salado, al que identificó como un obstáculo para el funcionamiento del sistema hídrico.
También cuestionó la decisión de la provincia de Buenos Aires y los intendentes de conformar una comisión para estudiar la situación y debatir medidas ante El Niño.
“Estamos entrando en un súper Niño y la provincia de Buenos Aires, junto a los intendentes, creó una comisión para realizar un estudio integral y debatir los pasos a seguir, como si El Niño fuera un fenómeno que va a llegar en cinco años”, ironizó.
Para dimensionar la importancia productiva de la región, recordó que en la Cuenca del Salado se concentra el 75% del stock vacuno provincial y que allí se produce entre el 60% y el 70% de los granos bonaerenses.
“¿Se tiene dimensión de lo que se pierde cuando no hay caminos rurales para sacar la producción?”, preguntó.
Reclamos legislativos y defensa del agregado de valor
Rivara también repasó distintas cuestiones pendientes en materia legislativa y tributaria.
Celebró la media sanción del proyecto de ley contra el vandalismo rural, aunque advirtió sobre lo que significa que, en 2026, el sector agropecuario deba festejar el reconocimiento de derechos básicos que ya tienen los habitantes de las ciudades.
En ese marco, reiteró el pedido de aprobación de una Ley de Buenas Prácticas Agrícolas, basada en presupuestos mínimos, tal como lo han acordado más de 80 cámaras y entidades vinculadas al sector.
Asimismo, reclamó una reforma fiscal que elimine impuestos distorsivos y privilegios sectoriales que atentan contra la equidad tributaria.
Respecto del debate sobre biocombustibles, manifestó el respaldo de la Federación a las políticas que promuevan el agregado de valor a la producción nacional.
“Defendemos sin fisuras la política de agregar valor. Que los autos, camiones, aviones y barcos de todo el mundo funcionen gracias a la producción y mano de obra argentina”, afirmó.
También sostuvo que los biocombustibles tendrán una importancia creciente en la formación de precios de la soja y el maíz.
Por otra parte, reiteró el histórico reclamo para que Ferrocarriles Argentinos regularice la titularidad de los terrenos ferroviarios donde se encuentran asentadas inversiones millonarias realizadas por empresas acopiadoras.
Un llamado a defender las instituciones
Hacia el cierre, Rivara insistió en la necesidad de preservar las instituciones que garantizan el funcionamiento y la transparencia del mercado.
“Debemos defender, de manera irrestricta, a las Bolsas, Cámaras Arbitrales y mercados de futuros. ¿Pueden imaginarse lo que sería la comercialización de granos sin estas instituciones?”, planteó.
También convocó a las cuatro entidades representativas de los productores a acompañar los reclamos vinculados con las prácticas comerciales que afectan directamente a sus representados.
Finalmente, advirtió sobre el riesgo de que las disputas económicas de corto plazo terminen debilitando el entramado institucional construido por el sector.
“Últimamente, pareciera que la pelea por el centavo nos obnubila e impide ver lo que perderíamos por no tener este valioso marco institucional. Necesitamos participación, compromiso y trabajo conjunto”, concluyó.
Con una convocatoria a fortalecer las instituciones, eliminar privilegios y promover condiciones equitativas para todos los integrantes de la cadena, Rivara cerró su mensaje con una expresión de esperanza: “Argentina, levántate y camina, nos dijo el Papa León. Encaremos este desafío con pasión y esperanza. De nosotros depende”.
Primicias Rurales
Fuente: Bolsa de Cereales
Nov 19, 2026 | Actualidad, Economía / Economía del Agro, Especial
El 35% de las exportaciones del denominado «otro agro» argentino tiene como destino Brasil. La evolución del real, las tasas de interés y el nivel de consumo del país vecino, tras las elecciones, generan incertidumbre para sectores como el ajo, las aceitunas, la papa industrializada, las frutas y el aceite de oliva.
Buenos Aires, jueves 19 de noviembre (PR/26) .- Las economías regionales argentinas enfrentan un escenario de atención frente a la evolución económica y cambiaria de Brasil, uno de sus principales mercados de exportación. Según un análisis de Jorge Day, del IERAL de la Fundación Mediterránea, el país vecino concentra el 35% de las ventas externas del denominado «otro agro», un conjunto de actividades que incluye vino, frutas, ajo, papa, aceite de oliva, legumbres y tabaco.
Esta dependencia representa una exposición considerablemente mayor que la del agro pampeano, que destina a Brasil apenas el 8% de sus exportaciones, gracias a una mayor diversificación de mercados. Solamente las manufacturas industriales no mineras presentan una concentración superior, con el 44% de sus ventas dirigidas al socio comercial del Mercosur.
Ajo, aceitunas y papa: los sectores más dependientes
La concentración comercial se vuelve especialmente evidente al observar los productos individuales. Durante 2025, Brasil absorbió aproximadamente el 69% de las exportaciones argentinas de papa industrializada, el 75% de las ventas externas de aceitunas y alrededor del 63% de las colocaciones de ajo.
También tiene una participación determinante en otros productos regionales: recibe el 54% de las exportaciones de manzana, el 51% de ciruela seca, el 49% de pasas de uva y el 41% de pera.
En cambio, su importancia es menor para el vino, que concentra alrededor del 16% de sus exportaciones en ese destino, y para el tabaco, con aproximadamente el 10%. En el caso del limón, la participación brasileña es prácticamente inexistente, debido principalmente a que Brasil cuenta con producción propia.
Estos números muestran que un cambio en las condiciones económicas brasileñas puede repercutir directamente sobre los ingresos de numerosas cadenas productivas argentinas, especialmente aquellas que tienen pocas alternativas comerciales.
Dos amenazas: tipo de cambio y menor consumo
Después de las elecciones brasileñas aparecen dos factores que podrían complicar el comercio bilateral.
El primero es una eventual depreciación del real frente al peso argentino. Si la moneda brasileña pierde valor relativo, los productos argentinos se encarecen para los compradores de ese país y pueden perder competitividad frente a proveedores locales o internacionales.
El segundo riesgo está relacionado con la política económica brasileña. Un eventual ajuste fiscal y la continuidad de tasas de interés elevadas podrían enfriar el consumo, reducir la actividad económica y moderar la demanda de alimentos y otros productos regionales importados.
Para las empresas argentinas más dependientes de Brasil, ambos factores representan una amenaza concreta sobre los volúmenes comercializados y los márgenes de rentabilidad.
Argentina pierde terreno frente a otros proveedores
El informe del IERAL también advierte sobre una tendencia que merece especial atención: mientras Brasil incrementó sus importaciones de productos regionales, Argentina perdió participación como proveedor.
Entre 2004 y 2026, la presencia argentina en las compras brasileñas de estos productos descendió desde aproximadamente el 59% hasta el 36%. Al mismo tiempo, Brasil ganó importancia como destino de las exportaciones argentinas: su participación pasó del 23% al 37%.
Es decir, Argentina depende cada vez más de Brasil, pero Brasil depende cada vez menos de Argentina como proveedor.
La competencia internacional explica parte de este fenómeno. Chile ganó participación en el mercado brasileño de manzanas y Portugal avanzó en el aceite de oliva. Lo llamativo es que, según el análisis, los precios argentinos por kilogramo eran similares o incluso inferiores a los de esos competidores.
Esto demuestra que el precio no es el único factor que define una operación comercial. La regularidad del abastecimiento, la presentación de los productos, la calidad, la logística y la construcción de una presencia comercial sostenida también resultan determinantes.
El desafío de competir más allá del Mercosur
Una de las explicaciones planteadas por el IERAL para entender la creciente dependencia argentina del mercado brasileño es la pérdida de competitividad en destinos más lejanos.
Los costos internos, la logística internacional, un tipo de cambio real poco favorable y una productividad que no logra avanzar al ritmo necesario dificultan la llegada a mercados más exigentes o distantes.
En ese contexto, la cercanía geográfica con Brasil representa una ventaja importante: reduce los costos de transporte y el Mercosur facilita el acceso comercial. Sin embargo, esa ventaja también puede convertirse en una dependencia excesiva cuando las empresas concentran buena parte de sus ventas en un solo comprador.
Diversificar para reducir los riesgos
El panorama hacia adelante plantea un desafío estratégico para las economías regionales. Si la debilidad del real y las tasas de interés elevadas se prolongan, los sectores con mayor concentración de exportaciones en Brasil serán los más vulnerables.
El vino presenta una exposición directa menor, aunque enfrenta otro problema: la caída del consumo mundial, que agrega presión sobre sus posibilidades de crecimiento.
La conclusión es clara: no alcanza con tener productos competitivos ni con contar con un mercado cercano y accesible. Las empresas necesitan mejorar su productividad, reducir costos, fortalecer su logística, garantizar continuidad en los envíos y desarrollar nuevos destinos comerciales.
Brasil seguirá siendo un socio natural y fundamental para las economías regionales argentinas. Pero el desafío consiste en evitar que esa relación se transforme en una dependencia que deje a productores y exportadores demasiado expuestos a las decisiones económicas, cambiarias y políticas del país vecino.
La diversificación de mercados ya no debería ser solamente una oportunidad de crecimiento: es una herramienta indispensable para proteger el negocio exportador argentino.
Primicias Rurales
Fuente: IERAL – Jorge DAy























