Radiografía de la faena bovina: Más pesaje por res en un mercado que ajusta oferta

Radiografía de la faena bovina: Más pesaje por res en un mercado que ajusta oferta


Durante el mes de julio, la industria cárnica argentina mostró signos de recuperación mensual con un leve repunte en la faena y mayor tonelaje promedio por cabeza. 


Buenos Aires, jueves 13 agosto (PR/26)–La actividad frigorífica del país registró en julio de 2026 un total aproximado de 1,095 millones de cabezas procesadas. Este número refleja un incremento leve del 1,7% respecto a junio, sumando unas 18,1 mil cabezas adicionales a la faena mensual.

A pesar de la leve mejora mensual, la comparación frente a julio de 2025 muestra una caída pronunciada del 12,2% en la actividad. Si ajustamos los datos por la cantidad de días hábiles, la producción diaria cayó a 52,2 mil cabezas diarios.


🐄📊 La faena bovina mostró una recuperación durante mayo y superó en casi un 10% los niveles de abril. Sin embargo, la actividad de los frigoríficos continúa por debajo de la registrada


En el acumulado de los primeros siete meses, la faena nacional alcanza los 7,09 millones de bovinos, retrocediendo un 9,8% interanual. La menor oferta se explica principalmente por el recorte en la faena de hembras adultas y machos jóvenes.


Producción de carne y evolución del peso de carcasa


Durante el último mes se produjeron cerca de 267,6 mil toneladas de carne bovina, marcando un repunte mensual del 3,0%. No obstante, el volumen total acumulado en 2026 marcha un 6,8% por debajo del registro alcanzado el año anterior.

La buena noticia para la cadena de valor reside en el peso promedio de las carcasas, que alcanzó los 244,3 kilogramos por animal. Este indicador creció un 1,3% mensual y un sólido 4,7% respecto al año pasado, mejorando el rendimiento neto.


CABA. Colocación del líquido de digestión artificial en ampolla de decantación, en el marco del control rutinario llamado “digestión artificial”, que se realiza en los frigorificos muestreando en forma individual a cada animal faenado en búsqueda de larvas de trichinella spiralis, en este caso, en el Frigorífico La Pompeya.


Destaca el compromiso de las empresas del Consorcio ABC, que concentraron el 41,2% de la faena total del país en julio. Esta participación estratégica consolida un suministro estable destinado al mercado de exportación y consumo de alta calidad.


Perspectivas y nivel de encierre en feedlots


Un aspecto clave para el equilibrio del sector es la reducción en la faena de hembras, que representó el 44,3% del total. La menor remisión de vacas y vaquillonas sugiere una gradual retención del vientre ganadero para recomponer el stock.

Por su parte, los establecimientos de engorde a corral (feedlot) cerraron el mes con un stock de 2,13 millones de animales. Este nivel representa un incremento del 4,0% en existencias, garantizando la disponibilidad para los próximos meses.


Primicias Rurales
Fuente: Consorcio de Exportadores de Carnes Argentinas (ABC)
¿Giro histórico en la ganadería? Por qué el campo mandó menos hacienda pero logró kilos récord

¿Giro histórico en la ganadería? Por qué el campo mandó menos hacienda pero logró kilos récord


Tras años de liquidación, las señales del mercado ganadero sugieren un posible cambio de tendencia: cae el envío de vacas a faena y los animales salen a la venta con pesos inéditos.


El mercado ganadero argentino atravesó en los primeros siete meses de 2026 una transformación silenciosa. La faena acumuló 7,1 millones de cabezas, marcando una caída interanual del 9,5% y convirtiéndose en el volumen más bajo en nueve años.

Atrás parece quedar la dura etapa de achicamiento iniciada en 2019, que le restó 4,1 millones de bovinos al rodeo nacional. Hoy, con la recuperación de los precios de la hacienda en máximos y un clima benévolo que acompaña, los productores eligen frenar la venta de vientres.


Las hembras, el termómetro exacto de la retención


Para saber si el negocio cambia de rumbo, la clave está en mirar cuántas hembras van al gancho. Mientras que valores superiores al 47% confirman una etapa de liquidación, la participación femenina bajó al 44,3% en julio, registrando su mínimo en 44 meses.


Si bien para hablar de una fase de retención consolidada este indicador debería perforar el piso del 43% de forma sostenida, la tendencia marca claramente que el sector abandonó la zona de peligro y se encamina hacia un período de transición.


Menos animales en los corrales, pero mucho más pesados


La otra cara de esta historia es el kilaje. Al disponer de mayor oferta forrajera y valores atractivos por kilo vivo, los ganaderos estiraron los ciclos de engorde, alcanzando un peso promedio récord de 238,2 kg gancho entre enero y julio.

El pico máximo se observó en el mes de julio, cuando la hacienda promedió 244,3 kg gancho por animal, la cifra más alta registrada desde 1990. En sintonía, la ocupación en los feedlots creció un 4,9% interanual al rozar las 2,13 millones de cabezas.


Una tasa de extracción al límite del equilibrio


El último indicador determinante es la tasa de extracción. Con una faena anual proyectada en torno a los 12,3 millones de animales sobre un stock inicial de 50,9 millones, el índice se ubica en un 24,3% de extracción, rozando la frontera del 24%.


De sostenerse este comportamiento durante la segunda mitad del año, la ganadería argentina podría cerrar el 2026 con un ligero repunte del rodeo total, alcanzando cerca de 51,1 millones de bovinos y confirmando el esperado cambio de ciclo.


Primicias Rurales
Fuente: www.bcr.com.ar
Las reservas del Banco Central tocan su nivel más alto en casi siete años

Las reservas del Banco Central tocan su nivel más alto en casi siete años


Impulsadas por el boom exportador de la agroindustria, la energía y la minería, las reservas internacionales brutas del Banco Central rozan los USD 49.000 millones. Por primera vez en años, la cuenta corriente y la cuenta financiera cerraron juntas en positivo.


Buenos Aires, martes11 agosto (PR/26)–Las reservas internacionales brutas del Banco Central atraviesan un buen momento. En lo que va de 2026 se ubican en torno a los USD 49.000 millones, un nivel que no se veía desde 2019.

Para encontrar cifras similares hay que remontarse casi siete años. Fue en abril de 2019 cuando las reservas tocaron su máximo histórico, con USD 77.481 millones.


Después llegó una larga caída. Las reservas brutas se desplomaron hasta un piso de USD 20.000 millones a fines de 2023, el nivel más bajo desde 2006.

Desde entonces, la tendencia se revirtió. En dos años y medio, el Banco Central logró recomponer su posición en moneda extranjera en unos USD 20.000 millones.


Un dato clave: reservas brutas versus netas


Vale una aclaración importante: se trata de reservas brutas, no netas. Para llegar a las netas hay que restarle al total los compromisos que vencen dentro de un año.

A fines de 2023, esa cuenta arrojaba un resultado crítico: -USD 11.000 millones. Hoy, en cambio, las reservas netas ya son positivas, de entre USD 7.000 y 10.000 millones.


Superávit gemelo: un fenómeno que casi no se repite


En el primer semestre de 2026 ocurrió algo poco frecuente: tanto la cuenta corriente como la cuenta financiera del Balance Cambiario cerraron en positivo. Es apenas la tercera vez que sucede en 25 años.


La cuenta corriente mostró un superávit de USD 2.867 millones, cuando un año atrás había registrado un déficit de USD 2.900 millones. La mejora interanual ronda los USD 5.800 millones.

La cuenta financiera, por su parte, cerró con un saldo positivo de USD 786 millones. El número es menor al de 2025 —cuando el FMI había desembolsado USD 12.396 millones—, pero de todos modos se mantuvo en terreno positivo.

Entre ambas cuentas, más un ajuste contable, las reservas crecieron USD 3.775 millones en el semestre. Si se suma julio, el incremento del año llega a USD 6.504 millones.

Este resultado combinado —corriente y financiera juntas en positivo— solo se había dado antes en 2007 y en 2022, considerando siempre el primer semestre de cada año desde 2003.


El campo lidera, pero la energía y la minería ya pesan


El motor detrás de esta mejora es el comercio de bienes. Las exportaciones netas alcanzaron USD 15.996 millones en el semestre, un récord para este período desde que hay registros.

La cifra surge de cobros por exportaciones de USD 47.211 millones y pagos de importaciones por USD 31.215 millones. Así, el saldo comercial más que duplicó los USD 7.239 millones de 2025.


La agroindustria sigue siendo el principal generador de dólares, con un superávit cambiario de USD 19.984 millones, prácticamente estable respecto al año pasado.

Pero lo más llamativo es el salto de la energía y la minería: sus exportaciones netas treparon a USD 9.632 millones, un 75% más que los USD 5.514 millones de 2025. Ya son un segundo pilar exportador consolidado.

A esto se suma otro dato positivo: el resto del sector privado redujo su déficit comercial de USD 18.163 millones a USD 13.621 millones, una mejora de unos USD 4.500 millones.

En conjunto, las exportaciones devengadas de los principales complejos agroindustriales, mineros y energéticos sumaron USD 40.266 millones en el semestre, un 27% más que en 2025 y el mayor valor de toda la serie.


Los frentes que todavía restan equilibrar


No todo son buenas noticias en la cuenta corriente. El déficit por servicios fue de USD 4.310 millones, aunque bajó frente a los USD 5.868 millones del año pasado.

El ingreso primario, en cambio, empeoró: su saldo negativo subió a USD 8.884 millones, principalmente por el pago de intereses, utilidades y dividendos.


Aun así, el superávit comercial fue lo bastante grande como para compensar esos egresos y cerrar el semestre con la cuenta corriente en positivo.

El resultado confirma que el boom exportador de la agroindustria, la energía y la minería es hoy uno de los principales sostenes de la recuperación de las reservas del Banco Central.


Primicias Rurales
Fuente: Bolsa de Comercio de Rosario


La suba de los fertilizantes generó un sobrecosto importador de USD 180 millones en el primer semestre de 2026

La suba de los fertilizantes generó un sobrecosto importador de USD 180 millones en el primer semestre de 2026

Por Franco Pennino – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
El impacto del conflicto en Medio Oriente y la suba de precios provocaron un sobrecosto de USD 180 millones en las importaciones de fertilizantes durante el primer semestre, mientras se proyecta un salto productivo local con el nuevo proyecto en Bahía Blanca.


Rosario, lunes 10 agosto (PR/26) — En el primer semestre, las importaciones de fertilizantes fueron las segundas más bajas desde 2019. Radiografía del mercado de fertilizantes tras el conflicto de Ormuz. Inversiones y potencial de Argentina en producción de urea.


1. La lupa puesta sobre los mercados globales de fertilizantes

El conflicto desatado en febrero de este año en Medio Oriente tuvo severas consecuencias sobre el mercado energético global, trasladándose a una crisis igual de profunda en el de fertilizantes. Tanto el cierre del Estrecho de Ormuz como los ataques a la infraestructura petrolera regional tuvieron impactos importantes en los precios globales de productos energéticos que son insumos claves para la producción de fertilizantes. A su vez, las restricciones de flujos implicaron una contracción importante de la oferta mundial de fertilizantes e insumos clave salidos desde el Golfo Pérsico.

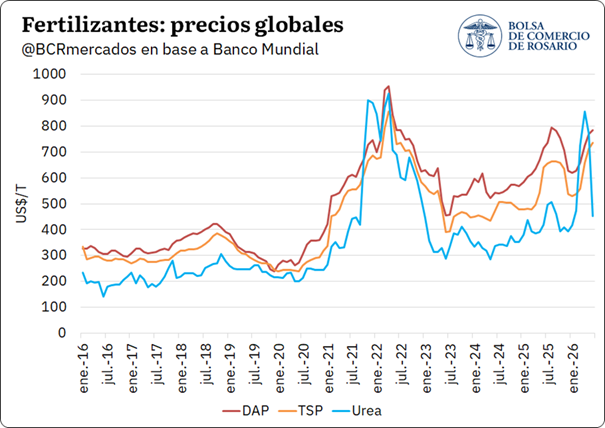
Los nitrogenados en general y la urea en particular, fueron los más golpeados por la crisis. Previo al conflicto, por el Estrecho de Ormuz pasaba cerca de un quinto del comercio de gas natural del mundo y la cuarta parte del comercio de urea global. Siguiendo al petróleo, el GNL se disparó tras desatada la crisis, generando un efecto dominó sobre los mercados que dependen de los hidrocarburos como insumo clave (como lo son la urea, el amoníaco y el azufre). Debido al uso intensivo de GNL en la producción de urea, el efecto en los costos fue directo, encareciendo el producto final.

Las decisiones de grandes productores y exportadores de urea también tuvieron gran peso: India, uno de los principales productores y mayor importador de este producto, detuvo momentáneamente su producción debido a la escasez de gas; China, uno de los exportadores clave, restringió sus exportaciones temporalmente para asegurar su abastecimiento interno. De esta forma, el mercado global de nitrogenados sufrió un fuerte estrangulamiento de oferta. Por lo tanto, como efecto dominó, el cierre del canal marítimo puso en jaque a la cadena de suministro de la urea tanto desde la producción hasta la logística, resultando en un salto del precio en dicho producto de más del 100% respecto al mes de enero, considerando que los valores ya tendieron a normalizarse.

En comparación con los máximos vistos en 2022, el precio de la urea no llegó a superar este umbral. Según el Banco Mundial, se identifican varios factores que limitaron parcialmente las subas: por un lado, los países productores del hemisferio norte ya habían asegurado gran parte de sus necesidades de campaña; en segunda instancia, el GNL subió menos que durante la guerra ruso-ucraniana; por último, debido al redireccionamiento de los suministros por fuera del Estrecho de Ormuz, aunque afrontando mayores costos logísticos.

En el caso del mercado de fosfatados, los productos están siendo afectados por una combinación de factores. La creciente estrechez en la oferta de azufre —un insumo esencial para producir roca fosfórica — elevó significativamente los costos industriales. Según la FAO, cerca de la mitad del comercio mundial de azufre se concentra en la región afectada por el conflicto.

A ello se sumó la suspensión de la producción de amoníaco en Irán y de amoníaco y azufre en Qatar, luego de los ataques contra sus instalaciones. Como resultado, el precio del azufre llegó a duplicarse respecto de enero, contribuyendo a encarecer la producción de fosfatados. En ese período, el superfosfato triple (TSP) acumuló una suba del 39 %, mientras que el DAP aumentó un 27 %.

Sin embargo, el elevado nivel de precios del complejo fosfatado responde también a factores previos y de carácter más estructural. Desde fines de 2025, el mercado ya se encontraba bajo presión: en septiembre de ese año, el DAP había alcanzado valores incluso superiores a los observados durante la crisis reciente, mientras que el TSP posteriormente superó aquel máximo.

Esta situación se explica por una oferta comercial de azufre cada vez más ajustada, la creciente competencia de la minería por ácido sulfúrico y las restricciones chinas a las exportaciones de MAP y DAP, que redujeron la disponibilidad de producto en el mercado internacional. Sobre esa base, la crisis de Ormuz profundizó el desequilibrio y amplificó la reacción de los precios que se mantienen firmes en el mercado.


2. Las importaciones de fertilizantes en el primer semestre de 2026, muestran el segundo peor desempeño desde 2019

En el marco de un ajetreado primer semestre para el mercado de fertilizantes, los volúmenes importados por Argentina sufrieron la disparada de precios globales.

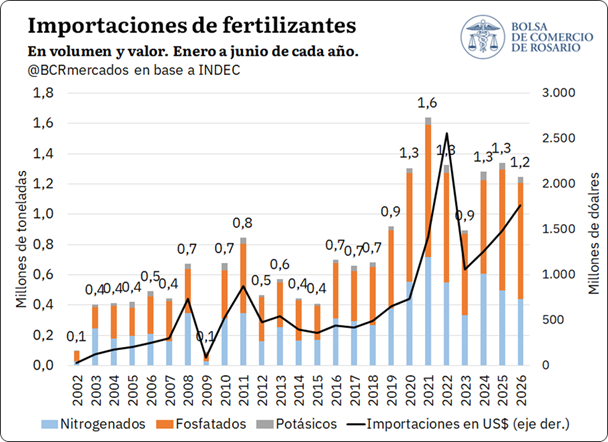
En conjunto, la importación de fertilizantes en el primer semestre tuvo su segundo peor año desde 2019. En el complejo nitrogenados, se compraron al exterior 437.000 t; en el rubro fosfatados, se adquirieron 767.000 t; en cuanto a los del tipo potásico, las importaciones fueron 39.000 t.

La urea fue el producto que más cayó en volumen, lo cual es lógico pensando en que su precio fue el que más se disparó durante el periodo. Los fosfatados se mantuvieron prácticamente sin cambios entre años.

Cabe destacar que, el mínimo de 2023 se debió a la fuerte sequía que experimentó el país en ese año. Como se explica en el Informativo Semanal N° 2141, el consumo ese año sufrió mermas muy importantes, al igual que las importaciones, al hacerse visibles los resabios del desastre climático.

Medido en términos de valor, el primer semestre de 2026 marcó el segundo registro más alto de la historia con USD 1.762 millones, impulsado principalmente por precios de importación más altos.

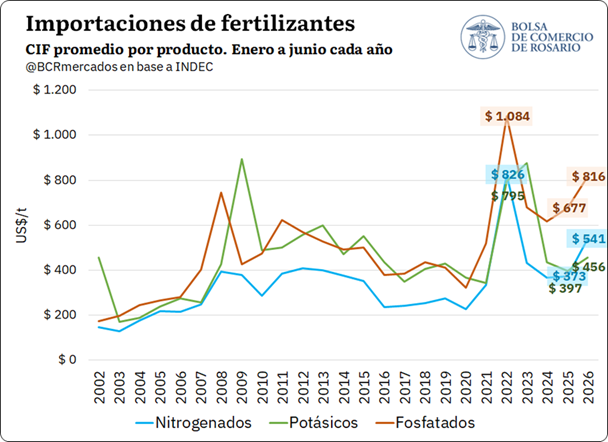
La crisis de precios en los mercados globales, como se ve, no fue neutral para la Argentina. Lo peor del conflicto se vio en los meses de abril y mayo, cuando el petróleo alcanzó máximos no vistos desde la guerra ruso-ucraniana. Como se observa, durante esta etapa los precios CIF de importación promedio también llegaron a máximos desde la explosión del conflicto en Europa.

En general, la suba de precios supuso un sobrecoste importante para el sector. Si tomamos los precios promedio de importación del primer semestre de 2025 por producto con las cantidades importadas en esta primera mitad de este año, se arriba a un sobrecoste teórico de USD 180 millones en lo que va del año. Esto sin considerar que la suba de precios también generó una contracción en las cantidades importadas.


El reflejo de los precios excesivamente altos se observa con claridad en los últimos datos mensuales de importación. La importación de nitrogenados para junio es la más baja desde 2015 y 60% inferior al promedio del último lustro. Para los fosfatados la situación es similar: el tonelaje más bajo desde 2018, 34% por debajo del promedio quinquenal.

Mirando hacia adelante, el desempeño importador en los meses que restan del año dependerá de lo que suceda con el conflicto en Medio Oriente. Argentina importa en promedio el 50% de su consumo de nitrogenados (en años de normalidad operativa) y el 80% en fosfatados.

Teniendo en cuenta que, en promedio, tres cuartas partes de la importación de nitrogenados se produce en el segundo semestre del año, en la antesala a la siembra de los granos gruesos, la normalización del comercio y precios relativamente en niveles promedio será esencial para asegurar una rentabilidad de aplicación aceptable para la gruesa 2026/27.


3. Nuevo RIGI: Argentina se encamina a dar un salto en producción de urea granulada

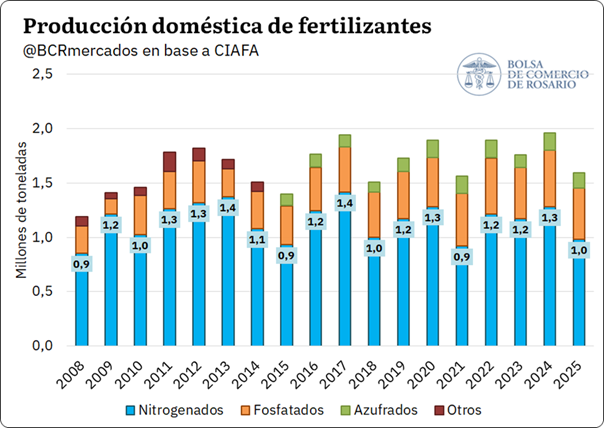
Por último, vale agregar que, en el sector agrícola los fertilizantes son un activo estratégico y fundamentales para garantizar la Seguridad Alimentaria en los países. En el caso de Argentina, se tiene una producción de fertilizantes entre 1,4 y 1,9 Mt según el año bajo consideración. En 2025, se alcanzó una producción de 1 Mt de nitrogenados, 0,4 Mt de fosfatados y 0,2 Mt de azufrados.

Sin embargo, los volúmenes de producción de fertilizantes a nivel doméstico no son suficientes para suplir toda la demanda interna, en línea con los importantes volúmenes de importaciones que realiza el país año tras año. Contemplando que el consumo de fertilizantes se ubica en torno a 5 Mt, se encuentra que solo el 30/35% se explica por producción local.

A esto se agrega que, dada la presión impositiva actual en el sector, existe un subconsumo para reponer los nutrientes que se extraen.


Es en este marco que, la aprobación de un nuevo proyecto de inversión RIGI para la construcción de una nueva planta de producción de urea en Bahía Blanca ante la mayor producción de gas de Vaca Muerta, es una noticia que agrega expectativas muy positivas en post de mejorar el abastecimiento doméstico de este insumo estratégico para el agro argentino.

Con una inversión por USD 2.700 millones, será la mayor planta de urea de Latinoamérica y una de las más grandes del mundo con la expectativa de aportar una producción anual de 2,1 Mt de urea.

Es decir, el país podría dejar de ser un importador neto de este insumo y dependiendo de diferentes factores, abastecer una demanda creciente a nivel o local o encontrar posibilidades de exportación a otros países como el caso de Brasil, el cual es clave como importador mundial de este producto.

Vuelven el sol y el frío a la región núcleo: la carrera contra el tiempo para salvar el maíz tardío y frenar al trigo

Vuelven el sol y el frío a la región núcleo: la carrera contra el tiempo para salvar el maíz tardío y frenar al trigo

Un julio inusualmente cálido y húmedo dejó casi la mitad del maíz tardío sin cosechar y aceleró el desarrollo del trigo antes de lo esperado. Con el regreso del frío y la luz solar, el campo empieza a respirar, aunque el riesgo de enfermedades no da tregua.


Buenos Aires, lunes 10 agosto (PR/26)–Después de semanas de cielos cubiertos, el panorama empieza a cambiar. El período que va del 6 al 12 de agosto arranca con una mejora sensible de las condiciones meteorológicas, que se sentirá desde la tarde del jueves.

El viento rotará al sector sur y se intensificará por unas horas, abriendo paso a varios días de estabilidad y buen tiempo en toda la zona GEA. El lunes 10 de agosto, además, vuelven las heladas, con mínimas que rondarán entre -2 y -4°C.

Según el consultor de la BCR Elorriaga, el flujo polar instalado en la Patagonia no logró, hasta ahora, imponerse sobre la circulación cálida y húmeda proveniente del noreste. Si el anticiclón del Atlántico finalmente cede terreno, podrían llegar condiciones mucho más propias del invierno.


El maíz tardío, contra las cuerdas


Mientras el trigo asombra por su buen aspecto, la verdadera urgencia del momento tiene nombre y apellido: el maíz tardío. Todavía falta cosechar un 47% del área, unas 150.000 hectáreas, que quedaron varadas por la imposibilidad de entrar a los lotes durante todo julio.


La preocupación es evidente entre los técnicos. En Alvear no disimulan la angustia: ya se ven lotes de sorgo brotado y nadie se anima a evaluar en qué estado se encuentra el maíz que aún espera ser levantado.


Un trigo que crece antes de tiempo


En simultáneo, el trigo sorprende por un marcado adelanto fenológico. En Corral de Bustos ya hay lotes a punto de comenzar a encañar, cuando lo habitual es que el primer nudo aparezca recién entre el 15 y el 25 de agosto.


Lo mismo ocurre en María Susana, donde los técnicos hablan de un aparente anticipo de encañado y todavía no saben si se trata de una buena o una mala noticia. Lo que sí reconocen es un fuerte desarrollo radicular, favorecido por la humedad, que le permite al cultivo llegar a horizontes más profundos y acceder a más nutrientes.


La sombra de las enfermedades


El clima nublado, húmedo y cálido no solo acelera el desarrollo: también crea el escenario ideal para que las enfermedades avancen. En Pergamino ya se detectan manchas por tizón bacteriano, y en distintas zonas los técnicos coinciden en que el ambiente es altamente predisponente a las infecciones.


El temor más grande pasa por el fusarium. Si se activa, advierten en Alvear, va a ser un problema serio, y ya empiezan a resignar expectativas hablando de conformarse con 35 quintales por hectárea si la sanidad se complica. La receta que piden todos es la misma: entre 15 y 20 días de frío y sol que permitan frenar el avance de los hongos.


Menos sol, pero el trigo no afloja


A pesar de todo, el cultivo muestra un vigor notable. En Marcos Juárez el trigo está en pleno macollaje, con buen número de macollos, sin que los días nublados hayan dejado huellas visibles. En Bigand la conformación llega a 500 y 600 macollos por metro cuadrado, un número que no despierta ninguna alarma.

Más al sur, en San Gregorio, el estado del cultivo es incluso mejor que el del año pasado, aunque los técnicos advierten que la falta de radiación podría estar impidiendo alcanzar la tasa de crecimiento máxima. En Pergamino destacan que la suba de temperaturas de fines de julio le sentó bien al trigo: aceleró su crecimiento, sumó biomasa y ganó uniformidad y color gracias a la absorción de nitrógeno.


Lo que dicen los números


El análisis de la red de estaciones GEA/BCR confirma lo que se ve a campo. Entre el 1° de junio y el 31 de julio, la región recibió entre un 20% y un 40% menos de radiación que en el mismo período de 2025.

Tomando la ventana del 1° de junio al 26 de julio, el ambiente radiativo y térmico fue un 21% menos favorable que un año atrás, con una temperatura media un 7% superior. Esa combinación reduce el llamado cociente fototermal, un indicador que integra radiación solar y temperatura y resume la calidad del ambiente para el crecimiento del trigo.


El deterioro no fue parejo: los valores más bajos se concentran hacia el sudeste de la región núcleo, justamente donde más preocupa la falta de crecimiento. En esta etapa, que va de la emergencia al macollaje, un menor cociente fototermal todavía no define el número de granos, pero sí empieza a marcar el potencial de espigas.

Con menos radiación, la fotosíntesis y la producción de biomasa se resienten, aumenta la competencia entre macollos y la planta prioriza el tallo principal, mientras las temperaturas altas apuran el desarrollo. El resultado posible: menos tiempo para sostener macollos y, eventualmente, menos espigas por metro cuadrado.

La buena noticia es que el rendimiento todavía no está definido. Si durante el período crítico predominan días de mayor radiación y temperaturas moderadas, el cultivo podría compensar este arranque, sumando más granos por espiga.


Julio se despidió con una tormenta


El último día de julio dejó una postal elocuente de lo que fue el mes. La combinación de una atmósfera cálida y sobrecargada de humedad, un sistema de baja presión y el ingreso de aire frío desde el sudoeste desató un intenso proceso de ciclogénesis, con caída de temperaturas, ráfagas fuertes y tormentas con lluvias muy concentradas en poco tiempo.

Las localidades del este cerraron el mes muy por encima de la media: Ramallo acumuló 79 mm, Baradero 65 mm y Rosario 58 mm. El resto del área, en cambio, terminó más cerca de los valores habituales para julio.

En promedio, la región cerró el mes con 22 mm, apenas por encima de la media histórica de 20 mm, pero muy lejos del récord del año pasado, cuando las lluvias más abundantes en 40 años dejaron un promedio de 52 mm.


Primicias Rurales
Fuente: Bolsa de Comercio de Rosario (BCR) – Informe GEA


Todavía resta comprometer el 30% de la cosecha de trigo

Todavía resta comprometer el 30% de la cosecha de trigo

Por A. Rubicondi – F. Pennino – M. Contardi – E. Terre – J. Calzada de la Bolsa de Comercio de Rosario (BCR)

Aún resta comprometer el 30% de la cosecha de trigo argentino, impulsado por precios firmes y la tensión en el Mar Negro, mientras el complejo soja y el maíz enfrentan mayor volatilidad y ajustes a la baja en Chicago.

Rosario, sábado 8 agosto (PR/26) — La tensión en el Mar Negro sostiene los precios y las fijaciones de trigo nuevo. Repunte el line up del complejo soja. En Chicago la oleaginosa y el maíz acumulan pérdidas del 5 y 6% desde el pico de julio y el clima suma volatilidad.


1. Trigo: la región del Mar Negro en el ojo de la tormenta

Con el 95% del área de trigo nuevo ya sembrada en Argentina, sigue pendiente de comercialización un remanente considerable de la campaña actual. De la mano de un fuerte salto en el volumen cosechado, a la fecha se comercializó el 70% de la campaña 2025/26, por debajo del 86% que promedian las últimas cinco campañas a esta altura del año.

En volumen, sin embargo, las 19 millones de toneladas (Mt) de trigo ya vendidas se encuentran en línea con el máximo histórico que anotaron en 2022. Si se excluye la previsión de uso de trigo para semilla, el remanente para comercializar en lo que resta de la campaña es de 7,2 Mt, mientras que las toneladas que todavía no tienen precio hecho se acercan a 9 Mt.


Aun así, el ritmo de comercialización se mantiene firme semana a semana y el dato saliente de julio estuvo en las fijaciones, particularmente del trigo nuevo. Entre la semana del 8-jul y la del 29-jul, el volumen de trigo 2026/27 con precio hecho creció en 573.000 t; ello es, 4,5 veces el registro de la campaña nueva anterior (2025/26) para ese período y más que duplicando el promedio de los últimos cinco años.

El que no acompañó con el mismo ímpetu fue el trigo de la campaña en curso, que sumó 1,19 Mt en el mismo período, un 14% por encima del año pasado, cuando la producción era casi un 50% menor a la de esta campaña.

Detrás de esta dinámica está la mejora de las cotizaciones. El precio pizarra para el trigo ganó 9,7 USD/t desde principios de julio hasta alcanzar los US$ 209/t al 4 de agosto (+5%), mientras que la nueva cosecha, medida por el futuro a diciembre, llegó a US$ 218,9/t a mediados de esta semana, casi 20 US$/t más que a comienzos de mes (+9%).

El resultado es una brecha creciente entre disponible y diferido: el pase hacia las posiciones de diciembre y enero rindió para estos últimos días entre 13% y 20% TNA, máximos de cinco años para esta altura del año, un incentivo concreto para retener mercadería y capturar el carry. Ese premio al diferido tuvo su correlato en una actividad inusual en el mercado a término A3: el volumen operado en diciembre y enero superó, medido en toneladas de trigo, las 1,68 Mt en julio, el triple de lo habitual para esta altura del año y el mayor registro mensual conjunto para estos contratos en los últimos cinco años.

El sostén de fondo sigue viniendo del Mar Negro. Rusia restringió el mes pasado el transporte marítimo a través del Mar de Azov luego de un ataque de drones ucranianos sobre varios buques rusos, lo que generó desde ese entonces una fuerte volatilidad en el valor del trigo.

Esto ocurre dado que el conflicto golpea de lleno al cereal, uno de los principales productos de exportación de la región, donde ambos países concentran cerca del 30% de las exportaciones totales del cereal a nivel global según datos del USDA.

Según fuentes de Reuters, los costos de seguro de guerra para los fletes que salen del Mar Negro han aumentado hasta el 2% del valor de un barco, desde alrededor del 1% hace 2 semanas. Esto provocaría que muchos compradores se muestran reticentes a tomar cargas desde puertos de la zona.

Como consecuencia de las dificultades para colocar granos en el mercado externo, la creciente prima de riesgo y la presión de cosecha, los precios ucranianos y rusos respondieron de forma distinta a la tendencia alcista global: los valores FOB de ambos orígenes vienen corrigiendo a la baja para no perder competitividad, con caídas de hasta el 2% desde el inicio de la guerra, suceso que estaría volviendo a Argentina uno de los orígenes menos competitivos al haber acompañado el cereal argentino la suba de precio generalizada del cultivo en hasta 5,3%.


En este sentido, Argentina quedó entre los orígenes menos competitivos en el mercado FOB. Aunque este hecho suele ser común para esta altura del año, donde el hemisferio norte se encuentra en plena cosecha, este año resultaría ser atípico por la oferta remanente argentina.

Incluso el C&F del trigo ruso para Brasil se ubica en valores apenas superiores al argentino, en un año donde la baja proteína del trigo disminuyó la demanda de nuestro vecino para el cereal.

Esto se refleja en los niveles de line-up, que al 4 de agosto rondan las 339.350 t, un nivel promedio a los demás años, cuando hoy queda mucha más oferta restante para colocar. 


2. Repunta el line up del complejo soja, pero la comercialización no le sigue el pulso

El line up del complejo soja no para de subir y ya está en el segundo nivel más alto del último lustro a esta altura del año. El producto que más apuntaló los programas de embarques fue la harina de soja, aunque en general aceite y porotos también vienen elevando la programación. Sin embargo, la comercialización de porotos no mostró un dinamismo proporcional en las últimas semanas.


Las exportaciones totales del complejo soja hasta julio inclusive se estiman en 16,48 Mt (medido en porotos equivalentes), mientras en el mercado local se comprometieron 23,73 Mt.

Esta diferencia lleva a entender que la exportación está bien abastecida de materia prima para industrializar y exportar, sin necesidad de buscar concretar negocios en el mercado interno en lo inmediato.

Con ello además se explica que, aunque el line up se haya visto dinamizado, la comercialización de porotos no haya respondido en la misma magnitud durante las últimas semanas.

Desde el lado de la oferta, aunque la escalada de precios de las dos semanas anteriores en Chicago (y en el mercado local) coincidió con mayores volúmenes comercializados, estos no se alejaron demasiado de la media.

La principal reacción se observó en las fijaciones, que en esas dos semanas acumularon 1,89 Mt, cuando en las quincenas anteriores las fijaciones fueron de 1,36 Mt en promedio.

Dando vuelta la página, en lo que refiere a maíz, previo al desplome de precios en Chicago, el disponible había llegado a ofrecerse hasta en $280.000 (US$ 190/t).

En aquel momento, la comercialización se apuntaló de inmediato y se enlazaron tres semanas de altos volúmenes: 3,7 Mt, contra las 1,78 Mt de las semanas anteriores.

También las fijaciones se vieron fuertemente movilizadas, siendo la semana del 22 de julio la de mayor volumen con precio asignado en lo que va de la campaña, coincidente con la escalada de precios.

Sin embargo, el traspié de los precios en Chicago dejó de dar soporte a los precios locales de maíz, con la pizarra cayendo a los últimos días a $275.000/t (US $185) y tanto las fijaciones como la comercialización se vieron resentidas: los compromisos cayeron a 0,69 Mt (promedio de últimas cinco semanas de 1,0 Mt), mientras las fijaciones fueron de 0,49 Mt (vs 1,0 Mt promedio de cinco semanas).

En materia de cotizaciones de soja, la aguda caída de precios en Chicago siguió profundizándose durante esta semana, aunque todavía no se trasladó del todo a las cotizaciones locales.

La soja sigue por encima de los $500.000/t y el panorama comercial se mantuvo firme, pactándose 0,75 Mt esta última semana , aunque en materia de fijaciones la semana fue la más magra desde abril.


3. Los futuros de soja y el maíz retroceden entre 5 y 6% en Chicago

Luego de alcanzar máximos de dos años para soja y desde mayo para el maíz, las cotizaciones de los granos gruesos en Chicago siguen reajustando a la baja, acumulando pérdidas de 5 y 6% desde el pico del 24 de julio. Los granos copiaron la misma tendencia que el petróleo, que vuelve a negociarse entre 80 y 84 USD/bbl.

La creciente expectativa por un nuevo intento de desescalada militar entre EE. UU. e Irán arrastró a los energéticos hacia abajo y con ello continuó el desarme de posiciones largas por parte de los fondos especulativos.

Más allá de los reajustes recientes, las cotizaciones se están negociando en un escalón más elevado que a principios de año: 11% más para soja y 5,3% más para el maíz.

Entre los sucesivos conflictos geopolíticos, su impacto en energía, insumos claves y las expectativas de oferta, más el creciente impulso a la industria de biocombustibles, resultaron en un mix de factores alcistas en la plaza norteamericana.

Sin embargo, ya adentrados en agosto, ventana crítica para la definición de rindes de soja y maíz en Estados Unidos, el pronóstico climático juega un papel clave más que en cualquier otra época del año.

Más del 50% de la soja y el maíz se encuentran atravesando condiciones de sequía actualmente, el segundo registro más alto en los últimos quince años para esta época. En su último informe, el USDA ajustó a la baja en dos puntos la superficie de maíz en condiciones buenas a excelentes (61%, 12 p.p. menos que el año pasado) y mantuvo la calificación para la soja (63%, 6 p.p. menos que el año anterior).


Las lluvias recientes moderaron las alertas en Chicago, aunque eso no se haya visto reflejado en los informes de condiciones de cultivos. Hacia delante, el pronóstico marca precipitaciones apenas por encima de lo normal para la región del Medio Oeste estadounidense.

En un escenario donde los milímetros son tan esperados por el mercado y donde los fondos aún mantienen una cartera profundamente comprada tanto en soja como maíz, la confirmación de lluvias funciona como luz verde para continuar con el desarme de posiciones en futuros, presionando sobre las cotizaciones.

A la inversa, en un contexto donde no sobra humedad, la eventual ausencia de los milímetros direccionaría los precios en el sentido contrario. Dado el punto de partida inicial, el mercado de granos promete creciente volatilidad para todo el mes de agosto.


Primicias Rurales
Fuente: BCR Informativo Semanal