El gran dilema de la carne en China: Brasil agota su cupo y sacude el mercado mundial

El gran dilema de la carne en China: Brasil agota su cupo y sacude el mercado mundial


Las importaciones chinas de carne vacuna crecen a ritmo récord y amenazan con perforar el techo de los cupos anuales. Con Brasil y Australia al límite, se abre un escenario de precios al alza, tensiones comerciales y negociaciones inéditas entre los principales países proveedores.


Buenos Aires, Jueves 6 de agosto agosto (PR/26)–Durante la primera mitad de 2026, China importó 1,53 millones de toneladas de carne vacuna, marcando un incremento interanual del 17,5%. Este notable dinamismo ha encendido las alarmas en el comercio global, al superar con creces las proyecciones iniciales del mercado.

El problema central radicaría en que la velocidad de compra desborda el límite fijado por el propio gobierno chino. El cupo total de salvaguardia para 2026 se estableció en 2,69 millones de toneladas, un volumen un 4% inferior a los 2,80 millones efectivamente ingresados a lo largo de 2025.

Esta marcada brecha entre el permiso oficial y la demanda real plantea dos escenarios inevitables para el segundo semestre: una fuerte desaceleración de las importaciones o un agotamiento prematuro del cupo, desatando presiones alcistas sobre los precios y modificaciones en las reglas comerciales.


El mapa de los proveedores: entre la saturación y el freno


Tras una pausa entre marzo y mayo, las compras chinas cobraron nuevo impulso en junio alcanzando las 246 mil toneladas, un 19% más que el mes anterior. Resta saber si esto obedece a un repunte generalizado o al inminente agotamiento de la cuota brasileña.

El nivel de ejecución de las cuotas muestra fuertes disparidades. Australia ya completó el 100% de su cupo anual de 205 mil toneladas, mientras que Brasil alcanzó el 80% de sus 1,1 millones de toneladas asignadas, lo que llevó a China a emitir una alerta oficial de seguimiento.


China acelera sus compras de carne y el cupo de Brasil amenaza con reconfigurar el mercado mundial - Infobae


En contraposición, Argentina mantiene un avance equilibrado con 239,5 mil toneladas exportadas (un 12% más que en 2025), mientras que Uruguay y Estados Unidos registran una utilización baja, siendo prácticamente nula la participación del gigante norteamericano.


Precios al alza y barcos navegando a ciegas


El impacto en las cotizaciones se hace evidente. Los precios promedio de importación pasaron de subas moderadas al inicio del año a aumentos superiores al 30% interanual al cierre de junio, reflejándose en una mejora de 200 a 300 USD por tonelada en las ofertas FOB argentinas.

La mayor incertidumbre recae sobre la carne en tránsito. Dado que el viaje marítimo desde Sudamérica demora unos 45 días, una porción considerable de las 158 mil toneladas despachadas por Brasil en junio y julio corre el riesgo directo de arribar con el cupo totalmente agotado.


China acelera sus compras de carne y el cupo de Brasil amenaza con reconfigurar el mercado mundial - Infobae


Ante esta encrucijada, Brasil gestiona ante Pekín la habilitación de depósitos aduaneros para postergar la nacionalización de la mercadería. Asimismo, trascendieron intensas negociaciones para un inédito intercambio de cuotas con Uruguay, cambiando volumen chino por acceso a la Unión Europea.


Primicias Rurales
Fuente: ROSGAN


Crecimiento de la actividad agropecuaria marcó un alza importante interanual

Crecimiento de la actividad agropecuaria marcó un alza importante interanual

El Índice de Actividad de la Cadena Agropecuaria de la Bolsa de Comercio de Rosario (IACA-BCR) creció un 3% mensual en junio, alcanzando su nivel más alto desde el inicio de los registros e impulsado por las labores agrícolas, la industria y las exportaciones.


Rosario, miércoles 5 agosto (PR/26) — La actividad agropecuaria marcó un nuevo récord. El IACA-BCR, el Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario (BCR) creció 3% mensual en junio, impulsado por el avance de las labores agrícolas y una mejora generalizada de la actividad industrial y exportadora. En términos interanuales, el índice se ubicó 10,9% por encima de junio de 2025.


1.    IACA-BCR: ÍNDICE GENERAL

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, exhibió un incremento mensual desestacionalizado del 3% en junio. Con este resultado, la serie superó el máximo alcanzado en febrero y se posicionó en el nivel más elevado desde el inicio de los registros.

Durante junio, nueve de las doce series que componen el índice evidenciaron una variación mensual positiva, mientras que las tres restantes se posicionaron a la baja. El mayor impulso provino del avance mensual de labores agrícolas, que creció 4,1% frente a mayo, en un mes caracterizado por las labores de cosecha de los cultivos gruesos junto con el avance en la implantación de la nueva campaña de trigo y cebada. La actividad molinera también mostró un desempeño favorable, con incrementos en todas las series que la integran. La molienda de soja avanzó 2% mensual, mientras que el crushing de girasol creció 0,6%. A su vez, en lo que respecta a los cereales, el procesamiento de trigo y cebada aumentó 0,7% y 1,3% durante junio, respectivamente.

Por el lado de la faena, las tres series registraron variaciones positivas. La faena aviar aumentó 1,2%, la faena porcina avanzó 1,1% y la faena bovina creció 0,9% respecto de mayo. Asimismo, las exportaciones de los principales complejos agropecuarios, medidas en dólares constantes, presentaron una mejora mensual del 1,2%, interrumpiendo tres meses consecutivos de caídas.

En contraste, se estima que la elaboración de biodiésel y bioetanol habría marcado un leve retroceso del 0,02% y 0,2%, respectivamente. La producción de leche, por su parte, anotó una leve contracción mensual del 0,3%.

Analizando las variaciones interanuales, se observa que el IACA-BCR se posicionó 10,9% por encima de junio de 2025. Diez de las doce series que integran el indicador superaron los niveles registrados durante el mismo mes del año anterior, reflejando un crecimiento extendido entre la producción primaria, la actividad industrial y las exportaciones.

En primer lugar, el IACA-Cultivos marcó una suba interanual del 14,3%, consolidándose como uno de los principales motores del índice general. Este desempeño se enmarca en una campaña agrícola 2025/26 récord, caracterizada por una producción histórica de trigo y maíz, la mayor cosecha de girasol del siglo y el mayor volumen de soja desde la campaña 2018/19.

Por su parte, el IACA-Agroindustria se ubicó 1,5% por encima de junio de 2025, impulsado fundamentalmente por el buen desempeño de la actividad molinera. La molienda de cebada creció 22,3% interanual, mientras que el procesamiento de girasol avanzó 14,6%, el crushing de soja aumentó 5,2% y la molienda de trigo se incrementó 0,8%. También se destacó la faena porcina, con una suba del 11,5%, mientras que la producción de leche y de biocombustibles también se posicionó ligeramente al alza. Estos incrementos lograron compensar las caídas interanuales observadas en la faena bovina y aviar, siendo estos los únicos dos sectores que componen el índice que registraron retrocesos.

Finalmente, el IACA-Agroexportación exhibió un incremento del 12,6% respecto a igual mes del año anterior, encadenando doce meses consecutivos de crecimiento interanual. El crecimiento estuvo explicado por una mejora tanto en las cantidades exportadas como en su valor, impulsadas principalmente por los complejos girasol, cebada, lácteo y soja.

2.    SUBÍNDICES

2.1.    IACA – Cultivos: Actividad de la producción de granos

El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir con dicha periodicidad la actividad primaria de producción de granos. En junio, la actividad primaria exhibió un crecimiento desestacionalizado del 4,1% respecto de mayo y alcanzó un nuevo máximo histórico.

Durante el sexto mes del año, continuó la cosecha de soja, maíz y sorgo. En lo que respecta a la oleaginosa, la recolección mostró un avance de 7 p.p. en junio, algo inferior a lo observado para igual mes de años anteriores, debido al gran avance registrado durante mayo. Como resultado, la cosecha de soja hacia mitad de año se encontró prácticamente finalizada, con una estimación de producción que asciende a 51,5 Mt, la más elevada desde la campaña 2018/19.

En cuanto al maíz, la cosecha mostró un progreso de 12 p.p. en junio, por debajo de lo observado en el mismo período de los años previos, viéndose demorada por la prioridad otorgada a la trilla de soja. No obstante, el impresionante volumen de producción del cereal, que se espera que ascienda a un récord de 68 Mt, impulsó los niveles de actividad asociados a su recolección. Por último, la cosecha de sorgo avanzó 23 p.p. durante junio, por debajo del promedio para los últimos años, debido a la persistencia de elevados niveles de humedad ambiental y en el grano.

Con relación a las labores de siembra, durante el sexto mes del año se avanzó con la implantación de la cosecha fina 2026/27. La siembra de trigo marcó un avance mensual de 51 p.p. sobre un área estimada de siembra que, si bien se prevé que disminuya respecto a la campaña previa, se ubicaría 7% por encima del promedio, dejando como resultado un gran número de hectáreas trabajadas en el último mes. Las labores de siembra de cebada, en tanto, mostraron un progreso mensual de 55 p.p., muy por detrás de años anteriores.

2.2.    IACA – Agroindustria: Actividad agroindustrial

En cuanto a la actividad del sector industrial con base agropecuaria, la misma exhibió una mejora mensual del 0,8% en junio, encadenando dos meses consecutivos de crecimiento. En términos de nivel, el subíndice se ubicó apenas 1,6% por debajo del máximo histórico alcanzado en septiembre de 2025 y superó en 1,5% el registro de junio del año pasado.

Dentro de las actividades que componen al sector agroindustrial, la molienda conjunta de los principales cereales y oleaginosas avanzó 1,5% mensual y se posicionó 6,4% por encima de junio de 2025. Las cuatro series que integran el subíndice presentaron mejoras frente a mayo.

El crushing de soja experimentó una suba mensual del 2%, procesándose 4,1 Mt de la oleaginosa, el cuarto mayor volumen registrado para ese mes desde el inicio de la serie en 1998. La molienda de girasol, por su parte, aumentó 0,6% mensual, encadenando seis meses al alza en los cuales acumuló un incremento del 11%. Con un procesamiento de casi 549.000 toneladas, junio resultó el segundo mejor registro para ese mes, en el marco de la abundante producción de la campaña 2025/26.

En cuanto a los cereales, el procesamiento de cebada creció 1,3% mensual, alcanzando el tercer mayor volumen para un mes de junio. La serie acumula así ocho meses consecutivos en terreno positivo, con un impresionante crecimiento de casi el 30%. La molienda de trigo, por su parte, avanzó 0,7% frente a mayo.

Por su parte, el subíndice de faena exhibió una mejora del 1% mensual, con variaciones positivas en los tres tipos de carne analizados. En lo que respecta a la faena de bovinos, la misma avanzó 0,9% respecto de mayo, posicionándose al alza por segundo mes consecutivo, luego de casi un año y medio de variaciones negativas. Los informes del sector destacan que el impulso provino de una generosa disponibilidad de novillos de todo tipo que venían ganando peso en campos y corrales, a lo que se suma un nivel récord de ocupación en los feedlots.

En materia de precios, las cotizaciones del sector ganadero volvieron a corregirse a la baja durante junio, marcando una caída real del 3,1% respecto de mayo. Como resultado, el precio promedio del novillo en el mercado agroganadero se ubicó 15,4% por debajo del nivel de febrero, cuando alcanzó su máximo valor histórico. A pesar de ello, las cotizaciones se mantienen en niveles excepcionalmente elevados.

En cuanto a la faena aviar, la misma creció 1,2% mensual en junio, frente a una demanda en constante aumento, siendo el pollo una de las proteínas más accesibles para los hogares en comparación con otras carnes. Mientras tanto, la faena porcina continuó mostrando un sólido desempeño, con un avance mensual del 1,1%. Así, con alrededor de 821.000 animales procesados, junio marcó un nuevo récord para el sector.

Con respecto al sector lechero, la serie desestacionalizada de producción exhibió una leve caída del 0,3% respecto de mayo, la cuarta de manera consecutiva. A pesar de ello, la producción mensual alcanzó 943 millones de litros durante el último mes, el segundo mejor registro para junio desde el inicio de la serie. De esta manera, el acumulado para el primer semestre del año ascendió a 5.354 millones de litros y se posicionó como el tercero más elevado en términos históricos.

En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,35 para el mes de junio, marcando una disminución del 1% respecto de mayo, aunque por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,25 / litro. En línea con esta caída, el índice internacional de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) también marcó un retroceso mensual en junio, en este caso del 1,5%, alcanzando su nivel más bajo desde noviembre de 2023.

En cuanto a las relaciones insumo-producto, se estima que en junio un litro de leche podía comprar, en promedio, 2 kg de maíz, en línea con el valor de referencia. En cuanto a la soja, en junio la relación se ubicó en 1,11 kg por litro de leche, por encima de la relación de referencia que suele ser de 1.

Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, habría disminuido 0,1% en junio y se habría ubicado 2,4% por encima del año anterior. Diferenciando por producto, la elaboración de biodiesel habría caído 0,02% respecto de mayo. De cumplirse esta estimación, la producción para el primer semestre habría marcado un incremento interanual del 11%, pero aún se ubicaría 26% por debajo del promedio de los últimos cinco años. En contraste, se estima que la producción de bioetanol habría retrocedido un 0,2% mensual y, si bien implicaría una leve caída del 1% interanual, sería el segundo mayor volumen de producción para el período desde el inicio de la serie.

En términos de mezcla obligatoria, en mayo se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta 15% de bioetanol en naftas y hasta el 20% de biodiésel en gasoil. Por su parte, para el sexto mes del año, la Secretaría de Energía dispuso un incremento del 2,7% en los precios mínimos de adquisición de biodiésel, fijando su valor en $ 1.858,4 por tonelada; mientras que el precio del bioetanol se incrementó en 1,7%, ascendiendo a $ 1.023,1 por litro para el elaborado a base de caña y $937,7 por litro para el de maíz.

2.3.    IACA – Agroexportación: Actividad de la agroexportación

Analizando el último eslabón de la cadena a través del IACA-Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, arrojaron una variación mensual desestacionalizada positiva del 1,2% en junio. De esta manera, el indicador interrumpió tres meses consecutivos de caídas.

En términos de volumen, se advierte que durante junio se exportaron 8,9 Mt de productos pertenecientes a los nueve complejos considerados, volumen que resultó 1,6% superior al de junio del año pasado y 7,4% mayor al promedio de los últimos cinco años. Cinco de los nueve complejos incrementaron sus cantidades exportadas en términos interanuales, mientras que seis superaron el promedio del último quinquenio.

En términos de valor, las exportaciones totalizaron US$ 4.011 millones. Entre los desempeños más destacados se encontró el complejo girasol, que exportó 490.200 toneladas, lo que implicó un crecimiento del 73,5% respecto de junio de 2025 y más del doble del promedio del último quinquenio, siendo el máximo volumen registrado para un mes de junio. Similarmente, el complejo lácteo exportó cerca de 37.500 toneladas, lo que representó un aumento interanual del 32,6% y el mayor volumen despachado durante un mes de junio desde el inicio de la serie. El complejo cebada, por su parte, mostró un fuerte crecimiento, con exportaciones por aproximadamente 285.000 toneladas, 45,9% por encima de junio del año pasado.

Las exportaciones del complejo soja alcanzaron 4,3 Mt, lo que implicó un incremento interanual del 2,4%. Mientras tanto, el complejo porcino marcó uno de los mayores incrementos interanuales, exportando alrededor de 1.215 toneladas, un 79,9% más que en junio de 2025, aunque su participación en el total exportado resulta muy reducida.

Por otro lado, el complejo carne y cueros bovinos experimentó una disminución del 5,2% interanual en las cantidades despachadas, pero un aumento del 28,8% en la facturación, reflejando una mejora significativa en el valor medio de los precios de exportación. En sentido contrario, los embarques de trigo se ubicaron 21,6% por debajo de junio de 2025, aunque resultaron levemente superiores al promedio de los últimos cinco años. Las exportaciones de maíz alcanzaron 3,1 Mt y retrocedieron 3,2% interanual, pese al elevadísimo volumen cosechado; mientras que el complejo avícola presentó caídas tanto en volumen como en valor.


Primicias Rurales
Fuente: BCR Informativo Semanal
Estrechos y canales estratégicos para la economía mundial: cuellos de botella globales

Estrechos y canales estratégicos para la economía mundial: cuellos de botella globales

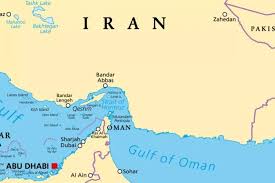
Foto: Estrecho de Ormuz
Por Matías Contardi – Guido D’Angelo – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)

Ormuz, Bab el-Mandeb, Suez, Bósforo y Kerch, estrechos y canales que encabezan titulares de los diarios. Profundizamos sobre algunos puntos neurálgicos y cuellos de botella del comercio mundial.


Rosario, lunes 3 agosto (PR/26) — El comercio mundial sufre graves retrasos y caídas por los conflictos bélicos en estrechos y canales clave como Ormuz, Suez, Bab el-Mandeb, Bósforo y Kerch, poniendo en riesgo el suministro de energía, granos y contenedores.

Según el Banco Mundial, actualmente viven en el mundo más de 8.000 millones de personas, mil millones más que en 2010 y el doble que en 1975. Sin embargo, mientras la población mundial se duplicó en los últimos cincuenta años, la producción de bienes y servicios se multiplicó por 4,5.

Hace casi doscientos cincuenta años, Adam Smith fue uno de los primeros pensadores en sistematizar un conjunto de ideas destinado a explicar los factores que determinan “la riqueza de las naciones”. La división del trabajo, que habilita la especialización y la mejora en los procesos productivos, aumenta la productividad y permite elevar la cantidad de bienes y servicios, tendiendo hacia una constante reducción de precios. De esta forma se expande el abanico de necesidades que las personas pueden abordar.

Sin embargo, hay un condicionante clave en este proceso de creación de riqueza y bien lo marcó el escocés en su momento: la extensión del mercado limita la división del trabajo.

Cuanto más amplio es el mercado en el que pueden colocarse los bienes y servicios, mayor es el margen para la especialización y, por consiguiente, para el aumento de la productividad. De aquí la relevancia del comercio global como sustento del actual nivel de vida. En 2025, solo el valor de las mercancías comerciadas a lo largo del globo ascendió a los US$ 26,3 billones de dólares, 1,3 veces el PBI de China.

Durante este año el comercio global se ha visto amenazado en amplias regiones del mundo. En parte por la continuación de conflictos preexistentes y en parte por el estallido de otros nuevos, atacando directamente a uno de los pilares de la economía global.


El FMI rastrea en tiempo real la actividad portuaria y comercial de 2.065 puertos, 28 canales y estrechos, cubriendo así el 99% del comercio marítimo global. Entre 2023 y 2025 en promedio más de 2.000 buques atravesaron diariamente las vías marítimas más relevantes del mundo, el equivalente a un flujo anual de más de 730.000 buques transportando energía, granos y cargas de todo tipo.

Este año, cuatro de estos puntos estratégicos entraron en riesgo: los estrechos de Ormuz, Bab el-Mandeb y Kerch, y el canal de Suez. En el caso del estrecho de Ormuz, las cargas llegaron a paralizarse casi completamente, mientras otros parecen en peligro de cerrase total o parcialmente, poniendo en luz roja al 11% del flujo marítimo global, el 25% de la carga tanquera, el 19% de la carga en contenedores y el 7% de carga granelera del mundo. 


Estrecho de Ormuz


El estrecho de Ormuz está ubicado entre Irán y la península arábiga, siendo un punto neurálgico para el comercio global de petróleo, GNL y fertilizantes. Separa la costa iraní de la Península de Musandam (un enclave omaní) y conecta el Golfo Pérsico con el Golfo de Omán y el Océano Índico, constituyendo el único acceso marítimo de toda la región del Golfo hacia el resto del mundo.

Por este paso transita en un año normal cerca de una quinta parte del petróleo consumido a nivel mundial, en torno al 20% del comercio mundial de GNL (principalmente de Qatar y EAU) y aproximadamente un tercio del comercio marítimo mundial de fertilizantes nitrogenados (dónde destaca especialmente la urea). 

La flota que lo transita está dominada por tanqueros, que representan cerca del 60% de los buques y el 72% del peso total transportado. Por su parte, los barcos graneleros y portacontenedores participan en proporciones bastante menores (17% y 16% de los tránsitos, respectivamente).

En un escenario de operación normal (promedio 2023-2025), por el estrecho transitan 95 buques por día en promedio. En lo que va de 2026 ese nivel cayó a 31 buques diarios, una contracción del 68%. 

El quiebre se produjo de forma abrupta en marzo de 2026, tras el estallido de la guerra entre Irán, Estados Unidos e Israel a fines de febrero: los tránsitos diarios pasaron de 89 a apenas 5 buques entre febrero y marzo, y solo se recuperaron parcialmente hacia julio (18 buques/día). En los últimos tres años, a través de Ormuz pasó diariamente el 15% de la carga tanquera del mundo, pero en lo que va de este 2026 solo el 5%.

El alto al fuego del conflicto permitió reanudar algunos tránsitos por el Estrecho de Ormuz, pasando de menos de 50 buques por semana durante el conflicto a más de 150 durante el cese temporario de hostilidades.

Sin embargo, el reinicio de los bombardeos volvió a reducir sustancialmente los tránsitos por el estrecho, hoy aún más lejos de los más de 600 buques que lo cruzaban en el promedio 2019-2025.


Con el petróleo superando de nuevo los US$ 100 por barril la semana pasada, no hay dudas que el estrecho de Ormuz sigue siendo uno de los puntos más sensibles del tablero energético global.


Estrecho de Bab el-Mandeb

El estrecho de Bab el-Mandeb está ubicado entre Yemen, en la península arábiga, y el Cuerno de África (Yibuti y Eritrea), conectando el Mar Rojo con el Golfo de Adén y el Océano Índico. Es el paso obligado, junto con el Canal de Suez, de toda la ruta marítima entre Asia y Europa que evita bordear África. En un período sin conflictos como los actuales (2019-2023), la flota que lo transitaba se repartía de forma bastante pareja entre portacontenedores (28% de los tránsitos, 36% del peso), tanqueros (33% de los tránsitos, 34% del peso) y graneleros (26% de los tránsitos, 29% del peso).

Su rol más relevante para el comercio mundial era, de hecho, el de los contenedores: entre 2019 y 2023 pasó por Bab el-Mandeb el 9,8% del peso mundial transportado en portacontenedores, muy por encima de su participación en tanqueros (5,6%) o en carga a granel (2,8%).

Antes de los inicios de los ataques hutíes, por el estrecho transitaban en promedio 61 buques diarios; en lo que va de 2026 ese nivel es de 36, una contracción del 42%. Sin embargo, la abrupta caída del flujo marítimo por Bab el-Mandeb comenzó desde octubre-diciembre del 2023 con el estallido de las agresiones, manteniendo un flujo promedio diario entre 32 y 36 buques desde entonces, siendo una crisis que va ya para su tercer año.


El cambio más drástico se dio en la composición de la carga: el peso transportado en contenedores cayó 92% (de 1 millón a 80 mil toneladas/día), y su participación en el comercio mundial de contenedores se derrumbó del 9,8% al 0,8%. Los tanqueros, en cambio, redujeron su tránsito de forma mucho más moderada, y hoy son el tipo de buque dominante en lo que queda del estrecho (54% del peso transportado, contra 34% en 2019-2023). El petróleo encontró forma de seguir circulando; los contenedores, no.


Canal de Suez


El Canal de Suez conecta el Mediterráneo (Port Said) con el Mar Rojo (ciudad de Suez) a lo largo de 193 km, enteramente en territorio egipcio. A diferencia de los estrechos naturales de esta lista, es un canal artificial bajo soberanía de un solo país. 

En la práctica es el mismo corredor que Bab el-Mandeb: misma composición de flota, mismo protagonismo de los contenedores (9,9% del peso mundial en 2019-2023) y el mismo quiebre de octubre-diciembre de 2023, que ya lleva casi tres años sin revertirse (de 61 a 41 buques/día, -33%; contenedores del 9,9% al 2,1% del comercio mundial).

El tránsito de contenedor por el canal de Suez, que llevan bienes de más valor por tonelada que los buques tanqueros o a granel, es el que más cayó.

Comparando el promedio semanal 2019-2022 con el período post primeros ataques hutíes, sobre finales de 2023 hasta nuestros días, el volumen de contenedores que atraviesan el canal de Suez se recortó un 53%. Por su parte, las cargas a granel cayeron un 32%, las cargas generales un 26% y el volumen de tanqueros un 23%.


Estrecho del Bósforo


El Estrecho del Bósforo conecta el Mar Negro con el Mar de Mármara (y de ahí, vía los Dardanelos, con el Egeo y el Mediterráneo), atravesando el centro mismo de Estambul.

Su composición es distinta a la de los otros estrechos del grupo: por cantidad de buques predomina la carga general (41% de los tránsitos, pero sólo 8% del peso, siendo embarcaciones chicas de tráfico regional. Por peso predominan los buques graneleros (46%) y los tanqueros (4l.1%), reflejo de las exportaciones de grano y petróleo/derivados rusos y ucranianos.

El estrecho representa el 3% del peso del flujo de la carga tanquera a nivel global y el 2% de la carga granelera.

En el período 2023-2025 (ya recuperado del shock inicial de la guerra entre Rusia y Ucrania iniciada en febrero del 2022), por el estrecho transitaban en promedio 95 buques por día. No obstante, en lo que va de 2026 ese nivel cayó a 84 buques diarios y a 75 si focalizamos en las últimas semanas, una contracción del 21%.

El conjunto de estrechos turcos que conectan el Mar Negro con el Mediterráneo representa la única salida marítima de países como Ucrania, Rumania, Bulgaria y Georgia, además de buena parte del sur de Rusia. Su régimen de navegación está fijado desde 1936 por la Convención de Montreux, que garantiza el paso libre a los buques mercantes y otorga a Turquía la potestad de restringir a los buques en el paso.


Estrecho de Kerch


El estrecho de Kerch, que une Crimea con la región rusa de Krasnodar, se convirtió en uno de los frentes más activos del conflicto ruso-ucraniano en 2026.

El volumen de comercio internacional que depende de Kerch es mucho menor al de otros estrechos de esta lista, pero su rol como arteria de abastecimiento militar y energético para Rusia lo vuelve un punto a seguir de cerca.

Este paso conecta el Mar de Azov con el Mar Negro, entre la península de Crimea y la región rusa de Krasnodar. Es el único acceso marítimo del Mar de Azov, que baña las principales regiones cerealeras de Rusia (Rostov y Krasnodar) y por el que históricamente circula hasta un cuarto de las exportaciones rusas de trigo. Antes de la guerra, la flota que lo transitaba estaba dominada por buques de carga general (71% de los tránsitos, 50% del peso, reflejo del comercio regional de cabotaje), con los tanqueros en segundo lugar (24% de los tránsitos, 35% del peso).

En el período preguerra (2019-2021), por el estrecho transitaban 51 buques por día en promedio; en lo que va de 2026 ese nivel es de apenas 11 buques diarios, una contracción del 78%. 

La vía marítima sufrió golpe tras otro, lo que fue impactando directo en el flujo del comercio internacional: la invasión de Rusia en 2022; los ataques ucranianos al puente de Kerch (octubre 2022, julio 2023 y octubre 2024); y recientemente, el 10 de julio de 2026, Rusia suspendió formalmente toda la navegación civil por Kerch después de que Ucrania atacara con drones una cantidad considerable de buques rusos.


El impacto en la carga es doble. Por un lado, la composición de lo que sigue circulando cambió radicalmente: la participación de los graneleros en el peso transportado saltó de 13,7% (2019-2021) a 47,7% (2026), mientras que la carga general se derrumbó de 50,1% a 17,6%.

Es decir, en plena guerra, lo que sobrevivió proporcionalmente fue el grano, no el comercio de cabotaje. Sin embargo, el cierre de julio de 2026 amenaza directamente esa persistencia: al cerrarse Kerch y el canal Don-Azov, los puertos de Rostov y Taganrog dejaron de aceptar carga de granos por completo.


Primicias Rurales BCR
Fuente: Informativo Semanal
Menos apoyo, menos productividad: lo que revela el BID sobre el campo argentino

Menos apoyo, menos productividad: lo que revela el BID sobre el campo argentino

Por Giuliana Dellamaggiore – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)


Un estudio del Banco Interamericano de Desarrollo repasa seis décadas de historia agropecuaria argentina y encuentra un patrón que se repite: cuando el Estado dejó de meter la mano en los precios, la productividad del campo voló. Cuando volvió a intervenir, se frenó.


Rosario, domingo 2 agosto (PR/26) — Entre 1961 y 2022 la producción agropecuaria argentina se multiplicó por más de tres veces, según datos de FAOSTAT. Pero el ritmo de ese crecimiento no fue parejo: hubo etapas en las que el campo produjo más porque se volvió más eficiente, y otras en las que simplemente usó más insumos para sostener el nivel de cosecha.

Un estudio del Banco Interamericano de Desarrollo (BID) (Salazar et al., 2025) se propuso desarmar esa historia. Dividió el período en distintas etapas de política agrícola y midió, en cada una, cuánto de ese crecimiento vino de la Productividad Total de los Factores (PTF) y cuánto del simple aumento en el uso de insumos.


Productividad agrícola y apoyo al sector agropecuario en Argentina: la evidencia del BID | Bolsa de Comercio de Rosario


El resultado general es contundente: en todo el período, la producción creció a un 2,6% anual, y la mayor parte de ese avance —1,78 puntos— se explica por ganancias de productividad, no por más fertilizante, más semillas o más maquinaria.


El momento dorado: cuando el Estado se corrió del medio


La foto cambia mucho según la época. Entre 1961 y 1989, con una economía cerrada, precios intervenidos y retenciones a la exportación, la producción creció a un ritmo moderado del 1,98% anual, apoyada sobre todo en la productividad.

El verdadero salto llegó entre 1990 y 2002, en plena liberalización y desregulación del sector. La producción se expandió a un 3,99% anual, y casi todo ese crecimiento —3,29 puntos— vino de la productividad.
 

Informe: el BID alertó que en la última década se desaceleró la productividad agrícola de la Argentina - LA NACION


El BID lo explica por la combinación de acumulación de capital, la llegada de los cultivos genéticamente modificados, la expansión de la siembra directa y una mayor adopción de prácticas como la rotación de cultivos. El campo no producía más porque usaba más recursos: producía más porque los usaba mejor.
 

El freno: retenciones, insumos y una productividad que se desinfla


A partir de 2003, con el regreso de los derechos de exportación y otras restricciones al comercio, la producción siguió subiendo —3,15% anual hasta 2015— pero cambió el motor: el uso de insumos alcanzó su punto más alto de toda la serie, mientras la productividad se redujo prácticamente a la mitad.
Entre 2016 y 2022 el freno se hizo más evidente todavía: tanto la producción como la productividad cayeron a apenas un 1% anual, el ritmo más bajo de las seis décadas analizadas.


Argentina, el caso más extremo del mundo


Para medir el respaldo de las políticas públicas al sector, la OCDE utiliza el Estimado de Apoyo Total (EAT), que cuantifica en dólares las transferencias netas entre el Estado y el campo. Un valor positivo indica apoyo; uno negativo, que el sector le transfiere recursos al resto de la economía.

Argentina tuvo un EAT negativo en casi todo el período estudiado, y la comparación con las tasas de crecimiento es reveladora: la etapa de mayor productividad coincidió justo con el momento en que ese apoyo fue prácticamente neutro. Cuanto más negativo se volvió, más se desaceleró la productividad.


📣 El informe Perspectivas Agrícolas OCDE-FAO 2025-2034 (#AgOutlook) ya está disponible en español. ¿Cómo evolucionará el consumo de alimentos en la próxima década? Es probable que las economías emergentes impulsen el crecimiento


Entre 2020 y 2024, Argentina fue el único país de América Latina con un EAT negativo: -1,8% del PIB, equivalente a unos US$9.700 millones anuales que el campo transfirió al resto de la economía. A nivel mundial, el BID ubica a la Argentina junto con India y Vietnam entre los únicos tres países con apoyo negativo al productor, y como el caso más extremo de los tres.

Medido como porcentaje del PIB, el número puede parecer chico. Pero si se lo compara con el valor de la propia producción agrícola, la detracción equivale al 16%, casi una sexta parte de lo que genera el sector. Para tener una referencia: en Estados Unidos y la Unión Europea el apoyo al agro representa más del 20% del valor de su producción, pero en sentido contrario.


No es solo cuánto, sino en qué se transfiere


El BID va un paso más allá y muestra que el impacto sobre la productividad depende menos del monto total de apoyo que de cómo está compuesto. No todos los instrumentos afectan igual a la productividad.

El Apoyo a Precios de Mercado (APM) —que surge de la brecha entre precios internos e internacionales— tiene una correlación negativa con la productividad: a mayor distorsión de precios, peor desempeño productivo. En cambio, los apoyos directos y el gasto en investigación, sanidad e infraestructura se asocian con ganancias de productividad, aunque sus efectos tardan en notarse.


Tremendo: Argentina, el país que menos apoya al agro de todo el mundo


En la Argentina, el diagnóstico es claro: el apoyo negativo está compuesto casi en su totalidad por distorsión de precios. Entre 1997 y 2022, el APM le restó al sector más de US$190.000 millones, mientras que los apoyos directos y los servicios generales sumaron apenas US$6.000 y US$8.900 millones respectivamente. La cuenta es contundente: por cada peso destinado a impulsar la productividad, se le restaron trece por distorsión de precios.


La lección que deja el estudio


La evidencia para la Argentina no permite hablar de causalidad, pero sí es coherente con lo que el BID encuentra para toda América Latina: el desafío no pasa solo por cuánto apoyo recibe el campo, sino por en qué se traduce ese apoyo.


Empresas l Un informe del BID identificó las diez multilatinas más grandes de América Latina y confirmó el liderazgo de Brasil y México en la expansión empresarial regional.


Más que el volumen de recursos en juego, lo que parece determinar el futuro de la productividad agrícola es la capacidad de las políticas públicas para generar incentivos que no distorsionen los precios y que, en cambio, apuesten a infraestructura, tecnología e investigación.


Primicias Rurales
Fuente: BCR Informativo Semanal


Jopo del girasol: Acciones para prevenir el ingreso de esta maleza ausente en la República Argentina

Jopo del girasol: Acciones para prevenir el ingreso de esta maleza ausente en la República Argentina

El SENASA junto al INTA, INASE y ASAGIR fortalecen su trabajo conjunto contra esta plaga cuarentenaria para preservar la producción nacional de este cultivo.


Buenos Aires, domingo 2 agosto (PR/26) — El jopo (Orobanche cumana) es una maleza parásita que afecta al cultivo de girasol y puede ocasionar importantes pérdidas en su rendimiento. La Argentina se mantiene libre de la plaga considerada cuarentenaria por su impacto potencial, siendo fundamental la prevención para preservar la producción nacional de este cultivo.

Desde el año 2024 rige la alerta fitosanitaria declarada por el Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) para prevenir el ingreso al país del jopo del girasol e impulsar el trabajo interinstitucional sobre esta problemática además de fortalecer las acciones de preparación ante una posible incursión de la plaga en el territorio nacional.


En ese marco, el SENASA junto con el Instituto Nacional de Tecnología Agropecuaria (INTA) desarrollaron un plan de contingencia específico para actuar de forma rápida ante una eventual detección de la plaga en nuestro país.

Las acciones de prevención, contemplan también tareas de monitoreo, capacitaciones y articulación con organismos públicos, instituciones técnicas y representantes de la cadena productiva como la Asociación Argentina de Girasol (ASAGIR).

En tal sentido, se recuerda que en esta época del año la principal acción de prevención es la utilización de semillas fiscalizadas por el Instituto Nacional de Semillas (INASE) que garantiza su sanidad.

Asimismo, el organismo sanitario tiene establecidos requisitos fitosanitarios específicos para la importación de semillas de países con presencia de la plaga, con el fin de prevenir su ingreso al país por esa vía.


A medida que avanza el ciclo del cultivo, el monitoreo comienza a tomar importancia, focalizando la atención en la aparición de una planta similar a un espárrago en la base del tallo del girasol, así como de plantas con retraso en el crecimiento, cambios de color o aspecto debilitado. Al extraer la planta, puede observarse que las raíces del jopo permanecen unidas a las del cultivo.

Ante cualquier sospecha de su presencia, es importante comunicarse a través del Sistema Nacional Argentino de Vigilancia y Monitoreo de Plagas (SINAVIMO) del SENASA.

La notificación temprana es una herramienta clave para preservar la condición fitosanitaria de la Argentina.


Primicias Rurales
Fuente: SENASA


Exportaciones agro en máximos históricos: 69 millones de toneladas embarcadas entre enero y julio

Exportaciones agro en máximos históricos: 69 millones de toneladas embarcadas entre enero y julio

Por A. Rubicondi – F. Pennino – M. Contardi – E. Terré de la Bolsa de Comercio de Rosario (BCR)


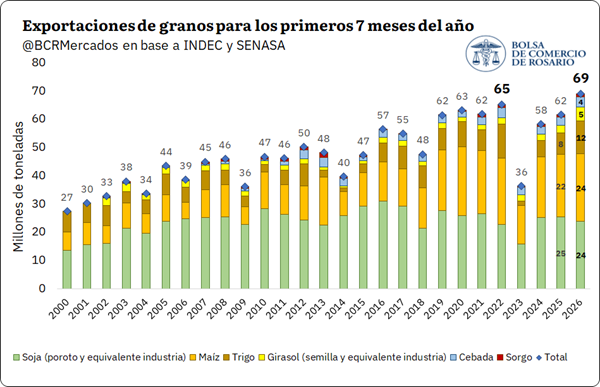
Las exportaciones agroindustriales argentinas alcanzaron un récord histórico de 69 millones de toneladas entre enero y julio, impulsadas por un fuerte salto en la productividad y una alta competitividad global.


Rosario, sábado 1 agosto (PR/26) — Las exportaciones del  agro tocan máximos históricos: 69 millones de toneladas (Mt) embarcadas entre enero y julio, da cuenta un informe de la Bolsa de Comercio de Rosario (BCR). Pese a la absorción externa de granos récord, el salto de productividad deja una oferta holgada para los próximos meses. Aumentó la fijación de precio en la semana. Chicago condicionado por un mejor clima y una geopolítica cambiante.


1. Absorción externa en niveles récord. Se acelera la fijación de precios 

El agro argentino continúa marcando hitos en el frente externo. En el acumulado a los primeros siete meses del año, las exportaciones de los principales granos y derivados industriales alcanzaron un volumen récord de 69 Mt, con un crecimiento interanual del 11,3% y superando a su vez el pico previo registrado en 2022 de 65 Mt.

Este hecho está en línea con una demanda que viene absorbiendo granos en niveles récord, destacándose cultivos como el trigo, con exportaciones por 11,7 Mt, 70% por encima del promedio de los últimos años, o girasol, con envíos por 5 Mt, más que duplicando sus despachos habituales.

Ahora bien, pese a que el volumen exportado alcanzó un récord histórico, el aumento relativo de las exportaciones continúa por debajo del salto en la producción. Comparando los valores actuales con los del año 2022, cuando se había registrado el máximo anterior en despachos de granos, las exportaciones acumuladas crecieron un 6,15%, mientras que la producción avanzó un 26% con relación al mismo año.

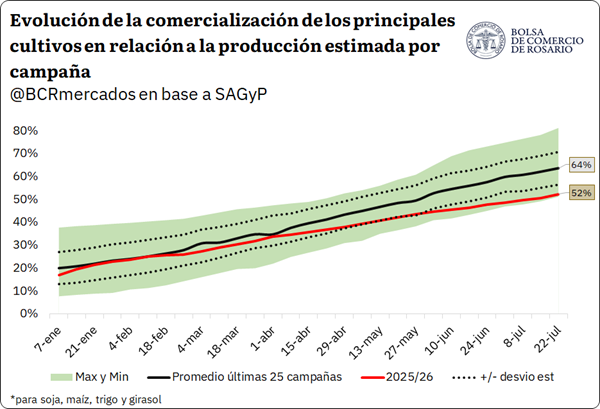
Teniendo en cuenta los principales cultivos, a la semana del 22 de julio se comprometió el 52% de la cosecha 2025/26, frente a un promedio del 64% para el último cuarto de siglo. Se trata de 8 puntos porcentuales por debajo de la media histórica, un rezago que ubica a la campaña actual más de un desvío estándar por debajo de su comportamiento típico. Sobre este cuadro de fondo, sin embargo, las últimas semanas empiezan a mostrar señales de reactivación.

En efecto, en la semana del 22-jul la comercialización mostró un fuerte impulso, particularmente en las fijaciones. En soja, el volumen comercializado creció un 4% semanal, mientras que las fijaciones avanzaron un 7,8%, por un total de 1,14 Mt. El maíz siguió la misma línea, con fijaciones por 1,39 Mt, un alza semanal del 5,2% y un volumen total comercializado que se movió casi a la par, en 1,33 Mt. El movimiento más pronunciado se dio en el trigo nuevo: tras varias semanas de un ritmo de fijaciones prácticamente estancado, la semana del 22-jul registró un repunte del 30%, acompañado por un aumento del 19,9% en la comercialización.

Esta dinámica encuentra correlato en los precios. Al 29-jul, los precios pizarra de la soja y el maíz alcanzan un valor de US$ 339,6/t y US$ 189/t, respectivamente, frente a valores promedio de US$ 328,2/t y US$ 180,5/t a comienzos de mes, marcando subas en torno a 5,5% para ambos cultivos. El trigo nuevo replicó el movimiento: el futuro a diciembre (TRI.ROS/DIC26) cerró en 222,5 US /t para el jueves de esta semana, casi un 7% por encima de los valores de inicio de mes.

2. El maíz argentino, nuevamente el más competitivo del mercado

Las recurrentes lluvias profundizan el retraso en las labores de cosecha del maíz: el progreso es de 82% a nivel país, muy por detrás (-9,9 p.p.) del promedio de las últimas cinco campañas y 7 p.p. por debajo del ciclo anterior.

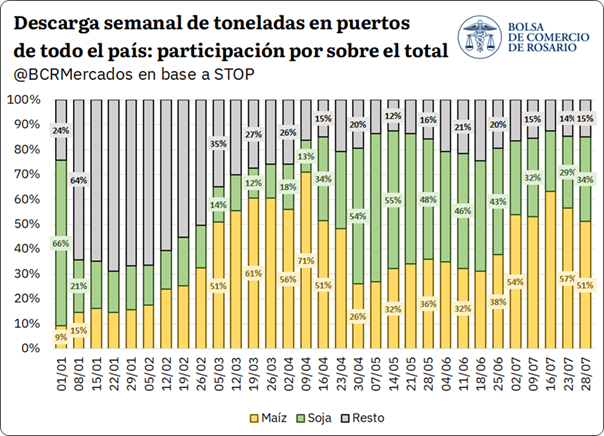
Este retraso en la trilla no fue neutral, sino que tuvo un impacto visible sobre la composición de los granos descargados. Midiendo contra el promedio de las últimas cinco campañas, el maíz tardó tres semanas en superar a la soja como protagonista en las llegadas a puertos. Aun así, y como marca la estacionalidad, la espectacular cosecha maicera 2025/26 ya domina la entrada de granos a los puertos. Durante todo julio, el cereal representó más de la mitad de los granos descargados. 

Pese al dinamismo que cobraron las descargas con maíz en puerto, las reservas para abastecer a la exportación siguen siendo abultadas. La exportación mensual tanto para junio como julio quedó por debajo de la media quinquenal para esos meses, y el avance exportador está en 48%, levemente por detrás del promedio del último lustro. Teniendo además en cuenta que el volumen comprometido en el mercado interno es de 50% (contra un promedio de 57% a esta semana), se toma dimensión de una gran oferta exportable que todavía puede ser colocada en el mercado externo.

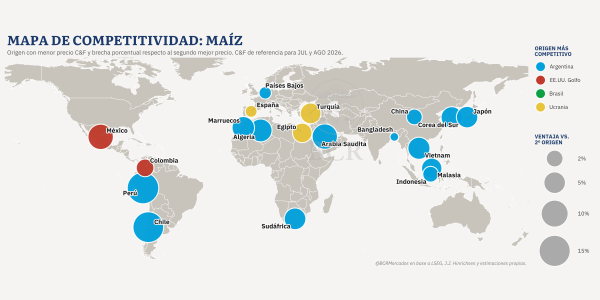
Con la llegada de una muy abultada segunda cosecha de maíz, y a pesar de que los precios de Chicago están cerca de máximos, nuevamente los precios de exportación argentinos son los más competitivos. En efecto, si bien los FOB de los principales orígenes -incluso el local- se dispararon tras reavivarse el conflicto de Medio Oriente, la presión de cosecha del tardío lleva a la Argentina a ganar la pulseada de la competitividad en los mercados de granos globales.  

Este hecho está vinculado, ante todo, con la excepcional magnitud de la oferta argentina este año, con una producción estimada en 71,5 Mt; ello es, 11,5 Mt o 18% superior al récord previo de 60,5 Mt. También ayuda mucho el creciente perfil “mercadointernista” de la demanda del maíz en Brasil: desde los años de explosión productiva y sobre todo desde la 2023/24, nuestro vecino ha dedicado cada vez más producción al consumo interno y menos a la exportación, tendencia que se agudizó en las últimas dos campañas. Ambos hechos dejan en un papel privilegiado en el mercado FOB a la producción argentina.

3. Chicago: corrección a la baja luego de alcanzar máximos

Luego de alcanzar máximos de dos años para soja y desde mayo para el maíz, el mercado corrigió a la baja durante la semana, ajustando en -5 y -4% respectivamente y siendo presionados por la perspectiva de un mayor alivio climático en las principales zonas productoras de EE. UU.

Por el lado del clima, a pesar del reciente deterioro en el porcentaje de los cultivos en condición Bueno a Excelente para el maíz y la soja estadounidense, debido a la reciente ola de calor y sequía (pasando del 67% y 66% al 63% y 63% respectivamente), el mercado comenzó a descontar la llegada de precipitaciones hacia el final de la semana en el Medio Oeste norteamericano. Estas lluvias resultan determinantes para el desarrollo de la soja, que se encuentra atravesando la etapa crítica de formación y llenado de vainas, lo que contribuyó a disipar parte de la prima de riesgo climático sobre el rendimiento.

A la par, el mercado de granos sintió el impacto de la fuerte corrección en los precios del petróleo. Tras tocar US$ 95 el barril, rumores de negociaciones entre las potencias en guerra de Medio Oriente provocaron un desplome del precio, que cayó hasta los US$ 84/t. Sin embargo, en estas últimas horas se conocieron nuevos ataques cruzados, por lo que el Brent rebotó y volvió a ubicarse en US$ 91/t el barril (+7%).

A este panorama se le sumó una marcada liquidez vendedora por parte de los fondos especulativos. De acuerdo con las estimaciones de mercado, los fondos operaron con un claro sesgo vendedor en la semana. Hasta el miércoles, las ventas de la semana para el maíz alcanzaron los -31.500 contratos, mientras que en soja las liquidaciones rondaron los –27.000 contratos.

Por el lado del trigo, tras tocar un máximo en dos años, los operadores mostraron una actitud más conservadora y optaron por tomar ganancias. El precio del contrato cayó desde US$ 259/t a negociarse en torno a los US$ 242/t. Sin embargo, los ataques cruzados entre Rusia y Ucrania y los daños a la infraestructura portuaria de la región siguen generando presiones alcistas, al poner en jaque a la exportación de trigo desde el Mar Negro. En este sentido, Sovecon, una importante consultora de granos de aquellos orígenes recortó su estimación para la exportación del cereal ruso 2026/27 en 1,9 Mt a 44,6 Mt, debido al cierre de la vía navegable en el Mar de Azov. La consultora menciona que no espera que se normalice el tráfico marítimo en el corto plazo.