Ago 15, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Por Tomás Rodríguez Zurro – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
La recaudación por retenciones se mantiene estable respecto a 2025 gracias a mayores volúmenes exportados que compensan las menores alícuotas, aunque con un flujo financiero dispar entre semestres.
Rosario, sábado 15 agosto (PR/26) — La recaudación por retenciones se mantiene estable respecto a 2025, con menores alícuotas y mayor volumen exportado.
Sin embargo, el efecto intertemporal de bajas transitorias de DEX comprime la recaudación del 1er semestre, que se compensa en el 2do.
Para 2026, el aporte de las seis principales cadenas del agro (soja, maíz, trigo, girasol, cebada y sorgo) en concepto de derechos de exportación se proyecta en US$ 4.613 millones, prácticamente sin cambios respecto de los US$ 4.665 millones de 2025 (-1% interanual. Este guarismo se encuentra por debajo de los máximos de 2021 y 2022 (US$ 8.373 y US$ 9.101 millones), cuando los precios internacionales de los commodities agrícolas alcanzaron sus máximos históricos al desatarse la guerra entre Rusia y Ucrania, pero un 50% por encima del mínimo de 2023, año de la histórica sequía.
Discriminando por complejos, el de la soja (que incluye poroto, harina, aceite y biodiesel) continúa siendo el principal aportante, con US$ 3.275 millones proyectados para el año 2026, dado que es el producto que afronta las mayores alícuotas. Le siguen el complejo maíz con US$ 754 millones, el de trigo con US$ 324 millones, el de girasol con US$ 158 millones, y los de cebada y sorgo con US$ 79 millones y US$ 22 millones, respectivamente.
Sin embargo, los esquemas temporales de modificación de alícuotas de derechos de exportación vigentes en el 2025 sí impactan en el flujo intertemporal de la recaudación proyectada para el 2026. Así, en el primer semestre del año los seis principales complejos del agro aportaron US$ 1.881 millones en concepto de Derechos de Exportación (DEX).
El monto implica una caída del 51% frente a los US$ 3.804 millones del primer semestre de 2025 y se ubica como el segundo registro más bajo de los últimos seis años, solo por encima de 2023 (US$ 1.153 millones).
No obstante, esta comparación interanual está fuertemente condicionada por dos esquemas excepcionales que rigieron durante 2025 y que alteraron el patrón habitual de declaración y tributación.
Por un lado, la reducción temporaria de alícuotas vigente entre febrero y junio de 2025 incentivó una fuerte anticipación en el registro de ventas al exterior (DJVE). Ese mayor volumen declarado más que compensó las menores alícuotas y precios, apuntalando la recaudación del primer semestre de 2025 y elevando así la base de comparación contra la que hoy se mide 2026.
Por otro, la eliminación temporaria de DEX de septiembre de 2025 permitió registrar ventas al exterior libres de retenciones hasta alcanzar un cupo de negocios. Esto comprimió la recaudación por retenciones del segundo semestre de 2025, que tocó los US$ 861 millones y, al mismo tiempo, consumió parte del volumen que, bajo un patrón normal, se habría declarado y tributado a comienzos de 2026.
Así, el bajo aporte del primer semestre se compensa con una marcada recuperación proyectada para el segundo, una vez normalizado el patrón de declaraciones de venta al exterior, asumiendo que un ritmo de anote de DJVE como proporción de la producción igual al promedio de últimos 5 años. En definitiva, se estima que el aporte del agro en concepto de retenciones entre julio y diciembre del 2026 ascienda a US$ 2.731 millones, más que triplicando la recaudación por igual concepto del segundo semestre de 2025, y dejando la recaudación total por DEX para el año 2026 en US$ 4.613 millones.
Vale mencionar que durante todo el 2026 ya rigió la baja permanente de alícuotas a los derechos de exportación dispuesta el 7 de diciembre de 2025. Si bien ello implica una menor tributación por unidad exportada respecto de la vigente durante buena parte del año anterior, el aumento en el volumen exportado por las cadenas del agro compensa dicha reducción y contribuye a estabilizar el resultado fiscal entre años.
Primicias Rurales
Fuente: BCR Informativo Semanal

Ago 15, 2026 | Agricultura, Clima, Informes Técnicos
Pese a superar las 70 millones de toneladas, la próxima campaña del maíz se redibuja golpeada por la chicharrita y los fletes, dándole un impulso renovado a la soja y consolidando el excelente momento del trigo.
Buenos Aires, Sabado 15 agosto (PR/26)–El agro argentino acaba de cerrar un ciclo histórico. Tras una siembra récord de 11 millones de hectáreas, la campaña maicera superó la barrera de las 70 millones de toneladas. Sin embargo, este hito productivo convive con grandes desafíos financieros e incertidumbre climática.
De cara al ciclo 2026/27, la intención de siembra de maíz proyecta un recorte del 7,3%, lo que equivale a 600.000 hectáreas menos. A pesar de este ajuste, con 10,4 millones de hectáreas mantendrá la segunda mayor superficie de la historia nacional.

El motor que frena al maíz es una combinación letal: el regreso de la chicharrita y la suba incesante en los combustibles, impactando directo en los costos de flete. En campos a más de 400 km de los puertos, los números apremian al productor.
En provincias como Chaco, aplicar controles para frenar la plaga exige hasta 55 U$S por hectárea. Esto deja al grano con la rentabilidad más baja de la década, restándole competitividad económica frente a otras alternativas agrícolas.

Las pérdidas atribuidas al spiroplasma alcanzaron casi 2 millones de toneladas en el ciclo 2025/26. Este complejo escenario sanitario y económico reconfigura el mapa productivo en las distintas regiones del país.
La soja resurge como el refugio elegido por los productores
Frente al freno del maíz, la oleaginosa vuelve a brillar con fuerza. La siembra de soja proyecta un incremento del 3,7%, capturando exactamente las 600.000 hectáreas que deja vacantes el cereal.
Con una superficie total estimada en 16,7 millones de hectáreas y rindes promedio de 29,1 qq/ha, la producción proyectada de soja se ubica en las 48 millones de toneladas. Así, se revierte la tendencia previa de caída en su área.
El panorama hídrico para la siembra arranca con buen pie. Los perfiles de suelo muestran excelentes reservas de agua y los pronósticos apuntan al desarrollo de un fenómeno de El Niño fuerte a partir de octubre.
Trigo firme y complicaciones finales con la cosecha tardía
Por su parte, el trigo se consolida con 6,95 millones de hectáreas. Con excelentes condiciones generales a lo largo de las provincias, se anticipa una producción nacional muy sólida cercana a las 20,5 millones de toneladas.
La otra cara de la moneda es el tramo final de la cosecha de maíz tardío 2025/26. Las persistentes lluvias y el ambiente húmedo de julio paralizaron las labores al 75% de avance, mostrando un claro retraso frente al año anterior.

El reciente ingreso de un frente frío y fuertes ráfagas de viento provocó que hasta un 40% de los lotes sufriera vuelco en zonas de Chaco y Córdoba. Los productores apresuran los trabajos para rescatar el grano restante.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario

Ago 15, 2026 | Agricultura, Especial, Informes Técnicos
En Peñas Blancas, a 30 kilómetros de Catriel, doce vecinos formaron una cooperativa que apostó a un cultivo poco conocido en la Argentina. Hoy transforman cáñamo en ladrillos ecológicos y sueñan con cambiar la forma en que se construyen las casas en la Patagonia.
Buenos Aires, Sabado 15 agosto (PR/26)–En un campo regado por el río Colorado, a solo treinta kilómetros de Catriel, doce personas —cuatro mujeres y ocho hombres, la mayoría menores de 40 años— decidieron apostar por un cultivo que hasta hace poco era casi un tabú en la Argentina: el cáñamo industrial.
Se llaman Cooperativa Quatrifinio y trabajan la tierra en el paraje rural de Peñas Blancas. Empezaron con agricultura tradicional, lombricultura y aromáticas, pero en los últimos años sumaron algo distinto: una planta que promete convertirse en material de construcción.
La noticia llega después de una capacitación reciente en Catriel, dictada por Fernando Peñi Saavedra, especialista de Agrómera, que reunió a profesionales del sector para hablar de un tema que crece con fuerza: la unión entre la agroecología y la bioconstrucción.
Una historia que empieza con una prohibición
La Argentina cultivó cáñamo hasta la década del 70, en la provincia de Buenos Aires. Pero la dictadura militar lo prohibió en 1977, cuando metió en la misma bolsa a las variedades industriales, medicinales y psicoactivas y arrasó con todo lo que existía.
Antes de esa prohibición, hubo un antecedente insólito: en 1795, Manuel Belgrano, como secretario del Consulado de Buenos Aires, había recomendado fomentar el cultivo de lino y cáñamo para reducir la dependencia de las importaciones textiles y navales.

Casi dos siglos después, el país vuelve a mirar esta planta. Con una ley sancionada hace dos años y licencias que empezaron a otorgarse hace apenas doce meses, el cáñamo reaparece en el mapa productivo argentino, aunque todavía con un obstáculo grande: el 97% de las semillas que se usan hoy son importadas.
«En cinco años estaremos con semillas full Argentina», asegura Peñi Saavedra, aunque aclara que hasta entonces habrá que seguir con el fitomejoramiento y adaptar cada variedad a la biorregión donde se planta, ya que todavía no existe producción a gran escala ni abastecimiento masivo de materia prima.
¿Qué es exactamente el cáñamo?
La ley considera cáñamo al Cannabis sativa L. que no supera el 1% de THC, la molécula psicoactiva. Por eso requiere controles analíticos constantes durante el cultivo: si el porcentaje se pasa de la raya, toda la producción debe incinerarse.

En la capacitación de Catriel, que contó con apoyo municipal y la presencia de funcionarios entre los cincuenta asistentes, Peñi Saavedra repasó los usos posibles de la planta: fibra, grano, cañamiza y biomasa. También destacó dos virtudes que la vuelven tan atractiva: su rapidez de cosecha, de solo tres a cuatro meses, y sus propiedades de aislamiento y resistencia al fuego.
De una hectárea prestada a un sueño cooperativo
Quatrifinio nació formalmente en 2022, aunque el grupo ya trabajaba junto desde un año antes. Todo empezó con un acuerdo de cesión de una hectárea familiar a la vera del río Colorado. Hoy trabajan cuatro hectáreas y tienen margen para llegar a diez.
En junio de 2023 obtuvieron el permiso del Instituto Nacional de Semillas (INASE) y desde entonces avanzaron con ensayos de cáñamo de fibra adaptados a las condiciones de suelo y agua de la zona. Comprobaron algo clave: las aguas del río Colorado, con mayor electroconductividad y carga mineral, no afectan negativamente al cultivo.

«Vemos que hay un potencial grande. Empezamos con una hectárea de cáñamo, pero vamos a ampliar», cuenta Kevin González, presidente de la cooperativa, que hoy integran doce socios.
Ladrillos hechos de planta: el hemcrete
A partir de los talleres y de sus propios ensayos, los cooperativistas empezaron a procesar y revalorizar los subproductos de la planta. Usan la cañamiza —la parte leñosa del tallo— combinada con cal y agua para elaborar prototipos a pequeña escala de hemcrete, también llamado hormigón de cáñamo.
Se trata de un material que se destaca como aislante térmico y acústico y que además funciona como regulador de humedad. No es poca cosa en una región donde el clima exige mucho a cualquier vivienda.

El objetivo de la cooperativa no pasa únicamente por la construcción: buscan darle valor a un subproducto que, de otro modo, terminaría en el compostaje. Es una forma de que nada del cultivo se pierda.
Del compost a la construcción sustentable
Para escalar la producción de bloques ecológicos, Quatrifinio trabaja junto a organismos como el INTI y el INTA, además de áreas municipales y provinciales, vínculos que el grupo agradece y valora especialmente.
También se presentaron a convocatorias como el programa provincial Desafíos Rionegrinos, que ofrece financiamiento de hasta 40 millones de pesos por proyecto para soluciones vinculadas a la construcción con cáñamo.
El ciclo del cultivo y su rendimiento
El cáñamo es una planta anual que se siembra después de las últimas heladas, entre septiembre y octubre. El cáñamo de fibra tiene un ciclo de apenas tres meses, mientras que el de grano o doble propósito necesita alrededor de cinco.

Los números impresionan: una sola hectárea de cultivo equivale a unos treinta y cinco metros cuadrados de pared. Con ese rendimiento, la cooperativa rionegrina empieza a demostrar que el cáñamo puede ser una herramienta real de desarrollo local.
Tres usos que ya se están probando
El hemcrete, la mezcla de cañamiza, cal y agua, se usa para hacer ladrillos ecológicos o construcciones in situ, como encofrados y paredes monolíticas. En la Argentina, los talleres prácticos permiten adaptar las fórmulas internacionales a las cales que se consiguen localmente.
Los paneles de fibra aislante se emplean de forma parecida a la lana de vidrio, para techos y paredes. Ya existen experiencias iniciales de tableros tipo OSB hechos con cañamiza, desarrollados junto al INTI.
Y por último, los pisos y revestimientos, que se logran prensando la planta junto a un ligante natural o sintético que aglutina la cañamiza.
La universidad también se sube al proyecto
La Universidad Nacional de Río Negro (UNRN), a través de la Subsecretaría de Extensión de la Sede Alto Valle – Valle Medio, puso en marcha este segundo semestre una Diplomatura en Cáñamo Industrial: Desarrollo Productivo, Procesamiento y Usos.La propuesta, organizada junto a la Fundación Gen, tiene una modalidad híbrida, con instancias virtuales y presenciales, y una carga horaria total de 212 horas.
Está pensada para ingenieros agrónomos, técnicos, especialistas en alimentos y biotecnología, emprendedores y cualquier persona interesada en el tema.
La dirección académica está a cargo de la licenciada Natalia Stafetta, junto a un equipo interdisciplinario que refleja algo que ya se nota en el campo: el cáñamo dejó de ser una curiosidad y empieza a convertirse en una cadena productiva con futuro en la Patagonia.
Primicias Rurales
Fuente: rionegro

Ago 14, 2026 | Economía / Economía del Agro, Informes Técnicos
Aunque el aumento en los precios de los granos dio un respiro a los márgenes en julio, la elevada carga tributaria y los altos costos logísticos mantienen ahogados a los arrendatarios y a las regiones extrapampeanas.
Buenos Aires, viernes 14 agosto (PR/26)–Durante el mes de julio, la actividad agrícola registró una recuperación en los márgenes netos gracias a un repunte en las cotizaciones internacionales y cierto alivio en los costos. Sin embargo, este aliento todavía resulta insuficiente para revertir por completo las pérdidas acumuladas acumuladas durante la primera mitad del año.
Los números muestran ganancias de USD 411 por hectárea para los propietarios de la zona núcleo, mientras que los arrendatarios de esa misma región apenas lograron cosechar un modesto margen de USD 43 por hectárea tras pagar el alquiler del campo.

La situación se vuelve considerablemente más crítica lejos del puerto. En la zona extrapampeana, un propietario obtuvo USD 83 por hectárea, mientras que los arrendatarios continuaron atrapados en números rojos con un preocupante saldo de -USD 148 por hectárea.
Los motores del repunte y la trampa del alquiler
El principal impulso de este repunte mensual provino de la suba del 8,6% en la soja y del 5,4% en el maíz. Este repunte comercial mejoró de forma directa el nivel de ingresos brutos de los establecimientos agrícolas en todo el país.
No obstante, este mismo incremento de precios funcionó como un arma de doble filo para los productores arrendatarios. Al estar pactados los alquileres en quintales fijos de grano, el costo del arrendamiento se encareció de manera automática.

A pesar de la baja experimentada en el precio de los insumos dolarizados, el ajuste cambiario y los menores costos en pesos no alcanzaron para compensar la brecha estructural que enfrenta quien no es dueño de la tierra.
La pesada mochila fiscal que ahoga al interior
El verdadero cuello de botella del sector sigue siendo la Carga Tributaria Agrícola. Durante los últimos doce meses, el Estado absorbió el 55,4% del excedente económico en la zona núcleo y un impactante 76,4% en la zona extrapampeana.
Esta notable diferencia no obedece a que el norte pague más impuestos, sino a que sus menores rendimientos y elevados costos logísticos reducen drásticamente el margen final sobre el cual impacta el esquema impositivo vigente.
Los Derechos de Exportación (DEX) gravan directamente el ingreso bruto sin considerar las ganancias reales. Por esta razón, golpean con muchísima más fuerza a las zonas de menor productividad que están alejadas de los puertos.
El escenario contrafáctico: ¿qué pasaría sin retenciones?
Un análisis de simulación revela que si las retenciones fueran reducidas a cero, el margen del productor propietario en la zona núcleo escalaría hasta los USD 632 por hectárea, representando un crecimiento del 50%.
En el caso de las regiones extrapampeanas, el impacto positivo resultaría aún más trascendental, ya que el margen pasaría de USD 101 a USD 261 por hectárea, lo que implica un extraordinario incremento superior al 157%.

Además, el Estado no perdería la totalidad de ese ingreso: por cada USD 100 eliminados de DEX, unos USD 30 retornarían al fisco mediante la recaudación automática de otros tributos como el Impuesto a las Ganancias.
Primicias Rurales
Fuente: IERAL de Fundación Mediterránea

Ago 14, 2026 | Actualidad, Agricultura, Informes Técnicos
Persisten las demoras en la cosecha de maíz y trigo debido a la elevada humedad ambiental y falta de piso. El girasol avanza con incertidumbre climática y el sorgo finaliza su ciclo productivo.
Buenos Aires, viernes 14 agosto (PR/26) — La cosecha de maíz ritmo lento y buenos rindes alcanzó el 77 % del área apta nacional, con un rendimiento promedio de 7.860 kg/Ha. La persistencia de humedad ambiental continúa demorando el secado de los granos.
Los mayores retrasos frente al promedio histórico se concentran en el sur del área agrícola y Centro-Norte de Córdoba. En estas zonas, el avance está entre 14 y 26 puntos porcentuales por debajo.
En Córdoba, los fuertes vientos recientes provocaron vuelcos puntuales en lotes de maíz tardío. A pesar de ello, la proyección de producción nacional se mantiene firme en 64 millones de toneladas.
Trigo: avance final y expectativas productivas
La siembra de trigo llegó al 99,6 % de los 6,5 millones de hectáreas proyectadas. El avance intersemanal fue de solo 0,6 p.p. debido a las inadecuadas condiciones de piso en el sur.
Actualmente, el 53,5 % del cultivo transita desde macollaje en adelante. La condición de humedad es adecuada a óptima en el 86,5 % del área sembrada a nivel nacional.
Los lotes más adelantados, ubicados en el norte del país, inician la etapa de espigazón. Más del 80 % de los lotes presentan una condición de cultivo de buena a excelente.
Girasol: inicio de siembra con incertidumbre
La siembra de girasol cubrió el 11,5 % de las 3 millones de hectáreas proyectadas, reflejando un adelanto de 4,6 p.p. respecto al promedio de las últimas cinco campañas (U5C).
Aunque las labores se ralentizan en sectores del norte por falta de piso, ya comenzaron las siembras en Córdoba, Santa Fe y Entre Ríos. El sur enfrenta elevada humedad y pronósticos primaverales inciertos.
Sorgo: finalización de la campaña
La cosecha de sorgo granífero está próxima a concluir, alcanzando el 97,9 % del área apta nacional. El rendimiento promedio relevado hasta la fecha es de 4.080 kg/Ha.
Las tareas ya finalizaron en gran parte del país. Los últimos remanentes se concentran en el centro y sur de Buenos Aires y el sur de La Pampa, manteniendo la proyección de 2,8 millones de toneladas.
Primicias Rurales
Fuente: Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires

Ago 13, 2026 | Actualidad, Economía / Economía del Agro, Ganadería, Informes Técnicos
Tras meses de estabilidad, el precio de la hacienda gorda registró un leve repunte impulsado por una menor disponibilidad momentánea. Sin embargo, los altos niveles de ocupación en los feedlots y una mayor oferta prevista para los próximos meses condicionan futuras subas.
Rosario, jueves 13 agosto (PR/26) — Tras varios meses de amesetamiento, julio marcó un moderado repunte en el precio de la hacienda gorda.
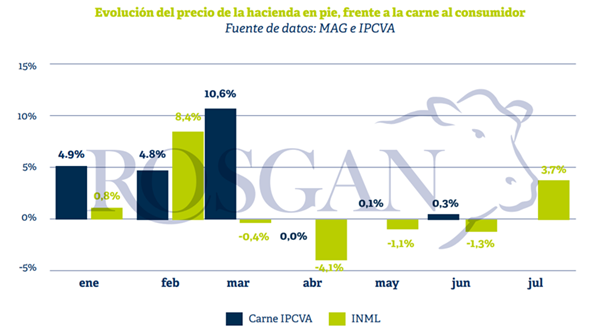
Las referencias del Mercado Agroganadero (MAG) muestran incrementos promedio del 3,7% para los novillos, del 1,8% para los novillitos y del 1,3% para las vaquillonas.
Resta verificar si esta mejora ha logrado o logrará trasladarse plenamente al precio de la carne al consumidor o si encuentra una demanda más cautelosa, que limite la capacidad del comercio para convalidar nuevos aumentos.
Hasta mediados de año, la evolución de ambos mercados había transitado caminos muy diferentes. Mientras el precio de la carne acumulaba un incremento del 22%, la hacienda, medida a través del índice INMAG, apenas registraba una suba nominal del 2%.
La explicación se encuentra en la dinámica observada desde los primeros meses del año. Luego de las fuertes subas registradas en febrero, las cotizaciones de la hacienda comenzaron a retroceder en términos nominales, perdiendo prácticamente toda la mejora alcanzada.
En cambio, el precio de la carne, cuyos principales ajustes se concentraron durante el primer trimestre, logró sostener esos valores aun cuando la materia prima se abarató. En otras palabras, el consumidor terminó convalidando un nuevo escalón de precios del cual, posteriormente, no retrocedió.
Si bien, desde el lado de la demanda, se ha profundizado este efecto sustitución que ejercen carnes de menor precio, como el pollo y el cerdo, sobre el consumo de carne vacuna, el comportamiento reciente también evidencia un mercado relativamente estabilizado en los actuales niveles de consumo puesto que, en este contexto, el comercio minorista tampoco se vio presionado a realizar correcciones de precios a la baja tras los retrocesos de la hacienda.
Del lado de la oferta también comienzan a observarse cambios relevantes.
La menor disponibilidad relativa de hacienda terminada parece haber contribuido a la reciente recuperación de los valores, aunque difícilmente este factor mantenga la misma intensidad durante los próximos meses.
En efecto, si se analizan los datos de faena de los últimos cinco años, el segundo trimestre suele ubicarse sistemáticamente por encima del primero. Con excepción de 2024, cuando comenzó a evidenciarse un proceso de retención luego de la sequía, la faena entre abril y junio resultó entre un 6% y un 7% superior a la registrada entre enero y marzo. Este año, en cambio, el aumento fue de apenas el 2%.
Esta diferencia refleja un cambio en el comportamiento de la oferta.
A diferencia de lo observado en 2024, el proceso de retención actual no se limita a una menor salida de hembras, sino que también involucra machos que permanecen más tiempo en recría o engorde con el objetivo de incrementar el peso de faena y, con ello, la producción de carne por animal.
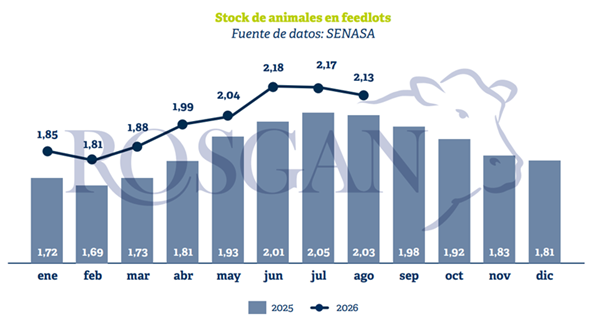
Un indicador que refuerza esta interpretación es el elevado nivel de ocupación de los feedlots. Según los últimos datos publicados por SENASA al 1.º de agosto, el stock alcanzó los 2,13 millones de cabezas, cerca de un 5% por encima del registrado un año atrás y entre los valores más altos de la serie histórica.
En consecuencia, el importante volumen de animales actualmente encerrados asegura una oferta significativa de hacienda terminada para los próximos meses, lo que constituye un factor que probablemente limite nuevas subas de magnitud en los precios de la hacienda gorda.
A ello se suma la importante cantidad de animales que aún permanece en sistemas de recría o engorde pastoril y que todavía no ingresó a los corrales para su terminación. Es decir, existe una oferta potencial adicional que comenzará a incorporarse al mercado durante los próximos meses.
Finalmente, otro aspecto que merece un seguimiento cercano es la evolución del clima. Los pronósticos que anticipan un escenario de El Niño, con lluvias superiores a lo normal, podrían modificar nuevamente el comportamiento de la oferta.
En particular, en las islas y zonas costeras de la franja este del país, un exceso de precipitaciones podría acelerar la salida de hacienda que actualmente se encuentra en engorde pastoril.
La falta de corrales o de campos firmes para sostener esos animales podría adelantar su envío a faena hacia fines de año, incrementando estacionalmente la oferta.
En síntesis, el mercado enfrenta un escenario de precios relativamente firmes, aunque con fundamentos que sugieren un margen acotado para convalidar nuevas subas significativas en el valor de la hacienda gorda.
Primicias Rurales
Fuente: ROSGAN