Un paso hacia la simplificación: Senasa eliminó 42 normas de protección vegetal

Un paso hacia la simplificación: Senasa eliminó 42 normas de protección vegetal


El organismo sanitario argentino eliminó decenas de resoluciones que ya habían cumplido su función. La medida busca ordenar y modernizar el marco regulatorio agroalimentario


Buenos Aires viernes 10 julio (PR/26)–El Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) dio un paso clave hacia la modernización de sus reglas de juego. A través de la Resolución 591/2026, publicada en el Boletín Oficial el 7 de julio, el organismo abrogó 42 normas vinculadas a la protección vegetal.


Se simplifica el marco regulatorio con la abrogación de 42 normas de protección vegetal - Opción Rural · Información agropecuaria y turística.


La decisión forma parte de un proceso más amplio de revisión, ordenamiento y simplificación normativa que el organismo viene impulsando. El objetivo es contar con un marco regulatorio más claro y accesible para todos los actores de la cadena agroalimentaria.


¿Por qué se eliminaron estas normas?


El análisis técnico estuvo a cargo de la Dirección Nacional de Protección Vegetal, que evaluó cada resolución de manera individual. Muchas de ellas ya habían cumplido el objetivo para el que fueron creadas, mientras que otras fueron reemplazadas por normativa posterior.


SENASA abrogó 42 normas de protección vegetal para simplificar


También se incluyeron disposiciones que regulaban situaciones transitorias ya concluidas, y otras que perdieron eficacia como consecuencia de la evolución institucional, técnica y regulatoria del sector.


Qué tipo de regulaciones quedaron sin efecto


Entre las normas derogadas se encuentran alertas y emergencias fitosanitarias que ya concluyeron, junto con programas específicos de exportación que dejaron de tener vigencia. También quedaron sin efecto medidas transitorias creadas para el manejo puntual de plagas.


Se simplifica el marco regulatorio con la abrogación de 42 normas de protección vegetal | Federación Argentina del Citrus


A esto se suman formularios que fueron reemplazados por herramientas más actuales, así como requisitos fitosanitarios, certificaciones y otras regulaciones específicas que terminaron siendo absorbidas por normativa posterior.

Con esta medida, SENASA avanza en la construcción de un marco normativo más coherente, actualizado y accesible, que facilite el trabajo cotidiano de todos los eslabones de la cadena agroalimentaria.


Primicias Rurales

Fuente: argentina.gob.ar Boletín Oficial – Resolución 591/2026


Finalizó la cosecha de soja: el balance productivo de los principales cultivos

Finalizó la cosecha de soja: el balance productivo de los principales cultivos

Finaliza la campaña de soja con 50,1 millones de toneladas, mientras avanza la siembra de trigo y cebada. A pesar de los problemas de piso y humedad, la producción de maíz sostiene su proyección de 64 millones de toneladas.


Buenos Aires, jueves 9 julio (PR/26) — La campaña de soja finalizó con una producción acumulada de 50,1 millones de toneladas (MTn), según informó el Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires.  Aunque restan escasos lotes por recolectar en el sudeste bonaerense, la superficie remanente no altera la estimación nacional.

Este resultado es un 0,4 % inferior al ciclo previo, pero marca un 19 % de crecimiento frente al promedio de las últimas cinco campañas.

El rendimiento medio nacional fue de 3.130 kg/Ha, un 5 % por encima de la campaña 2024/25 y 21 % superior al promedio del último lustro.

Los Núcleos Norte y Sur registraron rindes superiores a sus promedios, con máximos de hasta 5.500 kg/Ha en casos puntuales. NOA y Norte de La Pampa–Oeste de Buenos Aires alcanzaron récords.

En contraste, el sudeste bonaerense presentó rindes por debajo de la media histórica. El trigo, por su parte, marcó un progreso del 87,9 % sobre 6,5 MHa.

Las labores en el centro y norte agrícola están en su etapa cúlmine, salvo en el Centro-Norte de Santa Fe, donde hay demoras por falta de piso.

En el sur, los problemas de transitabilidad son generalizados, con entre un 20 % y 40 % del área pendiente en cada región.

Se registra una demora interanual de -3,1 puntos porcentuales (p.p.), pero se mantiene un adelanto de 12,2 p.p. respecto al promedio histórico.

El desarrollo es dispar: desde encañazón en el NOA hasta cuadros recién bajo tierra, con emergencias demoradas por bajas temperaturas.

Pese a esto, el cultivo goza de una oferta hídrica Adecuada/Óptima y mantiene una condición general de Normal a Excelente.

La cebada alcanzó el 67,6 % de la superficie proyectada tras un avance interquincenal de 33 p.p., reduciendo su demora frente a la campaña previa.

El progreso aún registra un retraso de -12 p.p. respecto al ciclo anterior y -6 p.p. frente al promedio PAS, debido a la dificultad de ingreso de maquinaria en Buenos Aires.

En el Norte de La Pampa–Oeste de Buenos Aires, las labores aceleraron y el 90 % del área emergió bajo condiciones óptimas de humedad.

En el sur, el 40 % del área sembrada ya emergió, con los primeros lotes transitando diferenciación foliar (4 % al 10 %) y buena implantación.

La cosecha de maíz comercial alcanzó el 56,4 % del área, con un rendimiento promedio de 8.120 kg/Ha.

El avance registra una demora interanual de -14 p.p., causada principalmente por el elevado contenido de humedad en granos y suelos desfavorables.

A pesar de esto, los rindes obtenidos superan la campaña 2024/25 y el promedio histórico en NEA, ambos Núcleos y Norte de La Pampa-Oeste de Buenos Aires.

En línea con estos datos, se sostiene la proyección de producción nacional del PAS en 64 MTn.

Primicias Rurales
Fuente: PAS de la Bolsa de Cereales de Buenos Aires
Adiós a los impuestos malos: por qué bajarlos puede tardar más de diez años

Adiós a los impuestos malos: por qué bajarlos puede tardar más de diez años

Eliminar las retenciones, Ingresos Brutos o el impuesto al cheque suena a sentido común. Pero un análisis muestra que, sin animarse a una reforma más profunda, esa promesa puede demorar entre una y dos décadas en cumplirse.


Buenos Aires,  jueves 9 de julio (PR/26)  –Casi nadie discute el diagnóstico: la Argentina necesita ordenar su sistema tributario cuanto antes. El país no puede crecer con impuestos que le quitan competitividad a la producción y desalientan la inversión.

Los principales sospechosos ya son conocidos: derechos de exportación, impuesto al cheque, Ingresos Brutos, Sellos y las tasas municipales que gravan las ventas. Son los impuestos más distorsivos de la economía.


El problema es que no se pueden borrar de un plumazo: entre todos representan más del 7% del PBI en recaudación, y son la principal fuente de financiamiento de Nación, provincias y municipios.

Ahí aparece la segunda premisa, tan lógica como la primera: ninguna baja de impuestos puede poner en riesgo el equilibrio fiscal. Después de años de descontrol, regalar alivios sin financiamiento sería un boomerang.


Un plan que choca con la realidad del gasto


La idea que más adeptos consigue es la más intuitiva: primero bajar el gasto público, después usar ese ahorro para compensar lo que se deje de recaudar. Es lo que se conoce como “gradualismo tributario”.

El inconveniente es que las cuentas públicas ya no dan mucho más margen. El gasto se redujo de manera inédita desde 2023, y ese esfuerzo apenas alcanzó para un equilibrio fiscal muy ajustado.

No es que falte voluntad de ajustar. Es que el desequilibrio heredado era gigante, y sus secuelas van a seguir pesando durante mucho tiempo.


Hacia adelante, el margen para nuevos recortes es cada vez más angosto. Y hay un actor que juega en contra: el gasto previsional, que se lleva una porción enorme del presupuesto nacional y de al menos 13 provincias.

Mientras la reforma previsional siga esperando en un cajón, mantener el gasto total a raya de la inflación va a exigir un esfuerzo de austeridad cada vez mayor.


Crecer para pagar la cuenta: ¿cuánto hay que esperar?


Si el ajuste del gasto ya no alcanza, queda la otra vía: que el crecimiento económico amplíe la base imponible y genere más recaudación, sin tocar el gasto.

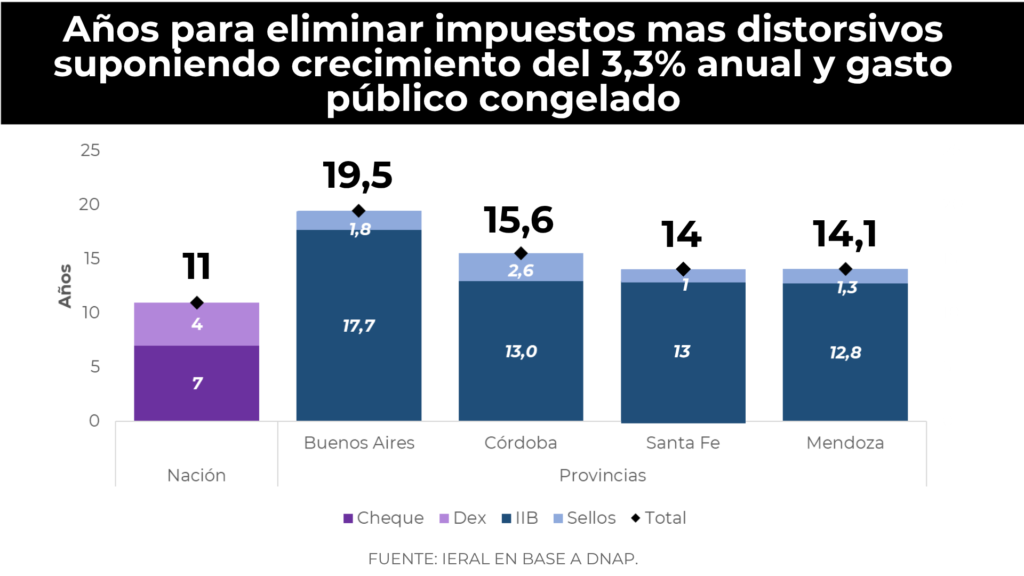
Una simulación permite ponerle números a esa apuesta. En un escenario optimista, con un crecimiento sostenido del 3,3% anual, algo que la Argentina nunca logró sostener en las últimas décadas, los plazos igual son largos.


A nivel nacional, harían falta 11 años de crecimiento ininterrumpido para compensar lo que se dejaría de recaudar al eliminar retenciones e impuesto al cheque.

Si se prioriza el campo, los productores agropecuarios tendrían que esperar casi 4 años para ver eliminadas las retenciones, y otros 7 años más para que desaparezca el impuesto a las transferencias bancarias.


Las provincias, la parte más difícil del rompecabezas


El panorama se complica todavía más al bajar a las provincias, donde Ingresos Brutos y Sellos son pilares de la recaudación local.

Aun congelando el gasto provincial y destinando todo el aumento de la coparticipación a compensar esa baja, los plazos se estiran mucho más allá de una década.

Se necesitarían aproximadamente 14 años en Santa Fe y Mendoza, 16 años en Córdoba y casi 20 años en la provincia de Buenos Aires.


La austeridad no alcanza: hace falta audacia


Nada de esto pone en duda que haya que sostener la prudencia fiscal. El punto es que, incluso siendo prudentes, ese camino solo no alcanza para bajar los impuestos que más dañan a la producción en plazos razonables.

El caso más claro es el de los impuestos que gravan las ventas: hoy un mismo hecho económico paga tres veces, con IVA, Ingresos Brutos y tasas municipales.

Avanzar hacia un “Súper IVA” permitiría recaudar lo mismo con un impuesto más neutral, transparente y fácil de fiscalizar, reduciendo la evasión y el daño sobre la competitividad.

Con la misma lógica, se podrían eliminar rápido los derechos de exportación mejorando el cobro de Ganancias y Bienes Personales, sin resignar ingresos fiscales.


Estas reformas exigen acuerdos políticos complejos y mucho trabajo técnico. Pero es la manera de no repetir el fracaso del Consenso Fiscal de 2017, que no falló por falta de voluntad, sino por apostar todo al gradualismo.

Confiar en que el crecimiento por sí solo compense la baja de impuestos es, como ya demostró esa experiencia, una apuesta demasiado riesgosa.


Primicias Rurales
Fuente: novedadeseconomicas.ieral
Exportaciones récord de granos y subproductos para el primer semestre de 2026

Exportaciones récord de granos y subproductos para el primer semestre de 2026

El agro argentino consolidó un semestre histórico con exportaciones superiores a las 60,7 Mt de granos y derivados. El impulso provino de cosechas récord en maíz, trigo y girasol, que posicionaron al país como un origen altamente competitivo.
Por Ana Rubicondi – Franco Pennino – Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, miércoles 8 julio (PR/26) — La campaña récord empuja las exportaciones a máximos históricos. Panorama comercial al primer semestre del año. La cosecha de maíz más lenta en cinco años. A pesar del desplome de cotizaciones en Chicago, el maíz encuentra sostén en la sequía de Francia.


1. Se exportaron más de 60 millones de toneladas (Mt) entre granos y subproductos en la primera mitad del año

El agro argentino termina de consolidar un semestre histórico con exportaciones por más de 60,7 Mt de granos y derivados industriales. En un año que quedará para la historia, con cosechas récord en maíz, trigo y girasol, el nivel de oferta de cereales y oleaginosas en el mercado interno posiciona a la Argentina como uno de los orígenes más atractivos para el resto del mundo.

Una demanda activa, que convalida las competitivas cotizaciones locales, viene absorbiendo granos en niveles máximos para los tres cultivos que alcanzaron volúmenes récord este año: se tienen exportaciones por 21 Mt de maíz (23% arriba del promedio); 11,1 Mt de trigo (63% más que la media); y el equivalente a 4,4 Mt de girasol (entre semillas en bruto y aquellas necesarias para la producción de derivados), lo que representa 2,5 veces el promedio del último quinquenio.
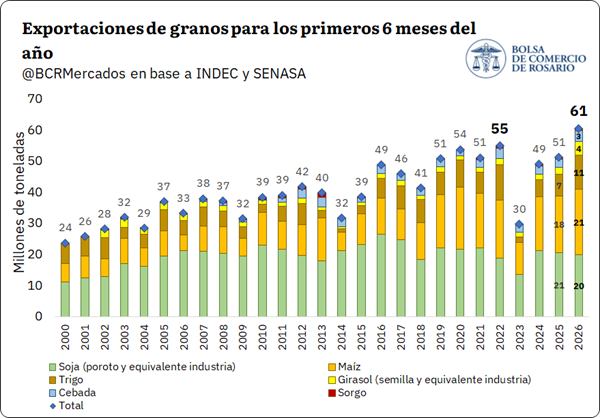


En soja, teniendo en cuenta las toneladas que se embarcan como grano y aquellas necesarias para la producción de derivados, las exportaciones acumuladas del primer semestre llegan a 20,1 Mt, 3% debajo del año pasado y el cuarto ritmo exportador más bajo en la última década. Inclusive, teniendo en cuenta la dinámica del resto de cultivos, es la primera vez en veintiséis años que las exportaciones de soja durante el primer semestre tienen tan poca participación sobre el total, explicando solo 33% de todas las toneladas enviadas hacia el resto del mundo. 

Esto se da en el marco de un mayor dinamismo comercial del resto de los productos que comenzaron a cosecharse antes y una menor predisposición a negociar soja en la primera parte del año, sumado que se venía de un nivel de stocks relativamente bajos.


1.1 La foto comercial al primer semestre del año: los cereales lideran el volumen de compromisos

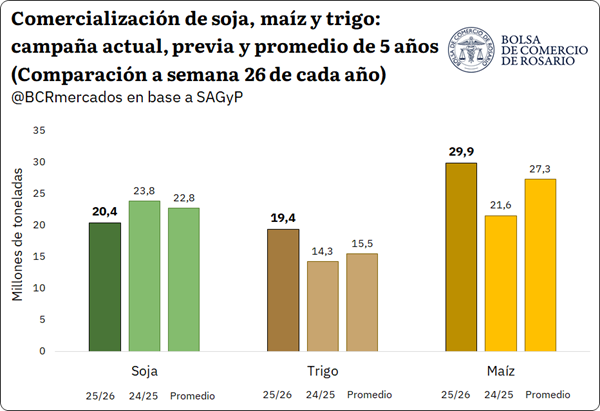
El escenario comercial muestra la misma dinámica que el ritmo exportador: el maíz y el trigo con niveles de compromisos de entre 9 y 25% por encima de la media en valores absolutos; la soja 10% por debajo. Durante buena parte del primer semestre, los cereales dominaron el mercado interno, entre una demanda activa y oferta récord.

Además, el premio en precios durante el estallido del conflicto en Medio Oriente incentivó aún más las ventas de los cultivos estrellas de este año.


Sin embargo, desde el desarme de las posiciones de los fondos en Chicago y la evolución de las cotizaciones internacionales, los precios relativos estarían evolucionando más favorablemente para la soja con relación a los cereales, lo cual podría incentivar un mayor ritmo de compromisos durante los próximos meses.

Sólo en junio se le colocó precio a 4,1 Mt de soja y, sumando también las de mayo, se explica el 60% del pricing total de soja en lo que va del año.

A medida que nos acerquemos al período de pre-campaña 2026/27, se encontrará un nuevo pico estacional de ventas y será clave ver la dinámica de los productores, respecto a cuáles serán sus preferencias de ventas para financiar el nuevo ciclo comercial.

2. Maíz: el avance de cosecha más lento en los últimos cinco años

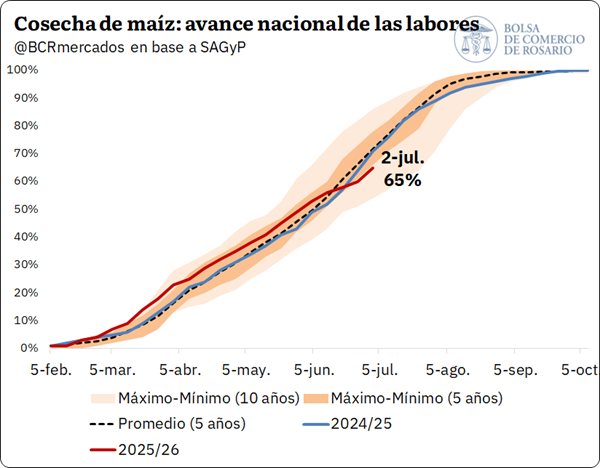
Aunque el clima mejoró, la cosecha de maíz sigue siendo la más lenta del último lustro. La trilla nacional alcanza el 65% del área al 2 de julio, 6 p.p. por debajo del promedio quinquenal, con Buenos Aires, Córdoba y La Pampa como las provincias con mayor superficie pendiente, según SAGyP.

El retraso responde a los elevados niveles de humedad y a las lluvias que dificultaron el ingreso de las cosechadoras en semanas previas. Tras la mejora climática, las labores están avanzando con cierta lentitud, aunque todavía condicionadas por la alta humedad de los granos.


En cuanto a la dinámica de precios, durante la última semana la pizarra para el cereal mostró valores en torno a los $ 265.000/t, estabilizándose en un nivel de precios de $ 5.000/t superior a lo visto en las últimas semanas y siendo el más alto desde principios de mayo.

Sin embargo, debido a la sostenida suba del dólar desde aquellas fechas, la pizarra en dólares hoy está US$ 10/t más baja que en ese momento, cuando se pagaba US$ 190/t.

En cuanto a los precios de exportación, el FOB del maíz argentino se presenta apenas más barato que el brasilero en el tramo spot, cotizando cerca de US$ 200/t, cuando el equivalente de nuestro vecino fluctúa cerca de los US$ 208/t. La safrinha brasilera ya está ingresando al mercado con un avance de cosecha del 18,8% a nivel nacional y se espera sea la segunda más alta en la historia.

Entre las expectativas de oferta casi en récords y los reajustes de las cotizaciones de los productos vinculados a energía, el maíz brasilero viene ajustando fuertemente en sus cotizaciones FOB, ganando competitividad y convergiendo paulatinamente hacia el argentino.

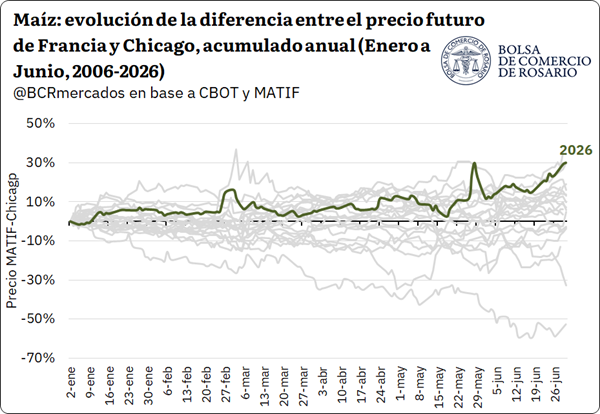
Sin embargo, el contexto internacional trae algunos factores alcistas que podrían estar dando cierto sostén a las cotizaciones. Francia está sufriendo una de las peores sequías de su historia, afectando directamente al maíz, que es un cultivo clave para el país y que está en etapa crítica de polinización. Esto, en un contexto donde el conflicto en Medio Oriente colaboró a una reducción en el área sembrada mayor al 19% debido al aumento en los altos costos de fertilizantes y energía. El Ministerio de Agricultura de Francia pronostica un desplome cercano al 30% en su cosecha, su nivel más bajo en 26 años.

En este contexto, las cotizaciones de maíz en MATIF vienen ajustando al alza desde las últimas jornadas, llegando a subas de cerca del 23% desde principios de año. En paralelo, los precios en Chicago han estado corrigiendo fuertemente a la baja luego del alivio de tensiones en Medio Oriente y avance de negociaciones sobre la apertura del estrecho de Ormuz, alcanzando niveles de principio de año.

Esta diferencia de variaciones entre las cotizaciones del mercado de futuros de la Bolsa de París y Chicago estaría escalando para llegar a ser una de las más elevadas en los últimos 20 años.


3. El Niño: crecen las expectativas para la próxima campaña

El fenómeno del Niño podría configurar el mejor escenario productivo para el verano argentino desde 2020. Según el informe de GEA-BCR,  las señales apuntan a un evento “fuerte”, con posibilidad de ser “muy fuerte”, especialmente durante diciembre y enero, meses clave para la definición del maíz temprano y parte de la soja de primera.

Para el agro argentino, el impacto esperado es mayormente positivo. Existen chances de alcanzar un volumen de cosecha superior al de la campaña anterior. Tal como se mencionó anteriormente, GEA-BCR destaca que podría tratarse del mejor escenario productivo para el verano desde 2020.

Aunque el principal riesgo no estaría en la etapa de implantación o desarrollo de los cultivos, sino hacia la cosecha: precipitaciones muy superiores a lo normal podrían generar eventos disruptivos, afectar la logística y provocar problemas puntuales de excesos hídricos.

Este escenario favorable para la producción argentina pensando ya en el nuevo ciclo, es un factor clave para las expectativas de oferta total, ya que se sumarían a una campaña con suministros récord.

La dinámica del Niño y los planteos de siembra de la gruesa podrían jugar un rol importante en la formación de expectativas respecto a la oferta y con impacto la evolución de las curvas de futuros.


4. Fertilizantes: se reanuda el flujo por el Estrecho de Ormuz

Tras el acuerdo de cese al fuego en Medio Oriente, se reanuda el tránsito marítimo por el Estrecho de Ormuz, y con ello cierto flujo de fertilizantes que estaban con dificultades para ser transportados por el estrecho, según informa LSEG.

A partir de este escenario, es que los precios internacionales de la urea se desinflaron fuertemente y ya están en niveles previos al conflicto, según la misma fuente. Sin embargo, el alivio a la oferta global es, por ahora, limitado.

Desde que se anunció el cese de hostilidades, se liberaron del Estrecho de Ormuz grandes cargamentos de fertilizantes que estaban impedidos de circular. Es así como el mercado global de fertilizantes y sus insumos encuentran cierto alivio para sus necesidades inmediatas.

No obstante, estos cargamentos responden sobre todo a ventas ya consumadas, por lo que no representa más oferta nueva y el alivio podría ser parcial. Además, mientras los buques salen cargados, no se están registrando entradas de cargueros vacíos listos para recargar mercadería. 

Los negocios de fertilizantes en la región del Golfo siguen siendo muy limitados, en un mercado donde aún predomina la cautela por la seguridad del comercio a través del canal.

La recuperación plena de los flujos continúa atada a la firma de un acuerdo que ponga fin definitivo a la guerra; hasta entonces, el tránsito marítimo permanece reducido a una fracción de los niveles habituales previos al conflicto.

A este escenario se suma la pérdida de capacidad productiva del complejo fertilizante regional. En paralelo, la logística sigue condicionada por la espera de la remoción de minas en el paso marítimo.

Con unas 600.000 toneladas de urea todavía pendientes de salida desde el Golfo, el mercado internacional de fertilizantes aún tiene un camino por recorrer antes de recuperar condiciones más normales.


Primicias Rurales
Fuente: BCR Informativo Semanal
El sorgo cede superficie, pero los buenos rindes frenan una caída mayor en la producción

El sorgo cede superficie, pero los buenos rindes frenan una caída mayor en la producción

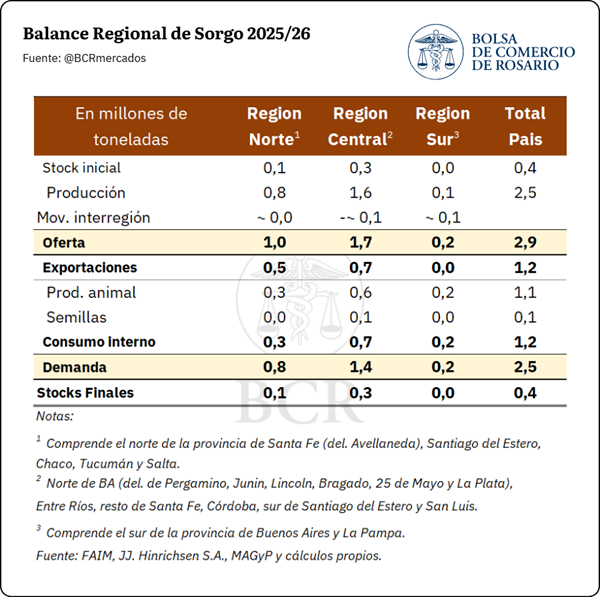
En la campaña 2025/26 el área sembrada con sorgo se achica un 29% frente al ciclo anterior, a medida que el maíz vuelve a ganar terreno. Aun así, los buenos rendimientos logran contener la baja de la producción a un 16%, que se ubicaría en 2,48 millones de toneladas.


Buenos Aires miercoles 8 julio(PR/26)–La campaña 2024/25 había sido especial para el sorgo. El miedo al Spiroplasma y a la chicharrita en el maíz había empujado a muchos productores a resignar hectáreas de ese cultivo, y el sorgo aprovechó ese espacio hasta llegar a un máximo de 1,08 millones de hectáreas sembradas.

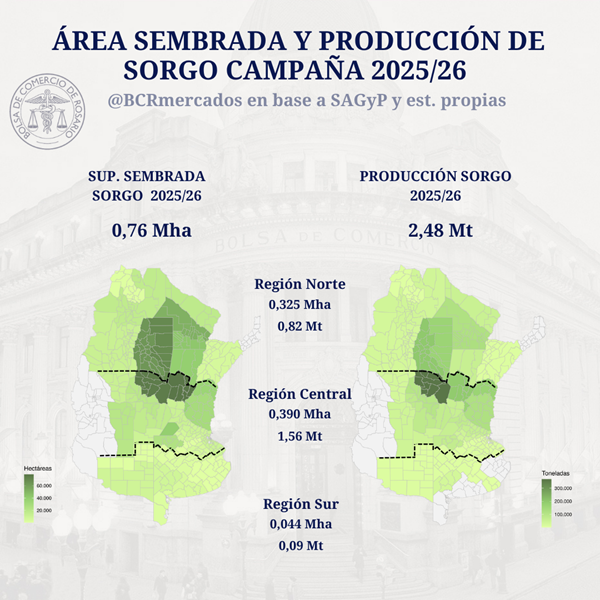
Para la 2025/26 el panorama cambió. La presión de la chicharrita se moderó y el maíz recuperó buena parte del área perdida, así que el sorgo devolvió buena parte de lo que había ganado. Según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), la superficie nacional sembrada con sorgo se ubica en 0,76 millones de hectáreas, un 29% menos que el ciclo previo.

Lo interesante es que esa caída de área no se trasladó con la misma fuerza a la producción. Los rindes promedio mejoraron, y eso amortiguó buena parte del golpe. Se estima que 176.000 hectáreas no llegarán a cosecharse, pero aun así la producción nacional rondaría los 2,48 millones de toneladas, un 16% menos que en la campaña anterior.


El centro-norte, epicentro de la producción


La Región Central sigue siendo la gran protagonista, con 1,6 millones de toneladas estimadas para la 2025/26, es decir, el 63% del total nacional.

Pero el sorgo tiene una particularidad frente a otros cultivos: el norte del país pesa mucho más de lo habitual, aportando cerca de 0,8 millones de toneladas (33% del total), ya que el cultivo tolera bien los ambientes más marginales donde otras alternativas no rinden de forma pareja. La Región Sur, en cambio, tiene una participación menor, en torno al 4%.


El comportamiento no fue parejo entre regiones, y ahí está buena parte de la explicación de la caída productiva. La Región Central y la Región Sur retrocedieron cerca de 26% y 24% interanual respectivamente, arrastradas por el avance del maíz sobre el área de sorgo. El Norte, en cambio, fue la única región que creció (+17% aproximadamente), recuperándose tras una campaña previa golpeada por la falta de lluvias.

A nivel más fino, las delegaciones de SAGyP donde el cultivo tiene mayor peso son San Francisco, Rafaela, Chaco (Charata y P.R. Sáenz Peña), Santiago del Estero (Quimilí y capital) y Avellaneda, lo que confirma que la producción se concentra en el centro-norte del país.


China, el destino que define el negocio


La oferta total de sorgo se estima en 2,9 millones de toneladas, y la Región Central vuelve a ser el principal polo de demanda gracias a los puertos del Paraná, lo que genera flujos constantes de grano desde el norte hacia el centro del país.

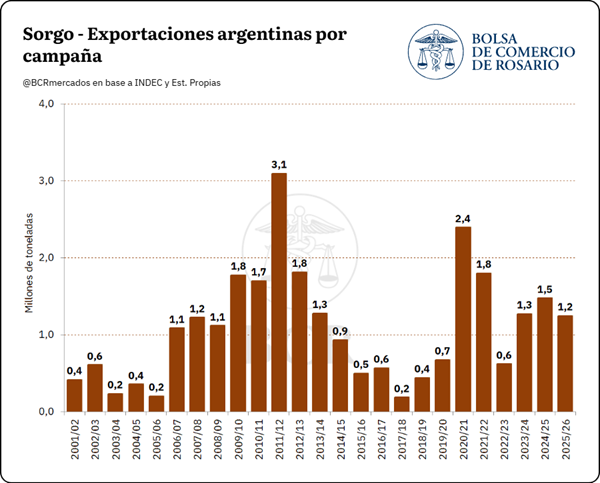
Del total, se calcula que 1,2 millones de toneladas tendrán como destino el mercado interno, entre alimento balanceado, consumo animal y semilla para la próxima siembra. En el frente externo, la menor oferta se traduce en exportaciones por 1,2 millones de toneladas, 16% menos que las 1,47 millones de toneladas embarcadas en la 2024/25.

Se estima que unas 500.000 toneladas del sorgo producido en el norte bajarán por las rutas 34 y 11 hasta las terminales del Gran Rosario para embarcarse, mientras que la Región Central aportará otras 700.000 toneladas.

Casi la totalidad de las exportaciones argentinas de sorgo tiene como destino China, por lo que lo que pase en ese mercado sigue siendo la variable que más pesa a la hora de definir el saldo exportable.


En términos de divisas, se proyecta que las exportaciones de sorgo de la 2025/26 sumen US$ 300 millones, un valor casi idéntico al de la campaña anterior. El menor volumen despachado se compensaría con precios de exportación promedio más altos.


En definitiva, tras el salto excepcional de la 2024/25, el sorgo vuelve en la 2025/26 a una escala más parecida a su rol histórico dentro de la rotación: un área que se achica al normalizarse la siembra de maíz, pero con rindes que sostienen la producción en torno a 2,5 millones de toneladas. La oferta sigue concentrada en la Región Central, aunque con un perfil cada vez más volcado hacia el centro-norte argentino.


Primicias Rurales
Fuente: Bolsa de Comercio de Rosario
Se moderniza el control sanitario: eliminan la obligatoriedad del Director Técnico en el Reglamento de Inspección de Productos de Origen Animal

Se moderniza el control sanitario: eliminan la obligatoriedad del Director Técnico en el Reglamento de Inspección de Productos de Origen Animal

Mediante la Resolución 592/2026, el SENASA adecuó el marco normativo a la evolución del sistema oficial de control higiénico-sanitario.

Buenos Aires, miércoles 8 julio (PR/26) —  El Servicio Nacional de Sanidad y Calidad Agrolimentaria (SENASA) continúa actualizando su normativa en busca de modernizar los procesos de fiscalización implementados, a través de la Resolución 592/2026, que entrará en vigencia el día posterior a su publicación en el boletín oficial.

La normativa elimina del Reglamento las disposiciones vinculadas con la obligatoriedad de los establecimientos habilitados de contar con un Director Técnico, en virtud de que se considera que la evolución del sistema oficial de control higiénico-sanitario y la consolidación de las responsabilidades previstas en la normativa vigente tornan innecesaria la permanencia de ese requisito.

De está manera, se actualiza el Reglamento de Inspección de Productos, Subproductos y Derivados de Origen Animal, aprobado por el Decreto 4238/68 y sus modificatorias, adecuando el marco normativo a la evolución del sistema oficial de control higiénico-sanitario, fortaleciendo un modelo basado en la responsabilidad de los operadores de la cadena agroalimentaria y adecuándose a los avances tecnológicos registrados en la producción de alimentos.

En la actualidad, las garantías de inocuidad de los productos de origen animal  se sustentan en un sistema integrado que comprende la habilitación de establecimientos, la fiscalización oficial permanente, la implementación de procedimientos documentados, los sistemas de autocontrol y la responsabilidad de los operadores.
Cabe destacar que la actualización normativa se enmarca en lo establecido por la Ley N.° 27.233, que declara de interés nacional la sanidad y la calidad agroalimentaria y asigna a los actores de la cadena agroalimentaria la responsabilidad primaria e ineludible de garantizar la sanidad, la inocuidad, la higiene y la calidad de su producción.
«Con esta decisión el SENASA acompaña la modernización de los procesos de fiscalización implementados, contribuye a la simplificación del marco regulatorio, evita superposiciones normativas, armoniza el Reglamento con el marco jurídico vigente, mantiene las garantías de control e inocuidad que resguardan la salud pública y favorece el desarrollo de la producción y el comercio de productos de origen animal», dijo el organismo.

Con esta adecuación, el SENASA argumenta que busca evitar superposiciones, armonizar el marco jurídico y favorecer el desarrollo del comercio agroalimentario. La medida garantiza que los estándares de salud pública se mantengan vigentes bajo un esquema de gestión más eficiente.


Primicias Rurales
Fuente: SENASA