Ranking agroexportadores: ¿Qué empresas ocupan el podio en el primer semestre de 2026?

Ranking agroexportadores: ¿Qué empresas ocupan el podio en el primer semestre de 2026?

Bunge lidera el ranking de agroexportadores en el primer semestre de 2026, consolidando su posición tras la fusión global con Viterra. El volumen total de ventas al exterior alcanzó las 52,3 millones de toneladas, marcando un descenso interanual del 19%.
Por Giuliana Dellamaggiore – Bruno Ferrari – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, lunes 6 julio (PR/26) — Bunge encabeza el ranking de agroexportadores en el primer semestre de 2026, seguida por Cargill y COFCO. El volumen total de operaciones asciende a 52,3 Mt, 19% menos que en igual período del año anterior.

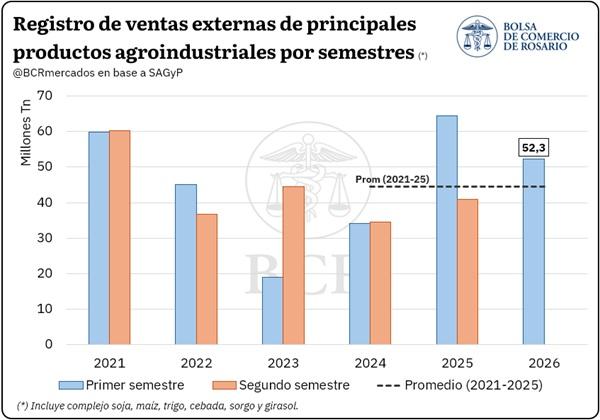
En base a los registros de Declaraciones Juradas de Ventas al Exterior (DJVE) informados por la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), los compromisos de exportación/1 de granos y subproductos suman 52,3 Mt en el primer semestre de 2026.

Este volumen representa una caída del 19% respecto a las 64,5 Mt registradas en igual período de 2025.

No obstante, se encuentra 17% por encima del promedio de los últimos cinco años, y se constituye como el tercer volumen más elevado en el mismo período por detrás de 2025 y 2021.
 

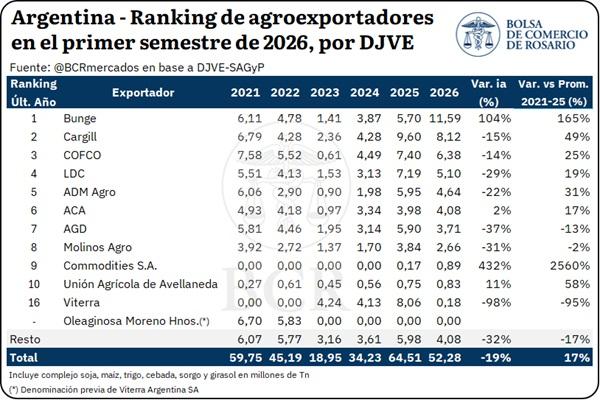
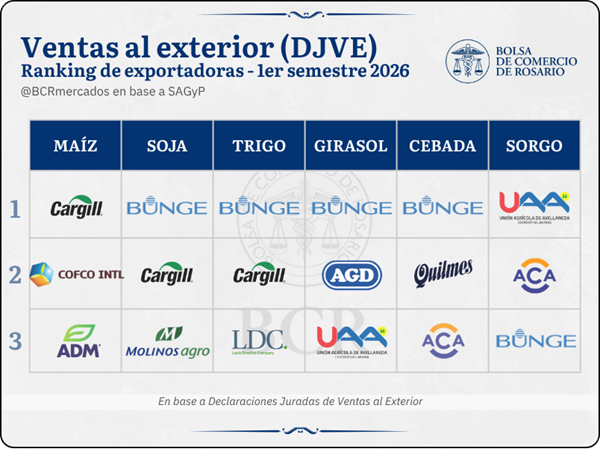
El ranking/2 de agroexportadores del primer semestre es encabezado por Bunge, seguido por Cargill y COFCO. La firma líder registra 11,6 Mt anotadas en ventas externas (DJVE), volumen que se constituyó como el mayor registrado por una compañía en el primer semestre en al menos los últimos cinco años.

Este liderazgo se ve influenciado por la fusión entre Bunge y Viterra/3 que termina de concretarse a nivel global a mediados de 2025 y que termina de hacer la integración operativa/4 en Argentina en enero/febrero de 2026. Como resultado, Viterra deja de registrar ventas externas agroindustriales en Argentina hacia enero de 2026, momento a partir del cual los registros se empiezan a centralizar bajo la denominación de Bunge.

Considerando ambas razones sociales de manera conjunta, el volumen declarado en el primer semestre de 2026 alcanza 11,8 Mt, 14% menos que en igual período del año anterior (13,8 Mt). No obstante, su participación conjunta sobre el total de tonelaje declarado (22%) aumenta un punto porcentual respecto del primer semestre de 2025.
 

El complejo maíz concentra el mayor volumen de toneladas registradas durante el primer semestre con 23 Mt, seguido por el complejo soja con 13,7 Mt y el complejo trigo con 9,4 Mt. Más atrás se ubicaron el complejo girasol con 3,3 Mt; el complejo de cebada con 2,2 Mt; y el complejo sorgo con 0,6 Mt. Es la primera vez desde 2021 que el complejo maíz supera al complejo soja como en el volumen registrado de ventas de exportación en el primer semestre de cada año.

A continuación, se presenta el podio de exportadores correspondiente a los seis principales complejos agroindustriales durante el primer semestre de 2026.
 

Complejo Maíz

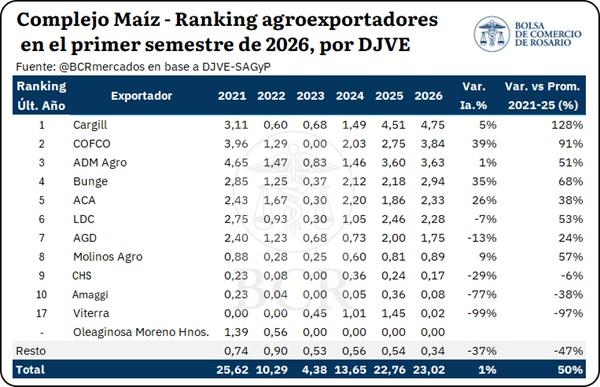
Durante el primer semestre de 2026, el complejo maíz concentra el 44% del total registrado en materia de volumen de ventas al exterior, considerando los seis principales complejos agroindustriales. Las 23 Mt declaradas se ubican apenas 1% por encima de lo registrado en igual período del año anterior y constituye el segundo mayor nivel de los últimos cinco años para un primer semestre, solo por detrás del año 2021. En general, la mayor parte de las declaraciones corresponden a maíz en grano.

En cuanto al ranking de exportadores, Cargill encabeza las registraciones del complejo con 4,8 Mt, equivalentes al 21% del total. Le siguen COFCO con 3,8 Mt (17%) y ADM Agro con 3,6 Mt (16%).


Complejo soja

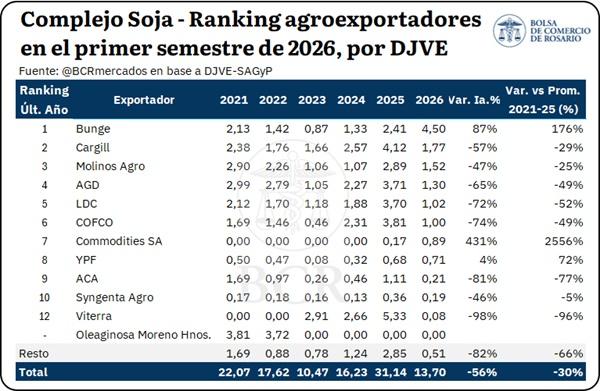
Con 13,7 Mt registradas durante el primer semestre, el complejo soja se ubica en el segundo lugar entre los principales complejos agroindustriales, representando el 26% del total del tonelaje declarado. En términos interanuales, este volumen implica una caída del 56% y se sitúa 30% por debajo del promedio de los últimos cinco años.

Al desagregar las declaraciones por producto, el 76% del total de toneladas corresponde a subproductos de soja, 16% a aceite de soja y 8% restante a poroto de soja.

El podio de exportadores es liderado por Bunge con 4,5 Mt (33%), seguido por Cargill con 1,8 Mt (13%) y Molinos Agro con 1,5 Mt (11%).
 

Trigo, cebada, sorgo y girasol

El complejo trigo alcanza un anote de 9,4 Mt en DJVE durante el primer semestre de 2026, 71% más que en igual período del año anterior. Este volumen constituye el segundo mayor total para un primer semestre en al menos los últimos cinco años y se ubica 75% por encima del promedio del último quinquenio.

Del total declarado, 96% corresponde a trigo pan y 3% a harina de trigo. Además, en 2026 se incorporaron registraciones de trigo candeal por 57.200 toneladas. En este contexto, el podio de exportadores es encabezado por Bunge (2,3 Mt), seguido por Cargill (1,6 Mt) y LDC (1,3 Mt).

El complejo girasol ocupa el cuarto lugar en tonelaje declarado durante el primer semestre de 2026. Con 3,33 Mt registradas, prácticamente iguala el total registrado durante todo el 2025 y alcanza el mayor volumen para el período analizado desde al menos 2020, con un crecimiento interanual del 82%.

En el caso de este último complejo, las declaraciones se distribuyeron de manera prácticamente equitativa entre aceite de girasol y subproductos. En cuanto a los operadores, el ranking es liderado por Bunge (1,1 Mt), seguido por AGD (0,5 Mt) y Unión Agrícola de Avellaneda (0,4 Mt).

Por su parte, el complejo de cebada se ubicó en el quinto lugar en términos de volumen declarado. Con 2,24 Mt, mostró un incremento interanual del 4% y alcanzó el segundo mayor registro para un primer semestre de los últimos cinco años.

Dentro del complejo, la cebada forrajera explicó el 67% de las toneladas registradas, seguida por la cebada cervecera (19%) y la malta (14%). Los principales exportadores fueron Bunge (0,6 Mt), Cervecería y Maltería Quilmes (0,4 Mt) y Asociación de Cooperativas Argentinas (0,3 Mt).

Finalmente, el complejo sorgo registró 0,63 Mt en durante el primer semestre, un 45% menos que el máximo alcanzado en igual período de 2025. El ranking de exportadores estuvo integrado por Unión Agrícola de Avellaneda (0,2 Mt), Asociación de Cooperativas Argentinas (0,13 Mt) y Bunge (0,1 Mt).


Referencias

Bunge Global SA. (2025, 2 de julio). Bunge and Viterra Complete Merger to Create Premier Global Agribusiness Solutions Company. Bunge.
/1  Sólo se consideran los productos sujetos a declaración obligatoria.
/2 En este artículo, el ranking de las empresas exportadoras de granos y subproductos se construye a partir de los compromisos de venta asumidos con el exterior, y no en función de la terminal de embarque utilizada.
/3 Desde mayo de 2021 la empresa pasa a denominarse Viterra Argentina S.A., aunque en el registro de DJVE continúan apareciendo declaraciones de ventas al exterior bajo Oleaginosa Moreno Hnos. S.A.C.I.F.I. y A. hasta 2022.
/4 El cierre de la fusión global entre Bunge y Viterra fue anunciado oficialmente por Bunge Global SA el 2 de julio de 2025, según comunicado de prensa de la compañía. La fecha de finalización de la integración operativa en Argentina ocurrió en febrero de 2026, de acuerdo con la Cámara de la Industria Aceitera Argentina (CIARA).



Fuente: BCR Informativo Semanal 
 Primicias Rurales
La liquidación de divisas del agro en 2026 se recorta a US$ 34.900 millones

La liquidación de divisas del agro en 2026 se recorta a US$ 34.900 millones

Por Rodríguez Zurro – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)

La actualización recorta la proyección de ingreso de divisas en unos US$ 1.200 millones respecto de mayo, producto de menores precios de exportación proyectados.


Rosario, sábado 4 julio (PR/26) — Con hojas de balance de los granos y derivados que no presentan modificaciones en sus volúmenes a exportar respecto de lo previsto hace un mes, la caída en los precios internacionales de los productos de exportación del agro decanta en un ajuste a la baja en la proyección de ingreso de dólares del sector para este año.

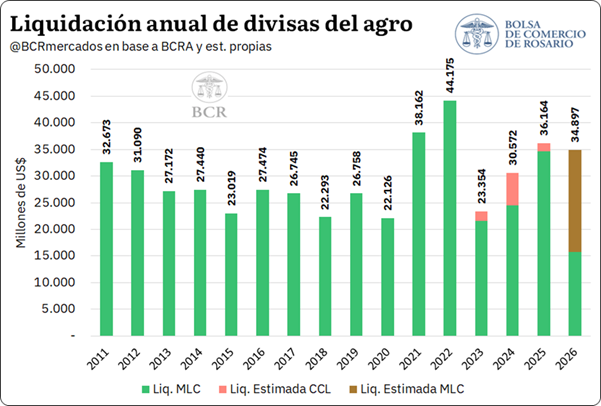
De esta manera, la actualización recorta la estimación de liquidación de divisas del agro hasta los US$ 34.897 millones para 2026, unos US$ 1.200 millones por debajo de lo previsto en mayo. El nuevo monto se ubica levemente por debajo de los US$ 36.164 millones liquidados en 2025 contemplando tanto lo liquidado en el MLC como lo canalizado a través del mercado de Contado con Liquidación.


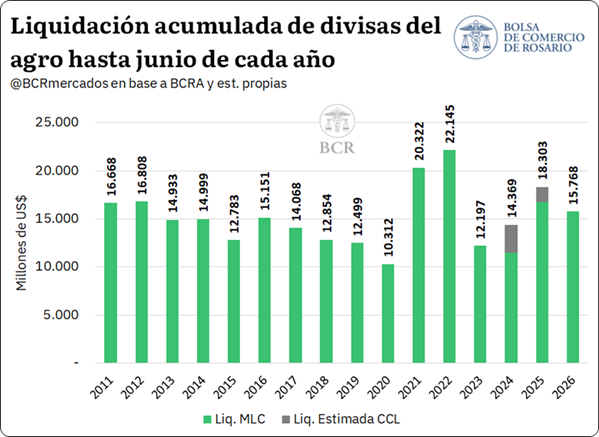
En el acumulado hasta junio, el agro liquidó un estimado de US$ 15.768 millones, por debajo de los US$ 18.303 millones del mismo período de 2025, lo que representa una caída cercana al 14% interanual. Esta merma en la comparación con el año pasado responde a dos factores vinculados a los esquemas de derechos de exportación vigentes a lo largo de 2025.

En primer lugar, durante el primer semestre de 2025 estuvo vigente una reducción temporaria de los derechos de exportación que incentivó la comercialización por parte del productor y elevó el ingreso de divisas en aquel período. Esto configuró una base de comparación exigente para el acumulado del corriente año.

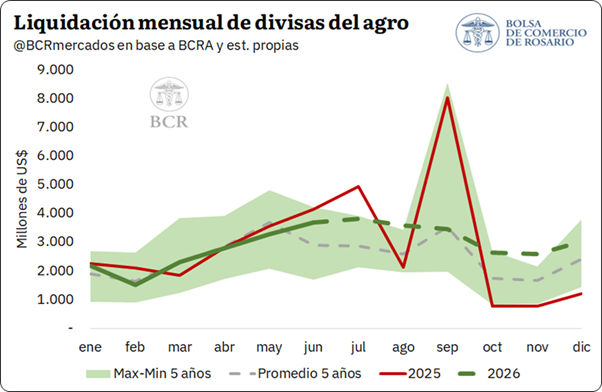
En segundo lugar, en septiembre de 2025 rigió la eliminación temporaria de retenciones, que adelantó el ingreso de divisas en ese mes, pero redujo el monto liquidado en los meses subsiguientes. Este efecto se sintió con particular intensidad en el último tramo de 2025, con liquidaciones por debajo del promedio en el trimestre octubre-diciembre, y se prolongó hacia los primeros meses de 2026.


No obstante, entre abril y mayo de 2026 esta situación se habría normalizado.

En efecto, el sector agroexportador acumuló ocho meses consecutivos de disminución de la deuda comercial por anticipos y prefinanciaciones de exportaciones, tal como publica el BCRA en su informe mensual del mercado de cambios, lo que sugiere que el efecto de adelantamiento derivado del régimen de septiembre ya se habría diluido.

De esta manera, el flujo de divisas de la cosecha 2025/26 al MLC se mantiene firme y se prevé que se sostenga por encima del promedio del último lustro para lo que resta del año.


Primicias Rurales
Fuente: BCR Informativo Semanal
Avance de la campaña fina y cierre de la cosecha estival

Avance de la campaña fina y cierre de la cosecha estival

El sector agrícola avanza con la siembra de trigo, que cubre el 80,9 % del área proyectada, mientras culmina la recolección de soja, maíz y sorgo con rendimientos récord y alta humedad en el centro y sur de Buenos Aires.


Buenos Aires, viernes 3 julio (PR/26) —  La siembra de trigo avanzó sobre el 80,9 % de los 6,5 millones de hectáreas proyectadas para el ciclo 2026/27, indicó el Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires.

Tras una semana con escasas lluvias en toda el área agrícola, se recuperó el ritmo de siembra, logrando un progreso intersemanal de 15,1 puntos porcentuales.

Sectores del centro y sur del área agrícola aún presentan falta de piso, a la espera de mejores condiciones climáticas durante el mes de julio. El objetivo es cumplir, dentro de la ventana óptima, con la siembra del remanente destinado a ciclos intermedios y cortos.

La totalidad del área en pie presenta una condición de normal a excelente, respaldada porque el 92,9 % del trigo se desarrolla sobre condiciones de humedad adecuada a óptima. Respecto a la fenología, las bajas temperaturas demoran la emergencia, con un 26,3 % en expansión foliar y un 4 % iniciando el macollaje en el norte y centro-este.

La cosecha de soja alcanza el 99,1 % de la superficie apta a nivel nacional, con un rendimiento medio de 3.140 kg/ha. Si bien las labores están finalizadas en gran parte, resta avanzar en el sur del área agrícola, donde la falta de piso ha dificultado el ingreso de las cosechadoras.

En soja de segunda, la recolección avanzó al 97,8 % del área apta, con un rendimiento promedio de 2.590 kg/ha. Este valor resulta un 22 % superior al promedio de las últimas cinco campañas y un 5 % superior a la previa.

En la región Norte de La Pampa–Oeste de Buenos Aires se alcanzó un récord de rendimiento para la serie histórica PAS, con un promedio de 3.130 kg/ha, un 9 % por encima del máximo previo. Bajo este contexto, se mantiene la proyección de producción nacional en 50,1 millones de toneladas.

La cosecha de maíz con destino a grano comercial alcanza el 52,9 % del área apta nacional, con un rendimiento promedio de 8.150 kg/ha. Las labores mantienen un ritmo acotado debido a los elevados contenidos de humedad presentes tanto en el grano como en los lotes, lo que retrasa la recolección en el centro y sur de Buenos Aires.

Tras las heladas registradas recientemente en el sur bonaerense, se espera que el descenso en la humedad de los granos contribuya a acelerar el avance de la cosecha en las próximas semanas. Siempre que las condiciones ambientales permitan el acceso de la maquinaria agrícola, se mantiene la proyección de producción nacional en 64 millones de toneladas.

Dicha cifra representa un aumento del 30,6 % en comparación con el ciclo anterior, donde la producción de la campaña 2024/25 alcanzó las 49 millones de toneladas.

La cosecha de sorgo granífero continúa su avance y alcanza el 69 % del área apta a nivel nacional, con un rendimiento promedio de 4.270 kg/ha. Entre las principales regiones productoras, continúa destacándose el Centro-Norte de Córdoba, donde el rendimiento medio asciende a 5.650 kg/ha.

Asimismo, tanto el Núcleo Norte como el Núcleo Sur presentan rendimientos de 5.330 kg/ha y 5.390 kg/ha, respectivamente, manteniéndose en línea con lo proyectado. Frente a este escenario, se sostiene la proyección de producción nacional en 2,9 millones de toneladas.

Primicias Rurales
Fuente: PAS
Carne vacuna: Argentina frente al desafío de ganar terreno en un mercado chino en impasse

Carne vacuna: Argentina frente al desafío de ganar terreno en un mercado chino en impasse

Antes de finalizar el primer semestre, Australia y Brasil habrían agotado sus cupos de exportación hacia China. Mientras tanto, el resto de los proveedores, incluyendo a Argentina, mantienen un ritmo de ejecución más moderado.


Rosario, jueves 2 julio (PR/26) — Mientras Australia y Brasil agotan sus cupos y quedan virtualmente fuera de juego, Argentina mantiene un ritmo de exportación de carne vacuna a China moderado.
Esta estrategia de cautela posiciona al país ante un escenario clave para mejorar la competitividad y los precios ante la incertidumbre regulatoria del gigante asiático.
Frente al virtual agotamiento de las cuotas de Australia y Brasil, el mercado cárnico en China se mantiene a la expectativa.
La estrategia de los países proveedores y las futuras decisiones regulatorias del gobierno chino definirán la dinámica de precios para el resto del año.
Antes de finalizar la primera mitad del año, tanto Australia como Brasil habrían quedado, virtualmente, fuera de juego en el mercado chino.


Según informó el propio Ministerio de Comercio de China (MOFCOM), al 20 de junio los envíos de carne vacuna desde Australia cubrieron la totalidad del cupo asignado de 205.000 toneladas anuales.

En el caso de Brasil, si bien aún no se ha emitido un anuncio oficial, las principales plantas procesadoras que faenan para China están ajustando e incluso suspendiendo la producción de cortes destinados a este mercado, con el objetivo de evitar embarques que arriben fuera de cuota y queden sujetos al pago de un arancel final del 67%.

Esta decisión evidenciaría un virtual agotamiento de su cupo anual de 1.106.000 toneladas y, en consecuencia, la necesidad de redireccionar parte de sus exportaciones hacia otros destinos.

En una situación estratégica diferente se encuentran el resto de los proveedores —Argentina, Uruguay, Nueva Zelanda y, naturalmente, Estados Unidos—, que registran hasta el momento un avance considerablemente menor en la utilización de sus respectivas cuotas.


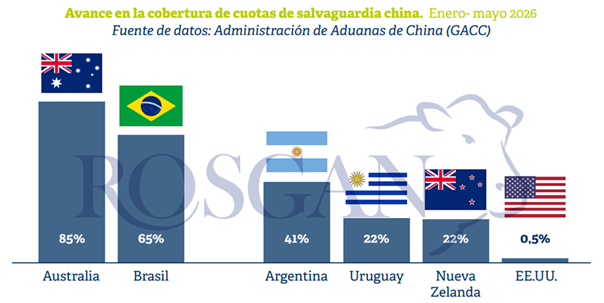
De acuerdo con los datos informados por la Administración General de Aduanas de China, al 31 de mayo Australia había ingresado 175.082 toneladas de carne vacuna, equivalentes al 85% de su cuota anual. Por su parte, Brasil acumulaba 723.745 toneladas, cubriendo el 65% de su cupo.

En contraste, los demás orígenes mostraban avances significativamente inferiores. Argentina registraba una ejecución del 41%, con 210.857 toneladas ingresadas; Uruguay y Nueva Zelanda alcanzaban apenas el 22% de utilización de sus cuotas, sobre un total de 324.000 y 206.000 toneladas, respectivamente; mientras que Estados Unidos, con apenas 803 toneladas ingresadas, prácticamente no había utilizado su cuota anual de 164.000 toneladas.

Por su parte, los proveedores que operan sin una cuota exclusiva aportaron en conjunto 56.122 toneladas, lo que representa un nivel general de cobertura del 33%.

Estos datos reflejan una marcada diferencia en la velocidad de ejecución de las cuotas entre los distintos actores del mercado, en línea con estrategias de posicionamiento claramente divergentes.

Mientras que los dos países menos favorecidos en la distribución de cuotas, Australia y Brasil, apuntaron a saturar rápidamente el mercado bajo la expectativa de una negociación —primero sobre los criterios de aplicación para los envíos en tránsito y luego respecto de una eventual ampliación de cuota—, un segundo grupo de países, entre ellos Argentina, apostó por mantener un ritmo más moderado de ejecución, a la espera de un agotamiento de las cuotas y, en consecuencia, de un fortalecimiento de los precios impulsado por las necesidades de la demanda.

Lo cierto es que, hasta el momento, ninguna de las dos estrategias ha logrado plasmar plenamente sus resultados.

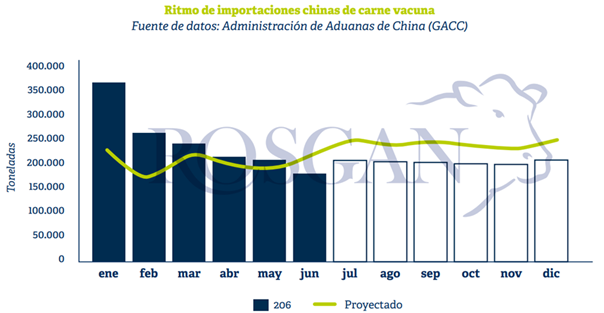
En los primeros cinco meses de 2026, China importó cerca de 1,3 millones de toneladas de carne vacuna, un 18% más que en igual período del año anterior, pagando además valores promedio un 14% superiores a los registrados doce meses atrás.

Ambos indicadores contrastan notablemente con la caída del 4% en las importaciones que el propio gobierno chino había proyectado a comienzos de año mediante la asignación de cuotas y, por ende, con las expectativas de precios que predominaban en el mercado.

En efecto, el esquema de distribución establecía un límite anual de importaciones de 2.688.000 toneladas, frente a las 2.802.000 toneladas registradas por la aduana china durante 2025.


Una vez conocidas las cuotas asignadas a los distintos orígenes, el mercado esperaba una ejecución relativamente previsible. De hecho, tomando como referencia el comportamiento promedio de compras observado entre 2019 y 2025, era posible proyectar un ritmo mensual relativamente estable.

Sin embargo, la fuerte presión ejercida por Australia y Brasil durante los primeros meses del año alteró rápidamente esas proyecciones, obligando a recalcular los volúmenes disponibles para los meses restantes, que ahora se ubicarían entre 40.000 y 50.000 toneladas mensuales.

No obstante, todavía persisten elementos de incertidumbre dentro del mercado chino. Este año, el patrón de compras podría verse aún más alterado durante el tramo final, sin que dicho cambio resulte necesariamente visible en las estadísticas aduaneras.

La principal incógnita radica en si el gobierno chino permitirá el ingreso de mercadería fuera de cuota para su almacenamiento en depósitos aduaneros.

Si esta alternativa no fuera habilitada, no deberían esperarse cambios significativos respecto del ritmo habitual de compras observado durante la segunda mitad del año. Bajo este escenario, los países que aún disponen de una porción importante de sus cuotas sin utilizar —entre ellos Argentina— podrían consolidar una posición más favorable dentro del mercado chino durante los últimos meses del año.

Por el contrario, si se habilitara el almacenamiento de mercadería fuera de cuota, los dos grandes jugadores que actualmente se encuentran virtualmente fuera de juego —Australia y Brasil— podrían comenzar a presionar los valores de ingreso al mercado chino hacia fines de año, con el objetivo de posicionar mercadería para su nacionalización inmediata una vez renovados los cupos anuales a partir del 1 de enero de 2027.

De confirmarse este escenario, y considerando los tiempos de navegación, Brasil probablemente sería el primer actor en mover sus fichas, convirtiéndose nuevamente en un competidor de fuerte peso para el resto de los exportadores de la región.

Por el momento, lejos de observarse una presión alcista por parte de los importadores chinos, el mercado parece haber ingresado en un impasse, condicionado por una fuerte expectativa y cautela.


Primicias Rurales
Fuente: Rosgan
La inflación perfora el techo del 2%: Junio consolida la desinflación con un ritmo del 1,8%

La inflación perfora el techo del 2%: Junio consolida la desinflación con un ritmo del 1,8%


El IPC de Libertad y Progreso marcó una desaceleración clave en junio. De la mano del orden fiscal y el freno monetario, el índice rompió un umbral psicológico y abre un escenario de estabilidad para el segundo semestre.


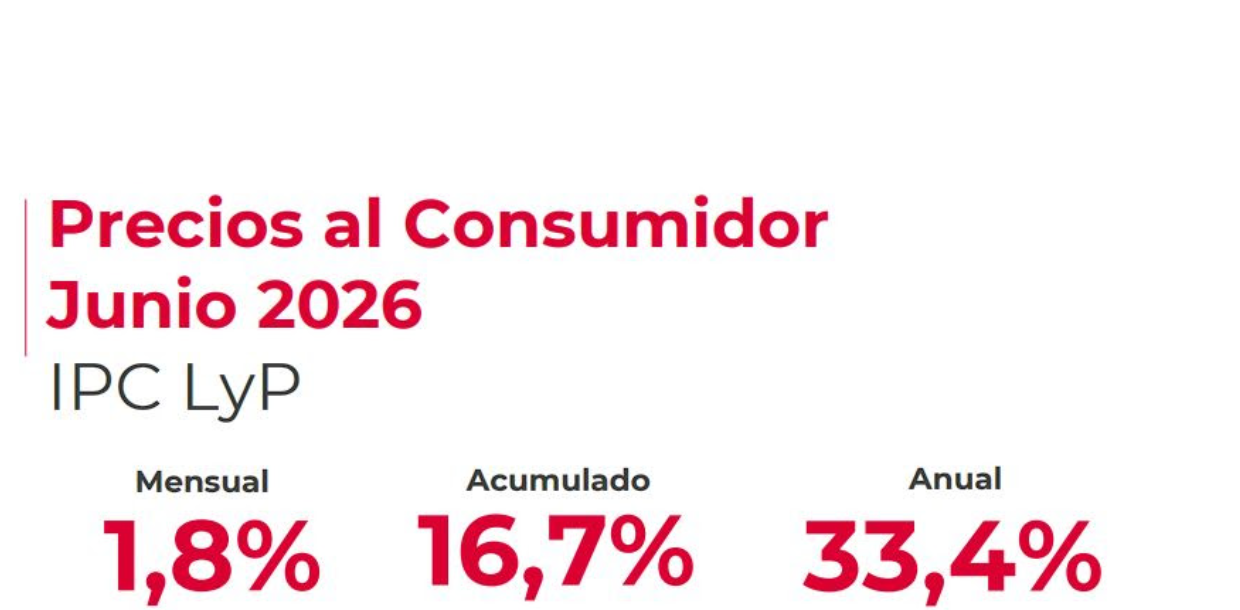
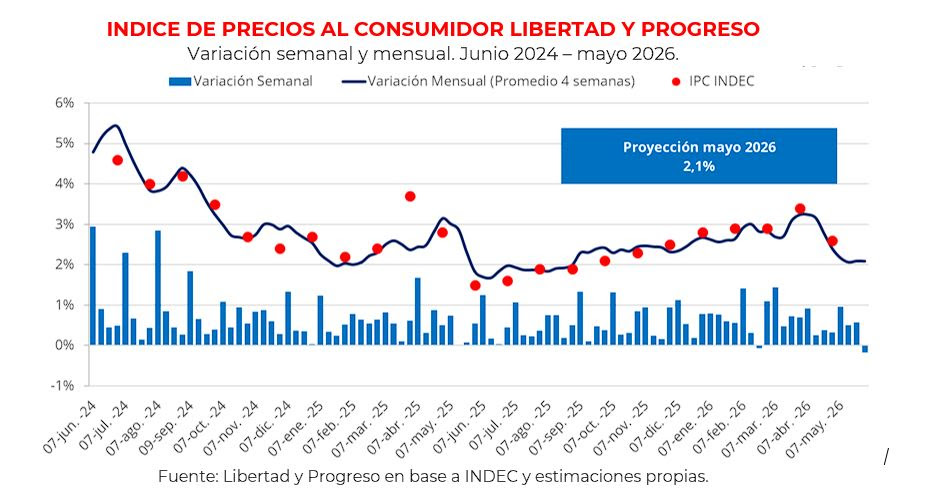
Bueno Aires jueves 2 julio (PR/26)–La economía argentina empieza a mostrar señales de una calma largamente esperada. Durante el mes de junio, el Índice de Precios al Consumidor (IPC) medido por la Fundación Libertad y Progreso registró una suba mensual del 1,8%, lo que representa una desaceleración de 0,3 puntos porcentuales en comparación con los registros de mayo.

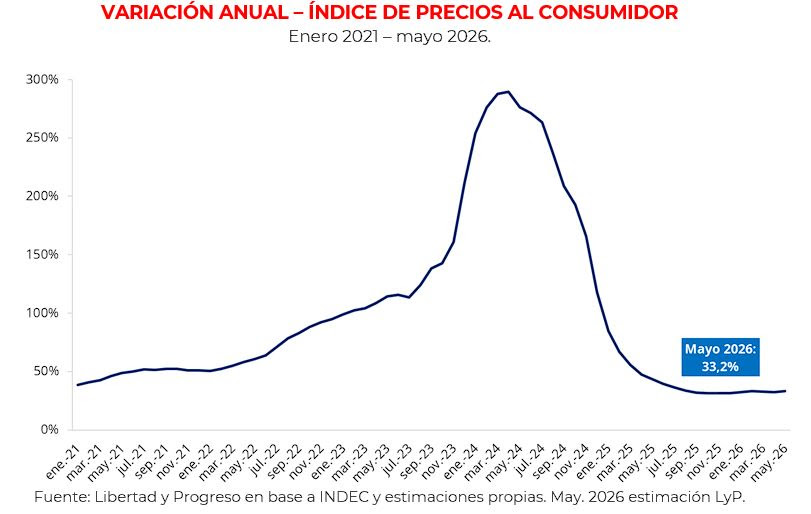
Este avance consolida tres meses consecutivos de moderación y confirma que el proceso de desinflación sigue en marcha, acumulando un 16,7% en lo que va del año y una variación interanual que se plantó en un 33,4%, una cifra prácticamente idéntica a la del período anterior.


Los motores de los precios y la gran sorpresa del mes


Al mirar bajo el capó de este 1,8%, encontramos dos grandes protagonistas que lideraron los incrementos. Por un lado, Alimentos y Bebidas No Alcohólicas subió un 1,4% mensual, aportando 0,3 puntos porcentuales al índice general.

Por el otro, el rubro Transporte trepó un 2,5% impulsado principalmente por el ajuste en los servicios públicos, equiparando el impacto de la comida en el indicador final.

No se quedaron atrás Vivienda (+2,3%), afectado por el reordenamiento de las tarifas de servicios, y la gran novedad del período: Alcohol y Tabaco. Este último sector experimentó fuertes aumentos concentrados en los cigarrillos, que despertaron abruptamente tras permanecer más de tres meses sin cambios significativos.


El comportamiento de las semanas: de mayor a menor


La dinámica interna del mes tuvo un comportamiento bastante particular, moviéndose como una montaña rusa que fue perdiendo velocidad. En la primera semana, los precios corrieron rápido y alcanzaron un pico del 1% debido a una actualización generalizada en rubros que venían muy rezagados, como Educación, Transporte y Tabaco.

En este tramo, las naftas se mantuvieron estables gracias al buffer implementado por YPF, amortiguando el impacto en los surtidores. Afortunadamente, pasada esa oleada inicial, el ritmo bajó de forma drástica: la segunda semana registró apenas un 0,14% y la tercera se ubicó en 0,52%. Hacia la recta final, el rubro de alimentos volvió a presionar con un salto aislado del 1,6%, logrando que la cuarta semana cerrara con un moderado 0,48%.


La mirada de los expertos: ¿Es sostenible la tendencia?


Para los economistas de la fundación, el quiebre del piso del 2% es un hito de enorme relevancia. Iván Cachanosky, Economista Jefe, destaca que este logro responde directamente al fuerte apretón monetario aplicado desde agosto del año pasado, cuyos efectos están madurando con los rezagos naturales de la política económica.


Además, resaltó el impacto estacional a la baja de la indumentaria en el cierre del mes y anticipó que las perspectivas seguirán siendo favorables siempre que la demanda de pesos continúe normalizándose. Por su parte, Tomás Amerio coincide en que el dato consolida un sendero sólido e invita a proyectar un escenario de inflación persistentemente baja, remarcando que subas puntuales en Comunicaciones (3,2%) o Educación (3,4%) no alteran la solidez del cuadro general.


Inflación mayo: El IPC de Libertad y Progreso marcó 2,1% y retoma el sendero desinflacionario – Vision Liberal


Sin embargo, el camino no está completamente libre de desafíos. Julián Leandro Neufeld advierte que, si bien junio premia el esfuerzo de una política monetaria y fiscal ordenada, la continuidad de la baja de cara a julio se enfrenta a dos factores de cuidado.


Primero, el desarme del congelamiento de combustibles mantendrá los valores altos por la lógica de los buffers comerciales. Segundo, la devaluación de la moneda superior al 5% registrada en junio podría generar ciertas presiones sobre los productos importados. Con todo, el consenso técnico subraya que los fundamentals económicos están alineados y que el segundo semestre mantendrá la tendencia de fondo hacia la estabilidad.


Primicias Rurales


Fuente: Fundación Libertad y Progreso


Radiografía de la inversión europea en Argentina

Radiografía de la inversión europea en Argentina

Por Francisco Cuello Rosso – Guido D’Angelo – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
La Unión Europea es el principal inversor extranjero de la República Argentina. En 2025 el volumen de inversiones de la UE marcó récords. España, Países Bajos, Alemania y Francia como protagonistas. Oportunidades en el marco del acuerdo Mercosur – UE.


Rosario, lunes 29 junio (PR/26) — La inversión extranjera directa (IED) y el comercio internacional constituyen mecanismos complementarios de integración económica. Una mayor articulación comercial puede favorecer más inversiones de la mano de la integración a cadenas globales de valor y la incorporación de tecnología y conocimiento.

La Unión Europea es el principal inversor extranjero de la República Argentina. En 2025 el volumen de inversiones de la UE marcó récords. España, Países Bajos, Alemania y Francia como protagonistas.

Con el acuerdo Mercosur – UE vigente desde el 1ro de mayo de este año, resulta relevante analizar la evolución de la inversión proveniente de la Unión Europea en Argentina.

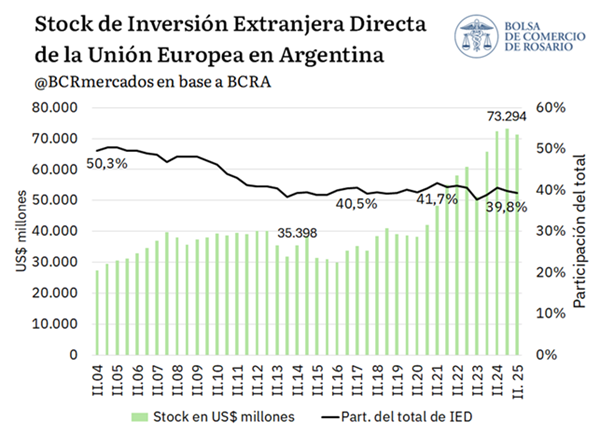
Tal como se ve en el gráfico anterior, la Unión Europea concentra cerca del 40% del stock de inversión extranjera directa (IED) de la Argentina. Es decir, 4 de cada 10 dólares de inversión extranjera radicada en nuestro país consiste en capitales de países de la UE. Esto lo convierte a la vez en el principal inversor extranjero de la República Argentina.

No conforme con ello, en 2025 las inversiones de los países del bloque europeo superaron los US$ 73.000 millones, el valor más elevado de la serie histórica para stock de IED en el país.

A pesar de la reducción en su participación relativa respecto de los primeros años analizados (supo representar más de la mitad de la IED del país a principios de este siglo), la inversión europea continuó expandiéndose en términos absolutos.

Esto permitió que la Unión Europea mantenga por décadas su posición como principal origen de la inversión extranjera en el país.


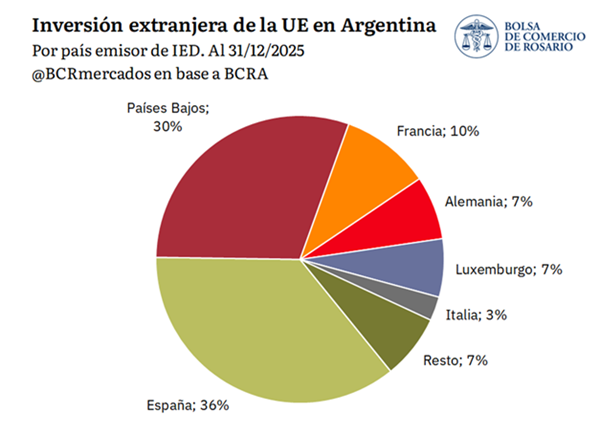
Abriendo del bloque europeo entre las 27 naciones que lo conforman, encontramos algunos países protagonistas. Al cierre de 2025, España y Países Bajos encabezaban el ranking de inversores europeos, con stocks de inversión en US$ 25.715 millones y US$ 21.580 millones, respectivamente, al cierre del 2025.

Más atrás se ubican Francia, Alemania, Luxemburgo e Italia, completando el grupo de principales orígenes de capital dentro del bloque.

En conjunto, estos seis países explican cerca del 93% del stock de inversión de la Unión Europea en Argentina.

La importancia de España y Países Bajos se vincula tanto a la presencia de empresas con operaciones productivas y de comercialización de bienes en el país, así como una amplia gama de servicios, desde bancos hasta empresas de seguros.

Santander, BBVA, Mapfre, Iberia, Zara, Meliá, Cabify, son empresas españolas con inversiones y presencia en el país. Por su parte, empresas provenientes de Países Bajos son Unilever, Heineken, Phillips, entre otras con filiales en Argentina.

Reconocidas empresas francesas con inversiones en Argentina son Louis Dreyfus Company, TotalEnergies, Eramet, Peugeot, Citroën, Michelin, Carrefour, Air Liquide, Danone y L’Oreal. Finalmente, Mercedes-Benz, Volkswagen, Bayer, BASF, Siemens son relevantes empresas alemanas con inversiones en Argentina.

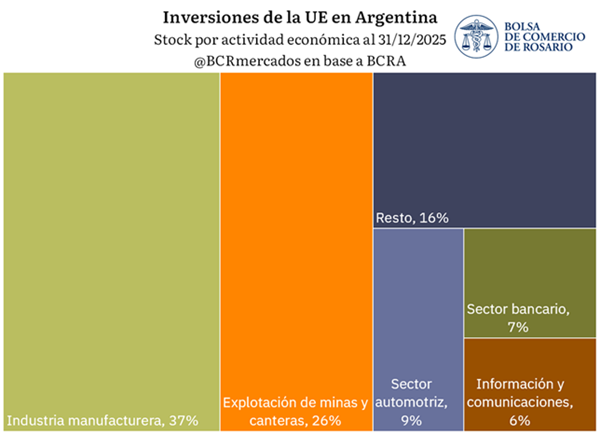
La composición por países refleja también cómo la relación de inversión entre Argentina y la Unión Europea se sustenta en diversos sectores de la actividad económica. Más allá de ello, aquí los protagonistas son la industria, la energía, la minería, el sector automotriz, los servicios financieros y las telecomunicaciones.


La inversión extranjera directa de la UE en Argentina se concentra principalmente en la industria manufacturera y la explotación de minas y canteras. Al cierre de 2025, estas actividades acumulaban stocks de inversión por US$ 26.037 millones y US$ 18.387 millones, respectivamente.

La relevancia de estos sectores refleja tanto el peso histórico de la actividad industrial dentro de la economía argentina, así como el creciente atractivo de los recursos naturales, particularmente en un contexto de expansión de proyectos vinculados a la minería.

Detrás de estos rubros se ubicaron el comercio, la información y las comunicaciones y las actividades financieras, que también exhiben una importante participación dentro del stock de inversión extranjera.

La experiencia internacional muestra que los acuerdos comerciales con la Unión Europea suelen estar acompañados por una expansión de los vínculos de inversión.

Según datos del BID, los países que suscribieron acuerdos con el bloque registraron importantes incrementos en el stock de inversión europea durante los años posteriores a su entrada en vigor.

Entre los casos analizados, Chile exhibió un aumento cercano al 278% en el stock de inversión europea desde la firma de su acuerdo en 2003 hasta el 2023, mientras que Costa Rica registró una expansión del orden del 368% en 10 años y Colombia del 82% en la misma década (2013-2023).

Por su parte, Egipto y Sudáfrica mostraron crecimientos particularmente significativos, de aproximadamente 924% y 1.057% respectivamente desde los años que firmaron sus acuerdos (2004 y 2000). México también se destaca, con un incremento cercano al 569% entre la entrada en vigor de su acuerdo en el 2000 y el 2023.

De esta manera, el acuerdo Mercosur – UE da estabilidad regulatoria como mayor posibilidad de integración a las cadenas de valor vinculadas al bloque. La UE es el principal inversor externo del Mercosur, pero el Mercosur es el 5to destino de IED de la UE.

Si bien la evolución de la inversión responde a múltiples factores económicos e institucionales, estos antecedentes nos muestran cómo una mayor integración comercial y la certidumbre de un acuerdo de asociación pueden contribuir a fortalecer los flujos de capital de la República Argentina.


Primicias Rurales
Fuente: BCR Informativo Semanal