Por Belén Maldonado – Emilce Terré – Julio Calzada, de la Bolsa de Comercio de Rosario (BCR)
Un recorrido integral por la columna vertebral del comercio agrícola argentino: conozca en detalle dónde nace el grano, hacia dónde fluye la cosecha, cómo se negocian los contratos y los secretos detrás de la fijación de precios.
Buenos Aires domingo 20 septiembre(PR/26)– La soja se erige indiscutiblemente como el corazón palpitante del campo argentino, ocupando el primer puesto en superficie sembrada y el segundo en producción física.
Su verdadero motor reside en el comercio exterior, consolidándose como el primer complejo exportador del país y posicionando a la Argentina como líder mundial en envíos de harina y aceite de soja.
Frente a este escenario estratégico, cabe preguntarse: ¿cómo se organiza su flujo logístico, qué modalidades contractuales marcan la pauta y de qué manera se construyen los precios día a día?
El Mapa del Grano: Origen Concentrado y Destino Agroindustrial
Al repasar las últimas cinco campañas, los registros oficiales de SIO Granos revelan que en Argentina se comercializa un volumen promedio de 40,2 millones de toneladas por cada ciclo agrícola.
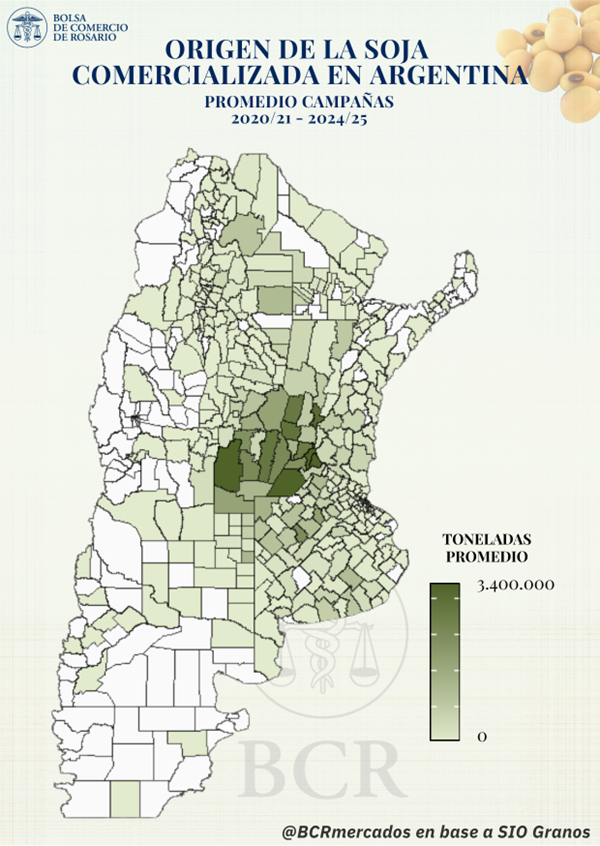
Aunque el grano brota a lo largo de todo el territorio nacional, la producción ostenta una altísima concentración en la región pampeana central.
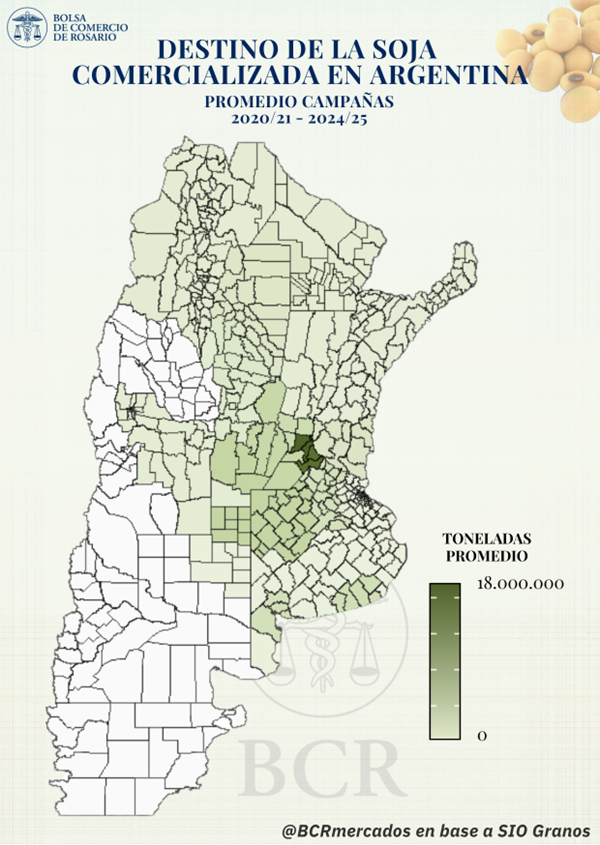
Casi el 80% de la oleaginosa negociada proviene de Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%), guardando perfecta sintonía con las cifras productivas oficiales de la SAGyP.
En cuanto al destino, la enorme masa de granos converge hacia un polo neurálgico imbatible: el Gran Rosario, hogar de la mayor capacidad de crushing y de los principales terminales portuarios del país.
Hacia la zona del Up-River fluye en promedio el 64% de la soja comercializada, lo que representa unos 25,6 millones de toneladas despachadas por campaña para abastecer al complejo industrial.
El volumen restante se distribuye principalmente entre las zonas del Sur de Córdoba, Suroeste de Santa Fe y Noroeste de Buenos Aires (14%), y los puertos oceánicos de Quequén y Bahía Blanca (6%).
Modalidades de Negociación: Tiempos y Tipos de Contrato
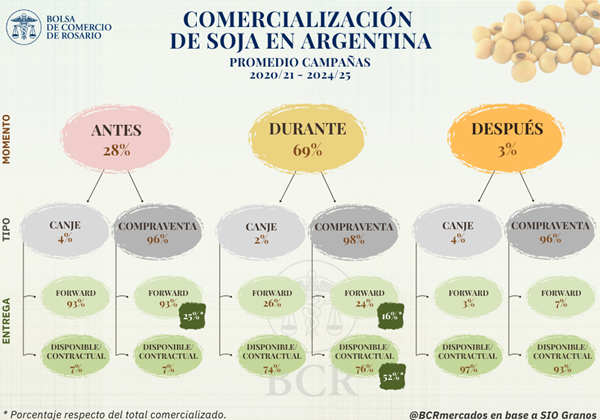
El momento en que se pactan los negocios marca el ritmo del mercado. El 69% de la producción se negocia en plena campaña comercial (abril a marzo), el 28% de forma anticipada y apenas el 3% post-campaña.
En todas estas ventanas temporales, los acuerdos de compraventa tradicional acaparan el 97% de las operaciones, desplazando a las operaciones de canje a un modesto 3%.
Al evaluar los plazos de entrega, aparecen dos figuras clave: la entrega inmediata o disponible/contractual y la entrega diferida conocida comercialmente como forward.
Antes de la cosecha, dominan ampliamente los contratos forward (93%), ya que el grano aún está en el campo y requiere coordinar la descarga a futuro.
Durante el desarrollo de la campaña, la modalidad disponible/contractual pasa a encabezar las preferencias con el 76% de los negocios, escalando al 93% una vez concluido el ciclo.
En el consolidado global, la entrega inmediata ostenta un ligero predominio con el 57% frente al 43% de las entregas a plazo. La combinación estrella del mercado argentino es la compraventa durante la campaña con entrega disponible (52%), seguida por la compraventa anticipada forward (25%).
Fijación de Precios y Esquemas de Pago
La gestión del riesgo precio varía drásticamente según la urgencia de entrega. En los contratos disponible/contractual, el 77% se cierra a precio hecho y solo un 21% a fijar.
Por el contrario, en los negocios forward, prevalecen los contratos con precio a fijar (55%) por sobre los de precio hecho (41%).
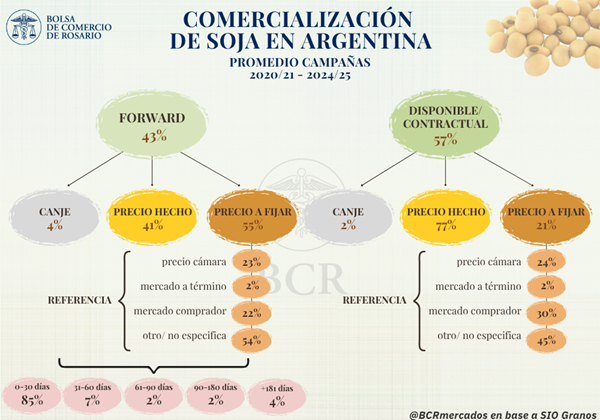
Para determinar el valor en los contratos a fijar, las referencias más empleadas son el mercado comprador (24%) y el Precio Cámara (22%) emitido por las Cámaras Arbitrales.
Los contratos vinculados al mercado a término (futuros) representan un 2%, remarcando que un 51% de las registraciones omite detallar la referencia en los registros.
Respecto a las condiciones de cancelación económica, el 72% de los acuerdos se saldan bajo la modalidad de pago contra entrega de la mercadería.
Los esquemas de pago anticipado y de pago a plazo absorben un 13% cada uno, completándose el mapa con las operaciones en especie.
Un dato clave de la logística forward es que el 85% de las entregas se pacta en ventanas muy acotadas de 0 a 30 días para calzar con las necesidades de las fábricas.
Comportamiento y Pulso de la Campaña 2025/26
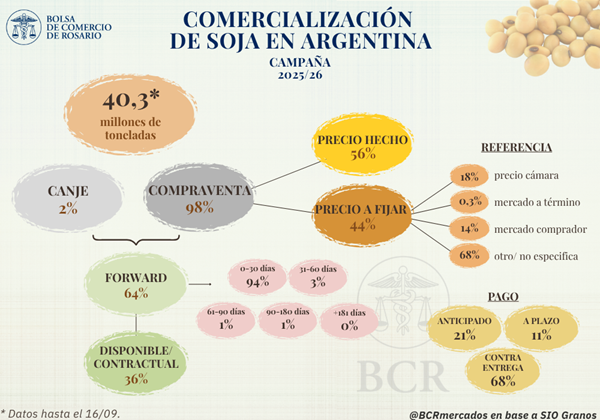
Avanzando en la campaña 2025/26, el mercado ya registra 40,3 millones de toneladas comercializadas sobre una producción estimada de 51,5 Mt.
Antes de dar inicio al ciclo en abril, los productores ya habían comprometido el 29% de la cosecha esperada, manteniendo la inercia histórica de ventas anticipadas.
Hasta el momento, los contratos forward explican el 64% de lo pactado, reflejando una mayor tracción diferida que tenderá a reequilibrarse con la entrega disponible.
En la fijación de valores se observa un salto significativo: las operaciones con precio a fijar subieron al 44% (8 puntos porcentuales por encima del promedio reciente).
Asimismo, la modalidad de pago anticipado avanzó al 21% (+7 p.p.), mostrando un ajuste en el flujo financiero de los actores de la cadena agrícola.