Nov 15, 2026 | Actualidad, Agricultura
En octubre, el INTA Manfredi registró apenas la mitad de las horas de sol habituales. La merma viene de largo, atravesó etapas clave del cultivo y todavía no se sabe cuánto rendimiento le costará al trigo.
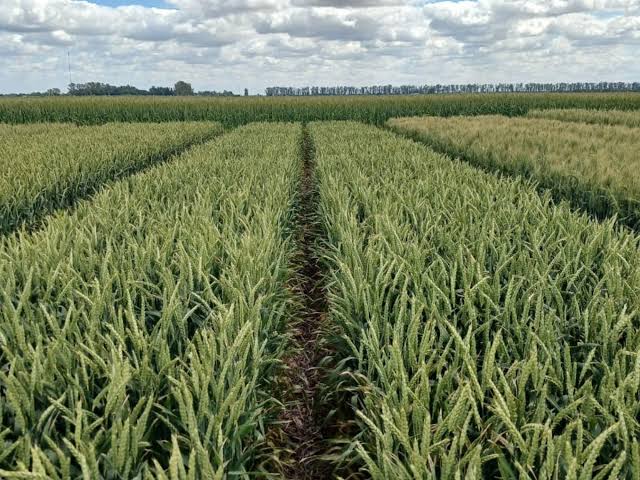
Buenos Aires, domingo 15 noviembre (PR/26)– Durante octubre, la Estación Experimental Agropecuaria del INTA Manfredi registró una reducción del 50% en las horas de sol frente a los valores históricos. ¿Cómo influirá esa falta de luz en el crecimiento del trigo?
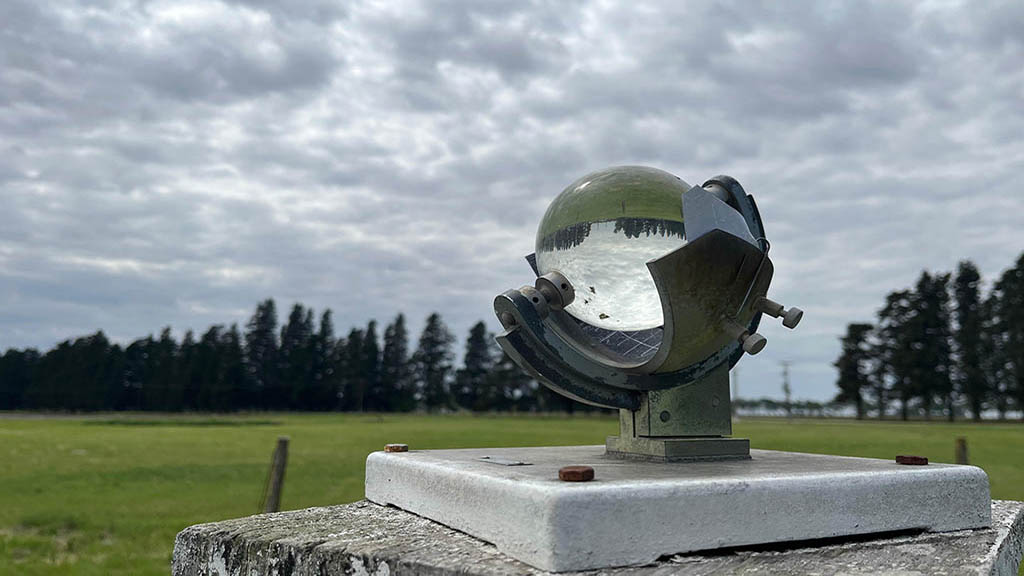
El informe fue elaborado por Ignacio Severina, investigador del INTA Manfredi, y se apoyó en los registros de heliofanía efectiva tomados con un heliógrafo de Campbell-Stokes, un instrumento que mide las horas de sol directo. Con esos datos se estimó la radiación solar y se compararon los resultados de 2026 con los valores históricos de la estación experimental.
Un año con cada vez menos sol
Los registros muestran que la disminución de las horas de sol no fue un hecho puntual: se sostuvo durante buena parte del año y se intensificó a partir del invierno.
Esa menor disponibilidad de luz podría afectar distintos procesos fisiológicos del trigo y limitar su potencial de rendimiento.

La comparación entre 2026 y los valores históricos permite seguir la evolución del fenómeno. En marzo, la reducción fue del 6,5% y se profundizó en abril, con una caída del 18,3% y un promedio de 5,9 horas diarias frente a las 7,3 habituales.
Mayo fue el único mes que mantuvo valores similares a los históricos.
Sin embargo, a partir de junio las diferencias se ampliaron. Ese mes registró una disminución del 30,5%, mientras que en julio la reducción fue del 29,9%. En agosto, el déficit alcanzó el 41,4% y en septiembre fue del 28%.
La tendencia culminó en octubre con la mayor caída de todo el período analizado: una disminución del 50,5%. El promedio diario fue de apenas 4,1 horas de sol, frente a las 8,3 habituales.
Qué puede pasarle al trigo
“Es sorprendente la magnitud de la reducción de las horas de sol. Sus efectos alcanzaron distintas etapas del cultivo, desde la fase vegetativa y el macollaje hasta el encañazón, el período crítico y el llenado de los granos”, destacó Severina.
La menor disponibilidad de radiación limita la fotosíntesis y, en consecuencia, la producción de fotoasimilados, los compuestos que la planta utiliza para desarrollar hojas, raíces, macollos y estructuras reproductivas. Esta restricción puede reducir la cantidad de espigas y de granos por unidad de superficie.

Durante la floración, la falta de energía puede disminuir la cantidad de flores y aumentar los abortos. En la etapa de llenado, puede limitar la acumulación de materia seca y reducir el peso final de los granos.
“Sabemos que esta falta de radiación afectará el rendimiento del trigo. Sin embargo, todavía no podemos determinar cuál será el impacto en términos porcentuales”, agregó Severina.
Cómo se mide el sol que recibe el cultivo
La variable analizada se denomina heliofanía efectiva y representa la cantidad de horas durante las cuales la radiación solar directa alcanza la superficie terrestre, sin la interferencia de nubes o neblina.
En el INTA Manfredi, este registro se realiza con un heliógrafo de Campbell-Stokes, un instrumento compuesto por una esfera de cristal que concentra los rayos solares sobre una superficie sensible al calor.
A medida que avanza el día, la radiación deja una marca que permite determinar las horas de sol efectivo.
De las horas de sol a la fotosíntesis
Para transformar esos registros en estimaciones de radiación solar global, se aplicó la ecuación de Angström-Prescott, utilizada en agrometeorología.La metodología contempla la cantidad de horas de sol registradas, la duración máxima teórica del día y parámetros ajustados a las condiciones de la región.
A partir de la radiación global estimada, también es posible calcular la proporción de energía aprovechable para la fotosíntesis y la radiación fotosintéticamente activa que efectivamente intercepta el cultivo, en función de su desarrollo foliar.
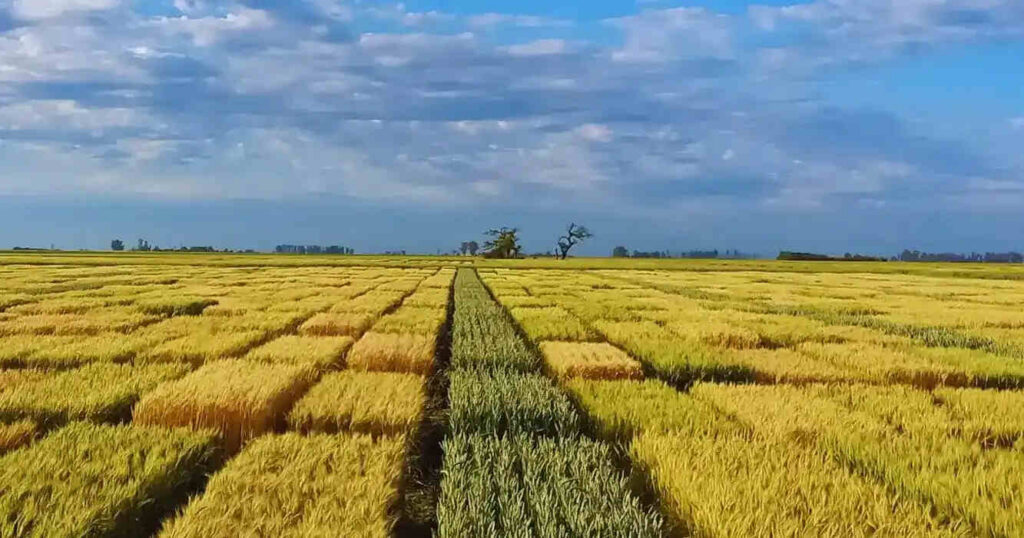
Estos indicadores permiten relacionar la información meteorológica con los procesos de crecimiento y desarrollo del trigo, y aportan elementos para interpretar las posibles consecuencias productivas de las condiciones ambientales registradas durante la campaña.
Primicias Rurales
Fuente: TodoAgro
Nov 14, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
Entre enero y octubre se exportaron más de 100 Mt de los principales granos y subproductos. El WASDE dio un respiro a los precios tras semanas de caída en Chicago. Las negociaciones diplomáticas entre Rusia y Ucrania, en el centro de la escena geopolítica.
Por A. Rubicondi – F. Pennino – M. Contardi – B. Ferrari – E. Terré de la Bolsa de Comercio de Rosario (BCR)
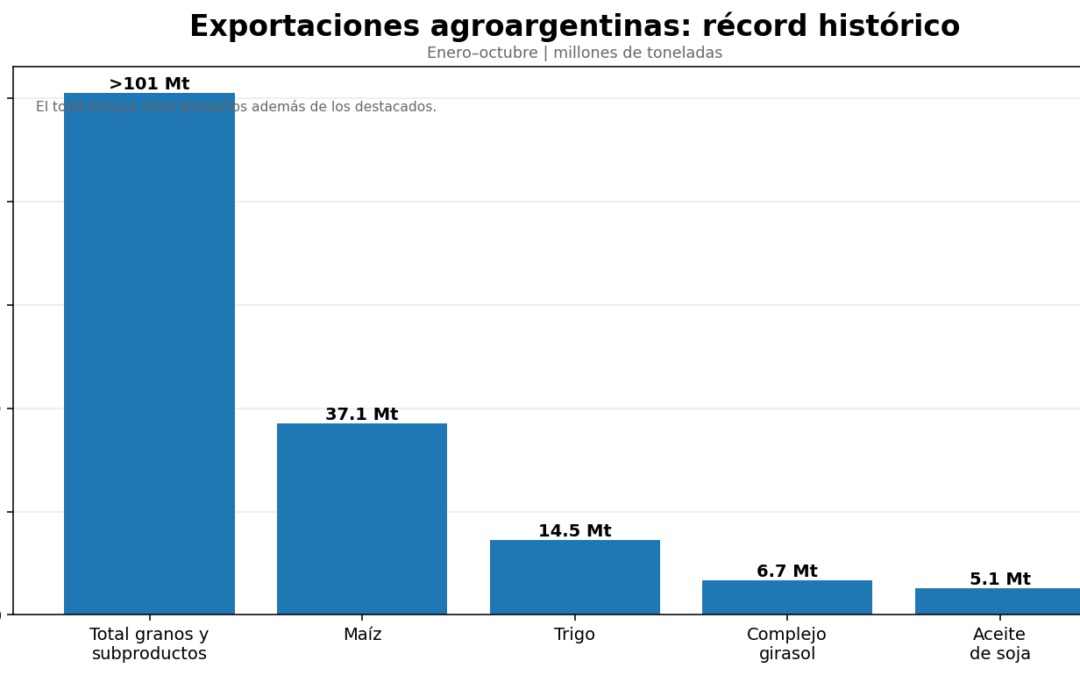
Rosario, sábado 14 noviembre (PR/26) — Las exportaciones del agro argentino vuelven a marcar un máximo en el frente externo: entre enero y octubre de este año nuestro país embarcó más de 101 millones de toneladas (Mt) de los principales granos y subproductos, 10 Mt por encima del récord anterior de la serie y 13% más que en el mismo período del año pasado.
El total de exportaciones de granos y subproductos superó las 101 Mt. Los productos seleccionados no representan la totalidad del volumen.
En un año de oferta interna excepcional fueron varios los cultivos que sobresalieron, aunque tres concentran el grueso del movimiento.
En el caso del maíz, se enviaron cerca de 37,1 Mt al exterior, 8,7 Mt más que en el acumulado del año pasado.
En trigo, con una cosecha extraordinaria cercana a las 28,5 Mt, ya se despacharon 14,5 Mt, 45% por encima del registro de 2025.
Y en el caso del complejo girasol también se marcó un hito, con exportaciones por más de 6,7 Mt, más que duplicando el promedio de las últimas campañas.
Si se realiza foco específicamente en el mes de octubre, el complejo soja fue protagonista, con un crecimiento en los envíos del 14% respecto del mes anterior.
Los despachos de poroto alcanzaron 1,2 Mt, el segundo valor más alto del año, pero el dato sobresaliente llegó por el lado del aceite: se enviaron más de 544.900 toneladas en el mes, 30% por encima de lo habitual para la fecha.
El aceite de soja viene marcando un año destacado desde todas las aristas que se lo analice.
En el acumulado enero-octubre se exportaron más de 5,1 Mt, 15% por encima del promedio de los últimos cinco años, mientras que los envíos de la campaña en curso (de abril a octubre) rondan las 4 Mt, el valor más alto de los últimos 18 años para el período.
Ese ritmo de absorción externa convive con un mercado interno que también se mueve en niveles inéditos.
Para la semana del 4 de noviembre, según datos de SAGyP, se habrían comercializado más de 110,4 Mt entre los principales granos (soja, maíz, trigo, girasol y sorgo), 14% por encima del año pasado a esta altura.
Ahora bien, esos registros (exportaciones y comercialización creciendo a niveles del 13% y 17% respectivamente) se dan sobre una producción que creció todavía más.
La cosecha proyectada para la 2025/26 se ubica un 24% por encima de la campaña anterior, de modo que tanto la comercialización como las exportaciones avanzan a un ritmo menor que el salto en el plano productivo.
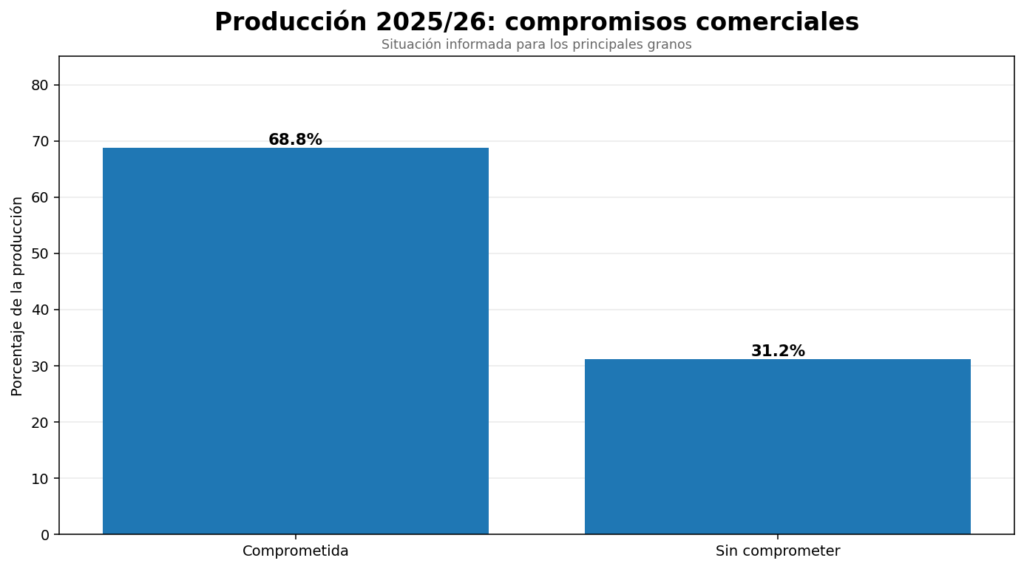
El resultado de esa brecha es que “apenas” el 68,8% de la producción se encuentra comprometida a esta altura del año, el valor más bajo de la serie y muy por debajo del promedio histórico para la fecha.
De este modo, el año cierra su tramo final con dos lecturas o caras de una misma moneda: un frente externo que no deja de batir récords y un mercado interno que, pese a mover volúmenes inéditos, carga con el peso de una cosecha extraordinaria que quedará para nuestra historia.
2. El trigo, entre el freno a las bajas de precio y las restricciones del Mar Negro
Durante esta semana tuvieron lugar las negociaciones de paz entre Rusia, Ucrania y Estados Unidos en Abu Dabi, donde se reunieron diplomáticos de los tres países para negociar un alto al fuego.
Los avances de las conversaciones fueron limitados y no se llegó a un acuerdo, ante la negativa de Kiev a ceder el territorio ocupado por Moscú.
A pesar de ello, autoridades rusas manifiestan que se está más cerca de un acuerdo que antes.
Las negociaciones continuarán por separado con la mediación de Estados Unidos, quedando el mercado (y el mundo) a la espera de una resolución del conflicto.
Durante la semana y en paralelo a las conversaciones, las noticias en torno al conflicto no transmitieron calma: un ataque con drones al área portuaria rusa de Ust-Luga en el Mar Báltico reavivó este miércoles la preocupación por las rutas alternativas del comercio cerealero.
Según Reuters, para lo que va de la campaña, Rusia exportó 1,4 Mt de trigo por los puertos del Báltico, cuando previo a la escalada del conflicto el promedio mensual era de 300.000 toneladas.
El episodio provocó un incendio en este puerto, aunque no se confirmó daño en instalaciones de carga de granos.
Las expectativas de una tregua siguen operando como factor bajista para el trigo en Chicago, pero la continuidad de los ataques limita el optimismo sobre una reapertura sostenida de la región.
Asimismo, el WASDE de noviembre siguió profundizando los recortes de exportaciones del Mar Negro para esta campaña.
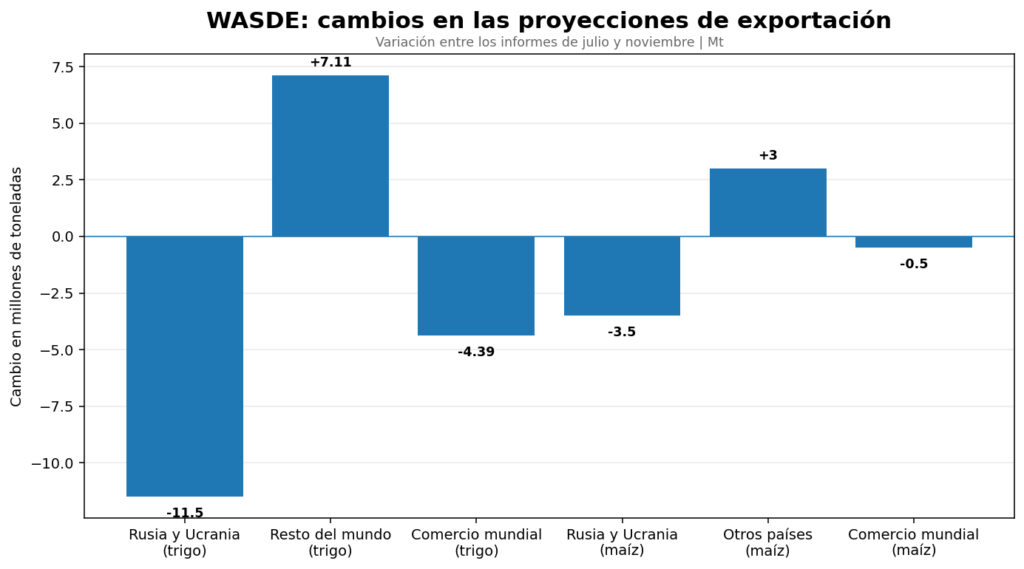
Las ventas externas de trigo proyectadas para Rusia y Ucrania para la 2026/27 cayeron 11,5 Mt entre los informes de julio y noviembre, desde 62 hasta 50,5 Mt.
Mientras tanto, las previsiones para el resto del mundo aumentaron 7,11 Mt: una compensación insuficiente para evitar un recorte de 4,39 Mt en el comercio mundial estimado.
En maíz, la reducción de 3,5 Mt para ambos orígenes fue casi compensada por mayores exportaciones previstas en otros países (+3 Mt), con una disminución global de solo 0,5 Mt.
La evolución de las proyecciones refleja el deterioro de las expectativas comerciales del Mar Negro a medida que se prolongaron las disrupciones, aunque no representa embarques efectivos de esos meses.
Especialmente en trigo, Rusia y Ucrania son proveedores particularmente importantes, siendo el Mar Negro de donde sale cerca del 20% de las exportaciones mundiales, y las disrupciones bélicas juegan más nítidamente para explicar la reducción del intercambio global.
Para Rusia, aun con una tregua, cerca del 20% de la capacidad de sus puertos cerealeros del Mar Negro y Azov requeriría meses para recuperarse.
Según Reuters, tres terminales sufrieron daños graves, mientras el 80% restante podría reanudar operaciones con rapidez si cesan los ataques.
Así, el escenario de paz quitaría presión a las cotizaciones sin asegurar una normalización plena e inmediata de los embarques.
En el caso de Ucrania, las menores posibilidades de exportación de trigo y maíz afectaron fuertemente sus balances.
A la vez que las estimaciones de su producción 2026/27 han ido in crescendo, USDA también recortó fuertemente sus exportaciones.
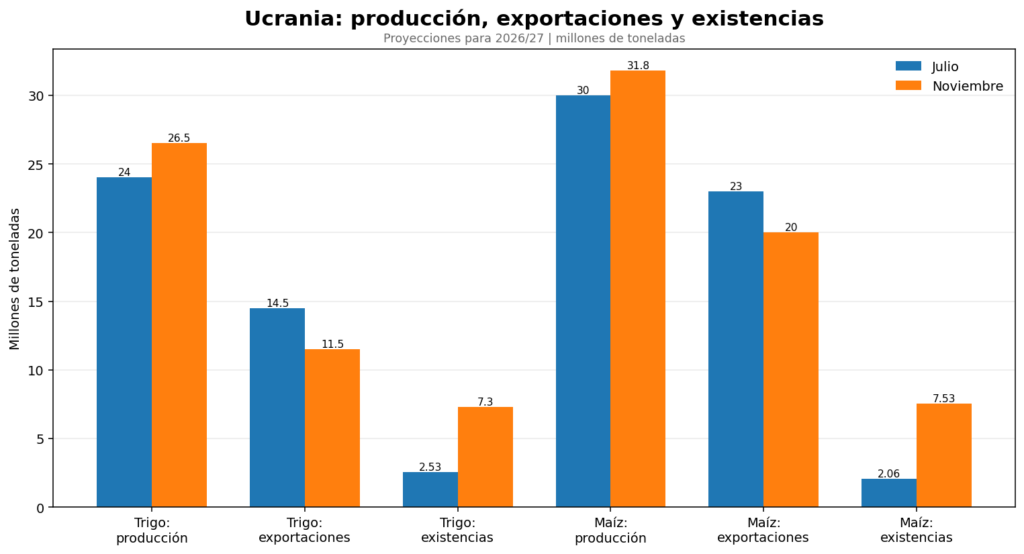
Para trigo, el organismo elevó la cosecha proyectada de 24 a 26,5 Mt desde julio, pero redujo las exportaciones de 14,5 a 11,5 Mt y aumentó las existencias finales de 2,53 a 7,30 Mt.
En maíz, la producción pasó de 30 a 31,8 Mt, mientras las exportaciones bajaron de 23 a 20 Mt y los inventarios finales crecieron de 2,06 a 7,53 Mt.
Este contraste es consistente con restricciones comerciales, sin desconocer que el consumo y los stocks iniciales también intervienen en el balance.
Ucrania: producción, exportaciones y existencias finales
Comparación de las estimaciones de julio y noviembre para la campaña 2026/27, en millones de toneladas.
El destape de los flujos, sobre todo de trigo, podría representar una potencial desventaja para la Argentina.
La mercadería que no logró embarcarse durante la segunda mitad de 2026 podría convertirse en una nueva fuente de presión bajista cuando se recuperen las rutas comerciales.
En el corto plazo, las restricciones portuarias sostienen una prima de riesgo y pueden moderar las bajas del trigo.
Pero una reapertura más amplia permitiría que parte de los volúmenes acumulados busquen compradores al mismo tiempo que ingresan nuevas cosechas.
La Argentina enfrentará este escenario en plena ventana de máxima competitividad de su nueva cosecha de trigo.
Con un arrastre estimado por la BCR superior a 5 Mt desde la campaña 2025/26 y una producción 2026/27 que GEA-BCR ajustó este jueves en 24,3 Mt, por encima de los 23,8 Mt estimados en octubre, la oferta disponible será holgada.
Mientras la persistencia de restricciones en el Mar Negro podría abrir oportunidades para las exportaciones argentinas, su eventual normalización implicaría competir con mercadería demorada que también buscará colocarse en el mercado internacional.
3. Maíz: con un menor ritmo de operaciones a precio firme
Tras el reporte del WASDE publicado el martes, las cotizaciones de todos los cultivos cerraron al alza, sobre todo el maíz, que ese día terminó un 2,2% arriba.
Aun con ese salto de precios, el cereal sigue acumulando una caída pronunciada desde los máximos de fines de septiembre: hoy se ubica en US$ 176/t en Chicago, 18% por debajo de ese entonces.
En este sentido, los analistas continúan esperando la segunda mejor cosecha de la historia estadounidense y los fondos vienen liquidando buena parte de su posición en el cereal.
En el plano global, en cambio, el balance mostró un aumento de los stocks finales, lo que limitó la presión alcista sobre el cereal, con dos factores detrás.
El primero es Ucrania, con exportaciones recortadas de maíz ante el bloqueo de embarques del Mar Negro.
El segundo, el aumento de la producción y de los stocks iniciales de Brasil, que se trasladó tanto a las existencias finales como, sobre todo, a un consumo interno que alcanzaría las 104 Mt, un máximo histórico.
En este sentido, tal como comentamos la semana pasada, el panorama internacional para el maíz argentino sigue siendo favorable, y el propio WASDE lo refleja: el organismo elevó en 2 Mt sus proyecciones de exportación de Argentina para la próxima campaña hasta las 40 Mt.
Los números de la 2025/26 van en la misma dirección.
Según datos de embarques de NABSA, en octubre se habrían enviado más de 3,97 Mt al exterior, el valor más alto del que se tenga registro para ese mes y más que duplicando el promedio de los últimos años.
Noviembre apunta a lo mismo: con un dato todavía muy preliminar, en base a embarques salidos y programados podríamos superar las 2,6 Mt, el segundo registro más alto de la serie para ese mes.
Ahora bien, ese ritmo de embarques no se tradujo en presión sobre el disponible ni logró revertir la tendencia bajista internacional.
A mitad de esta semana el precio pizarra del maíz cotiza en US$ 180/t, acumulando una caída de más de US$ 15/t respecto del máximo alcanzado a fines de la primera semana de octubre.
El recorrido de los precios tuvo su correlato en el ritmo de comercialización y, sobre todo, en las operaciones a precio hecho y fijaciones de la nueva cosecha.
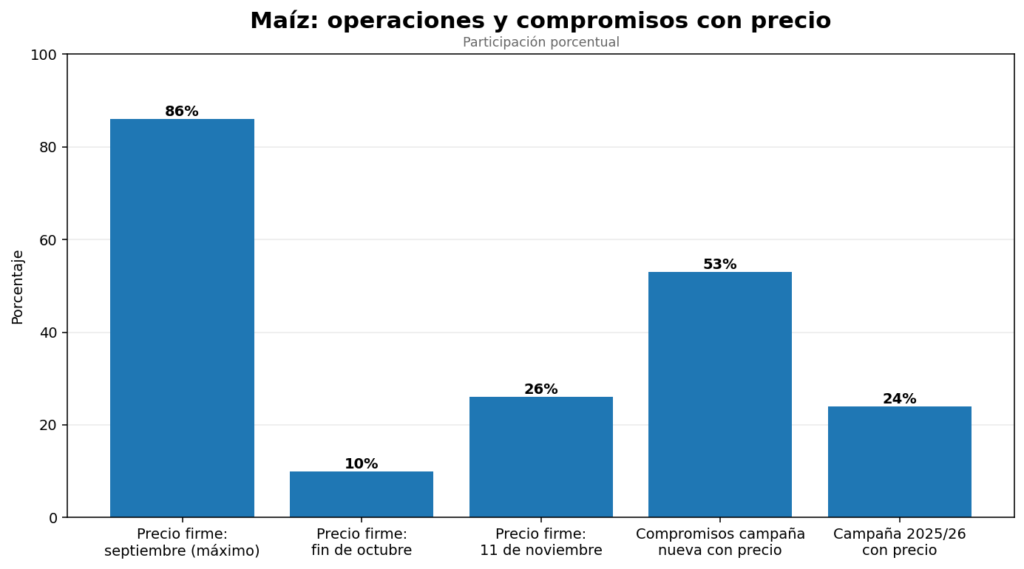
En septiembre, cuando los valores del cereal nuevo en el mercado a término llegaban a los US$ 210/t para el futuro a abril, la participación a precio firme superaba el 80%, con un pico del 86% en la semana del 16.
Hoy, más de US$ 23/t abajo, esa participación se ubica en torno al 26% para la semana del 11 de noviembre, tras haber tocado un mínimo del 10% a fines de octubre.
Sin embargo, al analizar el acumulado de la campaña nueva, la foto cambia: el 53% de los compromisos ya tiene precio, frente al 24% que registraba la 2025/26 a esta altura y 16 puntos porcentuales por encima del promedio de los últimos años.
En definitiva, el freno de las últimas semanas representaría una pausa en la captura de precio que se estuvo generando a lo largo de la comercialización de la campaña nueva.
Primicias Rurales
Fuente: BCR Informativo Semanal
Nov 14, 2026 | Actualidad, Agricultura, Desarrollo Humano, Economía / Economía del Agro, Especial, Opiniones
Marcelo Paladino, presidente de Los Pala S.A., dejó un mensaje contundente en la presentación de la quinta ENPA: el productor agropecuario ya no puede limitarse a administrar su campo. Necesita profesionalizar las decisiones, acelerar el recambio generacional, construir redes de negocios, compartir resultados con sus trabajadores y aprender a gestionar riesgos climáticos, económicos e institucionales. El futuro del agro dependerá tanto de lo que suceda dentro de las tranqueras como de la capacidad de construir valor fuera de ellas.
El futuro del agro dependerá tanto de lo que suceda dentro de las tranqueras como de la capacidad de construir valor fuera de ellas.
Buenos Aires, sábado 14 de noviembre (PR/26) — El negocio agropecuario está atravesando un cambio de paradigma que obliga a revisar muchas de las formas tradicionales de producir, invertir, administrar y relacionarse. Ya no alcanza con tener buenas tierras, maquinaria, animales o experiencia acumulada. El productor necesita convertirse también en un empresario capaz de anticipar escenarios, tomar decisiones racionales, construir alianzas y conducir equipos de trabajo.
Ese fue uno de los principales mensajes que dejó Marcelo Paladino, productor agropecuario y presidente de Los Pala S.A., durante su participación en la presentación de la quinta Encuesta sobre Necesidades del Productor Agropecuario (ENPA), realizada en el MALBA.
Su exposición puso sobre la mesa una cuestión central: el futuro del campo no se jugará solamente en los rindes por hectárea o en los kilos de carne producidos, sino también en la calidad de la gestión empresarial, la capacidad de adaptación y las relaciones que cada productor consiga construir.
Comprar tecnología no es suficiente: hay que saber cuánto valor genera
Uno de los primeros cambios que propone Paladino tiene que ver con la manera de tomar decisiones. El productor debe abandonar la lógica de elegir exclusivamente por precio y comenzar a evaluar cuánto valor agrega cada inversión.
Por ejemplo, al comprar una sembradora, un monitor de rendimiento, una herramienta de agricultura de precisión o un sistema de gestión, la pregunta no debería ser únicamente cuánto cuesta. Hay que calcular cuánto permite ahorrar en semillas, fertilizantes y combustible, qué mejoras aporta a la implantación y cuánto puede incrementar la productividad.
En ganadería sucede algo similar. Una inversión en genética, sanidad, alimentación o asesoramiento veterinario debe analizarse por su impacto sobre la preñez, la supervivencia de los terneros, los kilos producidos y la eficiencia del rodeo.
La tecnología más conveniente no siempre es la más barata, sino aquella que demuestra que puede mejorar los resultados económicos y productivos.
Esto exige mayor rigor en el análisis, información confiable y decisiones basadas en números, no solamente en costumbres o intuiciones.
El recambio generacional no puede seguir esperando
Paladino también advirtió sobre la necesidad de acelerar la participación de las nuevas generaciones en las empresas familiares agropecuarias.
En muchos establecimientos todavía existen estructuras donde las decisiones importantes permanecen concentradas en los fundadores, mientras los hijos o nietos participan de manera limitada en la administración del negocio.
El desafío consiste en integrar la experiencia de quienes construyeron el patrimonio con los conocimientos y capacidades de las generaciones que llegan.
Un joven formado en administración, agronomía, economía o tecnologías digitales puede aportar herramientas para mejorar la planificación financiera, analizar mercados, gestionar costos, incorporar innovación y profesionalizar la comercialización.
Pero el cambio requiere algo más que incorporar a los hijos a la empresa: hay que darles responsabilidades reales y capacidad de decisión.
El empresario también debe distinguir entre el manejo patrimonial y el manejo operativo. Ser propietario de la tierra no significa necesariamente estar preparado para administrarla eficientemente. La continuidad de una empresa familiar exige reglas claras, planificación y una transición ordenada que preserve el patrimonio y la capacidad productiva.
El productor que trabaja sólo pierde oportunidades
Otro de los conceptos más fuertes de su presentación fue que el valor de una empresa también depende de la red en la que participa.
La producción agropecuaria moderna exige conocimientos, servicios, tecnología, financiamiento y capacidad comercial que muchas veces superan las posibilidades de un establecimiento individual.
Por eso, Paladino plantea que ya no se puede trabajar en soledad.
En la práctica, un productor puede asociarse con otros para contratar una cosechadora, compartir asesoramiento técnico, negociar compras de fertilizantes y combustibles o mejorar las condiciones de comercialización de sus productos.
También puede establecer acuerdos con empresas tecnológicas, proveedores, transportistas, consignatarios y otros establecimientos para resolver problemas que individualmente resultarían más costosos.
La clave está en identificar quién puede ser un buen socio para cada necesidad y construir relaciones que generen beneficios para todas las partes.
No se trata solamente de reducir costos, sino de ganar escala, compartir conocimientos, diversificar oportunidades y fortalecer la posición comercial.
El productor del futuro no necesariamente será el que tenga más recursos propios, sino el que sepa construir la mejor red de cooperación y negocios.
Las crisis no se esperan: se anticipan
Uno de los pasajes más ilustrativos de la exposición fue cuando Paladino explicó cómo enfrentaron una situación de inundaciones.
Relató que, ante precipitaciones cercanas a los 200 milímetros en cinco días en la zona de Coronel Suárez, el equipo anticipó que el agua podía generar un cuello de botella en los caminos y afectar la operación del establecimiento.
En lugar de esperar a que el problema paralizara las actividades, elaboraron distintas alternativas de respuesta, identificadas como planes A, B, C y D. En una semana consiguieron adaptar la operación a las condiciones generadas por el agua.
La experiencia muestra la importancia de trabajar con escenarios posibles antes de que se conviertan en emergencias.
Un productor debe saber qué hará si una inundación deja aislados determinados lotes, si no puede sacar la hacienda, si se interrumpe el transporte de granos o si un proveedor deja de entregar insumos.
También necesita identificar compradores alternativos, disponer de liquidez para afrontar gastos imprevistos, contar con caminos de acceso alternativos y tener personas preparadas para tomar decisiones cuando el responsable principal no está disponible.
La misma lógica sirve para enfrentar una sequía, una caída de los precios, una crisis financiera o cambios inesperados en las reglas de juego.
Paladino fue especialmente claro al señalar que el riesgo no se resuelve solamente comprando un seguro: se gestiona mediante diversificación, asociaciones, planificación y capacidad de reacción.
Los eventos climáticos extremos, los problemas institucionales y las dificultades financieras pueden aparecer con mayor intensidad. No prepararse para ellos significa dejar el negocio expuesto a situaciones que podrían haberse previsto.
El trabajador rural debe participar del valor que ayuda a generar
Uno de los aspectos más interesantes de su exposición fue la importancia que otorgó al trabajador como parte del negocio.
Paladino utilizó un ejemplo concreto de la ganadería: durante la parición, especialmente en invierno, hay empleados que deben salir de noche para controlar las vaquillonas y atender animales que pueden presentar dificultades.
El empresario no puede estar en todos los lotes al mismo tiempo. Necesita confiar en quienes realizan esas tareas y reconocer su responsabilidad en los resultados.
Si el equipo consigue mejorar los índices reproductivos, reducir la mortandad de terneros o aumentar la productividad del establecimiento, ese esfuerzo debe tener un reconocimiento.
Una alternativa es establecer premios por objetivos, bonificaciones por productividad o mecanismos de participación en los resultados económicos, con criterios claros y acordados previamente.
Para Paladino, compartir el valor no es solamente una cuestión económica: es una forma de fortalecer la motivación, mejorar el ambiente laboral y generar compromiso.
El trabajador no debe ser visto únicamente como un costo operativo, sino como una persona que contribuye a construir los resultados de la empresa.
Su reflexión sobre la generosidad fue contundente: cuando dos personas generan valor juntas, corresponde compartirlo. Esa actitud fortalece los vínculos y hace más sólida la organización.
La competitividad también se construye fuera de las tranqueras
El empresario agropecuario no puede desentenderse de los problemas que afectan a su región y que condicionan su actividad.
Paladino mencionó cuestiones estructurales que requieren años de inversión y trabajo: seguridad regulatoria, infraestructura, caminos rurales, disponibilidad de agua, energía y manejo ambiental adecuado.
Un establecimiento puede tener excelente genética, buenos rindes y una administración eficiente, pero si los caminos impiden sacar la producción, falta energía o no existe infraestructura hidráulica adecuada, su competitividad queda comprometida.
Por eso considera indispensable una mayor participación del sector privado y un trabajo coordinado con el Estado.
Un ejemplo concreto es la organización de productores de una misma zona para gestionar obras hidráulicas, mejorar caminos rurales, mantener alcantarillas o impulsar soluciones energéticas.
La empresa agropecuaria debe gestionar lo que sucede dentro de su campo, pero también participar en las decisiones que determinan su futuro fuera de él.
Un nuevo perfil de productor para un agro más exigente
Los planteos de Paladino permiten identificar un conjunto de cambios que deberían formar parte de la agenda cotidiana de cualquier empresa agropecuaria:
- Profesionalizar las decisiones: conocer los costos, medir resultados y evaluar las inversiones por el valor que generan.
- Acelerar el recambio generacional: incorporar a los jóvenes con responsabilidades concretas y planificación.
- Construir redes de negocios: asociarse para comprar, producir, vender, incorporar tecnología y compartir servicios.
- Gestionar los riesgos: anticipar inundaciones, sequías, crisis financieras y problemas comerciales mediante planes alternativos.
- Compartir resultados: reconocer el aporte de los trabajadores y fortalecer los equipos.
- Pensar a largo plazo: participar en la solución de los problemas estructurales que afectan la competitividad del sector.
El futuro del campo comienza con un cambio de mentalidad
La exposición de Marcelo Paladino deja una conclusión que trasciende la coyuntura económica y los resultados de una campaña: el productor necesita dejar de pensar exclusivamente como administrador de hectáreas y comenzar a actuar como constructor de un negocio integrado.
La tierra, el capital, la maquinaria y los animales siguen siendo fundamentales, pero ya no garantizan por sí solos la competitividad.
La diferencia estará en quienes sepan combinar experiencia con nuevas tecnologías, tradición familiar con profesionalización, producción con gestión empresarial y capacidad individual con cooperación.
El desafío es entender que el negocio agropecuario no termina en la tranquera. Se extiende a los proveedores, los compradores, los trabajadores, los socios, las instituciones y las decisiones públicas que condicionan la actividad.
En definitiva, el productor que viene deberá saber producir, administrar, asociarse, anticiparse y compartir. Porque en un escenario cada vez más complejo, la fortaleza de una empresa no dependerá solamente de cuánto produce, sino también de su capacidad para adaptarse, generar valor y construir relaciones duraderas.
Ing. Agr. Pedro Adolfo Lobos
Director. Primicias Rurales
Fuente : Centro de Agronegocios y Alimentos.
Nov 14, 2026 | Actualidad, Agricultura, Especial
Carsfe pidió a las rurales que también integran el Consejo Federal de la SRA que fijen posición sobre la plataforma de certificación, en medio del cruce con CRA y de los descuentos que ya sufren los productores.
Buenos Aires, sábado 14 noviembre (PR/26)– La Confederación de Asociaciones Rurales de Santa Fe (Carsfe) pidió a sus entidades miembro que participan del Consejo Federal de la Sociedad Rural Argentina (SRA) que expresen formalmente su posición, sobre todo si no coinciden con la postura favorable que esa organización mantiene respecto de Visec.
La decisión se tomó en la última reunión de su Consejo Directivo y se da en un clima de tensión institucional creciente entre la SRA y Confederaciones Rurales Argentinas (CRA). El motivo de fondo es la obligatoriedad de la plataforma de certificación que se exige para exportar carne a la Unión Europea.
El secretario de Carsfe, Diego Alonso, explicó a AIRE Agro que la entidad santafesina comparte el cuestionamiento de CRA. Además, advirtió sobre las dificultades operativas y económicas que la implementación del sistema ya genera en la cadena ganadera.
Una nota para que cada rural diga lo que piensa
En la nota fechada el 6 de noviembre, Carsfe contó que durante su reunión de Consejo se analizaron las posturas de las dos entidades nacionales. «Se advirtieron diferencias entre las posiciones institucionales de ambas entidades: mientras CRA manifestó su oposición, la SRA expresó una postura favorable», precisó.
La confederación observó, además, que hasta el momento no se habían hecho públicas muestras de disconformidad de las entidades rurales que integran el Consejo Federal de la SRA. Tampoco tenía conocimiento de que hubieran planteado formalmente sus diferencias en ese ámbito.
Por eso les pidió a las sociedades rurales que, además de participar en los espacios de representación de CRA, forman parte del Consejo Federal de la SRA, que «consideren expresar formalmente ante esta última su posición y, en caso de corresponder, su disconformidad con la postura adoptada respecto de VISEC».
Para Carsfe, llevar la inquietud al ámbito institucional correspondiente ayudará a ordenar el debate. «Entendemos que canalizar esta inquietud en el ámbito institucional correspondiente contribuirá a que la posición de cada Sociedad Rural tenga una expresión clara y coherente en los distintos espacios de representación en los que participa», agregó.

Alonso recordó que tanto Carsfe como CRA se habían retirado de Visec en 2024, después de plantear sus objeciones en una reunión de consejo. La plataforma había sido impulsada en sus comienzos por integrantes de las cadenas de la soja y de la carne. CRA cuestionó su funcionamiento y decidió abandonar ese espacio, igual que otras organizaciones de la Mesa de Enlace.
Un cruce que subió de tono entre CRA y SRA
La movida de Carsfe se enmarca en una disputa que escaló después de las declaraciones de Andrés Costamagna, director general de la SRA y referente de su Comisión de Sostenibilidad.
En una entrevista con Canal Rural, el dirigente acusó a CRA de «desinformar» y «comunicar erróneamente» sobre las exigencias europeas y los requisitos de Visec. Fue más lejos y relacionó la postura de la confederación con la oposición a las retenciones durante el conflicto de 2008.
«Confederaciones Rurales Argentinas tiende a desinformar, a comunicar erróneamente y a poner a los productores con énfasis en estar enojados, lo cual es entendible, pero generar empatía a partir de un tema que es una imposición, es la añoranza de la 125», sostuvo.
CRA consideró agraviantes esas expresiones y reclamó una rectificación mediante una nota dirigida al presidente de la SRA, Nicolás Pino. En ese documento planteó: «Creemos que las diferencias de enfoque y de estrategias gremiales deben dirimirse con argumentos y dentro de un marco de respeto institucional».
La entidad también advirtió que evalúa recurrir a la Justicia para cuestionar el funcionamiento de Visec, al que considera un posible esquema de concentración de mercado.
Su secretario, Adrián Luna Vázquez, afirmó que la plataforma pasó a ser «árbitro de quién puede vender y en qué condiciones» al mercado europeo.
Conseguir hacienda certificada, el gran dolor de cabeza
Según Alonso, una de las principales objeciones tiene que ver con la trazabilidad que el sistema exige para exportar carne. No alcanza con que el establecimiento donde se termina el animal esté habilitado: también hay que poder acreditar el origen de los animales que ingresan al circuito.
«La cuestión es tremendamente complicada», advirtió. La trazabilidad del novillo destinado a exportación requiere datos de los establecimientos de origen, que pueden estar en otras provincias y que también deben contar con su certificación.
El seguimiento de la caravana exige que los campos estén habilitados en Visec. Eso complica a quienes recrían o engordan animales comprados a pequeños productores de distintas zonas.
Alonso describió casos en los que se juntan terneros de varios establecimientos, cuyos dueños son monotributistas o incluso pobladores que no facturan sus operaciones. «Por ese lado viene muy complicado conseguir novillos libre de deforestación», señaló.
El dirigente también cuestionó que una plataforma privada concentre la información de los productores y advirtió sobre el poder que ganó en la comercialización. «Lo que Visec está generando es que sea casi obligatorio, porque los frigoríficos son los dueños», afirmó.
Se refería al financiamiento de su desarrollo por parte de integrantes de la cadena, entre ellos el Consorcio ABC y el IPCVA.
Descuentos en la hacienda y pérdidas que ya se sienten
Alonso contó que en los últimos 15 días se complicó el mercado de hacienda por las exigencias de los frigoríficos. Las plantas empezaron a pedir la documentación y a aplicar descuentos a quienes no la tienen.

El perjuicio económico, estimó, puede llegar a entre 8 y 10 millones de pesos por jaula de animales. «Está en juego la rentabilidad», afirmó.
Pueblos originarios y humedales también cuentan
Por último, advirtió que los requisitos europeos no se limitan a demostrar que no hubo deforestación. También contemplan aspectos vinculados con pueblos originarios y humedales.
«Según esto quienes producen en Jaaukanigás o los Esteros del Iberá no calificarían», planteó, y señaló las dificultades que pueden enfrentar los establecimientos ubicados en esas regiones.
Primicias Rurales
Fuente: AIRE Agro