Aunque las medidas oficiales intentan reanimar el financiamiento, la persistente falta de pesos en la economía y los altos niveles de morosidad mantienen frenados a los sectores estratégicos que sostienen la mayor parte del empleo nacional.
 Jorge Vasconcelos — Buenos Aires miércoles 16 septiembre (PR/26)– Las recientes medidas económicas, como los créditos hipotecarios y las líneas en dólares para empresas no exportadoras, representan un claro reconocimiento oficial sobre la severa falta de financiamiento que arrastra el país.
Sin embargo, estos anuncios actúan apenas como paliativos de bajo impacto frente a un escenario de estancamiento que comenzó a consolidarse en abril de 2025 por la decisión deliberada de restringir la liquidez en el mercado interno.
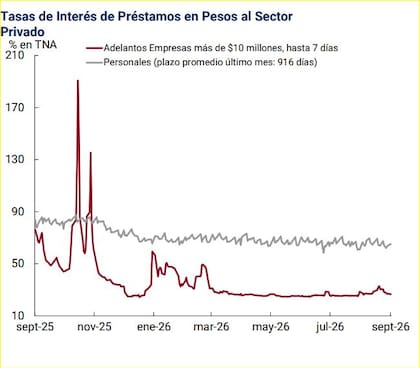
La expectativa gubernamental de una dolarización endógena sostenida por divisas privadas nunca ocurrió, provocado un estancamiento en el stock de préstamos que terminó afectando a la economía real.
El desafío de reorganizar incentivos y contener la mora
Reactivar el dinamismo crediticio exige encarar de manera simultánea los elevados índices de morosidad, evitando proyectos legislativos que limiten la oferta crediticia y generen distorsiones aún mayores.
Para refinanciar deudas de forma eficiente entre privados, el Banco Central de la República Argentina (BCRA) debería garantizar liquidez inmediata y establecer un marco de previsibilidad claro hacia el mediano plazo. Resulta indispensable evaluar la intervención oficial en el mercado de tasas de interés o facilitar el traspaso hacia préstamos UVA para reducir las cuotas iniciales sin descalzar a los bancos.

Asimismo, es necesario revisar la elevada presión impositiva nacional y provincial que pesa sobre las operaciones financieras para evitar una parálisis prolongada del crédito a futuro.
Una reconversión productiva trabada por el torniquete monetario
Si bien la mayor apertura y competencia exigían una reconversión productiva inevitable para dejar atrás la estanflación iniciada en 2011, el proceso se volvió crítico al cerrarse el grifo crediticio.
Desde la adopción del control de agregados monetarios como eje antiinflacionario en abril de 2025, la volatilidad de las tasas minó las posibilidades de financiamiento de las empresas. Posteriormente, el BCRA inició una compra masiva de divisas que elevó las reservas líquidas de 15 a 26 mil millones de dólares, pero sin modificar la rigidez del esquema monetario.
Esta absorción derivó en un pronunciado sobreajuste de la liquidez, donde la base monetaria apenas creció 6,6% nominal frente a una inflación del 33,5% en el último año.
La gran paradoja económica: desmonetización y brecha sectorial
El escenario actual configura una fuerte paradoja: mientras se busca relanzar el crédito, la economía registra su nivel de monetización más bajo, cayendo el M2 privado al 6,6% del PIB.
Pese a ello, existen datos alentadores como la desinflación al 1,7% en agosto y expectativas de devaluación acotadas en torno al 23,8% anual en los contratos a término. Esta ventana de oportunidad permitiría sofisticar el esquema mediante una meta de expansión monetaria alineada al sistema bancario y un corredor de tasas previsible.

La urgencia de corregir el rumbo queda en evidencia al constatar que la morosidad crediticia saltó del 2,6% al 7,7% en tan solo doce meses de programa.
Sin una expansión crediticia equivalente al 2% del PIB, las compañías se ven obligadas a sacrificar capital de trabajo para afrontar elevados costos financieros.
Esta sequía de fondos explica el deterioro del comercio, la industria y la construcción, sectores que representan el 43% del empleo total en la economía. La desaceleración industrial acumuló una caída del 6%, mientras que la construcción cayó 5,2% y la inversión en maquinaria y equipos retrocedió un impactante 14,8%.
En contraste, el bloque compuesto por el agro, la minería y los hidrocarburos mantiene una sólida expansión cercana al 10% anual, evidenciando una marcada brecha sectorial.
Esta divergencia genera dudas sobre la sustentabilidad del programa, al tiempo que la caída en la recaudación impositiva impulsa un peligroso ajuste pro-cíclico del gasto público.
Primicias Rurales
Fuente: Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL)