Nov 1, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Ajustada por inflación, la harina de soja cotiza hoy lo mismo que hace 26 años. El auge de los biocombustibles en Estados Unidos y Brasil impulsa la molienda y ofrece indirectamente cada vez más harina al mercado global.
Por Matías Contardi – Emilce Terré – Julio Calzada
Rosario, domingo 1° noviembre (PR/26)– Ajustando por la inflación de Estados Unidos, los precios actuales de la harina de soja en Chicago se negocian exactamente al mismo nivel que hace veintiséis años. A la par, durante estas últimas dos décadas y media, la ganadería mundial pasó a utilizar bastante más harina por cada unidad de proteína producida.
En el año 2000 se empleaban en promedio 1,65 kg de harina de soja como alimento animal por cada kilo de proteína contenida en la producción mundial de carnes, leche, huevos y acuicultura. Para 2026, ese valor ascendería a 2,41 kg, registrando un aumento del 46%.
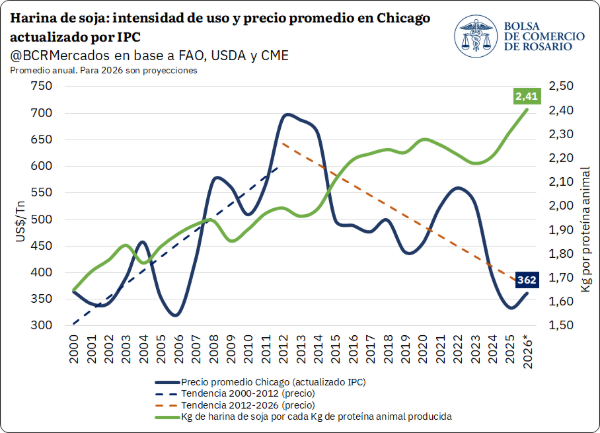
La intensidad de uso de la harina de soja se incrementó constantemente en todo el mundo, mientras que las tendencias en los precios dividieron este período en dos ventanas muy marcadas: una claramente alcista y otra marcadamente bajista.
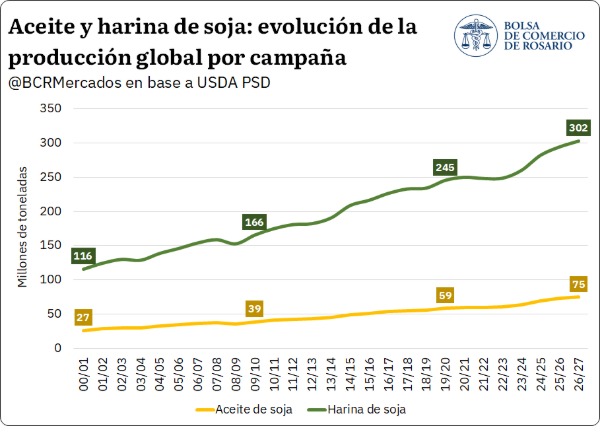
La harina de soja es la harina vegetal que más rápido vio crecer su oferta en las últimas tres décadas y media. La producción global pasó de menos de 70 Mt a comienzos de la década del noventa a una proyección récord de 300 Mt para la campaña 2026/27.
Esto significa que la elaboración de harina de soja se multiplicó por 4,4, con una tasa de crecimiento promedio anual equivalente al 4,2%. Al ser el uso forrajero prácticamente el único driver de demanda, el aumento global en el consumo de proteína animal le dio un destino claro.
Sin embargo, en la historia reciente del mercado de derivados de soja, existe un claro quiebre entre el ritmo de disponibilidad y la absorción real de harina de soja, lo que explica en buena parte la tendencia a largo plazo de los precios.
Entre las campañas que van desde 1990/91 hasta la 2008/09, la diferencia entre la producción y el consumo anual global de harina de soja fue en promedio nula. Por lo tanto, las existencias finales se mantuvieron relativamente estables año tras año.
Aquella estabilidad inicial llevó a una caída constante de la relación entre stocks y consumo, a la par de que este último crecía al mismo ritmo que la producción. Pero desde la campaña 2009/10 hasta la actualidad, el escenario cambió radicalmente.
Desde entonces, en promedio, el mundo elaboró todos los años un 2% más de harina de la que consumía, lo que implicó un constante incremento de las existencias finales. En rigor, durante las últimas diecisiete campañas se sumaron 781.000 toneladas anuales a la oferta global.
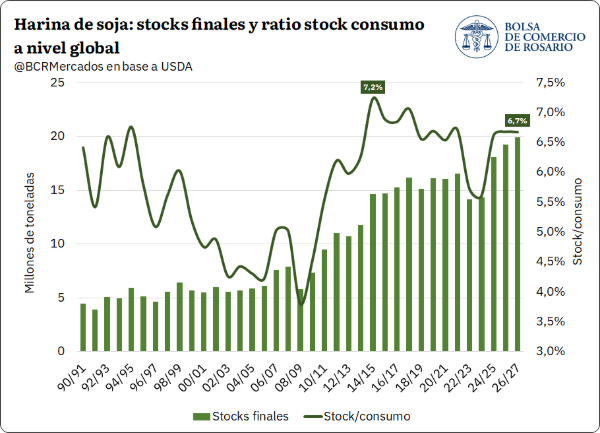
La mayor inclusión de harina de soja en las raciones ganaderas, reflejada en el aumento de la intensidad de uso, puede entenderse como una consecuencia directa de esta mayor disponibilidad y del abaratamiento relativo de las cotizaciones internacionales.
El dilema de la producción conjunta y el empuje de los biocombustibles
El 86% de la cosecha mundial de soja tiene como destino inmediato el procesamiento industrial o crushing. Por las características del proceso productivo, de cada poroto procesado se obtiene una parte de aceite y otra de harina.
Según el Departamento de Agricultura de los Estados Unidos (USDA), por cada tonelada de soja ingresada a la planta se obtiene aproximadamente un 78% de harina y un 20% de aceite, quedando el 2% restante en mermas.
Estos ratios de extracción implican una regla matemática inevitable: por cada millón de toneladas adicional de aceite de soja que el mercado requiere, se vuelcan casi 4 millones de toneladas de harina que deben buscar un comprador.
Esta lógica cobra enorme relevancia en el contexto actual de cambio de paradigma en el mercado agroindustrial, impulsado por la irrupción masiva de los biocombustibles en la matriz energética global.
Para este año 2026 se procesarían 90 Mt de soja únicamente para abastecer la demanda global de biodiesel, lo que equivale a casi un cuarto de todo el crushing mundial. Estados Unidos y Brasil son los dos pilares que explican este volumen.
En ambos países líderes, más de la mitad del aceite de soja producido se destina hoy a fines industriales. La incorporación de biodiesel vino creciendo con intensidad año a año durante el último par de décadas a pasos agigantados.
El uso industrial de aceite se multiplicó por cinco en este período y explicó el 40% del incremento global del consumo total de aceite de soja. Sumado a la demanda tradicional, la producción global del óleo se duplicó en veinte años.
Como contrapartida, la producción de harina de soja también se duplicó, pero sobre una base casi cuatro veces más alta que la del aceite. Al no registrarse un aumento igual en su demanda, el precio sufre una fuerte presión bajista.
Reconfiguración del mapa exportador mundial
Fruto de este impulso a la demanda industrial de derivados de soja, concentrado en dos de los tres principales productores y exportadores del mundo, el mercado internacional de harina se transformó sustancialmente.
Durante la primera década del siglo XXI, la Argentina exportó un 66% más harina de soja que Brasil, consolidándose cómodamente como el primer abastecedor global por un amplio margen de ventaja.
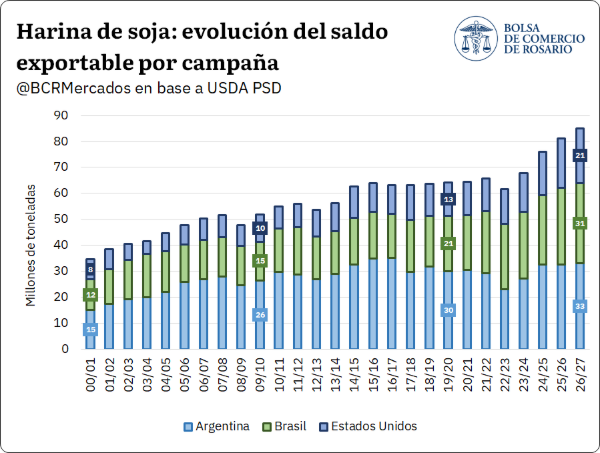
Sin embargo, el incremento de la capacidad de molienda en Brasil y Norteamérica aumentó drásticamente la oferta de exportación de estos orígenes, que antes solo vendían porotos sin procesar.
Para la campaña 2026/27, a Brasil le quedarían 31 Mt de harina de soja para exportar, 10 Mt más que en la 2019/20. En paralelo, el saldo exportable de Estados Unidos alcanzará las 21 Mt, marcando un salto del 65%.
Ante estas proyecciones récord para sus competidores, la Argentina continuaría liderando el mercado global de harina, pero la diferencia proporcional respecto al segundo puesto se reduciría a tan solo una séptima parte de lo que solía ser.
El impacto del OilShare en los precios relativos
Mientras el aceite y la harina de soja son bienes de producción conjunta, desde la oferta funcionan como sustitutos del poroto. La elección de procesar o vender el grano depende de los precios relativos netos de costos de operación.
La comparación se da entre el precio del grano y el precio industrial ponderado por sus ratios de extracción. La proporción aportada por el aceite se denomina OilShare en los mercados financieros.
Como de cada tonelada de soja se obtiene casi cuatro veces más harina que aceite, un OilShare superior al 50% implica que una tonelada de aceite cotiza a un valor cuatro veces mayor que una tonelada de harina.
La coyuntura energética actual profundizó este fenómeno. Los conflictos geopolíticos en el Estrecho de Ormuz y el Mar Negro dispararon el valor de la energía y de los aceites vegetales a niveles elevados.
Este contexto coincidió con la decisión de la Agencia de Protección Ambiental de Estados Unidos (EPA) de incrementar el mandato obligatorio de mezcla de aceite de soja para biocombustibles en un 77% respecto a 2025.
En Chicago, el aceite de soja rozó los US$ 1.700/t y promedia los US$ 1.500/t, un 40% más que el año anterior. Esto provocó que el OilShare alcanzara un récord histórico del 55%, superando holgadamente el promedio histórico.
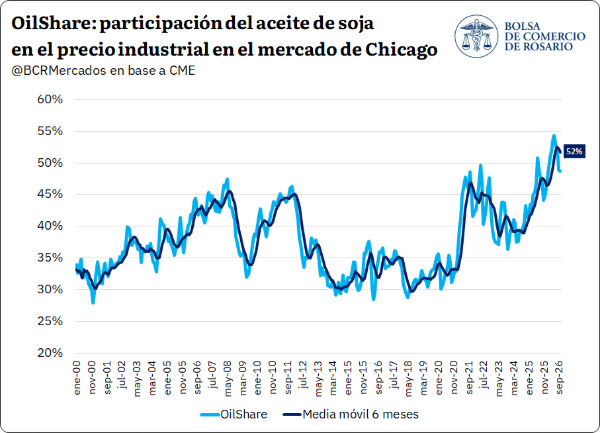
En el mercado argentino, el aceite de soja llegó a explicar el 40% del precio industrial. Esta brecha confirma un mercado internacional dividido, donde Argentina debe competir contra excedentes cada vez mayores de harina estadounidense y brasileña.
Perspectivas futuras y el rol estratégico de Argentina
La expansión del biodiesel convirtió al aceite en el gran motor de la molienda. Dado que cada tonelada de aceite genera casi cuatro de harina, la oferta de harina crece más rápido que la demanda de proteína animal.
A pesar de esta presión en los precios, las proyecciones a largo plazo son optimistas. Según la OCDE-FAO, para el año 2035 la producción ganadera mundial crecería un 15,1% y la demanda de proteína forrajera un 13,5%.
Este crecimiento del consumo estará impulsado principalmente por el Sudeste Asiático, donde la capacidad de molienda local no alcanzará a cubrir la expansión de su producción pecuaria, demandando el 80% de las nuevas importaciones.
En este contexto, la Argentina se posiciona como el actor clave para cubrir esa demanda. Se estima que aumentará sus exportaciones conjuntas de harinas y aceites en 10,4 Mt adicionales hacia 2035.
Con una producción nacional proyectada en 56 Mt de soja para 2035, el país mantendrá de forma sólida su liderazgo como el principal exportador global de harinas proteicas, superando a Brasil y Estados Unidos.
Finalmente, la evolución de los mandatos de mezcla de biocombustibles en las potencias americanas continuará siendo el factor determinante para la evolución de los precios relativos entre el aceite y la harina de soja.
Primicias Rurales
Fuente: BCR
Oct 31, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Tras los comicios en Brasil, la abrupta depreciación del real dinamizó sus exportaciones y presionó los valores globales. Entre el peso de la cosecha norteamericana y un volumen histórico de trigo en la plaza local, octubre se despide con fuertes reajustes para el agro.
Por A. Rubicondi – F. Pennino – M. Contardi – E. Terré
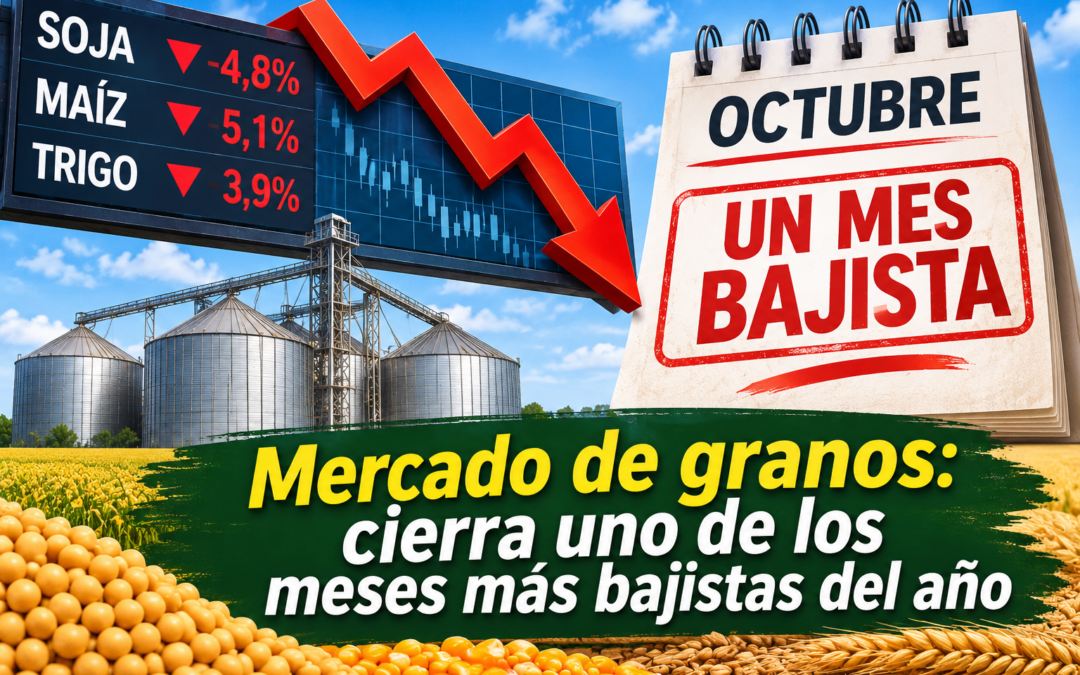
Rosario, sábado 31 octubre (PR/26)– Luego de la sorpresa electoral en Brasil, las cotizaciones de los granos en la plaza de Chicago extendieron su sendero descendente. Con esta racha, los mercados acumulan cinco semanas consecutivas de variaciones negativas y renovada presión sobre las pizarras.
El frente cambiario ejerció un rol determinante al comenzar la semana con una depreciación inicial del 12% en el real frente al dólar estadounidense. Esta dinámica incrementó de forma inmediata la competitividad externa de los despachos brasileños hacia el mundo.
Aquel movimiento abarató la mercadería de Brasil para los compradores globales, siempre que el traspaso a precios internos no neutralice el efecto. De este modo, la oferta sudamericana contagió la tendencia bajista al resto de los orígenes, incluido Estados Unidos.
En el segmento de la harina de soja, los valores FOB brasileños retrocedieron un 4,0% entre viernes y lunes. La corrección arrastró a la oferta argentina, aunque con una caída de menor magnitud que deterioró la competitividad local.
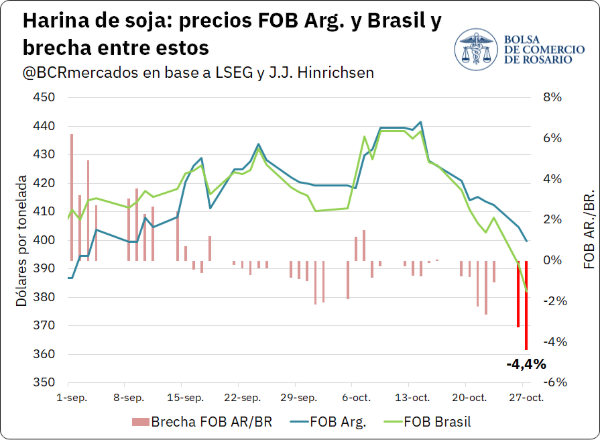
Así, la diferencia de precios FOB entre Argentina y Brasil alcanzó un 4,4%, una brecha desfavorable para el producto estrella del complejo agroexportador nacional que no se registraba en los últimos dos meses de operaciones.
Por su parte, el panorama del maíz mostró un comportamiento diferenciado, manteniendo a Argentina como el origen más competitivo de la región. El ajuste en las cotizaciones se integró al sesgo bajista generalizado que predomina en el mercado estadounidense.
Durante la jornada posterior a los comicios, el valor FOB de maíz en Brasil bajó un 1,5% hasta ubicarse en US$ 213/t. Ese descenso impulsó una baja del 1,1% en el FOB argentino correspondiente a esa misma fecha.
Pese a la magnitud del movimiento de la divisa brasileña, los analistas descartan que el factor cambiario sea un elemento disruptivo a largo plazo. Si bien marcó máximos anuales, el tipo de cambio actual cotiza cerca del promedio observado desde 2020.
En la plaza doméstica, los precios de referencia de la pizarra de soja y maíz mostraron variaciones moderadas. En maíz, la cotización inicial de $ 281.000/t cedió unos $ 3.200/t sobre el cierre de la semana, manteniendo la tónica habitual.
Respecto a la soja disponible, las ofertas oscilaron en torno a los $ 555.000/t con reducciones puntuales de $ 5.000/t. Se mantuvieron de este modo en rangos similares a los negociados con anterioridad al evento cambiario en el país vecino.
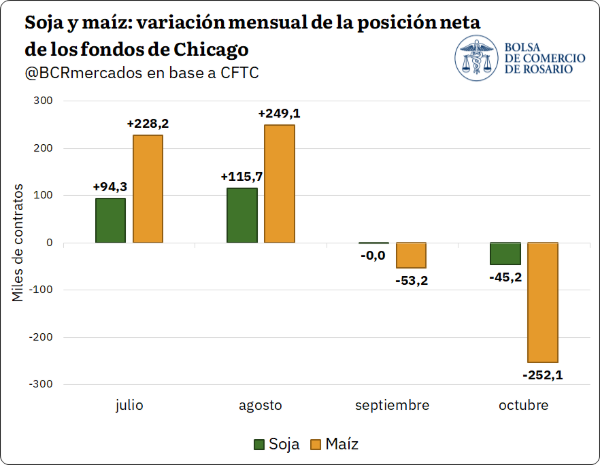
La reversión del mercado coincide con el desarme de posiciones por parte de los fondos de inversión en Chicago. Tras alcanzar en septiembre la apuesta alcista más elevada de la historia, las proyecciones de oferta del USDA desataron un recorte fuerte de posiciones compradas.
A su vez, el avance de la cosecha en Norteamérica suma presión estacional. El informe Crop Progress del USDA ubicó el progreso de trilla en 60% para maíz y 79% para soja, representando el argumento central de las caídas registradas.
En la semana, el contrato de maíz a diciembre de 2026 marcó un mínimo de US$ 176/t, su valor más reducido en casi cuatro meses. Este número se ubica US$ 38/t (18%) por debajo del pico alcanzado a comienzos de septiembre.
Dicho valor en el maíz se posiciona apenas por debajo de la media operada en 2026, aunque supera levemente los US$ 168/t registrados a la misma altura en 2025, reflejando el reacomodamiento general del cereal.
En el mercado de soja, la cotización perforó un piso de US$ 454/t en Chicago, registrando el nivel más bajo desde fines de agosto. Representa una caída de US$ 33/t (7%) desde su máximo reciente, aunque permanece sobre el promedio del año.
Siembra récord en Brasil y la sombra del fenómeno climático
En el terreno productivo sudamericano, Brasil avanza a ritmo firme con la siembra de soja y maíz de primera. Según la CONAB, las labores en los 12 estados principales alcanzan un 42,8% y 40,0% respectivamente, superando el promedio histórico.
Asimismo, la trilla de trigo en los 8 estados líderes exhibe un progreso del 57,3%, situándose casi 5 puntos porcentuales por encima del promedio quinquenal. El ciclo 2026/27 perfila así una campaña con un elevado dinamismo operativo.
Las estimaciones oficiales de CONAB proyectan una cosecha récord de soja de 181,6 Mt, lo que implica una suba del 0,7% interanual. A pesar de ligeros recortes en los rendimientos esperados, la ampliación del área compensa con creces el volumen final.
No obstante, el riesgo de un evento severo de El Niño genera inquietud. Un informe de Serasa Experian advierte que una intensidad elevada del fenómeno climático podría reducir la cosecha brasilera en un 10%, recortando la oferta a 163,3 Mt.
Esta eventual caída responde a los excesos hídricos en el sur y las lluvias deficitarias en el norte. De concretarse dicho escenario, las pérdidas productivas llegarían a 9,7 Mt en Mato Grosso y 4 Mt en Goiás, alterando sensiblemente el mapa de oferta regional.
Trigo: máxima operatoria de futuros en A3 y dinamismo exportador
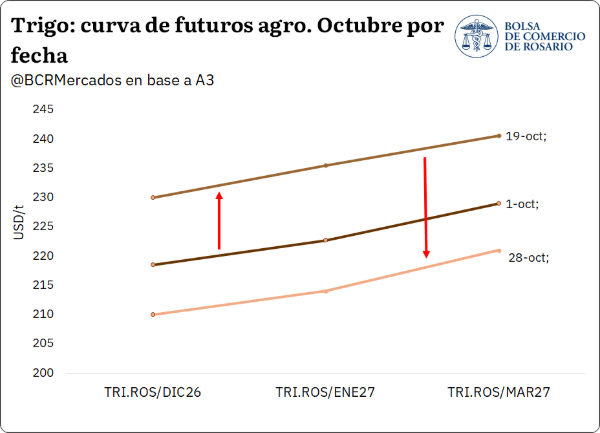
El mercado de trigo cierra un mes marcado por una alta volatilidad. En el término A3, el contrato enero pasó de US$ 222,8/t a un pico de US$ 235,7/t (6%), para luego ceder un 8% y ajustarse en US$ 216,7/t.
Este desplazamiento afectó por igual a todas las posiciones de la curva futura. Los contratos a diciembre, enero y marzo operaron casi en paralelo, acompañando las oscilaciones de las cotizaciones internacionales.
A la par de estas oscilaciones, la comercialización física se agilizó. En la semana del 22 de octubre se concretaron ventas de trigo nuevo por 435.500 toneladas, alcanzando el segundo volumen semanal más elevado contabilizado desde finales del mes de julio.
Del total comercializado esa semana, 334.700 toneladas se pactaron a precio firme entre negocios a precio hecho y fijaciones, consolidando un ritmo comercial destacado para el cereal de la nueva campaña.
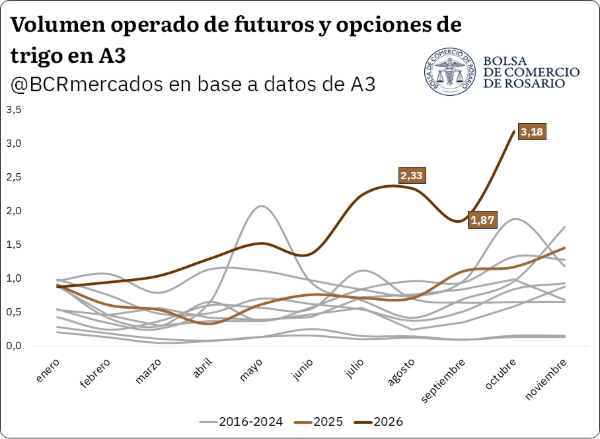
El ámbito institucional también alcanzó hitos relevantes. Durante octubre se operaron más de 3,1 Mt en contratos de futuros y opciones de trigo en A3, representando el mayor volumen mensual registrado históricamente en dicho mercado.
Con este récord, el acumulado anual de futuros de trigo en A3 supera las 15,1 Mt. La cifra duplica lo registrado en el mismo lapso del año pasado y se ubica un 140% por encima del promedio quinquenal.
Entre los factores internacionales de presión destaca el progreso de la cosecha en Australia. La Asociación de la Industria de Granos de Australia Occidental elevó la proyección de producción nacional a un rango de entre 30 y 31 Mt.
Paralelamente, cobraron fuerza las gestiones diplomáticas para un eventual acuerdo de paz entre Ucrania y Rusia, impulsadas por Estados Unidos, con miras a destrabar el tránsito marítimo comercial en la región del Mar Negro.
La importancia de este acuerdo radica en el estancamiento de despachos. Datos de LSEG indican que Rusia embarcó 1,8 Mt en octubre frente a las 5,1 Mt del año previo, mientras Ucrania no alcanza 100.000 t.
Esta desaceleración exportadora derivó en una notable acumulación de inventarios en la región. Ante dicho cuadro, el informe WASDE de octubre elevó en un 18,6% la estimación de stocks finales de trigo en Rusia.
En contraste con ese escenario de demoras, Argentina aprovecha la coyuntura para desplegar un desempeño exportador histórico. Las métricas de embarques señalan despachos en octubre superiores a 1 Mt de trigo, el mayor registro para este mes.
Hacia adelante, una hipotética normalización en el Mar Negro reactivaría el volcado masivo de suministros retenidos por parte de Rusia y Ucrania, lo cual proyectaría una fuerte presión adicional sobre las cotizaciones internacionales.
Primicias Rurales
Fuente: BCR
Oct 31, 2026 | Economía / Economía del Agro, Informes Técnicos
Aunque los embarques argentinos alcanzaron volúmenes récord en el año, la inédita dinámica de cupos en China redefine las reglas comerciales y obliga a reestructurar los envíos globales.
Rosario, sábado 31 octubre (PR/26)– Las exportaciones argentinas de carne vacuna registraron un nivel sumamente elevado durante el mes de septiembre, manteniendo una sintonía perfecta con la sólida dinámica observada a lo largo de todo el año anterior.
Según reportaron los datos oficiales del INDEC, los embarques de carne enfriada y congelada alcanzaron las 71.881 toneladas peso producto. Este volumen se posiciona como el segundo registro más alto de 2026, ubicándose apenas por detrás del pico histórico alcanzado en agosto.
De esta forma, en el acumulado de los primeros nueve meses del ciclo, las ventas al exterior sumaron 549.600 toneladas peso producto, marcando un crecimiento del 5% en comparación con el mismo período de 2025.
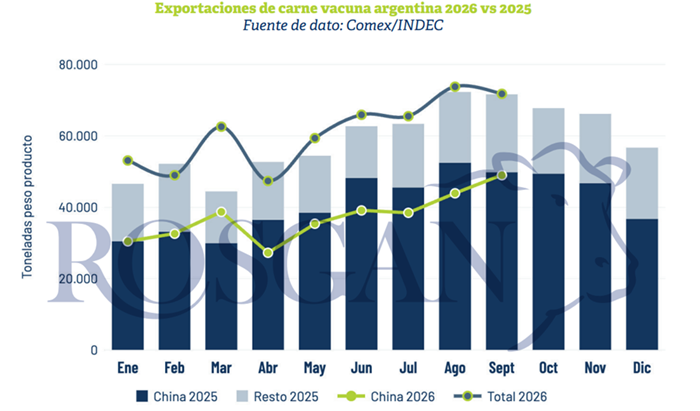
Sin embargo, el comportamiento hacia el mercado de China mostró una clara paradoja. Mientras los despachos al gigante asiático cayeron un 8% interanual con 336.150 toneladas, los envíos al resto de los destinos internacionales se dispararon un 36%.
El inesperado freno en la ejecución del cupo gigante asiático
La evolución de las compras chinas bajo el esquema actual de cuotas no deja de generar asombro en el sector. Contrariamente a los pronósticos iniciales, las restricciones fijadas por el propio gobierno chino están resultando notoriamente holgadas.
Incluso tras aplicar un recorte del 4% sobre los volúmenes importados el año previo, el ritmo de ingresos del principal comprador mundial de carne vacuna permanece en líneas generales por debajo de las previsiones fijadas.
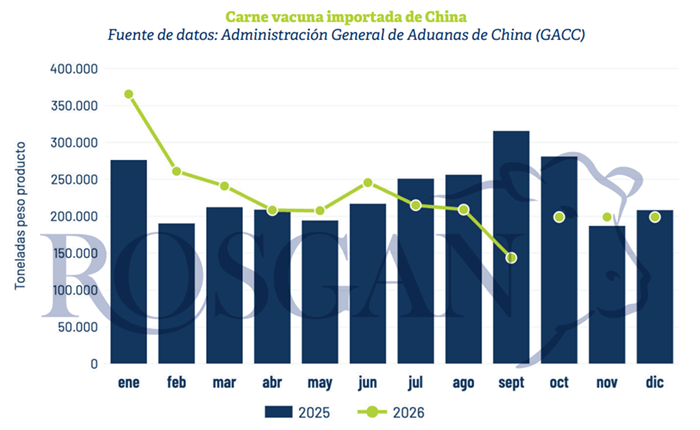
Las cifras de la Aduana china (GACC) indican que entre enero y septiembre se importaron 2.097.319 toneladas. Esto representa una ejecución inferior al 78% del cupo total de 2.689.000 toneladas asignadas para 2026, con una marcada desaceleración en el último mes.
El dispar desempeño de los grandes abastecedores globales
Mientras potencias exportadoras como Australia y Brasil ya habrían agotado sus cuotas anuales de 206.000 y 1.106.000 toneladas respectivamente, el resto de los competidores muestra un nivel de utilización sustancialmente menor.
Para Argentina, los registros aduaneros chinos indican un ingreso acumulado de 343.825 toneladas hasta septiembre, exhibiendo una baja del 3% frente a 2025 y completando aproximadamente el 67% de su cuota de 511.000 toneladas.
Frente a este panorama, restaría un saldo disponible de 167.175 toneladas para gestionar en el último trimestre. No obstante, los datos de origen advierten que completar dicho volumen demandará un esfuerzo logístico de alta exigencia.
A pesar de la aceleración reciente con 49.174 toneladas despachadas en septiembre y unas 43.000 toneladas certificadas por el SENASA en octubre, se calcula que aún quedarán sin ejecutar entre 60.000 y 75.000 toneladas antes de cerrar el año.
Debido a los extensos plazos de transporte marítimo, los barcos deberían zarpar en los primeros 15 a 20 días de noviembre para ingresar dentro del cupo 2026. Por este motivo, resulta muy probable que Argentina no complete la asignación otorgada.
Uruguay, Nueva Zelanda y Estados Unidos también recortan ritmo
Una realidad muy similar golpea a Uruguay. Con apenas un 36% de su cupo ejecutado a septiembre —unas 116.000 toneladas sobre 324.000 totales— y escasos despachos recientes, el país vecino cerrará el año utilizando menos de la mitad de su cuota.
Tampoco se prevé que Nueva Zelanda alcance su meta anual a pesar de su cercanía logística. Con apenas 94.000 toneladas ingresadas, el país oceánico apenas cubrió el 46% de sus 206.000 toneladas permitidas.
El caso más drástico lo protagoniza Estados Unidos, mercado que apenas habría logrado cumplir con un insignificante 2% de su cuota asignada de 164.000 toneladas, reflejando una parálisis casi total en sus envíos hacia el gigante asiático.
Precios amesetados y la urgente necesidad de adaptar las estrategias
El escenario comercial tampoco encajó con las previsiones de principios de año. El sector esperaba un cierre de 2026 con precios firmes por la alta demanda invernal china, potenciado por el agotamiento de los cupos de Brasil y Australia.
Aunque las cotizaciones pagadas por la carne argentina se mantienen en niveles elevados —superando en más del 50% los valores del año pasado—, hoy muestran claras señales de amesetamiento sin perspectivas de subas inmediatas.
Esta calma responde a que en tan solo dos meses se renovarán los cupos anuales, reingresando la masiva oferta de Brasil y Australia, lo que modificará nuevamente la disponibilidad de mercadería y la dinámica de precios en cada segmento.
Ante la pérdida del tradicional pico comprador de fin de año, los frigoríficos exportadores deberán asimilar que el esquema de cuotas altera la estacionalidad habitual de los negocios, trasladando el tramo más decisivo hacia los primeros meses del año.
Si Brasil implementara mecanismos estatales de administración de envíos entre sus empresas, el ritmo de salida podría graduarse. Caso contrario, se prevé una fuerte concentración de embarques al inicio de 2027.
Lejos de significar una debilidad, esta coyuntura abre una ventana estratégica para que Argentina aproveche una menor presión brasileña en destinos alternativos y consolide su presencia en nuevos mercados internacionales.
En definitiva, el verdadero desafío de la industria vacuna será anticipar la velocidad de ejecución de los competidores y adaptase con agilidad a la nueva métrica del comercio internacional.
Primicias Rurales
Fuente: BCR
Oct 30, 2026 | Economía / Economía del Agro, Informes Técnicos
El comercio exterior quebró la barrera de los US$ 10.000 millones mensuales de la mano de un superávit extraordinario. Mientras tanto, el gobierno extendió los plazos para activar los Fondos de Asistencia Laboral y el crudo Brent alcanzó su nivel más alto en cinco meses.
Por Francisco Cuello Rosso – Guido D’Angelo
Rosario, viernes 30 octubre (PR/26)– Durante septiembre, el intercambio comercial argentino registró un superávit de US$ 2.976 millones, explicado por un fuerte crecimiento de las exportaciones y una leve caída de las importaciones.
Las ventas externas alcanzaron US$ 10.036 millones, con un incremento interanual de 23,5%, mientras que las importaciones totalizaron US$ 7.060 millones, un 1,8% por debajo del mismo mes de 2025.
El desempeño exportador permitió superar por primera vez los US$ 10.000 millones mensuales en el país, consolidando un hito para el sector externo nacional.
Entre los principales socios comerciales se destacó Estados Unidos, con exportaciones por US$ 1.011 millones, un 38,9% más que un año atrás, y un saldo favorable de US$ 379 millones.
A su vez, Chile presentó un superávit de US$ 640 millones, resultado de exportaciones por US$ 750 millones e importaciones por apenas US$ 111 millones.
En el acumulado de enero a septiembre, las exportaciones alcanzaron US$ 77.267 millones, mientras que el saldo comercial positivo ascendió a US$ 21.198 millones.
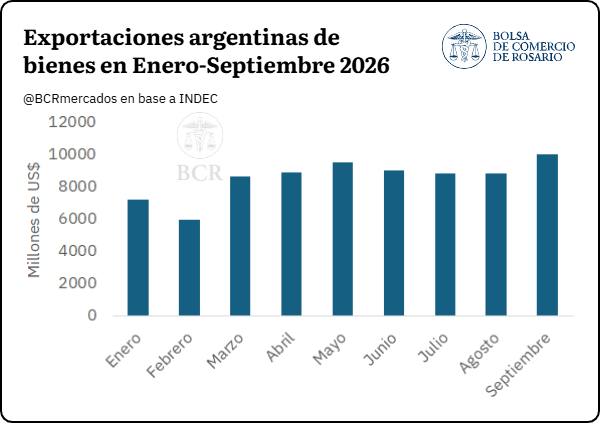
De esta manera, el sector externo mantiene un aporte significativo durante 2026, apoyado en el dinamismo de las ventas externas y en la persistencia de elevados superávits comerciales.
Cambios clave y prórroga en los Fondos de Asistencia Laboral
El Gobierno prorrogó hasta el 1° de diciembre de 2026 la entrada en vigor de los Fondos de Asistencia Laboral (FAL), mediante el Decreto 1228/2026 publicado esta semana en el Boletín Oficial.
La medida modifica el cronograma previsto anteriormente, que establecía el comienzo del régimen para el 1° de noviembre, buscando otorgar un plazo adicional para completar las adecuaciones operativas y tecnológicas.
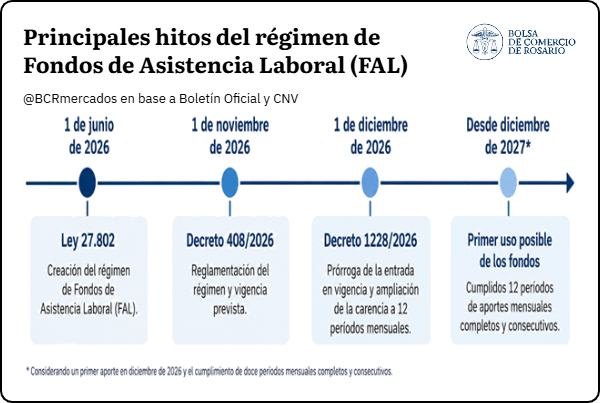
Además, se amplió de seis a doce períodos mensuales el plazo mínimo de carencia, el cual comenzará a computarse desde el mes en que ARCA registre la primera contribución efectiva.
Este período deberá abarcar doce períodos completos y consecutivos de devengamiento y pago, garantizando que los recursos acumulen aportes durante un año antes de ser utilizados.
La implementación de los FAL también tendrá impacto sobre el mercado de capitales, dado que los recursos se canalizarán mediante Productos de Inversión Colectiva regulados por la CNV.
Estos instrumentos podrán estructurarse como fondos comunes de inversión abiertos o fideicomisos financieros, incorporando una nueva fuente de ahorro institucional al mercado.
Tensiones globales: el petróleo y las tasas presionan los mercados
En el plano internacional, el petróleo Brent superó los US$ 111 por barril durante la semana, alcanzando su mayor nivel de los últimos cinco meses.
Este fuerte incremento del crudo, impulsado por persistentes tensiones geopolíticas, volvió a sumar presión sobre las perspectivas de inflación global.
Al mismo tiempo, las tasas de largo plazo de Estados Unidos se mantuvieron elevadas, con el rendimiento del Treasury a 10 años situándose por encima del 5%.
Este complejo escenario continúa condicionando las condiciones financieras internacionales y agregando presión sobre los activos de economías emergentes.
Primicias Rurales
Fuente: BCR
Oct 30, 2026 | Agricultura, Informes Técnicos
El INTA Córdoba y la Universidad de Florida lideran una alianza estratégica que utiliza inteligencia artificial y registros históricos para optimizar el cultivo de soja, reducir brechas productivas y expandir recomendaciones precisas a cinco países americanos.
Buenos Aires, viernes 30 octubre (PR/26)– El Centro Regional Córdoba del INTA junto a la Universidad de Florida están transformando la manera de cultivar en el continente.
Ambas instituciones avanzan en la calibración fina de sofisticados modelos de simulación sustentados en la vasta base de datos de la Red de Evaluación de Cultivares de Soja (RECSO).
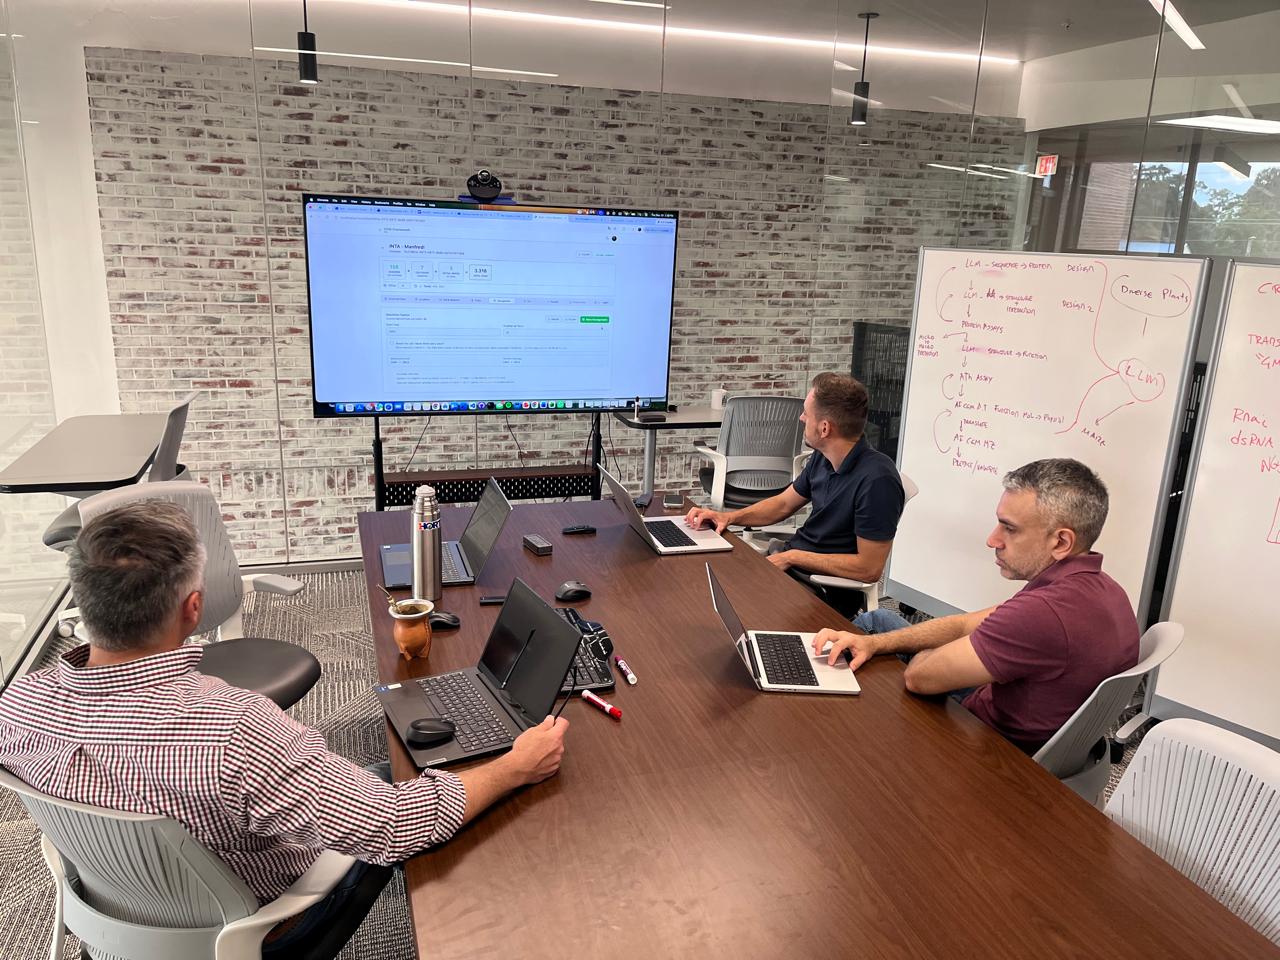
La meta central es identificar con máxima exactitud las variedades y prácticas agronómicas idóneas para potenciar el rinde en los diversos ambientes productivos de Argentina y la región.
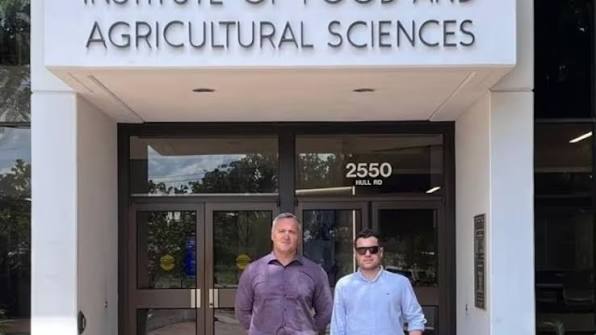
Recientemente, los investigadores Cristian Vissani y Marcos Murgio viajaron a Estados Unidos para afianzar el trabajo conjunto en el predio académico norteamericano.
Allí visitaron las instalaciones del vanguardista Centro de Transformación de Cultivos, donde se aplican tecnologías de frontera para acelerar la mejora genética del grano.
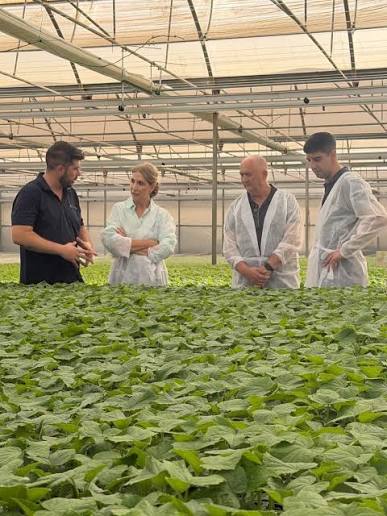
Entre estas herramientas destacan la edición génica y la inteligencia artificial, pilares clave para acortar tiempos en el desarrollo de mejores variedades.
Alineación estratégica y tecnología de punta
El enfoque principal radica en explotar al máximo los datos agronómicos para volcar información valiosa al campo y facilitar la toma de decisiones del productor.
En palabras de los especialistas, el compromiso es reducir sustancialmente la brecha entre rendimientos reales y potenciales que hoy registra la producción.
Esta labor se encuadra en el proyecto regional RECSO-Américas, iniciativa destinada a trasladar el modelo de evaluación argentino hacia otros países sudamericanos.
Las naciones beneficiadas con esta expansión metodológica son Uruguay, Paraguay, Colombia y Perú, consolidando una red sin precedentes en el continente.
Modelos predictivos para decisiones inteligentes
El equipo científico estadounidense es liderado por Carlos Messina e integrado por los destacados investigadores Ignacio Hisse, Gustavo Visentini y Juan Sebastián Panelo.
Durante las jornadas técnicas se consensuó avanzar firmemente en medir la ganancia genética e identificar con precisión nuevos megaambientes productivos.
Paralelamente, profundizarán el estudio biomecánico sobre la correlación directa entre la productividad global, el contenido de aceite y la proteína de los cultivares.
El intercambio presencial enriqueció la visión compartida, combinando disciplinas complementarias y saberes de vanguardia para potenciar los resultados finales.
Uno de los retos clave consiste en estructurar herramientas de guía ante la marcada variabilidad climática que perturba las distintas campañas agrícolas.
Con esto se facilitará la selección de fechas de siembra, grupos de madurez y variedades ajustadas a cada zona, evaluando rindes y minimizando riesgos.
Para ello, se ajustan modelos computacionales utilizando la sofisticada interfaz GEM alimentada con el valioso historial técnico de la red.
Toda esta valiosa información confluirá en la plataforma digital interactiva de la entidad, que será ampliada para dar cobertura integral al proyecto regional.
Proyección y alianzas de alcance internacional
Desde su fundación en 1980 en la EEA Marcos Juárez y su alianza desde 2004 con la Asociación de Semilleros Argentinos (ASA), la red es referente.

Su valor distintivo es aportar fundamentos objetivos para la elección de insumos biológicos con sustento técnico comparativo comprobado en múltiples campos.
El hito de expansión continental iniciado a comienzos de 2026 permitirá aplicar protocolos unificados sobre geografías agrícolas muy variadas.
El financiamiento internacional corre por cuenta del Fondo Regional de Tecnología Agropecuaria (FONTAGRO), impulsando la articulación técnico-científica.
En la ejecución participan organismos públicos líderes como AGROSAVIA, INIA Uruguay, INIA Perú e IPTA de Paraguay.
A este esfuerzo conjunto se le suman actores estratégicos del sector privado como INASE Uruguay y Corteva Agriscience.
Finalmente, desde la secretaría ejecutiva del organismo financiador recalcaron la relevancia de vincular el talento de América Latina con centros de excelencia globales.
Primicias Rurales
Fuente: www.argentina.gob.ar
Oct 30, 2026 | Economía / Economía del Agro, Informes Técnicos
La Reserva Federal mantuvo intactas las tasas de interés y prefirió no dar pistas sobre sus próximos movimientos en diciembre. En tanto, Wall Street operó con prudencia, el dólar registró pérdidas y el crudo superó la barrera de los 115 dólares.
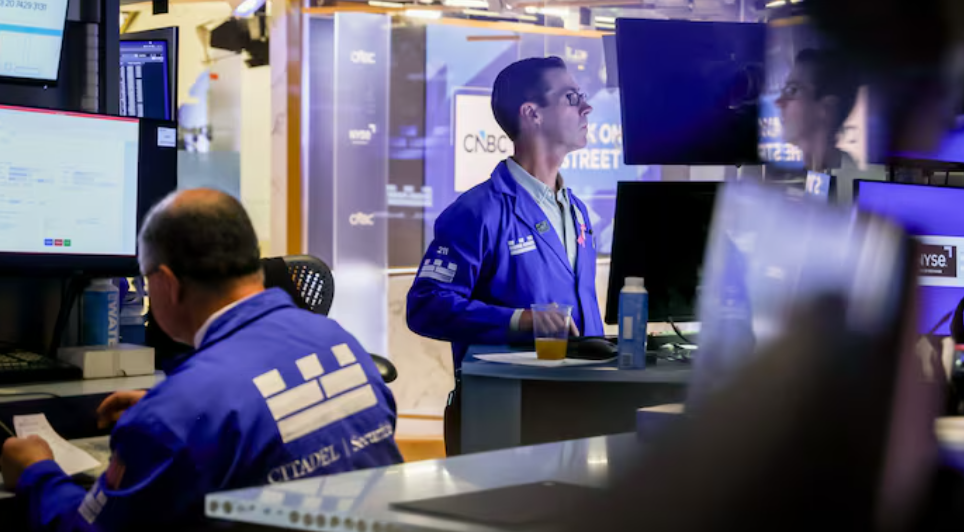
Buenos Aires, viernes 30 octubre (PR/26)– Las **acciones estadounidenses** cerraron la jornada con variaciones moderadas luego de que la **Reserva Federal** decidiera sostener los **tipos de interés** en su nivel actual. El organismo monetario evitó dar señales claras sobre lo que sucederá en su reunión de diciembre, dejando al mercado en un escenario de total expectativa. Frente a este panorama, los inversores prefirieron mantener la cautela a la espera de los balances financieros de **Microsoft** y **Alphabet**.
En el parqué neoyorquino, el S&P 500 logró avanzar un 0,28% para encadenar su tercera sesión consecutiva en terreno positivo. Por su parte, el Dow Jones subió un 0,19% y el Nasdaq sumó un 0,27% en una ronda cruzada por la política monetaria. Entre las empresas tecnológicas, Oracle fue la gran protagonista del día al dispararse un 13% tras presentar proyecciones operativas altamente favorables.
El entusiasmo en torno a Oracle responde a sus sólidas perspectivas de flujo de caja libre a largo plazo, superando con creces los pronósticos de Wall Street. Este anuncio devolvió la tranquilidad a los mercados sobre la rentabilidad real de sus millonarias inversiones en inteligencia artificial. Paralelamente, los operadores evaluaron el fuerte repunte en las cotizaciones energéticas ante la creciente tensión en Oriente Medio.
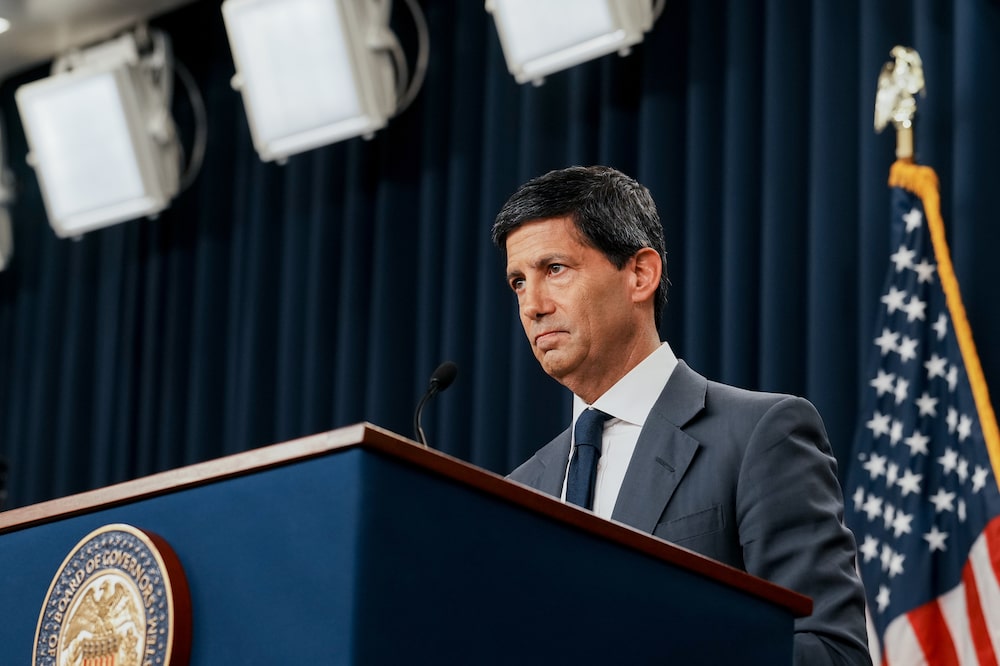
Kevin Warsh Reserva Federal EEUU
La posibilidad de una ofensiva militar de Estados Unidos contra Irán disparó los precios del petróleo, reavivando los temores a un rebrote de la inflación global. Esta presión energética sobre los mercados financieros también impulsó al alza los rendimientos de los bonos del Tesoro. El panorama económico combina así la cautela monetaria con tensiones geopolíticas de alto impacto en el sector energético.
Warsh impone cambios estratégicos en la Fed
El Comité Federal de Mercado Abierto votó 10 a 2 para mantener la tasa de interés en el rango de 3,75% a 4%. No obstante, la gobernadora Lisa Cook y la titular de la Fed de Cleveland, Beth Hammack, votaron en disidencia solicitando un alza de 25 puntos básicos. El organismo enfatizó que evaluará la información económica con detenimiento para asegurar que la inflación regrese al objetivo del 2%.
Las autoridades monetarias ratificaron que la actividad económica de Estados Unidos avanza a paso firme y que el gasto interno muestra una notable resiliencia. El presidente de la institución, Kevin Warsh, resaltó la solidez del consumo y la inversión de las empresas, aunque reconoció con firmeza que la estabilidad de precios sigue siendo el principal desafío actual.
Además, Kevin Warsh sorprendió a los mercados al anunciar una reestructuración formal en la dinámica de trabajo de la entidad para los próximos años. Durante 2027, la Fed votará sobre los tipos de interés en siete de sus ocho encuentros habituales. Para 2028, reservará dos reuniones anuales exclusivas para debates estratégicos de largo plazo, prescindiendo de decisiones de tasas.
Tras el anuncio, la rentabilidad de la deuda pública de menor plazo experimentó un marcado retroceso, llevando el bono a dos años al 4,70%. Los agentes bursátiles interpretaron que la medida reduce la rigidez del esquema actual, flexibilizando la política de comunicación monetaria. Sin embargo, la reacción general dentro del mercado de renta fija se mantuvo relativamente acotada.

A pesar del nuevo enfoque operativo, los analistas asignan una probabilidad superior al 90% a un incremento de tasas de interés en diciembre. El mercado también vislumbra nuevos ajustes durante 2027 para contener la presión inflacionaria. La paciencia estratégica parece ser el eje central sobre el que se moverá la política financiera norteamericana en el corto plazo.
Desde Principal Asset Management, la estratega Seema Shah destacó que el banco central cuenta con la ventaja del tiempo para evaluar cada dato económico. Explicó que las expectativas inflacionarias continúan ancladas y que los efectos secundarios resultan moderados. Por ello, anticipa un ajuste en diciembre y otro a comienzos de 2027 frente a una economía con desempeño desigual.
Microsoft y Alphabet bajo la lupa tecnológica
La mirada de los grandes fondos de inversión se centra ahora en los balances trimestrales de Microsoft y Alphabet. Desde sus últimos informes financieros, Microsoft acumula un impresionante alza del 36%, mientras que Alphabet registra una caída del 6,3%. Esta divergencia refleja la cautela de los inversores ante el verdadero retorno financiero de la inteligencia artificial.
Las estimaciones para el gigante del software prevén que Azure alcance un crecimiento del 45% en sus ingresos corporativos. En cuanto a la casa matriz de Google, las proyecciones indican un salto del 91% en Google Cloud, rozando los 29.000 millones de dólares. Sin embargo, los abultados presupuestos de gasto de capital continúan generando intensos debates entre los analistas.
Se calcula que el gasto de capital de Microsoft superará los 190.000 millones de dólares hacia su ejercicio fiscal 2027. Para Alphabet, las proyecciones estiman inversiones por 202.000 millones de dólares en 2026 y un flujo de caja libre negativo en 2027. Ante estas cifras, los analistas de Saxo Bank advierten que previsiones de gasto excesivas podrían castigar la cotización de las acciones.
El petróleo se dispara y el oro busca sostén
En los mercados de materias primas, el petróleo Brent trepó un 1,23% hasta ubicarse en US$115,28 por barril, mientras el WTI saltó un 2,72% a US$102,62. La subida respondió a informes sobre advertencias militares de Washington a países del Golfo Pérsico respecto a Irán. A esto se suma el clima de incertidumbre política en Israel y los continuos ataques en Medio Oriente.
Los inventarios de crudo en Estados Unidos registraron su cuarta caída semanal consecutiva al retroceder 1,9 millones de barriles. Asimismo, las reservas de gasolina cayeron a mínimos históricos en la región del Medio Oeste según la EIA. Esta escasez de suministros consolida un piso elevado para las cotizaciones energéticas globales en el corto plazo.
Por el contrario, el oro retrocedió un 0,6% hasta cotizar en US$4.034,18 la onza, mientras la plata cayó un 1,6% situándose en US$53,54. Pese a la baja, expertos de FOREX.com señalan que el nivel de US$4.000 actuará como un soporte técnico fundamental. La evolución del dólar y los datos de inflación definirán el rumbo de los metales valiosos.
El comportamiento del dólar y las divisas en América Latina
El dólar estadounidense cedió terreno de forma leve tras el comunicado de la Reserva Federal y la falta de definiciones sobre diciembre. Este comportamiento también generó un alivio temporal sobre los rendimientos de los . Estrategas de ING atribuyen el movimiento a una toma de ganancias luego de varias semanas de marcada fortaleza billete verde.
En América Latina, la mayoría de los mercados cambiarios operaron a la baja antes del pronunciamiento oficial de Kevin Warsh. El peso colombiano, el peso chileno, el peso argentino y el sol peruano cedieron terreno frente a la divisa norteamericana. En contraste, el peso mexicano avanzó y el real brasileño no mostró variaciones de magnitud.
De acuerdo con los analistas internacionales, la solidez general de la economía estadounidense limitará caídas profundas en el billete verde. Dado que la inflación persiste por encima del objetivo oficial, el dólar mantendrá un piso de firmeza estructural. Los inversores regionales permanecen atentos a las próximas decisiones de política monetaria en la región.
Novedades clave en el escenario corporativo internacional
En el ámbito corporativo global, Rusia incluyó oficialmente a Apple y Microsoft en su registro estatal de seguridad digital. Esta medida obliga a ambas firmas a conservar las comunicaciones de usuarios por tres años y entregarlas a las autoridades cuando sean requeridas. El incumplimiento de la norma acarreará duras sanciones económicas o restricciones operativas severas.
Por su parte, el neobanco Monzo inició operaciones comerciales en España, marcando su desembarco en la Europa continental. Tras retirarse del mercado estadounidense, la entidad financiera busca expandir su modelo de banca digital ofreciendo productos gratuitos. La compañía apalanca su crecimiento regional en la licencia bancaria europea conseguida previamente en Irlanda.
En el sector minero, Rio Tinto evalúa incrementar un 56% la remuneración variable de su director ejecutivo, Simon Trott, manteniendo estable su sueldo básico. El ejecutivo percibió cerca de 1,9 millones de libras durante 2025 entre salario y bonos de desempeño. La junta directiva busca vincular los incentivos económicos a la rentabilidad a largo plazo.
Finalmente, Mercedes-Benz reportó una contracción del 4,5% en sus ingresos trimestrales, golpeada por un desplome del 31% en sus ventas en China. El beneficio operativo de la firma alemana cayó un 15%, reduciendo de forma drástica sus márgenes de ganancia. Para revertir el escenario, la automotriz impulsará recortes de costos y lanzará 40 modelos estratégicos hasta 2027.
El mercado bursátil se encamina hacia una etapa de alta volatilidad donde las decisiones de la Reserva Federal y los resultados de las Big Tech definirán el rumbo económico.
Las tensiones geopolíticas y la presión sobre el precio del petróleo mantendrán en alerta máxima a los inversores globales durante las próximas semanas.
Primicias Rurales
Fuente: www.bloomberglinea.com