Oct 29, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Entre enero y septiembre de 2026, la negociación de instrumentos financieros alcanzó un volumen histórico de 27,4 billones de pesos. Este impactante salto del 35,7% interanual consolida al mercado bursátil como una herramienta clave para inyectar liquidez y financiamiento corporativo.
Por Belén Maldonado – Emilce Terré
Rosario, jueves 29 octubre (PR/26)– El mercado financiero local atraviesa un momento excepcional de expansión y solidez operativa. Según datos oficiales del Mercado Argentino de Valores (MAV), las operaciones con cheques, pagarés y facturas electrónicas registraron números sin precedentes.
Durante los primeros nueve meses de 2026, la negociación acumulada de instrumentos como cheques de pago diferido, facturas de crédito electrónicas y pagarés alcanzó la cifra récord de $ 27,4 billones. Este impresionante resultado representa un crecimiento real del 35,7% en comparación con el mismo período de 2025.
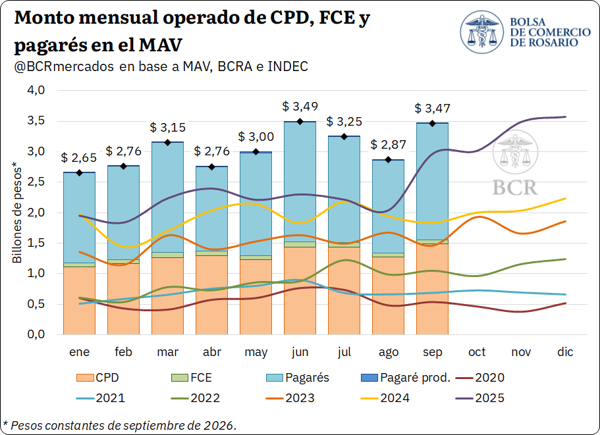
Si se compara esta operatoria con el promedio de los últimos cinco años, el volumen negociado prácticamente se duplica, con un incremento del 112%. De este modo, el mercado registra el mayor nivel de actividad de su historia para los primeros tres trimestres del año.
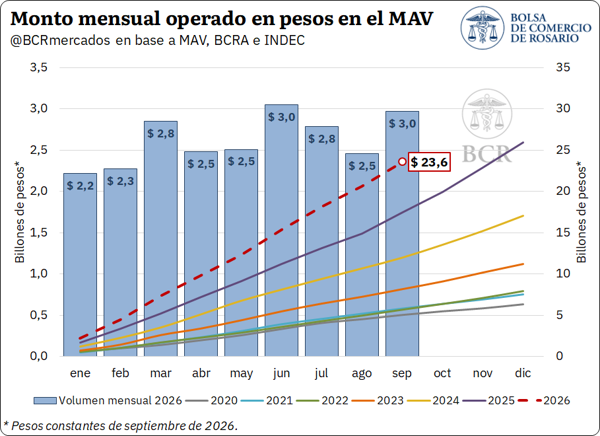
Al analizar la evolución mes a mes, el pico de mayor actividad se observó en junio con $ 3,49 billones, seguido muy de cerca por septiembre con $ 3,46 billones. Ambos meses se posicionaron como el segundo y tercer volumen mensual más alto de la serie histórica.
Para garantizar una medición precisa sin distorsiones por inflación, todos los valores se expresaron en pesos constantes de septiembre de 2026. Para las operaciones denominadas en dólares, se aplicó la cotización oficial del Banco Central ajustada por el índice de precios del INDEC.
En cuanto a las herramientas preferidas por las empresas, el pagaré bursátil reafirmó su claro liderazgo al concentrar el 54,7% del volumen total. Esta participación dominante mantiene la firme tendencia observada desde el año pasado.
En segundo lugar se ubicaron los cheques de pago diferido (CPD), los cuales explicaron el 42,7% de las operaciones. A pesar de mostrar una leve baja de un punto porcentual respecto a 2025, continúan siendo un pilar fundamental para las pymes.
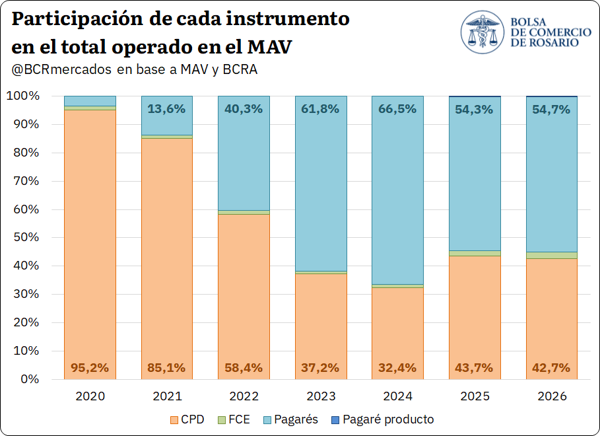
Un dato sumamente positivo fue el avance de las facturas de crédito electrónicas (FCE), que elevaron su participación al 2,4% del total. Este avance supera con claridad el promedio histórico del 1,3% que este instrumento registraba en los últimos cinco años.
Por último, la operatoria con el denominado pagaré producto explicó cerca del 0,2% del mercado negociado. A pesar de ser una herramienta más reciente, aporta alternativas versátiles de financiamiento sectorial.
Radiografía y dinamismo de cada instrumento financiero
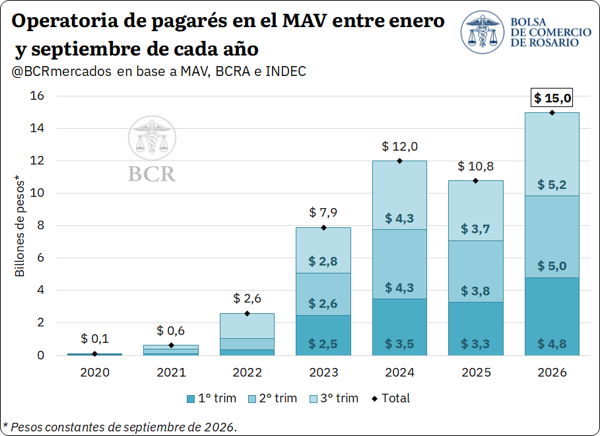
Profundizando en el detalle operativo, las negociaciones mediante pagarés ascendieron a $ 15 billones en los primeros nueve meses del año. Este desempeño refleja un salto del 39% en términos reales en relación con el año previo.
Este valor histórico se sitúa un 121% por encima del promedio reciente. El impulso principal ocurrió en el tercer trimestre del año, cuando entre julio y septiembre se movilizaron $ 5,2 billones, el mayor registro trimestral jamás contabilizado.
La enorme popularidad del pagaré radica en su sencillez de emisión y sus reducidos costos. Además, al no poseer un plazo máximo de vencimiento y permitir la opción de cobertura dollar linked, resulta sumamente atractivo para la planificación financiera corporativa.
En tanto, los pagarés bursátiles a la vista o pagaré producto sumaron operaciones por casi $ 61.000 millones. Este instrumento permite vincular rendimientos a indicadores clave como la soja, la tasa BADLAR o la tasa TAMAR.
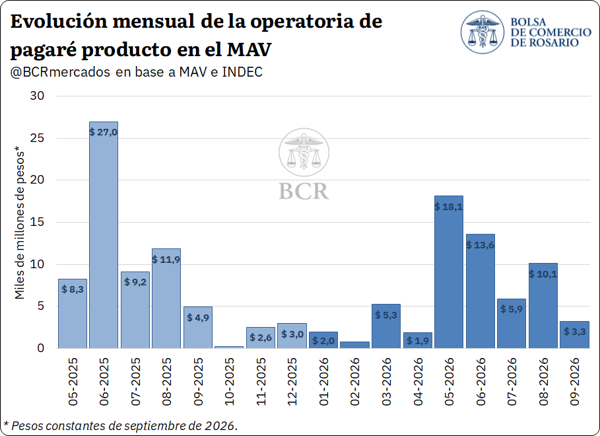
Durante todo 2026, la totalidad de los pagarés producto se emitió utilizando como referencia la tasa TAMAR. El mes de mayor movimiento para esta alternativa fue mayo con $ 18.130 millones, seguido por junio con $ 13.590 millones.
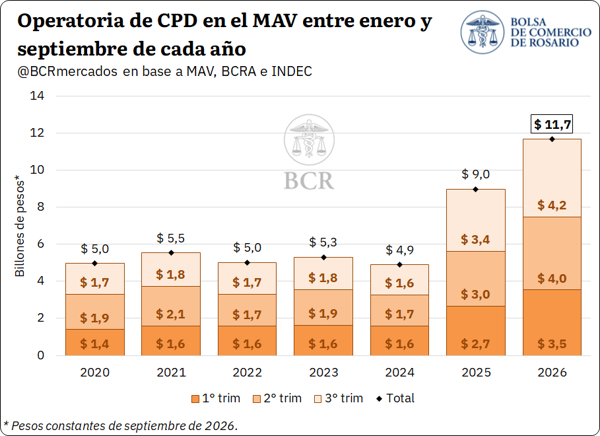
Respecto a los cheques de pago diferido, la operatoria trepó a $ 11,7 billones entre enero y septiembre. Esto representó un notable repunte del 30% interanual y un 96,3% respecto a los últimos cinco años.
El mes de septiembre fue récord para los CPD, alcanzando una negociación de $ 1,5 billones. Este número marca la cifra mensual más alta registrada para el instrumento en toda la historia bursátil.
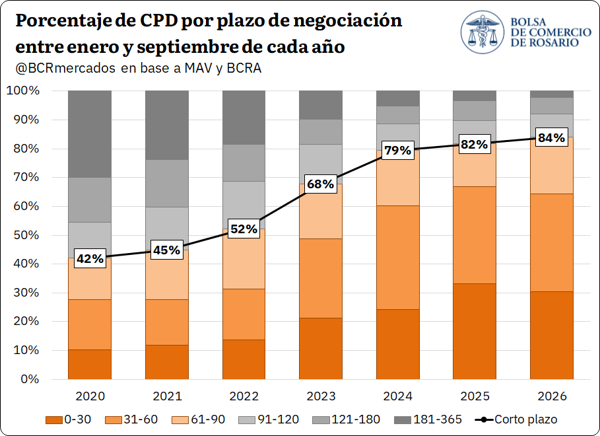
En el desglose de vencimientos, los cheques con plazos de 31 a 60 días lideraron la preferencia con el 34% del volumen. Les siguieron los plazos de hasta 30 días con el 30% y los de 61 a 90 días con el 20%.
Sumados todos los tramos, las operaciones de corto plazo (hasta 90 días) concentraron un contundente 84% de las negociaciones de CPD. En cambio, las opciones de más de 90 días tuvieron un peso menor del 16%.
Esta marcada concentración en plazos cortos evidencia una clara evolución respecto de años anteriores. En 2020 los vencimientos cortos representaban el 45%, lo que demuestra que las empresas buscan horizontes de financiamiento más inmediatos.
Esta dinámica también se explica porque las empresas desplazaron sus necesidades de financiamiento de mediano y largo plazo hacia el pagaré bursátil, un instrumento que no posee limitaciones temporales de vencimiento.
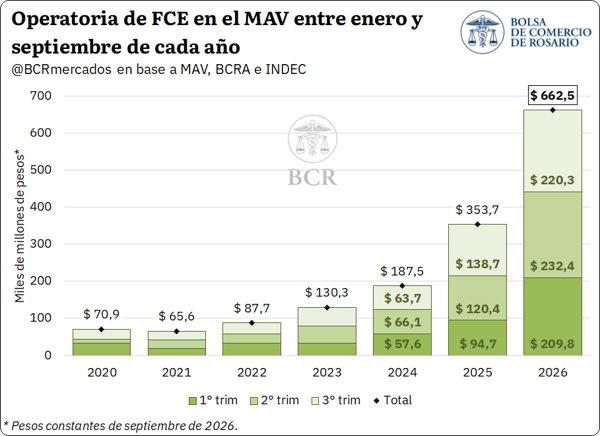
Por su parte, las facturas de crédito electrónicas alcanzaron $ 662.500 millones. Este desempeño implicó un impresionante salto del 87,3% real interanual y cuadruplicó los niveles promedio del último lustro.
El pico máximo para las FCE ocurrió en junio con $ 88.800 millones. De hecho, cada uno de los primeros nueve meses de 2026 estableció marcas récord individuales, consolidando a la factura como una herramienta en sostenido ascenso.
Comportamiento según la moneda de emisión
Al diferenciar la operatoria según la moneda, las negociaciones en pesos captaron el 86% del total. El monto operado en moneda nacional ascendió a $ 23,6 billones, registrando una suba del 34,9% respecto al año pasado.
En la franja en pesos, los cheques encabezaron las preferencias con el 49,6% del volumen ($ 11,7 billones), seguidos muy de cerca por los pagarés, que alcanzaron el 47,7% ($ 11,2 billones).
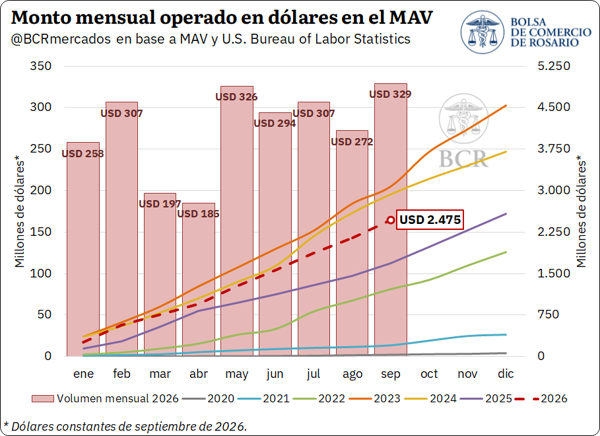
Por su parte, la operatoria en moneda extranjera sumó US$ 2.475 millones a valores constantes. Este resultado marcó una fuerte recuperación del 46,7% en dólares, revirtiendo dos años seguidos de caídas interanuales.
Dentro del segmento en dólares, los pagarés mantuvieron una hegemonía casi total al explicar el 98,2% de las transacciones (US$ 2.430 millones), confirmando su rol estratégico como herramienta de cobertura cambiaria corporativa.
En definitiva, el Mercado Argentino de Valores consolida un año histórico de expansión sostenida. La dinamización de las operaciones tanto en pesos como en dólares reafirma su lugar estratégico para inyectar capital de trabajo en la economía real.
Primicias Rurales
Fuente:
Oct 28, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Entre la falta de tracción y la amenaza de dos trimestres consecutivos en terreno negativo, la actividad muestra signos evidentes de agotamiento que encienden alertas en todos los sectores productivos.
 Por Marcos Cohen Arazi
Buenos Aires, miércoles 28 octubre (PR/26)– La economía argentina registró una tibia suba del 0,1% en agosto con respecto al mes previo. Este magro avance ocurre tras la severa contracción del 2,8% en julio, confirmando la total ausencia de un rebote significativo en el nivel de actividad.
En lo que va del año, la debilidad acumulada sitúa al indicador general apenas un 2,4% por encima de los valores registrados en noviembre de 2023, mes previo al inicio de la gestión de Milei. Se trata de un nivel de actividad prácticamente equivalente al que se observaba en febrero de 2025, lo que evidencia un estancamiento sostenido.
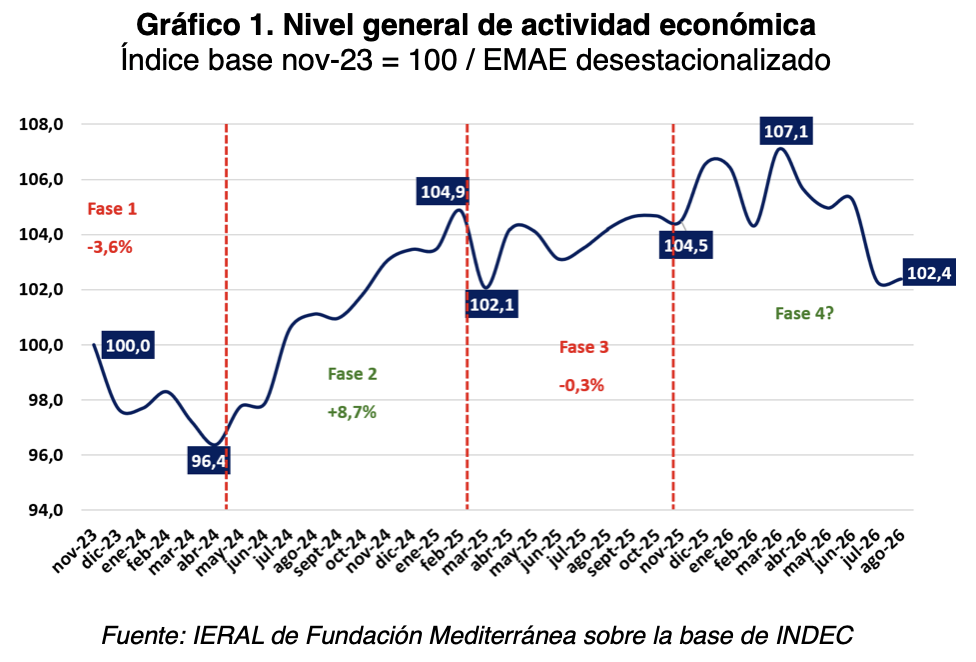
Al evaluar los primeros ocho meses del año, el promedio apenas supera por un 1,2% al mismo periodo de 2025. Esta atonía aproxima la posibilidad de confirmar una recesión técnica por dos trimestres de caída, aunque más que un colapso brusco refleja un claro patrón de paralización económica.
Las tres lecturas de la evolución económica oficial
Para comprender la trayectoria subyacente de la producción nacional, resulta indispensable analizar las tres métricas oficiales que elabora el INDEC en su estimador mensual. Recientemente se ha abierto un intenso debate técnico sobre el ruido estadístico que afecta a estas series de datos.
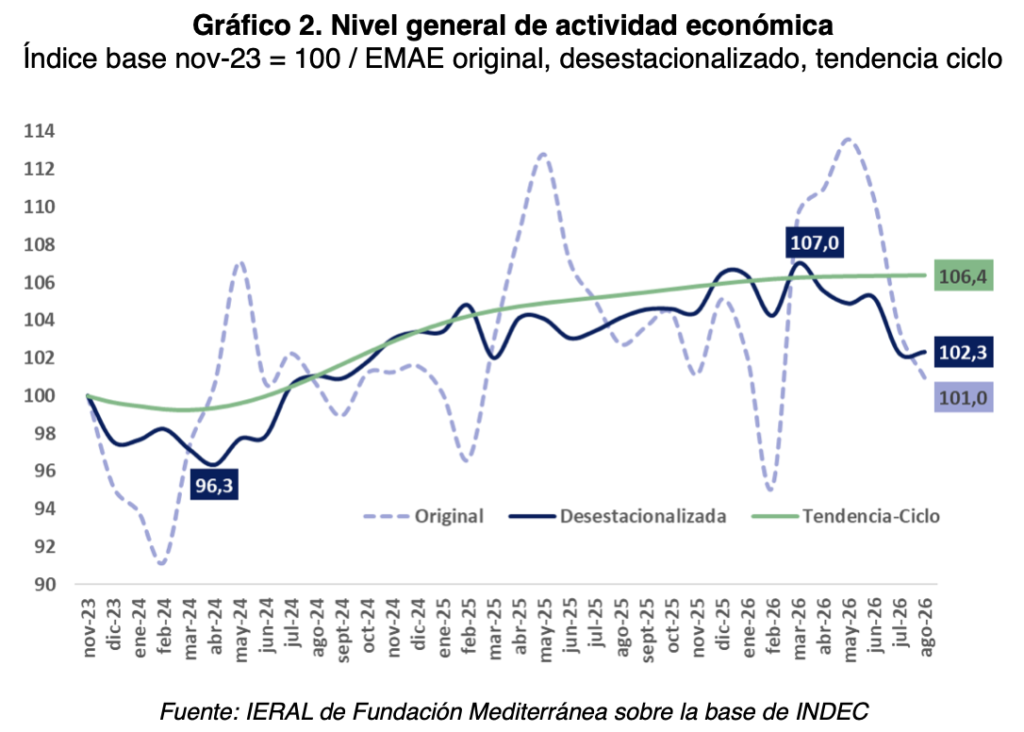
Por un lado, la serie original del EMAE refleja la evolución de la actividad económica tal como se registra mes a mes, incorporando de manera directa todos los componentes de estacionalidad propios de cada etapa del año agrícola, industrial o comercial.
Por otro lado, la serie desestacionalizada remueve los efectos estacionales recurrentes y los factores de calendario como los días hábiles. Esto permite comparar períodos consecutivos en condiciones homogéneas para no confundir variaciones mensuales con patrones habituales.
Finalmente, la medición de tendencia-ciclo procura aislar la dirección de fondo de la economía suavizando las fluctuaciones de corto plazo. La trayectoria de los tres indicadores resulta plenamente consistente con el propósito conceptual para el cual fue diseñado cada uno de ellos.
Al ponderar el promedio de los primeros ocho meses del año contra el mismo lapso de 2025, la serie original crece un 1,24%, la desestacionalizada se ubica en 1,07% y la de tendencia-ciclo registra un avance del 1,48%.
Todas las metodologías coinciden en un diagnóstico certero: la economía perdió impulso durante 2025 y quedó sumida en una fase de estancamiento generalizado. Además, los datos de corto plazo advierten sobre una contracción que podría consolidar dos trimestres en terreno negativo.
Heterogeneidad sectorial y claroscuros de la producción
El panorama de la actividad económica muestra un comportamiento dispar al analizar la realidad sectorial. Durante el mes de agosto, 5 de las 10 actividades principales sufrieron retrocesos, mientras que la otra mitad mostró mejoras, explicando el resultado globalmente neutro del mes.
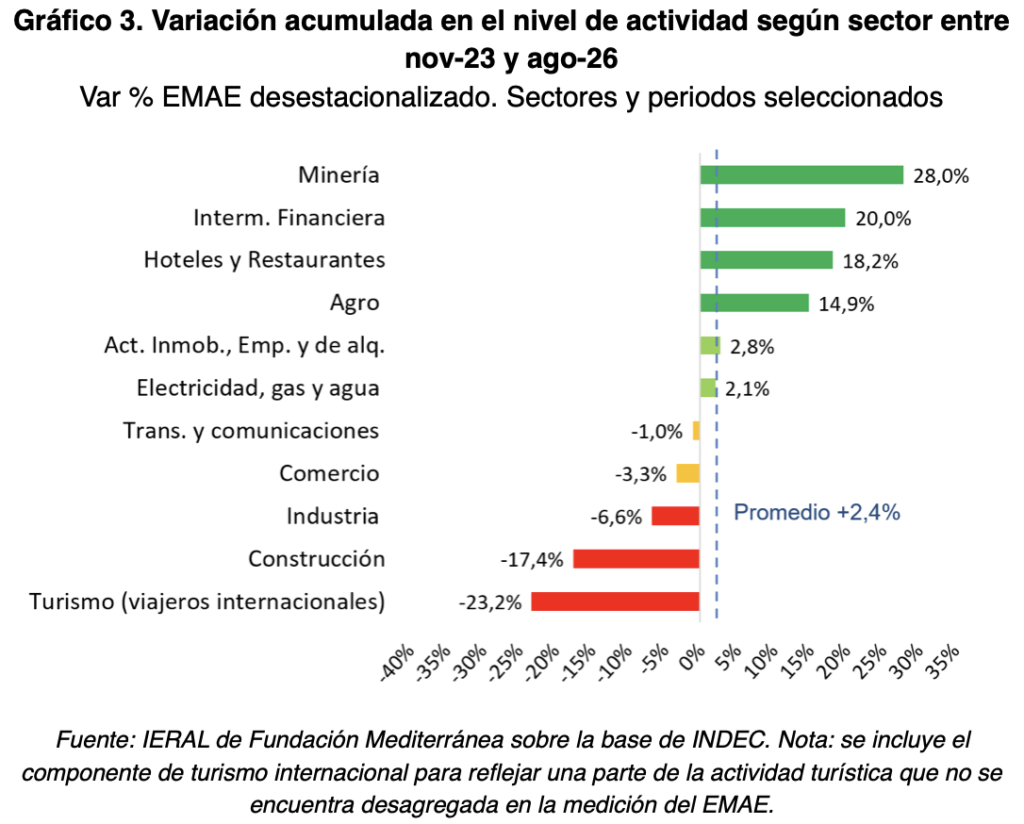
Desde noviembre de 2023 hasta la actualidad, los rubros de mayor expansión continúan encabezados por la minería con 28,0%, la intermediación financiera con 20,0%, el sector de hoteles y restaurantes con 18,2% y el agro que creció 14,9%.
El desempeño de hoteles y restaurantes requiere un análisis pormenorizado. Mientras el estimador muestra un repunte, los datos de ocupación hotelera y turismo internacional exhiben cifras contractivas, explicándose la mejora por la creciente ponderación de los locales de comida para llevar.
En la vereda opuesta, entre los sectores más castigados durante el ciclo actual destacan la construcción con un derrumbe del 17,4%, el turismo internacional con una caída del 23,2% y la industria manufacturera con una merma del 6,6%.
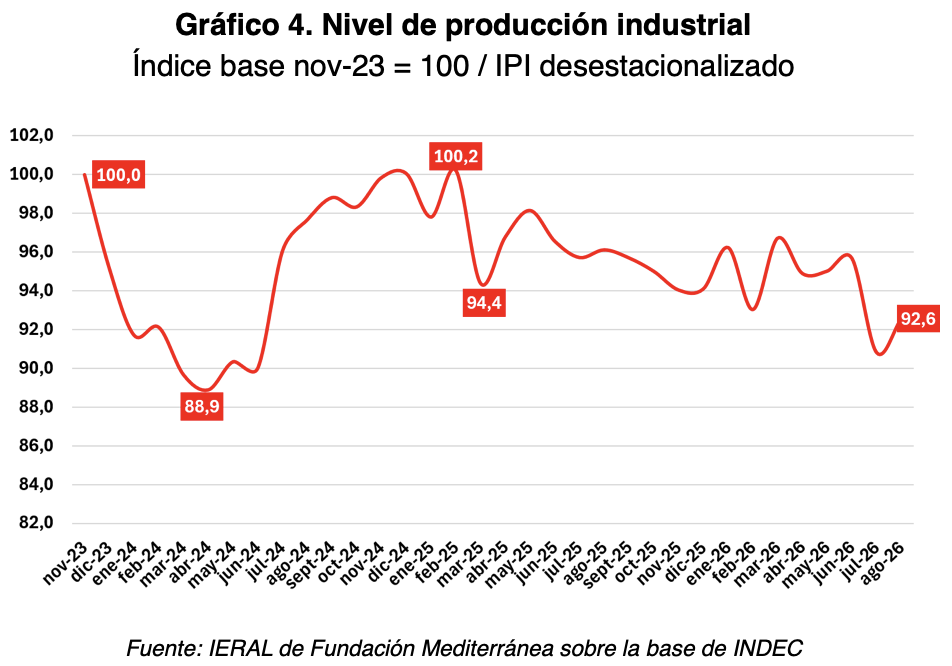
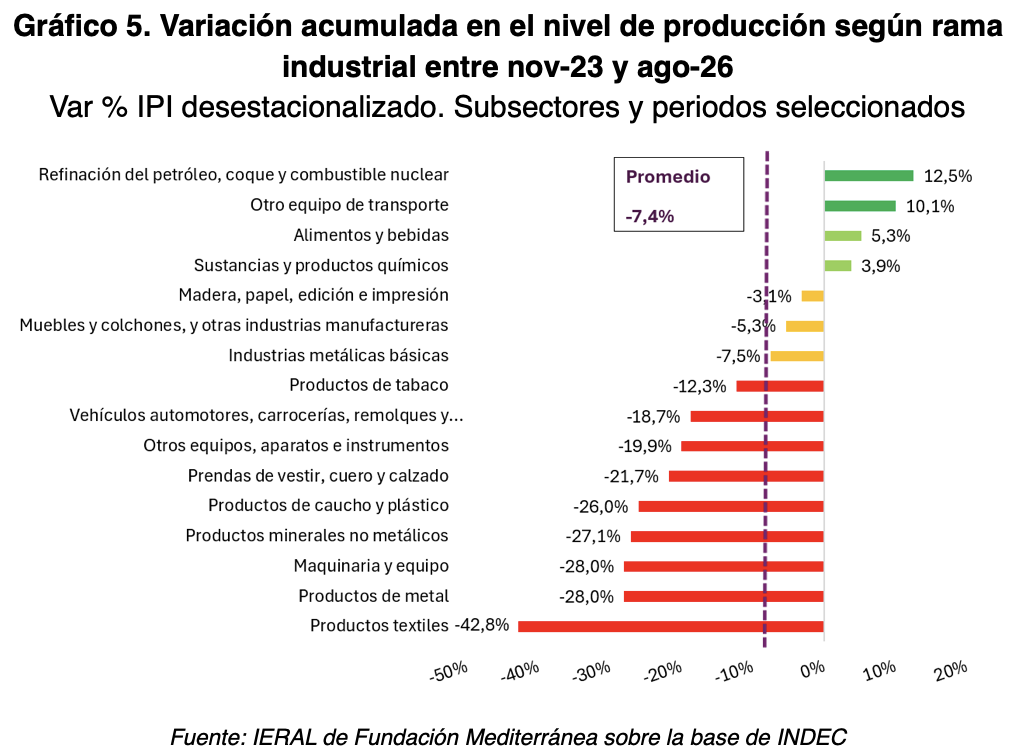
En cuanto a las fábricas, la producción industrial repuntó un 1,9% mensual en agosto, aunque se mantiene un 7,4% por debajo de noviembre de 2023. La fuerte caída de julio dejó serias dudas sobre la sostenibilidad de la recuperación insinuada en el primer semestre.
Para recuperar los niveles de mediados de año se requerirá un crecimiento del 3,3% en septiembre. De no verificarse una reaceleración en el tramo final del año, se terminará de consolidar una preocupante tendencia contractiva que ya acumula 18 meses.
A nivel de ramas específicas, 10 de los 16 rubros industriales repuntaron en agosto. Sobresalieron la fabricación de aparatos e instrumentos (+9,8%), otros equipos de transporte (+7,9%), productos químicos (+6,6%) y la producción de muebles y colchones (+4,3%).
Sin embargo, al observar el acumulado desde finales de 2023, apenas 5 ramas fabriles se mantienen en positivo. Lideran la refinación de petróleo (+12,5%), equipos de transporte (+10,1%), alimentos y bebidas (+5,3%) y la industria química (+3,9%).
Las mermas más severas continúan golpeando a los productos textiles (-42,8%), productos de metal (-28,0%), maquinaria y equipo (-28,0%) y minerales no metálicos (-27,1%). En total, 9 ramas industriales sostienen caídas acumuladas superiores al 10%.
La trampa del estancamiento y la mirada de largo plazo
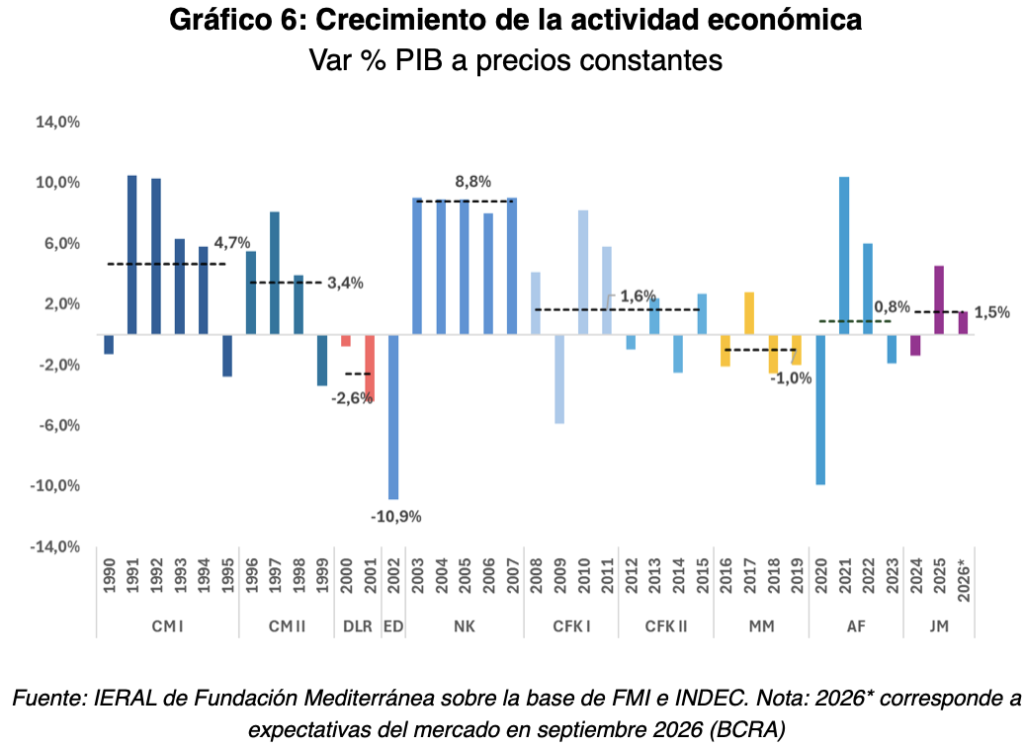
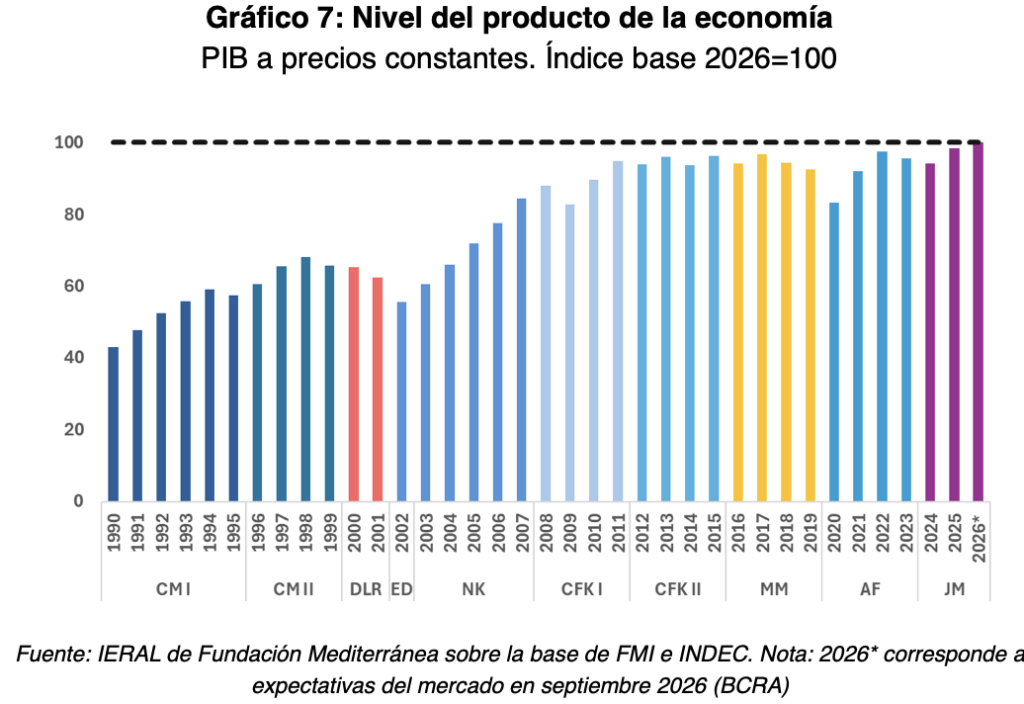
El estancamiento actual no es un hecho aislado, sino la continuidad de una tendencia de largo plazo. En los últimos 15 años, el crecimiento promedio anual de la economía argentina fue de apenas un 0,3%, demostrando que el tamaño del producto se mantuvo prácticamente inalterado.
Las proyecciones del mercado relevadas por el Banco Central para el año 2026 anticipan un avance del 1,5%. Este guarismo coincide con el promedio estimado para los primeros tres años de la presidencia de Javier Milei, en caso de concretarse las estimaciones vigentes.
En términos comparativos, durante la gestión de Alberto Fernández el crecimiento del PBI promedió un 0,8% anual, mientras que en los dos mandatos de Cristina Fernández fue del 1,6% anual. En contraposición, bajo la presidencia de Mauricio Macri la actividad se redujo a razón de un 1,0% por año.
Si bien la serie agregada alcanzará un máximo absoluto en 2026, al ajustar las cifras por la dinámica demográfica el producto por habitante se mantiene marcadamente inferior a los picos de la última década, confirmando un patrón estructural sin resolver.
El debate macroeconómico actual suele enfocarse en contener la volatilidad coyuntural y administrar los desequilibrios de los años electorales. Sin embargo, mitigar turbulencias de corto plazo no asegura por sí solo un sendero de desarrollo sostenido en el tiempo.
Aunque el ordenamiento de las variables macroeconómicas resulta una premisa indispensable, superar definitivamente la trampa del estancamiento exigirá profundas reformas estructurales capaces de dinamizar los motores productivos y la inversión de largo plazo.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Oct 27, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
La producción de petróleo y gas roza niveles nunca antes vistos en el país gracias al despegue del no convencional. De la mano de la Cuenca Neuquina, la Argentina se acerca a la meta histórica del millón de barriles diarios y consolida su liderazgo energético.
Por Franco Pennino – Bruno Ferrari – Emilce Terré
Rosario, martes 27 octubre (PR/26)– El sector energético argentino atraviesa una transformación vertiginosa que se refleja con total claridad en el imparable ritmo de producción de sus yacimientos de hidrocarburos.
En el ámbito del crudo, el país se arrima cada vez más al tan anhelado umbral del millón de barriles diarios. Sin ir más lejos, en septiembre de 2026 la extracción tocó la marca de 973.700 barriles al día, anotando un salto interanual del 15,5% según las cifras oficiales de la Secretaría de Energía.
Si se repasa el trayecto acumulado entre enero y septiembre, la extracción promedió alrededor de 906.000 barriles por día, lo que implica un incremento del 16,3% en comparación con el mismo período del año 2025.
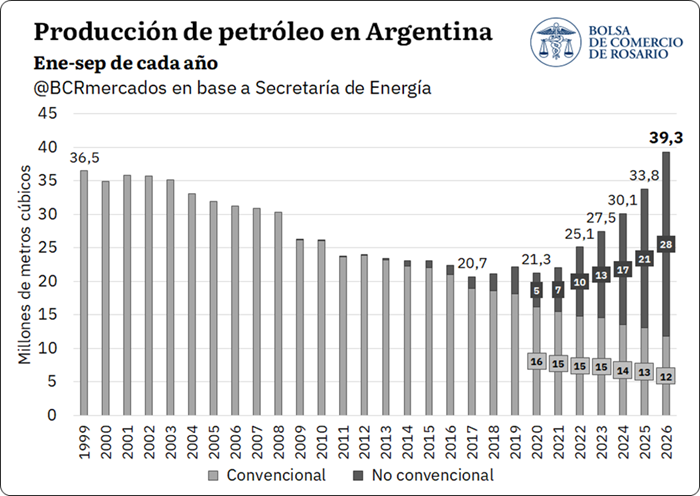
Al traducir estos valores a volúmenes totales, en los primeros nueve meses de 2026 se alcanzaron los 39,3 millones de metros cúbicos (Mm³), un registro sin precedentes en la actividad desde al menos el año 1999.
A la par de estos números, la previsión para el año completo se sostiene sólida en los 54,5 Mm³, en perfecta coincidencia con lo expuesto en el último reporte técnico de proyecciones para el rubro.
De confirmarse esta cifra hacia fines de año, la Argentina superaría en cerca de un 12% su máximo histórico de 1998, una cifra emblemática que el sistema nacional no conseguía superar desde hace casi tres décadas.
Conviene recordar que aquel hito de fines de los noventa se logró en su totalidad mediante yacimientos de tipo convencional, los cuales ingresaron luego en una fase de declive paulatino que continúa hasta nuestros días.
Esta merma gradual se explica en buena medida por el agotamiento natural de los pozos tradicionales y por la necesidad de destinar aportes financieros cada vez más elevados para extraer cada metro cúbico.
Frente a ese panorama, la verdadera palanca del cambio radicó en el boom de inversiones orientadas al petróleo no convencional, decisivo para revertir la tendencia negativa y marcar récords en tiempo récord.
Al observar con lupa el desempeño de 2026, entre enero y septiembre el 79% del crudo extraído provino del origen no convencional, una participación contundente si se la compara con el humilde 21% que representaba apenas cinco años atrás.
El rol de la Cuenca Neuquina y las reservas futuras
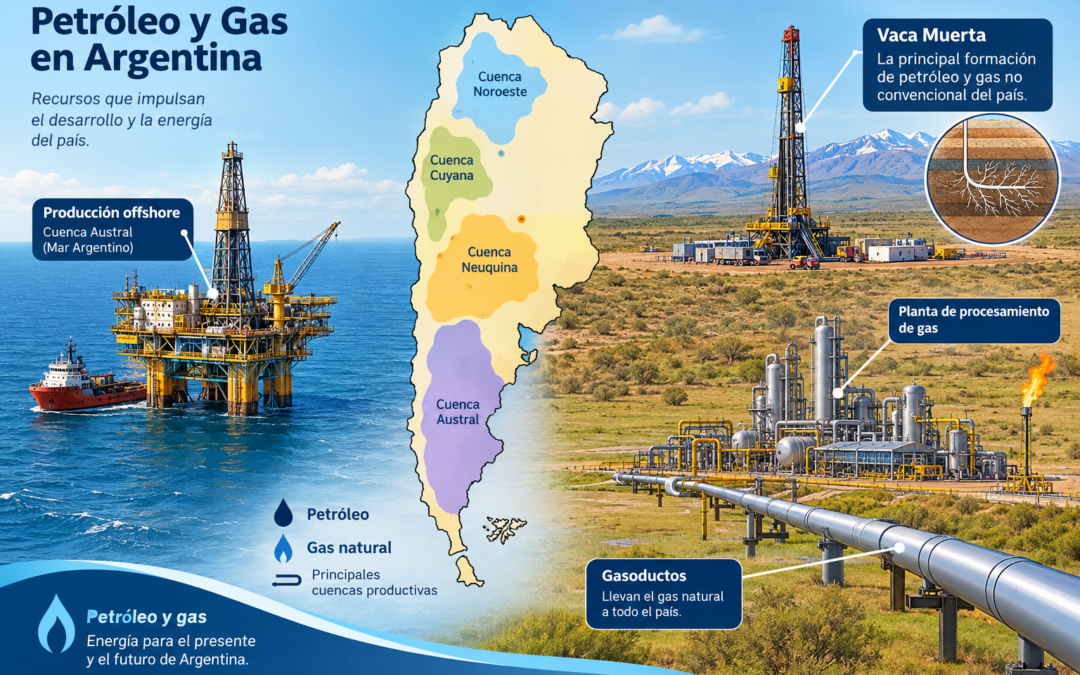
Al analizar el mapa productivo por cuencas, el vertiginoso salto reciente responde casi de forma exclusiva a las áreas de Vaca Muerta en la Cuenca Neuquina, beneficiada por un flujo continuo de capitales.
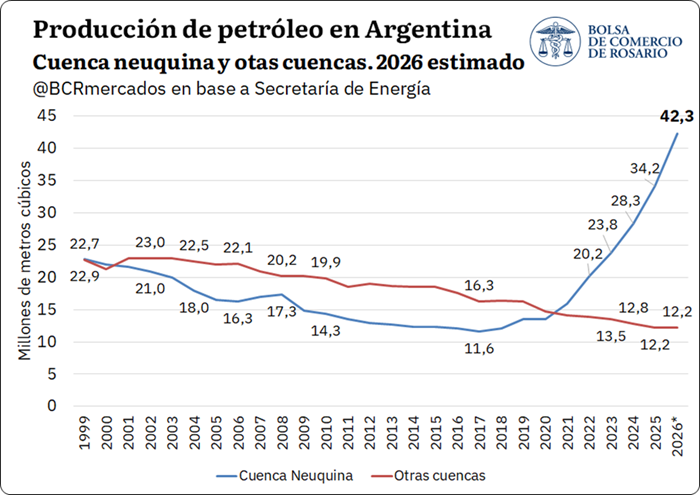
Durante los primeros nueve meses de 2026, esta región aportó nada menos que el 78,3% del crudo nacional, promediando unos 710.000 barriles por día, lo que representa cerca de 30,8 Mm³.
En el resto del mapa, la cuenca del Golfo San Jorge mantiene el segundo lugar en relevancia, al aportar un 18,8% del volumen total durante el mismo lapso del año.
A su vez, los polos productivos de las cuencas Cuyana y Austral sumaron de manera conjunta un 2,6% adicional de la extracción de crudo entre enero y septiembre.
De cara al cierre del año, calculamos que la Cuenca Neuquina continuará ganando terreno hasta alcanzar unos 42,3 Mm³, un volumen casi cuatro veces mayor al registrado hace una década.
En contraste, el resto de las zonas extractivas mantendrá en su conjunto un sendero de estancamiento, finalizando la temporada con una marca estimada de 12,2 Mm³.
Mirando hacia adelante, el porvenir del no convencional se muestra sumamente auspicioso. En agosto de 2026, un estudio del IAPG calculó en 30.170 millones de barriles los recursos remanentes técnicamente recuperables.
Esta nueva estimación casi duplica las proyecciones realizadas por la agencia energética de Estados Unidos (EIA) en 2013, que en su momento había calculado unos 16.220 millones de barriles.
Semejante salto responde a la expansión de la superficie prospectiva útil, a un mayor espesor de la formación y al incremento sustancial en el factor de recuperación alcanzado por la industria.
Estas variables apuntalan un panorama sumamente optimista para la actividad petrolera, garantizando holgadamente el abastecimiento interno y posicionando a la Argentina como un actor clave en la exportación de energía.
El gas natural consolida su techo histórico
Por el lado del gas natural, la trayectoria de crecimiento sigue una tónica similar durante 2026. Entre enero y septiembre, la extracción diaria promedió 147,7 Mm³, registrando una suba del 0,7% interanual.
En términos de volumen acumulado, los primeros nueve meses del año alcanzaron los 40.300 Mm³, posicionándose ligeramente por encima del año anterior y marcando un hito sin precedentes.
En este escenario resalta con fuerza el auge del gas no convencional, cuya producción compensa parcialmente el declive de los yacimientos tradicionales que continúan en retirada.
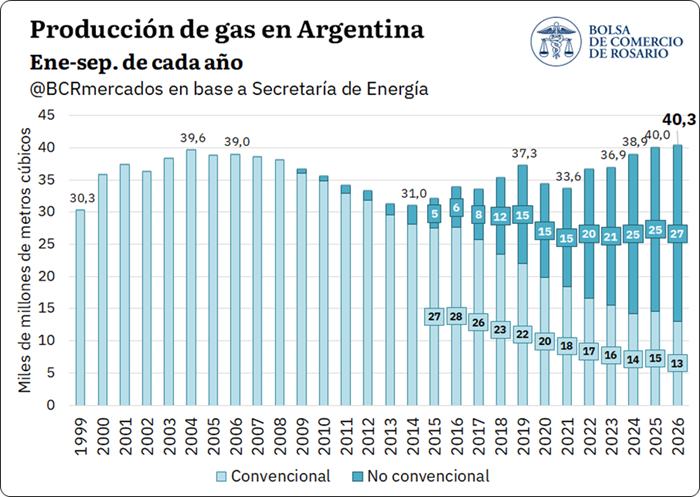
En el acumulado hasta septiembre, la modalidad no convencional explicó el 67% del total producido en la Argentina, marcando un avance de enorme magnitud frente al 44% que ostentaba hace cinco años.
Pensando en el cierre de 2026, las estimaciones preliminares proyectan un promedio de 143,3 Mm³ diarios, equivalentes a un total anual de 52.300 Mm³.
De concretarse este escenario, el volumen final superaría en un 1,25% las cifras de 2025, quedando por encima de las previsiones contempladas en nuestro informe anterior.
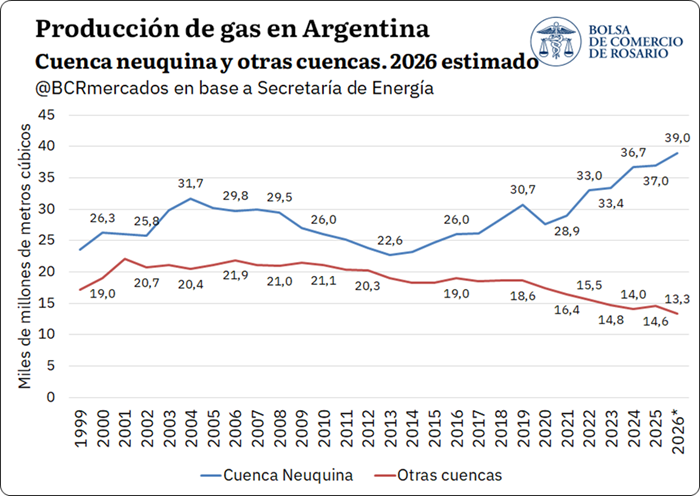
Nuevamente, la Cuenca Neuquina ratifica su supremacía absoluta al aportar el 75,3% del gas producido a nivel nacional entre enero y septiembre de 2026.
Dentro de esta misma cuenca, el protagonismo del gas no convencional resulta abrumador, alcanzando una participación del 88,5% sobre el total de su extracción.
Para el cierre de año, se prevé allí un promedio de 106,8 Mm³ diarios (39.000 millones de m³ anuales), consagrando un nuevo pico histórico y reteniendo tres cuartas partes de la oferta nacional.
Respecto a las demás regiones gasíferas, la cuenca Austral aportó el 17,3% de la producción del país en los primeros nueve meses, seguida por la del Golfo San Jorge con un 5,6%.
En conjunto, la actividad de las cuencas ubicadas fuera de la Neuquina caerá en 2026 a un promedio de 36,4 millones de m³ diarios (13.300 millones en el año), frente a los 39,9 millones de m³ diarios de 2025.
De este modo, el tremendo empuje adicional de la Cuenca Neuquina logra compensar con sobra la retracción del resto de las regiones extractivas del país.
En conclusión, con ritmos de expansión propios, el petróleo y el gas reafirman un rumbo común: la Cuenca Neuquina concentra un peso determinante para fijar niveles récord en este 2026.
Primicias Rurales
Fuente: BCR
Oct 26, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos, Sin categoría
Los principales sectores que conforman el EMAE que registraron subas en agosto fueron la minería con un 11,1% interanual y los servicios públicos (electricidad, gas y agua) con un 4,3%.
Uno de los principales motores del crecimiento de la actividad en el actual esquema macroeconómico, el sector financiero, experimentó una retracción interanual del 3,8% en agosto pasado, lo que se explica por las limitaciones para expandir el crédito ante un consumo interno deprimido y exportaciones restringidas por un diseño impositivo y cambiario no favorable para los rubros orientados a mercados externos.
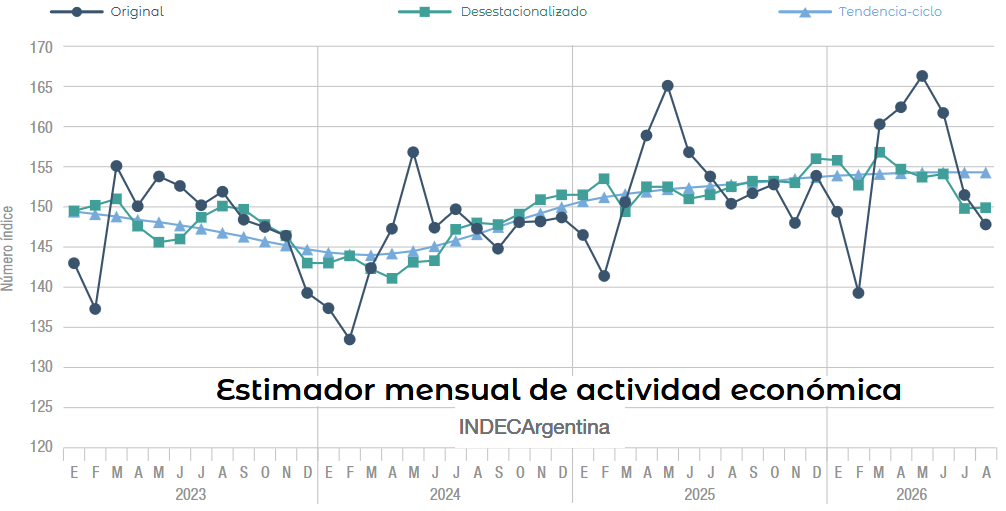
El sector agropecuario, que fue uno de los mayores impulsores de la economía argentina en el primer semestre de 2026, ya no cuenta con posibilidades de hacer nuevos aportes hasta el inicio de la cosecha de granos finos en diciembre próximo.
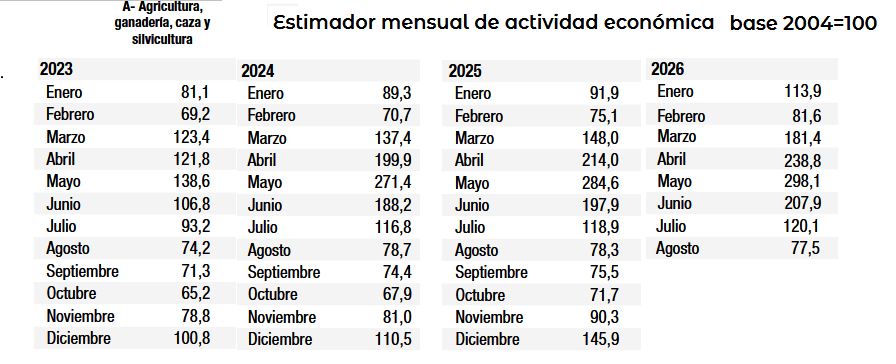
La cuestión es que el agregado de valor generado por las abultadas cosechas del ciclo 2025/26 no puede verse reflejado en el sector manufacturero debido a la baja participación relativa de la producción agrícola en el sector transformador.
A diferencia de Brasil, donde no existen derechos de exportación ni intervenciones cambiarias, la economía argentina no logró aún generar un componente sustancial de valor agregado en su producción agrícola que permita sostener el nivel de actividad económica durante todo el transcurso del año.
Un ejemplo es lo que sucede en el caso del maíz: mientras que en la Argentina el uso industrial del cereal es estimado en el 6,6% de la cosecha en el ciclo 2025/26, en Brasil es del orden del 25% con tendencia creciente.
El EMAE es un indicador provisorio de la evolución del Producto Interno Bruto (PIB) del país a precios constantes de 2004 que se calcula con base en la agregación del valor agregado a precios básicos de cada una de las actividades económicas.
Primicias Rurales
Fuente: VALOR SOJA
Oct 25, 2026 | Actualidad, Agricultura, Informes Técnicos
El maíz argentino gana espacio ante las trabas en el Mar Negro y una menor oferta de Brasil y EE. UU. En trigo repunta la comercialización nueva, mientras la soja cae presionada por la gran cosecha de EE. UU. y la cautela china.
Por A. Rubicondi, F. Pennino, M. Contardi, B. Ferrari y E. Terré
Rosario, domingo 25 octubre (PR/26)–La exportación de maíz 2025/26 avanza hoy a un ritmo completamente récord en el mercado. Esta dinámica responde de manera directa a una cosecha histórica y a una agilidad comercial sin precedentes.Entre los meses de marzo y octubre, los despachos proyectados alcanzan las 34,2 millones de toneladas. Esta cifra supera con holgura la marca previa de 32,5 Mt registrada en la campaña 2020/21.
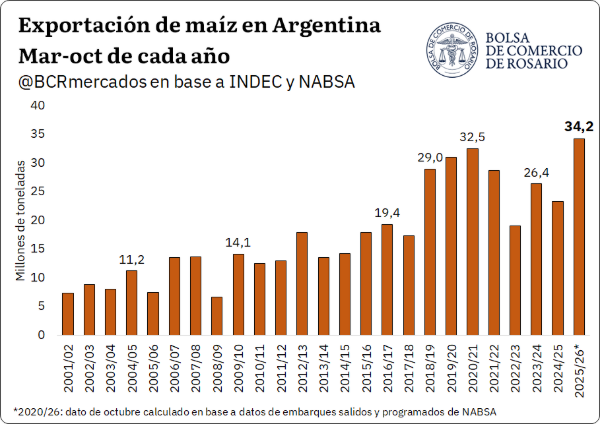
En lo que corresponde de manera puntual al mes de octubre, entre los embarques ya realizados y la programación operativa en puerto, los envíos rozan las 3,9 millones de toneladas. Este volumen representa un impactante salto del 67% frente al promedio del período.
Aun con la irrupción de la oferta brasileña de la cosecha safriña, la fortaleza del cereal local no se detiene. El acumulado de julio a octubre se posiciona en 17,1 Mt, consolidándose como el segundo registro histórico más alto.
Con este ritmo, las operaciones superan por más de 7 Mt a la temporada anterior y rebasan en un 30% la media de los últimos cinco años. El sector prevé cerrar el ciclo con ventas externas globales de 45 Mt.
Este formidable desempeño argentino coincide con un escenario internacional severamente trabado para sus competidores. En el Mar Negro, el conflicto Bélico paraliza y obstaculiza los despachos de Ucrania en su ventana más alta.
La clausura de vías navegables y los reiterados ataques sobre infraestructura portuaria provocan cuellos de botella terminales. En octubre apenas lograron colocarse 138.000 toneladas, frente a un promedio habitual superior a 1,5 Mt.
Por su parte, Brasil registra una reducción sustancial en sus colocaciones externas. En el período de marzo a septiembre exportó 13,9 Mt, una caída de 32% frente a la media reciente.
Esta merma se explica en gran medida por la voluminosa absorción de la industria de biocombustibles. Solo en septiembre, las plantas procesadoras de etanol demandaron 2,23 Mt de grano, duplicando la cifra de tres años atrás.
En el mercado de Estados Unidos convive una firmeza exportadora inicial con señales claras de desaceleración. Las proyecciones oficiales ubican el uso interno industrial en un pico de 177,9 Mt destinadas principalmente a la producción de etanol.
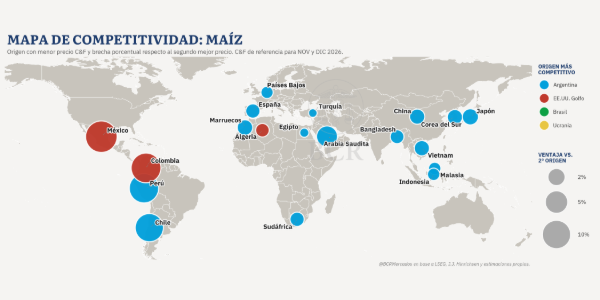
Ante las restricciones logísticas externas y el consumo interno de sus rivales, el origen argentino toma el liderazgo en precios. Las cotizaciones C&F en destino muestran ventajas económicas locales que superan el 5% en Europa y Asia.
El trigo fortalece su comercialización frente a la escasez global
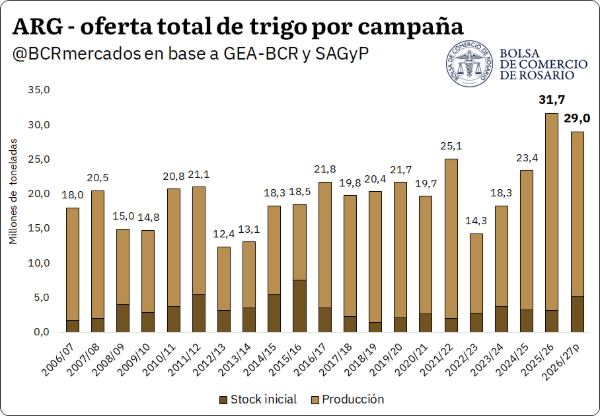
En el ámbito del trigo, la campaña nacional ingresa en su fase agronómica final con estimaciones de producción en torno a las 23,8 millones de toneladas. Si bien supone una baja del 16,5% anual, el abundante stock inicial eleva la oferta global a 29 Mt.
El balance del cereal proyecta un carryover de 5,2 Mt, garantizando el abastecimiento para un programa de exportación de 18,5 Mt y dando cobertura completa al consumo industrial interno, estimado en 7,9 Mt.
Las cifras de despacho externo resultan excepcionales para la época del año. Con el consolidado de septiembre y las previsiones de octubre, Argentina habrá enviado al exterior más de 2 millones de toneladas de trigo en solo dos meses.
Este volumen histórico supera en más de un 30% el desempeño del año previo y casi triplica la media reciente. La colocación ha encontrado un canal receptivo sobresaliente en los países del Sudeste Asiático.
A nivel internacional, la oferta global del cereal sufre severos ajustes de producción. El departamento de agricultura norteamericano proyecta exportaciones mundiales por 208,97 Mt, evidenciando un recorte del 8% frente a la campaña previa.
La persistencia del conflicto armado en el Mar Negro traba la logística de Rusia y Ucrania. El desvío ruso vía puertos del Báltico choca con un saturado red ferroviaria, mientras Ucrania padece la histórica bajante del río Danubio.
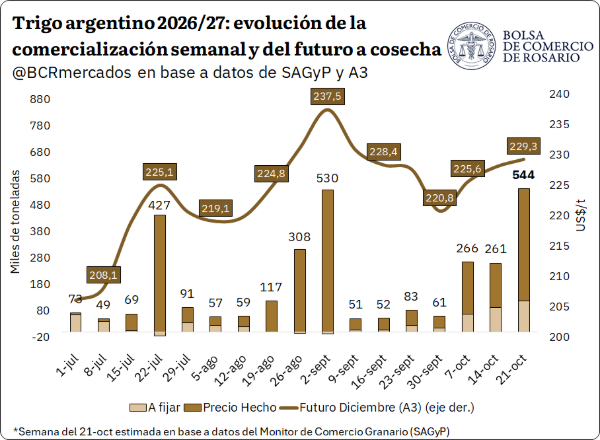
Esta coyuntura de oferta ajustada y demanda ávida disparó valores locales, posicionando la pizarra de trigo hacia los US$ 233,9/t. Paralelamente, los contratos diferidos a diciembre marcaron un repunte del 5,3% alcanzando los US$ 230/t.
La comercialización nueva reaccionó con fuerza durante octubre, sumando más de 1,07 Mt en compromisos pactados. La semana previa cerró con un pico de 544.000 toneladas registradas, la cifra semanal más alta de la temporada.
Sin embargo, el escenario financiero sufrió un vuelco repentino sobre el cierre de semana. Discursos sobre un posible congelamiento del frente bélico desplomaron la plaza de Chicago, arrastrando al trigo diciembre local hasta los US$ 217/t.
La soja sucumbe ante la cosecha de EE. UU. y la cautela de China
En marcado contraste con los cereales, la comercialización de la soja en el mercado local atraviesa un período de clara desaceleración. Las posiciones futuras a cosecha sufrieron caídas superiores a los US$ 14,5/t, cotizando sobre los US$ 351/t.
El freno comercial se refleja con nitidez en el volumen semanal negociado. Las contrataciones recientes cayeron a un rango de apenas 50.000 toneladas, alejándose abruptamente del promedio previo de 170.000 t semanales.
El factor determinante de este retroceso descansa en la gigantesca oferta de Estados Unidos. La recolección norteamericana presenta un avance del 64% y apunta a consolidar una cosecha récord de 124,15 Mt.
A la abrumadora producción física se sumó la sorpresiva actualización de existencias del reporte WASDE. En lugar del recorte esperado por los analistas, los stocks finales norteamericanos se elevaron a 8,57 millones de toneladas.
El segundo vector de presión proviene del comportamiento comprador de China. Pese a mantener compromisos por 11,27 Mt, el arancel del 13% sobre el poroto estadounidense paraliza las compras del sector procesador privado.
Ante este esquema arancelario, las compras chinas recaen en organismos estatales con inventarios colmados. Esta situación beneficia directamente a Brasil, que registró envíos récords de 7,36 Mt en septiembre y prepara 6,4 Mt en octubre.
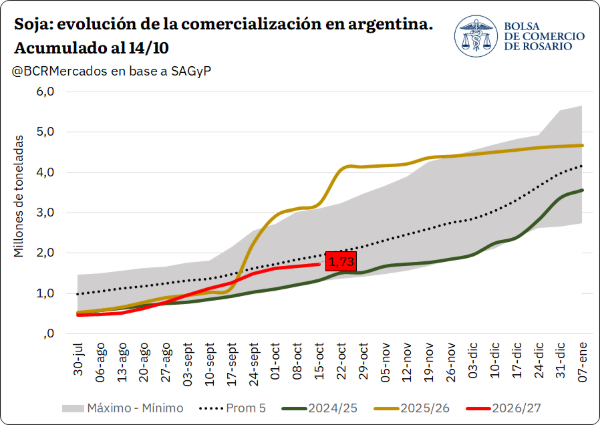
En este escenario signado por techos de producción en el norte y cautela en el destino asiático, las cotizaciones internacionales mantendrán su tónica bajista. Este factor continuará condicionando la liquidez y el dinamismo del mercado sojero local.
Primicias Rurales
Fuente: BCR
Oct 25, 2026 | Actualidad, Ganadería, Informes Técnicos
El SENASA refuerza el control en el transporte de hacienda e impulsa el bioensayo clave para frenar la resistencia a los garrapaticidas en todo el país.
Buenos Aires, domingo 25 octubre (PR/26)– En el marco de la Resolución 655/2026, el Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) puso en marcha un refuerzo estratégico de sus medidas sanitarias para proteger el rodeo nacional.
La iniciativa se despliega dentro del Plan Nacional de Control Integrado y Erradicación de la Garrapata del Bovino, poniendo el foco en defender con firmeza las zonas libres y detener la propagación de parásitos resistentes.
Controles rigurosos antes del traslado de la tropa
La normativa actualizada determina que, antes de mover bovinos, bubalinos o equinos, los productores deben revisar detalladamente las exigencias sanitarias vigentes de manera obligatoria.
En caso de que corresponda, se debe solicitar la inspección pre-despacho en el propio establecimiento, un trabajo minucioso a cargo de veterinarios y técnicos acreditados oficialmente.
Todo este proceso queda respaldado en el Formulario de Inspección y Despacho de Hacienda (FIDHA), un documento fundamental que autoriza o frena el tránsito del ganado.
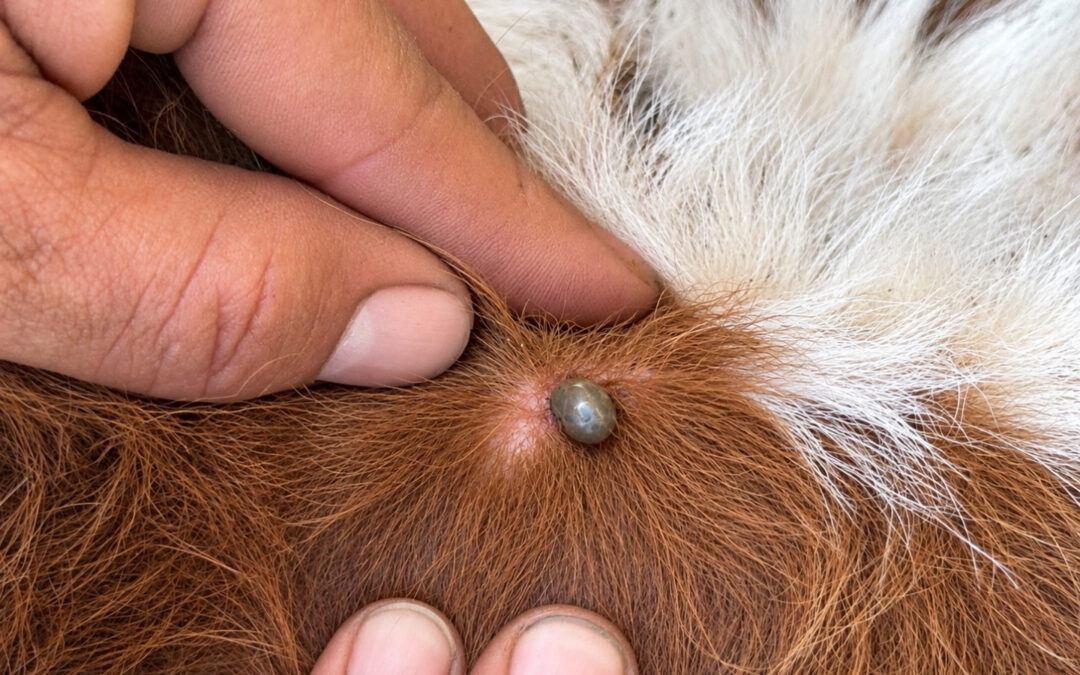
Si en el examen no se detectan parásitos vivos, el formulario se declara aceptado, lo que habilita la emisión del Documento de Tránsito electrónico (DT-e) dentro de las 48 horas siguientes.
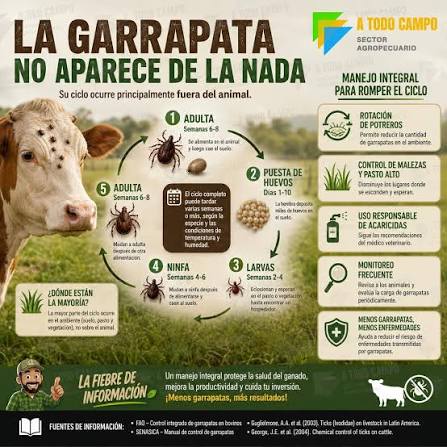
Por el contrario, si se observan ectoparásitos, la tropa resulta rechazada y queda totalmente prohibido su movimiento hasta regularizar su situación sanitaria.
Proteger el estatus sanitario en origen y destino
Efectuar esta revisión de manera correcta en el campo de origen es vital para evitar que el parásito viaje hacia zonas de menor riesgo o territorios saneados.
El resguardo aplica tanto para la zona de Erradicación (E), donde coexisten niveles variables de infestación, como para la zona de Resguardo Sanitario (RS), naturalmente limpia.
En la zona RS, el esquema preventivo exige la notificación inmediata —en menos de 48 horas— ante cualquier sospecha, permitiendo inspecciones oficiales al ingreso de hacienda.
En tanto, los predios ubicados en la zona de Erradicación mantienen una vigilancia epidemiológica activa sobre cada tropa que ingresa a sus campos.
El bioensayo: diagnóstico rápido frente a tropas positivas
Cuando se detecta una tropa positiva durante el tránsito o en el predio de destino, los animales deben retornar al establecimiento de origen en un plazo máximo de 48 horas.
A partir de esa detección, el productor está obligado a realizar un bioensayo, un estudio específico para medir la sensibilidad del parásito ante los fármacos.

Este test diagnostica la resistencia de la garrapata a los distintos productos veterinarios garrapaticidas (PVG), permitiendo clasificar con precisión cada establecimiento.
Con los resultados en mano, se redirecciona la estrategia hacia principios activos con mayor eficacia, evitando aplicaciones erróneas que multipliquen cepas resistentes.
Compromiso conjunto por la sanidad ganadera
A través de estas normativas, el SENASA y el sector productivo consolidan los cuatro pilares esenciales de la sanidad ganadera en el país.
El plan busca prevenir el ingreso de garrapatas a zonas limpias, frenar la resistencia a los productos químicos, salvaguardar la inocuidad alimentaria y promover un control integrado sostenible.
Primicias Rurales
Fuente: www.argentina.gob.ar