Sep 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Las exportaciones de aceite de soja marcan un hito sin precedentes, mientras las tensiones globales aceleran la demanda de trigo y maíz argentino.
Buenos Aires domingo 20 septiembre(PR/26)– Las exportaciones de aceite de soja alcanzaron un récord histórico en Argentina al superar por primera vez las 3 millones de toneladas embarcadas durante los primeros cinco meses de la campaña 2025/26.
Este fenómeno se debe a la extraordinaria demanda de la India, el mayor comprador mundial, sumada a la menor oferta de competidores que destinan más volumen a biocombustibles, logrando embarques por 3,03 Mt según datos de INDEC y NABSA.
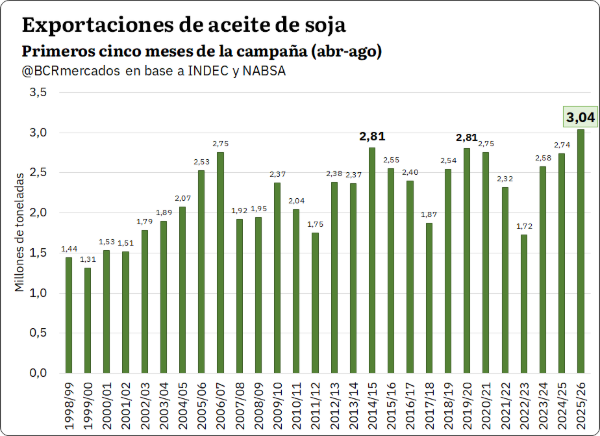
El impulso de los volúmenes coincide con valores elevados impulsados por el conflicto en Estrecho de Ormuz, sosteniendo el precio spot por encima de los US$ 1.100/t e incluso con picos superiores a los US$ 1.200/t en los mercados internacionales.
En tanto, la harina de soja también registra un excelente desempeño al acumular 13,41 Mt enviadas al exterior, destacándose un mes de agosto sobresaliente con 2,91 Mt, la cifra mensual más alta del último año.
Este liderazgo nacional contrasta fuertemente con la caída de envíos en Brasil, cuyos embarques de harina retrocedieron en agosto a 2,02 Mt, marcando su nivel más bajo desde febrero y desacelerando su promedio mensual.
Precios locales y pizarras internacionales cerca de sus máximos
En la plaza local, los valores de la soja en pizarra se mantuvieron firmes tocando techos de $558.000/t o US$ 372,6, acompañando de cerca las subas internacionales y sosteniéndose en la zona más alta del mes.
Paralelamente, las cotizaciones en el mercado de Chicago cerraron con el contrato de noviembre en US$ 485/t, sostenidas por expectativas de mayor demanda de China y rumores de reducciones arancelarias.
A su vez, la tensión geopolítica en Medio Oriente mantiene al petróleo por sobre los US$ 100 por barril, lo que impulsa al grano de soja por ser insumo clave para la elaboración de biodiésel.
Pese a esta firmeza de cotizaciones, la comercialización interna se entibió en los últimos días, registrándose negocios por 650.000 toneladas, la cifra semanal más moderada del último mes según datos oficiales de SAGyP.
Maíz 2026/27: Sólido arranque y oportunidades desde el Mar Negro
Respecto a la campaña de maíz 2026/27, la siembra muestra un avance del 7%, pero las ventas anticipadas ya alcanzan un máximo récord de 6,48 Mt, reflejando una agresiva comercialización inicial.
Un dato destacado es que el 53,5% del maíz vendido ya cuenta con precio fijado, marcando el nivel de certidumbre comercial más elevado de los últimos cuatro años para estas fechas de campaña.
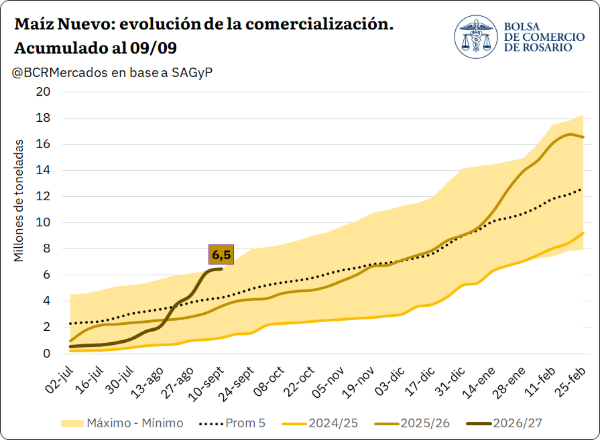
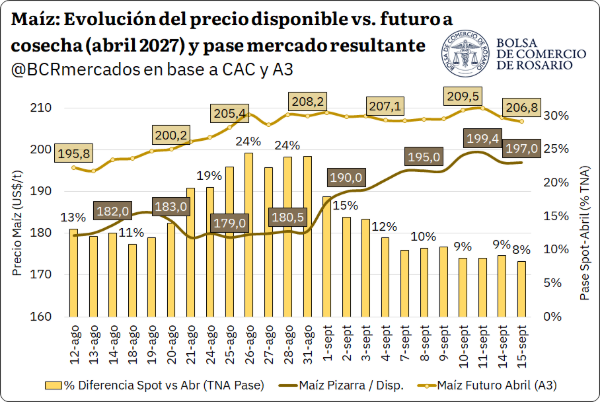
Esta aceleración comercial cobró fuerza desde mediados de agosto, sumando más de 4 Mt vendidas en pocas semanas, aunque el ritmo luego se moderó debido a ajustes en el pase de cotizaciones spot y futuras.
Actualmente, la pizarra de maíz cotiza en torno a los US$ 196,8/t, experimentando una suba del 11% durante septiembre y estrechando las brechas con los valores a cosecha que rondan los US$ 208/t.
En el plano internacional, la Argentina destaca como el origen de maíz más competitivo del mundo, aprovechando las dificultades logísticas y bélicas que padecen las exportaciones en la región del Mar Negro.
A pesar de acuerdos puntuales sobre infraestructura, los continuos conflictos con drones y misiles entre Rusia y Ucrania preocupan a los compradores globales de granos, restando dinamismo a un bloque que concentra el 12,2% de la oferta global.
Adicionalmente, el fenómeno climático de El Niño amenaza la producción en Sudáfrica y Asia, mientras que una severa sequía redujo la cosecha en la Unión Europea, afectando drásticamente a países como Francia.
En el mercado norteamericano, el USDA proyecta un recorte de producción de casi 30 Mt para EE.UU. por menor área y olas de calor en el cinturón maicero, achicando el saldo exportable global.
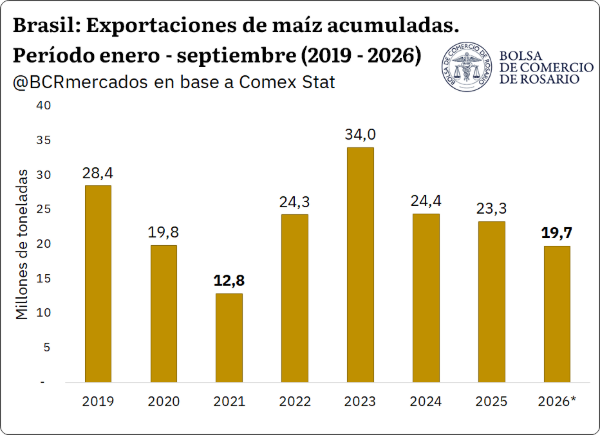
Por su parte, Brasil reduce su presencia exportadora por un fuerte consumo interno para biocombustibles, proyectando para septiembre envíos por solo 5,2 Mt, uno de los volúmenes más bajos en cuatro años.
Trigo: Septiembre se encamina a un récord de exportaciones
Las terminales portuarias argentinas viven su nivel más alto de embarque de trigo desde abril, impulsadas por importadores urgidos de abastecimiento ante los cuellos de botella en el Mar Negro.
Según previsiones del sector, la región del Mar Negro atraviesa su peor desempeño exportador en años, convirtiendo al cereal argentino en la mejor opción o second best para el mercado comprador internacional.
La nómina de buques programados se dinamizó fuertemente, estimándose ventas externas récord de 916.000 toneladas de trigo para completar este mes de septiembre con máximos históricos. De cara a la nueva cosecha 2026/27, permanecen disponibles 5,4 Mt sin vender, dejando abierta la incógnita sobre el volumen final de los stocks de remanente que atravesarán el empalme de campañas.
Finalmente, en el mercado local el trigo disponible mostró retrocesos hacia los $335.000/t o US$ 224, registrando una moderación en el volumen semanal de negocios con 245.000 toneladas pactadas.
Primicias Rurales
Fuente: www.bcr.com.ar
Sep 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El crédito bancario se consolida como una palanca decisiva para transformar oportunidades productivas en inversión, capital de trabajo y expansión de la capacidad de las empresas en todo el país.
Buenos Aires domingo 20 septiembre(PR/26)– El crédito bancario es una de las condiciones clave para transformar oportunidades productivas en inversión, capital de trabajo y expansión de capacidad.
Si bien no mide por sí solo la inversión ejecutada (las empresas se financian también con recursos propios, proveedores o el mercado de capitales), la evolución del stock de créditos da una señal valiosa sobre dónde crece la capacidad productiva.
La región Pampeana concentra la mayor parte del stock a junio de 2026, alcanzando los $84,2 billones, un equivalente al 86,4% del total nacional.
Cabe destacar que la Ciudad de Buenos Aires explica el 45,8% del total, debido a que muchas empresas tienen allí su sede central, aunque sus establecimientos productivos operen en otras provincias.
Distribución regional y las zonas con mayor dinamismo
Detrás de la región Pampeana se ubica el NOA, representando el 4,4% del total ($4,3 billones), seguido por la Patagonia con el 3,6% ($3,5 billones).
Por su parte, la región de Cuyo explica el 3% del total ($2,9 billones), mientras que el NEA representa el 2,7% ($2,7 billones). En los últimos tres años, el crédito productivo se expandió un 91% en términos reales a nivel nacional, marcando una recuperación histórica.
En este marco, la Patagonia (+112%) y el NOA (+107%) lideraron el crecimiento, mientras que la menor dinámica ocurrió en el NEA (+66%) y Cuyo (+69%).
Las provincias que lideraron la expansión crediticia
A nivel provincial, el mayor crecimiento en el stock de préstamos productivos lo registraron Jujuy (+284%), Neuquén (+206%) y Santiago del Estero (+178%).
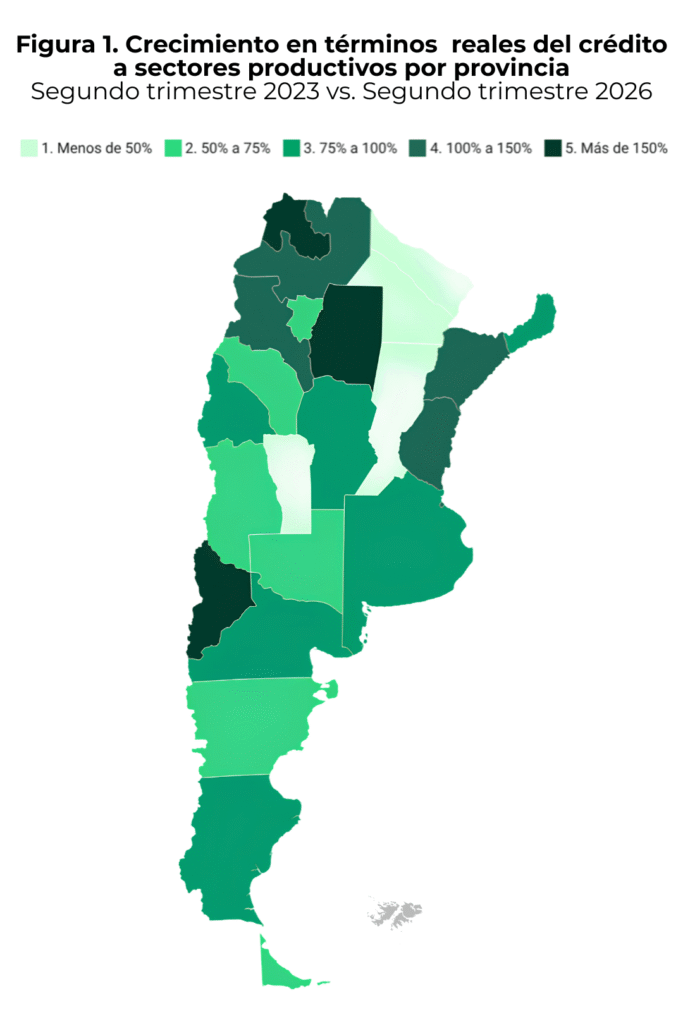
Completan el grupo de mayor avance las provincias de Catamarca (+125%) y Salta (+111%), mostrando el impulso federal.
En contraste, las menores tasas de crecimiento real se dieron en Formosa (+17%), San Luis (+42%), Chaco (+43%), Santa Fe (+43%) y La Rioja (+52%).
Radiografía del crédito en la región Pampeana
La región Pampeana presenta una expansión diversa entre industria, energía, servicios financieros y actividades agropecuarias.
En CABA, la Intermediación financiera creció más de un 280%, mientras que el crédito a la Explotación de Minas y Canteras subió más del 900%. Esto último responde a que grandes empresas mineras poseen sede en la capital, registrando allí las transacciones aunque exploten en provincias mineras.
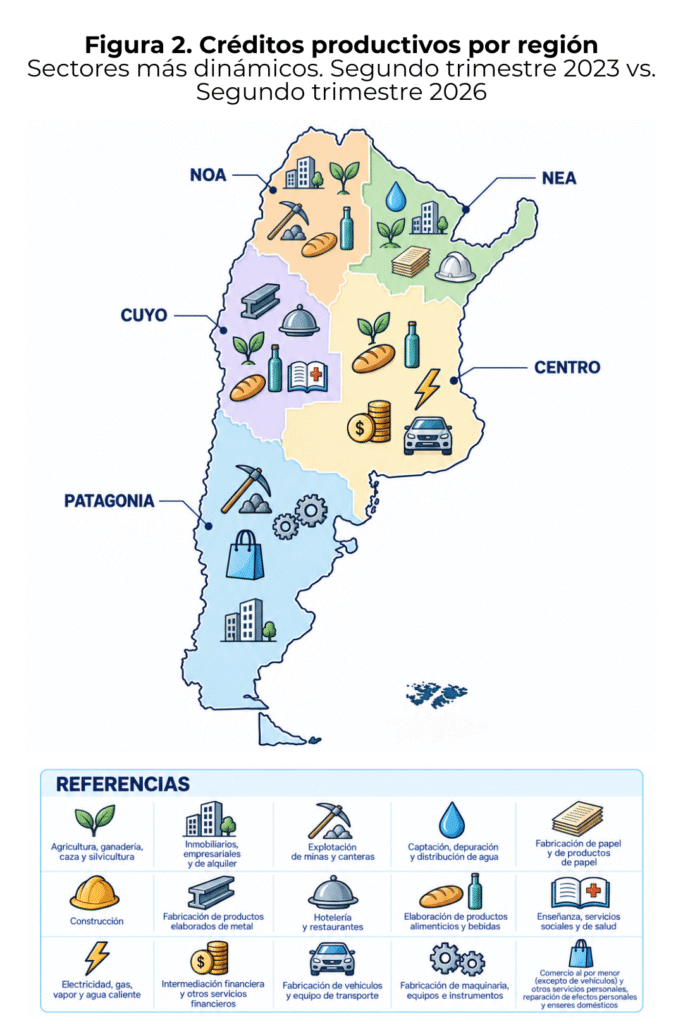
Por su parte, Córdoba mostró fuertes incrementos en el sector agropecuario, destacándose frutas y nueces (+3.000%), además de maquinaria y equipos.
Santa Fe sobresalió por la expansión de cultivos y servicios agrícolas (+200%), junto con subas de peso en la Intermediación Financiera.
Entre Ríos combinó avances en venta de combustibles (350%), productos textiles (341%) y elaboración de bebidas (700%).
Minería e hidrocarburos impulsan a la Patagonia y el NOA
En la Patagonia, el patrón de crecimiento está asociado a minería, hidrocarburos, industria y servicios vinculados. Neuquén sobresale en explotación de minas y canteras (450%) y extracción de petróleo y gas (impulsada por Vaca Muerta).
Tierra del Fuego registró expansiones en maquinaria y equipos y pesca, mientras Santa Cruz creció en servicios culturales y deportivos.
En el NOA, Jujuy se destacó con un salto del crédito a la explotación minera y minerales metalíferos superior al 100.000%.
Santiago del Estero creció en el sector agrícola e intermediación financiera, mientras Salta avanzó en cría de animales (+276%).
En Tucumán, los mayores aumentos se dieron en productos de molinería y alimentos para animales (+900%).
Las agroindustrias de Cuyo y el NEA
En Cuyo, San Juan concentró subas en la elaboración de bebidas (600%) y procesamiento de carnes y verduras (408%). En Mendoza, creció el crédito a hortalizas y flores (+270%) y productos elaborados de metal (340%), con auge en hotelería y restaurantes.
En el NEA, el sector agropecuario fue el motor: Chaco destacó en frutas (+1.200%) y cría de animales (+600%).
En Corrientes avanzaron los servicios agrícolas (580%) y la construcción (+200%), siendo caso único en la región. Misiones tuvo fuertes subas en fabricación de papel (700%), créditos inmobiliarios (+200%) y hotelería y restaurantes (+2000%).
Finalmente, en Formosa se destacó el financiamiento a la producción y procesamiento de carne, vegetales y aceites.
Perspectivas, desafíos y la necesidad de previsibilidad
El salto del crédito productivo entre 2023 y 2026 es una señal favorable de recomposición financiera por encima de la inflación.
El dinamismo del NOA y la Patagonia refleja cómo la minería y los hidrocarburos están rediseñando la geografía económica nacional.
Sin embargo, para lograr un crecimiento homogéneo, el desafío radicará en gestionar la política monetaria a través de la tasa de interés.
Asimismo, será crucial reducir los encajes bancarios y bajar la carga impositiva sobre el crédito para profundizar la intermediación financiera.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Sep 19, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
Proyecciones preliminares 2026/27: el agro argentino sostiene muy buenas expectativas
El campo argentino proyecta una producción de 155,8 millones de toneladas y apunta a un récord histórico de exportaciones por 42.200 millones de dólares para la campaña 2026/27, consolidándose como un proveedor global clave.
Por Matías Contardi – Tomás Rodriguez Zurro – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 19 septiembre (PR/26) — Si las lluvias acompañan y revierten el déficit actual, la producción del agro podría alcanzar 155,8 Mt. El sostén de los precios internacionales deja una proyección de exportaciones por US$ 42.200 MM, la más alta de la historia.
1- Producción: la proyección preliminar alcanza 155,8 Mt, si el clima acompaña.
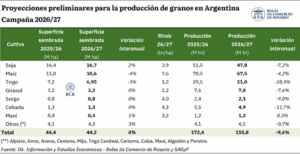
La campaña 2025/26 dejó la vara muy alta, pero aun así las proyecciones preliminares para el nuevo ciclo 2026/27 están lejos de decepcionar, siempre y cuando acompañe el clima. Teniendo en cuenta el relevamiento de intenciones de siembra, rindes proyectados para la fina y rindes tendenciales en el caso de maíz, girasol y sorgo, la producción total de granos para la próxima campaña se estima inicialmente en 155,8 Mt, 10% menos que en el actual ciclo.
Vale aclarar que, ante los excepcionales rindes observados del ciclo corriente, que se ubicaron muy por encima de su valor tendencial, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento, al considerar que éstos volverían a su nivel de largo plazo.
En efecto, si bien los cultivos invernales ya están en pleno desarrollo y acercándose a su fase crítica de definición de rindes con necesidad de una recarga de lluvias para sostener su potencial productivo (ver informe semanal de GEA-BCR), para los cultivos de verano que recién se están comenzando a sembrar las estimaciones preliminares asumen rindes tendenciales.
Mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero, de todos modos, el enfoque más conservador es asumir, a priori, normalidad. Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto a la anterior campaña 2025/26.
1.1- La vara alta: repaso productivo de la campaña actual
La actual campaña 2025/26 se apoyó en un régimen de lluvias excepcional: los acumulados no escasearon en la región central y varios meses rompieron récords, registrando el invierno más lluvioso de los últimos 60 años. Ello no sólo potenció los rindes de los cultivos invernales, sino que también colaboró en reponer el agua en las napas.
Bajo este escenario, la producción total de granos 2025/26 alcanzó los 172,4 millones de toneladas (Mt), un récord histórico. En particular, la producción de trigo fue de 29,5 Mt sobre una superficie récord de 7,2 millones de hectáreas (Mha), en maíz se cosecharon 70,5 Mt, también un máximo, en tanto que la soja sumó otros 51,5 Mt.
Sin embargo, en la previa, ni la más optimista de las proyecciones esperaba un escenario productivo como el que tuvimos. Las expectativas iniciales para la 2025/26 a esta altura del año pasado vaticinaban una cosecha récord, pero de “sólo” de 146,4 Mt. El gran salto fue explicado por 1,3 Mha más que se sumaron en maíz, 300.000 hectáreas más en trigo y rindes nacionales que estuvieron 21% por encima de la media.
Mirando hacia delante, con auspiciosas condiciones agronómicas iniciales, casi idéntica superficie y abundantes lluvias esperadas, no es descabellado pensar que el número final de producción tenga potencial para ajustarse aún más al alza. Esperemos que el clima no juegue una mala pasada.
1.2- Proyecciones preliminares para la producción 2026/27: Con el foco puesto en lo que viene, se sembró más trigo de lo esperado y hay grandes expectativas para la gruesa
A diferencia de la implantación del año pasado, la siembra para la 2026/27 no encontró su principal condicionante en el agua, sino en los costos.
La implantación de trigo arrancó con las mejores reservas hídricas de la década: “analizando los perfiles en los dos metros de suelo, surge que las condiciones actuales para Argentina son mejores que en mayo del 2021”, publicaba GEA-BCR en su informe mensual de mayo.
Sin embargo, las buenas condiciones agronómicas se eclipsaban por el efecto del conflicto en Medio Oriente: el precio de los fertilizantes, principalmente la urea, escaló hasta los 1.000 US$/t, un valor similar al de mayo de 2022, cuando el trigo cotizaba cerca de 350 US$/t; contra los 230 US$/t a cosecha en ese momento.
Partiendo en orden cronológico, esa ecuación de costos llevó a GEA-BCR a proyectar en mayo una caída de 500.000 hectáreas en el área triguera, un 7% interanual, con un rinde nacional castigado por la menor fertilización y un horizonte productivo de entre 18 y 19 Mt. La posterior baja de la urea, que pasó de 1.000 a entre 800 y 850 US$/t en junio y a alrededor de 550 US$/t en julio, junto con lluvias muy oportunas durante el mes de junio, revirtió buena parte de ese recorte.
La superficie se recompuso mes a mes hasta los 6,95 Mha, apenas un 3% por debajo del récord de siembra del ciclo anterior, y quedó como la segunda mayor siembra nacional de los últimos diecisiete años. Con esa área y una recuperación de los niveles de fertilización, la producción proyectada asciende a 21 Mt.
El trigo, por su parte, comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Hoy, 160.000 hectáreas están en condiciones regulares (esto es, el 10% de lo sembrado en la zona), aumentando la necesidad de lluvias que permitan sostener el potencial productivo y evitar pérdidas.
Mientras tanto, el 67% se mantiene en condiciones buenas y excelentes mientras otro 23% se define como “buena”, según GEA-BCR. En cuanto a la cebada, se estima que la producción alcance 4,9 Mt, por debajo de los 5,5 Mt obtenidos en la campaña anterior.
Respecto a los cultivos de verano, la siembra de la gruesa cuenta con el pronóstico de un “Niño” fuerte a muy fuerte a partir de octubre, aunque las decisiones de siembra estuvieron dominadas este año por los costos, principalmente combustibles, y la presencia de chicharrita disuadiendo a algunos en sus planteos productivos.
De todos modos, el enfoque más difundido a la hora de realizar proyecciones preliminares es asumir condiciones de normalidad, ello es, que los rindes se ubican en su nivel tendencial de largo plazo. Mes a mes, a medida que avance la campaña, éstos se irán ajustando según evolucionen las condiciones efectivas de desarrollo de los cultivos.
Del lado de la superficie, hoy la intención de siembra de maíz se ubica en 10,6 Mha, un 4% por debajo de los 11 Mha implantadas en la 2025/26, de las cuales 8,9 Mha se destinarían a grano comercial. Con rindes tendenciales, la producción de maíz 2026/27 se proyecta preliminarmente en 67,5 Mt.
La contracara de las dificultades del maíz es una recuperación del área destinada a soja. Luego de varios ciclos de retroceso, la intención de siembra de soja se estima en 16,7 Mha, un 2% por encima de la campaña anterior. Sobre la base de un área no cosechable promedio y un rendimiento también promedio, de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en la campaña actual.
La otra oleaginosa fuerte, el girasol, sostiene el salto de área del ciclo anterior. Siguiendo las proyecciones de la Secretaría de Agricultura Ganadería y Pesca (SAGyP), la superficie a implantarse en la 2026/27 se mantiene en torno a los 3,2 Mha, un nivel prácticamente idéntico al de la campaña previa y muy por encima de cualquier registro de la década anterior. Este número de superficie deja al girasol con una proyección de producción de 7,0 Mt.
El sorgo, en cambio, se mantiene prácticamente sin cambios, con una superficie estimada en torno a los 0,8 Mha para la nueva campaña, en línea con el ciclo anterior. En base a rindes tendenciales, con estos niveles de superficie la cosecha se proyecta en 2,1 Mt para el nuevo ciclo.
De esta manera, la producción total de granos en la 2026/27 podría alcanzar 155,8 Mt, un 10% menos que el volumen total obtenido en la campaña previa, pero quedando igualmente como la segunda mayor de la historia, solo por detrás de las 172,4 Mt del ciclo que termina y por encima de las 141,5 Mt de la 2018/19.
De todas formas, no debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con el clima será determinante de los rendimientos y, por tanto, del volumen de cosecha en el nuevo ciclo.
A pesar de los auspiciosos niveles de humedad iniciales durante agosto, en el último mes el ritmo de lluvias estuvo en torno a lo normal, llevando a un relativo deterioro de los perfiles, pero que aún convive con expectativas de un fenómeno Niño durante la primavera/verano que arroje lluvias superiores a la media en gran parte de la zona agrícola del país.
2- Con el sostén de los precios internacionales, las expectativas preliminares arrojan un posible récord de divisas del agro
Siempre que el clima acompañe, en base a las expectativas de producción para el nuevo ciclo se espera que el sector agroindustrial vuelva a jugar su rol clave en la economía argentina como aportante de divisas para el equilibrio de las cuentas externas del país.
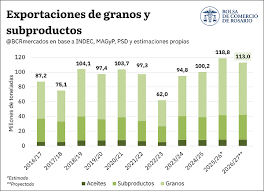
Preliminarmente, el volumen de envíos al exterior se proyecta en 113 Mt en la 2026/27; ello es, 5,8 Mt menos que el total estimado a exportar en el ciclo que corre, aunque aún el segundo más alto en los registros.
Desglosando este total, para el ciclo comercial 2026/27 se proyectan envíos al exterior de granos por un total de 70,7 Mt, con el maíz posicionándose nuevamente como el principal grano de exportación (45 Mt), seguido por el trigo (13 Mt) y la cebada (3,2 Mt). Las exportaciones de poroto de soja, en tanto, se estiman preliminarmente en 5,5 Mt, mientras que el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.
En cuanto a los embarques de subproductos y aceites, para la 2026/27 se espera un incremento de 560.000 toneladas en los subproductos, hasta un total de 33,7 Mt; y un volumen de aceites prácticamente idéntico al del ciclo actual, en 8,5 Mt. Dentro de estos agregados, la harina de soja explica 30,6 Mt de los subproductos, mientras que entre los aceites se destacan 6,2 Mt de aceite de soja, y 1,9 Mt de aceite de girasol.
|
El agro continúa haciendo historia: si el clima acompaña, las exportaciones agroindustriales podrían aportar un récord de US$ 42.200 millones de dólares, superando el récord de la 2021/22.
|
Las expectativas de una nueva gran campaña productiva en Argentina coinciden con un escenario global atacado por varios frentes, dejando recortes significativos en la oferta mundial de productos agroindustriales. Por un lado, el déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó fuertemente la cosecha de trigo primero y la de maíz después. Sumado a ello, el Niño vaticina lluvias por debajo de lo normal en varias zonas productores claves del globo, como el sudeste de Asia, Oceanía, regiones de Brasil y EE.UU. Por el otro lado, la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos y productos claves para su producción y traslado, incrementan los costos y distorsionan los flujos normales de abastecimiento.
En este “nuevo mundo”, Argentina aparece como un proveedor confiable de alimentos, al mismo tiempo que las cotizaciones internacionales por maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio. Por ello, en base a los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos de divisas por exportaciones ascendería a US$ 42.200 millones, el registro más alto de la serie.
 El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.
Entre los principales complejos, el sojero se erigiría nuevamente como el principal complejo exportador, con US$ 22.000 millones generados por los despachos de granos y derivados, pero también se destaca el maíz, con un aporte de US$ 10.100 millones que constituye un máximo histórico para el cereal. El complejo triguero, en tanto, generaría envíos por US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha. El complejo girasol, apunta a generar exportaciones por US$ 3.400 millones.
3- Consumo interno e industrialización: máximos en 2026/27
La absorción interna de granos tiene su correlato con el resto de los indicadores productivos y comerciales de la campaña. Se proyecta que el ciclo 2026/27 marque un récord tanto en el consumo en chacra y uso como semilla, como en el destino industrial (aceitera, molienda de cereales y otras industrias).
En cuanto al consumo en chacra y uso como semilla, se estiman casi 27 Mt destinadas a este fin, donde la absorción de maíz para alimentación animal es el rubro de mayor aporte. El buen momento que atraviesan los sectores de producción de proteína animal —tanto cárnico como ovo-lácteo— permite prever que un mayor volumen de granos se destine a tal fin.
En el sector industrial, la industrialización de granos oleaginosos se proyecta prácticamente estable entre campañas (49,7 Mt en el nuevo ciclo frente a 49,8 Mt en la campaña en curso, año que marca un récord).
Aquí cabe destacar que a los buenos números de molienda de soja se suma el excelente momento del girasol, que dio un salto importante en los últimos años: pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo.
En cuanto a las otras industrias, se proyecta una absorción de 15 Mt en la campaña 2026/27, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz (molienda húmeda, seca y producción de etanol).
Finalmente, respecto de la absorción interna de los productos agroindustriales, se proyecta un consumo estable de aceites vegetales entre campañas, de 3 Mt en la 2026/27, idéntico al volumen del ciclo en curso, de los cuales 1,1 Mt serían destinados a la producción de biodiesel, también estable entre campañas.
En cuanto a las harinas vegetales, el consumo aparente de harina de soja crece 4% entre campañas de la mano del aumento en el consumo animal, en línea con lo proyectado para el maíz.
Primicias Rurales
Fuente: BCR Informativo Semanal
Sep 18, 2026 | Actualidad, Agricultura, Informes Técnicos
Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires: Avance de siembra y condición de cultivos: excelente hidratación en los cereales de invierno.
Buenos Aires, viernes 18 octubre (PR/26) — El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires, detalló los progresos logrados en las labores de siembra y cosecha de los principales cultivos nacionales. El informe destaca el impulso en la implantación de maíz y girasol, así como la excelente condición hídrica y de cultivo que mantienen los cereales de invierno en gran parte de las regiones productivas del país.
Avance en la Siembra de Maíz y Girasol
La siembra de maíz con destino grano comercial correspondiente al ciclo 2026/2027 ya alcanzó el 11,1% de las 8.4 millones de hectáreas proyectadas a nivel nacional. Este porcentaje representa un progreso intersemanal de 5,6 puntos porcentuales, destacándose el Centro-Este de Entre Ríos con un avance del 58,3%, el cual se alinea con los registros históricos de campañas con fenómenos Niño.
En paralelo, la cosecha de maíz de la campaña 2025/2026 cubrió el 98,2% del área apta, permitiendo sostener una proyección de producción nacional estimada en 64 millones de toneladas. Aunque las labores muestran un ligero retraso respecto de la serie histórica, las condiciones climáticas favorables recientes facilitaron el ingreso a los lotes del sur para concluir próximamente con la recolección.
Por otro lado, la siembra de girasol avanzó sobre el 26,6% de las 3 millones de hectáreas estimadas para la campaña 2026/2027, tras registrar un incremento semanal de 3,2 puntos porcentuales. El Centro-Norte de Santa Fe lidera esta etapa con un 73% de cumplimiento, mientras que los lotes más adelantados del NEA ya transitan la etapa de botón floral bajo una condición general calificada como buena.
Estado de los Cultivos de Invierno: Trigo y Cebada
El cultivo de trigo muestra un desarrollo consolidado, donde el 50% del área implantada transita desde la etapa de encañazón en adelante, registrando un 16% en espigazón. Además, el 97,5% de la superficie presenta un estado general de cultivo evaluado entre normal y excelente, respaldado por un 87,7% con disponibilidad hídrica adecuada a óptima.
En cuanto a la cebada, el 76% del área nacional se encuentra en pleno proceso de macollaje y un 15% transitando la encañazón, con el 99% del total calificado bajo condiciones de cultivo entre normal y buena. A pesar de haberse registrado heladas recientes en el centro-sur del área agrícola, los especialistas confirmaron que no se produjeron daños de importancia, limitándose a afectaciones y quemaduras foliares puntuales.
Fuente: PAS
Primicias Rurales
Sep 17, 2026 | Actualidad, Agricultura, Clima, Informes Técnicos, Sin categoría
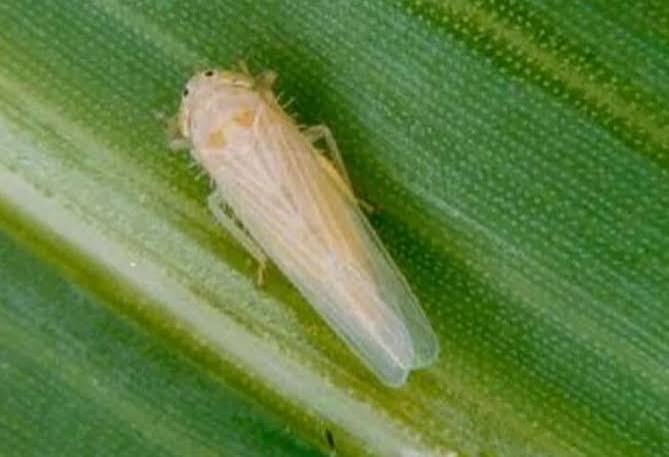
El clima provocó un marcado retroceso de la chicharrita del maíz en todo el país durante septiembre, según el último informe de la Red Nacional de Monitoreo. Sin embargo, los especialistas remarcan la urgencia de mantener los controles y eliminar los maíces guachos.
Buenos Aires, jueves 17 septiembre (PR/26) — El SENASA y la Red Nacional de Monitoreo de Dalbulus maidis informaron sobre el impacto climático en las poblaciones del insecto. A continuación se detalla el informe completo con toda la información disponible sobre la situación sanitaria actual de la plaga en el país.
Situación general del 50º informe de la Red
El 50º informe de la Red Nacional de Monitoreo de Dalbulus maidis vuelve a mostrar un marcado retroceso de la plaga en todo el país durante la primera quincena de septiembre, producto del impacto climático, que provocó una disminución significativa de las poblaciones y un aumento de las localidades con ausencia del insecto. Las regiones endémicas (NOA y NEA) y el área de transición del Centro-Norte son las que registran mayor abundancia.
Para los especialistas de la Red, esta buena noticia no debe llevar a bajar la guardia. Por el contrario, sostener esquemas de monitoreo activos y sistemáticos, en especial ante el inicio de las siembras tempranas de maíz, permitirá actuar a tiempo frente a cualquier cambio de situación. En el mismo sentido, sostienen que continúa siendo prioritario el control de los maíces voluntarios (“guachos”), para evitar que actúen como un “puente verde” que favorezca la supervivencia y persistencia del vector entre campañas.
Relevamiento por regiones productivas
En la región del NOA se observa nuevamente una retracción de las poblaciones de Dalbulus maidis muy significativa, con una marcada disminución del mayor nivel de capturas (más de 100 adultos por trampa), que sólo se registró en una localidad (Huasa Pampa, Tucumán). El promedio de capturas regional también se redujo fuertemente, de 51 adultos por trampa en la segunda quincena de agosto, a 18 en el relevamiento actual. No obstante, esta cifra es superior al promedio de 10 adultos por trampa de un año atrás.
También se profundizó la retracción de la plaga en la otra región endémica, el NEA: un 46% de las localidades tuvo ausencia de chicharritas, mientras que la categoría de mayor abundancia se dio solo en la localidad formoseña de Comandante Fontana. En cuanto al promedio regional, frente a la quincena anterior se produjo un descenso de 20 a 5 adultos por trampa, un poco por debajo que el año pasado a la misma altura.
En el Litoral, la ausencia de Dalbulus maidis creció hasta abarcar el 84% de las localidades, y la categoría más baja aparece en el 10%. En la localidad con mayor abundancia (Montecarlo, Misiones, incorporada recientemente) el nivel de chicharritas se redujo a menos de la mitad desde el informe previo. El promedio general de la región sigue en un nivel ínfimo, similar al de un año atrás (0,46 adultos por trampa).
En el Centro-Norte también pasó a predominar la ausencia del vector (63% de las localidades), y creció la categoría de menor presencia (1 a 4 adultos por trampa, que abarcó el 23% de las localidades). El promedio de capturas regional cayó de 5,47 adultos por trampa del relevamiento anterior, a 1,65 en el actual. No obstante, es mayor que el valor de 0,68 de la misma altura de 2025.
Finalmente, en la región Centro-Sur, el 99% de las localidades registró ausencia del vector, y el promedio regional fue de 0,01 adulto por trampa, valor semejante al de hace un año atrás.
Informe completo de la Red y el detalle por regiones: https://www.maizar.org.ar/vertext.php?id=1036
Acerca de la Red Nacional de Monitoreo de Dalbulus maidis
La Red Nacional de Monitoreo de Dalbulus maidis surgió en 2024, en respuesta al problema del complejo del achaparramiento del maíz transmitido por esta plaga, que afectó gran parte de la superficie maicera de la Argentina. Coordinada por la Asociación Maíz y Sorgo Argentino (Maizar), participan en ella instituciones claves del sector agropecuario argentino: la Asociación Argentina de Protección Profesional de Cultivos Extensivos (AAPPCE), la Asociación Argentina de Productores en Siembra Directa (Aapresid), los Consorcios Regionales de Experimentación Agrícola (CREA), el Instituto Nacional de Tecnología Agropecuaria (INTA) y la Estación Experimental Agroindustrial Obispo Colombres (EEAOC).
Primicias Rurales
Fuente: MAIZAR