Por José Calero.
Buenos Aires, 23 febrero (NA) — Al menos por ahora, los operadores financieros creen que el «escándalo cripto» generado a partir de la difusión de la criptomoneda $LIBRA por parte del presidente Javier Milei va quedando atrás, porque los fundamentos de la economía argentina son sólidos, sobre todo a partir de mantener el equilibrio fiscal.
Además, hacen un balance positivo del reciente paso del presidente Javier Milei por los Estados Unidos.
Destacan las muy buenas reuniones que mantuvo con las máximas autoridades del FMI, el Banco Interamericano de Desarrollo y el BID.
Pero sobre todo la muy buena sintonía mostrada con Donald Trump y Elon Musk, hombres claves del Estados Unidos que viene.
La titular del FMI volvió a elogiar el plan de estabilización argentino que «está dando resultados significativos».
Ese nuevo programa, como ya lo adelantó el ministro Luis Caputo, contemplará fondos frescos (¿US$ 11.000 millones?) y un «nuevo régimen cambiario».
Para el mercado, la superación del criptogate se confirmó cuando el Banco Central pudo volver a comprar reservas.
En este escenario, se espera tranquilidad en los mercados.
Según el economista Fernando Marull, los analistas extranjeros y fondos más grandes no consideran que el affaire $Libra impactará sobre los fundamentos de la economía.
«De casi diez bancos de inversión que monitorean la Argentina diría que ninguno hizo una análisis sobre como ‘salir’ de Argentina», explicó.
Consideró clave que el ministro Caputo «haya dicho que las anclas del modelo no cambian».
Dijo no ver «riesgos más allá de los inmediatos diría que no veo falta de dólares para 2025 porque no hay grandes pagos de deuda y encima Vaca Muerta y minería dan financiamiento a la economía».
Explicó que el mercado ahora espera novedades, sobre todo del acuerdo con el FMI.
«Creo que el acuerdo está cerrado pero no se saben los detalles y será un punto positivo que generará algún rebote hacia adelante porque los fondos de afuera están recién entrando a la Argentina.
Ningún banco de inversión hoy dice que el riesgo país quedará en 700 puntos sino que seguirá bajando», señaló.
Por su parte, Facundo Gómez Minujin, presidente del banco de inversión JP Morgan en la Argentina, señaló que el escándalo $Libra «por ahora parece acotado».
«La percepción es que hubo una suerte de error, que no fue fraude. Insisto, si deriva en una investigación con otras características, por supuesto que los mercados lo reflejarán. La preocupación de los inversores es si hay juicio político o si Milei pierde el apoyo de la sociedad. No veo esos escenarios hoy.
Los mercados están donde están: hubo una baja inicial que se corrigió rápido. Hay que tratar de evitar todo este tipo de errores no forzados», señaló.
Consideró que en la Argentina «hay muchísimo camino por hacer, el país está mal. Se deben hacer muchas cosas para que Argentina sea un país sostenible. Eso se preguntan los inversores».
«Entraron muchos inversores financieros porque los bonos y los activos de las empresas estaban regalados, pero la cuestión de fondo sigue siendo esa, si los argentinos vamos a poder, más allá de Donald Trump y el FMI. ¿Podremos bajar la inflación a niveles de menos de 10% y tener un sendero claro?», indicó.
Por su parte, Flavio Castro, Asset Management de Criteria, el Agente de Liquidación y Compensación que asesora en mercado de capitales, se mostró optimista y dio precisiones sobre cuáles son los activos a los que están apostando.
«Continuamos con la misma convicción en cuanto a la generación de valor de largo plazo basada en las empresas tecnológicas de alta capitalización y crecimiento», indicó Castro en declaraciones a la Agencia Noticias Argentinas.
«Seguimos identificando valor en empresas tecnológicas dentro del sector de gran capitalización y crecimiento. Seguimos creyendo que este segmento es el lugar donde estar posicionados, y seguimos inclinando nuestro portafolio en esa dirección, bajo una cartera de CEDEARs bien balanceada», indicó.
Con ese objetivo incorporaron a la cartera a Nvidia (NVDA) empresa estelar del segmento, al gigante del comercio electrónico Amazon (AMZN) y a tres Cedears de ETF´s que otorgan mayor diversificación al portafolio.
Sin embargo, aclaró que no son tan optimistas a nivel del índice como los principales bancos de inversión.
Así la incorporación del fondo cotizado ETF de Energía (XLE), el de tecnología (XLK), y el del sector farmacéutico y cuidado de salud (XLV) permiten un mejor balance de riesgo-retorno a nuestra cartera, bajo el entorno actual.
«Esperamos que el crecimiento de las grandes empresas de capitalización siga siendo fuerte, y tanto Amazon como Nvidia aumentarán nuestra exposición a esta área, mientras que los ETF´s nos otorgan un mejor balance ante un mercado que busque alguna corrección de corto plazo luego de un retorno acumulado en los dos últimos años superior al 50%», indicó.
Alguna vez escuché una definición que me gustó mucho: un plan comercial de granos se hace para defender al productor de sí mismo. De sus sesgos, de sus emociones, de sus potenciales errores al leer el contexto, de sus “dogmas”.
Quiero a través de ésta columna desarrollar éste concepto.
Buenos Aires, martes 25 de febrero (PR/5) .- El inicio del Gobierno de Milei en Diciembre 2023 nos planteó a todos un completo cambio de paradigmas. Lo que funcionaba -hablo de decisiones empresarias del productor- hasta ese momento, dejaba de funcionar. Había que “quemar los libros” para volver a escribirlos. Ese cambio de paradigmas lo resumo en el siguiente gráfico:
Siempre uso ésta analogía para describir los cambios bruscos en el escenario macro donde se desarrolla el negocio agrícola : CUANDO EL DISC JOCKEY CAMBIA LA MUSICA, HAY QUE CAMBIAR EL PASO. Eso fue Argentina en los comienzos del 2024 y lo sigue siendo hasta hoy.
Mucho Gre Gre para decir Gregorio, que es lo que quiero transmitir a través de ésta columna de opinión ?
BUENA PARTE DEL MARGEN SE GANA O SE PIERDE FUERA EL LOTE, Y NO TIENE QUE VER CON KILOS O PRECIO. El famoso margen fuera de la tranquera.
LA CAPTURA DE ESE MARGEN FUERA DE LA TRANQUERA REQUIERE QUE EL PRODUCTOR DESARROLLE HABILIDADES MAS ABSTRACTAS. El conocimiento agronómico no juega acá.
LEER EL CONTEXTO Y A PARTIR DE ESO AJUSTAR LAS DECISIONES EMPRESARIAS ES EL COMIENZO DE TODO ESTO. QUIEN ENTIENDE EL CONTEXTO, LO VA A TRANSFORMAR EN MARGEN ECONOMICO.
Venimos de muchos años donde los fuertes desarbitrajes de la macro en sintonía con gobiernos que gestionaban con pésima calidad la cuestión pública nos hicieron abrazar una receta simple, pero que funcionaba muy bien. La resumo en 3 puntos:
Los granos NO se venden, los stocks se retienen y se llevan adelante en el tiempo. Nada peor que tener excedente de Pesos y que la macro te los devore.
Hay que financiarse en Pesos y esperar que el ajuste macro -sobre todo en los cambios de gobierno- licúe esos pasivos.
El margen del negocio tiene buena parte de financiero, lo productivo hasta parece un complemento.
Todo eso que fue un Manual de Estrategia para surfear los difíciles “años K” , no sirve más. Es una canción vieja, hay que escribir la que la reemplaza.
El Tesoro (o el Gobierno, como lo quieras llamar) va a sostener todos los días el superávit fiscal, que ya lo consiguió para su primer año de gestión. Este es el “ancla de anclas”, ya no hay mas emisión de Pesos para financiar déficit del Tesoro. Esto mismo es decir, con otras palabras, que la tasa de inflación necesariamente desciende frente a la abrupta caída de emisión de Pesos
El Superávit Fiscal es lo mejor que le puede pasar al productor de granos, es el mejor de los entregables que puede gestionar un Gobierno. Sencillamente porque el Superávit es la condición precedente para la rebaja de impuestos, y el margen que falta en el campo en buena medida son los Derechos de Exportación que sobran!
“Los granos no se venden” aplicaba muy bien como estrategia hasta Diciembre 2023 porque frente a una devaluación “cantada” atesorar dólares en forma de inventario te defendía de la posibilidad de erosionar valor. Sigue aplicando hoy ? Trato de responderlo con el gráfico debajo:
“Carry Trade” puede sonar muy de jerga como término, pero es muy sencillo de entender: es devengar tasa en Pesos, por encima de la evolución del precio del Dólar. El gráfico acá compartido muestra que aquellos que hicieron líquido su capital de trabajo para devengar tasa, rentabilizaron muy bien su patrimonio. Un productor agropecuario no es un Fondo Común de Inversión ni una Mesa de Dinero de un banco. En que aplica esto en la diaria de un negocio agrícola ?
En que retener inventarios sin precio ni estrategia, es destructivo de valor. Todo activo de un balance tiene un pasivo que lo financia. Se acabó en ARG la época de tasas negativas (me refiero a tomar Pesos y esperar que devalúen), ahora el dinero cuesta, financiarse con bancos o proveedores consume margen, no hay ninguna martingala a hacer para volver a los años previos. Hay que minimizar el costo de capital !
Hay margen en la producción (se llama optimizar kilos en el lote), hay margen en la planificación comercial de la venta de la cosecha (se llama precio promedio), y hay margen en la Tesorería de los negocios: se llama optimizar la posición de liquidez del negocio para devengar tasa hasta tanto el capital de trabajo del propio negocio pida ese dinero para aplicarlo a la nueva sementera.
HAY QUE PERDERLE EL MIEDO A ESTAR LÍQUIDOS !
HAY QUE PERDERLE EL MIEDO A TOMAR PRECIO CUANDO HACE SENTIDO AUNQUE EL FLUJO NO ME PIDA PLATA !
HAY QUE PERDERLE EL MIEDO A AQUELLO QUE RECHAZABAMOS CUANDO EL CONTEXTO ERA MUY DISTINTO AL ACTUAL !
En definitiva, amigos productores, todos tenemos que resetear el modelo mental que aplicamos para la toma de decisiones de nuestro negocio. El DJ cambió la música, los bailarines tenemos que cambia el paso.
El Postgrado de Agronegocios de Agroeducación está pensado exactamente para ésto: leer contexto, entender la macro, interactuar con otros productores que tienen la misma realidad, conocer mejor los drivers del negocio, mejorar las herramientas que disponemos para tomar decisiones (el conocimiento es el gran “apalancador” de ésta mejora). Generando muchas interacciones entre pares que enfrentan problemas muy similares, todos los días. Allí los esperamos a todos los que necesiten entender mejor de que se trata su propio negocio.
Los dogmas aplican solamente en temas de Fe y Moral. En los negocios no hay dogmas, sólo paradigmas. Y éstos cambian ante distintas condiciones de tiempo y lugar. Por tanto, como menciona el título de ésta columna, aprender es importante pero igual de importante es desaprender cuando cambia el paradigma dominante. El tamaño de una empresa es el tamaño de las cabezas de quienes la dirigen, de eso se trata el negocio.
Fuente: Diego Palomeque | Director Académico del Curso de Postgrado en Agronegocios – AGROEDUCACIÓN
Buenos Aires, miércoles 19 (PR/259 — En el sector agro y agroindustrial argentino está la preocupación referida a los altos costos para producir. Tiene dos consecuencias: ser menos competitivos a la hora de exportar (y peor con la devaluación en otros países, como Brasil), y menores precios a pagar a los productores, la parte más vulnerable de las cadenas de valor, en periodos difíciles.
A todo esto, se agrega la posibilidad de menores precios internacionales, lo cual acentúa aquella problemática.
Para dimensionar esta situación, se recurrirá a un indicador que refleja la evolución del poder de compra del exportador en Argentina. Este poder disminuye cuando caen los precios internacionales y/o cuando el dólar oficial rinde menos (los costos aumentan en mayor proporción).
Ese indicador es el precio de exportación de los principales productos regionales, pero en vez de expresarlos en dólares, se lo hará en pesos, y se eliminará el componente inflacionario.
Visión global: se considera un índice de precio promedio regional (incluye varios productos agro y agroindustriales, excepto cereales y soja), y como referencia, se tomará la soja. Si a abril de 2021 aquel índice regional era 100, dos años después se redujo en un 25%. En ese periodo complicado para el sector, estaba en discusión el planteo de un dólar especial para esos productos (estaba vigente el dólar soja).
A fines de 2023, con la fuerte devaluación, mejoró la situación de los exportadores. Sin embargo, con el tiempo, con un dólar oficial que no ha seguido el ritmo de la inflación, se ha ido deteriorando el poder de compra de los exportadores regionales, llegando a una situación similar a la de mediados de 2023.
Visión de diferentes productos: presenta una comparación de los precios actuales de varios productos regionales, vs. los respectivos precios promedios históricos de los últimos veinte años.
Salvo excepciones, como el aceite de oliva y papas industrializada, el resto está por debajo de esos históricos. Muy notorio en productos que hace unos años eran novedad, como nueces y arándanos, que tuvieron muy buenos precios años atrás, y luego se han normalizado. Una buena parte de la caída está vinculada con un dólar oficial relativamente bajo.
Ese menor poder de compra de los exportadores, sólo considerando precios, es un reflejo de los altos costos en dólares que enfrenta actualmente el agro argentino.
Desafíos para 2025
Acorde a los pronósticos para este nuevo año, es altamente probable que se mantenga ese dólar bajo, es decir, los altos costos en dólares. Y si el plan actual sigue vigente, es una situación que puede durar varios años.
Entonces, ¿cuáles son las alternativas? En este análisis, sólo se ha considerado los precios de exportación, y faltan incorporar las cantidades. Un interrogante es si éstas se pueden incrementar con mayor productividad, lo que se traduciría en menores costos unitarios. Esto se logra con inversiones, las cuales pueden ser posibles al haber más crédito bancario (partiendo de niveles muy bajos) y acceso a nuevas tecnologías. La pregunta es si esto permitirá incrementar significativamente la rentabilidad de los distintos sectores.
Por otra parte, en general, producir más es mejor, en especial en productos netamente exportadores, como los cereales, porque no cambian sus precios. En cambio, no lo sería tanto para aquellos que dependen fuertemente del mercado interno. En esos casos, es usual que, ante una mayor cosecha, los precios pagados al productor disminuyan significativamente (uvas, frutas, entre otros). Es necesario hacer un trabajo para incrementar el porcentaje de la producción a destinar a los mercados externos, tarea que no es tan sencilla con un dólar relativamente barato.
Desde la perspectiva de la política económica, es clara la necesidad de reducir los costos que enfrentan las empresas. Clarísimo en impuestos. La alta presión tributaria se podrá reducir en forma sustentable con niveles de gasto público más razonable, una tarea que tomará su tiempo. También se necesita hacer reformas en materia de aduanas y puertos, que impliquen menores costos para exportar.
En Mendoza, la discusión ambiental suele presentarse como un delicado equilibrio entre desarrollo y conservación. Sin embargo, cuando se observan las decisiones políticas concretas, ese equilibrio se rompe siempre hacia el mismo lado: la minería en estos tiempos.
Por Ing. Agr. Pedro A. Lobos Director Ejecutivo de Primicias Rurales
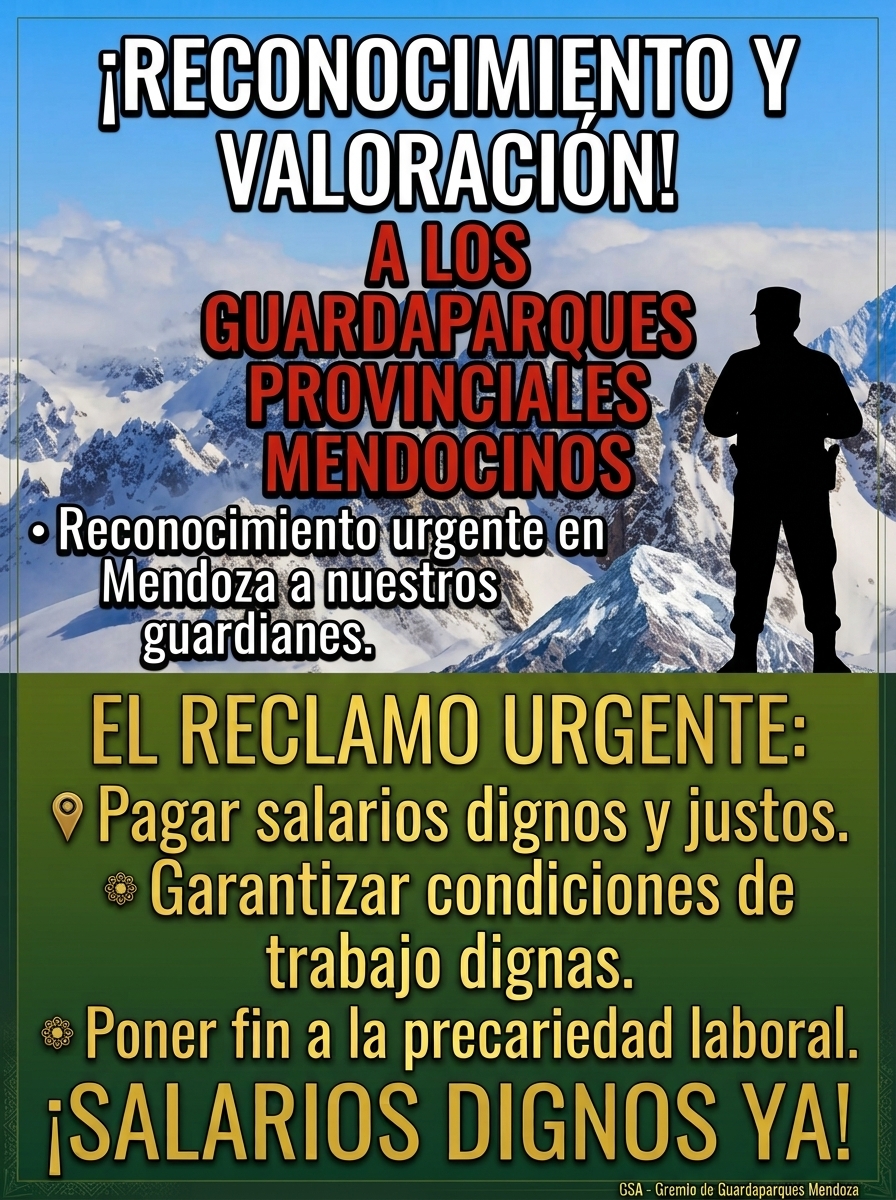
Buenos Aires, 28 de diciembre (PR/25) — Mientras las áreas naturales protegidas sobreviven con presupuestos mínimos y personal precarizado en Mendoza, la minería continúa ocupando un lugar central en la agenda política, económica y discursiva de la provincia.
La ampliación de áreas protegidas como La Payunia se celebra como un logro ambiental. Pero esa celebración pierde sentido cuando no viene acompañada de recursos reales.
Los guardaparques provinciales —quienes sostienen en la práctica la conservación— perciben salarios bajos, trabajan con escaso equipamiento y deben cubrir territorios inmensos con planteles insuficientes. La pregunta es inevitable: ¿cuánto vale para el Estado provincial el cuidado efectivo de su patrimonio natural?
El contraste con la minería es evidente. Para este sector, la provincia despliega incentivos, seguridad jurídica, respaldo político y un discurso constante de promoción del “desarrollo”.
Se destinan recursos técnicos y administrativos para facilitar proyectos extractivos, incluso en territorios ambientalmente sensibles. Para la conservación, en cambio, hay ajustes, demoras y promesas.
En una provincia atravesada por la crisis hídrica, esta elección política resulta aún más preocupante.
Mientras se debilitan los sistemas de protección ambiental y se subfinancia a quienes cuidan las reservas, se impulsa una actividad que depende intensamente del agua y que genera riesgos sobre glaciares, ambientes periglaciales y cuencas estratégicas.
No se trata de una discusión ideológica: es una cuestión de prioridades.
El discurso oficial suele apelar a la idea de “compatibilizar” minería y ambiente. Pero compatibilizar no puede significar exigirle a la conservación que funcione sin presupuesto, sin personal suficiente y sin poder de control, mientras se garantizan condiciones favorables a sectores extractivos con alto poder económico.
La conservación en Mendoza no falla por falta de conocimiento ni de compromiso técnico. Falla por decisiones políticas. Falla cuando se considera al ambiente como un obstáculo y no como una base del desarrollo. Falla cuando proteger parques y reservas es visto como un gasto, mientras que la minería es presentada como inversión.
Si la provincia apuesta realmente a un futuro sostenible, debe demostrarlo con hechos: jerarquizando el sistema de áreas protegidas, dignificando el trabajo de los que las cuidan y asignando presupuestos acordes a la magnitud del territorio que se dice proteger. De lo contrario, la conservación seguirá siendo un discurso útil, pero vacío, frente a una minería que avanza con respaldo político pleno.
En Mendoza, el debate ya no es si conservar o no. El debate es a quién se decide proteger: si a los bienes comunes que garantizan agua y vida, o a un modelo extractivo que concentra beneficios y distribuye riesgos.
Primicias Rurales-Ing. Agr. Pedro A. Lobos, Director Ejecutivo
Buenos Aires, domingo 9 febrero (PR/25) — Una medida largamente anticipada por los productores que vendieron lo indispensable para cubrir sus obligaciones (todavía se estima que faltan liquidar 15 millones de toneladas), el gobierno anunció una baja de retenciones a todos los granos: 7 puntos a la soja y 2,5 al resto de los granos. Es bienvenida la eliminación a lo que se llama vulgarmente “economías regionales”, como si el limón de Salta y Jujuy fuera lo mismo que las peras y manzanas del Alto Valle. Lo que todos se preguntan es si alcanza, porque el precio bajo cambiará poco, y es ya es claro que estamos en sequía, cabe preguntarnos la magnitud.
Los mercados de commodities agrícolas tienen por definición un comportamiento extremadamente volátil. Predecir hacia dónde van los precios es difícil; juegan al menos 9 variables: el clima de al menos las cuatro potencias exportadoras en meses específicos correlacionado con la temperatura en el océano Pacífico, la demanda de los principales importadores, particularmente China, los stocks de las campañas pasadas, la tasa de interés de la FED, aperturas y cierres de exportaciones de países productores-exportadores, el precio del petróleo, el comportamiento de los fondos de inversión y tensiones diarias en la logística o en el tipos de cambio. No se termina ahí, las guerras que afectan a los productores de alimentos (o a los productores de petróleo) también juegan y estás guerras hoy no solo se libran con ejércitos, sino también con diplomáticos que negocian barreras comerciales. Seguramente faltan nombrar un par más.
Es por esto que realizar pronósticos de precios de granos con una probabilidad de acertar es baja. A quién escribe en general no le gusta. El 2024 el precio de los granos se derrumbó al menos un 40% y eso golpeó la rentabilidad de todos los productores agrícolas del mundo, todos: argentinos, brasileros y norteamericanos hermanados en la quiebra.
El 2025 amenaza con ser un año en el que muy difícilmente el precio de los granos suba. El último evento que reafirma esta tendencia es la cosecha récord de soja que se avecina en Brasil: el año pasado fue un máximo de 154 millones y este año se estiman 172, un crecimiento de 12%. Game over. Sencillamente hay una sobreoferta global de soja. La sola confirmación de esta información sería suficiente para ponerle un techo claro a la soja en el nivel actual y posiblemente hacerla descender.
China en los 2000 creció más del 10% anual, mientras que en los 2010 bajó a un 7%. En 2022 creció un 3%, el año siguiente un 5% y el 2024 apenas menos. Con estos números la demanda de soja baja. El pronóstico de crecimiento chino para este año y el siguiente ponen un techo en 4,5%. Como si esto fuera poco, 2024 fue el tercer año que la población china decrece, un fenómeno que amenaza con ponerle techos cada vez más bajos a su crecimiento económico. Trump, el electrón loco, oscila entre en un gran enfrentamiento comercial, uno quirúrgico o, como tuiteó en su red social Truth el 17 de enero, “President Xi and I will do everything possible to make the World more peaceful and safe!”. Sencillamente no se sabe qué sucederá, porque al mismo tiempo tuiteó que a Estados Unidos le iba mejor cuando en vez de cobrar impuesto a las ganancias cobraba aranceles (es mentira, pero francamente no importa), cosa que sugiere que intentará dificultar el comercio.
Un final abrupto de la invasión de Ucrania será bienvenido por la población civil y todos los que pedimos por la paz y la autodeterminación de los pueblos, pero decididamente afectará a la baja al precio de los granos. En las últimas semanas Trump declaró que tienen la intención de alcanzar un acuerdo de paz entre ambos países en cuestión de meses y en quizás hasta días.
Mientras tanto, en Argentina el clima le estaría poniendo un techo claro a la producción. Es probable que la gruesa de este año sea promedio tirando hacia la cota inferior, pero de continuar la ola de altas temperaturas con ausencia de lluvias relevantes la cuestión podría empeorar.
Los productores del centro de Santa Fe mandan a maíz a picar ante la evidencia de una caída de los rindes por el stress hídrico. Los lotes de soja de segunda ya están sufriendo. Se reportan insectos que proliferan en ambientes secos en toda el área agrícola del país. Zona núcleo, centro de Santa Fe y Entre Ríos están en una situación ruinosa; el país sembró para 52 millones de toneladas de soja y hoy vamos hacia 46, las bolsas con la obligación de ser conservadoras pronostican 49 millones.
Solo de soja los brasileños producen un 30% más de toneladas que Argentina de todos sus granos sumados y el doble de lo que ellos producían hace 10 años. Nuestra sequía empieza a ser insignificante frente a la aplanadora brasileña y es poco probable que afectemos el precio hacia arriba. Lo que se perderá en cantidades seguro no se recuperará con precios.
23 años de retenciones nos dejaron chiquititos, la jaula que planearon De Mendiguren, Remes Lenicov y Lavagna se mantiene intacta.
Por Osvaldo Giordano, presidente del IERAL, Instituto de Estudios Económicos sobre la Realidad Argentina y Latinoamericana, de la Fundación Mediterránea.
Buenos Aires, miércoles 5 febrero (PR/25) — De la mano de un impresionante ajuste del gasto público, el 2024 terminó con tónicas favorables en la mayoría de los indicadores económicos y sociales. El que más atención acapara es la reducción en la inflación. La situación crítica a la que se había llegado en diciembre del 2023, contrasta con el 2,7% de variación en los precios al consumidor en diciembre del 2024. Junto con la baja de la inflación, y luego de unos primeros meses de fuerte licuación, los ingresos de la población (salarios y jubilaciones) acumulan varios meses de recuperación. En relación a la producción, si bien las situaciones son muy dispersas entre sectores, en general también prevalece la recuperación como tendencia.
Este cuadro de situación explica la sensación de alivio y esperanza que prevalece en gran parte de la población. Un progreso enorme respecto a pesimismo e incertidumbre reinante hace un año. En un país que acumula varias décadas de decadencia, la meta para el 2025 es darle continuidad a este proceso al ritmo más alto posible. ¿Será el año del despegue?
Para lograrlo es fundamental continuar con la estricta austeridad fiscal y una delicada administración de la política cambiaria y monetaria. Pero también es imprescindible simultáneamente darle integralidad y velocidad al proceso de reformas estructurales. Se trata de una tarea titánica ya que es enorme la cantidad de malas decisiones que se tomaron en las últimas décadas y que hay que rectificar para construir mejores instituciones.
Para despegar hay que pasar del ajuste, al ordenamiento del Estado. Los logros del 2024 son consecuencia principalmente de una sustancial y generalizada reducción del gasto público y, gracias a ello, una ruptura de los déficits crónicos. Para que esto sea la base del despegue es necesario agregar factores cualitativos. En particular, mejorar la calidad de los servicios que ofrece el Estado, eliminar burocracia y malos impuestos y revisar regulaciones.
Son muchos los escollos que hay que superar. A esto hay que agregar que la política económica estará fuertemente condicionada por las elecciones de medio término. Seguramente las negociaciones en el Congreso serán aún más complejas que las del año pasado. Pero lo más importante es que para el gobierno pocos temas son más decisivo que aprovechar la oportunidad que dan las elecciones para ampliar poder en el Congreso.
Como lidiar con la política
Por un lado, el contexto político induce a que el gobierno tome decisiones de política económica que lleven a darle continuidad al proceso de reducción de la inflación y mantener la recuperación de los ingresos y la producción. Llegar a las elecciones con estas tendencias es clave. Pero, por el otro, la gestión Milei tiene que encontrar la manera de sostener el proceso de reformas en condiciones de amplia minoría en el Congreso y con sectores de la oposición que seguramente tendrá menos predisposición a colaborar.
En el 2025, con una elección en octubre muy importante, compatibilizar política con economia será muy difícil. Frente a ello hay dos tipos de riesgos. El primero es caer en el inmovilismo, esto es esperar a que pasen las elecciones para recién después abordar las reformas que necesita Argentina. El otro, es caer en el simplismo de minimizar las dificultades adicionales que plantean las elecciones. Lo cierto es que se necesitará mucha pericia para darle continuidad al programa que viene impulsando el gobierno en el marco de las limitaciones políticas que agregan las elecciones de medio término.
El problema más urgente es dar respuestas, aunque sean parciales, a los problemas de competitividad que enfrentan muchos sectores de la producción nacional. Máxime cuando seguirá aumentado la presión por el lado de la apreciación cambiaria y se presenta un contexto internacional plagado de incertidumbres, donde no se descarta que se sumen factores adversos.
La manera genuina de dar respuesta a los reclamos legítimos de quienes producen en la Argentina es eliminando malos impuestos y burocracia y mejorando la calidad del gasto público y las regulaciones. Para lograrlo, las batallas que hay que dar son muchas y variadas. Se necesita mucha habilidad, innovación, audacia y firmeza para vencer inercias e intereses profundamente petrificados.
No olvidar que somos un país federal
Que se apliquen muy malos impuestos y que la calidad de los servicios que ofrece el Estado sea deficiente en la mayoría de los casos está asociado a la caótica superposición entre Nación, provincias y municipios. No es exagerado afirmar que una de las principales fuentes de distorsiones que erosionan la competitividad de la producción nacional es la desconfiguracion del federalismo.
Esto implica que hay mejoras sobre la gestión pública que las pueden (y deben) hacer cada nivel de gobierno de manera aislada. Pero la mayoría de las soluciones, que además son las principales a ejecutar, no podrán ser llevadas adelante si no media un ordenamiento en la distribución de funciones y potestades tributarias entre los tres niveles.
Mientras se mantenga el estado de desconfiguracion actual siempre está latente el riesgo de que los avances en un nivel de gobierno no sean acompañados o, peor aún, sean anulados por empeoramientos en otros niveles de gobierno. El ejemplo de algunos municipios que aumenta las tasas municipales y provincias que aumentan Ingresos Brutos y Sellos demuestran que esto ya está ocurriendo. Es inconducente tomar decisiones como si la Argentina tuviera una organización unitaria.
La reducción en los Derechos de Exportación que dispuso el gobierno ejemplifica el problema. Para los productores es un modesto alivio, para el Estado Nacional un enorme esfuerzo ya que tienen que evitar que no se erosione el equilibrio fiscal, pero para las provincias un incremento en sus ingresos no programado (por la mayor recaudación de impuestos coparticipables e impuestos provinciales que genera la reducción de las retenciones). La experiencia muestra que una acción coordinada entre niveles de gobierno permitiría ser más consistente y audaz frente al desafío de eliminar los impuestos más distorsivos.
El 2025 puede ser el año del despegue. Para ello es clave sostener el proceso de reformas aun en un contexto político más complejo. Pero incluso más importante es que las elecciones den como resultado una distribución del poder más proclive a las reformas y particularmente a un escenario político más favorable que el actual a la suscripción de un acuerdo de coordinación fiscal entre la Nación y las provincias que ordene el federalismo.



 En que retener inventarios sin precio ni estrategia, es destructivo de valor. Todo activo de un balance tiene un pasivo que lo financia. Se acabó en ARG la época de tasas negativas (me refiero a tomar Pesos y esperar que devalúen), ahora el dinero cuesta, financiarse con bancos o proveedores consume margen, no hay ninguna martingala a hacer para volver a los años previos. Hay que minimizar el costo de capital !