Con las exportaciones del Mar Negro en mínimos, el line up de trigo argentino repunta con fuerza. La suba de la soja en el mercado a término dispara las fijaciones en A3 y la comercialización de maíz sigue ganando impulso.
Por A. Rubicondi – F. Pennino – M. Contardi – J. Calzada–Rosario miércoles 30 septiembre (PR/26)– La comercialización de maíz gana impulso y ya suma una cuarta semana consecutiva con compromisos por encima del millón de toneladas, algo que no había sucedido en toda la campaña. Las ventas informadas por SAGyP fueron de 1,03 Mt.
Maíz: el mejor mes de toda la campaña y un line up que no se veía desde 2021
De esta manera, en el último mes se negociaron 4,88 Mt, la mejor racha de todo el ciclo 2025/26. Del lado de la demanda externa, el line up también repuntó: hay 2,3 millones de toneladas anotadas en el registro de embarques.
Son 422 mil toneladas más que la semana anterior y el registro más alto desde 2021 para esta semana. En suma, el tonelaje comprometido en toda la campaña acumula 43 Mt y supera cualquier registro previo: un 61,3% de la producción estimada.
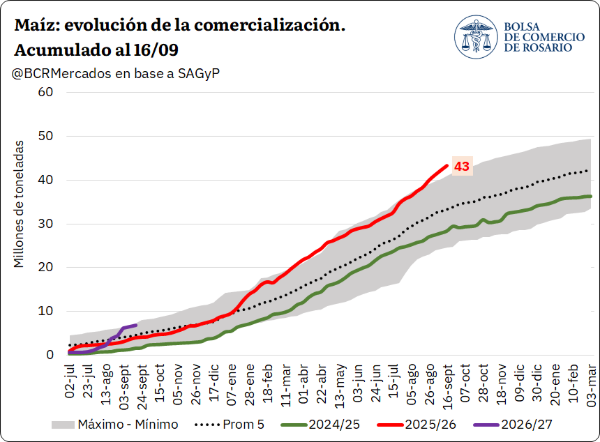
Si bien el progreso va por detrás de la media, es difícil hablar de rezago, considerando lo extraordinario del volumen del ciclo actual y que, en términos absolutos, los negocios mantuvieron un ritmo firme.
Parece que la magnitud de la campaña 2025/26 todavía no termina de dimensionarse, con estimaciones que mes a mes van añadiendo más volumen. Para este mes, SAGyP elevó su cifra a 72,5 Mt, es decir, 0,8 Mt o 1,1% más que en agosto.
Podría decirse que el ritmo comercial del maíz es la contracara de la soja. A diferencia del cereal, la oleaginosa acumula un avance comercial de 42,8% de la producción estimada, valor que está 13,3 p.p. por detrás del promedio quinquenal.
El nivel de compromisos no sorprende si se consideran los precios elevados. El escalón de septiembre fue considerablemente superior al de agosto: $293.215/t (US$ 195/t) contra $272.348/t (US$ 182/t).
Desde que comenzó septiembre, las cotizaciones subieron sin pausa desde los US$ 180/t hasta los US$ 198/t. En la última semana, la pizarra se negoció en torno a $298.500/t, sostenida por cotizaciones en Chicago que no pierden fuerza.
El futuro más operado en la plaza estadounidense llegó a negociarse en US$ 213/t al comienzo de la semana y luego lateralizó cerca del máximo trienal. Los operadores también siguieron de cerca las negociaciones entre Trump y su homólogo chino.
El motivo es simple: el maíz es uno de los productos agro que podrían beneficiarse en caso de extenderse la tregua comercial o de eliminarse los aranceles sobre los granos estadounidenses.
Trigo: el Mar Negro se frena y Argentina recoge los pedidos de Asia
Ya cerca de cumplirse tres meses desde el inicio del conflicto en el Mar Negro, cada vez parece más complicado imaginar un acuerdo entre Rusia y Ucrania. Las negociaciones de paz siguen estancadas, sin un pacto definitivo.
A pesar de las recientes gestiones diplomáticas impulsadas por Estados Unidos y de la iniciativa de Ucrania de discutir un alto al fuego, los ataques de drones y misiles alejan la idea de una tregua en el corto plazo.
Con ese escenario de fondo, ambos orígenes buscaron formas alternativas de comerciar. Rusia comenzó a reconvertir terminales de fertilizantes y carbón en sus puertos del Báltico y del Ártico para mover grano.
Ucrania, por su parte, depende hoy de sus tres puertos sobre el río Danubio, lo que arrastra complicaciones en el transporte fluvial por la sequía del río.
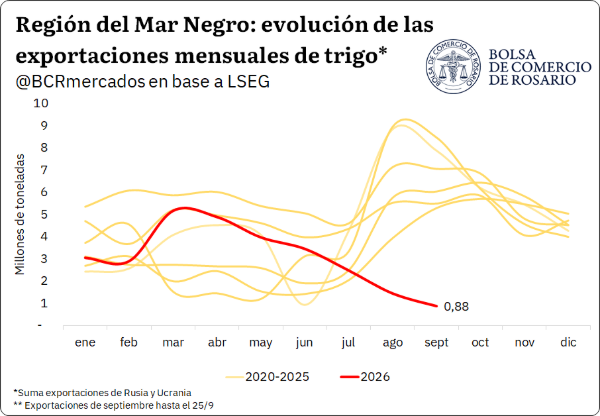
El peso de ambos países no es menor: representan cerca del 30% de las exportaciones de trigo por campaña y son un origen clave en este tramo del calendario. A pocos días de terminar septiembre, sus exportaciones suman cerca de 880.300 toneladas en el mes.
Es una cifra muy por debajo de las más de 6,5 Mt que la región suele despachar a esta altura del año. Y lo que viene tampoco ayuda: entre octubre y diciembre, según el promedio de los últimos cinco años, estos países envían más de 15 Mt.
Eso hace saltar alarmas, sobre todo del lado de la demanda internacional. Los principales importadores de Asia, Oriente Medio y África, que dependían de la región para abastecerse, están teniendo dificultades para asegurar suministros.
Según fuentes de Reuters, entran muy pocos buques a cargar, y lo poco que se exporta desde Rusia y Ucrania va a compradores de Oriente Medio y África. Nada se dirige a Asia. Por eso, muchos molinos del sudeste asiático estarían recurriendo, además de a Australia, su origen más cercano, también a Argentina.
Un line up de trigo que no se veía en cinco años
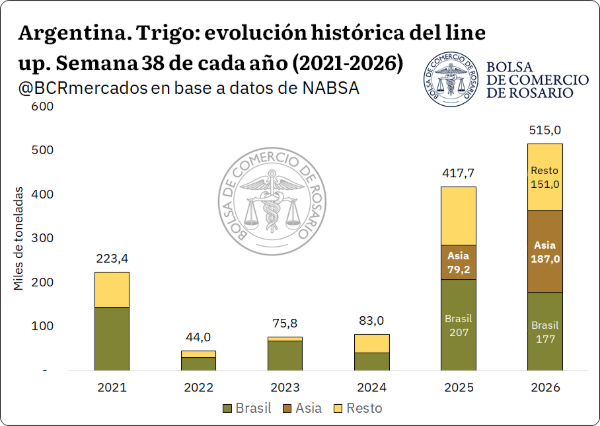
Ese movimiento se aprecia con claridad en los compromisos de line up de trigo, que para esta semana se estiman en 515.000 toneladas. Es un máximo de los últimos cinco años, frente a las 417.700 toneladas de 2025 y las 83.000 de 2024.
También cambió la composición: 187.000 toneladas tienen como destino Asia, más de un tercio del total y por encima de lo comprometido con Brasil, cuando usualmente a esta altura del año nuestros envíos van sobre todo al vecino. Indonesia explica por sí sola más de 140.000 toneladas.
Los embarques acumulados de septiembre van en el mismo sentido: ya se despacharon más de 408.000 toneladas hacia Asia, con Indonesia concentrando más del 80% de esa participación.
A esta misma altura del año pasado, los embarques al continente representaban menos del 10% del total, y en 2024 fueron directamente nulos, con Brasil recibiendo la totalidad de los envíos.
En materia de precios, la pizarra fue reaccionando a este panorama internacional. Luego de tocar valores en torno a US$ 195/t a mediados de julio, hoy el trigo cotiza en el disponible a US$ 230/t.
El pase de campaña también favoreció las operaciones en el disponible. De alcanzar valores cercanos al 17-18% a fines de julio, cuando se inclinaba la balanza hacia las operaciones a término, fue cayendo a un solo dígito hasta ubicarse esta última semana en torno al 3-4%.
Con ese telón de fondo, el volumen comercializado desde principios de agosto está un 66% por encima del promedio de los últimos cinco años. Es el reflejo de que, en un contexto de gran oferta remanente por vender, existe convalidación de la demanda.
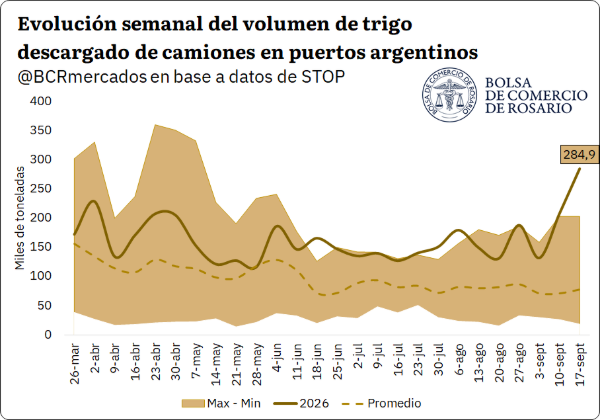
El ritmo también se traduce en la logística. Para la semana del 17 de septiembre se registraron 284.931 toneladas de trigo descargadas de camiones en puertos argentinos, un valor récord para esta altura del año y un 270% por encima del promedio para la fecha.
Soja: la cosecha nueva se opera muy por encima del promedio
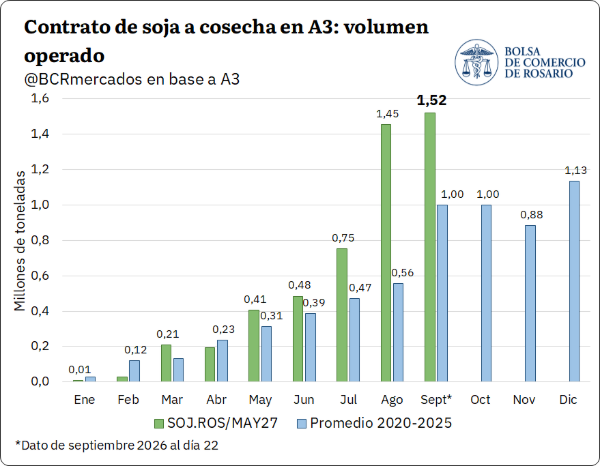
La escalada de precios de la soja en el mercado a término dispara las fijaciones en A3. La suba de los futuros fue ampliamente aprovechada por los jugadores locales, incentivados a operar un alto volumen en los contratos a cosecha.
Para el contrato con vencimiento a mayo de 2027, el volumen operado al 22 de septiembre ya es 50% superior al promedio de los últimos cinco años para este mes. La tendencia fue aún más marcada en agosto, cuando la operatoria casi triplicó al promedio.
El nivel de fijaciones responde a futuros que no paran de subir y hoy están en nuevos máximos para el año: el promedio de esta semana fue de US$ 381/t para el contrato de noviembre 2026 y de US$ 364/t para el de mayo 2027, el contrato a cosecha.
El efecto precios jugó a favor del volumen sobre todo en agosto y septiembre, cuando el futuro a cosecha alcanzó máximos en cuatro años. En lo estructural, es una tendencia que se fue consolidando y que ya fue analizada en un informe reciente de la BCR.
En cuanto a la tónica comercial, el último dato oficial de SAGyP muestra compromisos semanales por 801.000 tn para la 2025/26: 150.000 tn más que la semana pasada y en línea con el promedio del último mes. Para la 2026/27, el tonelaje pactado fue de 124.000.
Todavía queda por vender el 47,4% de la cosecha 2025/26, cuando el promedio quinquenal a esta semana es de 34,3%. Los precios disponibles mostraron firmeza: la pizarra llegó a tomar $560.000/t o US$ 372/t como valor más alto, cerca de máximos multianuales.
Lo que mira todo el mercado: Trump y Xi Jinping frente a frente
En Chicago, esta semana la soja se mantuvo estable en torno a US$ 480/t, luego de haber alcanzado un máximo trienal el 10 de septiembre, cuando el contrato más operado llegó a US$ 489/t.
Durante la semana, el mercado siguió muy de cerca el gran suceso del jueves: la reunión entre Trump y Xi Jinping. El intercambio comercial de productos agro era uno de los ejes más importantes y los inversores norteamericanos esperaban que China elimine su arancel de 10% a la importación de productos agrícolas estadounidenses.
Un acuerdo por mayores compras de soja estadounidense llevaría sin dudas a la oleaginosa a un escalón superior de precios. Las expectativas previas a la cumbre, realizada en Washington, eran mixtas: según una encuesta de Reuters, un 70% de los inversores la percibía como simbólica y descartaba que las negociaciones llegaran a buen puerto.
Sin embargo, en los días previos, Sinograin realizó una subasta interna por grandes cantidades de soja, lo que se percibió como una liberación de espacio para posteriores compras adicionales de porotos norteamericanos.
En síntesis, la soja transita un escenario de precios firmes y elevada sensibilidad a las señales de la relación comercial entre Estados Unidos y China. Con casi la mitad de la cosecha 2025/26 aún por comercializar y una activa operatoria sobre la campaña nueva, cualquier definición que modifique la demanda china podría trasladarse rápidamente a los precios y a las decisiones comerciales del mercado local.