Oct 30, 2026 | Actualidad, Columnas, Economía / Economía del Agro
El Banco Central admitió que la economía argentina ingresó en recesión tras registrar dos trimestres consecutivos de caída del PBI. Aunque la entidad prevé un rebote hacia fin de año, el escenario expone una marcada brecha entre los sectores exportadores y el mercado interno.
Buenos Aires, domingo 1 noviembre (PR/26) — El BCRA admitió en su último informe que el PBI cayó en el tercer trimestre, lo que sumado a la baja del segundo configura técnicamente una recesión.
La entidad que conduce Santiago Bausili la atribuye a factores transitorios, como los cortes de gas a la industria y el clima, y prevé un rebote entre octubre y diciembre que dejaría un 2026 en alza. El Indec lo confirmará oficialmente en noviembre y diciembre.
Pero el dato deja expuesta una economía partida entre sectores exportadores que crecen y actividades de mercado interno que retroceden.
Informe. El BCRA que preside Santiago Bausili admitió que la economía argentina ingresó a una etapa de contracción.
Periodista. Lic. en Ciencia Política. Máster en Economía y Sociología
Ambos cálculos presentarán una dura realidad: la economía habrá entrado en recesión entre el segundo y el tercer trimestre del año. Como se sabe, la definición técnica exige que dos trimestres consecutivos muestren bajas.
No negar la realidad
Así, el partido está jugado. Y desde la conducción de la economía argentina se tomó la decisión, sabia por cierto, de no negar la realidad sino asumirla y explicarla. La tarea de reconocer la recesión quedó a cargo de Santiago Bausili, presidente del Banco Central, que dio una muy sana conferencia de prensa el jueves de la semana pasada para explicar el panorama monetario, cambiario y financiero del país.
En ese acto se entregó además a los interesados el Informe de la entidad correspondiente a septiembre de 2026. En el párrafo 10 se describe la situación sin mayores rodeos: “Durante el tercer trimestre siguió desacelerándose el ritmo de crecimiento acumulado en el año, sobre todo por factores transitorios. A la normalización de la actividad del sector agropecuario tras las cosechas agrícolas récord, se sumaron factores transitorios que incidieron principalmente sobre los sectores cíclicos del PIB, entre ellos Industria, Construcción y Comercio.
La tarea de reconocer la recesión quedó a cargo de Santiago Bausili
En particular, se destacaron las interrupciones del suministro de gas por red a establecimientos industriales (debidas a la mayor demanda residencial ante las bajas temperaturas) y los mayores niveles de lluvias y nevadas en ciertas regiones del país. Estos factores tuvieron una incidencia significativa en julio, mientras que el nivel de actividad se estabilizó en agosto.
Si bien estos factores incidieron negativamente sobre el promedio del tercer trimestre, las perspectivas para septiembre sugieren que la actividad económica de los sectores cíclicos habría comenzado a recuperarse. Esta evolución dejaría un arrastre positivo para el cuarto trimestre de 2026. Pese a la desaceleración de la actividad, en los primeros ocho meses del año la economía acumuló un crecimiento de 1,2% respecto de igual período de 2025”.
Más adelante, al proyectar el cierre del año, el informe del BCRA sostiene: “Para el cuarto trimestre se prevé una recuperación del PIB luego de la caída del tercer trimestre. Una vez que se normalice la actividad del agro y se disipen los factores transitorios que afectaron a la economía en julio, el PIB del cuarto trimestre registraría un aumento significativo.
Más allá de la volatilidad de corto plazo de los indicadores mensuales de actividad, que podrían verse afectados por la excepcional reducción de días hábiles prevista para noviembre, el PIB crecería por segundo año consecutivo en 2026”.
Lo que el Central confirma, entonces, es que el PBI cayó en el tercer trimestre, lo que sumado a la baja del segundo completa el proceso recesivo. La entidad sostiene que la contracción terminará en el período octubre-diciembre, cuando el producto volvería a crecer y dejaría un 2026 en alza. Advierte, sin embargo, que ese repunte puede quedar jaqueado, al menos en su intensidad: “Existen riesgos en el corto plazo: que se agraven los conflictos geopolíticos, que las condiciones financieras internacionales se endurezcan o que la demanda externa crezca menos. Estos riesgos para el escenario podrían afectar la inversión y el desempeño de algunos sectores transables”.
Con esto, la entidad que maneja Bausili advierte que, por culpa del mundo y sus circunstancias, el crecimiento del último trimestre podría ser escueto.
Llega entonces la pregunta sobre cuánto crecerá finalmente la economía en un 2026 con dos trimestres expansivos (el primero y el último) y dos recesivos (el segundo y el tercero). Para las principales consultoras del país, incluidos bancos y fondos de inversión, la previsión de crecimiento para el año ronda el 1,5%.
El Fondo Monetario Internacional (FMI) es más optimista: durante sus Reuniones Anuales, en la primera quincena de octubre, proyectó un alza del PBI argentino de 2,1%. En el Quinto Piso del Ministerio de Economía el optimismo es mayor, y hay quien habla de arañar el 3%. Se verá quién tiene razón.
 Ministro de economía. Luis Caputo vaticinó que se venían los mejores 18 meses del país.
Pero hay una realidad que los datos finales del año confirmarán con claridad: 2026 será el ejercicio en que se consolidaron los sectores ganadores y perdedores de la economía argentina.
Mientras la energía, el petróleo, el gas, la minería y el campo muestran resultados positivos, la industria manufacturera, el comercio y la construcción atraviesan un escenario de estancamiento o caída. Los números del Indec confirman una recuperación desigual, concentrada en actividades vinculadas a los recursos naturales y las exportaciones, y la brecha, lejos de achicarse, se amplió en los últimos meses.
Existen más riesgos, como que se agraven los conflictos geopolíticos
Agosto lo mostró con crudeza: industria, comercio y construcción cayeron al mismo tiempo, mientras Vaca Muerta y la minería seguían creciendo a dos dígitos. La diferencia no es solamente productiva. Industria, comercio y construcción son actividades intensivas en empleo y dependen fundamentalmente del consumo, los salarios y la inversión doméstica.
En cambio, los sectores ganadores están orientados en mayor medida a las exportaciones y requieren importantes inversiones de capital, pero generan proporcionalmente menos puestos de trabajo directos. El resultado es una economía que puede crecer estadísticamente sin que esa mejora llegue con igual intensidad a los hogares, los comercios y las fábricas.
El desafío es que el dinamismo de Vaca Muerta, la minería y el campo consiga extenderse al resto de la actividad productiva.
Aparentemente, el modelo oficial es así. Y como Javier Milei le advirtió a todo su gabinete una y otra vez en los últimos meses, no hay opciones para un cambio de conducta ni movimientos para resolver el dilema entre los que ganan y los que pierden. Se toma o se deja.
En definitiva, los libertarios podrán decir que durante esta gestión el PBI habrá crecido tres años seguidos (en 2024 cayó 1,3%), contabilizando 2025, 2026 y, quizá, 2027.
El problema es cuánta gente queda dentro de las bondades de ese crecimiento. Y cuánta afuera. Aparentemente, cerca del 70%, contabilizando la industria, el comercio y la construcción.
————————
Ganadores y perdedores
En los primeros ocho meses del año, la economía acumuló un crecimiento de apenas 1,2% interanual. Sin embargo, la explotación de minas y canteras, que incluye petróleo y gas, avanzó 13,2%, impulsada principalmente por Vaca Muerta. La agricultura y la ganadería crecieron 9,2%, beneficiadas por la producción agropecuaria, y el sector de electricidad, gas y agua mejoró 2,3%.
En cambio, la industria manufacturera retrocedió 2,5% y el comercio mayorista y minorista cayó 1,1%; la construcción apenas subió 0,3% en el acumulado, aunque continúa mostrando debilidad frente a los niveles anteriores y registra dificultades para recuperar la inversión y el empleo.
La brecha se amplió en agosto: la minería y los hidrocarburos crecieron 11,1% interanual y la generación y distribución de electricidad, gas y agua avanzó 4,3%, mientras la industria cayó 3,2%, el comercio 3,5% y la construcción 2,5%. Incluso el campo registró una baja interanual de 1%, aunque mantiene un balance acumulado ampliamente positivo.
Primicias Rurales
Fuente: Perfil
Oct 30, 2026 | Actualidad, Economía / Economía del Agro
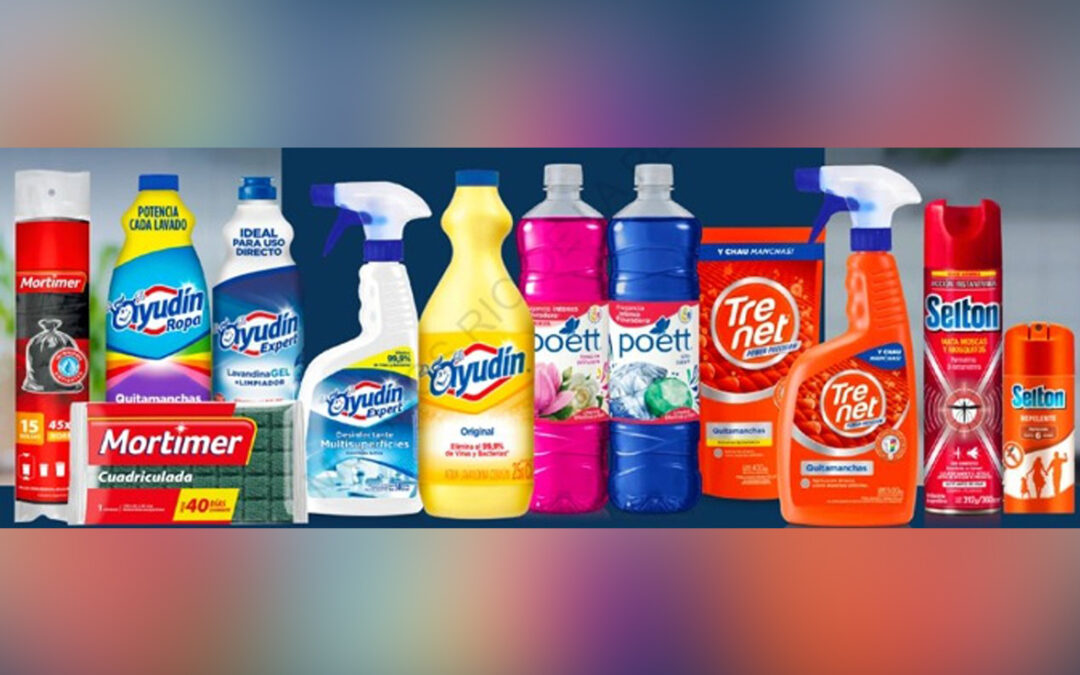
En un movimiento estratégico que redefine el mercado de consumo masivo, la emblemática compañía de la familia Pérez Companc suma marcas icónicas de limpieza como Ayudín, Poett, Trenet, Mortimer y Selton para llevar su propuesta de valor desde la mesa hasta cada rincón de los hogares.
Buenos Aires, viernes 30 octubre (PR/26)– En una jugada clave en el mercado de consumo masivo, Molinos Río de la Plata anunció este miércoles un acuerdo formal con Apex Capital y Superior Brands para la adquisición total del Grupo Ayudín, propietario de reconocidas marcas como Ayudín, Poett, Trenet, Mortimer y Selton.
Estas etiquetas cuentan con una fuerte presencia en el negocio de productos de limpieza y cuidado del hogar en la Argentina, Uruguay y Paraguay. De esta manera, la firma amplía de forma significativa su alcance en la región.
Actualmente, el Grupo Ayudín es un actor clave del sector de higiene doméstica, destacándose con marcas líderes en categorías de lavandina, limpiadores, quitamanchas, insecticidas y repelentes. Además, posee un equipo humano con probada capacidad para proyectar el negocio al futuro.
Infraestructura productiva y alcance regional
La infraestructura operativa de la empresa adquirida contempla dos plantas productivas, ubicadas estratégicamente en la provincia de Buenos Aires y en San Juan, complementadas por un centro de distribución y oficinas comerciales en los tres países donde opera.
La efectiva implementación de esta transacción está prevista para las próximas semanas, sujeto al cumplimiento de condiciones habituales en este tipo de operaciones. Este paso marca un verdadero hito en los más de 120 años de historia de Molinos.
Históricamente enfocada en acercar alimentos y marcas queridas a los consumidores, con la incorporación de Grupo Ayudín, Molinos da un paso estratégico muy relevante en su plan de expansión para consolidarse como una de las empresas de consumo masivo más importantes de la región.

La visión de la conducción de Molinos
Al respecto, Agustín Llanos, CEO de Molinos Río de la Plata, expresó con entusiasmo que esta operación representa un paso estratégico muy importante para el plan de crecimiento y el largo plazo de la compañía.
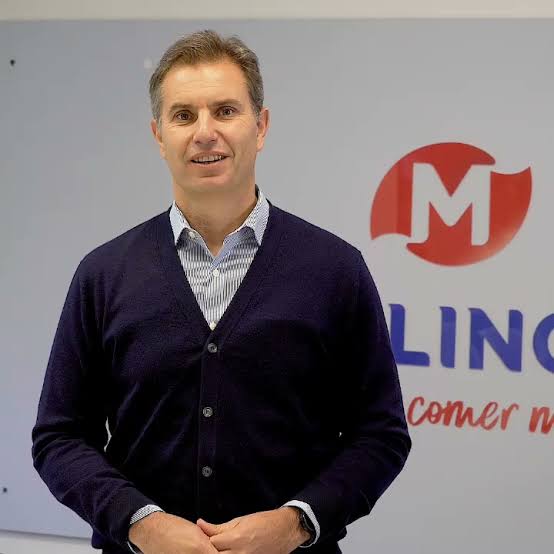
El ejecutivo remarcó que durante más de doce décadas han trabajado en el desarrollo de marcas y propuestas de valor que acompañan diariamente a millones de personas. En ese trayecto, la firma transitó del campo al ingrediente, de la cocina a la mesa y, hoy, de la mesa a cada rincón del hogar.
Llanos enfatizó que el objetivo es seguir creciendo sumando nuevos conocimientos y capacidades para atender las necesidades del público. Esta transacción reafirma la vocación de desarrollo e innovación del grupo conformado por Rosario, Pilar y Luis Pérez Companc en consumo masivo, agro y energía.
La perspectiva de los fondos vendedores
Por su parte, Pedro Palma, Managing Partner de Apex Capital, señaló que el acuerdo es una gran oportunidad para que el Grupo Ayudín continúe su desarrollo de la mano de un grupo de enorme trayectoria regional con la escala y visión de largo plazo ideales.
A su vez, Diego Barral, Managing Partner de Superior Brands, destacó el enorme orgullo por lo construido en los últimos tres años junto al equipo de trabajo, recordando su vínculo de más de 30 años con estas marcas, primero desde Clorox y recientemente como inversor.

Barral concluyó manifestando su absoluta satisfacción al saber que el Grupo Ayudín iniciará una nueva etapa junto a una compañía con la que comparten valores, principios y una clara proyección de futuro para alcanzar nuevos niveles de crecimiento.
Primicias Rurales
Fuente: NA
Oct 30, 2026 | Economía / Economía del Agro, Informes Técnicos
La Reserva Federal mantuvo intactas las tasas de interés y prefirió no dar pistas sobre sus próximos movimientos en diciembre. En tanto, Wall Street operó con prudencia, el dólar registró pérdidas y el crudo superó la barrera de los 115 dólares.
Buenos Aires, viernes 30 octubre (PR/26)– Las **acciones estadounidenses** cerraron la jornada con variaciones moderadas luego de que la **Reserva Federal** decidiera sostener los **tipos de interés** en su nivel actual. El organismo monetario evitó dar señales claras sobre lo que sucederá en su reunión de diciembre, dejando al mercado en un escenario de total expectativa. Frente a este panorama, los inversores prefirieron mantener la cautela a la espera de los balances financieros de **Microsoft** y **Alphabet**.
En el parqué neoyorquino, el S&P 500 logró avanzar un 0,28% para encadenar su tercera sesión consecutiva en terreno positivo. Por su parte, el Dow Jones subió un 0,19% y el Nasdaq sumó un 0,27% en una ronda cruzada por la política monetaria. Entre las empresas tecnológicas, Oracle fue la gran protagonista del día al dispararse un 13% tras presentar proyecciones operativas altamente favorables.
El entusiasmo en torno a Oracle responde a sus sólidas perspectivas de flujo de caja libre a largo plazo, superando con creces los pronósticos de Wall Street. Este anuncio devolvió la tranquilidad a los mercados sobre la rentabilidad real de sus millonarias inversiones en inteligencia artificial. Paralelamente, los operadores evaluaron el fuerte repunte en las cotizaciones energéticas ante la creciente tensión en Oriente Medio.
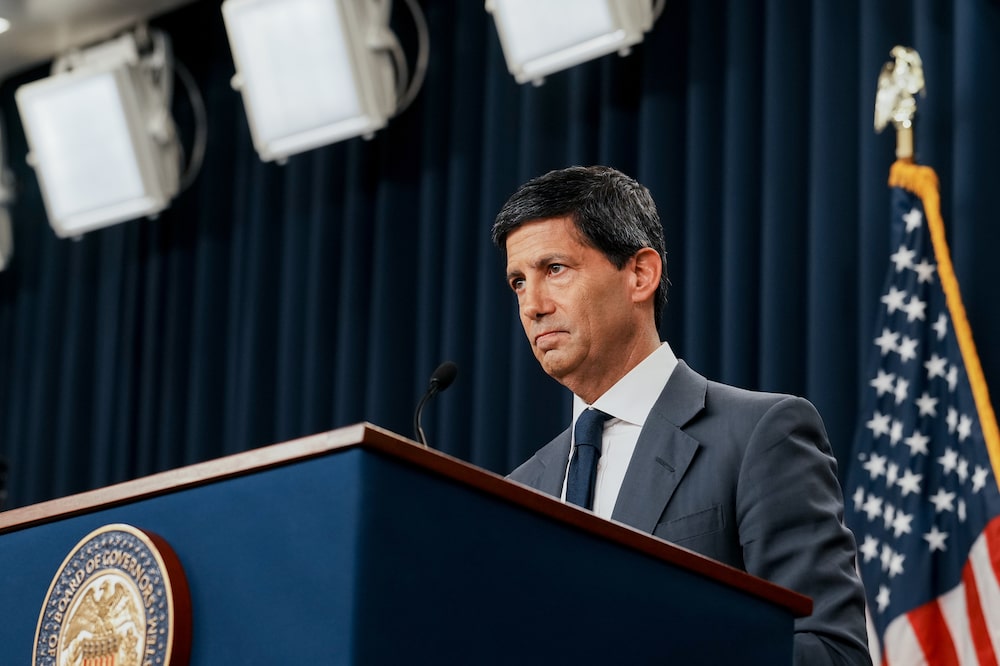
Kevin Warsh Reserva Federal EEUU
La posibilidad de una ofensiva militar de Estados Unidos contra Irán disparó los precios del petróleo, reavivando los temores a un rebrote de la inflación global. Esta presión energética sobre los mercados financieros también impulsó al alza los rendimientos de los bonos del Tesoro. El panorama económico combina así la cautela monetaria con tensiones geopolíticas de alto impacto en el sector energético.
Warsh impone cambios estratégicos en la Fed
El Comité Federal de Mercado Abierto votó 10 a 2 para mantener la tasa de interés en el rango de 3,75% a 4%. No obstante, la gobernadora Lisa Cook y la titular de la Fed de Cleveland, Beth Hammack, votaron en disidencia solicitando un alza de 25 puntos básicos. El organismo enfatizó que evaluará la información económica con detenimiento para asegurar que la inflación regrese al objetivo del 2%.
Las autoridades monetarias ratificaron que la actividad económica de Estados Unidos avanza a paso firme y que el gasto interno muestra una notable resiliencia. El presidente de la institución, Kevin Warsh, resaltó la solidez del consumo y la inversión de las empresas, aunque reconoció con firmeza que la estabilidad de precios sigue siendo el principal desafío actual.
Además, Kevin Warsh sorprendió a los mercados al anunciar una reestructuración formal en la dinámica de trabajo de la entidad para los próximos años. Durante 2027, la Fed votará sobre los tipos de interés en siete de sus ocho encuentros habituales. Para 2028, reservará dos reuniones anuales exclusivas para debates estratégicos de largo plazo, prescindiendo de decisiones de tasas.
Tras el anuncio, la rentabilidad de la deuda pública de menor plazo experimentó un marcado retroceso, llevando el bono a dos años al 4,70%. Los agentes bursátiles interpretaron que la medida reduce la rigidez del esquema actual, flexibilizando la política de comunicación monetaria. Sin embargo, la reacción general dentro del mercado de renta fija se mantuvo relativamente acotada.

A pesar del nuevo enfoque operativo, los analistas asignan una probabilidad superior al 90% a un incremento de tasas de interés en diciembre. El mercado también vislumbra nuevos ajustes durante 2027 para contener la presión inflacionaria. La paciencia estratégica parece ser el eje central sobre el que se moverá la política financiera norteamericana en el corto plazo.
Desde Principal Asset Management, la estratega Seema Shah destacó que el banco central cuenta con la ventaja del tiempo para evaluar cada dato económico. Explicó que las expectativas inflacionarias continúan ancladas y que los efectos secundarios resultan moderados. Por ello, anticipa un ajuste en diciembre y otro a comienzos de 2027 frente a una economía con desempeño desigual.
Microsoft y Alphabet bajo la lupa tecnológica
La mirada de los grandes fondos de inversión se centra ahora en los balances trimestrales de Microsoft y Alphabet. Desde sus últimos informes financieros, Microsoft acumula un impresionante alza del 36%, mientras que Alphabet registra una caída del 6,3%. Esta divergencia refleja la cautela de los inversores ante el verdadero retorno financiero de la inteligencia artificial.
Las estimaciones para el gigante del software prevén que Azure alcance un crecimiento del 45% en sus ingresos corporativos. En cuanto a la casa matriz de Google, las proyecciones indican un salto del 91% en Google Cloud, rozando los 29.000 millones de dólares. Sin embargo, los abultados presupuestos de gasto de capital continúan generando intensos debates entre los analistas.
Se calcula que el gasto de capital de Microsoft superará los 190.000 millones de dólares hacia su ejercicio fiscal 2027. Para Alphabet, las proyecciones estiman inversiones por 202.000 millones de dólares en 2026 y un flujo de caja libre negativo en 2027. Ante estas cifras, los analistas de Saxo Bank advierten que previsiones de gasto excesivas podrían castigar la cotización de las acciones.
El petróleo se dispara y el oro busca sostén
En los mercados de materias primas, el petróleo Brent trepó un 1,23% hasta ubicarse en US$115,28 por barril, mientras el WTI saltó un 2,72% a US$102,62. La subida respondió a informes sobre advertencias militares de Washington a países del Golfo Pérsico respecto a Irán. A esto se suma el clima de incertidumbre política en Israel y los continuos ataques en Medio Oriente.
Los inventarios de crudo en Estados Unidos registraron su cuarta caída semanal consecutiva al retroceder 1,9 millones de barriles. Asimismo, las reservas de gasolina cayeron a mínimos históricos en la región del Medio Oeste según la EIA. Esta escasez de suministros consolida un piso elevado para las cotizaciones energéticas globales en el corto plazo.
Por el contrario, el oro retrocedió un 0,6% hasta cotizar en US$4.034,18 la onza, mientras la plata cayó un 1,6% situándose en US$53,54. Pese a la baja, expertos de FOREX.com señalan que el nivel de US$4.000 actuará como un soporte técnico fundamental. La evolución del dólar y los datos de inflación definirán el rumbo de los metales valiosos.
El comportamiento del dólar y las divisas en América Latina
El dólar estadounidense cedió terreno de forma leve tras el comunicado de la Reserva Federal y la falta de definiciones sobre diciembre. Este comportamiento también generó un alivio temporal sobre los rendimientos de los . Estrategas de ING atribuyen el movimiento a una toma de ganancias luego de varias semanas de marcada fortaleza billete verde.
En América Latina, la mayoría de los mercados cambiarios operaron a la baja antes del pronunciamiento oficial de Kevin Warsh. El peso colombiano, el peso chileno, el peso argentino y el sol peruano cedieron terreno frente a la divisa norteamericana. En contraste, el peso mexicano avanzó y el real brasileño no mostró variaciones de magnitud.
De acuerdo con los analistas internacionales, la solidez general de la economía estadounidense limitará caídas profundas en el billete verde. Dado que la inflación persiste por encima del objetivo oficial, el dólar mantendrá un piso de firmeza estructural. Los inversores regionales permanecen atentos a las próximas decisiones de política monetaria en la región.
Novedades clave en el escenario corporativo internacional
En el ámbito corporativo global, Rusia incluyó oficialmente a Apple y Microsoft en su registro estatal de seguridad digital. Esta medida obliga a ambas firmas a conservar las comunicaciones de usuarios por tres años y entregarlas a las autoridades cuando sean requeridas. El incumplimiento de la norma acarreará duras sanciones económicas o restricciones operativas severas.
Por su parte, el neobanco Monzo inició operaciones comerciales en España, marcando su desembarco en la Europa continental. Tras retirarse del mercado estadounidense, la entidad financiera busca expandir su modelo de banca digital ofreciendo productos gratuitos. La compañía apalanca su crecimiento regional en la licencia bancaria europea conseguida previamente en Irlanda.
En el sector minero, Rio Tinto evalúa incrementar un 56% la remuneración variable de su director ejecutivo, Simon Trott, manteniendo estable su sueldo básico. El ejecutivo percibió cerca de 1,9 millones de libras durante 2025 entre salario y bonos de desempeño. La junta directiva busca vincular los incentivos económicos a la rentabilidad a largo plazo.
Finalmente, Mercedes-Benz reportó una contracción del 4,5% en sus ingresos trimestrales, golpeada por un desplome del 31% en sus ventas en China. El beneficio operativo de la firma alemana cayó un 15%, reduciendo de forma drástica sus márgenes de ganancia. Para revertir el escenario, la automotriz impulsará recortes de costos y lanzará 40 modelos estratégicos hasta 2027.
El mercado bursátil se encamina hacia una etapa de alta volatilidad donde las decisiones de la Reserva Federal y los resultados de las Big Tech definirán el rumbo económico.
Las tensiones geopolíticas y la presión sobre el precio del petróleo mantendrán en alerta máxima a los inversores globales durante las próximas semanas.
Primicias Rurales
Fuente: www.bloomberglinea.com
Oct 30, 2026 | Economía / Economía del Agro, Especial
El organismo oficializó un esquema de facilidades de pago de hasta 12 cuotas con importantes quitas de intereses para empleadores rurales. La medida busca incentivar la registración laboral y aliviar la carga fiscal del sector agropecuario.
Buenos Aires, viernes 30 octubre (PR/26)– El Registro Nacional de Trabajadores Rurales y Empleadores (RENATRE) dio un paso decisivo al aprobar un Plan Especial de Facilidades de Pago pensado para que los empleadores rurales regularicen sus relaciones laborales. Este beneficio se enmarca en el programa Promoción del Empleo Registrado (PER) de la Ley 27.802.
La medida fue publicada este 26 de octubre en el Boletín Oficial mediante la Resolución 100/2026 y mantendrá su vigencia hasta el 31 de diciembre de 2026. El objetivo central de esta normativa es ofrecer alivio financiero y herramientas concretas para acompañar a los productores agropecuarios en la formalización de su personal.
Descuentos de intereses y opciones de financiación
Este nuevo régimen permite financiar deudas por contribuciones al RENATRE e intereses resarcitorios generadas por los trabajadores regularizados en un plazo de hasta 12 cuotas mensuales. Además, cuenta con una tasa de financiación del 1,5% mensual, convirtiéndose en un esquema muy favorable para el sector.
Un punto destacado son las quitas de hasta el 50% de los intereses resarcitorios para quienes cancelen en un pago único o en hasta tres cuotas. Asimismo, la quita será del 40% para planes de cuatro a seis cuotas, y alcanzará el 30% para aquellos que elijan abonar de siete a doce cuotas.

Pensando en la realidad productiva, en casos de emergencia o desastre agropecuario debidamente acreditados, el organismo contempla un alivio superior. Para estas situaciones excepcionales, los productores afectados podrán solicitar una financiación extendida de hasta 24 cuotas.
Requisitos de acceso y exclusiones del programa
Podrán adherir al plan aquellos empleadores que hayan regularizado la totalidad de las relaciones laborales no registradas detectadas en sus establecimientos durante las fiscalizaciones del organismo. Todo este proceso debe enmarcarse formalmente dentro del Régimen de Promoción de Empleo Registrado.

Por el contrario, quedan excluidos los empleadores que tengan denuncias vigentes por presunta explotación laboral, trata de personas o trabajo infantil. Del mismo modo, no podrán ingresar quienes mantengan trabajadores sin registrar —a menos que hayan saneado las situaciones previas— o posean cuotas vencidas de planes anteriores.
Cómo gestionar la adhesión y vías de contacto
La adhesión al Plan Especial de Facilidades de Pago puede tramitarse de forma presencial en la Sede Central del RENATRE (Av. Belgrano 160, CABA) o en cualquiera de sus delegaciones regionales. La iniciativa busca fomentar la registración laboral y facilitar el cumplimiento de las obligaciones vigentes.
También es posible realizar el trámite telefónicamente comunicándose al 0800-777-7366 o al (011) 3986-9440 (opción 7), de lunes a viernes en el horario de 8 a 17 horas. Quienes prefieran la vía digital, pueden enviar un correo electrónico directamente a la casilla recaudaciones@renatre.org.ar.
Con este tipo de medidas, el RENATRE continúa desplegando acciones en todo el país para garantizar el correcto registro de empleadores y trabajadores rurales. Para profundizar sobre las condiciones normativas, la Resolución 100/2026 se encuentra disponible para consulta en el Boletín Oficial.
Primicias Rurales
Fuente: RENATRE
Oct 29, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Entre enero y septiembre de 2026, la negociación de instrumentos financieros alcanzó un volumen histórico de 27,4 billones de pesos. Este impactante salto del 35,7% interanual consolida al mercado bursátil como una herramienta clave para inyectar liquidez y financiamiento corporativo.
Por Belén Maldonado – Emilce Terré
Rosario, jueves 29 octubre (PR/26)– El mercado financiero local atraviesa un momento excepcional de expansión y solidez operativa. Según datos oficiales del Mercado Argentino de Valores (MAV), las operaciones con cheques, pagarés y facturas electrónicas registraron números sin precedentes.
Durante los primeros nueve meses de 2026, la negociación acumulada de instrumentos como cheques de pago diferido, facturas de crédito electrónicas y pagarés alcanzó la cifra récord de $ 27,4 billones. Este impresionante resultado representa un crecimiento real del 35,7% en comparación con el mismo período de 2025.
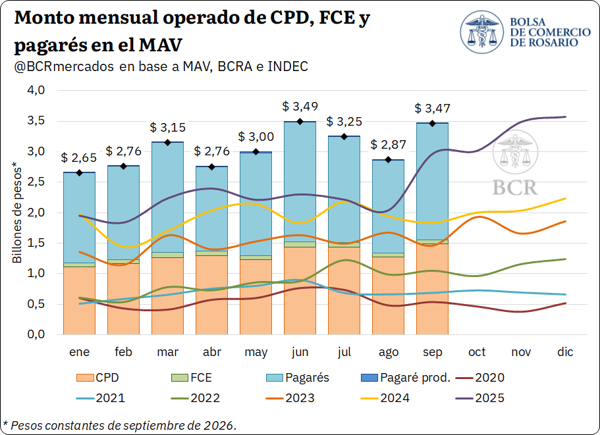
Si se compara esta operatoria con el promedio de los últimos cinco años, el volumen negociado prácticamente se duplica, con un incremento del 112%. De este modo, el mercado registra el mayor nivel de actividad de su historia para los primeros tres trimestres del año.
Al analizar la evolución mes a mes, el pico de mayor actividad se observó en junio con $ 3,49 billones, seguido muy de cerca por septiembre con $ 3,46 billones. Ambos meses se posicionaron como el segundo y tercer volumen mensual más alto de la serie histórica.
Para garantizar una medición precisa sin distorsiones por inflación, todos los valores se expresaron en pesos constantes de septiembre de 2026. Para las operaciones denominadas en dólares, se aplicó la cotización oficial del Banco Central ajustada por el índice de precios del INDEC.
En cuanto a las herramientas preferidas por las empresas, el pagaré bursátil reafirmó su claro liderazgo al concentrar el 54,7% del volumen total. Esta participación dominante mantiene la firme tendencia observada desde el año pasado.
En segundo lugar se ubicaron los cheques de pago diferido (CPD), los cuales explicaron el 42,7% de las operaciones. A pesar de mostrar una leve baja de un punto porcentual respecto a 2025, continúan siendo un pilar fundamental para las pymes.
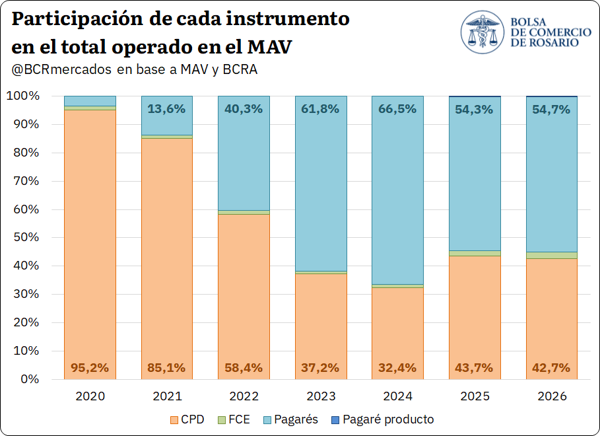
Un dato sumamente positivo fue el avance de las facturas de crédito electrónicas (FCE), que elevaron su participación al 2,4% del total. Este avance supera con claridad el promedio histórico del 1,3% que este instrumento registraba en los últimos cinco años.
Por último, la operatoria con el denominado pagaré producto explicó cerca del 0,2% del mercado negociado. A pesar de ser una herramienta más reciente, aporta alternativas versátiles de financiamiento sectorial.
Radiografía y dinamismo de cada instrumento financiero
Profundizando en el detalle operativo, las negociaciones mediante pagarés ascendieron a $ 15 billones en los primeros nueve meses del año. Este desempeño refleja un salto del 39% en términos reales en relación con el año previo.
Este valor histórico se sitúa un 121% por encima del promedio reciente. El impulso principal ocurrió en el tercer trimestre del año, cuando entre julio y septiembre se movilizaron $ 5,2 billones, el mayor registro trimestral jamás contabilizado.
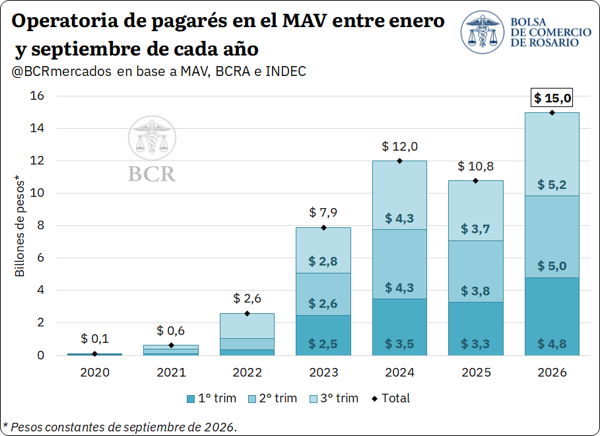
La enorme popularidad del pagaré radica en su sencillez de emisión y sus reducidos costos. Además, al no poseer un plazo máximo de vencimiento y permitir la opción de cobertura dollar linked, resulta sumamente atractivo para la planificación financiera corporativa.
En tanto, los pagarés bursátiles a la vista o pagaré producto sumaron operaciones por casi $ 61.000 millones. Este instrumento permite vincular rendimientos a indicadores clave como la soja, la tasa BADLAR o la tasa TAMAR.
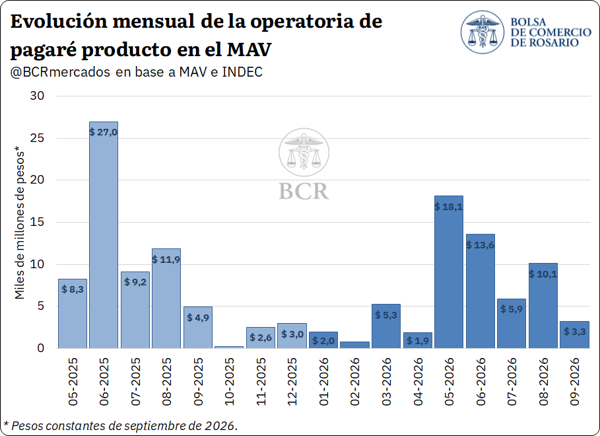
Durante todo 2026, la totalidad de los pagarés producto se emitió utilizando como referencia la tasa TAMAR. El mes de mayor movimiento para esta alternativa fue mayo con $ 18.130 millones, seguido por junio con $ 13.590 millones.
Respecto a los cheques de pago diferido, la operatoria trepó a $ 11,7 billones entre enero y septiembre. Esto representó un notable repunte del 30% interanual y un 96,3% respecto a los últimos cinco años.
El mes de septiembre fue récord para los CPD, alcanzando una negociación de $ 1,5 billones. Este número marca la cifra mensual más alta registrada para el instrumento en toda la historia bursátil.
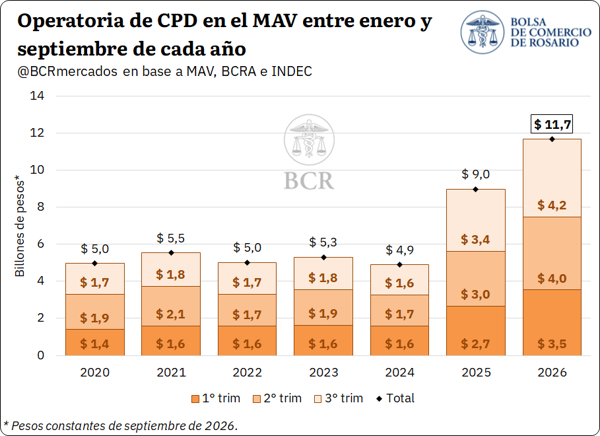
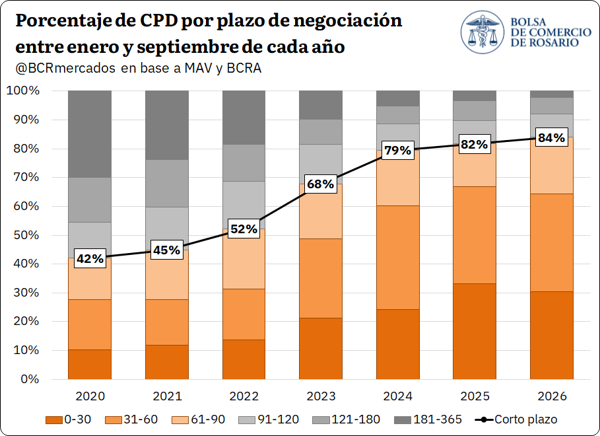
En el desglose de vencimientos, los cheques con plazos de 31 a 60 días lideraron la preferencia con el 34% del volumen. Les siguieron los plazos de hasta 30 días con el 30% y los de 61 a 90 días con el 20%.
Sumados todos los tramos, las operaciones de corto plazo (hasta 90 días) concentraron un contundente 84% de las negociaciones de CPD. En cambio, las opciones de más de 90 días tuvieron un peso menor del 16%.
Esta marcada concentración en plazos cortos evidencia una clara evolución respecto de años anteriores. En 2020 los vencimientos cortos representaban el 45%, lo que demuestra que las empresas buscan horizontes de financiamiento más inmediatos.
Esta dinámica también se explica porque las empresas desplazaron sus necesidades de financiamiento de mediano y largo plazo hacia el pagaré bursátil, un instrumento que no posee limitaciones temporales de vencimiento.
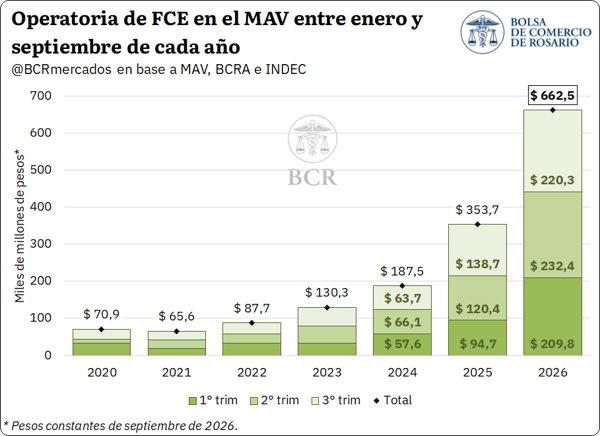
Por su parte, las facturas de crédito electrónicas alcanzaron $ 662.500 millones. Este desempeño implicó un impresionante salto del 87,3% real interanual y cuadruplicó los niveles promedio del último lustro.
El pico máximo para las FCE ocurrió en junio con $ 88.800 millones. De hecho, cada uno de los primeros nueve meses de 2026 estableció marcas récord individuales, consolidando a la factura como una herramienta en sostenido ascenso.
Comportamiento según la moneda de emisión
Al diferenciar la operatoria según la moneda, las negociaciones en pesos captaron el 86% del total. El monto operado en moneda nacional ascendió a $ 23,6 billones, registrando una suba del 34,9% respecto al año pasado.
En la franja en pesos, los cheques encabezaron las preferencias con el 49,6% del volumen ($ 11,7 billones), seguidos muy de cerca por los pagarés, que alcanzaron el 47,7% ($ 11,2 billones).
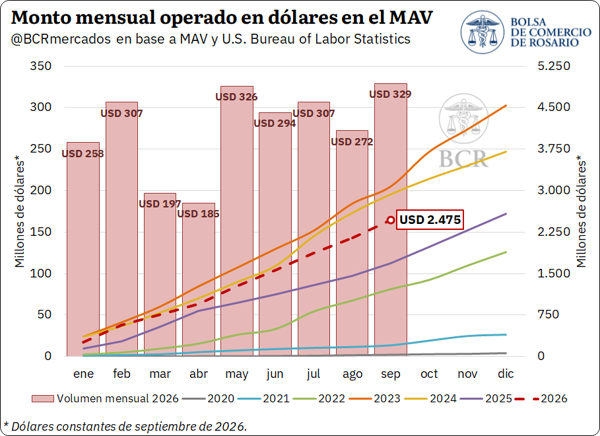
Por su parte, la operatoria en moneda extranjera sumó US$ 2.475 millones a valores constantes. Este resultado marcó una fuerte recuperación del 46,7% en dólares, revirtiendo dos años seguidos de caídas interanuales.
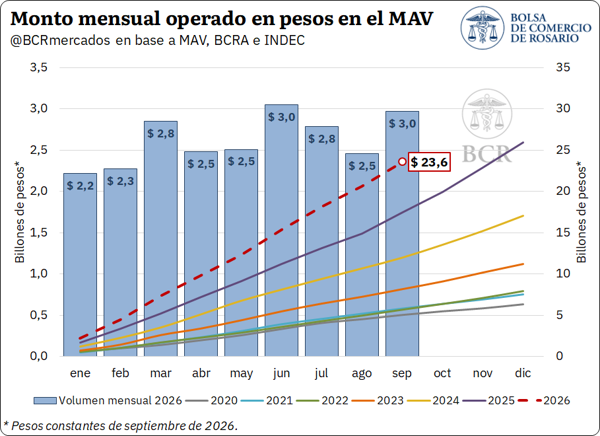
Dentro del segmento en dólares, los pagarés mantuvieron una hegemonía casi total al explicar el 98,2% de las transacciones (US$ 2.430 millones), confirmando su rol estratégico como herramienta de cobertura cambiaria corporativa.
En definitiva, el Mercado Argentino de Valores consolida un año histórico de expansión sostenida. La dinamización de las operaciones tanto en pesos como en dólares reafirma su lugar estratégico para inyectar capital de trabajo en la economía real.
Primicias Rurales
Fuente:
Oct 28, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Entre la falta de tracción y la amenaza de dos trimestres consecutivos en terreno negativo, la actividad muestra signos evidentes de agotamiento que encienden alertas en todos los sectores productivos.
 Por Marcos Cohen Arazi
Buenos Aires, miércoles 28 octubre (PR/26)– La economía argentina registró una tibia suba del 0,1% en agosto con respecto al mes previo. Este magro avance ocurre tras la severa contracción del 2,8% en julio, confirmando la total ausencia de un rebote significativo en el nivel de actividad.
En lo que va del año, la debilidad acumulada sitúa al indicador general apenas un 2,4% por encima de los valores registrados en noviembre de 2023, mes previo al inicio de la gestión de Milei. Se trata de un nivel de actividad prácticamente equivalente al que se observaba en febrero de 2025, lo que evidencia un estancamiento sostenido.
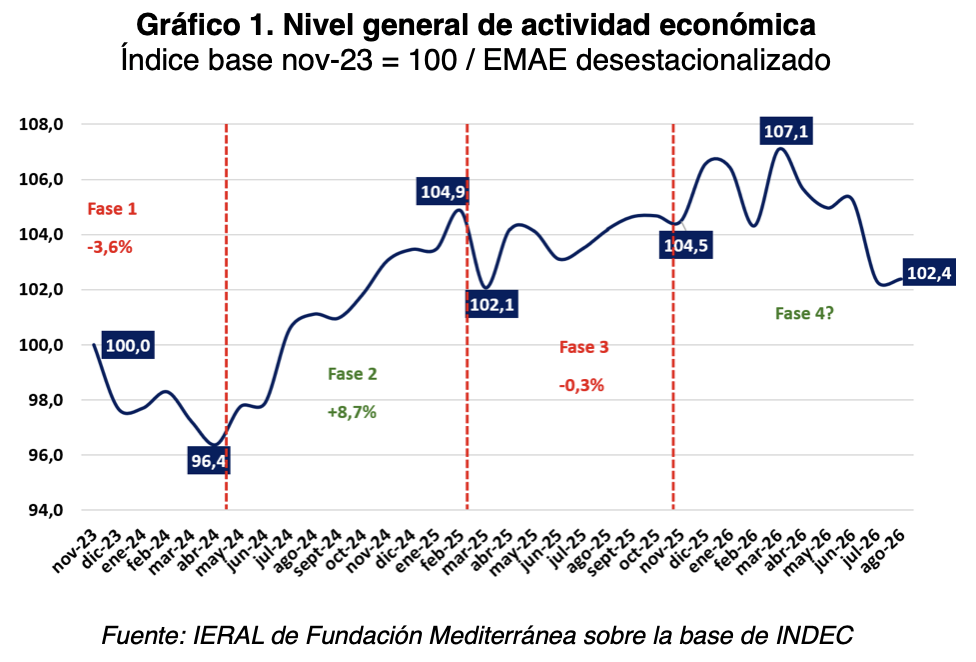
Al evaluar los primeros ocho meses del año, el promedio apenas supera por un 1,2% al mismo periodo de 2025. Esta atonía aproxima la posibilidad de confirmar una recesión técnica por dos trimestres de caída, aunque más que un colapso brusco refleja un claro patrón de paralización económica.
Las tres lecturas de la evolución económica oficial
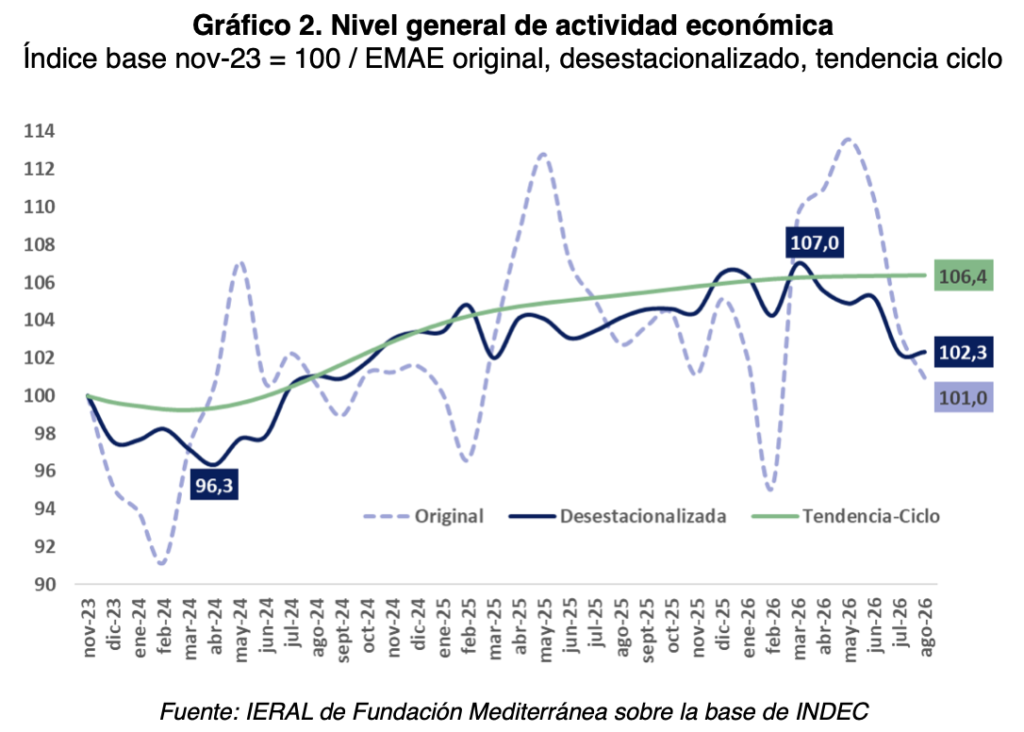
Para comprender la trayectoria subyacente de la producción nacional, resulta indispensable analizar las tres métricas oficiales que elabora el INDEC en su estimador mensual. Recientemente se ha abierto un intenso debate técnico sobre el ruido estadístico que afecta a estas series de datos.
Por un lado, la serie original del EMAE refleja la evolución de la actividad económica tal como se registra mes a mes, incorporando de manera directa todos los componentes de estacionalidad propios de cada etapa del año agrícola, industrial o comercial.
Por otro lado, la serie desestacionalizada remueve los efectos estacionales recurrentes y los factores de calendario como los días hábiles. Esto permite comparar períodos consecutivos en condiciones homogéneas para no confundir variaciones mensuales con patrones habituales.
Finalmente, la medición de tendencia-ciclo procura aislar la dirección de fondo de la economía suavizando las fluctuaciones de corto plazo. La trayectoria de los tres indicadores resulta plenamente consistente con el propósito conceptual para el cual fue diseñado cada uno de ellos.
Al ponderar el promedio de los primeros ocho meses del año contra el mismo lapso de 2025, la serie original crece un 1,24%, la desestacionalizada se ubica en 1,07% y la de tendencia-ciclo registra un avance del 1,48%.
Todas las metodologías coinciden en un diagnóstico certero: la economía perdió impulso durante 2025 y quedó sumida en una fase de estancamiento generalizado. Además, los datos de corto plazo advierten sobre una contracción que podría consolidar dos trimestres en terreno negativo.
Heterogeneidad sectorial y claroscuros de la producción
El panorama de la actividad económica muestra un comportamiento dispar al analizar la realidad sectorial. Durante el mes de agosto, 5 de las 10 actividades principales sufrieron retrocesos, mientras que la otra mitad mostró mejoras, explicando el resultado globalmente neutro del mes.
Desde noviembre de 2023 hasta la actualidad, los rubros de mayor expansión continúan encabezados por la minería con 28,0%, la intermediación financiera con 20,0%, el sector de hoteles y restaurantes con 18,2% y el agro que creció 14,9%.
El desempeño de hoteles y restaurantes requiere un análisis pormenorizado. Mientras el estimador muestra un repunte, los datos de ocupación hotelera y turismo internacional exhiben cifras contractivas, explicándose la mejora por la creciente ponderación de los locales de comida para llevar.
En la vereda opuesta, entre los sectores más castigados durante el ciclo actual destacan la construcción con un derrumbe del 17,4%, el turismo internacional con una caída del 23,2% y la industria manufacturera con una merma del 6,6%.
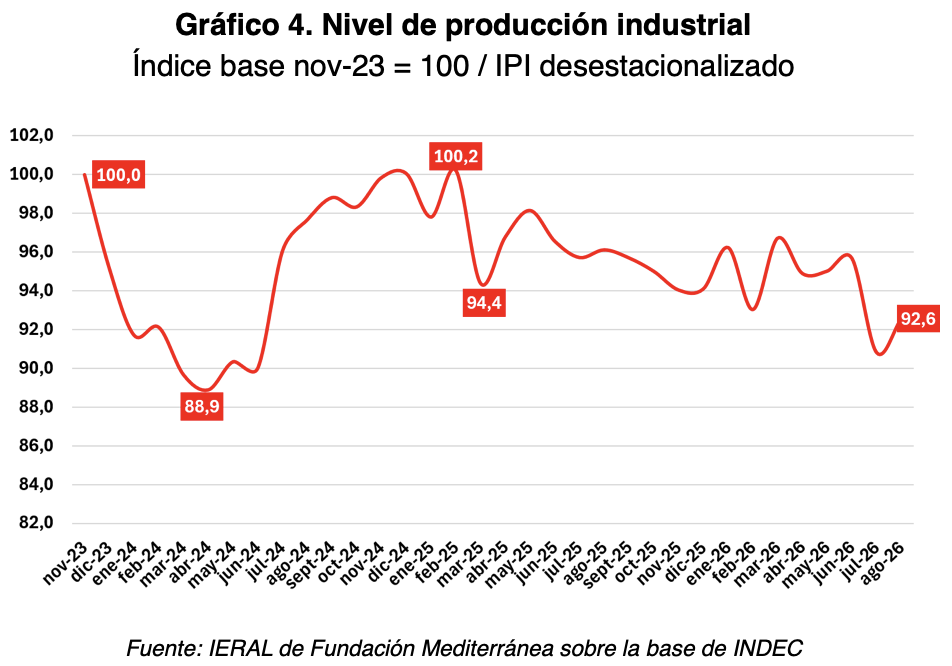
En cuanto a las fábricas, la producción industrial repuntó un 1,9% mensual en agosto, aunque se mantiene un 7,4% por debajo de noviembre de 2023. La fuerte caída de julio dejó serias dudas sobre la sostenibilidad de la recuperación insinuada en el primer semestre.
Para recuperar los niveles de mediados de año se requerirá un crecimiento del 3,3% en septiembre. De no verificarse una reaceleración en el tramo final del año, se terminará de consolidar una preocupante tendencia contractiva que ya acumula 18 meses.
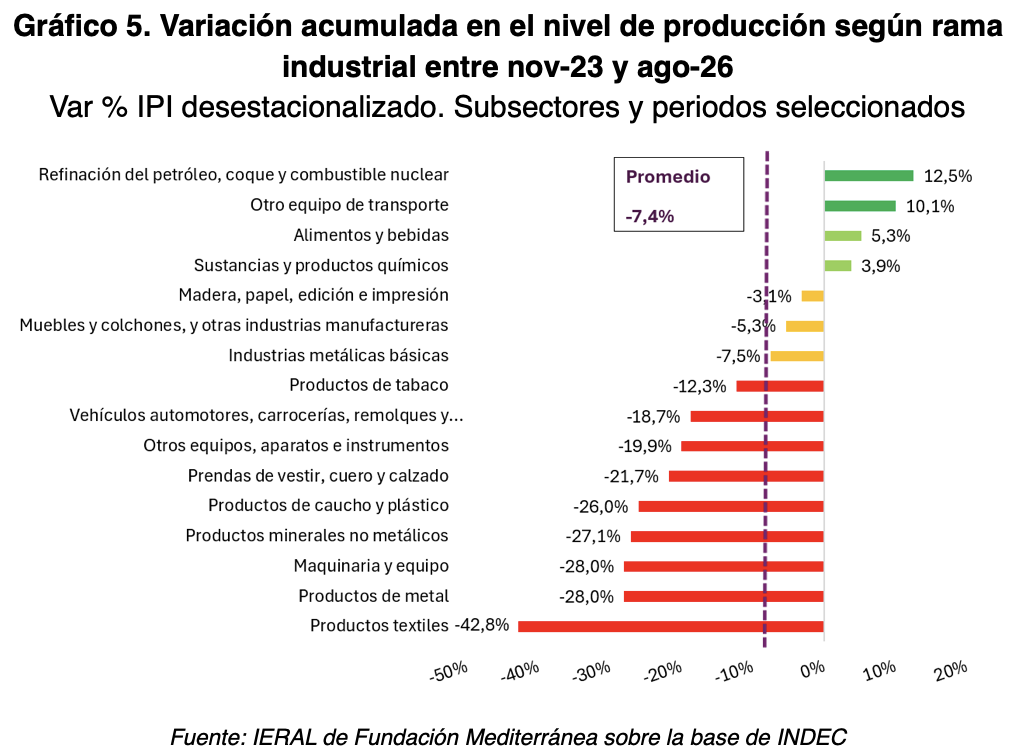
A nivel de ramas específicas, 10 de los 16 rubros industriales repuntaron en agosto. Sobresalieron la fabricación de aparatos e instrumentos (+9,8%), otros equipos de transporte (+7,9%), productos químicos (+6,6%) y la producción de muebles y colchones (+4,3%).
Sin embargo, al observar el acumulado desde finales de 2023, apenas 5 ramas fabriles se mantienen en positivo. Lideran la refinación de petróleo (+12,5%), equipos de transporte (+10,1%), alimentos y bebidas (+5,3%) y la industria química (+3,9%).
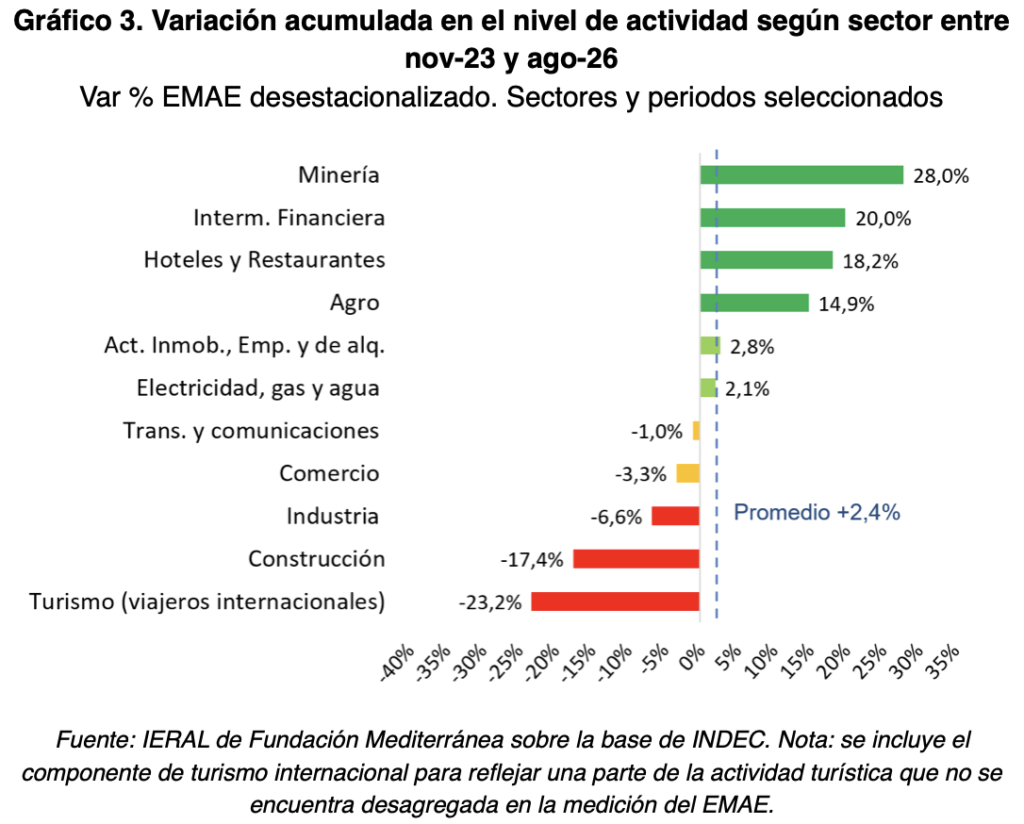
Las mermas más severas continúan golpeando a los productos textiles (-42,8%), productos de metal (-28,0%), maquinaria y equipo (-28,0%) y minerales no metálicos (-27,1%). En total, 9 ramas industriales sostienen caídas acumuladas superiores al 10%.
La trampa del estancamiento y la mirada de largo plazo
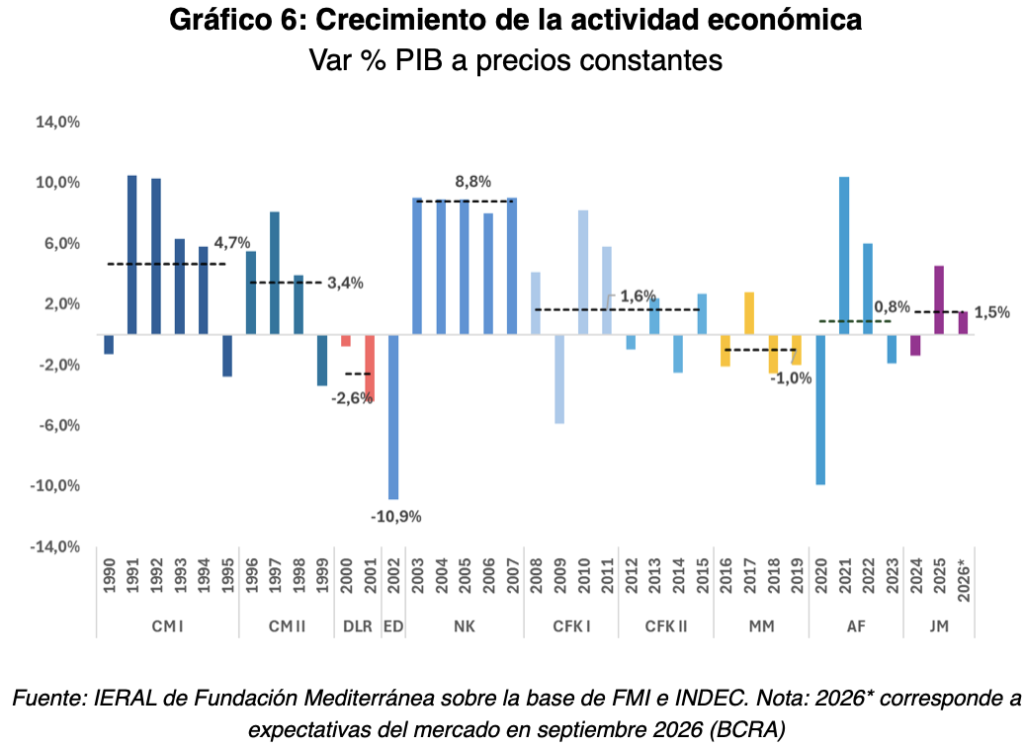
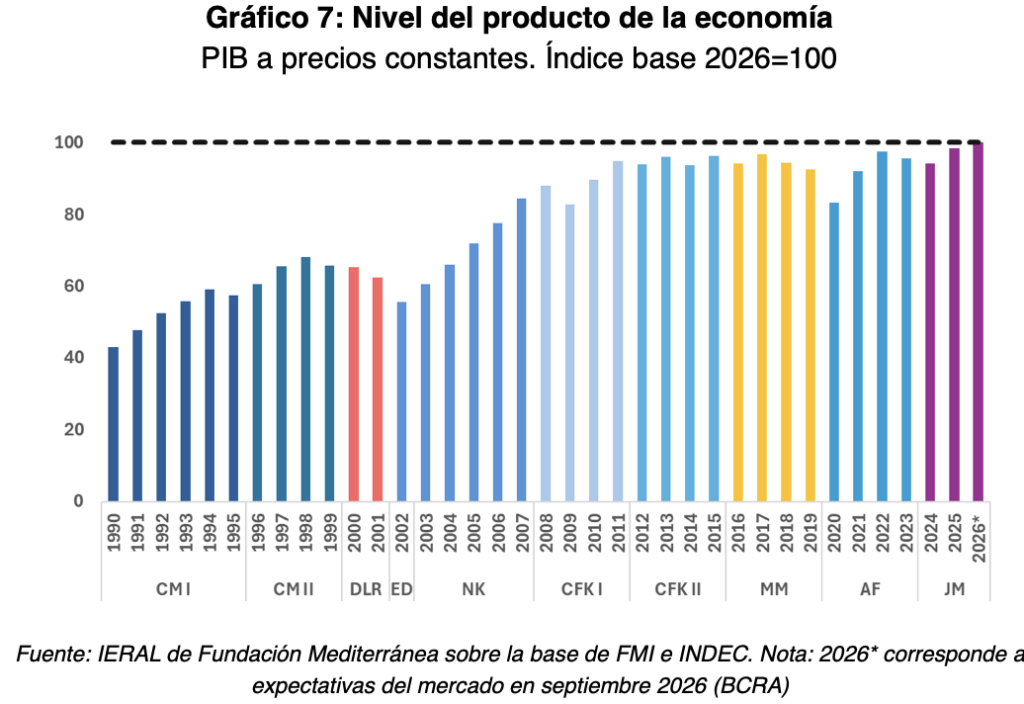
El estancamiento actual no es un hecho aislado, sino la continuidad de una tendencia de largo plazo. En los últimos 15 años, el crecimiento promedio anual de la economía argentina fue de apenas un 0,3%, demostrando que el tamaño del producto se mantuvo prácticamente inalterado.
Las proyecciones del mercado relevadas por el Banco Central para el año 2026 anticipan un avance del 1,5%. Este guarismo coincide con el promedio estimado para los primeros tres años de la presidencia de Javier Milei, en caso de concretarse las estimaciones vigentes.
En términos comparativos, durante la gestión de Alberto Fernández el crecimiento del PBI promedió un 0,8% anual, mientras que en los dos mandatos de Cristina Fernández fue del 1,6% anual. En contraposición, bajo la presidencia de Mauricio Macri la actividad se redujo a razón de un 1,0% por año.
Si bien la serie agregada alcanzará un máximo absoluto en 2026, al ajustar las cifras por la dinámica demográfica el producto por habitante se mantiene marcadamente inferior a los picos de la última década, confirmando un patrón estructural sin resolver.
El debate macroeconómico actual suele enfocarse en contener la volatilidad coyuntural y administrar los desequilibrios de los años electorales. Sin embargo, mitigar turbulencias de corto plazo no asegura por sí solo un sendero de desarrollo sostenido en el tiempo.
Aunque el ordenamiento de las variables macroeconómicas resulta una premisa indispensable, superar definitivamente la trampa del estancamiento exigirá profundas reformas estructurales capaces de dinamizar los motores productivos y la inversión de largo plazo.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
























