Nov 1, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Ajustada por inflación, la harina de soja cotiza hoy lo mismo que hace 26 años. El auge de los biocombustibles en Estados Unidos y Brasil impulsa la molienda y ofrece indirectamente cada vez más harina al mercado global.
Por Matías Contardi – Emilce Terré – Julio Calzada
Rosario, domingo 1° noviembre (PR/26)– Ajustando por la inflación de Estados Unidos, los precios actuales de la harina de soja en Chicago se negocian exactamente al mismo nivel que hace veintiséis años. A la par, durante estas últimas dos décadas y media, la ganadería mundial pasó a utilizar bastante más harina por cada unidad de proteína producida.
En el año 2000 se empleaban en promedio 1,65 kg de harina de soja como alimento animal por cada kilo de proteína contenida en la producción mundial de carnes, leche, huevos y acuicultura. Para 2026, ese valor ascendería a 2,41 kg, registrando un aumento del 46%.
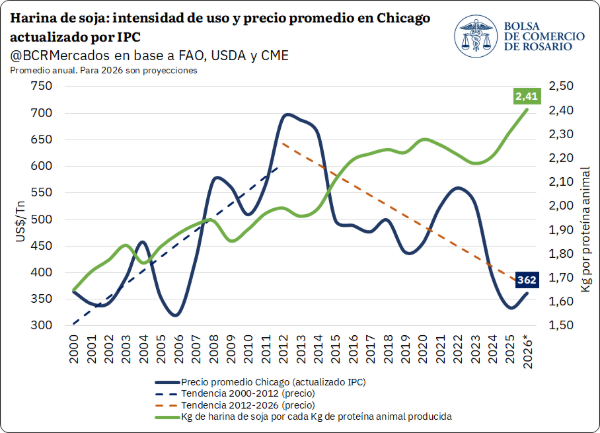
La intensidad de uso de la harina de soja se incrementó constantemente en todo el mundo, mientras que las tendencias en los precios dividieron este período en dos ventanas muy marcadas: una claramente alcista y otra marcadamente bajista.
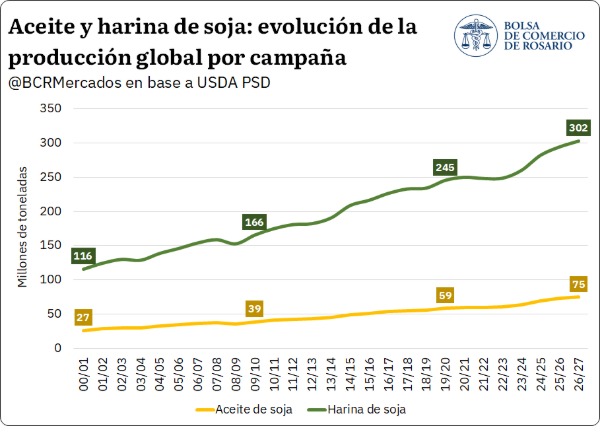
La harina de soja es la harina vegetal que más rápido vio crecer su oferta en las últimas tres décadas y media. La producción global pasó de menos de 70 Mt a comienzos de la década del noventa a una proyección récord de 300 Mt para la campaña 2026/27.
Esto significa que la elaboración de harina de soja se multiplicó por 4,4, con una tasa de crecimiento promedio anual equivalente al 4,2%. Al ser el uso forrajero prácticamente el único driver de demanda, el aumento global en el consumo de proteína animal le dio un destino claro.
Sin embargo, en la historia reciente del mercado de derivados de soja, existe un claro quiebre entre el ritmo de disponibilidad y la absorción real de harina de soja, lo que explica en buena parte la tendencia a largo plazo de los precios.
Entre las campañas que van desde 1990/91 hasta la 2008/09, la diferencia entre la producción y el consumo anual global de harina de soja fue en promedio nula. Por lo tanto, las existencias finales se mantuvieron relativamente estables año tras año.
Aquella estabilidad inicial llevó a una caída constante de la relación entre stocks y consumo, a la par de que este último crecía al mismo ritmo que la producción. Pero desde la campaña 2009/10 hasta la actualidad, el escenario cambió radicalmente.
Desde entonces, en promedio, el mundo elaboró todos los años un 2% más de harina de la que consumía, lo que implicó un constante incremento de las existencias finales. En rigor, durante las últimas diecisiete campañas se sumaron 781.000 toneladas anuales a la oferta global.
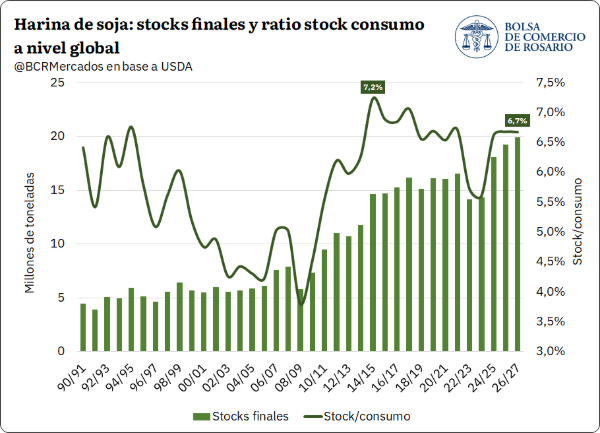
La mayor inclusión de harina de soja en las raciones ganaderas, reflejada en el aumento de la intensidad de uso, puede entenderse como una consecuencia directa de esta mayor disponibilidad y del abaratamiento relativo de las cotizaciones internacionales.
El dilema de la producción conjunta y el empuje de los biocombustibles
El 86% de la cosecha mundial de soja tiene como destino inmediato el procesamiento industrial o crushing. Por las características del proceso productivo, de cada poroto procesado se obtiene una parte de aceite y otra de harina.
Según el Departamento de Agricultura de los Estados Unidos (USDA), por cada tonelada de soja ingresada a la planta se obtiene aproximadamente un 78% de harina y un 20% de aceite, quedando el 2% restante en mermas.
Estos ratios de extracción implican una regla matemática inevitable: por cada millón de toneladas adicional de aceite de soja que el mercado requiere, se vuelcan casi 4 millones de toneladas de harina que deben buscar un comprador.
Esta lógica cobra enorme relevancia en el contexto actual de cambio de paradigma en el mercado agroindustrial, impulsado por la irrupción masiva de los biocombustibles en la matriz energética global.
Para este año 2026 se procesarían 90 Mt de soja únicamente para abastecer la demanda global de biodiesel, lo que equivale a casi un cuarto de todo el crushing mundial. Estados Unidos y Brasil son los dos pilares que explican este volumen.
En ambos países líderes, más de la mitad del aceite de soja producido se destina hoy a fines industriales. La incorporación de biodiesel vino creciendo con intensidad año a año durante el último par de décadas a pasos agigantados.
El uso industrial de aceite se multiplicó por cinco en este período y explicó el 40% del incremento global del consumo total de aceite de soja. Sumado a la demanda tradicional, la producción global del óleo se duplicó en veinte años.
Como contrapartida, la producción de harina de soja también se duplicó, pero sobre una base casi cuatro veces más alta que la del aceite. Al no registrarse un aumento igual en su demanda, el precio sufre una fuerte presión bajista.
Reconfiguración del mapa exportador mundial
Fruto de este impulso a la demanda industrial de derivados de soja, concentrado en dos de los tres principales productores y exportadores del mundo, el mercado internacional de harina se transformó sustancialmente.
Durante la primera década del siglo XXI, la Argentina exportó un 66% más harina de soja que Brasil, consolidándose cómodamente como el primer abastecedor global por un amplio margen de ventaja.
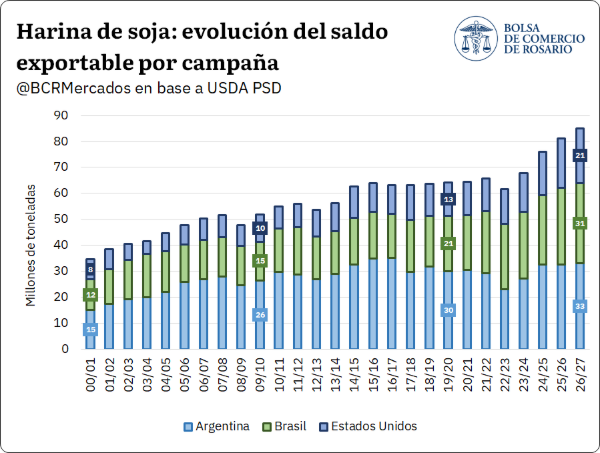
Sin embargo, el incremento de la capacidad de molienda en Brasil y Norteamérica aumentó drásticamente la oferta de exportación de estos orígenes, que antes solo vendían porotos sin procesar.
Para la campaña 2026/27, a Brasil le quedarían 31 Mt de harina de soja para exportar, 10 Mt más que en la 2019/20. En paralelo, el saldo exportable de Estados Unidos alcanzará las 21 Mt, marcando un salto del 65%.
Ante estas proyecciones récord para sus competidores, la Argentina continuaría liderando el mercado global de harina, pero la diferencia proporcional respecto al segundo puesto se reduciría a tan solo una séptima parte de lo que solía ser.
El impacto del OilShare en los precios relativos
Mientras el aceite y la harina de soja son bienes de producción conjunta, desde la oferta funcionan como sustitutos del poroto. La elección de procesar o vender el grano depende de los precios relativos netos de costos de operación.
La comparación se da entre el precio del grano y el precio industrial ponderado por sus ratios de extracción. La proporción aportada por el aceite se denomina OilShare en los mercados financieros.
Como de cada tonelada de soja se obtiene casi cuatro veces más harina que aceite, un OilShare superior al 50% implica que una tonelada de aceite cotiza a un valor cuatro veces mayor que una tonelada de harina.
La coyuntura energética actual profundizó este fenómeno. Los conflictos geopolíticos en el Estrecho de Ormuz y el Mar Negro dispararon el valor de la energía y de los aceites vegetales a niveles elevados.
Este contexto coincidió con la decisión de la Agencia de Protección Ambiental de Estados Unidos (EPA) de incrementar el mandato obligatorio de mezcla de aceite de soja para biocombustibles en un 77% respecto a 2025.
En Chicago, el aceite de soja rozó los US$ 1.700/t y promedia los US$ 1.500/t, un 40% más que el año anterior. Esto provocó que el OilShare alcanzara un récord histórico del 55%, superando holgadamente el promedio histórico.
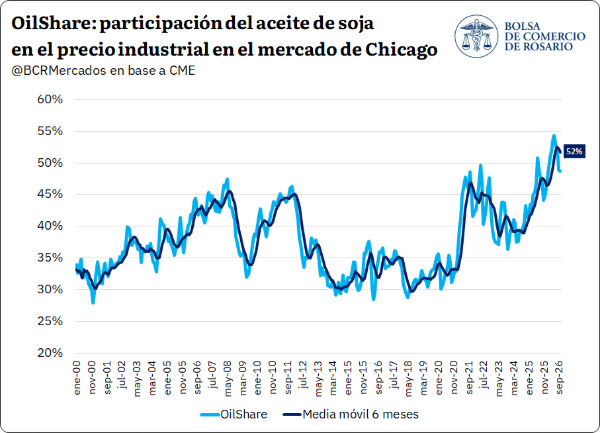
En el mercado argentino, el aceite de soja llegó a explicar el 40% del precio industrial. Esta brecha confirma un mercado internacional dividido, donde Argentina debe competir contra excedentes cada vez mayores de harina estadounidense y brasileña.
Perspectivas futuras y el rol estratégico de Argentina
La expansión del biodiesel convirtió al aceite en el gran motor de la molienda. Dado que cada tonelada de aceite genera casi cuatro de harina, la oferta de harina crece más rápido que la demanda de proteína animal.
A pesar de esta presión en los precios, las proyecciones a largo plazo son optimistas. Según la OCDE-FAO, para el año 2035 la producción ganadera mundial crecería un 15,1% y la demanda de proteína forrajera un 13,5%.
Este crecimiento del consumo estará impulsado principalmente por el Sudeste Asiático, donde la capacidad de molienda local no alcanzará a cubrir la expansión de su producción pecuaria, demandando el 80% de las nuevas importaciones.
En este contexto, la Argentina se posiciona como el actor clave para cubrir esa demanda. Se estima que aumentará sus exportaciones conjuntas de harinas y aceites en 10,4 Mt adicionales hacia 2035.
Con una producción nacional proyectada en 56 Mt de soja para 2035, el país mantendrá de forma sólida su liderazgo como el principal exportador global de harinas proteicas, superando a Brasil y Estados Unidos.
Finalmente, la evolución de los mandatos de mezcla de biocombustibles en las potencias americanas continuará siendo el factor determinante para la evolución de los precios relativos entre el aceite y la harina de soja.
Primicias Rurales
Fuente: BCR
Nov 1, 2026 | Actualidad, Economía / Economía del Agro, Especial
El gobierno provincial presento el presupuesto 2027 con la creacion del fondo de infraestructura agropecuaria santafesina, una medida inedita que busca reinvertir cada peso recaudado en las necesidades del sector productivo.
Buenos Aires, domingo 1° noviembre (PR/26)– Durante la reciente presentación oficial del Presupuesto 2027, el Gobierno de la Provincia de Santa Fe confirmó la creación del Fondo de Infraestructura Agropecuaria Santafesina (FIAS). Esta iniciativa garantiza que la totalidad de lo recaudado por el Impuesto Inmobiliario Rural vuelva directamente a los productores en obras.
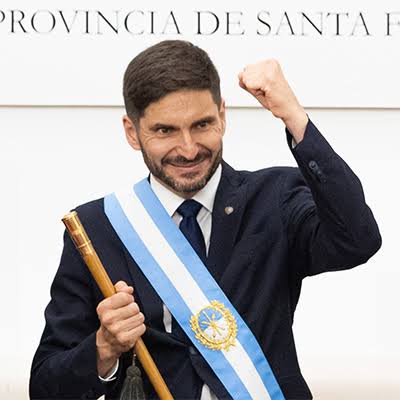
Gob. Pullaro
El gobernador Maximiliano Pullaro destacó durante una recorrida por el departamento San Cristóbal que la provincia se consolidará como la única del país en no cobrar Ingresos Brutos al sector y, al mismo tiempo, asignar de forma exclusiva los tributos rurales a la infraestructura agropecuaria.
Infraestructura vial y transparencia en el uso de los recursos
El mandatario enfatizó que el campo representa el verdadero motor productivo de la Argentina y el generador clave de empleo local. Por este motivo, remarcó la decisión política de poner el cien por cien de estos recursos a disposición de las obras urgentes y la reparación de caminos que los productores necesitan para potenciar su trabajo.
Por su parte, el ministro de Economía, Pablo Olivares, valoró la transformación de este impuesto, que pasa de ser un recurso de libre disponibilidad a tener una afectación directa del 100 %. Asimismo, confirmó que las instituciones y actores del sector productivo podrán monitorear el fondo de manera transparente.
Primicias Rurales
Fuente: PRK
Nov 1, 2026 | Actualidad, Economía / Economía del Agro
Con el objetivo central de amortiguar el impacto directo sobre el bolsillo de los consumidores y mantener bajo control las presiones inflacionarias, el Poder Ejecutivo dispuso prorrogar el esquema impositivo de la nafta y el gasoil en todo el país.
Buenos Aires, domingo 1° noviembre (PR/26)– El Gobierno nacional formalizó una nueva prórroga en la aplicación de los incrementos pendientes sobre el impuesto a los combustibles en todo el territorio argentino, buscando evitar una escalada inmediata de costos.
La medida oficial fue oficializada a través del Decreto 1305/2026 publicado en el Boletín Oficial, tras las gestiones realizadas en el expediente del Ministerio de Economía para amortiguar el traslado a precios.
Un sendero de sostenibilidad económica
Dentro de los considerandos de la normativa, el Poder Ejecutivo destacó que la postergación responde al propósito central de estimular el crecimiento de la actividad general manteniendo un sendero fiscal sostenible.

De esta manera, la Secretaría de Energía y la cartera económica acordaron diferir los incrementos remanentes que surgían de las actualizaciones impositivas vinculadas al ritmo inflacionario del período previo.
El marco legal de las actualizaciones
El mecanismo regular de ajuste impositivo se encuentra regido por la Ley N° 23.966, norma que establece montos fijos en pesos por unidad de medida para los tributos al carbono y líquidos.
Dicha normativa exige adecuar los valores trimestralmente tomando como base la variación del Índice de Precios al Consumidor (IPC) elaborado por el INDEC, cuya aplicación completa continuará congelada temporalmente.
Primicias Rurales
Fuente: N/A
Oct 31, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
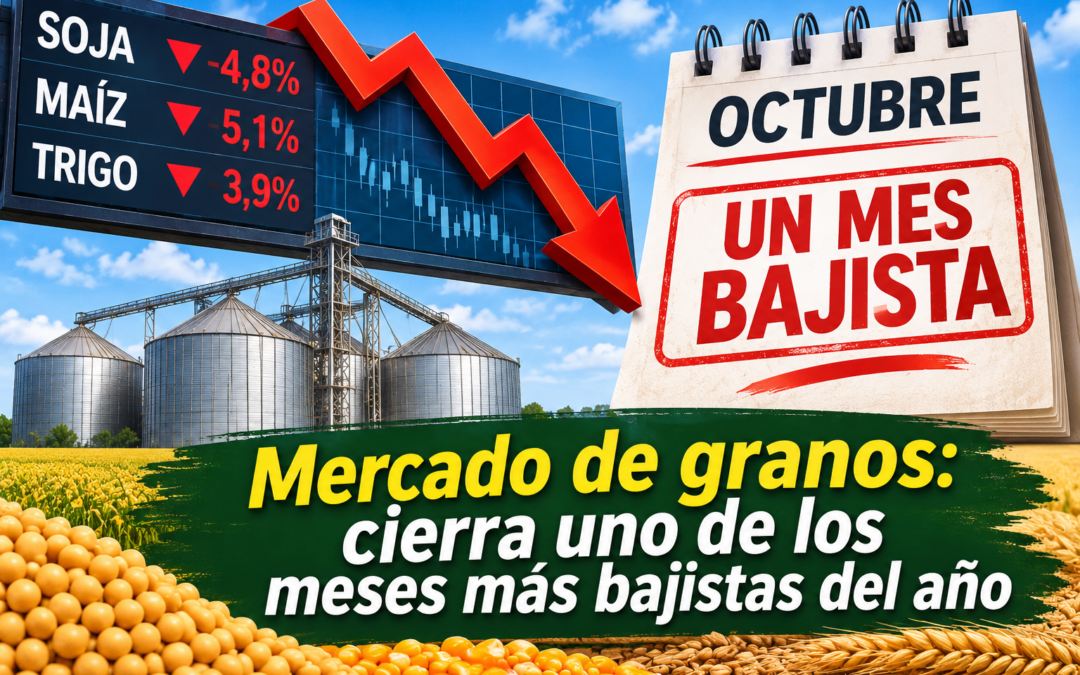
Tras los comicios en Brasil, la abrupta depreciación del real dinamizó sus exportaciones y presionó los valores globales. Entre el peso de la cosecha norteamericana y un volumen histórico de trigo en la plaza local, octubre se despide con fuertes reajustes para el agro.
Por A. Rubicondi – F. Pennino – M. Contardi – E. Terré
Rosario, sábado 31 octubre (PR/26)– Luego de la sorpresa electoral en Brasil, las cotizaciones de los granos en la plaza de Chicago extendieron su sendero descendente. Con esta racha, los mercados acumulan cinco semanas consecutivas de variaciones negativas y renovada presión sobre las pizarras.
El frente cambiario ejerció un rol determinante al comenzar la semana con una depreciación inicial del 12% en el real frente al dólar estadounidense. Esta dinámica incrementó de forma inmediata la competitividad externa de los despachos brasileños hacia el mundo.
Aquel movimiento abarató la mercadería de Brasil para los compradores globales, siempre que el traspaso a precios internos no neutralice el efecto. De este modo, la oferta sudamericana contagió la tendencia bajista al resto de los orígenes, incluido Estados Unidos.
En el segmento de la harina de soja, los valores FOB brasileños retrocedieron un 4,0% entre viernes y lunes. La corrección arrastró a la oferta argentina, aunque con una caída de menor magnitud que deterioró la competitividad local.
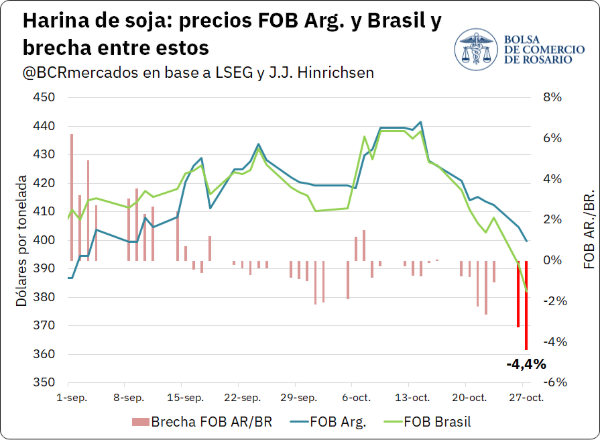
Así, la diferencia de precios FOB entre Argentina y Brasil alcanzó un 4,4%, una brecha desfavorable para el producto estrella del complejo agroexportador nacional que no se registraba en los últimos dos meses de operaciones.
Por su parte, el panorama del maíz mostró un comportamiento diferenciado, manteniendo a Argentina como el origen más competitivo de la región. El ajuste en las cotizaciones se integró al sesgo bajista generalizado que predomina en el mercado estadounidense.
Durante la jornada posterior a los comicios, el valor FOB de maíz en Brasil bajó un 1,5% hasta ubicarse en US$ 213/t. Ese descenso impulsó una baja del 1,1% en el FOB argentino correspondiente a esa misma fecha.
Pese a la magnitud del movimiento de la divisa brasileña, los analistas descartan que el factor cambiario sea un elemento disruptivo a largo plazo. Si bien marcó máximos anuales, el tipo de cambio actual cotiza cerca del promedio observado desde 2020.
En la plaza doméstica, los precios de referencia de la pizarra de soja y maíz mostraron variaciones moderadas. En maíz, la cotización inicial de $ 281.000/t cedió unos $ 3.200/t sobre el cierre de la semana, manteniendo la tónica habitual.
Respecto a la soja disponible, las ofertas oscilaron en torno a los $ 555.000/t con reducciones puntuales de $ 5.000/t. Se mantuvieron de este modo en rangos similares a los negociados con anterioridad al evento cambiario en el país vecino.
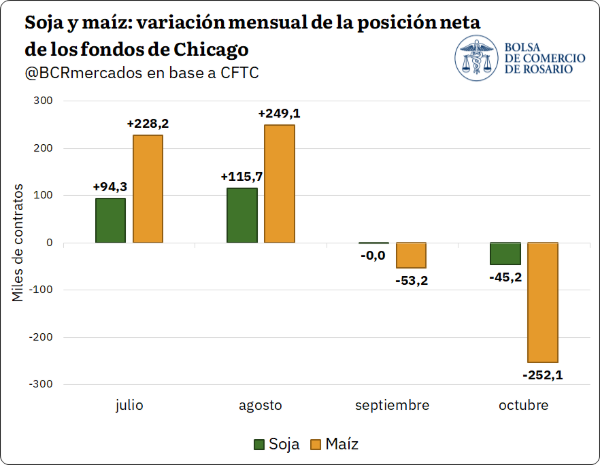
La reversión del mercado coincide con el desarme de posiciones por parte de los fondos de inversión en Chicago. Tras alcanzar en septiembre la apuesta alcista más elevada de la historia, las proyecciones de oferta del USDA desataron un recorte fuerte de posiciones compradas.
A su vez, el avance de la cosecha en Norteamérica suma presión estacional. El informe Crop Progress del USDA ubicó el progreso de trilla en 60% para maíz y 79% para soja, representando el argumento central de las caídas registradas.
En la semana, el contrato de maíz a diciembre de 2026 marcó un mínimo de US$ 176/t, su valor más reducido en casi cuatro meses. Este número se ubica US$ 38/t (18%) por debajo del pico alcanzado a comienzos de septiembre.
Dicho valor en el maíz se posiciona apenas por debajo de la media operada en 2026, aunque supera levemente los US$ 168/t registrados a la misma altura en 2025, reflejando el reacomodamiento general del cereal.
En el mercado de soja, la cotización perforó un piso de US$ 454/t en Chicago, registrando el nivel más bajo desde fines de agosto. Representa una caída de US$ 33/t (7%) desde su máximo reciente, aunque permanece sobre el promedio del año.
Siembra récord en Brasil y la sombra del fenómeno climático
En el terreno productivo sudamericano, Brasil avanza a ritmo firme con la siembra de soja y maíz de primera. Según la CONAB, las labores en los 12 estados principales alcanzan un 42,8% y 40,0% respectivamente, superando el promedio histórico.
Asimismo, la trilla de trigo en los 8 estados líderes exhibe un progreso del 57,3%, situándose casi 5 puntos porcentuales por encima del promedio quinquenal. El ciclo 2026/27 perfila así una campaña con un elevado dinamismo operativo.
Las estimaciones oficiales de CONAB proyectan una cosecha récord de soja de 181,6 Mt, lo que implica una suba del 0,7% interanual. A pesar de ligeros recortes en los rendimientos esperados, la ampliación del área compensa con creces el volumen final.
No obstante, el riesgo de un evento severo de El Niño genera inquietud. Un informe de Serasa Experian advierte que una intensidad elevada del fenómeno climático podría reducir la cosecha brasilera en un 10%, recortando la oferta a 163,3 Mt.
Esta eventual caída responde a los excesos hídricos en el sur y las lluvias deficitarias en el norte. De concretarse dicho escenario, las pérdidas productivas llegarían a 9,7 Mt en Mato Grosso y 4 Mt en Goiás, alterando sensiblemente el mapa de oferta regional.
Trigo: máxima operatoria de futuros en A3 y dinamismo exportador
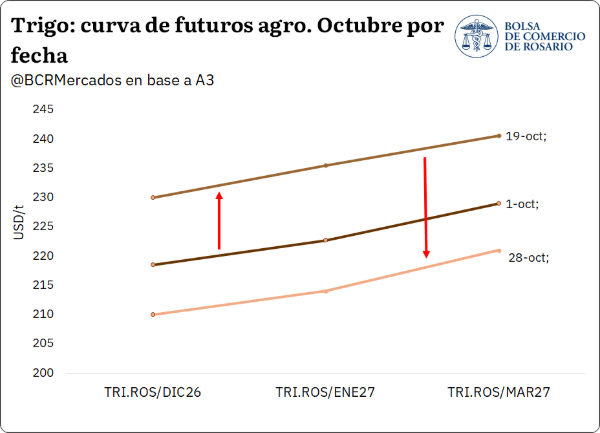
El mercado de trigo cierra un mes marcado por una alta volatilidad. En el término A3, el contrato enero pasó de US$ 222,8/t a un pico de US$ 235,7/t (6%), para luego ceder un 8% y ajustarse en US$ 216,7/t.
Este desplazamiento afectó por igual a todas las posiciones de la curva futura. Los contratos a diciembre, enero y marzo operaron casi en paralelo, acompañando las oscilaciones de las cotizaciones internacionales.
A la par de estas oscilaciones, la comercialización física se agilizó. En la semana del 22 de octubre se concretaron ventas de trigo nuevo por 435.500 toneladas, alcanzando el segundo volumen semanal más elevado contabilizado desde finales del mes de julio.
Del total comercializado esa semana, 334.700 toneladas se pactaron a precio firme entre negocios a precio hecho y fijaciones, consolidando un ritmo comercial destacado para el cereal de la nueva campaña.
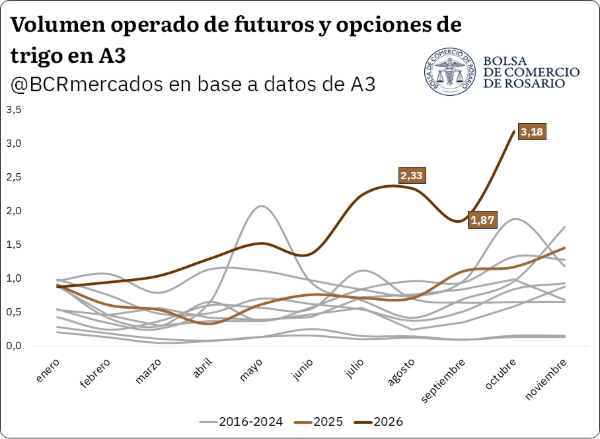
El ámbito institucional también alcanzó hitos relevantes. Durante octubre se operaron más de 3,1 Mt en contratos de futuros y opciones de trigo en A3, representando el mayor volumen mensual registrado históricamente en dicho mercado.
Con este récord, el acumulado anual de futuros de trigo en A3 supera las 15,1 Mt. La cifra duplica lo registrado en el mismo lapso del año pasado y se ubica un 140% por encima del promedio quinquenal.
Entre los factores internacionales de presión destaca el progreso de la cosecha en Australia. La Asociación de la Industria de Granos de Australia Occidental elevó la proyección de producción nacional a un rango de entre 30 y 31 Mt.
Paralelamente, cobraron fuerza las gestiones diplomáticas para un eventual acuerdo de paz entre Ucrania y Rusia, impulsadas por Estados Unidos, con miras a destrabar el tránsito marítimo comercial en la región del Mar Negro.
La importancia de este acuerdo radica en el estancamiento de despachos. Datos de LSEG indican que Rusia embarcó 1,8 Mt en octubre frente a las 5,1 Mt del año previo, mientras Ucrania no alcanza 100.000 t.
Esta desaceleración exportadora derivó en una notable acumulación de inventarios en la región. Ante dicho cuadro, el informe WASDE de octubre elevó en un 18,6% la estimación de stocks finales de trigo en Rusia.
En contraste con ese escenario de demoras, Argentina aprovecha la coyuntura para desplegar un desempeño exportador histórico. Las métricas de embarques señalan despachos en octubre superiores a 1 Mt de trigo, el mayor registro para este mes.
Hacia adelante, una hipotética normalización en el Mar Negro reactivaría el volcado masivo de suministros retenidos por parte de Rusia y Ucrania, lo cual proyectaría una fuerte presión adicional sobre las cotizaciones internacionales.
Primicias Rurales
Fuente: BCR
Oct 31, 2026 | Economía / Economía del Agro, Informes Técnicos
Aunque los embarques argentinos alcanzaron volúmenes récord en el año, la inédita dinámica de cupos en China redefine las reglas comerciales y obliga a reestructurar los envíos globales.
Rosario, sábado 31 octubre (PR/26)– Las exportaciones argentinas de carne vacuna registraron un nivel sumamente elevado durante el mes de septiembre, manteniendo una sintonía perfecta con la sólida dinámica observada a lo largo de todo el año anterior.
Según reportaron los datos oficiales del INDEC, los embarques de carne enfriada y congelada alcanzaron las 71.881 toneladas peso producto. Este volumen se posiciona como el segundo registro más alto de 2026, ubicándose apenas por detrás del pico histórico alcanzado en agosto.
De esta forma, en el acumulado de los primeros nueve meses del ciclo, las ventas al exterior sumaron 549.600 toneladas peso producto, marcando un crecimiento del 5% en comparación con el mismo período de 2025.
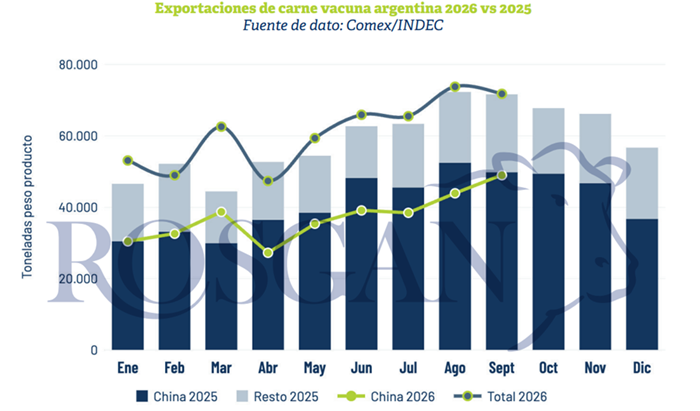
Sin embargo, el comportamiento hacia el mercado de China mostró una clara paradoja. Mientras los despachos al gigante asiático cayeron un 8% interanual con 336.150 toneladas, los envíos al resto de los destinos internacionales se dispararon un 36%.
El inesperado freno en la ejecución del cupo gigante asiático
La evolución de las compras chinas bajo el esquema actual de cuotas no deja de generar asombro en el sector. Contrariamente a los pronósticos iniciales, las restricciones fijadas por el propio gobierno chino están resultando notoriamente holgadas.
Incluso tras aplicar un recorte del 4% sobre los volúmenes importados el año previo, el ritmo de ingresos del principal comprador mundial de carne vacuna permanece en líneas generales por debajo de las previsiones fijadas.
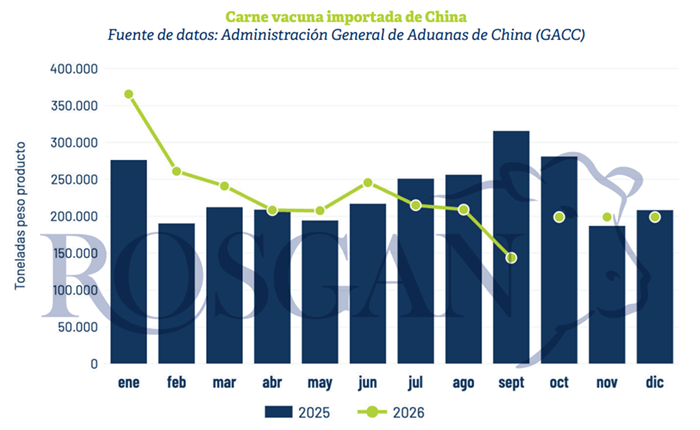
Las cifras de la Aduana china (GACC) indican que entre enero y septiembre se importaron 2.097.319 toneladas. Esto representa una ejecución inferior al 78% del cupo total de 2.689.000 toneladas asignadas para 2026, con una marcada desaceleración en el último mes.
El dispar desempeño de los grandes abastecedores globales
Mientras potencias exportadoras como Australia y Brasil ya habrían agotado sus cuotas anuales de 206.000 y 1.106.000 toneladas respectivamente, el resto de los competidores muestra un nivel de utilización sustancialmente menor.
Para Argentina, los registros aduaneros chinos indican un ingreso acumulado de 343.825 toneladas hasta septiembre, exhibiendo una baja del 3% frente a 2025 y completando aproximadamente el 67% de su cuota de 511.000 toneladas.
Frente a este panorama, restaría un saldo disponible de 167.175 toneladas para gestionar en el último trimestre. No obstante, los datos de origen advierten que completar dicho volumen demandará un esfuerzo logístico de alta exigencia.
A pesar de la aceleración reciente con 49.174 toneladas despachadas en septiembre y unas 43.000 toneladas certificadas por el SENASA en octubre, se calcula que aún quedarán sin ejecutar entre 60.000 y 75.000 toneladas antes de cerrar el año.
Debido a los extensos plazos de transporte marítimo, los barcos deberían zarpar en los primeros 15 a 20 días de noviembre para ingresar dentro del cupo 2026. Por este motivo, resulta muy probable que Argentina no complete la asignación otorgada.
Uruguay, Nueva Zelanda y Estados Unidos también recortan ritmo
Una realidad muy similar golpea a Uruguay. Con apenas un 36% de su cupo ejecutado a septiembre —unas 116.000 toneladas sobre 324.000 totales— y escasos despachos recientes, el país vecino cerrará el año utilizando menos de la mitad de su cuota.
Tampoco se prevé que Nueva Zelanda alcance su meta anual a pesar de su cercanía logística. Con apenas 94.000 toneladas ingresadas, el país oceánico apenas cubrió el 46% de sus 206.000 toneladas permitidas.
El caso más drástico lo protagoniza Estados Unidos, mercado que apenas habría logrado cumplir con un insignificante 2% de su cuota asignada de 164.000 toneladas, reflejando una parálisis casi total en sus envíos hacia el gigante asiático.
Precios amesetados y la urgente necesidad de adaptar las estrategias
El escenario comercial tampoco encajó con las previsiones de principios de año. El sector esperaba un cierre de 2026 con precios firmes por la alta demanda invernal china, potenciado por el agotamiento de los cupos de Brasil y Australia.
Aunque las cotizaciones pagadas por la carne argentina se mantienen en niveles elevados —superando en más del 50% los valores del año pasado—, hoy muestran claras señales de amesetamiento sin perspectivas de subas inmediatas.
Esta calma responde a que en tan solo dos meses se renovarán los cupos anuales, reingresando la masiva oferta de Brasil y Australia, lo que modificará nuevamente la disponibilidad de mercadería y la dinámica de precios en cada segmento.
Ante la pérdida del tradicional pico comprador de fin de año, los frigoríficos exportadores deberán asimilar que el esquema de cuotas altera la estacionalidad habitual de los negocios, trasladando el tramo más decisivo hacia los primeros meses del año.
Si Brasil implementara mecanismos estatales de administración de envíos entre sus empresas, el ritmo de salida podría graduarse. Caso contrario, se prevé una fuerte concentración de embarques al inicio de 2027.
Lejos de significar una debilidad, esta coyuntura abre una ventana estratégica para que Argentina aproveche una menor presión brasileña en destinos alternativos y consolide su presencia en nuevos mercados internacionales.
En definitiva, el verdadero desafío de la industria vacuna será anticipar la velocidad de ejecución de los competidores y adaptase con agilidad a la nueva métrica del comercio internacional.
Primicias Rurales
Fuente: BCR
Oct 30, 2026 | Economía / Economía del Agro, Informes Técnicos
El comercio exterior quebró la barrera de los US$ 10.000 millones mensuales de la mano de un superávit extraordinario. Mientras tanto, el gobierno extendió los plazos para activar los Fondos de Asistencia Laboral y el crudo Brent alcanzó su nivel más alto en cinco meses.
Por Francisco Cuello Rosso – Guido D’Angelo
Rosario, viernes 30 octubre (PR/26)– Durante septiembre, el intercambio comercial argentino registró un superávit de US$ 2.976 millones, explicado por un fuerte crecimiento de las exportaciones y una leve caída de las importaciones.
Las ventas externas alcanzaron US$ 10.036 millones, con un incremento interanual de 23,5%, mientras que las importaciones totalizaron US$ 7.060 millones, un 1,8% por debajo del mismo mes de 2025.
El desempeño exportador permitió superar por primera vez los US$ 10.000 millones mensuales en el país, consolidando un hito para el sector externo nacional.
Entre los principales socios comerciales se destacó Estados Unidos, con exportaciones por US$ 1.011 millones, un 38,9% más que un año atrás, y un saldo favorable de US$ 379 millones.
A su vez, Chile presentó un superávit de US$ 640 millones, resultado de exportaciones por US$ 750 millones e importaciones por apenas US$ 111 millones.
En el acumulado de enero a septiembre, las exportaciones alcanzaron US$ 77.267 millones, mientras que el saldo comercial positivo ascendió a US$ 21.198 millones.
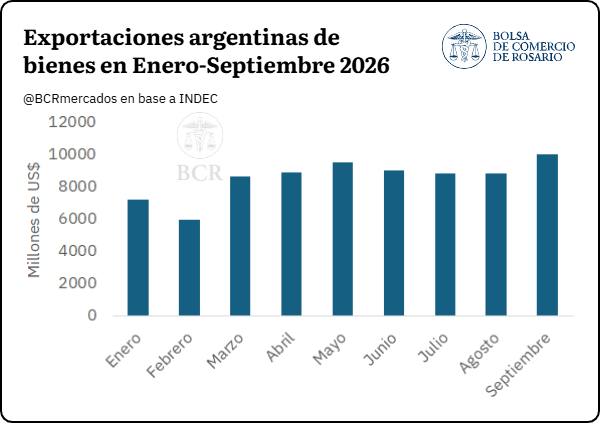
De esta manera, el sector externo mantiene un aporte significativo durante 2026, apoyado en el dinamismo de las ventas externas y en la persistencia de elevados superávits comerciales.
Cambios clave y prórroga en los Fondos de Asistencia Laboral
El Gobierno prorrogó hasta el 1° de diciembre de 2026 la entrada en vigor de los Fondos de Asistencia Laboral (FAL), mediante el Decreto 1228/2026 publicado esta semana en el Boletín Oficial.
La medida modifica el cronograma previsto anteriormente, que establecía el comienzo del régimen para el 1° de noviembre, buscando otorgar un plazo adicional para completar las adecuaciones operativas y tecnológicas.
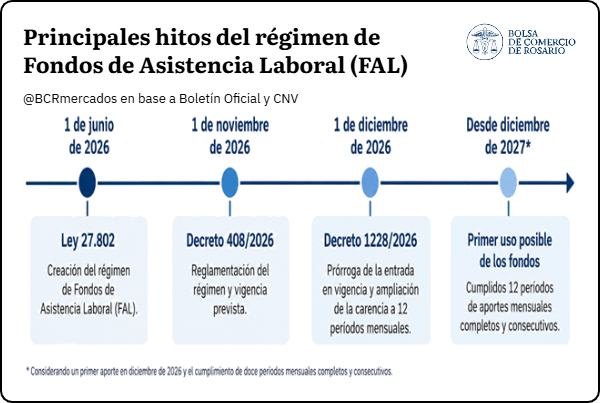
Además, se amplió de seis a doce períodos mensuales el plazo mínimo de carencia, el cual comenzará a computarse desde el mes en que ARCA registre la primera contribución efectiva.
Este período deberá abarcar doce períodos completos y consecutivos de devengamiento y pago, garantizando que los recursos acumulen aportes durante un año antes de ser utilizados.
La implementación de los FAL también tendrá impacto sobre el mercado de capitales, dado que los recursos se canalizarán mediante Productos de Inversión Colectiva regulados por la CNV.
Estos instrumentos podrán estructurarse como fondos comunes de inversión abiertos o fideicomisos financieros, incorporando una nueva fuente de ahorro institucional al mercado.
Tensiones globales: el petróleo y las tasas presionan los mercados
En el plano internacional, el petróleo Brent superó los US$ 111 por barril durante la semana, alcanzando su mayor nivel de los últimos cinco meses.
Este fuerte incremento del crudo, impulsado por persistentes tensiones geopolíticas, volvió a sumar presión sobre las perspectivas de inflación global.
Al mismo tiempo, las tasas de largo plazo de Estados Unidos se mantuvieron elevadas, con el rendimiento del Treasury a 10 años situándose por encima del 5%.
Este complejo escenario continúa condicionando las condiciones financieras internacionales y agregando presión sobre los activos de economías emergentes.
Primicias Rurales
Fuente: BCR























