Las exportaciones de aceites vegetales avanzan a ritmo récord en 2026

Las exportaciones de aceites vegetales avanzan a ritmo récord en 2026


Las exportaciones de aceites vegetales de Argentina avanzan a ritmo récord en 2026, impulsadas por máximos históricos en girasol y una fuerte demanda global ante la caída de producción en Ucrania y las tensiones en el Mar Negro y el Estrecho de Ormuz.

Por Ana Rubicondi – Franco Pennino – Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)


Rosario, martes 21 julio (PR/26) — La absorción externa de girasol está en máximos históricos. Nunca hubo tanto volumen de soja sin contrato. El Mar Negro en la mira, con precios del trigo escalando en Chicago. Las fijaciones de maíz avanzan junto con la cosecha.


1.    Las exportaciones de aceite de soja y girasol en máximos históricos

Las exportaciones de aceites vegetales en lo que va del 2026 – incluyendo las estimaciones de julio – superarían las 4,7 Mt, rompiendo el techo del año pasado y marcando un récord para los embarques argentinos de aceite de soja y girasol hacia el resto del mundo. Para el derivado del complejo soja, es el tercer mejor arranque en la historia con 3,6 Mt, mientras que para el caso de girasol el ritmo de embarques de aceites es récord con 1,2 millones de toneladas (Mt).
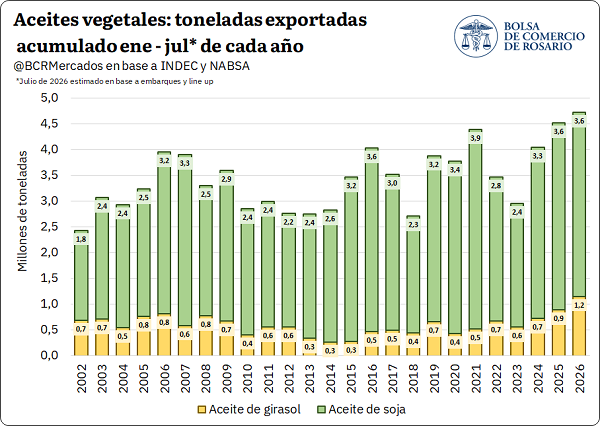
 

La fenomenal performance exportadora argentina es el resultado de la combinación entre elevados niveles de oferta local (máximos para girasol y por encima de la media para soja) y una demanda externa por aceites vegetales para usos no industriales parcialmente desabastecida por orígenes claves.

Ucrania tuvo su peor cosecha de girasol en una década y, a pesar de que en Rusia la producción fue de las mejores de su historia, el crush de girasol 2025/26 en la región del Mar Negro sería el más bajo desde la 2021/22 según las últimas estimaciones del USDA.  Además, si se tiene en cuenta el creciente uso industrial para el resto de los aceites vegetales durante toda la campaña 2025/26 a nivel global y la disrupción del conflicto en Medio Oriente durante este año, a las oleaginosas argentinas le tocó una primera mitad de 2026 con un mercado demandado y precios en máximos de varios años.

La cotización FOB del aceite de girasol argentino promedió US$ 1.290/t en el año -máximos desde 2022- y esta misma semana alcanzó los US$ 1.330/t, igualando el precio más alto del 2026. A esto hay que sumarle la extraordinaria dinámica exportadora de semilla de girasol, que hasta el mes de julio podría llegar a superar las 1,2 Mt, 13 veces el promedio para esta altura del año.

Con precios sumamente atractivos para el aceite, una fantástica performance exportadora tanto industrial como de semillas, la absorción externa por el complejo es 2,4 veces más alta que el promedio para la última década a esta altura.

En el mercado interno se vislumbra un correlato de esta dinámica exportadora. Se han comercializado 4,4 Mt de la 2025/26, máximos desde 1999/00 y 83% encima de la media con el 62% de dicha mercadería con precio firme en el mercado físico.

El caso del aceite de soja es similar al de girasol: precios promedio máximos desde 2022, en US$ 1.160/t y llegando esta semana a US$ 1.170/t. Sin embargo, la performance no es tan espectacular en harinas, siendo que en el acumulado anual las exportaciones hacia julio se ubicarían en mínimos desde 2018 (sin contar la sequía de 2023).

Esta situación no cambia si se analiza el acumulado de la campaña al registrarse 9,9 Mt, 6% por debajo del promedio a esta altura. Teniendo en cuenta las exportaciones de poroto y el equivalente en toneladas industriales, la absorción externa de soja para lo que va de la 2025/26 no alcanza las 16 Mt, 1 Mt por debajo del ciclo pasado a esta altura y 8% por detrás del promedio para las últimas cinco.

Esta performance se fundamenta – en parte – por la irrupción de la harina brasilera en el mercado internacional, pero también por la lógica del mercado interno y la mayor disposición de venta por otros granos que no sean soja. Solo se comercializaron 21,6 Mt de soja en el mercado interno, quedando aún 24,8 Mt disponibles para vender, 34% más que el año pasado. Nunca hubo tanto volumen de soja en valores absolutos sin contrato en el mercado físico a esta altura como en esta campaña 2025/26.

1.1 La cosecha de girasol 2026/27 en el Mar Negro aumentaría 18%

En septiembre comienza la cosecha de girasol en Rusia y Ucrania. A pesar de la continuidad del conflicto entre ambos países, la producción de girasol para la nueva campaña 2026/27 alcanzaría las 33,7 Mt en la región, recuperándose Ucrania de lo que fue el desastre productivo de su última cosecha y Rusia rompiendo un nuevo techo, superando las 20 Mt. Este volumen que se sumaría a la oferta global vendría a suplir el importante déficit productivo que registró la región en lo que fue la campaña 2025/26.
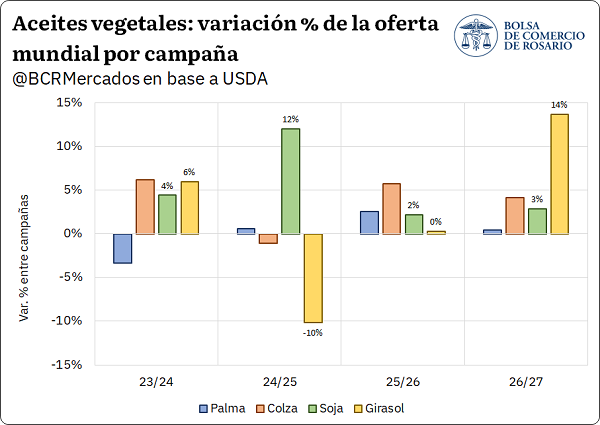
 

El consumo de aceites vegetales a nivel global viene creciendo a pasos agigantados, principalmente traccionada por la demanda para la elaboración de biocombustibles.

Esta dinámica explica el aumento constante en las cotizaciones, que se dispararon aún más con el estallido del conflicto en Medio Oriente. Sin embargo, el mercado de aceites para consumo no industrial (donde compite el aceite de soja argentino), puede llegar a tener una recomposición de oferta muy relevante de cumplirse las expectativas del USDA.

El futuro de las cotizaciones por aceites vegetales dependerá del balance entre la demanda industrial y alimenticia. Por su elevado uso energético, es un mercado altamente expuesto a distorsiones como la del Estrecho de Ormuz. No hay que dejar pasar el recrudecimiento de las hostilidades en la región del Mar Negro, que han estado impulsando el precio del trigo y que bien podrían truncar el flujo de la nueva oferta de girasol.


2. Trigo: peligran los suministros del Mar Negro  


La tensión política volvió a encender alarmas en el mercado de trigo tras la escalada de ataques de drones y misiles en el Mar de Azov. Luego de que Ucrania alcanzara barcos comerciales y tanqueros, Rusia restringió el paso de buques que entran o salen del Mar de Azov hacia el Mar Negro a través del Estrecho de Kerch.

Para ponerlo en perspectiva, esta ruta maneja aproximadamente un cuarto de todas las exportaciones de granos de Rusia, siendo este país el principal exportador de trigo del mundo.

Si bien Moscú y las cámaras del sector afirman que la logística se redireccionará hacia puertos de aguas profundas o terminales del Mar Báltico, este nuevo cuello de botella introduce demoras e incertidumbre en el circuito comercial.

De hecho, ya se vienen percibiendo demoras en los envíos del cereal ruso al exterior: según datos de LSEG, hasta el día el jueves de esta semana se despacharon 604.000 t en julio, cuando el promedio mensual de exportaciones desde principio de año se encuentra en 3,17 Mt. Todo esto coincide con el inicio de la cosecha y la habitual presión estacional de oferta.

Hay que considerar que, tomando el promedio de los últimos cinco años, Rusia suele aumentar sus exportaciones un 59% en el segundo semestre del año con relación a la primera mitad del año, lo que vuelve todavía más sensible cualquier tropiezo logístico justo en este momento del año.

Bajo este nuevo escenario, los precios del trigo en Chicago escalaron hasta alcanzar los US$ 248/t al cierre de este jueves, marcando una suba de más de 11% desde que se desató el conflicto el viernes de la semana pasada y un salto interanual del 34%.

En el plano local, la pizarra de trigo alcanza los US$ 195/t, apenas por debajo de los valores de la semana pasada y cerca de US$ 15/t por encima de valores de principios de enero, cuando nos encontrábamos en plena presión de cosecha.

Sin embargo, con un dólar prácticamente sin cambios desde principios de año y una inflación acumulada del 16,8% para el primer semestre del año, el valor del cereal medido en pesos constantes se encuentra -9,1% por debajo de valores de enero.

En este escenario de evolución de precios, el ritmo de comercialización del trigo para la campaña 2025/26 avanza más lento que el promedio histórico en términos relativos, aunque en valores absolutos los volúmenes comercializados son importantes. Según datos de SAGyP correspondientes a la semana 28, se informaron ventas totales por 19,9 Mt para la campaña actual, lo que equivale al 67% de cosecha estimada para este ciclo. Este porcentaje se encuentra más de un 21% por debajo del promedio de las últimas 5 campañas para esta altura del año.

Siguiendo en la misma lógica, considerando el volumen estimado de producción junto con la estimación de uso como semilla para la presente campaña, estaríamos hablando de un remanente por comercializar de cerca de 8 Mt, por lo que un 29% del trigo estaría pendiente de venta. Para ponerlo en perspectiva, este volumen remanente supera el consumo interno anual promedio de la última década en Argentina, estimado en 7,2 millones de toneladas (Mt).
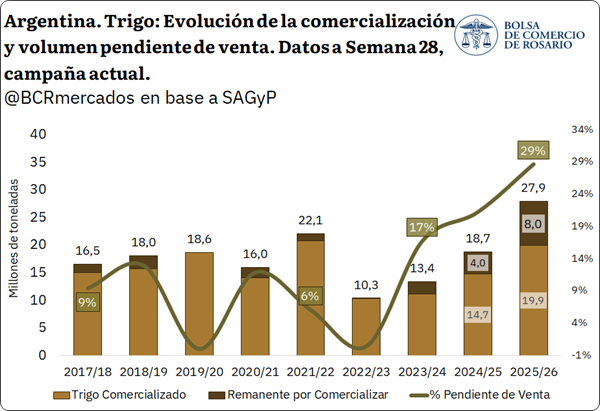
 

Si bien este remanente porcentual viene mostrando una tendencia al alza ciclo tras ciclo, el mismo se encuentra muy por encima del promedio de los últimos diez años para esta fecha, que se sitúa en el 11%.

En este contexto de conflicto en la región del Mar Negro y posibles problemas de suministros globales con cotizaciones que respondieron al alza, habrá que monitorear cómo responde la comercialización local. Esto, considerando que hay un volumen importante por vender y se perfila una producción normal hacia el nuevo ciclo comercial.


3. Efecto tardío: repuntan las fijaciones semanales de maíz y superan a las de soja


Las fijaciones semanales de maíz ganaron impulso y superaron a las de soja por primera vez desde mayo, en un contexto en el que la relación soja/maíz alcanzó máximos de varios meses.

El volumen del cereal con precio firme acumula cuatro semanas consecutivas de crecimiento, mientras que las fijaciones de soja se mantienen estables y en niveles elevados, aunque sin recuperar el dinamismo comercial observado en mayo.

De todos modos, pese a su reciente fortalecimiento, las fijaciones de maíz aún se ubican por debajo de los registros previos al ingreso del grueso de la cosecha de soja, momento que marcó un punto de inflexión y devolvió protagonismo a la oleaginosa.
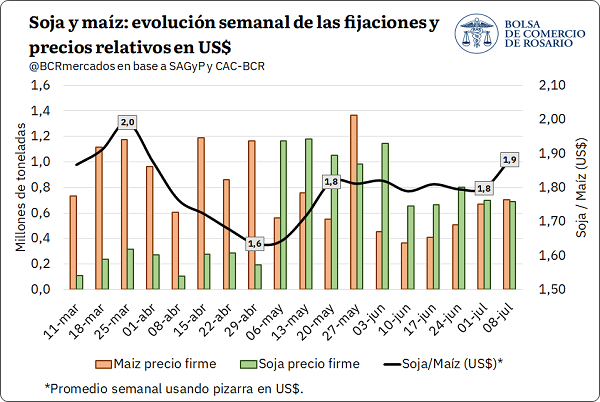
 

Antes del ingreso del grueso de la cosecha de soja, las fijaciones semanales mostraban un claro predominio del maíz, ya que las necesidades de liquidez se cubrían principalmente mediante la venta del cereal.

Esta dinámica llevó a que la relación soja/maíz alcanzara un máximo a mediados de marzo, reflejando un debilitamiento relativo del precio del maíz en un contexto de fuerte ingreso de mercadería y creciente presión de oferta.

Más adelante, con la llegada del grueso de la cosecha de soja, la relación comenzó a ajustarse y las fijaciones de la oleaginosa ganaron dinamismo, desplazando progresivamente al maíz como principal fuente de comercialización.

En cuanto a dinámica externa, esta semana el contrato de referencia de maíz en Chicago alcanzó los US$ 184/t y tocó un máximo desde mayo. El factor clave detrás de la subida de precios sigue siendo Ormuz, el cual vuelve a ser noticia por el reavivamiento de las hostilidades entre Estados Unidos e Irán, agregando nuevamente volatilidad al mercado de commodities agrícolas.

Otros factores se contraponen a las subas y limitan el sendero alcista para maíz. Estados Unidos están ingresando al período crítico para el maíz y el clima es un factor que empieza a repercutir en precios. Si bien la ola de calor viene colaborando a las subas del cereal, el USDA informó esta semana que el 67% del maíz y 65% de la soja están en condiciones buenas a excelentes, cifras que fueron más positivas que lo anticipado por el mercado, acotando las subas.

Por último, considerando la coyuntura productiva de argentina, la cosecha de maíz 2025/26, que fue reestimada en un total de 71,5 Mt (+1,5 Mt vs jun.) según SAGyP, sigue registrando avances limitados debido a la elevada humedad ambiental.

Según SAGyP, el progreso es de 75% a nivel país y continúa siendo el registro de progreso más bajo en las últimas cinco campañas. Mientras tanto, al pensar el avance acumulado a nivel comercial, ya se tiene pactado el 46% del maíz, que sería el tercer guarismo más bajo de la década.

De esta forma, reflejando el gran poder de fuego que todavía se tiene para seguir abasteciendo a la exportación en esta segunda mitad del año.


Primicias Rurales
Fuente: Bolsa de Comercio de Rosario. Informativo Semanal


De la independencia de España a la final del mundial: el intercambio comercial

De la independencia de España a la final del mundial: el intercambio comercial

Argentina y España mantienen una relación comercial y cultural histórica que trasciende lo deportivo. Son fuertes socios comerciales. Argentina lidera.En la previa de la final, la BCR repasó los flujos de inversión, el intercambio agroindustrial y los vínculos demográficos que unen a ambos países.


Por Belén Maldonado – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
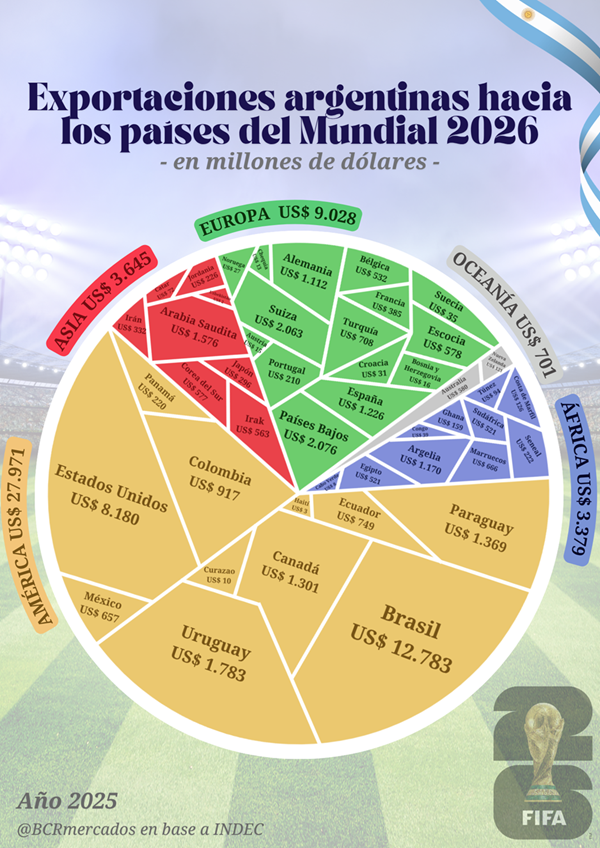
Rosario, sábado 18 julio (PR/26) — Argentina exporta a todos los países del Mundial 2026. En la previa de la final ante España, repasamos el comercio bilateral, sus principales productos y el peso de las inversiones españolas en la economía nacional.


1.    Argentina nuevamente finalista: en lo económico comercia con todos los países mundialistas

El vínculo de Argentina con los países que participan de la Copa del Mundo trasciende lo deportivo.

En 2025, nuestro país registró exportaciones hacia todos los mercados representados en el torneo, por un total de US$ 44.724 millones, equivalente a algo más de la mitad de las ventas externas argentinas.

Brasil y Estados Unidos encabezaron el ranking de destinos, con el continente americano concentrando casi el 63% de los envíos, mientras que Europa recibió cerca de una quinta parte de las ventas dirigidas a las naciones mundialistas.


Dentro del bloque europeo, España recibió productos argentinos por US$ 1.226 millones y se ubicó como el tercer destino entre los países del continente que disputaron el Mundial, detrás de Países Bajos y Suiza. Sin embargo, su relevancia para la Argentina excede el volumen exportado. A los intercambios comerciales se le suma una extensa historia compartida, fuertes vínculos migratorios y una destacada presencia de capitales españoles en la economía nacional.

2.    Argentina y España: una relación bilateral que trasciende lo futbolístico

La relación entre Argentina y España tiene sus raíces en el período colonial, cuando el actual territorio argentino formaba parte del Virreinato del Río de la Plata, conformado por la Corona española en 1776. La Revolución de Mayo de 1810 y la posterior declaración de la Independencia en 1816 marcaron la ruptura política entre ambos territorios, aunque no interrumpieron los vínculos culturales, sociales y económicos construidos durante siglos. Con el paso del tiempo, esa relación se transformó, haciendo que a las raíces históricas y lingüísticas se le sumaran las grandes corrientes migratorias españolas hacia la Argentina, la consolidación de relaciones diplomáticas y, más recientemente, una creciente integración comercial y empresarial.

Tal como se mencionó en esta nota del Informativo Semanal N° 2211, los vínculos entre ambos países se expresan con fuerza en el plano demográfico. En 2025, Argentina concentró la mayor cantidad de ciudadanos españoles residentes fuera de España, con más de 505.000 personas, por encima de Francia y Estados Unidos.

A su vez, España se consolidó como el principal destino europeo de la emigración argentina, con más de 328.000 residentes nacidos en nuestro país, que conforman la sexta colectividad extranjera más numerosa del país ibérico.

En materia económica, España ocupa un lugar destacado entre los socios comerciales europeos de nuestro país y emerge como un destino relevante para las exportaciones argentinas, en particular para productos agroindustriales. Asimismo, es uno de los principales orígenes de inversión extranjera directa. Por ello, en el marco de la final de la Copa del Mundo, resulta interesante detenerse en la dimensión económica de un vínculo que, además del comercio y las inversiones, se sostiene sobre una historia, una cultura y una sociedad profundamente entrelazadas.

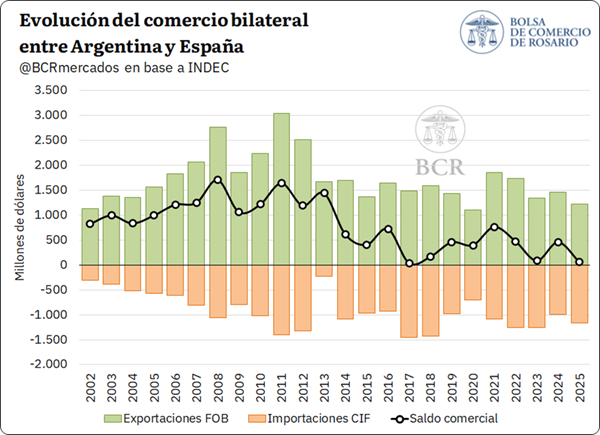
La estrecha relación entre ambos países se refleja en su intercambio comercial, que a lo largo de las últimas décadas se mantuvo favorable para la Argentina de manera ininterrumpida. En este sentido, desde 2002 en adelante, nuestro país registró un saldo comercial positivo con España en todos los años, alcanzando un máximo de US$ 1.712 millones en 2008.

En cuanto a los datos más recientes, el comercio bilateral alcanzó US$ 2.393 millones en 2025, con exportaciones argentinas por US$ 1.226 millones e importaciones desde España por US$ 1.167 millones. De este modo, el saldo volvió a ser favorable para nuestro país, con un superávit de US$ 58,5 millones, prolongando una tendencia que caracterizó históricamente al vínculo comercial bilateral.


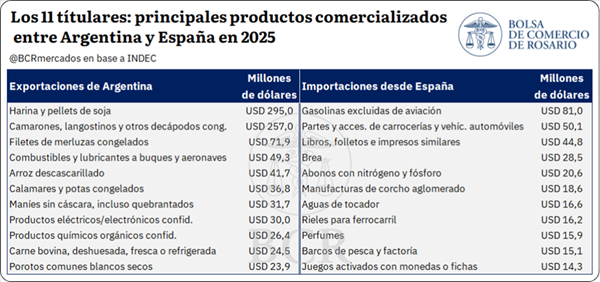
En este contexto, el comercio bilateral entre Argentina y España también permite armar su propia formación con los once titulares: los productos con mayor peso en el intercambio comercial en 2025. Por el lado de las exportaciones de Argentina, la formación presenta un marcado perfil agroindustrial y pesquero. La harina y los pellets de soja encabezan el ranking, con ventas por US$ 295 millones, seguidos por los camarones, langostinos y otros decápodos congelados, que alcanzaron los US$ 257 millones. En conjunto, ambos productos explicaron cerca del 45% de las exportaciones hacia España.

Más atrás se ubicaron los filetes de merluza congelados, con US$ 71,9 millones, el aprovisionamiento de combustibles y lubricantes a buques y aeronaves, con US$ 49,3 millones, y el arroz descascarillado, con US$ 41,7 millones. También tuvieron una participación relevante los calamares y potas congelados, el maní sin cáscara, la carne bovina y los porotos blancos secos, lo que refleja el fuerte peso de los alimentos y productos agroindustriales dentro de la canasta exportadora argentina.

En sentido inverso, las importaciones desde España muestran una composición más diversificada y con presencia de bienes industriales. Las gasolinas excluidas de aviación lideraron las compras, con US$ 81 millones, seguidas por las partes y accesorios de carrocerías y vehículos automóviles, con US$ 50,1 millones, y los libros, folletos e impresos similares, con US$ 44,8 millones. Entre los principales productos también aparecen brea, fertilizantes con nitrógeno y fósforo, manufacturas de corcho, perfumes, rieles ferroviarios y barcos de pesca.


De este modo, los once títulares de cada país dejan en evidencia una relación complementaria, donde Argentina se posiciona principalmente como proveedora de alimentos, productos pesqueros y bienes agroindustriales, mientras que España abastece al mercado argentino con combustibles, manufacturas y bienes de elaboración industrial.

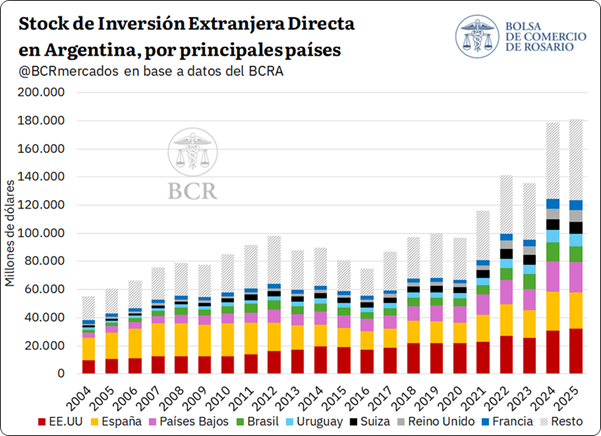
Además del intercambio comercial, la relación entre Argentina y España presenta una dimensión financiera y empresarial de gran relevancia. Al cierre de 2025, el stock de inversión extranjera directa en Argentina ascendió a US$ 181.037 millones. España explicó US$ 25.715 millones, equivalentes al 14% del total, y se ubicó como el segundo principal origen de la IED, detrás de Estados Unidos. De esta manera, tal como se menciona en el Informativo Semanal N° 2249, España es el principal país inversor de la Unión Europea en el país y explica más de un tercio del total de las inversiones que se registran desde dicha región económica.
La presencia española posee, además, un marcado carácter histórico.

En 2004, España era el principal inversor extranjero en Argentina y concentraba cerca del 29% del stock total. Aunque su participación se redujo con el crecimiento de las inversiones provenientes de otros países, el capital español mantiene un lugar central. Tras tocar un mínimo en 2016, el stock se recuperó y alcanzó un máximo de US$ 27.508 millones en 2024, situación que lo posiciona como uno de los principales socios de largo plazo de la economía argentina.

Por último, considerando el tipo de inversiones que se reciben desde España, es el principal país extranjero con más stock de capital invertido en las siguientes actividades económicas en 2025: “industria manufacturera” (US$ 9.284 millones), “Sociedades captadoras de depósitos” (US$ 4.700 millones), “Otros intermediarios financieros” (US$ 1.812 millones), “agricultura, ganadería, caza y silvicultura” (US$ 1.587 millones), “servicios inmobiliarios” (US$ 581 millones), entre otros.


Así, mientras Argentina y España se preparan para definir la Copa del Mundo dentro de la cancha, fuera de ella mantienen un vínculo construido durante siglos y sostenido por el movimiento de personas, bienes y capitales. El domingo serán rivales por noventa minutos; más allá del resultado, seguirán siendo socios unidos por una extensa historia compartida.
¡Vamos Argentina!


Primicias Rurales
Fuente: BCR Informativo Semanal
Vientos de cambio: el desafío de las regiones para subirse al boom de inversiones y exportaciones

Vientos de cambio: el desafío de las regiones para subirse al boom de inversiones y exportaciones


El auge de inversiones en energía y minería está redibujando el mapa productivo argentino. La clave para que ese impulso llegue a más regiones y sectores está en la complejidad económica: cada provincia puede sumarse desde las capacidades que ya tiene, no desde cero.


Por Gerardo Alonso Schwarz   

Buenos Aires sábado 18 julio (PR/26)–Argentina está viviendo un momento poco frecuente en su historia económica reciente. Desde hace dos años, impulsado en buena medida por el Régimen de Incentivos a las Grandes Inversiones (RIGI), un ciclo de inversiones está reconfigurando el mapa productivo del país.

La energía, de la mano del desarrollo no convencional en Vaca Muerta, y la minería metalífera, con proyectos de litio, cobre y oro, son las que hoy concentran los montos más grandes de capital comprometido. Pero no son las únicas protagonistas de la historia.


Sectores con fuerte arraigo territorial, como la agroindustria, la foresto-industria, los servicios basados en el conocimiento y las energías renovables, también abren su propio abanico de oportunidades. Cada uno con su propia geografía, su propio ritmo exportador y su propia capacidad de generar empleo calificado.

La pregunta que surge, entonces, es inevitable: ¿pueden sectores más tradicionales sumarse a este auge, y de qué manera? La economía de la complejidad ofrece una respuesta interesante: una actividad productiva no es solo transformar materia prima, sino combinar conocimientos técnicos, capacidades organizacionales, marcos jurídicos e infraestructura acumulada durante años.


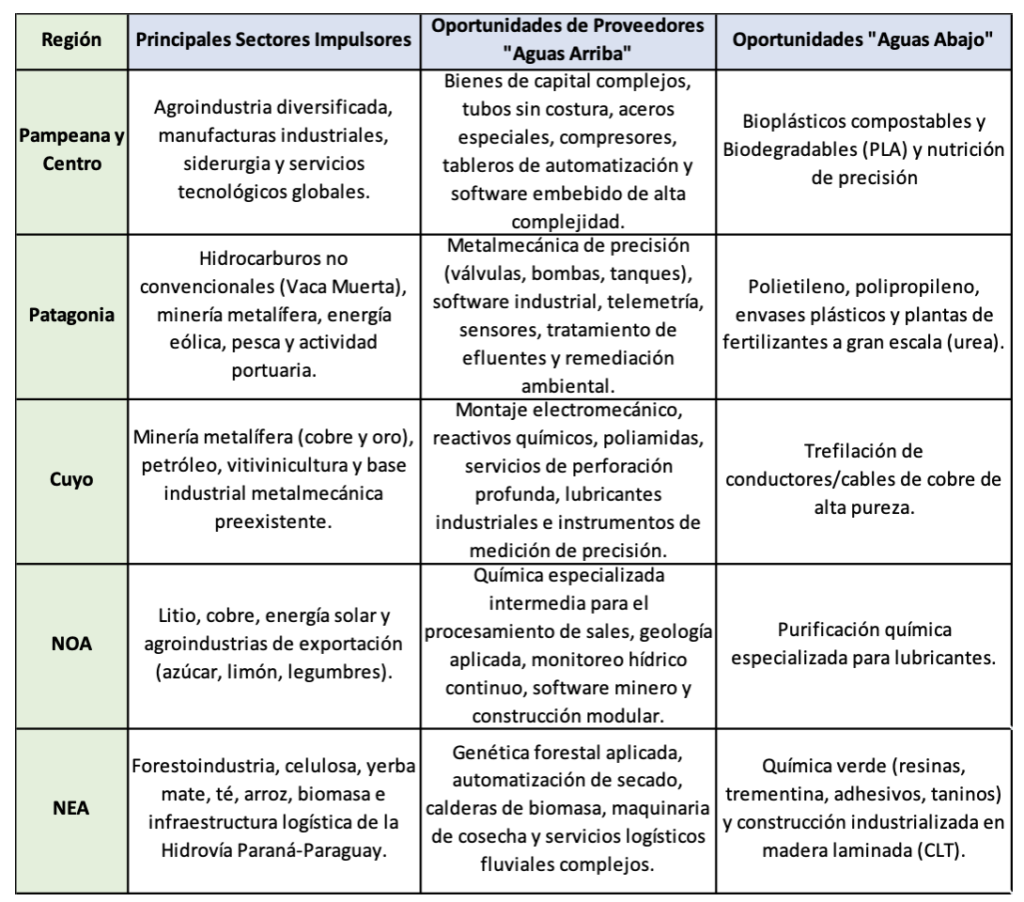
Por eso las economías regionales no se diversifican al azar ni pegando «saltos al vacío». Migran, de forma natural, hacia aquello para lo que ya tienen capacidades instaladas. Y ahí aparece un mapa de oportunidades tan heterogéneo como el propio país: cada región argentina cuenta con una dotación de recursos y una base industrial que puede potenciarse en dos direcciones distintas.

Hacia «aguas arriba», desarrollando proveedores para los sectores que hoy traccionan la economía. Y hacia «aguas abajo», industrializando localmente los recursos que ese mismo auge pone a disposición.


Aguas arriba: la oportunidad de convertirse en proveedores


Las oportunidades más realistas no son necesariamente las más atractivas en el papel, sino las que exigen capacidades que la región ya tiene. La región Pampeana, con su base industrial y metalmecánica consolidada, está en condiciones de dar el salto hacia bienes de capital complejos: tubos sin costura, aceros especiales, compresores, tableros de automatización y software embebido de alta sofisticación.

Cuyo, con su tradición metalmecánica ligada al petróleo y a la vitivinicultura, tiene ventajas concretas en montaje electromecánico, reactivos químicos e instrumentos de medición de precisión. La Patagonia, por su parte, puede capitalizar la experiencia de Vaca Muerta para consolidar un clúster de metalmecánica de precisión —válvulas, bombas, tanques— y de servicios de telemetría y sensores.

El segundo gran frente aguas arriba son los servicios basados en conocimiento, un terreno donde Argentina tiene una ventaja poco explotada frente al resto de la región: capital humano calificado y una industria de software con trayectoria exportadora propia.


Ahí conviven oportunidades tan diversas como el monitoreo hídrico y la geología aplicada a la minería del litio en el NOA, la genética forestal y la automatización de secado en la foresto-industria del NEA, o los servicios de remediación ambiental que demandan tanto la actividad portuaria patagónica como la minería de Cuyo.

Son actividades que requieren poco capital físico, son altamente escalables y, sobre todo, exportables más allá de la suerte de la materia prima que les dio origen. Aunque el precio internacional del litio o del petróleo cayera, el software minero o la ingeniería de perforación desarrollados en el camino seguirían teniendo mercado propio.

Lo que une a ambos frentes —bienes de capital y servicios de conocimiento— es que ninguno necesita protección arancelaria ni «compre local» forzado para consolidarse. Su viabilidad depende de competir en calidad y escala, como muestran experiencias internacionales tales como el clúster de ingeniería petrolera de Alberta, en Canadá, o el ecosistema AgTech de Nueva Zelanda.


Aguas abajo: industrializar la ventaja geográfica


Del lado del derrame aguas abajo, el patrón es igual de claro: el mayor potencial de industrialización aparece donde el «descuento geográfico» —ahorro en fletes, aranceles y riesgo cambiario— pesa más que la escala del recurso disponible.

La Patagonia es, quizás, el caso más conocido, con la posibilidad de escalar una petroquímica de polietileno, polipropileno y fertilizantes nitrogenados a partir del gas de Vaca Muerta. Cuyo y el NOA, en una escala menor, pueden avanzar en la trefilación de cables de cobre de alta pureza y en la purificación química especializada de litio para lubricantes y vidrios técnicos: eslabones intermedios donde Argentina sí tiene ventajas reales, a diferencia de la fabricación de baterías completas.

El segundo gran bloque aguas abajo es el de base biológica y renovable, con dos núcleos bien diferenciados. En el NEA, la disponibilidad de fibra de pino y eucalipto a costos competitivos habilita tanto una química verde —resinas, taninos, adhesivos— como la construcción industrializada en madera laminada, un nicho de alto valor agregado y demanda internacional creciente.

En la región Pampeana, en cambio, la escala de la agroindustria abre la puerta a los bioplásticos compostables, como el PLA a partir de almidón de maíz, y a los alimentos de nutrición de precisión: dos mercados globales también en expansión.

Lo que conecta a ambos frentes es que ninguno requiere que el Estado elija «sectores ganadores»: el crecimiento de estas actividades responde a incentivos de costos objetivos y a tendencias de mercado ya en marcha.


Las barreras que frenan el derrame regional


Ahora bien, que exista este potencial no garantiza que el derrame productivo ocurra solo. Las empresas argentinas todavía enfrentan barreras institucionales y tributarias que erosionan su competitividad, y ahí es donde el Estado —en sus tres niveles— tiene mucho para aportar.

El primer obstáculo es el de los impuestos distorsivos. Es prácticamente imposible construir cadenas densas de subcontratación cuando el sistema impositivo castiga la división del trabajo. El caso más crítico es el Impuesto a los Ingresos Brutos provincial: al aplicarse «en cascada» en cada transacción intermedia, empuja a las grandes empresas a integrarse verticalmente en lugar de contratar proveedores locales, y así frena el nacimiento de pymes.

El segundo es la brecha de infraestructura. La competitividad de un proveedor local se diluye si los costos de transporte internos son prohibitivos. Las regiones periféricas sufren de manera desigual la falta de inversión en la red vial secundaria, en la infraestructura ferroviaria de cargas y en la conexión aérea directa. A esto se suma la necesidad de aprovechar plenamente la Hidrovía Paraná-Paraguay, con puertos competitivos y menos regulaciones fluviales.


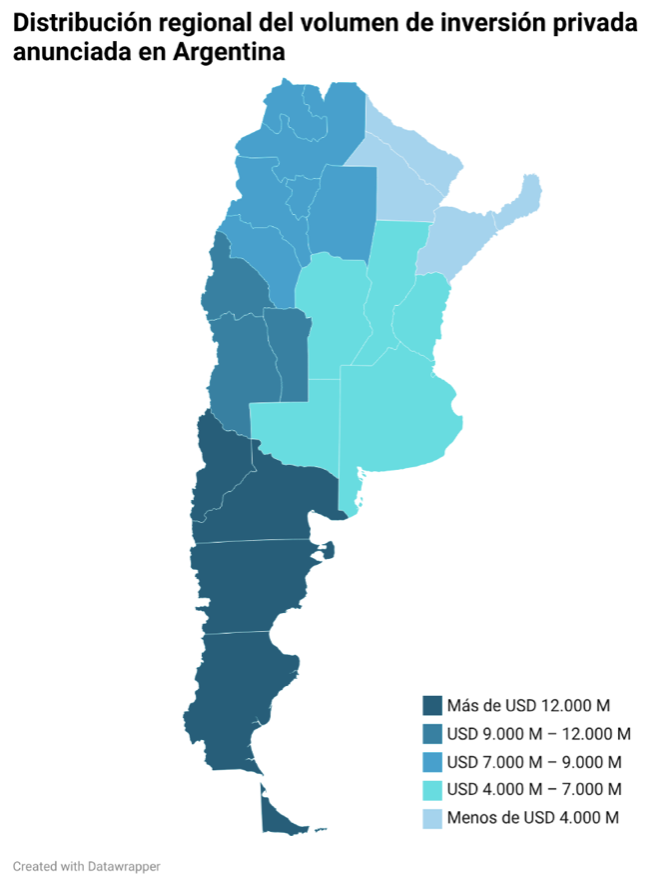
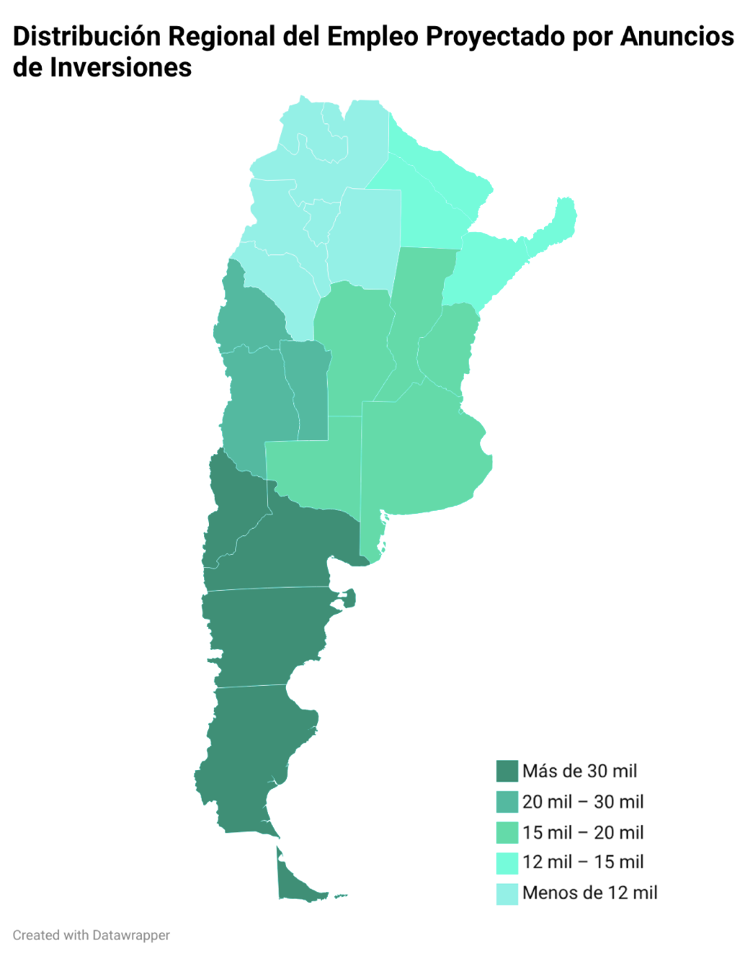
El nuevo mapa de inversiones en Argentina: qué sectores generan más empleo y dónde se concentra el capital - Forbes Argentina


El tercero es el exceso de regulaciones. La superposición de normativas y permisos entre Nación, provincias y municipios —en materia ambiental, de seguridad e higiene— funciona como una traba burocrática para las pymes, encareciendo costos y demorando inversiones.

Finalmente, la experiencia internacional muestra que la articulación entre academia y producción es un eslabón crítico. Hacen falta trayectos formativos flexibles —tecnicaturas cortas, diplomaturas específicas, certificaciones rápidas— que complementen las carreras tradicionales, y una reorientación del I+D hacia los cuellos de botella tecnológicos reales de las pymes locales.


El desafío que sigue


El ordenamiento macroeconómico de los últimos años, sumado a regímenes especiales como el RIGI, está generando los procesos de reconfiguración productiva que hoy traccionan la economía a través de la energía, la minería y la agroindustria.

Sin embargo, la experiencia argentina de ciclos anteriores enseña algo importante: la estabilización macroeconómica es una condición necesaria, pero no alcanza. Para transformar un boom sectorial en desarrollo regional duradero, hace falta avanzar también a nivel local.


El nuevo mapa de inversiones en la Argentina: qué regiones concentran los proyectos y cuántos empleos prevén generar – El Heraldo


Esto implica que los gobiernos provinciales y municipales complementen los incentivos: eliminando impuestos distorsivos locales, priorizando la infraestructura vial, ferroviaria y fluvial, simplificando la maraña de permisos superpuestos, y articulando a universidades e institutos técnicos con las demandas concretas de las nuevas cadenas productivas.

Solo con esa articulación entre Nación, provincias y municipios el potencial regional podrá aprovechar plenamente la oportunidad que este auge de inversiones y exportaciones le está dando a la Argentina.


Primicias Rurales
Fuente: Novedades Económicas-ERAL-Fundación Mediterránea


Maquinaria agrícola: las ventas del primer trimestre reflejan cautela y ajuste de precios

Maquinaria agrícola: las ventas del primer trimestre reflejan cautela y ajuste de precios

Por Belén Maldonado – Julio Calzada de la Bolsa de Comercio de Rosario (BCR) 

Con 3.330 unidades comercializadas y una facturación de $ 541.500 millones, el mercado de maquinaria agrícola mostró una caída real durante el primer trimestre de 2026. La BCR analizó el desempeño del sector, la baja en los precios unitarios y las expectativas puestas en la cosecha.


Rosario, viernes 17 julio (PR/26) –Con un total de 3.330 unidades comercializadas, la facturación por ventas de maquinaria agrícola ascendió a $ 541.500 millones en el primer trimestre de 2026. Se advierte un retroceso en las ventas, en simultáneo con una caída real en los precios.

En el presente artículo se analiza el desempeño de las ventas de maquinaria agrícola a nivel nacional durante el primer trimestre de 2026, a partir de los datos provistos por el Instituto Nacional de Estadística y Censos (INDEC). Las cifras de montos facturados, originalmente expresadas en precios corrientes, se deflactaron para aislar el efecto del incremento de precios utilizando el Índice de Precios al Consumidor (IPC). En consecuencia, los montos aquí presentados se expresan en pesos constantes de marzo de 2026.

1.    Evolución de las ventas totales.

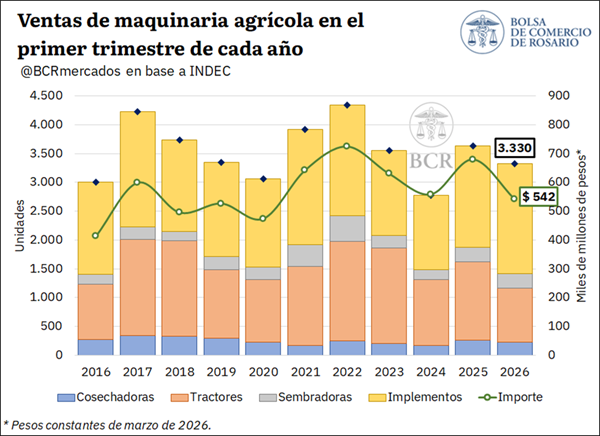
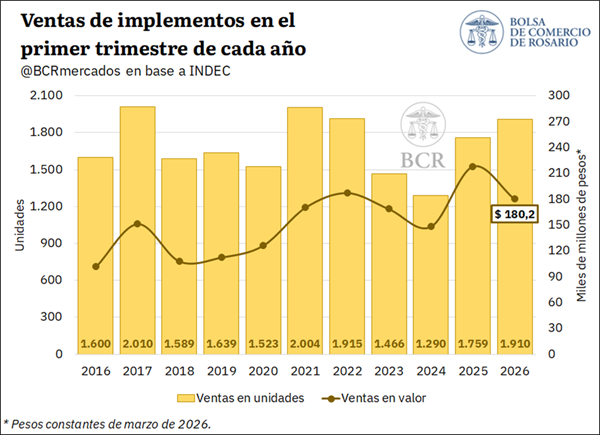
Según datos del INDEC, las ventas de maquinaria agrícola en Argentina, que comprenden la comercialización de tractores, cosechadoras, sembradoras e implementos, totalizaron 3.330 unidades en el primer trimestre de 2026. Este volumen marca una caída del 8,2% respecto al mismo período del año anterior y se ubica 8,5% por detrás del promedio de los últimos cinco años.

En términos de valor, la facturación total por ventas se ubicó en $ 541.500 millones entre enero y marzo de 2026, registrando una caída interanual real del 20,3% y posicionándose 16,3% por debajo del promedio del último quinquenio. En este sentido, la contracción más pronunciada en el monto facturado que en las unidades vendidas sugiere que parte de la caída en la facturación obedecería a una baja en los precios de la maquinaria comercializada durante el período.

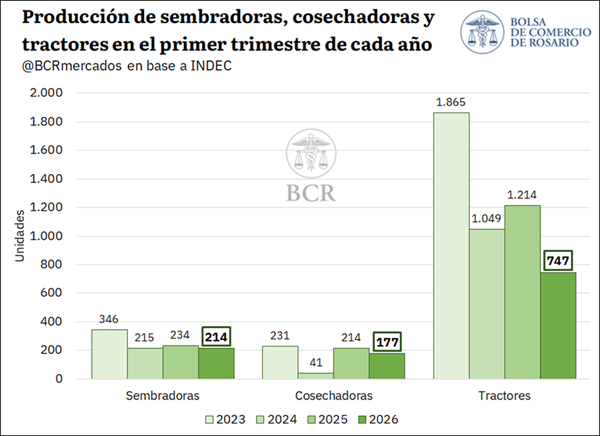
En paralelo, la producción local de maquinaria agrícola también se mostró a la baja. De acuerdo con los datos disponibles para tractores, cosechadoras y sembradoras del INDEC, se evidencia que en el primer trimestre de 2026 se produjeron en Argentina 1.138 unidades de estas maquinarias, lo que representa una caída del 31,5% respecto al mismo período del año anterior y del 36,9% frente al promedio de los tres años previos. La contracción estuvo explicada principalmente por una caída en la producción de tractores, la cual totalizó 747 unidades, un 38,5% menos que en 2025. En tanto, se produjeron 177 cosechadoras, con una baja interanual del 17,3%, y 214 sembradoras, un 8,5% por debajo del año anterior.

Al contrastar estos datos con las ventas de los mismos segmentos, se observa que la caída en las unidades vendidas resulta inferior a la disminución en la producción. Específicamente, mientras la producción de sembradoras, cosechadoras y tractores registró una baja del 31,5% interanual, la disminución en las ventas resultó del 24%. Esta divergencia podría sugerir una mayor participación de equipos importados, o la utilización de stocks previamente acumulados para atender parte de la demanda.

En lo que respecta a las unidades importadas, los datos de INDEC permiten realizar un análisis parcial respecto a la proporción de maquinaria de origen extranjero comercializada en el mercado local, dado que el organismo no distingue el origen de las sembradoras vendidas por aplicación de la normativa del secreto estadístico. No obstante, considerando únicamente el origen de las cosechadoras, tractores e implementos, se evidencia que el 16,4% de los equipos comercializados en el primer trimestre del año eran de origen extranjero.

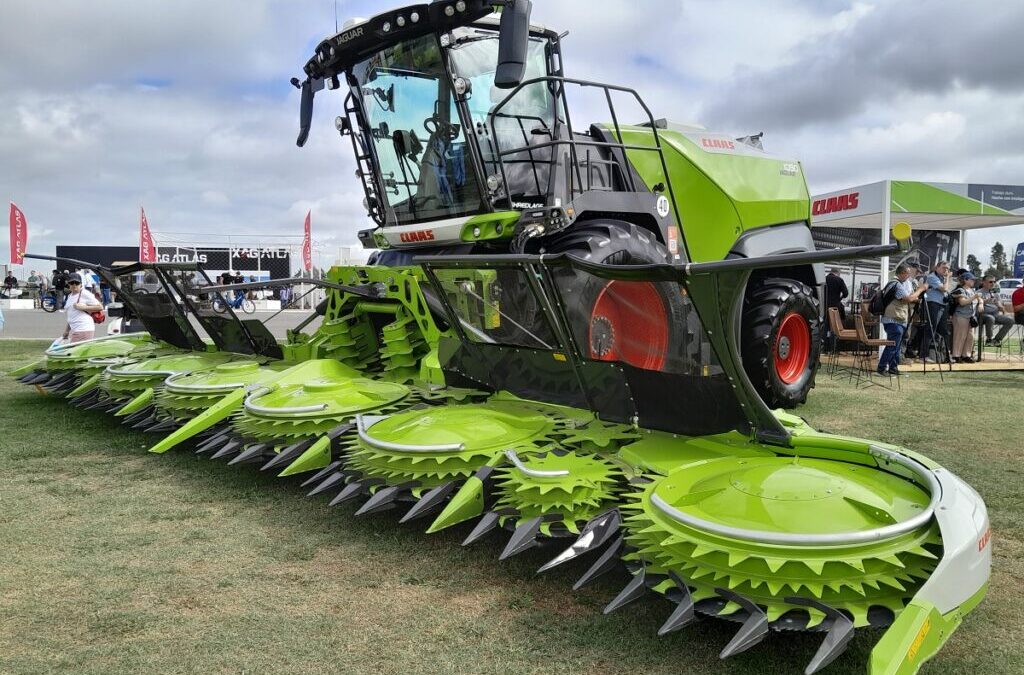
En este marco, informes del sector destacan que la dinámica del mercado en el primer trimestre del año estuvo atravesada por cierta cautela en las decisiones de compra, a la espera de definiciones de producción, precios, oferta y financiamiento. En este sentido, los datos de patentamiento de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA) muestran un incipiente repunte a partir de marzo asociado principalmente a Expoagro, que dejó una mayor oferta comercial y mejores condiciones de financiamiento, así como también al avance de una cosecha abundante que se traduce en mayor liquidez para los productores.

2.    Evolución de las ventas por tipo de maquinaria agrícola

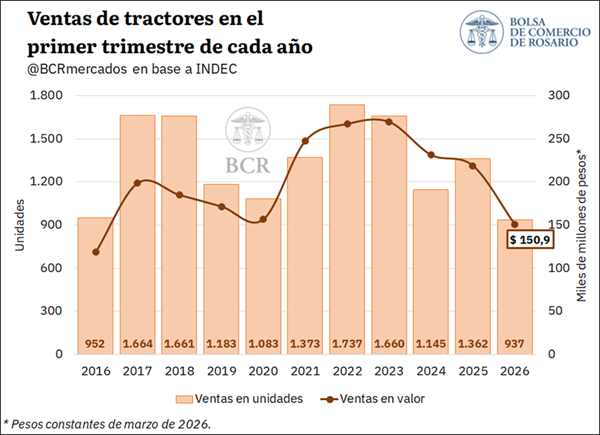
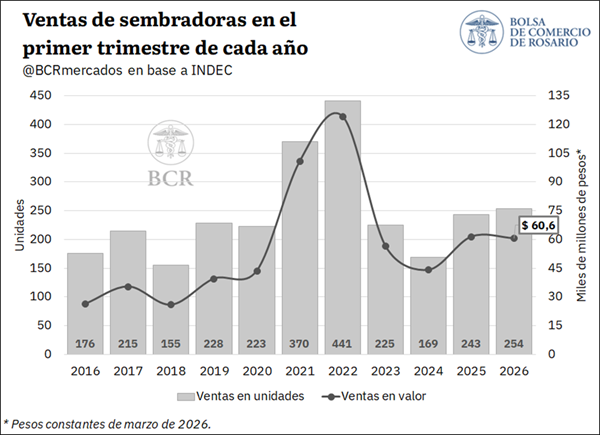
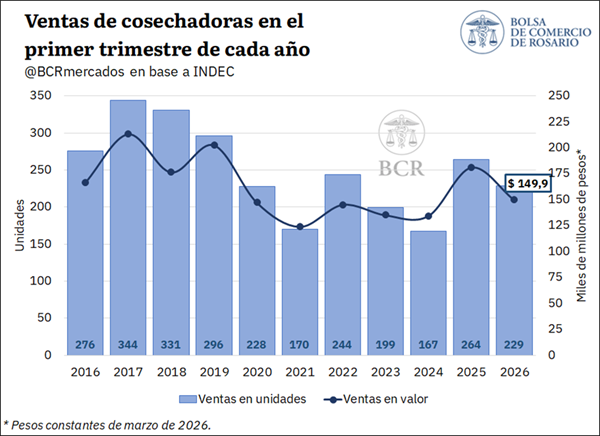
Realizando un análisis por tipo de maquinaria agrícola, se destaca que las máquinas que más se comercializaron en el primer trimestre de 2026 fueron los implementos, con 1.910 unidades vendidas, representando el 57% del total. La comercialización de tractores se posicionó en segundo lugar, con 937 unidades y una participación del 28%. Finalmente, las sembradoras totalizaron 254 unidades, mientras que las cosechadoras registraron 229 unidades vendidas, representando el 8% y 7% del total, respectivamente.

En términos de valor, los implementos también se ubicaron como el segmento de mayor facturación, con ventas por $ 180.200 millones y una participación del 33% sobre el total facturado por ventas. Luego se posicionaron los tractores, con $ 150.900 millones, y las cosechadoras, con $ 149.900 millones, ambos segmentos con una participación cercana al 28%. Finalmente, las sembradoras alcanzaron una facturación de $ 60.600 millones, equivalente al 11% del total.

Llevando la mirada al interior de cada tipo de maquinaria, se advierte que en el primer trimestre de 2026 se vendieron 1.910 unidades de implementos, marcando un crecimiento del 8,6% respecto al año anterior y del 13,2% frente al promedio de los últimos cinco años. No obstante, en términos de valor, la facturación de este segmento alcanzó $ 180.200 millones, lo que representa una caída real del 17,4% interanual debido a una baja del 23,9% en su precio unitario promedio, medido en términos reales.

En el caso de los tractores, se evidencia que se vendieron 937 unidades entre enero y marzo de 2026, lo que implica una caída del 31,2% respecto de igual período del año anterior y del 35,6% frente al promedio del último quinquenio. En términos monetarios, las ventas totalizaron $ 150.900 millones, registrando una contracción real del 31% interanual y ubicándose 38,9% por debajo del promedio. A diferencia de otros segmentos, el precio unitario de los tractores se mantuvo prácticamente estable frente al año anterior, con una suba real del 0,2%, aunque se mantuvo 6,3% por debajo del precio registrado en igual período de los últimos cinco años.

Por su parte, la cantidad vendida de sembradoras totalizó 254 unidades, marcando un incremento interanual del 4,5%, aunque ubicándose 12,3% por detrás del promedio del último quinquenio. En términos de valor, la facturación ascendió a $ 60.600 millones, prácticamente en línea con el año anterior, con una caída real del 1,3%. La menor facturación relativa se explica por una baja del 5,6% en el precio unitario promedio de estas máquinas. En relación con el promedio, el precio unitario de las sembradoras denota una baja del 9,5%, dejando una facturación 22% menor que en el último quinquenio.

Finalmente, por el lado de las cosechadoras, se registraron ventas por 229 unidades, un 13,3% menos que en el primer trimestre de 2025. Aun así, el volumen comercializado se ubicó 9,7% por encima del promedio de los últimos cinco años. En términos de facturación, las ventas alcanzaron $ 149.900 millones, con una baja real interanual del 17,2%, aunque todavía 4,1% por encima del promedio histórico reciente. En lo que respecta a los precios, su valor unitario promedio marcó una baja real del 4,6% interanual y se posicionó 6,3% por debajo del promedio de los últimos cinco años.

Primicias Rurales
Fuente: BCR Informativo Semanal
¿El fin de las crisis energéticas? El plan para que en 2028 no falte más gas en Argentina

¿El fin de las crisis energéticas? El plan para que en 2028 no falte más gas en Argentina

Tras años de restricciones y cortes recurrentes en pleno invierno, el desarrollo masivo de Vaca Muerta y un ambicioso plan de infraestructura prometen saldar una deuda histórica para siempre.


Buenos Aires jueves 16 julio (PR/26)–El frío intenso golpea y, de inmediato, reaparece el fantasma de siempre: las estaciones de servicio sin GNC y las industrias con el suministro al límite. Esta postal invernal, repetida en ciudades como La Plata, vuelve a poner en debate la fragilidad de nuestro sistema energético ante las bajas temperaturas.

Para el ex secretario de Energía y Minería, Emilio Apud, este escenario no es ninguna sorpresa, sino una vieja limitación de contratos e infraestructura que arrastra dos décadas. Sin embargo, el especialista asegura que esta realidad tiene una inminente fecha de vencimiento.

Emilio Apud: "Si me sumo al Gobierno sería por un acuerdo del PRO con  Milei" | Perfil

“Esto arrancó en el año 2008 y va a terminar en el año 2028”, sostiene el ingeniero, proyectando un horizonte de solo dos años para lograr el autoabastecimiento definitivo. La raíz del problema es física, estacional y, sobre todo, una cuestión de capacidad de transporte.

La trampa detrás de los meses más fríos


Cuando llega el invierno, el consumo de gas en los hogares argentinos prácticamente se duplica, pasando de unos 140 millones de metros cúbicos diarios a picos que rozan los 170 millones. Semejante salto satura las cañerías del país.

Cómo recargar el cuerpo de energía durante los meses fríos

Esa caída de presión obliga a las distribuidoras a tomar medidas drásticas para proteger los hogares: cortar el servicio a quienes tienen contratos interrumpibles. Estos usuarios, entre los que figuran las estaciones de GNC, pagan tarifas mucho más bajas a cambio de aceptar el riesgo de quedarse sin gas.

El motor del cambio: Vaca Muerta y el boom exportador


La solución definitiva no pasa por administrar la escasez, sino por aprovechar la abundancia que esconde el suelo de Vaca Muerta. Según Apud, la magnitud de estas reservas de gas no convencional es tan inmensa que el mercado interno no alcanza para absorberla.
Para liberar este potencial, se está consolidando un histórico plan de obras con inversiones proyectadas en 70.000 millones de dólares. Esto abarca la construcción de nuevos gasoductos, oleoductos de exportación, terminales en puertos y plantas de licuefacción.

El cambio de paradigma es total: en apenas cinco años, la Argentina estará en condiciones de exportar más gas del que consume a nivel interno, transformándose en un actor energético global y dejando en el olvido los cortes de cada invierno.

Primicias Rurales
Fuente: Radio Perfil
La paradoja de la IA en las empresas: casi todos los proyectos se prueban, pocos generan resultados

La paradoja de la IA en las empresas: casi todos los proyectos se prueban, pocos generan resultados


El 88% de las compañías ya usa inteligencia artificial, pero el 95% de los pilotos no logra impactar en el negocio. Un ebook de Olivia advierte que la tecnología por sí sola no alcanza: sin mindset, capacidades y cultura, la adopción se queda a mitad de camino.


Buenos Aires jueves 16 julio(PR/26)–La inteligencia artificial ya forma parte del día a día de las organizaciones. El problema ya no es acceder a la tecnología, sino algo más difícil: transformar la forma de trabajar para que esa tecnología realmente sirva.

Los números lo confirman. El 88% de las compañías globales dice utilizar IA en sus operaciones. Sin embargo, el 95% de los pilotos de IA generativa no logra impactar en el estado de resultados de las empresas.


Mucho ensayo, poco resultado


Así lo plantea un ebook elaborado por Olivia, firma especializada en transformación organizacional, que analiza uno de los grandes desafíos actuales: pasar de la experimentación aislada a una transformación sostenible del trabajo.


Olivia Consultoría (@olivia.consultoria) • Instagram photos and videos


“La inteligencia artificial está hackeando las organizaciones, pero la tecnología sola no transforma. El verdadero reto ya no es técnico, sino humano”, afirma Romina Marasco, Directora de Olivia. Según ella, la IA solo genera valor cuando los líderes logran que las personas abracen el cambio sin miedo.

El informe muestra que la adopción tecnológica avanza más rápido que el desarrollo de capacidades. Ya el 45% de los empleados usa IA en su trabajo cotidiano, pero la confianza para operar estas herramientas cayó un 18%.

A eso se suma otro dato preocupante: más de la mitad de la fuerza laboral no recibió capacitación reciente (56%) ni tuvo acceso a mentoría (57%). La brecha entre tener la herramienta y saber usarla se agranda.


Un potencial que se usa a medias


El desaprovechamiento también se ve a nivel individual. El 49% de los usos de ChatGPT corresponde a consultas simples y el 77% de las personas lo utiliza como si fuera un buscador tradicional.

Los 10 mejores usos de la IA GPT-4o de ChatGPT: Desde analizar datos hasta programar un juego | Euronews


De hecho, el 80% del uso total se concentra en apenas tres actividades: preguntar, pedir consejo y editar textos.

“Tenemos acceso a una de las tecnologías más poderosas de la historia y la estamos utilizando apenas en una fracción de su potencial. No se trata de sumar una herramienta más, sino de rediseñar la forma en que trabajamos”, señala Ezequiel Kieczkier, CEO de Olivia.


Los cuatro obstáculos que frenan la adopción


Según Olivia, hay cuatro patrones recurrentes que impiden capturar valor: tratar la IA como un proyecto exclusivamente tecnológico, instalar una cultura del miedo asociada al reemplazo laboral, automatizar procesos que ya son ineficientes y lanzar pilotos sin criterios claros para medir el éxito.


Más de 60 datos y estadísticas de ChatGPT que debes conocer en 2025


“La inteligencia artificial no corrige un proceso roto; lo amplifica. Antes de incorporar IA, las organizaciones deberían preguntarse si ese proceso funciona bien sin tecnología. Si la respuesta es no, el problema no se resuelve automatizándolo”, agrega Kieczkier.


Mindset, skillset y toolset: el modelo que propone Olivia


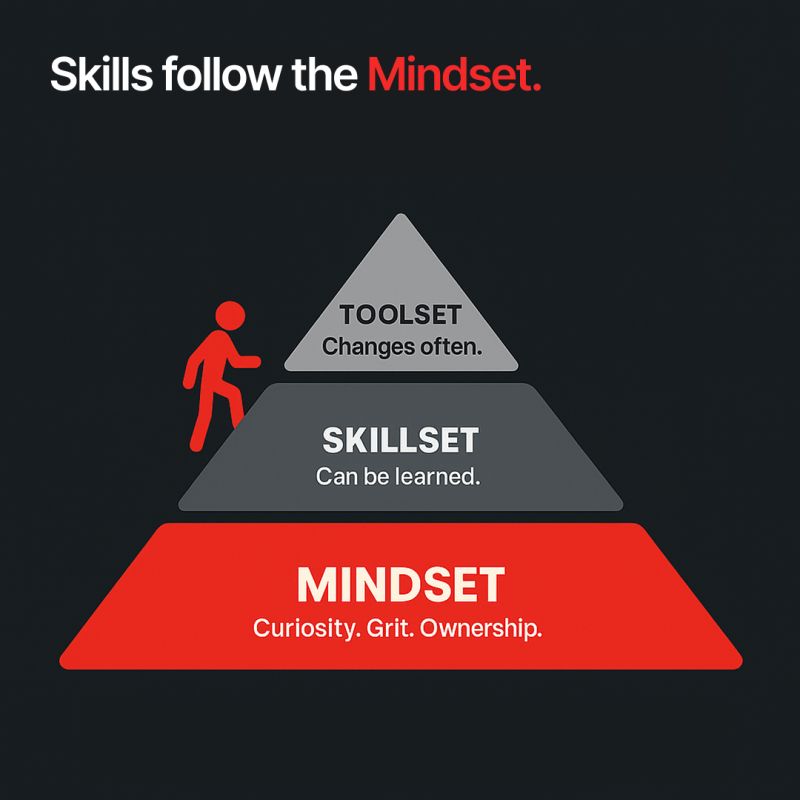
Para encarar esta transformación, Olivia propone un modelo con tres dimensiones interdependientes: Mindset, para impulsar una cultura de curiosidad, experimentación y responsabilidad; Skillset, orientado a desarrollar capacidades como pensamiento crítico, data literacy y prompting efectivo; y Toolset, que contempla entornos seguros de prueba y herramientas para la ejecución práctica.


Mindset → Skillset → Toolset That's the order I've learned to value. It makes the difference between someone who just “works.” And someone who thrives. One experiment I sometimes use in hiring:


Cuando la adopción de IA responde a una estrategia clara y cuenta con el compromiso del liderazgo, los resultados aparecen: los equipos de operaciones gestionan un 6% más de cuentas por empleado, los costos por fraude bajan un 11% y la productividad de los ingenieros de software sube un 10%.

“Las organizaciones que capturen el valor real de la IA serán aquellas que entiendan que esto no es un proyecto de IT. Es una transformación de la forma de trabajar. Deben empezar por el mindset antes que por la herramienta, medir antes de escalar e invertir en el desarrollo de las personas, no solo en licencias de software”, concluyen desde Olivia.


Primicias Rurales
Fuente: olivia-global