Por Franco Ramseyer – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
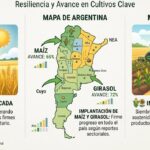
Dos de cada tres toneladas de soja, maíz, trigo, sorgo, cebada y girasol se producen en un radio de 300 km alrededor del Gran Rosario, Quequén y Bahía Blanca. El nodo del sur santafesino concentra por sí solo casi la mitad de la producción nacional.
Rosario, sábado 25 julio (PR/26) — El presente informe se propone cuantificar qué proporción de la producción de los principales granos se encuentra dentro de un radio de 300 km alrededor de los tres nodos portuarios más importantes del país, desde donde se despacha la mayor parte de las exportaciones argentinas de granos, harinas y aceites: Gran Rosario, Bahía Blanca y Quequén.
Para ello, se utilizó información oficial de la Secretaría de Agricultura, Ganadería y Pesca de la Nación (SAGyP) correspondiente a la campaña 2024/2025, el último ciclo productivo completo con datos desagregados a nivel departamental.
A continuación, se presentan los principales resultados del análisis:
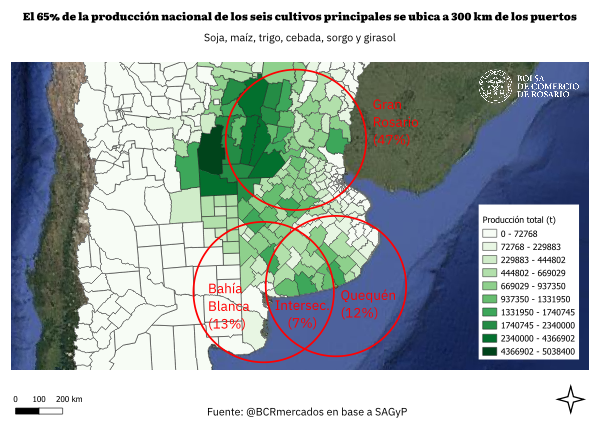
1) El 47% de la producción de los seis cultivos principales de Argentina (soja, maíz, trigo, girasol, cebada y sorgo) se ubica a 300 km del Gran Rosario, y el 65% se encuentra a igual distancia de alguno de los tres nodos portuarios principales del país: Gran Rosario, Quequén y Bahía Blanca.
Al sumar la producción de los seis cultivos principales de Argentina —soja, maíz, trigo, girasol, cebada y sorgo—, se observa que el 47% del total nacional se localiza a 300 km del Gran Rosario, un 13% a igual distancia de Bahía Blanca y un 12% de Quequén. Estos dos últimos nodos comparten un 7% de la producción dentro de sus áreas de influencia. En conjunto, los tres nodos concentran el 65% de la producción nacional de estos seis cultivos.
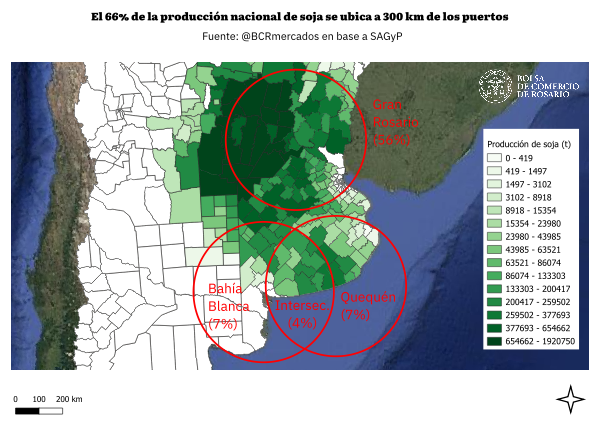
2) El 56% de la producción de soja de Argentina se ubica a 300 km del Gran Rosario, y el 66% se encuentra a igual distancia de alguno de los tres nodos portuarios principales del país.
La soja, el cultivo de mayor superficie sembrada a nivel nacional, concentra el 56% de su producción a 300 km de los puertos del Gran Rosario, mientras que Bahía Blanca y Quequén aportan cada uno un 7% adicional. Sumando los tres nodos, y evitando contabilizar dos veces la soja que se produce en la intersección de los círculos que rodean a Bahía Blanca y Quequén (4%), se observa que el 66% de la producción nacional de esta oleaginosa se encuentra dentro del radio de influencia portuario.
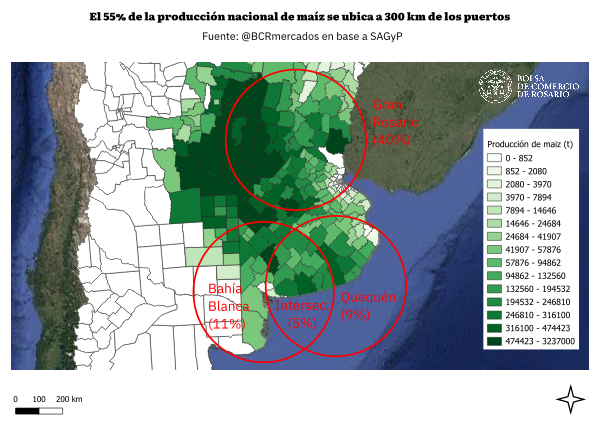
3) El 40% de la producción de maíz se ubica a 300 km del Gran Rosario, y el 55% se encuentra a igual distancia de alguno de los tres nodos portuarios principales del país.
En el caso del maíz, el 40% de la producción nacional se localiza a 300 km del Gran Rosario, en tanto que Bahía Blanca y Quequén concentran el 11% y el 9%, respectivamente. Entre los tres nodos suman el 55% de la producción nacional del cereal (descontando el 5% que se superpone entre Bahía Blanca y Quequén). De todos los cultivos analizados, este es el que menor concentración presenta en torno a la región portuaria, dado que gran parte se produce en la región del NOA, y en zonas que quedan por fuera del área considerada, tales como el norte de Santa Fe, oeste de Córdoba, provincias de San Luis, Santiago del Estero, región del NEA, etc.
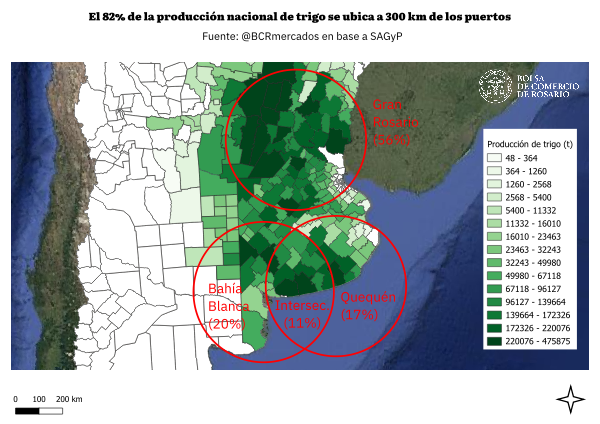
4) El 56% de la producción nacional de trigo se ubica a 300 km del Gran Rosario, y el 82% se encuentra a igual distancia de alguno de los tres nodos portuarios principales del país.
En comparación con los cultivos de verano, el trigo presenta una proporción más elevada de la producción nacional en la Región Sur del país, lo que explica que una parte relevante de la cosecha se despache por los puertos del Atlántico. El 20% de la producción nacional se ubica a 300 km de Bahía Blanca y el 17% a igual distancia de Quequén, con un 11% compartido entre ambas áreas de influencia. El Gran Rosario, por su parte, concentra el 56% de la producción nacional de trigo dentro de su radio de 300 km.
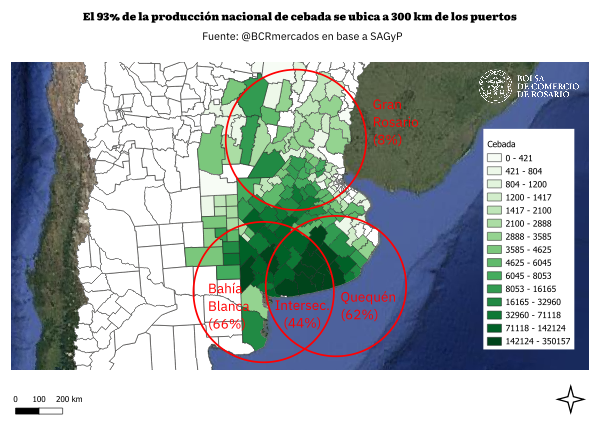
5) El 93% de la producción de cebada se ubica a 300 km de alguno de los tres nodos portuarios principales de Argentina.
La cebada, el otro gran cultivo de invierno, acentúa el patrón del trigo con un fuerte predominio en la Región Sur del país, fundamentalmente en La Pampa y Sur de Buenos Aires. En la campaña 2024/25, el 66% de la producción se concentró dentro de un radio de 300 km de Bahía Blanca, el 62% en el entorno de Quequén, y un 44% en la intersección de ambas áreas de influencia; en términos netos, esto equivale a un 85% de la cebada producida a 300 km de los dos puertos del sur. El Gran Rosario, en cambio, participa apenas con el 8%. En conjunto, el 93% de la cebada de la campaña 2024/25 se produjo a 300 km de alguno de los tres nodos portuarios.
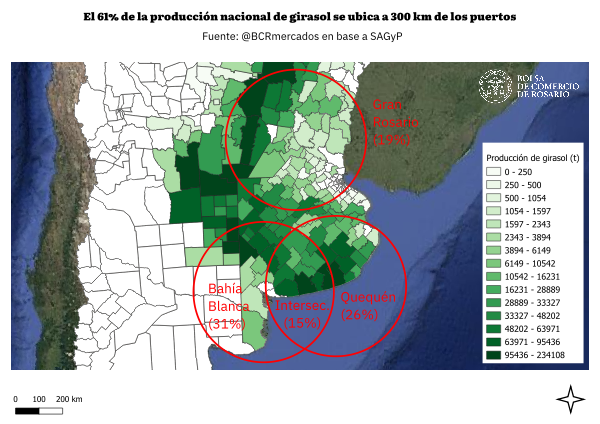
6) El 61% de la producción de girasol se ubica a 300 km de alguno de los tres nodos portuarios principales de Argentina.
El girasol es otro cultivo con importante participación en la Región Sur del país. El 61% de la producción nacional se ubica a una distancia igual o menor a 300 km de los tres nodos portuarios: 19% en el área de influencia de Rosario, 26% en torno a Quequén, 31% alrededor de Bahía Blanca y 15% en la intersección de estas dos últimas zonas. El 39% restante se reparte entre regiones productoras como el oeste de Córdoba y de Buenos Aires, San Luis, el norte de Santa Fe, Santiago del Estero, Chaco y Formosa, entre otras.
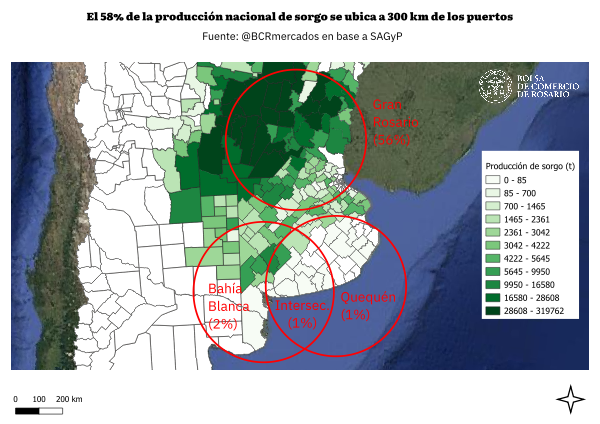
7) El 56% de la producción de sorgo de Argentina se ubica a 300 km del Gran Rosario, y el 58% se encuentra a igual distancia de alguno de los tres nodos portuarios principales del país.
Por último, la producción de sorgo se distribuye principalmente entre las Regiones Centro y Norte del país, quedando hacia el Sur una producción marginal. El 56% de la producción nacional se encuentra dentro del radio de influencia de los puertos del Gran Rosario. En tanto, solo un 2% y un 1% de la misma se ubica a 300km de Bahía Blanca y de Quequén, respectivamente, con un 1% ubicado en la intersección entre ambos nodos.
En conjunto, estos resultados confirman una ventaja logística estructural de la agroindustria argentina: más de la mitad de la producción de sus principales cultivos se concentra a 300 km de los tres nodos portuarios más importantes del país, con el Gran Rosario como el más relevante de los tres en cuatro de los seis cultivos principales: soja, maíz, trigo y sorgo; mientras que en los casos de la cebada y del girasol ganan participación relativa los nodos portuarios del Sur.
En el marco de la Expo Rural 26, la Asociación Argentina de Criadores de Limousin presentó los resultados de un ensayo realizado por la Cabaña La Madreselva (Marull, Córdoba) en el Centro Experimental de Nutrición Animal Biofarma, en Jesús María.
Un ensayo que puso a prueba los límites del engorde
Buenos Aires sábado 25 julio (PR/26)–En el marco de la Expo Rural 26, la Asociación Argentina de Criadores de Limousin (AACL) presentó una charla técnica que dejó a más de uno pensando distinto sobre el engorde a corral.
A cargo del Ing. Mg. Sc. Osvaldo Luna, Responsable Técnico de la Mesa Ganadera CREA Córdoba Norte y asesor privado, la disertación repasó los resultados de un ensayo desarrollado por la Cabaña La Madreselva (Marull, Córdoba) en el Centro Experimental de Nutrición Animal Biofarma (CENAB), en Jesús María.
El trabajo siguió a un lote de 41 terneros a lo largo de todo su ciclo productivo, desde el destete precoz hasta la faena, comparando dos estrategias de terminación: 542 kg contra 630 kg de peso vivo.
La apuesta era arriesgada, al menos en el papel: probar si la genética Limousin podía sostener altas ganancias de peso sin caer en el sobre engrasamiento temprano, y llegar a animales jóvenes, eficientes y con carne de mayor calidad incluso en pesos elevados.
Todo esto ocurre dentro de un sistema de ciclo completo que arranca con un rodeo de 1.400 vacas Limousin Puro Controlado, manejadas con destete a los 45 días y alimentación 100% a corral hasta la faena.
El resultado es un modelo intensivo que alcanza 550 kg de carne por hectárea, con 2,5 vientres por ha y una producción de 220 kg por vientre entorado: números que hablan de genética y eficiencia trabajando juntas.
Más kilos, más calidad
Los números productivos hablan por sí solos. Los animales terminados a 630 kg llegaron a 408 kg de res, muy por encima de los 348 kg logrados por los faenados a 542 kg.
Sí, hubo que esperar 110 días adicionales de engorde. Pero el rendimiento en res también subió, del 64,21% al 64,76%, sin resignar la eficiencia de conversión.
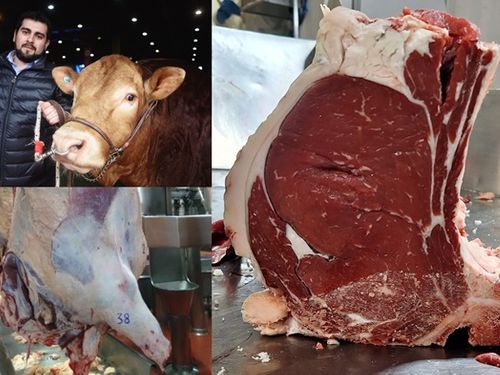
Lo más llamativo, sin embargo, fue lo que pasó con la calidad de la carne. El área de o de bifecreció 14%, la grasa intramuscular aumentó 54% y la proporción de reses «choice» o superior saltó del 15% al 68%.
En la faena de 630 kg, además, la mitad de los animales alcanzó la categoría «prime», la máxima tipificación internacional que existe para la carne vacuna.
Un negocio más rentable
La estrategia de mayor peso final no solo ganó en calidad: también fue la más rentable. El margen bruto por animal pasó de $325,27 a $494,54, un salto del 52%.
La tasa de retorno también mejoró, del 13,6% al 18,4%, compensando de sobra el mayor costo de alimentación y los días extra de permanencia en el corral.
Al resumir los resultados, Osvaldo Luna fue directo: «el mayor peso de faena termina siendo la estrategia más rentable», al combinar una mejor tipificación de las reses con un mayor rendimiento económico.
El especialista remarcó además que el ensayo permitió demostrar algo clave: la genética Limousin sostiene el crecimiento hasta pesos elevados sin resignar eficiencia ni calidad de carne.
La conclusión del trabajo es clara: la intensificación con genética Limousin puede producir animales pesados, jóvenes y eficientes, con rendimientos de res superiores a los habituales en feedlot.
Y con una proporción de cortes de calidad premium que pocos sistemas logran igualar. Un aporte técnico valioso para productores y empresas que buscan combinar productividad, calidad y rentabilidad en sistemas intensivos.
Diariamente: Limousin Grill (gastronomía), calle peatonal entre Pabellón 9 (Equinos) y Pabellón Verde.
Más información: www.limousin.org.ar / FB: Limousin Argentina / Instagram: limousin_ar / Twitter: @LimousinARG
Acerca de la raza Limousin y el ganado Limflex e Indusin en la Argentina
En la década de 1960, Argentina fue uno de los primeros países en importar rodeos seleccionados Limousin de Francia. Más de 50 años de producción comercial en distintas provincias avalan su adaptación, fertilidad, desarrollo y aptitud carnicera.
Además, la AACL controla los registros del ganado Limflex, surgido del cruzamiento entre Limousin y razas británicas, y del Indusin, entre Limousin y Brangus, Braford, Brahman o Nelore.
Primicias Rurales
Fuente: Asociación Argentina de Criadores de Limousin (AACL)
Entre enero y junio, los controles en rutas y aeropuertos evitaron que más de 84 mil kilos de productos vegetales y animales pusieran en riesgo el estatus sanitario de la región. Los perros de la Brigada Canina fueron clave en cientos de esas detecciones.
Buenos Aires, sábado 25 julio (PR/26)–Viajar a la Patagonia tiene una regla que muchos todavía no conocen: no todo lo que llevamos en la valija o en el baúl del auto puede entrar. Durante el primer semestre de 2026, el Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) frenó el ingreso de 84.806 kilogramos de productos de origen vegetal y animal que no cumplían con la normativa vigente.
No se trata de un capricho burocrático. Cada decomiso responde a un objetivo muy concreto: proteger un estatus sanitario único que la región supo construir durante años y que hoy es una de sus mayores fortalezas.
Rutas, aeropuertos y un trabajo constante
Los operativos se realizan de manera permanente a través de la Barrera Sanitaria Patagónica, que inspecciona tanto cargas comerciales como vehículos particulares y equipajes de pasajeros. Nadie queda afuera del control.
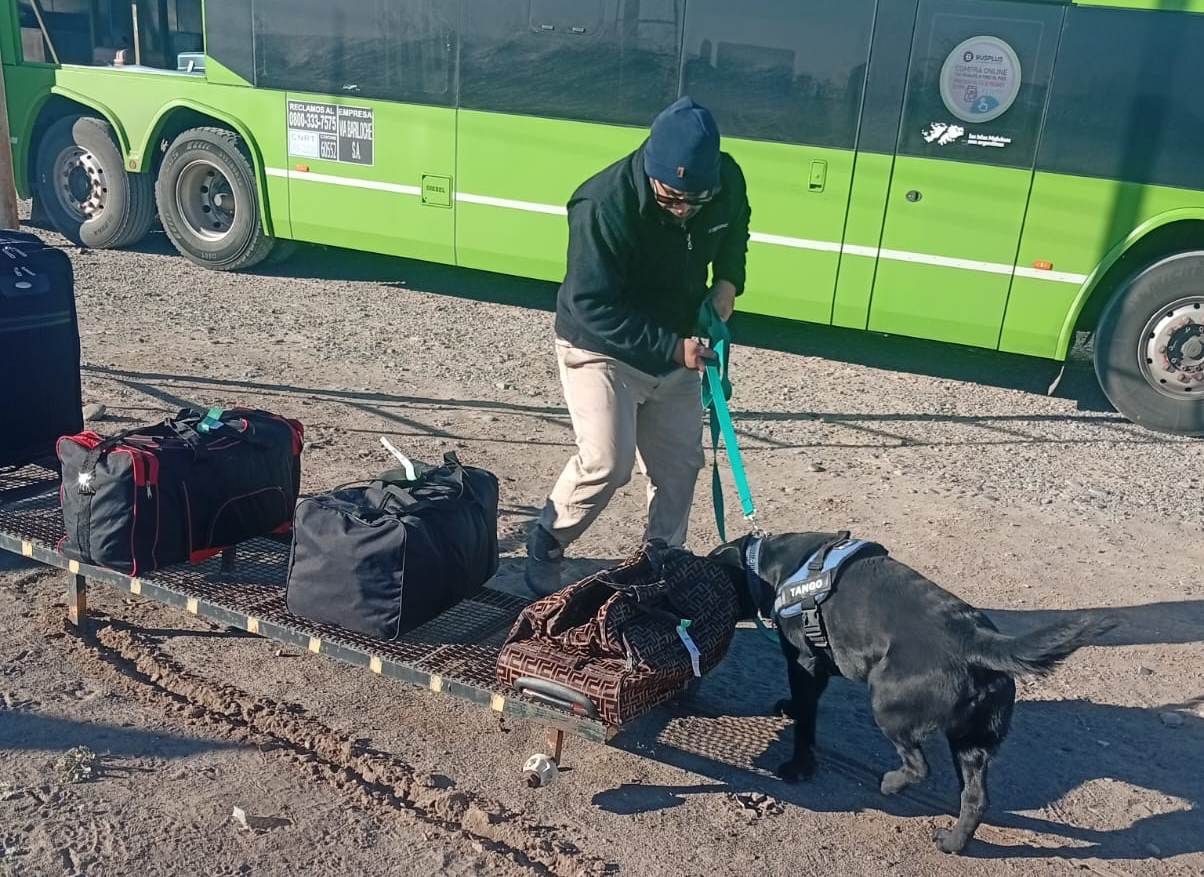
En ese trabajo diario, un equipo muy particular se ganó un lugar central: la Brigada Canina del SENASA. Sus binomios, formados por un inspector guía y un perro entrenado, agilizan cada revisión gracias al olfato de los animales.
Los números hablan por sí solos: en los primeros seis meses del año, los canes participaron de 3.859 inspecciones y lograron 693 detecciones de productos cuyo ingreso estaba prohibido.
Un patrimonio que también es negocio
La Patagonia argentina está libre de plagas y enfermedades que sí afectan a otras regiones del país y del mundo. Esa condición no es solo una curiosidad sanitaria: es una ventaja competitiva a la hora de exportar productos agropecuarios a los mercados más exigentes.
Bajo el lema “Patagonia región única, sanidad diferenciada”, el SENASA trabaja junto a los gobiernos provinciales y a la Fundación Barrera Patagónica (FUNBAPA) para mantener a raya amenazas como la fiebre aftosa, las moscas de la fruta o la Lobesia botrana.
Lo que se decomisa no siempre se pierde
Después de cada procedimiento, el personal del SENASA evalúa si la mercadería retenida está en condiciones de ser consumida. Cuando eso es posible, el destino cambia por completo.
Los productos aptos se entregan a instituciones de bien público ubicadas al norte de la barrera sanitaria. Solo en este semestre, se donaron 20.531 kg de origen vegetal y 96 kg de origen animal a municipios y bancos de alimentos.
Antes de armar la valija, conviene revisar la lista
El SENASA recuerda a quienes viajan hacia la Patagonia que existe un listado oficial de productos de origen vegetal y animal que no pueden ingresar a la región.
La recomendación es simple y evita sorpresas en el camino: consultar previamente la página web oficial antes de emprender el viaje.
Aunque la manufactura representa apenas el 7% del PIB australiano, frente al 16% de Argentina, Australia casi quintuplica el ingreso por habitante. En un nuevo trabajo, Horacio Augusto Pereira, investigador sénior del Centro de Investigaciones en Gobierno de la Universidad Austral, sostiene que el desarrollo no depende del peso de la industria manufacturera sobre el PBI, sino de aumentar la productividad y transformar los recursos naturales en nuevas capacidades productivas.
Buenos Aires, sábado 24 de julio (PR/26) — Cada vez que Argentina discute su estrategia de desarrollo aparece una objeción recurrente: Australia no puede ser un modelo para nuestro país porque tiene una superficie mucho mayor, una población sustancialmente menor y, por lo tanto, una dotación de recursos naturales por habitante muy superior.
El investigador sénior del Centro de Investigaciones en Gobierno de la Universidad Austral, Horacio Augusto Pereira, coincide en que esa diferencia existe, pero sostiene que la conclusión suele ser equivocada. «Argentina no es Australia y no debería intentar copiar mecánicamente su estructura productiva. Pero de allí no se desprende que la experiencia australiana tenga poco para enseñarnos», afirma en el trabajo. Más allá del peso relativo de la industria: ¿Qué puede aprender Argentina de Australia?
Para Pereira, Australia no constituye un modelo para copiar, sino un caso para estudiar. Su investigación cuestiona una de las ideas más arraigadas del debate económico argentino: que una disminución del peso de la industria manufacturera sobre el PIB implica necesariamente un proceso de desindustrialización o una pérdida de capacidades productivas.
«La discusión debería ser bastante más sofisticada que cuánto representa la industria sobre el PIB. Deberíamos preguntarnos cuánto valor genera cada sector por habitante, cuánto exporta y qué productividad alcanza», sostiene el investigador.
La comparación internacional permite entender por qué
Los datos muestran que Argentina tiene casi el doble de población que Australia y, sin embargo, la industria manufacturera australiana genera más valor agregado por habitante. Al mismo tiempo, aunque la manufactura representa alrededor del 7% del PIB australiano —frente al 16% de Argentina—, el ingreso por habitante es varias veces superior.
Según explica Pereira, los porcentajes relativos describen la estructura de una economía, pero no necesariamente su capacidad para generar riqueza. «Una industria que representa el 20% de una economía no necesariamente genera más riqueza que una industria que representa el 7% de una economía mucho más productiva», resume.
Esa diferencia cobra especial importancia para Argentina. Si durante los próximos años el agro, la minería, el petróleo y el gas crecen más rápido que el resto de la economía, la participación de la industria manufacturera podría disminuir sin que eso implique una caída de la producción industrial.
«Una economía puede cambiar su estructura y, al mismo tiempo, volverse más rica», sostiene el investigador. Incluso, agrega, la industria puede perder participación relativa en el PIB mientras aumenta su valor agregado por habitante.
La experiencia australiana
El trabajo analiza cómo Australia transformó sus recursos naturales en una plataforma para desarrollar capacidades industriales, tecnológicas y de servicios de alta productividad.
Lejos de limitarse a la extracción de minerales, la actividad minera australiana impulsa un amplio entramado de ingeniería, maquinaria, mantenimiento, automatización, software, transporte, logística, infraestructura y servicios ambientales.
«Una mina no es solamente una mina. También es una demanda de bienes y servicios especializados«, afirma Pereira.
Según datos citados en el estudio, la minería emplea directamente a unas 240.000 personas. Sin embargo, el ecosistema de proveedores y servicios vinculados al sector —conocido como Mining Equipment, Technology and Services (METS)— sostiene alrededor de 1,1 millones de puestos de trabajo en todo el país.
Para el investigador, esa diferencia muestra que el verdadero impacto de los recursos naturales no termina en el empleo directo de las empresas extractivas, sino en las capacidades productivas que logran desarrollarse a su alrededor.
Qué puede aprender Argentina
Pereira aclara que las diferencias entre ambos países son importantes y que Argentina necesita construir su propio camino de desarrollo. Sin embargo, considera que la experiencia australiana ofrece enseñanzas valiosas.
«La cuestión no es replicar la estructura productiva australiana, sino comprender cómo Australia convirtió sus recursos naturales en una plataforma para desarrollar capacidades industriales, tecnológicas y de servicios de alta productividad», sostiene.
En ese sentido, afirma que la minería puede impulsar proveedores de bienes de capital, ingeniería y servicios tecnológicos; Vaca Muerta puede generar infraestructura, conocimiento y empresas especializadas; el agro puede profundizar la incorporación de maquinaria, biotecnología, software y servicios profesionales; y una mayor disponibilidad de energía puede atraer inversiones industriales que hoy no resultan viables.
«El desafío no consiste en elegir entre recursos naturales e industria. Se trata de utilizar los recursos naturales para desarrollar industria, tecnología y servicios de mayor productividad», resume.
El trabajo concluye que no existe un porcentaje «ideal» de industria que determine el desarrollo de un país. La pregunta relevante, sostiene Pereira, es otra: cuánto valor genera cada sector, qué productividad alcanza y de qué manera las ventajas naturales pueden transformarse en nuevas capacidades productivas.
«Australia no demuestra que Argentina deba copiar a Australia. Demuestra algo mucho más importante: que los recursos naturales pueden ser una plataforma de desarrollo y no una condena a la primarización», concluye.
Sobre el autor: Horacio Augusto Pereira es magíster en Políticas Públicas por la Universidad Austral y licenciado en Comercio Internacional por la Universidad Nacional de Quilmes. Es investigador sénior del Centro de Investigaciones en Gobierno de la Universidad Austral y especialista en recursos naturales, desarrollo productivo y competitividad internacional.
Cobramos el sueldo y, apenas entra, ya tiene destino: la luz, el gas, el agua y el transporte. Y ahí empieza la misma pregunta de siempre: ¿por qué, otra vez, no alcanza?
Buenos Aires viernes 24 julio (PR/26)–La respuesta tiene nombre y apellido en la economía: se llama ingreso disponible, esa plata que nos queda después de pagar los gastos fijos. Según el Changómetro, “Edición Bolsillo” de FADA, hoy ese ingreso es un 12% menor que en diciembre de 2022.
Una carrera que el sueldo nunca gana
Pensemos en una maratón: el sueldo sale a correr, pero la inflación lo pasa, y los servicios son, de lejos, los más veloces de la carrera.
Los números lo confirman: en los últimos 5 años los sueldos subieron 795%, la inflación general 925% y los servicios, muy por delante de todos, 1.210%.
“Cobramos el sueldo y pagamos los servicios. Una vez que terminamos con esos gastos básicos nos hacemos la misma pregunta cada mes: ¿cómo puede ser que otra vez no alcance? No es solo una sensación, tiene una explicación desde la economía”, explica Nicolle Pisani Claro, Economista Jefa de FADA.
Menos margen para lo demás
El informe no solo mide si el sueldo le ganó o no a la inflación. Pone el foco en una pregunta distinta, y tan importante como esa: ¿cuánto queda realmente disponible en el bolsillo después de pagar lo que no podemos evitar?
“Si los servicios representan una porción cada vez mayor de nuestros ingresos, inevitablemente nos queda menos margen para comprar alimentos, ropa, salir, ahorrar o simplemente llegar con tranquilidad a fin de mes”, detalla Fiorella Savarino, economista de FADA.
En la misma línea, Antonella Semadeni, economista de FADA, resume el fenómeno con una frase simple: “una parte cada vez más grande de nuestro ingreso se nos va en cubrir costos fijos y nos queda cada vez menos en el bolsillo para el resto de las compras”.
¿Por qué pasó esto?
La explicación tiene un origen concreto. Desde fines de 2023 comenzó un proceso de actualización de tarifas de los servicios públicos, que venían con años de atraso.
Esa corrección era necesaria, pero los salarios no lograron acompañarla. “Es necesario que la actividad económica se recupere para que los trabajadores logren mejoras en los sueldos que les permitan afrontar los costos fijos de una mejor manera”, advierten desde FADA.
Desde la fundación aclaran que se trata de un promedio nacional y que la realidad cambia según la región y la familia: en los hogares donde los servicios pesan más en el presupuesto, el golpe al bolsillo también es más profundo.
Más que números, decisiones de todos los días
La inflación no solo mueve los precios: también cambia lo que decidimos hacer cada día. Antes de salir a comprar, comer afuera o darnos un gusto, hay una parte cada vez más grande del sueldo que ya tiene destino.
Y cuando eso pasa, el bolsillo se achica, aunque el sueldo, en los papeles, haya aumentado. “La sensación de que el sueldo no alcanza tiene mucho que ver con esto”, concluyen desde FADA.
7Por Tomás Rodríguez Zurro – Guido D’Angelo – Julio Calzada de la Bolsa de Comercio de Rosarioi (BCR)
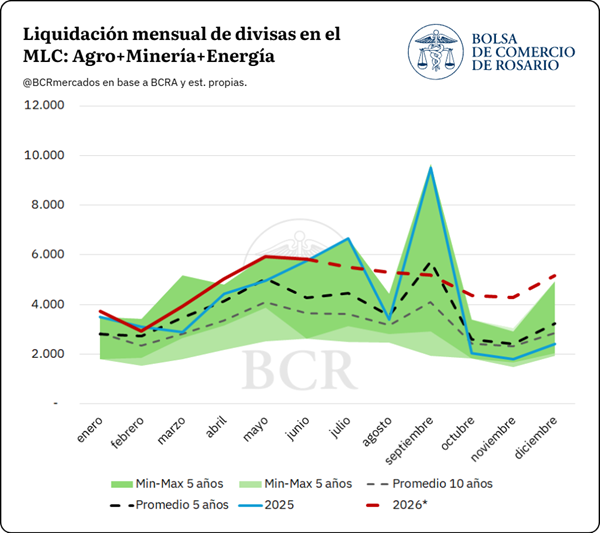
Por primera vez la proyección consolida agro, minería y energía. La novedad son las perspectivas para el segundo semestre, que parecieran romper la estacionalidad del mercado de cambios.
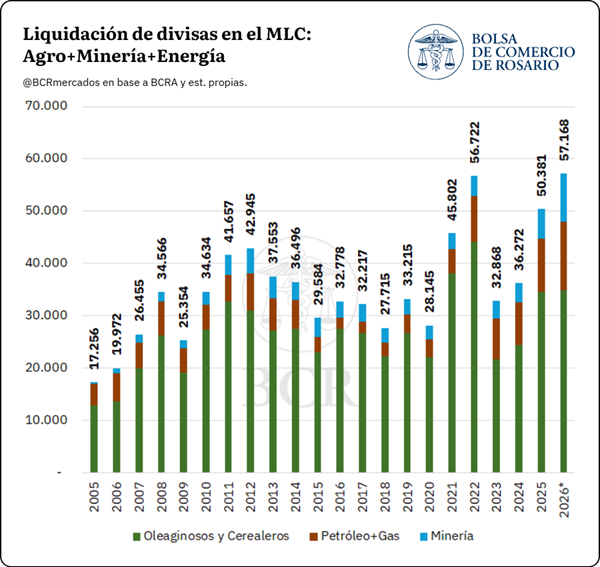
Rosario, miércoles 22 julio (PR/26) — La liquidación de divisas del agro, minería y energía se proyecta en un récord de US$ 57.168 millones para 2026. De confirmarse, el registro superaría el máximo histórico de la serie, los US$ 56.722 millones alcanzados en 2022, y se ubicaría sustancialmente por encima de los US$ 50.381 millones liquidados en 2025.
La consolidación de estos tres complejos permite dimensionar la magnitud del ingreso de divisas comerciales del país y, sobre todo, capturar un cambio de composición que se viene gestando en los últimos años: el peso creciente de la energía de la mano del desarrollo de Vaca Muerta y del salto exportador de ese sector; y de la minería, que complementan y estabilizan un flujo históricamente dominado por el agro y su marcada estacionalidad.
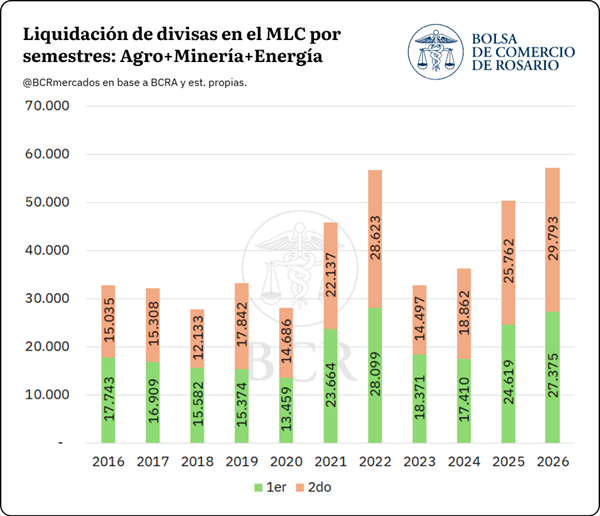
La principal novedad de esta actualización se encuentra en las perspectivas para el segundo semestre del año. Para 2026 se proyecta que la liquidación del segundo semestre alcance los US$ 29.793 millones, superando a los US$ 27.375 millones del primer semestre. Se trataría, además, de un récord para un segundo semestre, en un patrón que pareciera romper la estacionalidad histórica del mercado de cambios.
Tradicionalmente, el ingreso de divisas se concentra en la primera mitad del año, al calor de la cosecha gruesa del agro, para luego enfriarse en el último tramo del año. La incorporación estructural de la energía y la minería, flujos menos dependientes del calendario agrícola y en expansión, estaría modificando ese comportamiento: el segundo semestre ya no muestra el enfriamiento típico e incluso superaría al primero.
El perfil mensual proyectado para 2026 refuerza esta lectura. A diferencia del promedio de los últimos años y de 2025, la curva de 2026 se sostiene por encima del promedio y no exhibe el marcado desplome estacional del último trimestre, cuando el aporte del agro tiende a reducirse sensiblemente.
El aporte sector por sector
Agro
Tal como se analizó en la pasada edición del Informativo Semanal el agro se proyecta una liquidación de US$ 34.897 millones en 2026, según la última actualización mensual. La cifra representa un recorte de unos US$ 1.200 millones respecto de la estimación de mayo, producto de menores precios de exportación proyectados.
En el acumulado hasta junio, el agro liquidó un estimado de US$ 15.768 millones, por debajo de los US$ 18.303 millones del mismo período de 2025, merma que responde a dos factores vinculados a los esquemas de derechos de exportación de 2025: por un lado, la reducción temporaria de derechos de exportación vigente durante el primer semestre de 2025, que adelantó comercialización y elevó la base de comparación; por el otro, la eliminación temporaria de retenciones de septiembre de 2025, que adelantó ingresos en ese mes pero deprimió el flujo en los meses subsiguientes, con impacto en el trimestre octubre-diciembre y en los primeros meses de 2026.
No obstante, entre abril y mayo de 2026 esta situación se habría normalizado, con ocho meses consecutivos de disminución de la deuda comercial por anticipos y prefinanciaciones de exportaciones.
Minería
El aporte minero viene creciendo a paso firme. En 2025 las exportaciones del sector alcanzaron US$ 6.075 millones, sosteniendo cinco años consecutivos de expansión, y para 2026 se proyecta un nuevo récord que podría superar los US$ 9.000 millones. De cumplirse estas previsiones, la minería pasaría de explicar cerca del 7% a más del 10% de las exportaciones argentinas, generando 1 de cada 10 dólares exportados por el país.
El salto exportador y su consecuente crecimiento en la liquidación de divisas se apoya en la mejora de precios del oro y la plata, en conjunto con el crecimiento en volúmenes y precios del complejo litio.
Con importaciones mínimas en relación con sus ventas externas, la minería se consolida como aportante neto de divisas, con un flujo estable a lo largo del año que espera apuntalar la liquidación del segundo semestre.
Energía
La energía es la otra gran protagonista de estos cambios en el mercado de cambios. Para este año se proyecta un crecimiento del 16% en la extracción de petróleo, que llevaría a la mayor producción petrolera de la historia argentina, superando el récord de 1998 de la mano de Vaca Muerta, cuya producción no convencional ya explica cerca del 70% del crudo del país.
El impulso productivo se traduce con más exportaciones en el frente externo. Tal como se analiza en esta misma edición del Informativo Semanal, la balanza energética marcó en la primera mitad de 2026 el mayor superávit de la historia argentina para un primer semestre, superando los US$ 6.987 millones y creciendo un 87% interanual. Las exportaciones de combustibles y energía habrían crecido un 52%, hasta más de US$ 8.118 millones, mientras las importaciones tocan mínimos de 20 años. Además, más del 70% del crecimiento exportador se explica por mayores cantidades, más que por la suba de precios derivada del conflicto en Medio Oriente.
Hacia adelante, las exportaciones de combustibles y energía podrían superar los US$ 14.400 millones en 2026, llevando la balanza energética a un récord por encima de los US$ 12.000 millones. La puesta en marcha del oleoducto VMOS hacia fin de año, con una evacuación adicional de 190.000 barriles diarios, apuntala un flujo de divisas creciente y menos estacional, clave en la fortaleza proyectada para el segundo semestre y el año que viene.