Eficiencia en el feedlot: el impacto del concentrado y el sistema de suministro

Eficiencia en el feedlot: el impacto del concentrado y el sistema de suministro

Un estudio de Elizade & Riffel halló que aún con la actual relación grano/novillo muy favorable, hay ciertos alimentos que pueden dar resultados pobres o negativos. Cómo inciden el costo del concentrado proteico y el sistema de suministro en feedlots de pequeña y mediana escala.


Juan Elizalde y Sebastián Riffel.

Juan Elizalde y Sebastián Riffel.


En este contexto, la consultora Elizalde & Riffel presenta los resultados económicos de animales livianos con cuatro planteos de terminación: 90% de maíz-concentrado proteico y 68% de maíz-afrechillo, distribuidos mediante autoconsumo o en forma diaria.

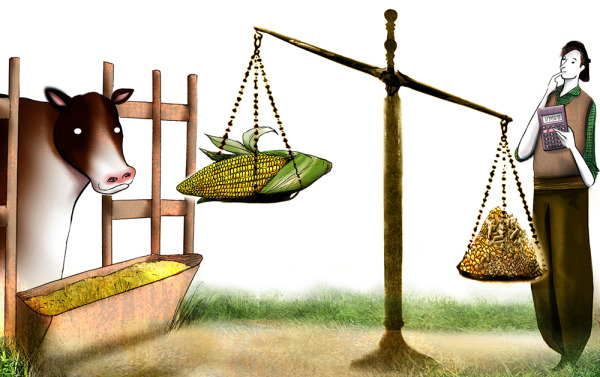
Un ejercicio que pone en evidencia dónde está la trampa del maíz barato en feedlots de escalas limitadas para diluir costos fijos.

Es decir, lo que se buscó es dilucidar si la ventaja del actual precio del grano sumada a la reducción de los costos operativos del autoconsumo mejora el resultado por cabeza, algo clave en un negocio de márgenes muy finitos.

Los modelos 

Se compararon distintos modelos de feedlots pampeanos de 500 a 2.000 cabezas/año que engordan animales livianos:

– Silos autoconsumo con ración de 90% maíz entero + 10% concentrado proteico comercial.

– Silos autoconsumo con ración seca de 68% maíz entero + 28% pellet trigo + 4% premix terminación pelleteado.

– Suministro diario dos veces por día (mañana y tarde) en comederos con lectura diaria. Ración 90% maíz entero + 10% concentrado proteico comercial.

– Suministro diario dos veces por día (mañana y tarde) en comederos con lectura diaria. Ración seca con 68% maíz entero + 28% pellet trigo + 4% premix terminación pelleteado.


Dar de comer


Los costos operativos fueron calculados considerando la diferencia en el tiempo efectivo de trabajo del personal y en los gastos de combustible y mantenimiento de maquinaria entre los métodos de ofrecimiento.

Costo de autoconsumo vs suministro diario con maíz-concentrado proteico vs maíz-afrechillo, para distintas escalas de feedlots.

Costo de autoconsumo vs suministro diario con maíz-concentrado proteico vs maíz-afrechillo, para distintas escalas de feedlots.

Tal como se ve en el gráfico, el costo operativo del sistema de autoconsumo con maíz y concentrado proteico es levemente menor (4%) al autoconsumo con maíz-afrechillo debido a que hay que mezclar menos ingredientes.

Por otra parte, los costos del autoconsumo son inferiores (12%) comparados con el suministro diario (con ambos tipos de raciones) para las escalas menores, aunque esto se revierte en las superiores a 1.000 cabezas. Esto último se debe a que es necesario preparar la ración en un mixer y distribuirla en los silos con un chimango, lo cual requiere más personal.

Con estas consideraciones, se confirma la presunción del productor: alimentar con silos de autoconsumo es más económico para escalas chicas de 1.000 cabezas o menos.

Sin embargo, esto no significa que se trate de un sistema de mejor resultado económico por kilo producido ya que se debe tener en cuenta también el costo de ambos tipos de raciones.

Mirando el todo

Los resultados económicos fueron simulados asumiendo que la eficiencia de conversión es la misma en los dos tipos de alimentos. En tal sentido, existen evidencias de que las raciones menos concentradas (maíz 68%) ofrecidas en forma diaria tienen eficiencias similares a las más energéticas (maíz 90%), dado que estas generan potencialmente más riesgos de acidosis.

En cuanto a las categorías de engorde, se modelizaron animales livianos (machos y hembras de 180 a 320 kg) y los precios de compra y venta fueron fueron $/kg 6.250 y $/kg 5.300, con gastos comerciales (incluyendo fletes y comisiones) del 6 y 3%, respectivamente.

El costo de la ración fue calculado en función de los precios actuales (fines de agosto 2026), considerando el maíz propio (VNR=precio pizarra – gastos comerciales) y el resto de los componentes a valores de mercado. De este modo, ese costo en base seca fue de $/ton 351.278 para maíz + concentrado proteico y de $/ton 319.354 para maíz + afrechillo.

Por lo tanto, la ración elaborada con tres ingredientes (maíz + afrechillo trigo pelleteado + premix pelleteado) es un 10% más barata que la mezcla maíz + concentrado proteico. 

La pregunta es cuánto impacta este ahorro en el margen bruto por cabeza.

Margen bruto de categorías livianas. Autoconsumo vs suministro diario combinado con maíz + concentrado proteico vs maíz + afrechillo, para distintas escalas.

Margen bruto de categorías livianas. Autoconsumo vs suministro diario combinado con maíz + concentrado proteico vs maíz + afrechillo, para distintas escalas.

Ración casera, clave 

El margen bruto promedio fue de $/cab 4.690 para la ración maíz + concentrado proteico y $/cab 32.127 para maíz + afrechillo, datos que surgen de resultados negativos o levemente positivos. Sin embargo, el tipo de ración hace más negativo el negocio cuando se opta por maíz + concentrado ya que el cambio por maíz + afrechillo genera $/cab 27.437 de diferencia, independientemente de la forma de suministro.

El sistema de alimentación, en cambio, tiene menor relevancia ya que pasar de autoconsumo a oferta diaria genera, en promedio, una diferencia de tan solo $/cab 5.386 ($21.112 versus $15.715 para autoconsumo y suministro diario, respectivamente).

Esto demuestra que el resultado económico depende más del tipo de ración que del método de suministro.

Otro cuestión importante, como se dijo más arriba, es que la escala tiene una gran incidencia en el margen bruto. Para encierres de 500 animales, la ración maíz-concentrado en autoconsumo, la más utilizada por el productor, genera márgenes negativos siendo la ración maíz-afrechillo la única que da positivo.  

En concreto, si se quiere mejorar el margen económico (o acotar la pérdida como en este último caso) hay que elegir la ración en primera instancia y luego el sistema para ofrecerla, ya que este punto es menos relevante.

Con maíz barato y caro

Esta conclusión acerca de la conveniencia de la ración casera para escalas chicas y medianas se repite en forma consistente durante los diez años en que Elizalde& Riffel han llevado este seguimiento.

La diferencia en el margen bruto (en u$s/cab) entre la ración maíz-afrechillo respecto de la de maíz-concentrado proteico durante el período 2017 a 2026, resulta de u$s/cab 20 promedio ($/cab 30.400 valor actual). Es más, aun con las variaciones del precio del maíz y otros ingredientes entre años, las diferencias son siempre favorables para la ración maíz-afrechillo.

Diferencias en u$s/cab en el margen bruto entre raciones basadas en maíz-afrechillo versus maíz-concentrado proteico.

Diferencias en u$s/cab en el margen bruto entre raciones basadas en maíz-afrechillo versus maíz-concentrado proteico.

Así las cosas, para un encierre de unas 1.000 cabezas, la diferencia entre elegir una ración u otra a lo largo de 10 años ascendería a u$s200.000. Es plata que queda en el bolsillo del productor. 

Para tener en cuenta

Las raciones basadas en grandes cantidades de maíz y concentrados proteicos generan resultados pobres o negativo para feedlots de 500 a 2000 cab/año, independientemente del sistema de suministro, incluso en tiempos de granos baratos.

La mejor combinación para estos encierres es fabricar una ración simple a campo con componentes secos y luego ofrecerla en silos de autoconsumo, si la escala es de hasta 1.000 cab/año o en forma diaria si se sobrepasa esa cantidad.

Por: Ing. Agr. Juan C. Elizalde, Ph.D.
Ing. Agr., M. Sci. Sebastián L. Riffel
Redes: @elizalderiffel
Trabajo realizado en el marco de un convenio con Phibro Animal Health
Fuente: Valor Carne
Primicias Rurales
Soja 2026/27: el área sembrada crecería y alcanzaría 17 millones de hectáreas

Soja 2026/27: el área sembrada crecería y alcanzaría 17 millones de hectáreas

La Bolsa de Cereales de Buenos Aires proyecta una recuperación del área sojera, impulsada principalmente por el norte agrícola. El escenario climático de El Niño, los precios y la reducción de derechos de exportación serán factores clave para la nueva campaña.

La soja recuperaría superficie

Buenos Aires, jueves 10 septiembre (PR/26) —  La soja volvería a ganar protagonismo en la campaña 2026/27, con una superficie estimada en 17 millones de hectáreas, frente a los 16,8 millones implantados durante el ciclo anterior.

De acuerdo con el relevamiento de pre-campaña de la Bolsa de Cereales, iniciado durante la primera semana de agosto, el incremento sería de 200.000 hectáreas, equivalente a una expansión interanual del 1,2%.

La recuperación estaría explicada por una combinación de factores agronómicos, climáticos y económicos, con especial incidencia en las regiones del norte del área agrícola.

El norte será clave para la expansión

El NOA y el NEA aparecen como las principales regiones que aportarían superficie adicional a la oleaginosa.

La expansión estaría vinculada, entre otros factores, al avance de Dalbulus maidis, la chicharrita que afecta al maíz, situación que reduciría la intención de siembra del cereal y permitiría que parte de esos lotes sean destinados a soja.

A esto se suma que, en determinadas zonas del norte, la relación de márgenes brutos resulta actualmente más favorable para la soja frente al maíz, reforzando el desplazamiento de superficie hacia la oleaginosa.

En cambio, en distintas regiones de la zona central y sur del área agrícola se esperan reducciones, principalmente por la competencia del maíz temprano y el girasol.

Comportamiento heterogéneo en la región central

En el Núcleo Norte y el Centro-Este de Entre Ríos, el maíz temprano se mantendría por encima de la soja de primera en la intención de siembra, aun cuando la oleaginosa presenta mejores márgenes relativos.

La situación podría cambiar si se producen excesos hídricos que dificulten la implantación temprana del cereal y obliguen a reorientar parte de esa superficie hacia soja.

El Núcleo Sur, en cambio, mostraría un incremento moderado de la soja de primera, asociado a una mayor disponibilidad de lotes como consecuencia de una menor superficie destinada a cultivos de fina.

Menos soja en sectores de Buenos Aires

En el oeste y centro de Buenos Aires, la superficie sojera se reduciría respecto de la campaña anterior.

En el oeste bonaerense, la menor intención de siembra de cultivos de fina limitaría la superficie disponible para soja de segunda, mientras que girasol y maíz temprano ganarían espacio como alternativas para los planteos de primera.

En el centro de la provincia también se espera una competencia importante de estos cultivos, mientras que en el sur del área agrícola la soja de primera enfrentaría nuevamente la competencia del girasol y el maíz temprano.

Un inicio de campaña con buenos perfiles de humedad


Desde el punto de vista climático, los perfiles de suelo presentan actualmente una humedad adecuada en la región central, condición que permitiría un buen arranque de los primeros lotes de soja de primera hacia mediados de octubre.

Sin embargo, existen diferencias regionales. Hacia el este permanecen algunos excesos hídricos, mientras que hacia el oeste las reservas son más ajustadas.

Por eso, aunque la campaña comenzaría con perfiles mayormente recargados, lluvias excesivas podrían dificultar el acceso a los lotes y demorar las labores dentro de la ventana óptima de siembra.

El Niño puede complicar la implantación

El fenómeno de El Niño se encuentra en desarrollo gradual y alcanzaría su plena vigencia durante el comienzo de la primavera.

La Bolsa de Cereales anticipa lluvias superiores a lo normal en buena parte de la Mesopotamia y sectores del centro y este de la Región Pampeana, con posibilidad de eventos intensos capaces de dificultar las tareas de implantación.

Durante el verano de 2027, El Niño alcanzaría su máxima expresión, coincidiendo con el período crítico de la soja de primera y con el comienzo de la siembra de soja de segunda en la región central.

El escenario también contempla riesgos de anegamientos y mayor presión sanitaria, especialmente en el norte de la Mesopotamia y el norte de la Región Pampeana.

Hacia el otoño de 2027, aunque el fenómeno comenzaría a disiparse, sus efectos acumulativos podrían complicar el avance de la cosecha de soja, con riesgo de crecidas e inundaciones en sectores bajos.

Récord mundial de producción de soja

En el escenario internacional, el USDA proyecta una producción mundial de soja de 442,25 millones de toneladas para 2026/27, un aumento del 3% interanual y del 11,3% respecto del promedio de las últimas cinco campañas.

Se trataría de la mayor producción mundial de soja registrada, impulsada principalmente por mayores áreas y rendimientos en las grandes regiones productoras.

Estados Unidos alcanzaría una producción récord de 123 millones de toneladas, mientras que Brasil llegaría a 186 millones de toneladas, también con un volumen récord.

Paraguay, en cambio, produciría unos 11,1 millones de toneladas, un 8,3% menos que en la campaña récord anterior.

La demanda industrial sostiene al mercado

Las exportaciones mundiales de soja alcanzarían 190,41 millones de toneladas, mientras que las importaciones llegarían a 189,27 millones.

El crushing mundial se ubicaría en 384,76 millones de toneladas, con un crecimiento de casi 11 millones de toneladas, equivalente al 2,9% interanual.

La mayor oferta mundial no se traduciría proporcionalmente en una acumulación de stocks, debido al crecimiento de la demanda industrial de harina y aceite de soja.

La soja mejora su competitividad

El precio promedio disponible de la soja en septiembre de 2026 se ubica en US$479 por tonelada, un 28% por encima del registrado un año atrás.

También se fortalecieron los valores de los subproductos. El aceite de soja alcanzó un promedio de US$1.561 por tonelada, con una suba interanual del 38%, mientras que la harina de soja llegó a US$377, un 24% más que un año atrás.

Esta mejora de precios permite que la soja recupere competitividad frente a otros cultivos, en un contexto donde el maíz aumentó 30% interanual y el trigo registró una suba del 69%.

La soja a cosecha también muestra una mejora

En el mercado local, la posición mayo de 2027 se ubica en US$358 por tonelada, un 21% por encima del valor registrado para la campaña anterior y un 12% superior al promedio de las últimas cinco campañas.

Además, la relación histórica entre los precios de soja y maíz se mantiene por encima del promedio de los últimos ocho años, con un nivel de 1,7, reflejando una mejora de la competitividad relativa de la oleaginosa.

Los costos siguen siendo un desafío

El escenario de costos presenta luces y sombras para los productores.

Los fertilizantes nitrogenados registraron una baja interanual del 1,9% en el promedio julio-agosto-septiembre, mientras que los fosfatados aumentaron 9,5%.

El combustible, en cambio, fue el insumo que más se encareció, con una suba interanual del 50,5% y un incremento del 44% respecto del promedio de las últimas cinco campañas.

Los herbicidas utilizados en soja también aumentaron 29,2% interanual durante el período analizado, aunque permanecen 28,2% por debajo del promedio de las últimas cinco campañas.

El incremento del combustible tiene especial impacto en NOA y NEA, donde los mayores costos de transporte pueden reducir los márgenes y condicionar la competitividad del cultivo.

Menores retenciones podrían sostener los márgenes

El informe destaca que el aumento de los costos, especialmente del gasoil, presiona sobre la rentabilidad de la soja, particularmente en las regiones más alejadas de los centros de consumo y exportación.

Sin embargo, la mejora de los precios de la oleaginosa permitiría compensar ampliamente el incremento de costos y sostener una buena rentabilidad en la mayoría de las regiones.

A esto se suma el esquema de reducción progresiva de los derechos de exportación de la soja, cuya alícuota pasaría del 24% actual al 21% hacia fines de 2027, mejorando el precio neto recibido por el productor.

La campaña comienza con oportunidades y riesgos

La nueva campaña sojera parte con una perspectiva de mayor superficie, mejores precios relativos y un escenario de menores derechos de exportación.

Pero el clima será determinante. Los excesos hídricos, la evolución de El Niño, la presión sanitaria y los costos de combustible serán variables centrales para definir finalmente cuánto de las 17 millones de hectáreas proyectadas llegará efectivamente a sembrarse.

Fuente: Bolsa de Cereales de Buenos Aires, Informe de Pre-Campaña Nº 58, Soja 2026/27, 9 de septiembre de 2026.
Primicias Rurales

La faena bovina cae en agosto y toca su nivel más bajo del año

La faena bovina cae en agosto y toca su nivel más bajo del año


En agosto la faena bovina argentina volvió a retroceder y sumó 1,011 millones de cabezas, un 12,9% menos que un año atrás. La producción de carne cayó a 248,3 mil toneladas y el peso de las carcasas continuó en alza.


Buenos Aires, jueves 10 de septiembre (PR/26)– La faena bovina argentina no logra levantar cabeza. En agosto de 2026 se procesaron 1,011 millones de cabezas de ganado, un nivel que quedó 7,7% por debajo de julio y 12,9% por debajo de agosto de 2025.

En números concretos, la diferencia con julio equivale a 84,8 mil animales menos, mientras que la comparación interanual arroja una brecha de 150,1 mil cabezas. Son señales que confirman una tendencia a la baja que se sostiene desde hace meses.


En los primeros once meses del año 2025, se faenaron 12,44 millones de bovinos

Si se ajusta el dato por los días hábiles trabajados —20 en agosto, contra 21 en julio—, la caída se modera al 3,1%. Aun así, la faena diaria promedió 50,6 mil cabezas, por debajo de las 52,2 mil de julio y lejos de las 55,3 mil de agosto del año pasado.


Ocho meses en rojo


El deterioro no es cosa de un solo mes. Entre enero y agosto de 2026 se faenaron 8,13 millones de bovinos, un 9,9% menos que los 9,02 millones procesados en igual período de 2025.


Cae la producción de carne bovina en los primeros meses del año | Bolsa de Comercio de Rosario


Las mayores diferencias se explican por las hembras de ocho y más dientes, con 216,1 mil cabezas menos, seguidas por las hembras de dos dientes, con una caída de 172,0 mil cabezas, y los machos de dos dientes, que restaron 167,3 mil cabezas a la comparación interanual.


Menos hembras en la playa de faena


La participación de las hembras en la faena total de agosto se ubicó en 42,9%, un 9,0% por debajo del 47,1% registrado en agosto de 2025. Es una señal que suele leerse como un freno en la liquidación del rodeo.


La faena bovina arrancó 2026 en baja: cayó 10,4 % mensual y la producción de carne retrocedió 8,1 % | Agrofy News

En el acumulado de los ocho meses, la participación femenina llega al 46,2%, levemente por debajo del 47,2% de igual período del año anterior. En términos absolutos, se remitieron a faena 508,1 mil hembras menos que entre enero y agosto de 2025.


La producción de carne también retrocede


Según explicó Mario Ravettino, presidente del Consorcio de Exportadores de Carnes Argentinas, la producción de carne bovina de agosto fue de 248,3 mil toneladas equivalente res con hueso, un 7,3% menos que julio y 8,7% por debajo de agosto de 2025.


Los nombres detrás del Consorcio de Exportadores de Carnes Argentinas (ABC) | Agrofy News


En el acumulado de los primeros ocho meses del año se llevan producidas 1,944 millones de toneladas equivalente carcasa, un 6,8% menos que las 2,085 millones de toneladas del mismo tramo de 2025.


Sube el peso de las carcasas


Pese a la caída en el volumen, el rendimiento por animal mejora. El peso promedio de las carcasas en agosto llegó a 245,5 kilogramos, un 0,5% más que los 244,3 kilos de julio y un 4,8% por encima de los 234,2 kilos de agosto de 2025.
Faena bovina: agosto cae 12,9% interanual


En el acumulado de los ocho meses el peso medio se ubicó en 239,1 kilogramos, 3,5% por encima de los 231,1 kilogramos de igual período de 2025. Las categorías de mayor dentición fueron las de mejor evolución.

Un dato para seguir de cerca: las hembras de 2 dientes, que representan el 23% de la faena acumulada del año, promedian 196,9 kilogramos, unos 42,2 kilos por debajo del promedio general de 239,1 kilogramos para todas las categorías.


Faena por dentición, categoría por categoría


El detalle por dentición muestra caídas generalizadas en agosto frente a julio. Las hembras de 2 dientes bajaron 6,0%, los machos de 2 dientes 4,4%, las hembras de 4 dientes 12,1% y los machos de 4 dientes 5,3%.

En 6 dientes, las hembras cayeron 11,6% y los machos 6,0%, mientras que en 8 y más dientes las hembras retrocedieron 16,3% y los machos 17,0% respecto de julio.

Comparado con agosto de 2025, las mayores bajas se dieron en las hembras de 4 dientes (-33,2%) y en las hembras de 8 y más dientes (-25,8%), reflejo de una oferta de vacas cada vez más ajustada.


EDAD DE LA VACA POR SUS DIENTES Reseña: ¿Sabes la edad de tu ganado? La cronometría dentaria es una herramienta clave para ganaderos. Aprende a determinar la edad de tus bovinos observando


Por categoría, la producción de carne de novillos y novillitos cayó 5,0% en el acumulado enero-agosto, de 1,143 millones a 1,086 millones de toneladas. La de toros bajó 1,6%, de 44,4 mil a 43,7 mil toneladas.

La disponibilidad de carne de vacas se redujo 9,2%, de 397,6 mil a 360,9 mil toneladas, y la de vaquillonas cayó también 9,2%, de 499,9 mil a 454,0 mil toneladas res con hueso.


El Consorcio ABC gana participación


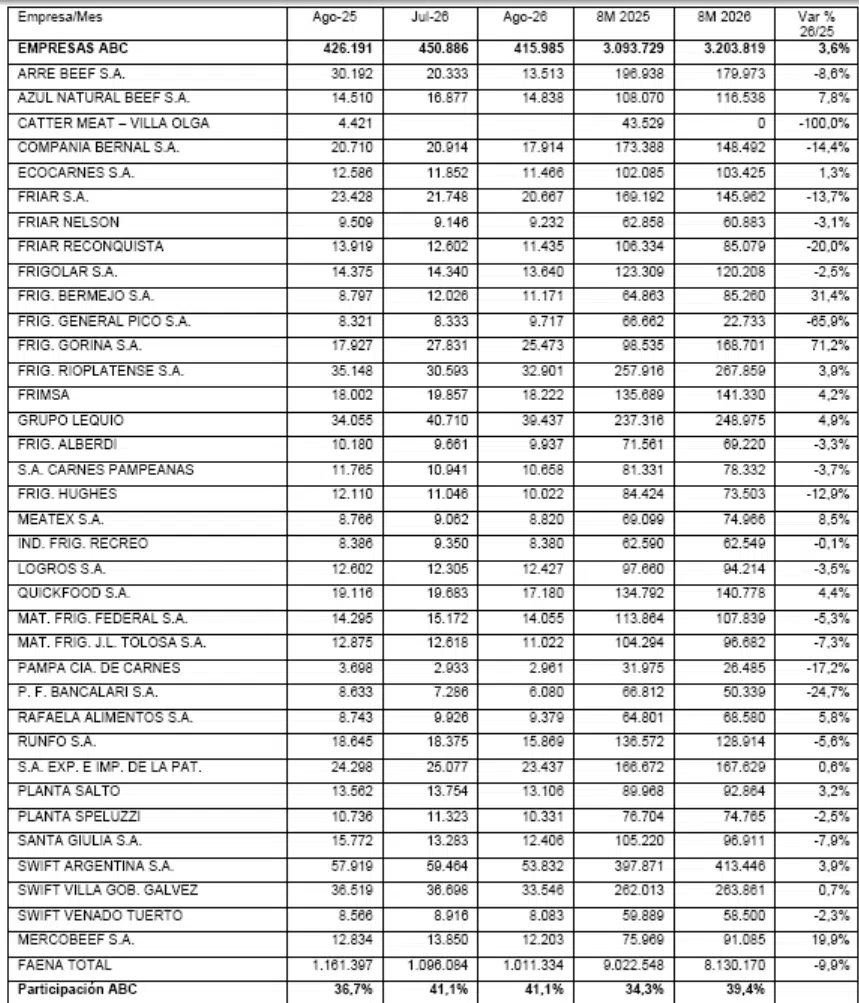
Según Ravettino, las empresas asociadas al Consorcio ABC faenaron 416,0 mil cabezas en agosto, el 41,1% de la faena total, la misma participación que en julio y por encima del 36,7% de agosto de 2025.

Entre enero y agosto, las firmas del Consorcio procesaron 3,204 millones de bovinos, equivalentes al 39,4% de la faena total del país. La faena del consorcio también cayó en agosto, 34,9 mil cabezas menos que julio, un -7,7%.


Crecen los encierres a corral


Puertas afuera de las plantas, el feedlot muestra otra dinámica. Al 31 de agosto de 2026, según SENASA, los establecimientos de engorde a corral acumulan existencias cercanas a los 2,09 millones de bovinos.


Nueva herramienta para análisis estadístico de establecimientos de engorde a corral | Argentina.gob.ar


Se trata de un volumen 9% superior a los 1,92 millones de cabezas contabilizadas al cierre del tercer trimestre de 2025. Agosto, además, mostró mayores restricciones en la oferta de vacas —sobre todo tipo conserva y manufactura con destino exportación—, lo que impactó en el nivel de faena de las empresas asociadas.


Primicias Rurales
Fuente:Consorcio de exportadores de carnes Argentinas
Ventas de maquinaria agrícola en el primer semestre de 2026: caída en unidades y facturación

Ventas de maquinaria agrícola en el primer semestre de 2026: caída en unidades y facturación

El mercado de maquinaria agrícola registró una contracción del 7,1% en unidades y del 19,6% en su facturación real durante el primer semestre de 2026.

Por Belén Maldonado – Emilce Terré  de la Bolsa de Comercio de Rosario (BCR) 


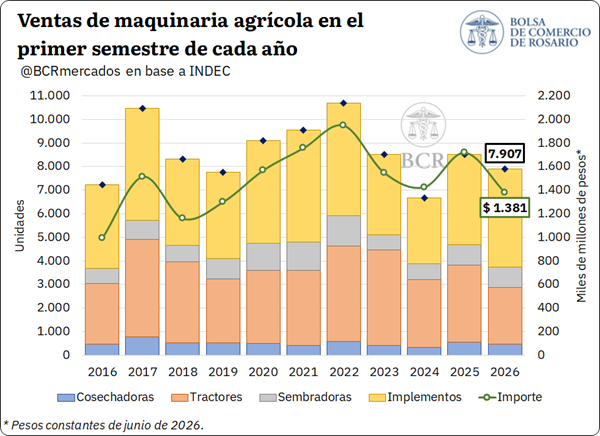
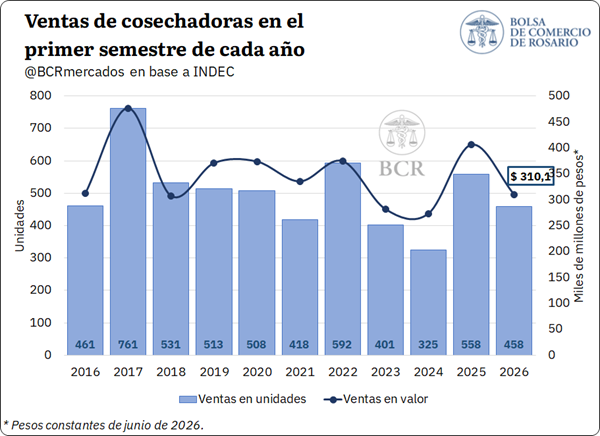
Rosario, miércoles 9 septiembre (PR/26) — Entre enero y junio de 2026 se comercializaron 7.907 unidades de maquinaria agrícola, 7,1% menos que en igual período del año anterior. El aumento de las ventas de implementos y sembradoras no logró compensar la menor demanda de tractores y cosechadoras.

En el presente artículo se analiza el desempeño de las ventas de maquinaria agrícola a nivel nacional durante el primer semestre de 2026, a partir de los datos provistos por el Instituto Nacional de Estadística y Censos (INDEC). Las cifras de montos facturados, originalmente expresadas en precios corrientes, se deflactaron para aislar el efecto del incremento de precios utilizando el Índice de Precios al Consumidor (IPC). En consecuencia, los montos aquí presentados se expresan en pesos constantes de junio de 2026.


1.    Evolución de las ventas totales

Según datos del INDEC, entre enero y junio de 2026 se comercializaron en Argentina 7.907 unidades de maquinaria agrícola, considerando tractores, cosechadoras, sembradoras e implementos. Este volumen representa una caída del 7,1% respecto del primer semestre del año anterior y se posiciona 10% por debajo del promedio de los últimos cinco años.

En términos de valor, la facturación acumulada durante el primer semestre alcanzó $ 1,38 billones, lo que implica una contracción real del 19,6% interanual y se ubica 17,7% por detrás del promedio del último quinquenio. La caída de la facturación se explica fundamentalmente por cambios en la composición de las ventas, dado que durante el último semestre ganaron participación los implementos, cuyo valor unitario resulta inferior al de las demás categorías, y por una disminución en el valor real promedio facturado por unidad.

Por su parte, como adelanto de los números de julio, los datos de patentamiento de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA) muestran un fuerte repunte, con un total de 696 unidades patentadas, marcando un alza del 16,6% interanual en comparación con julio de 2025. La mejora fue liderada por las cosechadoras y los tractores, precisamente los segmentos que mostraron una mayor caída en los seis meses previos.

Este cambio de tendencia fue impulsado por estímulos comerciales concretos que activaron la demanda, tales como mejores líneas de financiación, herramientas de canje de granos y promociones de venta.

En cuanto al origen de los equipos comercializados durante la primera mitad del año, la información del INDEC permite realizar un análisis parcial, ya que el organismo no discrimina entre maquinaria nacional e importada para todos los segmentos. Específicamente, no releva el origen de las sembradoras por aplicación de la normativa de secreto estadístico, pero sí lo hace para el resto de las secciones.

De esta manera, considerando únicamente cosechadoras, tractores e implementos, se evidencia que el 18,3% de las unidades vendidas durante el primer semestre fue de origen extranjero, frente al 15,6% registrado en igual período de 2025.

Este incremento se explicó principalmente por los tractores, segmento en el que la participación de los equipos importados pasó del 16,3% al 28,4%. Por el contrario, la proporción de equipos importados de cosechadoras e implementos se redujo respecto a 2025.


2.    Evolución de las ventas por tipo de maquinaria agrícola: cae la facturación de todos los segmentos, pero crecen las unidades vendidas de implementos y sembradoras

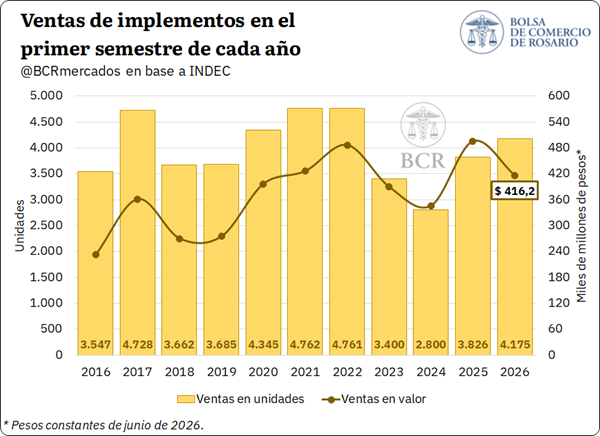
Al analizar la composición de las ventas, los implementos se mantuvieron como el segmento con mayor cantidad de unidades comercializadas. Entre enero y junio se vendieron 4.175 equipos, equivalentes al 52,8% del total. Esto implica un incremento de casi 8 p.p. en su participación respecto a igual período de 2025, y su mayor participación desde el inicio de la serie.

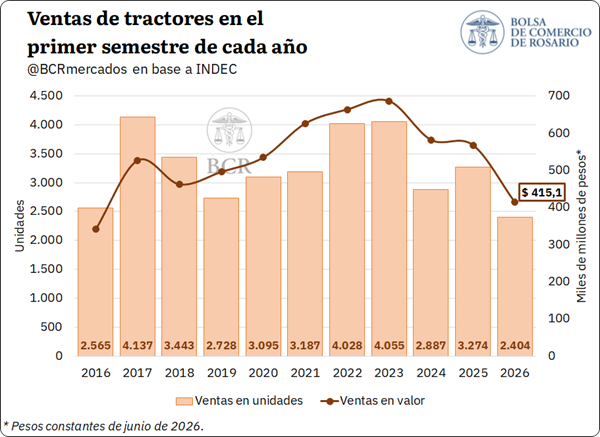
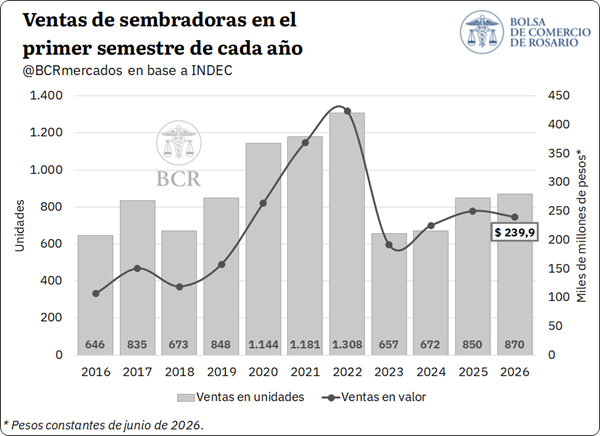
Tal como se mencionó en el apartado anterior, este cambio en la composición de las ventas agregadas genera un impacto en la facturación total, siendo este segmento el de menor valor unitario. Los tractores se ubicaron en segundo lugar, con 2.404 unidades y una participación del 30,4%, seguidos por las sembradoras, con 870 unidades y el 11% del mercado. Finalmente, las cosechadoras totalizaron 458 unidades, representando el 5,8% de las ventas del semestre.

En términos de facturación, los implementos y los tractores lideraron las ventas con una participación prácticamente idéntica. Las ventas de implementos alcanzaron $ 416.200 millones y las de tractores $ 415.100 millones, representando el 30,1% del total de las ventas en cada caso. Por su parte, las cosechadoras facturaron $ 310.100 millones, con una participación del 22,5%, mientras que las sembradoras aportaron $ 239.900 millones, equivalentes al 17,4% del monto total.

En el caso de los implementos, las ventas alcanzaron 4.175 unidades durante el primer semestre, lo que implica un incremento del 9,1% respecto del año anterior y del 6,8% frente al promedio de los últimos cinco años.

Sin embargo, la facturación del segmento totalizó $ 416.200 millones, marcando una contracción del 15,9% en términos reales y ubicándose 2,9% por debajo del promedio del último quinquenio. Esta divergencia entre cantidades y montos estuvo asociada a una caída del 22,9% interanual en el valor unitario promedio, siendo la mayor reducción proporcional del precio de los distintos tipos de maquinaria.

Por el lado de los tractores, se comercializaron 2.404 unidades entre enero y junio de 2026, un 26,6% menos que en igual período de 2025 y un 31% por debajo del promedio de los últimos cinco años. La facturación totalizó $ 415.100 millones, registrando asimismo una contracción real del 26,9% interanual y del 33,6% frente al promedio histórico reciente.

A diferencia de lo observado en otros segmentos, el valor unitario promedio de los tractores fue el único que permaneció prácticamente estable respecto del año anterior, con una disminución real de apenas 0,5%, atribuyéndose la caída enteramente a la menor cantidad de unidades vendidas.

Las sembradoras registraron ventas por 870 unidades, marcando un crecimiento interanual del 2,4%, aunque este volumen todavía se ubicó 6,8% por debajo del promedio del último quinquenio. En términos de valor, la facturación totalizó $ 239.900 millones, lo que implica una caída real del 4,1% respecto del primer semestre de 2025 y del 17,8% frente al promedio de los últimos cinco años. El valor unitario promedio disminuyó 6,3% interanual y se posicionó 11,5% por debajo del promedio.

Finalmente, se vendieron 458 cosechadoras durante el primer semestre, un 17,9% menos que en igual período del año anterior, aunque este volumen se mantuvo prácticamente en línea con el promedio de los últimos cinco años. La facturación alcanzó $ 310.100 millones, con una contracción real del 23,6% interanual y del 7,1% respecto del promedio del último quinquenio. Por su parte, el valor promedio facturado por unidad se redujo 6,9% en términos reales frente al año anterior, y 8,6% frente a su valor histórico.

En resumen, el mercado de maquinaria agrícola cerró el primer semestre con una caída del 7,1% en las unidades comercializadas y una contracción real del 19,6% en la facturación.

El retroceso en las cantidades se explicó por las menores ventas de tractores y cosechadoras, parcialmente compensadas por el crecimiento de implementos y sembradoras. Sin embargo, estas dos últimas categorías también registraron una baja en los montos facturados, como consecuencia de la reducción de sus valores unitarios promedio en términos reales.


Claves para la campaña 2026/27: el sorgo busca recuperar sus rendimientos históricos impulsado por el manejo y la biotecnología

Claves para la campaña 2026/27: el sorgo busca recuperar sus rendimientos históricos impulsado por el manejo y la biotecnología


El cultivo de sorgo experimenta una importante ganancia genética de más de 70 kilos de grano por hectárea al año, pero los rindes a campo siguen relegados. De cara a la nueva campaña, el ajuste técnico, la rotación de suelos y su tolerancia a plagas posicionan al cereal como un pilar agronómico y ganadero clave para la Argentina.


Buenos Aires martes 8 septiembre (PR/26)– La ganancia genética del sorgo en Argentina viene creciendo a pasos agigantados, sumando más de 70 kilos de grano por hectárea cada año.

Este avance permitió alcanzar potenciales superiores a los 15.000 kilos por hectárea. Sin embargo, el promedio nacional apenas ronda los 3.500 kilos, cifra inferior a los 5.000 kilos alcanzados hace 15 años.


La explicación a este desfasaje responde a múltiples factores, situando al manejo agronómico en el centro de la escena. La histórica expansión del maíz y la soja desplazó al sorgo hacia ambientes de menor potencial.

A esa pérdida de superficie de calidad se sumaron menores niveles de inversión y fertilización. Por ello, capturar el verdadero techo productivo exige cuidar decisiones clave como las ventanas de siembra y la densidad de plantas.

Asimismo, resulta fundamental monitorear el carryover de herbicidas en el suelo y planificar con precisión la cosechadora. Evitar que el cultivo quede postergado al final de la siembra le permite expresar de lleno todo su potencial productivo.


El regreso del cereal como aliado ambiental y sanitario


La campaña 2026/27 abre una oportunidad inmejorable para dar el salto. Diversos productores están reincorporando el sorgo por su enorme contribución a la rotación de cultivos y al aporte de materia orgánica.

Su potente sistema radicular mejora sensiblemente la estructura del suelo y fortalece la sustentabilidad global. En el contexto actual de las cadenas de verano, se transforma en una herramienta estratégica indispensable.

Una de sus mayores fortalezas agronómicas es que no es hospedante de la chicharrita del maíz (Dalbulus maidis), ofreciendo un esquema mucho más estable, diversificado y seguro.


La chicharrita del maíz avanzó en casi todas las regiones y se torna crucial reforzar los monitoreos


A la par del grano comercial, el sorgo cobra un protagonismo decisivo en la producción ganadera. Los materiales destinados a forraje y silaje destacan por generar grandes volúmenes de biomasa de alta calidad.


Biotecnología e innovación al servicio del campo


Esta plasticidad le permite desplegar una gran adaptación ambiental en múltiples regiones del país. En simultáneo, el mercado se renueva con la incorporación constante de entre 65 y 70 nuevos híbridos cada año.

Entre los principales avances biotecnológicos sobresalen las tecnologías de tolerancia a herbicidas imidazolinonas, representadas en plataformas comerciales como iGrowth, Suron y Palladium.


MODO SURON: ON 🔛🌱 Encendé el máximo potencial de tu sorgo. Es momento de cambiar las reglas del juego en el lote. Con la tecnología SURON activada, tu cultivo pasa al siguiente


También se han logrado progresos trascendentales en la resistencia al pulgón amarillo y notables mejoras en la digestibilidad de silajes mediante tecnologías como la nervadura marrón (materiales BMR).

El verdadero desafío para esta campaña 2026/27 pasa por consolidar esa genética de vanguardia en mayores márgenes de rentabilidad y valor agregado para todo el sistema agropecuario.


Primicias Rurales
Fuente: Maizar
Alerta crediticia en el NEA: se disparó la morosidad mientras las familias y empresas enfrentan deudas récord

Alerta crediticia en el NEA: se disparó la morosidad mientras las familias y empresas enfrentan deudas récord


El encarecimiento de las tasas de interés y la apertura económica empujaron los impagos en el Noreste argentino, con Chaco y Formosa al frente de las mayores dificultades financieras.


Buenos Aires,  martes 8 septiembre (PR/26)– En medio del intenso debate sobre la sustentabilidad de los compromisos financieros, la región del NEA enfrenta un escenario sumamente complejo. Un informe detallado revela cómo la morosidad en préstamos personales afectó de lleno a la actividad económica provincial y a sus sectores.

Hacia el cierre del tercer trimestre de 2025, el nivel de impagos se disparó en las cuatro provincias del noreste. La problemática impactó primero a Formosa y Corrientes, sumándose luego Chaco y Misiones hacia mediados de 2026.


Argentina encabeza la morosidad crediticia en la región | 26 de agosto de 2026


Para entender esta dinámica, resulta imprescindible mirar la contracara: el enorme salto en la disponibilidad de crédito. Al comparar el stock total de préstamos a junio de 2026 contra el mismo período de 2023, el financiamiento creció fuertemente a nivel real.

En este período, el stock real de créditos escaló un 81% a nivel nacional. En la región, Misiones lideró el crecimiento con un 65%, seguida muy de cerca por Corrientes con un 61%, mientras que Chaco y Formosa registraron subas del 49% y 43%.

Si bien un mayor financiamiento es el motor del consumo, también eleva sensiblemente el endeudamiento de los hogares. Cuando la economía cambia de ritmo, la falta de administración o giros adversos derivan de forma inevitable en incumplimientos con la banca.

Un factor determinante fue el brusco salto en las tasas de interés durante agosto de 2025. Este encarecimiento del dinero fue el gatillo directo que terminó desencadenando la fuerte escalada en la mora a partir del trimestre siguiente.


Evolución de la mora provincial: ¿cuáles son las más afectadas?


Al revisar los últimos tres años, la proporción de préstamos en situación no normal muestra saltos alarmantes. La provincia de Chaco sufrió la disparada más drástica, pasando de un modesto 2,5% inicial a un preocupante 24,2%.

Por su parte, Misiones pasó del 2,5% al 10,2% en el acumulado trienal. En tanto, Corrientes duplicó su indicador trepando del 7,4% al 14,9%, mientras que Formosa avanzó del 9,5% al 12,1% en el mismo lapso analizado.


Mora récord: un informe reveló las provincias más afectadas y por qué alcanza a los más jóvenes | El Dia


El análisis del último año (junio 2026 contra junio 2025) refleja que todo el NEA superó la media nacional de morosidad. Sin embargo, Chaco y Formosa rompieron el molde con saltos astronómicos del 496% y 339% en sus stocks morosos.

Completando este panorama interanual, la provincia de Corrientes anotó un aumento del 154% en préstamos no normales, en tanto que Misiones registró una suba del 99%, consolidando una tendencia crítica para todo el bloque regional.


Radiografía por sectores: los rubros golpeados en cada provincia


Detrás de estos números globales, cada sector productivo enfrenta una realidad distinta. En Chaco el impacto más severo se concentró en Servicios, disparándose del 5% al 67,1%, impulsado primordialmente por las firmas de Correos y Telecomunicaciones.

Asimismo, la Industria Manufacturera chaqueña saltó del 1,8% al 23,9% de mora, golpeada por las dificultades de la industria textil. En Corrientes, las manufactureras también encabezan los problemas, trepando al 24,8%.

Adicionalmente, el territorio correntino padece aumentos significativos en los créditos al consumo (que llegaron al 17,6%) y en la Construcción, sector donde la mora se elevó bruscamente desde un 1,4% hasta tocar el 16,5%.
 

La morosidad en Argentina: cómo está en cada provincia - Fuego 24


En el caso de Formosa, el Comercio fue el rubro con mayor deterioro al pasar del 3,9% al 15,5%, arrastrado por vehículos y combustibles. El sector Servicios alcanzó el 14,5%, afectado por la menor actividad en hoteles y restaurantes.

Resulta alarmante en Formosa el incremento en préstamos destinados al Consumo, cuya mora trepó del 1,9% al 10,4%. Este dato confirma de manera contundente el severo delizamiento en el presupuesto de las economías familiares.

En Misiones, el panorama al cierre de junio de 2026 muestra que la Producción Primaria encabeza la mora con un 16,3%, explicado por la ganadería, lana y leche, seguido por el Comercio minorista con 12,8%.


Cambio en el negocio: casi tres de diez litros de leche ya salen de tambos que producen más de 10.000 litros diarios - LA NACION


La nota positiva en la tierra colorada vino por el lado de los Servicios en Misiones, rubro que logró una leve contracción de la mora del 6,2% al 5,6%, apuntalado por la reactivación en actividades inmobiliarias y alquileres.


Causas y desafíos para revertir la mora en la región


El panorama actual responde a la apertura económica y desregulación, factores que expusieron a sectores como el textil, el comercio y los servicios a una mayor competencia, complicando su capacidad para mantener sus deudas al día.

A este escenario de alta competencia se suma el freno de la obra pública, golpeando de lleno a la construcción y encadenando un deterioro financiero que afecta la cobrabilidad del sistema bancario regional en su conjunto.

Frente a este desafío, los especialistas del IERAL destacan la urgencia de bajar las tasas de interés. Articular políticas públicas con el sector privado resultará clave para reducir el componente tributario crediticio.

De igual manera, urge diseñar herramientas operativas que permitan extender plazos a mediano y largo plazo. Un financiamiento sostenible requiere horizontes de pago acordes a la capacidad real de generación de ingresos de empresas y familias.

Finalmente, es imprescindible que gobiernos provinciales y municipios alivien de forma decidida la pesada carga fiscal sobre las líneas bancarias, complementando esto con una profunda campaña de educación financiera.

Primicias Rurales
Fuente: IERAL – NEA según datos del BCRA.