Con un ritmo histórico que ya implantó el 10% del maíz temprano, los productores del norte aceleran los trabajos para evitar la sequía de enero. Mientras tanto, en el sur frena el temor a las heladas tardías y el impacto del reciente granizo.
Buenos Aires, domingo 6 septiembre (PR/26)– Se ven sembradoras por todos lados y en apenas 10 días se termina todo el maíz, coinciden los técnicos de localidades clave como Gálvez, López, Cañada Rosquín y El Trébol. Es una situación completamente inédita para la zona.
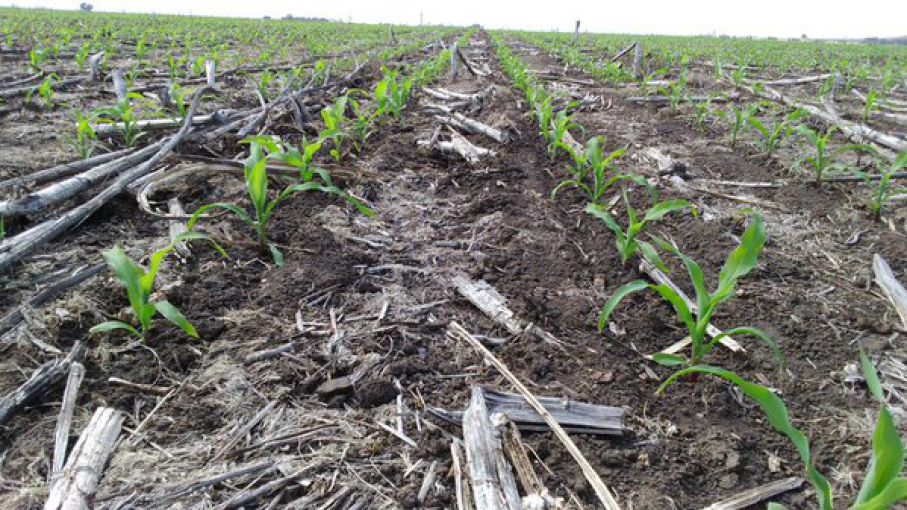
A la fecha ya se implantaron más de 230.000 hectáreas, cuando lo habitual es que los trabajos comiencen recién hacia el 10 de septiembre. Este ritmo vertiginoso marca un récord absoluto de precocidad en al menos las últimas cinco campañas agrícolas.
El centro-sur de Santa Fe lidera la carrera con un 30% de avance general, alcanzando picos del 50% en Carlos Pellegrini. Sin embargo, la gran paradoja que desvela al campo en este momento es clara: el norte acelera a fondo, pero ¿alcanzará el agua en los suelos?
Contrastes regionales: la prisa del norte contra la cautela del sur
Hacia el sur provincial la realidad es muy distinta y los productores prefieren no adelantarse por el riesgo de heladas. En Bigand, las labores arrancaron recién esta semana, mientras que en San Gregorio el grueso se concentrará entre el 15 y el 20 de septiembre.
En el norte de Buenos Aires, localidades como Pergamino empiezan a ver maquinaria en el campo con expectativa de generalizarse pronto. En cambio, en Junín y Corral de Bustos apuntan firme al 20 de septiembre para evitar una emergencia desuniforme del cultivo.
A pocos kilómetros, en Marcos Juárez, algunos productores ya sembraron el 5% del área, pero advierten con preocupación que la humedad superficial está muy ajustada. Las decisiones responden a logística, maquinaria y el recuerdo del clima pasado.
El fantasma de enero y la sombra de un ‘Súper Niño’ sin lluvias
El comportamiento del ciclo anterior pesa fuertemente en la memoria del productor, cuando el agua se cortó a fines de diciembre de 2025. Quienes se anticiparon aquella vez lograron escaparle a la sequía de enero y obtuvieron rindes excelentes.
Enero siempre infunde temor por ser el período crítico del maíz, y más aún de cara al enero de 2027. Se proyectan olas de calor intensas potenciadas por un súper Niño que hasta ahora no generó las lluvias esperadas en la región.
En el plano insumos, la entrega de semilla de maíz fue mayormente normal, aunque existen demoras puntuales de entregas y calibres en híbridos muy demandados en zonas como Bigand, Pergamino, Colón y Marcos Juárez.
Inusual granizo invernal y severos daños en el trigo regional
El insólito evento de granizo y viento del 24 de agosto dejó perplejos a técnicos y productores de toda la zona. Un fuerte contraste térmico previo, con marcas inusuales, provocó tormentas severas al chocar con el ingreso repentino de aire frío.
La franja más golpeada se ubicó entre Marcos Juárez y Leones, afectando a trigos en encañazón con pérdidas estimadas de entre 30% y 35%. Sorprendentemente, cerca del 50% de los productores no tenía seguro contratado para esa fecha.
Otra área muy castigada fue la comprendida entre Classon y Colonia Médici, con daños de 10% a 30% principalmente por defoliación del canopeo y afección en el ápice principal de plantas que estaban en excelente estado.
Límites satelitales e incertidumbre en la medición del impacto
Inicialmente se estimó un área de 30.000 a 80.000 hectáreas de trigo afectadas por el granizo. Sin embargo, el análisis satelital mediante índice NDVI no logró ajustar la cifra con precisión debido a complicaciones propias de la estación invernal.
La combinación de suelo desnudo, escasa cobertura verde inicial y nubosidad impidió detectar anomalías claras de inmediato. Los especialistas aclaran que esto no descarta el daño, ya que la caída del NDVI suele manifestarse recién 13 días después.
A este panorama se suma la presencia generalizada de mancha amarilla en varios departamentos, con incidentes de 10% a 25%, e inminentes alerta por heladas previas al repunte térmico de la próxima semana.
Perspectivas climáticas: frío, heladas y ausencia prolongada de precipitaciones
Para la semana del 3 al 9 de septiembre se prevén condiciones estables pero con un marcado descenso térmico. Las temperaturas mínimas caerán fuertemente entre 0 y -2°C el domingo 6, trayendo probabilidad de heladas en el sur de GEA.
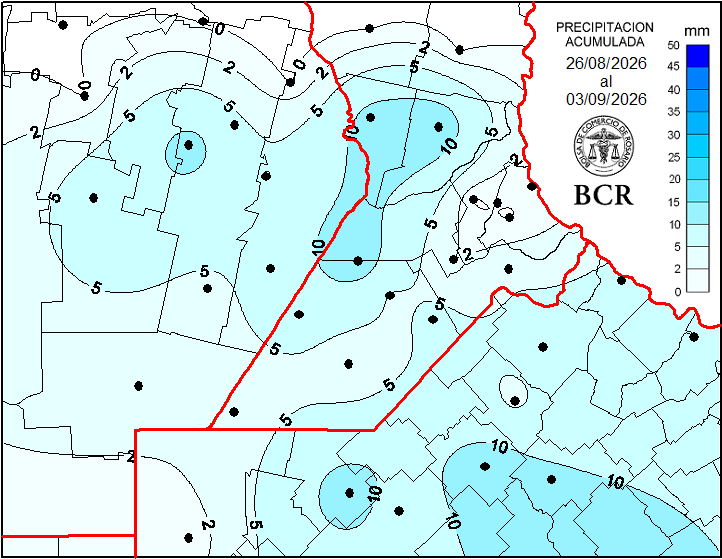
A partir del martes 8 y miércoles 9, los valores térmicos recuperarán terreno hasta alcanzar máximas de 20 a 24°C. No obstante, el escenario hídrico es crítico: no hay pronóstico de lluvias para los próximos siete días o más.
Las reservas de agua están al límite en el oeste regional. Se calcula que se necesitan entre 20 y 60 mm en el centro y de 80 a 110 mm en el oeste para llevar los perfiles de suelo a un nivel adecuado para la siembra.
Entre la caída global del consumo de vino y severos problemas de competitividad interna, Argentina enfrenta el reto estratégico de redefinir sus mercados clave para reconquistar el valor y la presencia de sus etiquetas emblemáticas.
Buenos Aires domingo 6 septiembre (PR/26)– La industria vitivinícola de Mendoza atraviesa un escenario sumamente complejo. En el primer semestre de 2026, la provincia exportó un 36% menos de vino varietal fraccionado en comparación con los registros históricos alcanzados en 2010.
A esta fuerte traba en las cantidades vendidas se le suma que el precio real obtenido cayó un 7% respecto a ese mismo año, impactando de forma directa en los ingresos globales de las bodegas exportadoras.
La reciente recuperación en los despachos aporta ciertos matices a la foto actual: en el primer semestre de 2026, los despachos externos aumentaron 14% en volumen, pero solo crecieron un 3% en valor total.Esto ocurre porque el incremento se sostuvo principalmente en la tracción del vino a granel, cuyo precio medio resultó casi un 10% más bajo, confirmando el freno persistente en los fraccionados.
Un mercado internacional que achica sus compras
Mirar hacia afuera permite comprender la primera gran hipótesis del fenómeno. El consumo global de vino atraviesa un proceso de retroceso continuo: entre 2017 y 2025 cayó un 15% a nivel planetario.
En números concretos, la demanda mundial pasó de unos 244 a 208 millones de hectolitros. Un dato llamativo de esta dinámica es la drástica caída en China; al aislar ese país, el desplome global se matiza al 10%.
Asimismo, las importaciones globales también sienten el golpe de la retracción. Aunque el comercio internacional se duplicó en las últimas décadas superando los 100 millones de hectolitros, la tendencia de los últimos tres años marca contracción.
Retroceso relativo en las góndolas del mundo
Sin embargo, el problema nacional no obedece únicamente al entorno externo. La participación de Argentina en los despachos globales sufrió una pronunciada caída, pasando de un máximo del 4,7% en 2008 a solo 2,1% en 2025.
El comportamiento en sus dos destinos principales deja ver claramente la paradoja. En Estados Unidos —mercado que absorbe el 24% de las ventas argentinas— la cuota nacional retrocedió del 8,2% histórico al 3,7% en 2026.
Por su parte, Brasil representa un destino fuertemente expansivo que pasó de importar USD 44 millones a cerca de USD 299 millones. Allí Argentina perdió terreno relativo, pasando del 26% al 19% actual.
Estrategias comerciales y costos más allá del dólar
La competitividad cambiaria influye fuertemente pero no explica la totalidad del problema. Aunque el dólar real oficial en torno a $1.537 otorga mayor oxígeno que en periodos de atraso, no alcanza la ventaja post 2002.
Los elevados costos internos y la logística condicionan las márgenes. Además, la demanda global se desplaza hacia blancos, rosados, vinos frescos, de menor graduación alcohólica y nuevos formatos packaging.
Adaptarse rápido a estas preferencias requiere una renovada estrategia comercial que permita sostener la presencia en EE.UU. y recuperar aceleradamente cuota en el prometedor mercado brasileño.
El mapa de acción para la industria vitivinícola
En síntesis, recuperar exportaciones supone un trabajo doble: sortear una demanda global menos dinámica y reconquistar el valor por litro en las góndolas. Brasil emerge como prioridad comercial directa.
En la plaza estadounidense, la premisa pasa por defender y sostener la cuota alcanzada. Por último, las bodegas deberán accionar sobre la logística, la eficiencia interna y la innovación tecnológica de productos.
La apertura de un cupo extraordinario de carne sin aranceles en Estados Unidos erosiona la ventaja comercial argentina y beneficia directamente a Brasil.
Rosario, miércoles 2 septiembre (PR/26) — En lo que va de 2026, Estados Unidos se convirtió en uno de los principales dinamizadores de las exportaciones argentinas de carne vacuna.
El crecimiento de los embarques hacia ese mercado no solo modificó el mapa de destinos para nuestras exportaciones, sino que también elevó la importancia estratégica de la relación comercial bilateral.
Según datos del INDEC, durante los primeros siete meses del año Argentina exportó a todos los destinos 403.100 toneladas de carne vacuna, un 6,7% más que en igual período de 2025.
Dentro de ese total, Estados Unidos adquirió 67.118 toneladas, triplicando las 22.188 toneladas registradas un año atrás. De esta manera, se consolidó como el segundo destino de la carne argentina, detrás de China. Su participación sobre el volumen total exportado pasó del 6% al 17% en apenas un año.
El crecimiento responde, en parte, a la mayor necesidad de abastecimiento externo que enfrenta el mercado estadounidense, pero también a un cambio sustancial en las condiciones de acceso para la carne argentina.
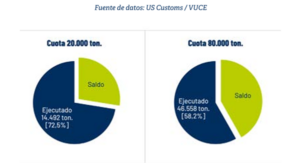
Actualmente, Argentina dispone de una cuota de 100.000 toneladas anuales para ingresar carne vacuna a Estados Unidos con arancel preferencial: 20.000 toneladas correspondientes a la cuota establecida por tratado comercial y otras 80.000 toneladas autorizadas para 2026 por decisión de la administración Trump.
De acuerdo con los datos informados a través de la Ventanilla Única de Comercio Exterior (VUCE), al 31 de julio Argentina había certificado 61.050 toneladas, equivalente al 61% de la cuota total.
Si se consideran exclusivamente las 20.000 toneladas correspondientes a la cuota establecida por tratado comercial, las estadísticas de la Aduana estadounidense mostraban, al 3 de agosto, un nivel de ejecución del 72,5%, con 14.500 toneladas utilizadas.
De esta manera, sobre las 61.050 toneladas certificadas por las autoridades argentinas, 14.500 corresponderían a la cuota de 20.000 toneladas, mientras que las 46.550 restantes se encuadrarían dentro del cupo adicional de 80.000 toneladas, habilitado en tramos trimestrales de 20.000 toneladas.
La lectura de estos números permite inferir que los dos primeros tramos adicionales ya fueron ejecutados en su totalidad, mientras que el tercero alcanzó casi un 33%. En consecuencia, quedarían unas 13.450 toneladas por ejecutar durante agosto y septiembre.
Hasta aquí, el escenario resulta favorable para Argentina. El problema aparece con la nueva decisión anunciada por el presidente Donald Trump.
De acuerdo con lo comunicado hasta el momento, Estados Unidos habilitaría, por un período de 90 días, una cuota de hasta 300.000 toneladas de carne vacuna destinada a molienda y libre de aranceles, con el objetivo de aumentar rápidamente la oferta disponible en el mercado interno y contener el precio de la carne picada.
Trump aseguró, además, que existe un compromiso para que ese producto llegue al consumidor a un precio 25% inferior a los valores actuales de mercado. Sin embargo, hasta el momento no se conocen con precisión los mecanismos mediante los cuales se implementaría esta condición.
Para Argentina, la medida plantea una situación particular. Hasta ahora, el país contaba con una posición relativamente privilegiada entre los proveedores que podían acceder al mercado estadounidense bajo condiciones arancelarias preferenciales. La apertura de un volumen extraordinario por fuera de las cuotas habituales puede diluir parte de esa ventaja, especialmente si genera una mayor competencia entre proveedores.
Y es precisamente en este punto donde aparece Brasil.
Más allá de los acuerdos vigentes con Australia y Nueva Zelanda, que en conjunto disponen de una cuota preferencial superior al millón de toneladas, Argentina se había convertido en uno de los principales beneficiarios de las nuevas condiciones de acceso al mercado estadounidense.
Uruguay, por su parte, mantiene una cuota de 20.000 toneladas, mientras que Brasil y Paraguay comparten una cuota para terceros países de 52.000 toneladas, prácticamente agotada en los primeros meses del año.
En este contexto, Brasil aparece como uno de los países con mayor capacidad para aprovechar esta nueva ventana de importación.
La situación comercial de Brasil ayuda a explicar por qué la decisión estadounidense adquiere especial relevancia para el gigante sudamericano.
Actualmente, Brasil se encuentra virtualmente fuera de China, tras haber prácticamente agotado su cupo anual de 1.106.000 toneladas otorgado bajo el régimen de salvaguardia, quedando expuesto, para lo que resta del año, a ingresar con un arancel de prácticamente el 76,5%
Al mismo tiempo, también enfrenta dificultades para sostener el acceso a la Unión Europea. Si nada cambia en lo inmediato, a partir del próximo mes podría quedar restringido su acceso al bloque, luego de las observaciones realizadas sobre los controles vinculados al uso de productos antimicrobianos en su ganadería.
Es por ello que una apertura extraordinaria del mercado estadounidense representa una alternativa especialmente atractiva y oportuna para la industria brasileña.
Para Argentina, en cambio, el anuncio de Trump puede terminar generando un efecto paradójico: mientras el país busca consolidar su presencia en Estados Unidos y negociar la renovación del cupo adicional de 80.000 toneladas, una apertura más amplia del mercado podría favorecer a competidores con una mayor capacidad exportadora, como Brasil
La pregunta, entonces, es si este anuncio representa realmente una buena noticia o una amenaza para el mercado exportador.
La respuesta depende de la situación de cada proveedor.
Para Brasil, que en los próximos meses deberá afrontar mayores costos para colocar carne en China o incluso una eventual disrupción de sus envíos a la Unión Europea, una ventana de 90 días sin aranceles en Estados Unidos puede representar una oportunidad significativa.
Para Argentina, en cambio, el escenario es diferente. El país ya dispone de condiciones preferenciales para ingresar al mercado estadounidense y, al mismo tiempo, mantiene una fuerte presencia en China. Por eso, una apertura generalizada podría llegar a erosionar parcialmente la ventaja arancelaria conseguida durante este año, especialmente en lo que respecta al saldo del cupo adicional, cuya utilización se concentra mayoritaria mente en carne de menor valor comercial, destinada al procesamiento industrial.
Y aquí aparece una última variable que no debería perderse de vista: la política.
En un año atravesado por procesos electorales tanto en Brasil como en Estados Unidos, no sería extraño que las decisiones de los principales jugadores del mercado respondan no solo a las necesidades de abastecimiento y a la necesidad de reorientar sus flujos comerciales, sino también a objetivos políticos.
Para Argentina, el desafío será entonces doble: aprovechar la oportunidad que todavía ofrece el mercado estadounidense y, al mismo tiempo, evitar que una apertura extraordinaria termine diluyendo la ventaja comercial conseguida durante este año, especialmente de cara al próximo ciclo.
Elevar el caudal de aire ante lecturas elevadas de gas reduce la concentración ambiental en minutos, pero no detiene la generación ni la liberación del químico. Entender la química del purín resulta fundamental para controlar la verdadera causa del problema y evitar pérdidas económicas extremas en calefacción.
Buenos Aires miércoles 2 septiembre (PR/26)-– Medimos 25 ppm de NH₃ en un edificio y la respuesta automática suele ser elevar la ventilación. El aire adentro mejora de inmediato, pero ¿qué pasó realmente con el amoníaco? En muchos casos no dejamos de producirlo ni de liberarlo desde la fosa: solo lo diluimos más rápido.
Este artículo repasa en detalle la química y la física detrás de esa liberación constante, explicando por qué el control real empieza en la propia fosa de purín y no en la pantalla del controlador de clima.
Entramos a una sala de recría, el sensor marca 25 ppm de NH₃ y la reacción inmediata es modificar la ventilación mínima. A los pocos minutos la concentración disminuye y damos el problema por resuelto. Pero antes de actuar deberíamos preguntarnos: ¿por qué esa sala está liberando tanto gas? Si no identificamos y resolvemos ese punto, estamos tratando el síntoma y no la causa.
De la nutrición al ambiente: cómo se origina y libera el amoníaco
El nitrógeno que el cerdo no aprovecha se elimina en gran medida a través de la orina, principalmente en forma de urea. Cuando entra en contacto con las heces y las superficies contaminadas, la ureasa (enzima microbiana) acelera su hidrólisis y genera nitrógeno amoniacal.
En el purín, este nitrógeno no se encuentra únicamente como amoníaco (NH₃), sino en un equilibrio dinámico entre dos formas: amonio (NH₄⁺), soluble y no volátil, y amoníaco (NH₃), la forma volátil que puede transferirse directamente desde el purín hacia el aire de la instalación.
Este equilibrio es la clave absoluta para entender por qué ciertas condiciones físicas y químicas de la fosa favorecen una mayor liberación al ambiente.
Una forma simple de entenderlo es pensar que el amonio (NH₄⁺) es la forma ionizada y soluble que permanece estable en el líquido, mientras que el amoníaco (NH₃) es la forma no ionizada capaz de evaporarse. Su distribución final depende principalmente del pH y de la temperatura del purín.
Cuando estas variables desplazan el equilibrio hacia una mayor proporción de NH₃, aumenta drásticamente el gas disponible para volatilizarse desde la superficie de la fosa y pasar directamente al ambiente de los animales.
El pH: la variable que define el equilibrio químico
El pH mide qué tan ácido o básico es el purín. Cuanto más básico (pH elevado), más se inclina la balanza hacia el amoníaco gaseoso (NH₃); cuanto más ácido (pH bajo), más nitrógeno se queda retenido como amonio disuelto y estable (NH₄⁺).
El Gráfico 1 traduce esa relación en números precisos: a 20 °C y pH 7 casi todo el nitrógeno amoniacal permanece disuelto como amonio. Pero al pasar de pH 7,0 a 8,5, la fracción de NAT (Nitrógeno Amoniacal Total) presente como NH₃ aumenta de 0,4% a 11,1%, es decir, se multiplica 28 veces.
Un purín fresco de cerdo suele arrancar entre pH 6,5 y 8. Sin embargo, con el paso de los días tiende a subir, empujado por la propia actividad continua de la ureasa y por la pérdida inevitable de CO₂ disuelto.
El CO₂ también participa activamente en este equilibrio. Cuando se libera desde el purín hacia el aire, disminuye su efecto acidificante y el pH se eleva, especialmente en la capa superficial, de forma similar a lo que sucede al abrir una bebida carbonatada.
Este incremento del pH desplaza la ecuación hacia una mayor proporción de NH₃, aumentando el amoníaco disponible para volatilizarse. Por ello, para evaluar la fosa no alcanza con medir su volumen: hay que considerar su pH, temperatura y transferencia de masa.
La temperatura del purín, no la del aire
Al aumentar la temperatura, los gases disueltos pierden solubilidad y se liberan más rápido. En el purín, además, la temperatura modifica el equilibrio químico: a mayor temperatura disminuye el pKa del sistema, generando más NH₃ libre para un mismo nivel de pH.
A este fenómeno se suman factores biológicos. La temperatura estimula la actividad microbiana y enzimática de la ureasa, acelerando la degradación de la urea. Al mismo tiempo, facilita el paso físico del gas desde la fase líquida hacia la atmósfera del galpón.
Es vital no confundir la temperatura del aire con la temperatura del purín. La masa líquida almacenada tiene una elevada inercia térmica, por lo que su temperatura cambia lentamente y difiere de la del ambiente. La variable crítica para el balance químico es la temperatura del propio purín.
Gráfico 2. Fracción de NH₃ (% del NAT) según temperatura del purín, a pH 7,5 y 8,0 (NAT constante).
Fuente: cálculo propio, misma ecuación que Gráfico 1 (Emerson et al., 1975). No representa una curva empírica de emisión, sino la fracción de equilibrio químico.
¿Cómo puede la aireación modificar el pH y la liberación de NH₃?
La aireación del purín modifica simultáneamente la biología microbiana, el pH y la transferencia de gases. En condiciones anaeróbicas, la materia orgánica genera ácidos grasos volátiles (AGV) —acético, propiónico, butírico— que ayudan a mantener el pH bajo.
Cuando ingresa oxígeno, parte de estos ácidos se oxida, la acidez disminuye y el pH sube. Como consecuencia directa, el equilibrio se desplaza hacia la formación de NH₃ volátil, incrementando la liberación de gas hacia el ambiente.
Ensayos experimentales (Calvet et al., 2017) mostraron que airear purín porcino 2 minutos cada 6 horas elevó el pH de 7,0 a 7,7, incrementando las emisiones de NH₃ en un 20%. Incorporar aire al purín no reduce las emisiones por sí solo: en ese caso las aumentó.
Sin embargo, el resultado final depende del régimen. Una aireación leve destruye los ácidos orgánicos y eleva el pH; pero una aireación intensa y prolongada estimula la nitrificación, proceso que genera H⁺ y tiende a acidificar el medio, aunque la turbulencia siempre acelera el desprendimiento gaseoso.
Aireación involuntaria de las fosas
Un fallo sumamente frecuente ocurre cuando las cámaras exteriores de las fosas permanecen abiertas en galpones con ventilación por presión negativa. El aire de reposición entra por allí, pasa sobre el purín y sube a la sala por las rejillas.
Esto genera un doble impacto negativo: altera la química del purín elevando el pH y la turbulencia del aire arrastra masivamente el amoníaco hacia la zona ocupada por los lechones, logrando el efecto opuesto al deseado.
Por esta razón, antes de subir los ventiladores es fundamental cerrar y sellar las cámaras exteriores. Es una medida de bajo costo que detiene el flujo de NH₃ hacia la sala y optimiza el funcionamiento del sistema de clima.
El error de resolver el exceso de amoníaco incrementando la ventilación
Podemos imaginar la sala como una bañera: la fosa es el grifo que aporta NH₃ y la ventilación es el desagüe que lo extrae. La concentración (ppm) depende del balance entre la tasa de emisión (E) y el caudal de aire (Q), simplificado como Ci = E/Q.
Si aumentamos Q, la concentración baja, pero la fuente sigue activa. Es exactamente como abrir más el desagüe sin cerrar el grifo: el nivel desciende, pero no hemos solucionado el origen de la fuga.
Además, la emisión no es constante. Al incrementar la velocidad del aire sobre el purín, aumenta el coeficiente de transferencia de masa (Ni, 1999). De este modo, al subir Q para diluir, también aumentamos E, emitiendo más kilos totales de amoníaco al exterior.
Un ejemplo impactante con números reales
Para entender el costo real, debemos separar dos consumos: mover el aire (electricidad de ventiladores) y calentarlo durante los días fríos (energía de calefacción). Analicemos una sala de recría con 1.000 lechones de 6,5 kg con consigna de 26 °C y 5 °C exteriores.
Con una ventilación base de 3,5 m³/h por animal, los lechones aportan 15 kW de calor y la calefacción debe poner unos 18 kW restantes. Si duplicamos la ventilación solo para diluir NH₃, el gasto eléctrico extra es mínimo (1,6 a 6,3 kWh/día).
Sin embargo, el aire frío entrante hay que calentarlo. Un 25% de ventilación extra demanda entre 164 y 656 kWh/día térmicos (15 a 61 m³ de gas natural por día). Esto representa entre USD 250 y USD 1.000 mensuales extra por sala.
En este escenario, calentar el aire frío cuesta 104 veces más energía que mover los ventiladores. Traducido a facturas, el gas representa 43 veces más dinero que la electricidad: el verdadero costo de diluir está en la calefacción.
En un invierno de 120 días, sobreventilar cuesta entre USD 1.050 y USD 4.220 por sala al año. Para un sitio de recría con 6 salas, el sobrecosto oscila entre USD 6.300 y USD 25.300 anuales quemados para diluir un problema de fosa.
Fuente: cálculo propio (supuestos declarados en el texto: 1.000 animales de 6,5 kg, ventilación base 3,5 m³/h por animal, ventiladores de 0,075 W por m³/h movido, ΔT = 21 °C entre 5 y 26 °C, techo R12 y paredes R5, calefacción a gas natural con 90% de rendimiento). El costo anual supone 120 días con demanda de calefacción equivalente a la del ejemplo y 365 días de consumo eléctrico. En verano, sin demanda de calefacción, el costo se concentra en electricidad y es comparativamente bajo.
Actuar sobre el origen, no solo sobre el síntoma
En lugar del clásico esquema automático «NH₃ alto → más ventilación», la secuencia profesional de trabajo debe ser: medir, identificar la fuente, determinar la causa, actuar en la fosa, verificar resultados y recién ahí ajustar el clima.
Esto requiere evaluar la nutrición (reducir proteína bruta con aminoácidos sintéticos baja 10-12% las emisiones por cada 10 g/kg menos de PB), la frecuencia de extracción de excretas, el pH y la temperatura del purín, y el sellado del edificio.
Conclusión
La ventilación controla la concentración que medimos en el ambiente; el manejo de la fosa controla la fuente directa del problema. Ambas herramientas son indispensables, pero ninguna puede reemplazar a la otra.
Un sistema eficiente nunca debería depender de sobreventilar en forma permanente para enmascarar una liberación excesiva de gases. Atacar la causa raíz en la fosa siempre resulta drásticamente más económico que pagar energía a diario para diluir el aire.
Neuquén multiplicó por más de 30 su participación en las exportaciones nacionales.La provincia pasó de representar el 0,25% de las exportaciones nacionales en 2015 al 8,7% en el primer semestre de 2026. Impulsada por Vaca Muerta, sus ventas externas crecieron 84,5% interanual y Patagonia más que duplicó su peso en las exportaciones del país.
Rosario, martes 1 septiembre (PR/26) — El mapa exportador argentino está experimentando una transformación profunda gracias al protagonismo de la energía y la minería. La región de la Patagonia pasó de representar el 14,8% de las ventas externas en 2025 al 17,8% en el primer semestre de 2026, traccionada principalmente por el sector energético.
El caso más significativo es el de Neuquén, que alcanzó los US$4.283 millones en exportaciones, registró un crecimiento interanual del 84,5% y escaló hasta convertirse en la tercera provincia exportadora de la República Argentina, ubicándose inmediatamente detrás de las provincias de Buenos Aires y de Santa Fe.
Estos datos determinantes surgen de un informe elaborado por el Centro de Estrategias Internacionales de Gobiernos y Organizaciones (CIG) perteneciente a la Universidad Austral. El estudio demuestra de manera categórica que este cambio territorial forma parte de una evolución estructural más amplia donde el país no reemplaza su matriz tradicional, sino que incorpora nuevos motores de crecimiento.
Comportamiento sectorial y diversificación
Si bien la agroindustria continúa liderando holgadamente las ventas externas del país abarcando el 32% del total, otros sectores económicos avanzan con un dinamismo notablemente superior. Las Manufacturas de Origen Industrial registraron un incremento del 27,5%, mientras que el rubro de Combustibles y Energía experimentó una expansión del 42,5%.
En sintonía con este panorama de crecimiento federal y multisectorial, las exportaciones vinculadas a los minerales metalíferos y el litio experimentaron un salto extraordinario del 111,1%. De esta manera, la minería se consolida firmemente como una de las áreas de mayor vigor dentro del comercio exterior argentino.
Esta expansión regional forma parte de una transformación profunda de toda la matriz exportadora nacional. Paralelamente al liderazgo sostenido de la agroindustria, el segmento de combustibles creció un 42,5% interanual y las exportaciones de petróleo crudo aumentaron un 47,7%, reconfigurando por completo el perfil productivo del país.
El impacto estratégico de Vaca Muerta
La energía se posiciona indiscutiblemente como uno de los motores fundamentales de esta modificación geográfica y económica. Las exportaciones específicas de petróleo crudo treparon hasta alcanzar los US$4.693 millones con un incremento del 47,7%, al tiempo que las ventas externas de carburantes experimentaron una suba del 53,5%.
Simultáneamente, el incremento sostenido de la producción energética nacional está generando una baja sustancial en la dependencia de insumos extranjeros. El índice de cantidades importadas de combustibles y lubricantes sufrió una caída drástica del 62,1% si se comparan los registros del año 2022 con el primer semestre de 2026.
Esta evolución tan favorable se encuentra directamente vinculada por el informe con el desarrollo exponencial de los recursos hidrocarburíferos. Además, la transformación geoeconómica también se refleja en los mercados de destino, destacándose los incrementos interanuales hacia China (59,1%), Estados Unidos (42,1%) y el bloque ASEAN (59,8%).
Desafíos futuros para el desarrollo productivo
Para los especialistas del Centro de Estrategias Internacionales de Gobiernos y Organizaciones (CIG), el gran desafío que se avecina consiste en lograr que este fenomenal crecimiento exportador se traduzca de manera directa en un desarrollo productivo genuino para toda la nación.
El informe enfatiza la necesidad de potenciar a los proveedores nacionales y regionales, fomentar mayores niveles de inversión, incorporar tecnología avanzada, fortalecer las capacidades de ingeniería y generar una demanda sostenida de empleo calificado en las diferentes regiones productivas.
En conclusión, la expansión sostenida de Vaca Muerta, la minería tecnificada y los nuevos rubros exportadores tienen el potencial estratégico de constituirse como una sólida plataforma destinada a construir capacidades productivas duraderas que permanezcan arraigadas de manera permanente en los territorios.
Los envíos de Argentina a la UE totalizaron más de US$5.100 millones en los primeros siete meses del año, según un informe de la BCR.
Las exportaciones de Argentina a la Unión Europea alcanzan el mayor nivel desde 2022. Fotografía: Agencia NA
Buenos Aires, lunes 31 agosto (PR/26) — Las exportaciones de la Argentina hacia la Unión Europea aumentaron un 19% en los primeros siete meses del año, sumando un total de US$5.191 millones, según reflejó un informe de la Bolsa de Comercio de Rosario (BCR).
El reporte precisó que los envíos a las 31 naciones que conforman el bloque europeo entre enero y julio sumaron US$861 millones más que los realizados en el mismo periodo del año pasado (US$4.365 millones), lo que representa el tercer mayor nivel exportador de los últimos 14 años y el más alto desde 2022.
El crecimiento se enmarca en la puesta en marcha del acuerdo comercial entre el Mercosur y la Unión Europea, que entró en vigencia el pasado 1 de mayo, estableciendo la liberación arancelaria del 100% para los bienes industriales y del 82% para los productos agrícolas que ingresan al mercado europeo.
El informe expuso que el impacto de las nuevas condiciones comerciales se evidenció con mayor fuerza en el trimestre mayo-julio de 2026, período que coincide exactamente con el inicio de la vigencia del acuerdo.
Durante estos tres meses, las exportaciones con destino europeo ascendieron a US$2.476 millones, un 13,1% más en valor que en el mismo período de 2025, convirtiéndose en el mejor trimestre de exportaciones desde 2022.
El dinamismo exportador argentino se refleja en el alto nivel de aprovechamiento de los cupos arancelarios abiertos por el tratado. Al 29 de julio de este año, los exportadores locales ya habían completado la totalidad del cupo de huevos y prácticamente todo el de albúmina de huevo.
Asimismo, la Argentina abastece en la actualidad más del 70% del cupo de miel, más de la mitad del etanol y más de un tercio del arroz otorgado al bloque. En el segmento de las carnes, el país cubre casi un tercio del cupo de carne bovina fresca y el 7% de la congelada.
Entre los sectores con mejor desempeño inmediato se destaca el de la miel, cuyas exportaciones superaron en un 88,4% el promedio de los últimos cinco años. Este salto responde al beneficio introducido por el acuerdo, que contempla un arancel del 0% intra-cuota para un contingente que alcanzará progresivamente las 45.000 toneladas.
Por el lado del complejo pesquero, la merluza obtuvo una mejora inmediata de competitividad debido a la eliminación de aranceles de importación que oscilaban entre el 8% y el 15%. Para los langostinos, el beneficio arancelario será progresivo mediante un cronograma de desgravación de hasta 5 años, aunque ya durante 2026 se aplicó una reducción inicial del 20% sobre el arancel base.
El sector ganadero es otro de los grandes beneficiados iniciales. Las exportaciones de carne vacuna realizadas dentro de la histórica Cuota Hilton dejaron de pagar el arancel del 20% para ingresar libre de derechos. En paralelo, el acuerdo incorporó cupos adicionales para carne fresca (6.050 toneladas) y congelada (4.950 toneladas) con un arancel preferencial intra-cuota del 7,5% para el Mercosur.
Por otra parte, el reporte de la BCR puntualizó que productos como los limones, el tabaco y la lana peinada avanzan bajo esquemas de desgravación gradual con mejoras arancelarias más moderadas para este primer año.
El sector de los biocombustibles, en tanto, mostró señales sumamente positivas con la reactivación de los embarques de biodiésel hacia Europa en junio y julio, generando negocios por más de US$110 millones.
El informe remarcó que ese repunte estuvo favorecido por la cancelación de la propuesta europea que pretendía clasificar a la soja como un cultivo de alto riesgo de cambio de suelo (ILUC), una medida regulatoria que también beneficia directamente a las ventas de harina de soja, al petróleo crudo y al complejo manicero.
A pesar del fuerte impacto regulatorio del acuerdo sobre los márgenes de ganancia de las empresas exportadoras, la BCR advierte que el devenir de los precios internacionales, la demanda del bloque europeo, la estacionalidad y el ritmo de producción local continuarán siendo factores determinantes para el éxito a largo plazo de esta alianza comercial.