Ago 31, 2026 | Informes Técnicos, Lechería
El especialista Gustavo Schüenemann demostró en Córdoba cómo la higiene ambiental, la reducción de tierra en la dieta y el control estricto de micotoxinas resultan determinantes para optimizar la producción lechera.
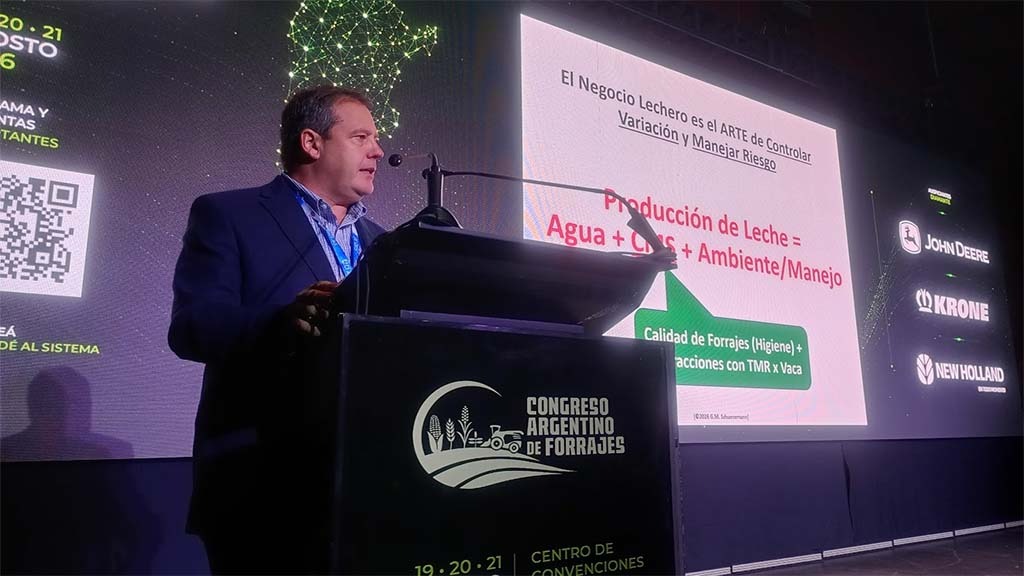
Buenos Aires lunes 31 agosto (PR/26)– Nada mejor que abrir un gran Congreso con una voz potente y muy esperada en los procesos de alimentación para vacas de tambo. Un auditorio que ocupó todas las sillas acompañó atento la disertación del Dr. Gustavo Schüenemann.
Para no andar con titubeos, el especialista compartió la primera placa en el Congreso Argentino de Contratistas Forrajeros en Córdoba: Agua + Consumo de Materia Seca + Ambiente y manejo.
“La calidad de los forrajes define la suerte de la actividad”, afirmó contundente el investigador. Y allí nomás espetó retóricamente: ahora bien, ¿qué es lo que define realmente a un programa de forrajes?

“Cambiaron los híbridos, mejoró la genética y con ellos aparecieron los forrajes de alta digestibilidad. Si a eso le ingresamos un mínimo contenido de tierra y baja contaminación de micotoxinas, obtenemos un programa eficiente”.
“Como verán, esto tiene que ver directamente con la higiene necesaria para mejorar los resultados productivos”, justificó. En Córdoba y otros puntos del país la calidad ha mejorado mucho, pero se deben moderar los riesgos asociados.
Entre los principales peligros a controlar se destacan la contaminación con tierra, las fallas en el guardado del forraje y, por supuesto, la presencia de hongos que deterioran la reserva.
“El ácido butírico tiene un impacto directo que hay que monitorear. Debemos pensar a los sistemas como un proceso integrado donde resulta vital cuidar cada uno de los eslabones”, subrayó el experto.
A su vez, Schüenemann recordó un concepto fundamental que todos conocemos pero que no siempre se vigila con el celo suficiente: el agua es determinante en todo este proceso nutricional.
El kit de control higiénico y el impacto de la tierra
Para garantizar la pulcritud de los alimentos, el especialista detalló un kit imprescindible para controlar la higiene. Este incluye saber tomar adecuadamente la muestra y analizar la digestión a las 7 horas.
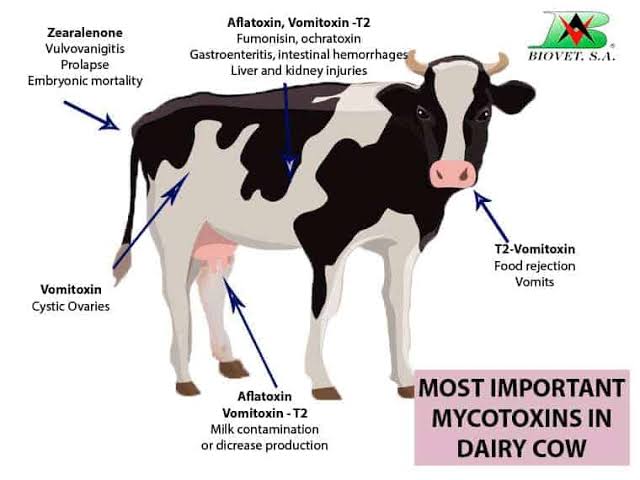
Asimismo, se requiere un riguroso conteo de mohos y levaduras, junto al seguimiento de micotoxinas clave como DON, Zearalenona, Fumonisinas, T-2 y Aflatoxinas que atentan contra el ganado.
También es decisivo medir el Clostridium perfringens, bacteria que daña la barrera intestinal y altera el epitelio. Esto genera un entorno propicio para que prolifere secundariamente en animales de alta producción.

Finalmente, el protocolo exige el conteo de enterobacterias, microorganismos muy peligrosos capaces de producir infecciones graves en el pulmón, intestino y vías urinarias de las vacas.
¿Saben cuánta tierra puede comer una vaca en una alimentación sin cuidados?, preguntó el investigador egresado de Tandil e integrante de la Universidad de Ohio en Estados Unidos.
Sin los recaudos adecuados, un animal puede llegar a ingerir 1,5 kilos de tierra por día. Aunque es imposible reducirla a cero, lo normal y aceptable oscila entre los 250 y 300 gramos diarios.
Las cenizas totales en un maíz deben situarse en torno al 4 o 5%, mientras que en el sorgo se tolera hasta un 8%. Hay que auditar la dieta completa con extrema atención.
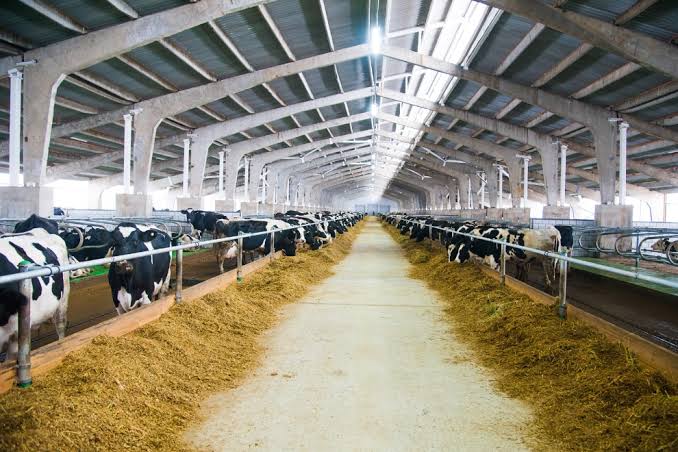
Existen raciones TMR que alcanzan un insólito 11% de cenizas, lo que representa unos 60 kilos de tierra por tonelada. Una solución práctica es contar con mayor superficie cementada.
El especialista dedicó un párrafo aparte a los lotes en terrenos arcillosos, los cuales acrecientan este problema. En Córdoba la presencia es moderada salvo en el sur, mientras que en Santa Fe y Entre Ríos es de alta a moderada.
Claves operativas: picado, logística y sellado del silo
Por todo ello, Schüenemann enfatizó que si se logra reducir la tierra en la ración, ese sobrante se reemplaza por comida real, elevando la producción de leche de manera sustancial.
A modo de repaso, los pilares centrales consisten en eliminar la contaminación por cenizas, asegurar la estabilidad microbiana y combatir sin tregua a las micotoxinas dañinas.
El investigador recordó que las micotoxinas elevan los niveles de cortisol e impactan fuertemente en la reproducción, generando un marco de inflamación y estrés físico permanente en el rodeo.
En cuanto a la estructura del alimento, volvió a poner el foco en evaluar con precisión la calidad de la fibra y el almidón, diseñando reglas prácticas y parámetros claros para interpretarlos.
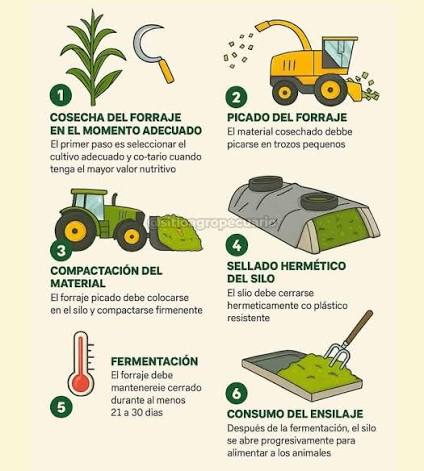
Al abordar el momento clave del picado de silo, advirtió: “Si no se cuenta con máquinas propias hay que contratar según día y hora. Organizar la logística del silaje resulta determinante”.
Mostró una picadora con cabezal de 6 hileras y recomendó realizar cortes de 1,4 cm de largo, con una velocidad de avance que no debería superar nunca los 5 a 6 km por hora.
Aconsejó además mantener una altura de corte óptima, ya que al cortar demasiado bajo la maquinaria termina arrastrando e incluyendo una mayor cantidad de tierra en la reserva guardada.
Otro aspecto crítico es la velocidad para tapar el silo. El experto exhibió videos de tambos estadounidenses donde un ejército de operarios logra un sellado hermético y veloz de las reservas.
Como un recitado imprescindible, repasó la química del proceso: las condiciones anaeróbicas, bacterias y azúcares solubles elevan el ácido láctico y hacen descender rápidamente el valor del pH.
Si el pH se detiene en 6 habrá serios problemas. Para esterilizar el forraje y conservarlo impecable, es requisito indispensable lograr una caída profunda y veloz de dicho indicador ácido.
Precisó que el ácido butírico es un ácido graso de cadena corta que estimula la producción hepática de cuerpos cetónicos, actuando en sinergia con la cetosis para proteger la salud intestinal.
La auditoría como herramienta para el éxito nutricional
Si se reconoce que se trabaja en campos arcillosos, la preocupación por la higiene debe ser máxima. Es necesario someter a una auditoría completa a todo el proceso de alimentación.
Resulta imperioso repasar el diseño de la dieta, supervisar en qué condiciones se mezclan los insumos, cómo se realiza la distribución en mixer y qué come realmente la vaca.
“Si detectamos micotoxinas debemos incorporar secuestrantes de toxinas y suplementar minerales, evitando las graves hemorragias intestinales que provoca la contaminación”, alertó Schüenemann.
Asimismo, brindó recomendaciones de manejo: mantener pisos de cemento y gomas de tractores limpias, regando caminos de tránsito frecuente para evitar levantar densas polvaredas sobre el pasto.
Es fundamental monitorear los equipos de confección, cuidar la presencia de microorganismos aeróbicos y controlar la temperatura para que la ración no pierda calidad en el comedero.
Evitar en la mezcla la selección de alimento por parte de la vaca es clave para que no descarte el forraje buscando solo el grano. En este esquema, los inoculantes de calidad juegan un rol central.
“Hay que medir absolutamente todo. No es una cuestión de suerte, es estar preparados. Para tener éxito hay que aprender incluso de los fallidos”, concluyó el reconocido investigador de Ohio.
Primicias Rurales
Fuente: todolecheria

Ago 30, 2026 | Actualidad, Informes Técnicos, Maquinarias
Creció 8% en pesos corrientes respecto a igual periodo de 2025, aunque cayó -18,8% en moneda constante ajustada por inflación.
Córdoba, domingo 30 agosto (PR/26) — El sector de la maquinaria agrícola cerró el segundo trimestre de 2026 con una facturación de $ 803.126 millones en Argentina, lo que representó un incremento en pesos corrientes de +8,0% respecto a igual periodo del año anterior ($ 743.827 millones).
En moneda constante, es decir, ajustada por inflación, las ventas concretadas entre abril y junio implicaron una baja interanual de -18,8%.
En unidades, se comercializaron 4.577 equipos en Argentina durante el segundo trimestre del año, con un retroceso de -6,2% respecto a igual periodo de 2025 (4.880 unidades).
Las cifras surgen del Informe de Maquinaria Agrícola que publica trimestralmente el Instituto Nacional de Estadística y Censos (INDEC), en base a información suministrada por empresas referentes del sector.
Ventas trimestrales de maquinaria agrícola en Argentina. En millones de pesos.
En pesos
De acuerdo a los datos del INDEC, entre abril y junio las ventas de maquinaria nueva en Argentina totalizaron negocios por $ 803.126 millones, marcando un nuevo récord para un registro trimestral.
En el acumulado del primer semestre, se vendieron equipos por $ 1.344.672 millones, con un crecimiento en pesos corrientes de +7,0% respecto a las operaciones concretadas en igual periodo de 2025 ($ 1.256.168 millones).
En moneda constante, es decir, ajustada por inflación, las ventas reportadas durante la primera mitad de 2026 registraron una caída de -19,5% en relación a los valores negociados el año anterior.
En dólares
También mostraron números a la baja las ventas de maquinaria medidas por su equivalente en dólares.
La facturación del sector acumulada entre enero y junio totalizó negocios por el equivalente a U$S 937 millones, con una retracción de -15,8% respecto a los valores estimados con similar metodología para el primer semestre de 2025 (U$S 1.112,6 millones).
Ventas trimestrales de maquinaria agrícola en Argentina. En unidades.
En unidades
De acuerdo a los dados del INDEC, durante el segundo trimestre se vendieron 4.577 equipos en Argentina, incluyendo tractores, cosechadoras, sembradoras e implementos.
La cifra representa una baja de -6,2% respecto a igual periodo del año pasado (4.880 unidades) y una suba de +37,4% en relación al primer trimestre de 2026 (3.330 unidades).
En el acumulado del año, se negociaron 7.907 unidades nuevas entre enero y junio, con una baja de -7,1% respecto al primer semestre de 2025 (8.508 unidades).
Por rubros
En el desagregado por rubros, el mejor desempeño en lo que va del año correspondió al segmento de implementos de acarreo y almacenaje de granos, con 1.910 unidades comercializadas durante el primer semestre y una suba interanual de +21,8% respecto a la primera mitad del año anterior (1.229 unidades).
También crecieron en términos interanuales las ventas de implementos en general (+9,1%) y sembradoras (+2,4%).
Por contrapartida, el INDEC reveló una contracción interanual de las unidades vendidas de tractores (-26,6%), cosechadoras (-17,9%) y pulverizadoras (-15,6), siempre comparando los datos del primer semestre con igual periodo de 2025.
TRACTORES. Las ventas del rubro totalizaron 1.467 unidades durante el segundo trimestre de 2026, con una caída de -23,3% respecto a igual periodo del año pasado (1.912 unidades) y un alza de +56,5% en relación al primer trimestre de 2026 (937 unidades). En el acumulado del primer semestre, se comercializadon 2.404 tractores en Argentina, con una baja de -26,6% respecto a Enero-Junio de 2025 (3.274 unidades). La facturación del rubro ascendió a $ 253.939 millones en el segundo trimestre, totalizando negocios por $ 404.878 millones durante el primer semestre. La cifra representa una baja en pesos corrientes de -2,5% respecto a la primera mitad de 2025 ($ 415.374 millones). En moneda constante, las ventas de tractores ajustadas por inflación cayeron -26,8% en relación a Enero-Junio de 2025. El rubro aportó 30,1% de las ventas totales de maquinaria en el primer semestre, la participación más baja de los últimos 15 años. ver más
COSECHADORAS. Se comercializaron 229 unidades en el segundo trimestre, con una baja de -22,1% respecto a igual periodo del año anterior (294 unidades) y un empate en relación al primer trimestre de 2026 (229 unidades). En el acumulado del primer semestre, se vendieron 458 unidades, con una baja de -17,9% respecto al igual periodo de 2025 (558 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 150.110 millones, sumando negocios por $ 300.008 millones durante la primera mitad del año. La cifra marcó un crecimiento en pesos corrientes de +1,5% respecto al primer semestre de 2025 ($ 295.624 millones) y una caída en moneda constante de -23,4%. El rubro aportó 22,3% de las ventas totales de maquinaria en el primer semestre. ver más
SEMBRADORAS. Se vendieron 616 unidades en el segundo trimestre, con un alza de +1,5% respecto a igual periodo de 2025 (607 unidades) y un salto de +142,5% en relación al primer trimestre del año en curso (254 unidades). En el acumulado del primer semestre, se negociaron 870 unidades, con una suba de +2,4% respecto al igual periodo de 2025 (850 unidades). La facturación del rubro durante el segundo trimestre ascendió a $ 175.210 millones, totalizanto operaciones por $ 235.765 millones en el primer semestre del año, con un crecimiento en pesos corrientes de +27,8% respecto al primer semestre de 2025 ($ 184.457 millones) y una caída de -3,8% en moneda constante (ajustada por inflación). El rubro aportó 17,5% de las ventas totales de maquinaria en el primer semestre de 2026. ver más
IMPLEMENTOS. Durante el segundo trimestre se comercializaron 2.265 equipos, con una suba de +9,6% respecto a igual periodo del año pasado (2.067 unidades) y un alza de +18,6% en relación al primer trimestre de 2026 (1.910 unidades). En el acumulado del primer semestre, se vendieron 4.175 unidades, con una suba de +9,1% respecto al igual periodo de 2025 (3.826 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 223.867 millones, totalizanto negocios por $ 404.022 millones durante la primer mitad del año, con un crecimiento en pesos corrientes de +12,0% respecto igual periodo de 2025 ($ 360.713 millones) y una caída interanual de -15,8% medidas en moneda constante. El rubro aportó 30,0% de las ventas totales de maquinaria en el primer semestre, el nivel más alto desde que se llevan registros. ver más
PULVERIZADORAS. Encuadrados dentro del rubro implementos, los equipos de pulverización totalizaron ventas por 211 unidades, con una baja de -11,3% respecto al segundo trimestre del año pasado (238 unidades) y un suba de +95,4% en relación al primer trimestre de 2026 (108 unidades). En el acumulado del primer semestre, se vendieron 319 unidades, con una caída de -15,6% respecto al igual periodo de 2025 (378 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 82.026 millones, totalizanto operaciones por $ 123.711 millones durante el primer semestre de 2026, con una baja en pesos corrientes de -1,8% respecto igual periodo de 2025 ($ 126.038 millones) y un desplome en moneda constante de -26,2% ajustado por inflación. El segmento aportó 9,2% de las ventas totales de maquinaria en el primer semestre. ver más
TOLVAS. También encuadrado dentro del rubro general de implementos, el segmento de equipos de acarreo reportó las ventas de 810 unidades entre abril y junio de 2026, con un suba de +18,4% respecto a igual periodo del año anterior (684 unidades) y un alza de +17,9% en relación al primer trimestre (687 unidades). A lo largo del primer semestre se vendieron 1.497 unidades, con una suba de +21,8% respecto al igual periodo de 2025 (1.229 unidades). La facturación del rubro totalizó $ 39.132 millones en el segundo trimestre, sumando negocios por $ 75.425 millones durante la primera mitad del año, con un incremento en pesos corrientes de +32,2% respecto igual periodo de 2025 ($ 57.041 millones) y una leve caída interanual de -0,2% medida en en moneda constante. El segmento aportó 5,6% de las ventas totales de maquinaria en el primer semestre. ver más
GENERAL. El INDEC informó para el segundo trimestre del año un total de 4.577 equipos vendidos en el país, con una baja de -6,2% respecto a igual periodo del año pasado (4.880 unidades) y un alza de +37,4% en relación al primer trimestre de 2026 (3.330 unidades). En el acumulado del primer semestre, se vendieron 7.907 unidades, con una caída de -7,1% respecto al igual periodo de 2025 (8.508 unidades). La facturación total del sector ascendió a $ 803.126 millones en el segundo trimestre, sumando negocios por $ 1.344.672 millones durante el primer semestre de 2026. La cifra representó una suba en pesos corrientes de +7,0% respecto igual periodo de 2025 ($ 1.256.168 millones), con una baja en moneda constante (ajustada por inflación) de -19,5% en relación a igual periodo del ejercicio anterior.
Ago 30, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
Por Rubicondi – F. Pennino – M. Contardi – B. Ferrari – J. Calzada de la Bolsa de Comercio de Rosario (BCR)
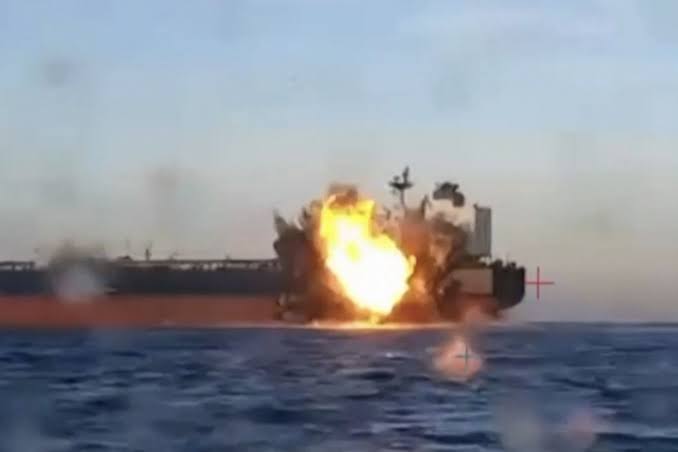
El conflicto en el Mar Negro y los datos ajustados de producción en Estados Unidos impulsaron los precios internacionales de los granos. En el mercado local, las cotizaciones a cosecha para el trigo, el maíz y la soja alcanzaron máximos de hasta cuatro años, dinamizando la comercialización interna.
Rosario, domingo 30 agosto (PR/26) — El conflicto del Mar Negro empuja al trigo a máximos de tres años. En A3, la curva de futuros se posicionó en su segundo punto más alto del año. Con datos de producción del crop tour más ajustados en EE.UU., los futuros de maíz local toman impulso.
-
Crece la tensión en el Mar Negro y los precios del trigo en Chicago responden llegando a máximos en tres años
La coyuntura bélica del Mar Negro se recalienta y empuja al trigo a máximos desde 2023 en Chicago. A mediados de esta semana los contratos se dispararon luego de conocerse un informe que sugiere que Putin planea intensificar las hostilidades contra Ucrania, alimentando el riesgo de una disrupción sostenida en las exportaciones y reduciendo las expectativas de una normalización cercana de los flujos. El contrato más operado llegó a negociarse en US$ 274/t, 18/t (7%) más que el pico de la semana pasada.
Los ataques ucranianos a las capacidades exportadoras rusas fueron un dolor de cabeza para el gigante eurasiático, que tuvo su peor agosto en exportaciones desde 2010, según estima la consultora Sovecon. Ucrania, que exportaba el 90% de sus granos a través del Mar Negro, también debió redirigir sus embarques hacia otras rutas. El mercado global de trigo sigue bajo una aguda situación de estrechez inmediata de oferta, y una prolongación del conflicto está dejando a los precios en niveles similares a los vistos en el punto más álgido de la guerra europea, durante 2022.
Con la principal región proveedora de trigo fuera de juego, muchos envíos programados están quedando incumplidos, según informan medios reputados. Ucrania, que debió redirigir sus envíos hacia el Danubio (una vía con mucha menor capacidad), ahora además está enfrentando dificultades logísticas debido a los muy bajos niveles del río europeo, empujando los precios del trigo a nuevos máximos. Rusia, por su parte, busca sacar su producción por el Mar Báltico y el Mar Caspio.
Los precios de exportación de los orígenes del Mar Negro se desplomaron, como reflejo de la dificultad para exportar. Puertas adentro, la situación de los productores rusos es crítica: una combinación de un mercado interno inundado de oferta junto a una capacidad exportadora limitada, dejan los precios para el productor ruso en niveles relativamente bajos, incluso llevando al gobierno a evaluar la posibilidad de eliminar los derechos de exportación para granos temporalmente, en búsqueda de dar cierto alivio a la cadena primaria.
Argentina no quedó al margen de los efectos del conflicto. El precio FOB del cereal alcanzó valores máximos desde mayo de 2025, al tocar los US$ 250/t, 25/t más que en los momentos previos al comienzo de las hostilidades en el Mar Negro. En materia de exportación, nuestro país lleva un avance del programa del 82%, habiéndose embarcado 14,73 Mt hasta julio. Sin embargo, en ese mes se exportaron 0,6 Mt, valor que está casi apenas por encima del promedio del último lustro para este mes, reflejando el desafío de colocar una producción extraordinariamente alta, aunque con menor participación de la calidad panadera.
Recinto de la BCR Mercado físico
Sin embargo, el mercado local conserva cierta ventana de oportunidad para colocar trigo en los mercados externos. Con los orígenes del Mar Negro limitados de su capacidad exportadora, se abren ventanas de oportunidad para abastecer a mercados que estarían comprando a estos países, sobre todo del lado del Atlántico, y a los que inicialmente buscaban originar trigo de menor contenido proteico. También los países del Pacífico, importantes consumidores de trigo forrajero podrían mostrar algo de más de interés, al menos hasta que Australia comience su cosecha y cubra esa porción del mercado.
Como fuerza opuesta también juegan los orígenes del hemisferio norte, que están terminando de cosechar, y el que hecho de que varios países tradicionalmente importadores netos, entre ellos los de norte de África, habrían levantado una cosecha 30% superior a la campaña anterior. Por el momento, el line-up no revela una reactivación inmediata de los embarques.
-
El mercado doméstico de trigo reacciona subas tanto en el spot como en los precios a cosecha

En el mercado local, la coyuntura de conflictividad geopolítica llevó a que, durante la semana que termina, el trigo se haya negociado en sus valores más altos en más de dos años. El valor pico de $337.000/t o US$ 225/t informado por la CAC, constituyendo el precio en dólares más alto desde 2024. En una comparativa más corta, la cotización es 14% superior a lo negociado a principios de julio.
En A3, la curva de futuros se posicionó en su punto más alto en el año: mientras el disponible se negocia en US$ 225/t, los contratos de diciembre y enero escalaron a US$ 238/t y 242/t, respectivamente. Las posiciones diferidas escalaron 6% y 5% desde principio de mes. El pase de campaña se mantuvo comprimido durante casi todo agosto respecto a TRI.ROS/DIC26, sin llegar al 10% TNA, mientras el mes pasado la relación llegó hasta un 32% TNA. Aun así, los volúmenes comprometidos fueron mejores este mes.
La 2025/26 lleva un 70% de su volumen comprometido, rezagado respecto al promedio quinquenal de 86% para esta semana. El último dato comercial muestra un avance semanal de 0,31 Mt comprometidas para la 2025/26 y 0,11 Mt correspondientes a la 2026/27. Al hacer foco en el trigo nuevo, la comercialización semanal más que duplicó el volumen promedio de las últimas cuatro anteriores, sintiendo el impulso de las subas de los futuros de la nueva cosecha.
De cara a la campaña 2026/27, se espera que Argentina cuente con un buen nivel de oferta frente a las perspectivas de clima y los abultados stocks que se están acumulando en el mercado. Sin embargo, de prolongarse el conflicto en la región del Mar Negro, al trigo argentino le quedaría una ventana interesante para ubicar su oferta en destinos que quedarían desabastecidos.
-
Maíz: el precio disponible se mantiene estable mientras los futuros toman impulso
Los precios del maíz en Chicago siguen tomando impulso. El lunes, el Departamento de Agricultura de los Estados Unidos (USDA) informó una caída en las condiciones del cultivo estadounidense, la cual fue más pronunciada que la esperada por los operadores. Al último domingo, el 57% del maíz se encontraba en condición buena a excelente, por debajo del 60% de la semana previa y en el nivel más bajo para esta altura del año desde 2023, cuando el mercado anticipaba en promedio un 59%.
Por el lado del Pro Farmer Crop Tour, tras su recorrida anual, el viernes pasado informó un rinde promedio nacional proyectado en 108,71 qq/ha para Estados Unidos, muy por debajo de los 113,42 qq/ha de la última estimación oficial del USDA. La consultora sostuvo que la producción estadounidense 2026 se ubicará bastante por debajo de las previsiones del gobierno, luego de recorrer siete de los principales estados productores y encontrar cultivos deteriorados por un clima adverso durante el verano. Llevados a unidades locales, los números del crop tour arrojan una producción total de maíz de 389,76 Mt.
Se trata de datos que difieren fuertemente de lo estimado por el USDA en su informe mensual, que para agosto proyectó 406,75 Mt. Ya con la salida del WASDE de agosto los stocks finales estadounidenses habían impactado de forma positiva en los precios, al proyectarse en 41,98 Mt, cerca de 3,5 Mt menos que en el reporte previo. Ahora, con datos de producción del Crop Tour que se distancian en 17,14 Mt de los oficiales, el mercado comienza a operar con el temor de un escenario de stocks finales aún más ajustado.
No obstante, habrá que seguir cómo se distribuye ese diferencial entre los distintos componentes del balance, donde los ajustes en demanda pueden moderar el impacto. En Chicago, el impacto en precios fue determinante: al miércoles, el maíz cerró en US$ 200,4/t, un 10% por encima de los valores de comienzos de la semana pasada y en línea con máximos de tres años.
En el plano local, la suba del cereal se reflejó de forma dispar. Mientras que el disponible se mantuvo casi estable en la zona de los US$ 180/t (de hecho, cayó un 5,3% desde principios de mes), los futuros tomaron impulso: tanto la posición cosecha (abril) como diciembre se ubicaron en torno a los US$ 208,5 y 208,7 respectivamente para mitades de esta semana, cerca de US$ 10 por encima de los valores de comienzos de la semana pasada.
Así, desde el inicio de la segunda semana de agosto la brecha comenzó a ampliarse, dando como resultado un pase de casi US$ 30 tanto para la campaña siguiente como para diciembre (24,45% y 50% TNA, respectivamente). En este marco, el volumen operado de toneladas de maíz en A3 para el mes de agosto estaría superando las 5 Mt, valor totalmente récord.
En línea con una producción estimada récord para esta campaña, en donde SAGyP en su último informe mensual ajustó sus estimaciones de producción al alza hacia 71,7 Mt (46% por encima del promedio de los últimos 5 años), ya se comercializo el 53,5% de este total (38,3 Mt). Si bien este volumen se encuentra en máximos para esta altura del año cuando lo medimos en términos absolutos, en relación con la producción nos encontraríamos 7 p.p por debajo del promedio de los últimos 5 años.
En ese marco, un dato clave es que la exportación se encuentra holgadamente abastecida para cumplir con sus compromisos, lo que evitaría presiones de compra en el spot. A partir de los datos de embarques y line up de agosto de NABSA, las exportaciones acumuladas de maíz para esta campaña pueden estimarse en 26,1 Mt para los primeros 8 meses del año.
Considerando que las ventas a la exportación en el mercado interno alcanzaron casi 35 millones de toneladas (Mt), el sector estaría abastecido por 8,89 Mt, por lo que no deberían generarse presiones sobre el disponible en el corto plazo, con un line up que se sostiene en niveles promedio de 1,8 Mt. Se trata, de todos modos, de una tendencia que podría revertirse: las DJVE de agosto alcanzaron 6,56 Mt, el segundo mes de anotaciones más alto desde al menos la campaña 2017/18, solo superado por marzo de este año.
-
La soja alcanza máximos de tres años en Chicago
En línea con los resultados del Pro-Farmer, el relevamiento tuvo efectos distintos en la soja. Se estimó una producción estadounidense de 124,43 Mt, por encima de las proyecciones del USDA por casi 1,45 Mt.
A pesar de estas estimaciones de mayor oferta, el cultivo viene al alza en Chicago. A mitades de esta semana, el precio cerró en US$ 459,5/t, cerca de un 4,3% por encima de valores de principios de semana pasada y encontrándose este valor en máximos de 2 años.
En este sentido, el impulso vendría más bien del lado de la demanda. Se confirmaron compras chinas esta semana por 333.000 toneladas, lo que ya llevaría a las compras totales del gigante asiático a poco más de 7 Mt para la campaña 2026/27.
A diferencia del maíz, este impulso en los precios se tradujo automáticamente en la pizarra de soja. Para el miércoles de esta semana el cultivo se encontraba en $540.000 (o US$ 352,7/t), cerca de $35.000 por arriba de valores de principios de mes.
Del mismo modo reaccionaron las posiciones diferidas: a cosecha, la soja cerró en US$ 352,5/t, máximos de 4 años. Ante estos precios, a partir de los datos del Monitor del Comercio Granario, desde mitades de la semana pasada a este miércoles se habrían comercializado 1,16 Mt de soja, de las cuales 1 Mt serían a precio hecho.
Esto demuestra un repunte en los compromisos comerciales, dado que desde principios de mes el promedio semanal se encuentra en 600.000 toneladas comercializadas, menos de la mitad de las estimaciones para esta semana.
Primicias Rurales
Fuente: BCR Informativo Semanal
Ago 30, 2026 | Actualidad, Informes Técnicos, Malvinas
La petrolera inglesa recaudó 200 millones de dólares en la Bolsa de Londres para adquirir su segunda plataforma de producción. Pretenden extraer 180.000 barriles diarios de crudo ilícito en las Islas Malvinas a partir de 2028, desafiando abiertamente la legislación argentina.
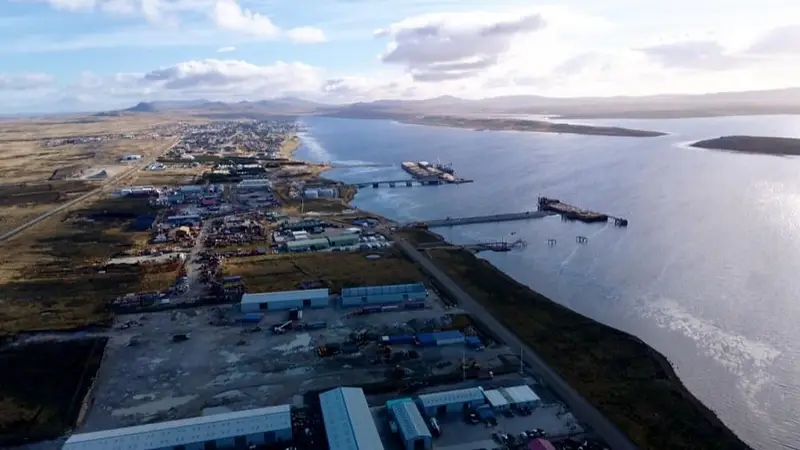
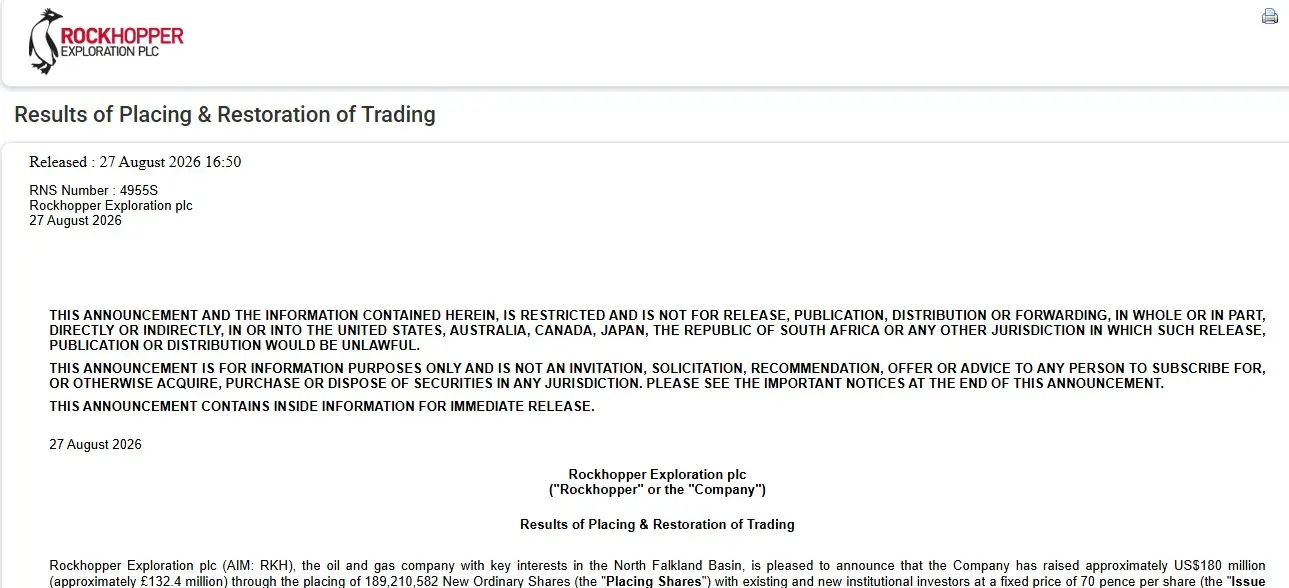
Buenos Aires, domingo 30 agosto (PR/26)– La compañía de capitales británicos Rockhopper logró concretar este viernes una fuerte capitalización de US$ 200 millones mediante una oferta en la Bolsa de Londres. Este trascendental paso financiero tiene como propósito central acelerar el desarrollo de la primera etapa del yacimiento Sea Lion, una estratégica área offshore situada a 220 kilómetros al norte de las Islas Malvinas que ha sido catalogada formalmente como ilegal por la República Argentina.
Gracias a la captación de este nuevo flujo de capitales, la firma planea alcanzar una meta productiva combinada de 180.000 barriles de petróleo por día. Esta cifra representa un volumen sumamente significativo para la región, ya que equivale a casi un tercio de la producción actual de Vaca Muerta en la provincia de Neuquén.
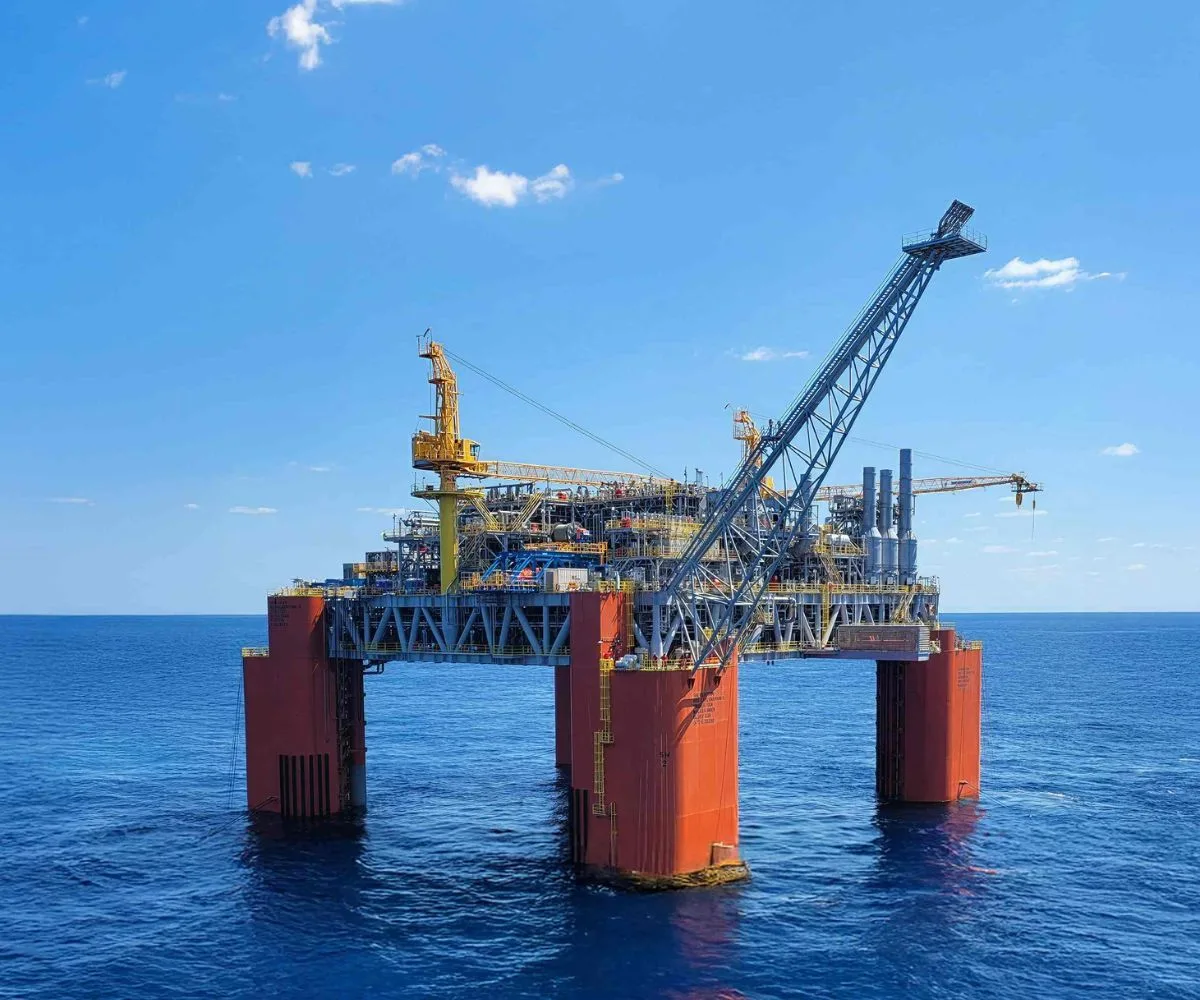
Expertos y medios del sector energético del Reino Unido destacaron que se trata de una de las mayores maniobras de financiamiento en petróleo y gas de los últimos cinco años. La empresa Rockhopper destinará el dinero obtenido a cubrir su participación del 35% en la compra de la gigantesca unidad flotante de producción, almacenamiento y descarga FPSO OSX-1.
En la estructura societaria del proyecto Sea Lion, la británica Rockhopper opera en alianza estratégica con la operadora israelí Navitas Petroleum. Esta última posee el 65% de participación accionaria restante y ejerce el rol operativo principal en el área marítima disputada.
Una segunda plataforma flotante para maximizar la extracción offshore
Ambas corporaciones cerraron recientemente la adquisición de este segundo buque de producción para intensificar el ritmo de extracción en Sea Lion. La meta fijada es incorporar 125.000 barriles diarios adicionales a partir de 2030, comenzando los trabajos de perforación en el sector central a inicios de 2027.
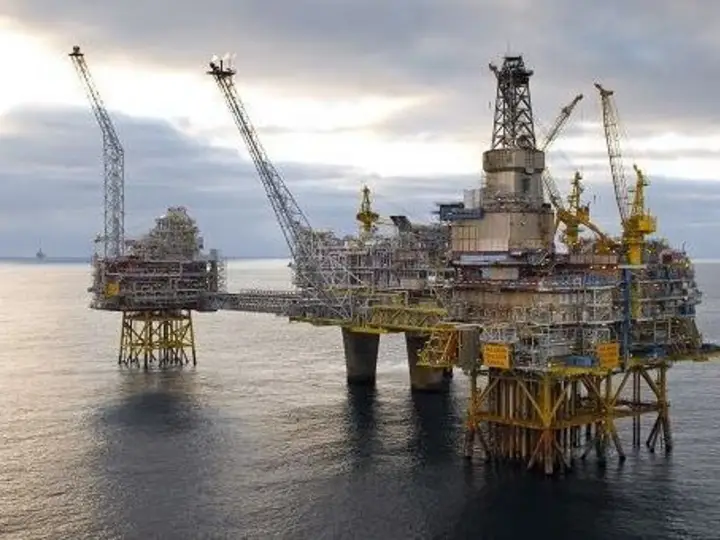
El nuevo navío OSX-1 trabajará en conjunto con la plataforma Aoka Mizu, el primer buque contratado por la sociedad petrolera. Desde esta primera unidad se proyecta extraer unos 55.000 barriles diarios en el sector norte del yacimiento a partir de marzo de 2028.
Para consolidar el despliegue operativo integral y alcanzar el objetivo máximo de 180.000 barriles por día, las empresas ejecutarán una inversión global cercana a los US$ 1.800 millones. El plan de expansión en el Atlántico Sur contempla un despliegue técnico y logístico sin precedentes.
Los detalles bursátiles de la operación financiera en Londres
La transacción financiera de Rockhopper se ejecutó con pleno éxito dentro del Alternative Investment Market (AIM), el mercado secundario creado en 1995 por la Bolsa de Londres para firmas en crecimiento. El paquete bursátil incluyó una colocación directa de acciones por US$ 180 millones junto a una oferta abierta de US$ 20 millones.
De forma paralela, la firma socia Navitas Petroleum anunció la contratación formal de la segunda plataforma y el plan para perforar 38 pozos nuevos en la zona central. Además, presentó un informe técnico independiente que confirma un aumento sensible en las reservas estimadas del yacimiento.
Ante esta serie de anuncios unilaterales británicos e israelíes, el gobierno argentino aún no emitió declaraciones oficiales. La capitalización concretada representa aproximadamente un 22% del capital social ordinario emitido de Rockhopper, la compañía que descubrió Sea Lion en 2010.
El marco legal argentino y el destino específico de los fondos recaudados
Es indispensable recordar que la Ley de Hidrocarburos 26.659 de 2011 prohíbe tajantemente la exploración y explotación petrolera en la plataforma continental argentina sin permiso expreso. Por tal motivo, Argentina declaró ilegal y clandestina a Rockhopper en 2012 (Resolución 133) y la inhabilitó definitivamente en 2013 (Resolución 456).
La estructuración de la oferta bursátil en el Reino Unido contó con el asesoramiento de las entidades bancarias Canaccord Genuity Limited y Peel Hunt LLP. Tras asegurar estos recursos, la petrolera analiza lanzar una doble cotización en la Bolsa de Tel Aviv, plaza donde cotiza Navitas.

El esquema de asignación del capital obtenido por Rockhopper contempla destinar US$ 100 millones al desarrollo de la zona central y el pago proporcional de la plataforma OSX-1. Asimismo, se invertirán US$ 20 millones en los pozos exploratorios de la Fase 1.
Los US$ 40 millones restantes del paquete de capitalización se distribuirán equitativamente: US$ 20 millones irán a cubrir responsabilidades contingentes por fallas tempranas en la Fase 1, mientras que otros US$ 60 millones se mantendrán como reserva de contingencia adicional para operaciones en las Islas Malvinas.
Primicias Rurales
Fuente: El Destape
Ago 29, 2026 | Economía / Economía del Agro, Informes Técnicos
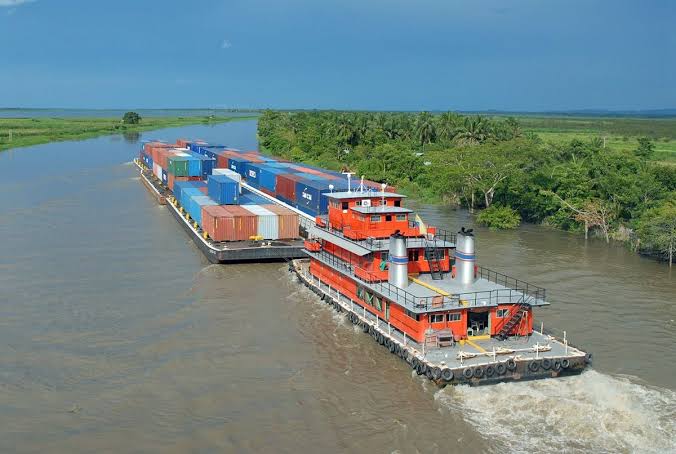
Con casi 806.000 toneladas transportadas, el movimiento de granos por la vía navegable creció un 18% interanual y logró su mejor desempeño desde 2020, impulsado por el fuerte liderazgo de Entre Ríos.
Buenos Aires sábado 29 agosto (PR/26)– El transporte fluvial de cargas domésticas por la Hidrovía Paraguay-Paraná es relevante para el entramado logístico argentino, particularmente para conectar las economías regionales del litoral con el mercado interno.
Los datos de 2025 confirman esa tendencia: el cabotaje de granos registró su mejor desempeño en un lustro, en un contexto donde el conjunto de las cargas domésticas que circulan por la vía, incluyendo combustibles y fertilizantes, también mostró una dinámica positiva.
A continuación, un repaso por los principales indicadores del sector durante el año pasado, con el detalle de las terminales y provincias que traccionaron este crecimiento.
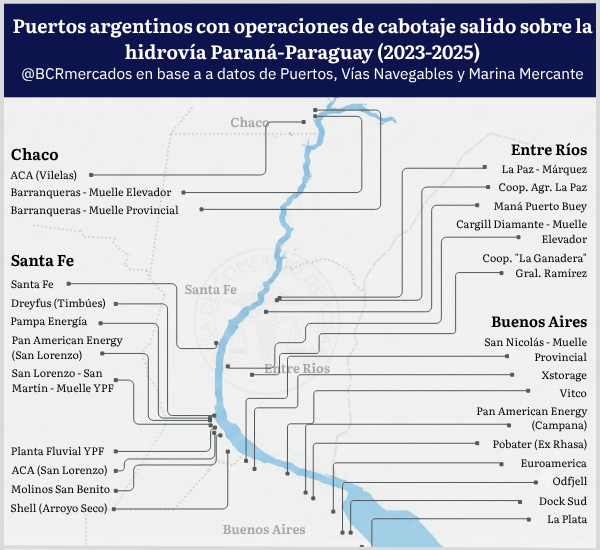
Como punto de partida, geográficamente la red de terminales que operaron cabotaje en los últimos tres años sobre la vía navegable troncal Paraguay-Paraná (es decir, que operan cargas cuyo origen y destino se ubican dentro de las fronteras nacionales), se extiende desde Barranqueras, en Chaco, hasta La Plata, en Buenos Aires, con una fuerte concentración de instalaciones en el corredor del Gran Rosario y en el noreste bonaerense.
Se trata de un entramado de terminales graneleras y de fertilizantes, plantas de combustibles, centrales térmicas y muelles públicos que canalizan tanto la salida de mercadería hacia el mercado interno como el ingreso de mercadería a la zona núcleo.
A continuación, un repaso de las principales estadísticas de la red de cabotaje fluvial de la Hidrovía Paraguay-Paraná en 2025.
Un impulso generalizado: las cargas totales crecieron un 6%
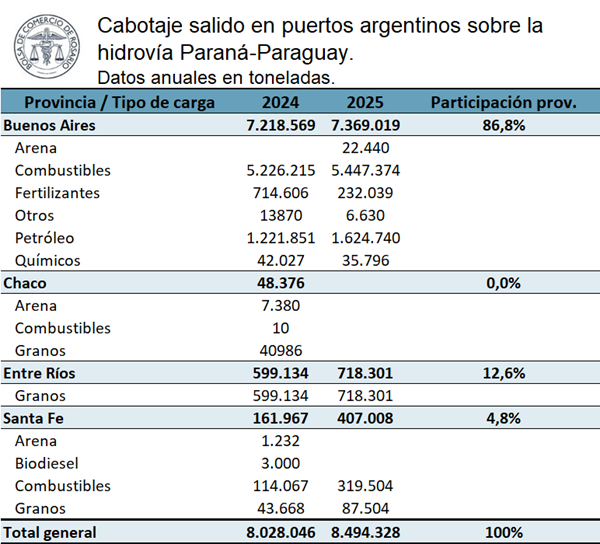
Si se considera el conjunto de las mercaderías que salen de los puertos de la hidrovía Paraguay-Paraná con destino al mercado interno, el balance de 2025 arroja 8.494.328 toneladas despachadas, un 5,8% por encima del ejercicio anterior.
Detrás de esta mejora se ubican, fundamentalmente, el mayor movimiento de petróleo en la provincia de Buenos Aires y el salto que registraron los embarques de combustibles y granos desde terminales santafesinas.
Buenos Aires volvió a encabezar el ranking provincial con 7.369.019 toneladas embarcadas, equivalentes al 86,4% del total. Detrás de esa magnitud está el enorme caudal de petróleo y combustibles con destino al mercado interno que despachan las terminales del sur del conurbano bonaerense.
El segundo escalón lo ocupó Entre Ríos, cuyas cargas correspondieron íntegramente al rubro granos. Le siguió Santa Fe, con el 4,8% de las cargas y un volumen que más que duplicó al de 2024 (407.008 toneladas contra 161.967), traccionado por el crecimiento de los embarques de combustibles.
Granos en alza: el mejor registro en los últimos cinco años
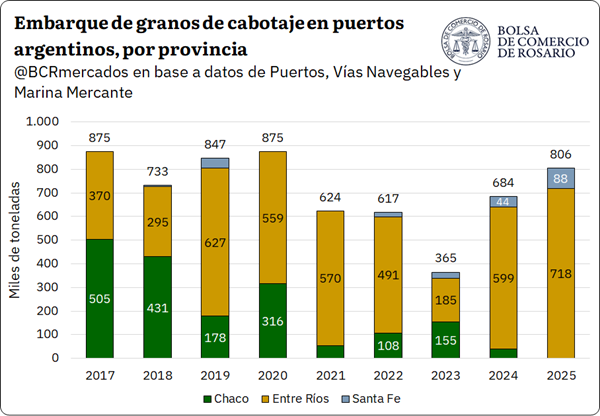
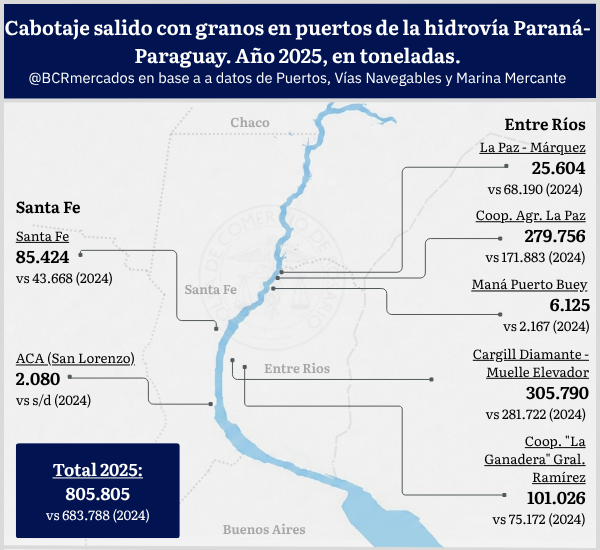
A lo largo de 2025, las terminales argentinas asentadas sobre la costa del Paraná despacharon 805.805 toneladas de granos bajo la modalidad de cabotaje, superando en un 17,8% las cargas de 2024.
Es el segundo año consecutivo de expansión y el volumen más elevado desde 2020. A diferencia de lo sucedido en 2024, cuando el registro aún se ubicaba por debajo de la media histórica, el resultado del año pasado supera en 27,3% al promedio de los últimos 5 años.
Analizando por provincia desde donde se carga la mercadería, el dato más relevante es la consolidación de Entre Ríos como origen prácticamente excluyente de los granos que se mueven por cabotaje.
Las terminales de esta provincia embarcaron 718.301 toneladas en 2025, un 19,8% más que el año previo, y explicaron el 89% del total nacional.
Santa Fe, por su parte, más que duplicó su volumen, pasando de 43.668 a 87.504 toneladas, por lo que alcanzó el 11% restante y registró movimientos de granos por cuarto año consecutivo.
En contraposición, Chaco no registró embarques de granos de cabotaje durante 2025, tras la fuerte contracción ya observada el año anterior. La provincia, que hasta 2020 llegó a explicar más de un tercio de los volúmenes movilizados por esta vía, el año pasado no tuvo ningún tipo de participación en este segmento.
Para contextualizar, el seguimiento del cabotaje fluvial aporta una pieza clave para entender la competitividad del sistema comercial granario argentino: se trata de una modalidad que opera con barcazas y que exhibe costos por tonelada usualmente inferiores a los del camión o el ferrocarril.
Las cargas graneleras que utilizan esta vía nacen mayormente en terminales entrerrianas, chaqueñas y santafesinas emplazadas sobre la Hidrovía Paraguay-Paraná, y tienen como punto de llegada casi excluyente al complejo portuario del Gran Rosario.
A nivel de terminales, Cargill en Diamante se ubicó en el primer puesto en términos de operaciones de este tipo, con 305.790 toneladas embarcadas, un 8,5% más que en 2024.
Muy cerca se ubicó la Cooperativa Agrícola de La Paz, que protagonizó el mayor salto del año al pasar de 171.883 a 279.756 toneladas, un incremento del 63% interanual.
Completó el podio entrerriano la Cooperativa ‘La Ganadera’ de General Ramírez, con 101.026 toneladas y una suba del 34%. En sentido inverso, la terminal de La Paz – Márquez redujo sus movimientos de cabotaje a 25.604 toneladas, un 62% menos que el año previo.
En Santa Fe, el puerto de la ciudad de Santa Fe concentró casi la totalidad de las cargas provinciales con 85.424 toneladas, prácticamente duplicando el registro de 2024.
El flujo entrante: el comportamiento de los fertilizantes y los combustibles
Para completar el panorama de la mercadería que circula por la hidrovía Paraguay-Paraná en viajes internos, queda por revisar el otro sentido del flujo: la llegada de fertilizantes y combustibles a las terminales de la vía.
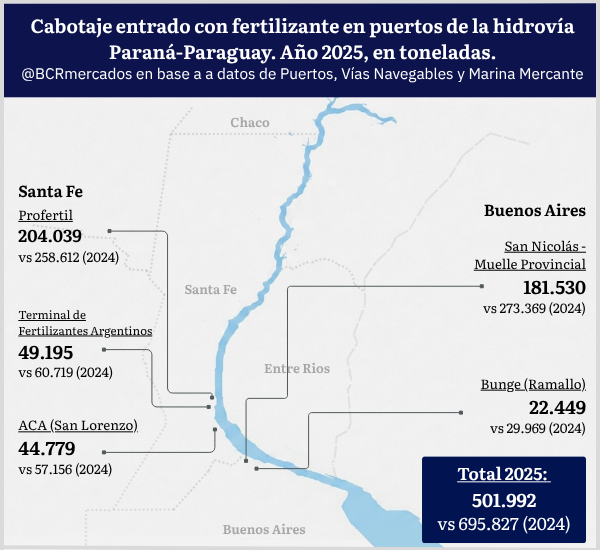
Durante 2025 las terminales emplazadas sobre la hidrovía recibieron (cabotaje entrado) 501.992 toneladas de fertilizantes, repartidas entre instalaciones santafesinas y bonaerenses en una proporción de 59% y 41% respectivamente.
La cifra implica un retroceso cercano al -27,8% frente al año anterior, con bajas que alcanzaron a todas las terminales relevadas sin excepción.
La terminal de Profertil, en Santa Fe, se mantuvo como la principal receptora con 204.039 toneladas, un 21% menos que en 2024. En Buenos Aires, el Muelle Provincial de San Nicolás recibió 181.530 toneladas, con una baja del 34% interanual.
Completaron el cuadro la Terminal de Fertilizantes Argentinos (49.195 toneladas), ACA San Lorenzo (44.779 toneladas) y Bunge Ramallo (22.449 toneladas). Estos cargamentos de fertilizantes provienen principalmente de la localidad de Bahía Blanca, en provincia de Buenos Aires.
En materia energética, las terminales de la vía navegable recibieron 3.637.326 toneladas de combustibles, un 5,3% más que en 2024. La provincia de Santa Fe absorbió el 80% de esas descargas, mientras que Buenos Aires captó el 14% y Chaco el 7% restante.
Dentro del cordón santafesino, la terminal de Pan American Energy en San Lorenzo encabezó las descargas con 852.782 toneladas, seguida por el Muelle YPF de San Lorenzo – San Martín (631.234 toneladas, +25% interanual), la Planta Fluvial YPF y Shell en Arroyo Seco. El puerto de Santa Fe casi triplicó sus ingresos, alcanzando las 257.898 toneladas.
Merece una mención especial la reactivación del Muelle YPF de Barranqueras, en Chaco, que pasó de 34.710 toneladas en 2024 a 241.092 toneladas en 2025, multiplicando por siete sus descargas.
Este movimiento contrasta con la retracción de la provincia en materia de embarques y da cuenta de un rol crecientemente concentrado en el abastecimiento energético del NEA.
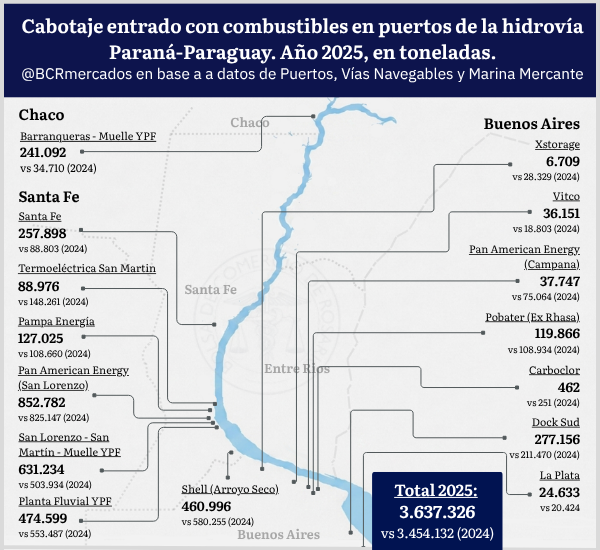
En Buenos Aires, en tanto, se destacaron Dock Sud (277.156 toneladas) y Pobater (119.866 toneladas), ambas con subas interanuales.
Es necesario aclarar que, producto de la forma de disposición de las estadísticas públicas sobre la materia, no es posible trazar con precisión la relación de origen-destino de la mercadería transportada, por lo que se recomienda ser cuidadoso a la hora de sumar los totales de ‘cabotaje entrado’ y ‘cabotaje salido’ en la vía, para no incurrir en una doble imputación.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario
Ago 29, 2026 | Actualidad, Agricultura, Informes Técnicos
El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales anunció la finalización de la siembra de trigo y el cierre de la cosecha de sorgo granífero a nivel nacional.
Buenos Aires, sábado 29 agosto (PR/26) — El informe del Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires anunció la finalización de la siembra de trigo y el cierre de la cosecha de sorgo granífero a nivel nacional.
Puntos clave del reporte
- Trigo: Se dio por concluida la siembra cubriendo las 6,5 millones de hectáreas proyectadas para la campaña.
- Sorgo: Finalizó la recolección de los últimos lotes pendientes, manteniendo la estimación de producción previa del PAS de 2,8 millones de toneladas..
- Girasol: La siembra avanza con buen ritmo y se posiciona por encima de los promedios históricos y del último quinquenio.
- Maíz: Continúa su proceso de recolección en el tramo final con demoras históricas acumuladas en semanas previas, pero aprovecha ventanas de buen tiempo para acelerar las labores.
La cosecha de sorgo y la siembra de trigo llegaron esta semana a su fin marcando un hito importante para las labores agrícolas del período.
Cierre de la cosecha de sorgo granífero
Se da por finalizada la recolección de los últimos lotes pendientes de sorgo granífero a nivel nacional, sin que esto modifique la actual estimación de producción.
El rendimiento promedio nacional se ubicó en 4.070 kg/ha, frente a un promedio cosechado de 3.540 kg/ha durante las últimas cinco campañas, mostrando un desempeño superior al histórico reciente.
En cuanto al desempeño regional, se destacaron los resultados obtenidos en el Centro-Norte de Córdoba, con 5.650 kg/ha, seguido por el Núcleo Sur y el Núcleo Norte, con 5.390 y 5.330 kg/ha, respectivamente.
Con un rendimiento medio superior al promedio de las últimas 5 campañas, la producción nacional para la campaña 2025/26 se estima en 2,8 millones de toneladas.
Sin embargo, esta cifra representa una baja del 9,68% respecto a la anterior campaña 2024/25, ciclo en el cual se habían alcanzado los 3,1 millones de toneladas.
Conclusión de la siembra de trigo
A su vez, la siembra de trigo se dio por terminada, cubriendo por completo las 6,5 millones de hectáreas estimadas para el ciclo en curso a pesar de la presencia de lotes aislados.
Respecto al pasado ciclo del cultivo, cuando se implantaron 6,7 millones de hectáreas, esta superficie final significa una reducción de 2,99% en la comparación interanual.
La falta de condiciones idóneas de suelo limitó durante toda la ventana de siembra la posibilidad de expandir el área destinada al cereal, aunque las reservas hídricas elevan las expectativas.
Estado hídrico y desarrollo del trigo
Tras una notable recuperación de la condición hídrica, esta se encuentra Adecuada u Óptima en el 90,8% del área, impulsando el crecimiento del cultivo.
Actualmente, el 76,4% del cereal ya transita la etapa de macollaje en adelante, registrándose incluso los primeros lotes del NOA que comienzan el llenado de grano.
Avance de la siembra de girasol
Por su parte, la siembra de girasol cubre el 16,7% de las 3 millones de hectáreas proyectadas para el ciclo 2026/27, tras un progreso intersemanal de 2,6%.
Pese a que se ralentizó el ritmo de las labores tras los registros de lluvias en el NEA, el avance actual refleja un adelanto frente al promedio del último quinquenio.
La ausencia de precipitaciones recientes en el sur del área agrícola permite una paulatina recuperación de la condición de suelo de cara a las próximas semanas.
Estado final de la cosecha de maíz
La cosecha de maíz con destino grano comercial alcanzó el 88% del área apta a nivel nacional, registrando un rendimiento promedio de 7.800 kg/ha.
Las labores cobraron impulso gracias a condiciones ambientales favorables, logrando un progreso semanal de 6,7% para superar lotes con altos niveles de humedad.
A pesar de esta mejora, la recolección mantiene una demora de 9,2 puntos porcentuales frente a la campaña previa, concentrándose los remanentes en el sur del área agrícola.
Los rindes relevados continúan en línea con las expectativas planteadas, permitiendo sostener la proyección del PAS de producción nacional en 64 millones de toneladas.
Primicias Rurales
Fuente: Bolsa de Cereales de Buenos Aires