Ago 29, 2026 | Actualidad, Agricultura, Informes Técnicos
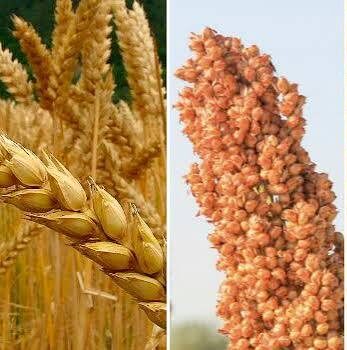
El Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales anunció la finalización de la siembra de trigo y el cierre de la cosecha de sorgo granífero a nivel nacional.
Buenos Aires, sábado 29 agosto (PR/26) — El informe del Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires anunció la finalización de la siembra de trigo y el cierre de la cosecha de sorgo granífero a nivel nacional.
Puntos clave del reporte
- Trigo: Se dio por concluida la siembra cubriendo las 6,5 millones de hectáreas proyectadas para la campaña.
- Sorgo: Finalizó la recolección de los últimos lotes pendientes, manteniendo la estimación de producción previa del PAS de 2,8 millones de toneladas..
- Girasol: La siembra avanza con buen ritmo y se posiciona por encima de los promedios históricos y del último quinquenio.
- Maíz: Continúa su proceso de recolección en el tramo final con demoras históricas acumuladas en semanas previas, pero aprovecha ventanas de buen tiempo para acelerar las labores.
La cosecha de sorgo y la siembra de trigo llegaron esta semana a su fin marcando un hito importante para las labores agrícolas del período.
Cierre de la cosecha de sorgo granífero
Se da por finalizada la recolección de los últimos lotes pendientes de sorgo granífero a nivel nacional, sin que esto modifique la actual estimación de producción.
El rendimiento promedio nacional se ubicó en 4.070 kg/ha, frente a un promedio cosechado de 3.540 kg/ha durante las últimas cinco campañas, mostrando un desempeño superior al histórico reciente.
En cuanto al desempeño regional, se destacaron los resultados obtenidos en el Centro-Norte de Córdoba, con 5.650 kg/ha, seguido por el Núcleo Sur y el Núcleo Norte, con 5.390 y 5.330 kg/ha, respectivamente.
Con un rendimiento medio superior al promedio de las últimas 5 campañas, la producción nacional para la campaña 2025/26 se estima en 2,8 millones de toneladas.
Sin embargo, esta cifra representa una baja del 9,68% respecto a la anterior campaña 2024/25, ciclo en el cual se habían alcanzado los 3,1 millones de toneladas.
Conclusión de la siembra de trigo
A su vez, la siembra de trigo se dio por terminada, cubriendo por completo las 6,5 millones de hectáreas estimadas para el ciclo en curso a pesar de la presencia de lotes aislados.
Respecto al pasado ciclo del cultivo, cuando se implantaron 6,7 millones de hectáreas, esta superficie final significa una reducción de 2,99% en la comparación interanual.
La falta de condiciones idóneas de suelo limitó durante toda la ventana de siembra la posibilidad de expandir el área destinada al cereal, aunque las reservas hídricas elevan las expectativas.
Estado hídrico y desarrollo del trigo
Tras una notable recuperación de la condición hídrica, esta se encuentra Adecuada u Óptima en el 90,8% del área, impulsando el crecimiento del cultivo.
Actualmente, el 76,4% del cereal ya transita la etapa de macollaje en adelante, registrándose incluso los primeros lotes del NOA que comienzan el llenado de grano.
Avance de la siembra de girasol
Por su parte, la siembra de girasol cubre el 16,7% de las 3 millones de hectáreas proyectadas para el ciclo 2026/27, tras un progreso intersemanal de 2,6%.
Pese a que se ralentizó el ritmo de las labores tras los registros de lluvias en el NEA, el avance actual refleja un adelanto frente al promedio del último quinquenio.
La ausencia de precipitaciones recientes en el sur del área agrícola permite una paulatina recuperación de la condición de suelo de cara a las próximas semanas.
Estado final de la cosecha de maíz
La cosecha de maíz con destino grano comercial alcanzó el 88% del área apta a nivel nacional, registrando un rendimiento promedio de 7.800 kg/ha.
Las labores cobraron impulso gracias a condiciones ambientales favorables, logrando un progreso semanal de 6,7% para superar lotes con altos niveles de humedad.
A pesar de esta mejora, la recolección mantiene una demora de 9,2 puntos porcentuales frente a la campaña previa, concentrándose los remanentes en el sur del área agrícola.
Los rindes relevados continúan en línea con las expectativas planteadas, permitiendo sostener la proyección del PAS de producción nacional en 64 millones de toneladas.
Primicias Rurales
Fuente: Bolsa de Cereales de Buenos Aires
Ago 29, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Por Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Vietnam se consolidó como un socio clave para el agro argentino y el principal destino de exportación en volumen durante el primer semestre de 2026, impulsado por su acelerado crecimiento económico y su alta demanda de insumos para la producción de proteína animal.
Rosario, sábado 29 agosto (PR/26) — Hace menos de un mes, el Banco Mundial recategorizó a Vietnam como país de ingreso medio alto. El país asiático ha mantenido una tasa de crecimiento extraordinaria durante las últimas décadas. Su desarrollo y elevada población lo vuelven un destino clave.
1- El perfil económico de esta potencia del sudeste asiático
Vietnam es una nación ubicada en el sudeste asiático, sobre la costa occidental del Mar de China Meridional, entre China y la península de Indochina. Su extensa costa lo posiciona sobre una de las principales rutas marítimas globales, que conecta el estrecho de Malaca con China, Corea y Japón, otorgándole un elevado valor estratégico para el comercio entre Asia, Medio Oriente y Occidente. Recientemente recategorizado a país de ingreso mediano alto según el Banco Mundial, Vietnam cuenta con más de 101 millones de habitantes, con un Producto Interno Bruto cercano a los US$ 515.000 millones, siendo la economía número 33 a nivel mundial. La esperanza de vida al nacer es de 75 años, 5 años más que el promedio del grupo de países de ingreso mediano bajo (al que pertenecía hasta julio de este año) y 10 años más que la media de países de ingresos bajos.
Sin embargo, lo extraordinario de la nación asiática no se encuentra tanto en la foto actual como en el proceso de transformación económica iniciado con las reformas de 1986, que permitieron pasar de una economía predominantemente agrícola y centralmente planificada a una de las principales plataformas manufactureras y exportadoras de Asia. Desde entonces, el ingreso real por habitante se multiplicó aproximadamente por siete, mientras que la población aumentó cerca de 68%.
La apertura al comercio internacional constituyó uno de los pilares de este proceso. A fines de los años ochenta, las exportaciones e importaciones de bienes y servicios representaban poco más del 20% del PIB; en 2025, esa relación alcanzó aproximadamente 190%, ubicando a Vietnam entre las economías más abiertas e integradas a las cadenas globales de valor. Esta transformación estuvo acompañada por un profundo cambio en su estructura productiva: según la Oficina Nacional de Estadísticas de Vietnam, actualmente los servicios representan alrededor del 43% del PIB y la industria y construcción otro 38%, frente a apenas 12% de agricultura, silvicultura y pesca. Dentro del sector industrial sobresale particularmente la manufactura orientada a la exportación (electrónica, telecomunicaciones, maquinaria, textiles, calzado y muebles).
Este patrón productivo se refleja claramente en su comercio exterior. En 2025, Vietnam exportó US$ 475.000 millones en bienes e importó alrededor de US$ 455.000 millones. Entre sus principales exportaciones se encuentran computadoras, productos electrónicos y componentes, maquinaria y equipos, teléfonos celulares, textiles y calzado; mientras que sus importaciones están fuertemente concentradas en componentes electrónicos, maquinaria, insumos textiles, plásticos y metales. Es decir, Vietnam importa fundamentalmente bienes intermedios que para luego reexportarlos con mayor grado de elaboración: más del 93% de las importaciones de 2025 fueron clasificadas oficialmente como bienes destinados a la producción.
Estados Unidos constituye el principal destino de las exportaciones vietnamitas, con envíos por más de US$ 153.000 millones en 2025, mientras que China es su principal proveedor, especialmente de componentes electrónicos, maquinaria e insumos industriales. Corea del Sur, Japón y Taiwán también ocupan un lugar destacado como proveedores e inversores, mientras que la Unión Europea representa otro de sus principales mercados de exportación.
2- La importancia de Vietnam para el agro argentino
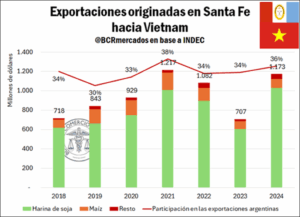
Acompañando su crecimiento económico y demográfico, el consumo de productos agroindustriales del país asiático ha venido creciendo significativamente con los años. Según el departamento de Agricultura de los Estados Unidos (USDA), solo en las últimas dos décadas y media el consumo de maíz y trigo se multiplicó por nueve y el de harina de soja por veinte. Hoy es el cuarto principal consumidor de harina de soja del mundo y el séptimo de maíz, cuando para la campaña 2000/01 ni siquiera entraba en el top 20. Dada la evolución de su estructura económica, el país asiático es fuertemente deficitario en lo que respecta a la producción de estos tres productos claves, convirtiéndolo en un importador recurrente.
Prácticamente la totalidad del consumo de maíz y harina de soja y la mitad del consumo de trigo es destinada al uso forrajero. La combinación de desarrollo económico y una abundante población resulta en un aumento considerable del consumo de proteína animal, que es justamente el caso vietnamita y que explica la dinámica de su consumo e importación de cereales y harina vegetal. Según el USDA, entre comienzos de los años 2000 y 2025, el consumo de carnes en el país asiático se incrementó entre 300 y 450% dependiendo el tipo de animal.
Tanto por su espectacular desarrollo, por la dinámica de la evolución de sus necesidades, como por sus favorables perspectivas de crecimiento, Vietnam es un socio clave para el sector agroindustrial argentino y, por ende, para la economía nacional. El país asiático pasó de ser un destino poco relevante para las exportaciones agroindustriales a principios de siglo, al principal socio comercial del agro argentino en términos de volumen en la actualidad. Durante el primer semestre del 2026, Vietnam fue el comprador más relevante del agro, explicando 11,5% del total de toneladas exportadas en un año récord productivo.
Para la primera mitad del 2002 el país del sudeste asiático no llegaba a explicar ni siquiera un punto porcentual de las exportaciones agroindustriales argentinas en términos de volumen. Entre dicho año y 2014, durante el primer semestre se promedió exportaciones por 866.000 toneladas de productos agro, representando solo el 2% del total de embarques. Desde 2015 en adelante la participación vietnamita en el destino de los granos y derivados argentinos escaló significativamente, nunca bajando del 8% del total y promediando 5,7 Mt durante los primeros seis meses. En los productos que más destaca son en cereales y harina de soja, productos con una elevada tasa de uso forrajero.
No obstante, vale remarcar que, en términos de valor exportado, el país asiático ocupa el cuarto puesto luego de China, Brasil e India. Por la composición de productos comercializados, durante la última década, Argentina vendió “productos agros” por un total de US$ 26.000 millones a Vietnam, prácticamente igual que el valor exportado a la India, aunque 50% menos que a China.
Por último, si se hace foco en los principales productos agro que se exportan a dicho destino al primer semestre de cada año, durante los últimos doce años Vietnam fue el socio comercial más importante de maíz argentino. Al mismo tiempo, el primer importador de harina de soja en doce de los últimos trece años, top cinco como comprador de lecitina de soja en tres de los últimos seis años y este 2026 es el segundo mayor comprador para el trigo argentino.
Fuente: Bolsa de Comercio de Rosario (BCR)
Primicias Rurales
Ago 28, 2026 | Economía / Economía del Agro, Informes Técnicos
El trabajo registrado en el sector privado no logra hacer pie y acumula un año entero de contracción ininterrumpida. Mientras la construcción y la industria registran pérdidas históricas, el agro se consolida como el único motor capaz de generar puestos laborales.
Buenos Aires, viernes 28 agosto (PR/26)– El mercado laboral argentino atraviesa un escenario crítico: el empleo asalariado privado registrado acumula doce meses consecutivos de caída, marcando la secuencia de retroceso más extensa de toda la serie estadística disponible desde 2009.
Desde el hito de noviembre de 2023 hasta la fecha, la economía argentina ya ha destruido un total de 241.000 puestos de trabajo formal. Esta cifra evidencia la dimensión de la crisis actual en el sector privado.
La trayectoria reciente demuestra con claridad que el verdadero desafío no residió únicamente en la magnitud del ajuste inicial, sino en la severa dificultad posterior para consolidar una verdadera recuperación del empleo.
Luego de la profunda contracción experimentada a fines de 2023 y durante la primera mitad de 2024, el número total de asalariados privados formalizados comenzó a estabilizarse paulatinamente.
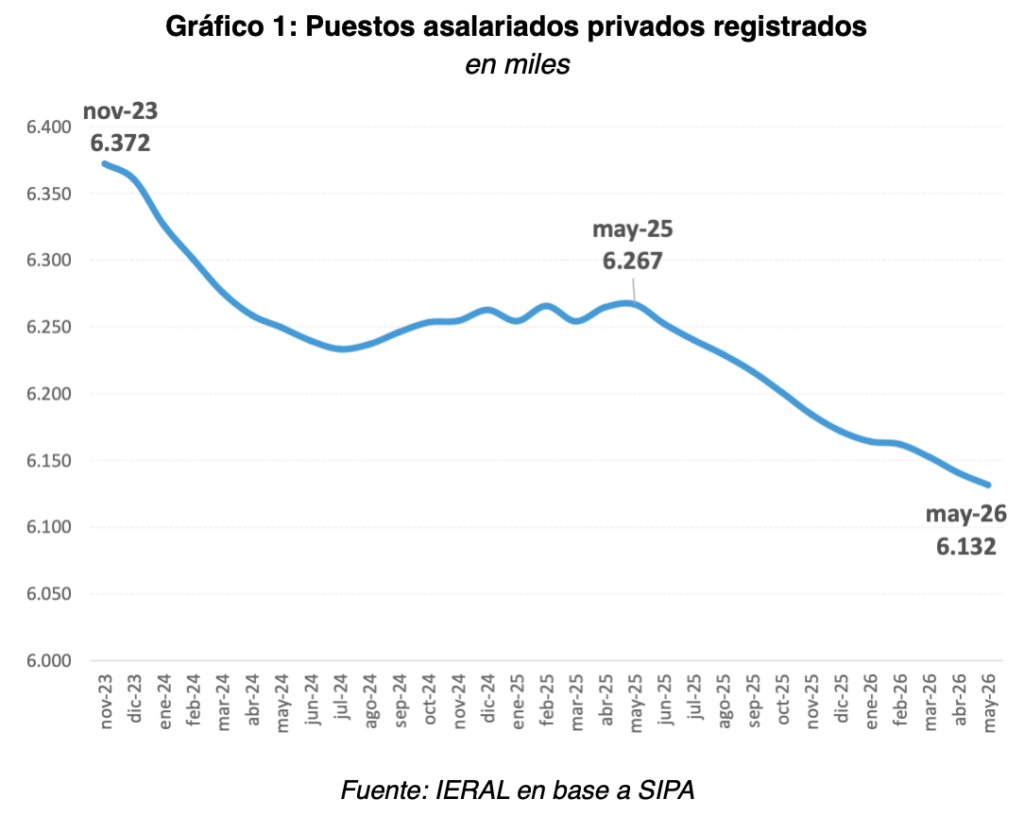
En ese proceso, el mercado logró recuperar parte del terreno perdido previamente, alcanzando un techo temporal de 6,27 millones de trabajadores en mayo de 2025. Sin embargo, ese impulso no duró.
Inesperadamente, la incipiente recuperación se frenó de golpe y, desde aquel momento, la ocupación formal volvió a contraerse mes a mes sin interrupción en todo el país.
Para mayo de 2026, la cifra total de trabajadores registrados descendió hasta ubicarse en 6,13 millones, lo que representa una brecha negativa de 135.000 puestos en comparación con el año anterior.
Comportamientos dispares: el impacto heterogéneo por sectores
Detrás de este dramático resultado agregado se esconden realidades y comportamientos profundamente heterogéneos según la rama de actividad y la provincia que se analice.
En términos relativos, desde noviembre de 2023 el empleo privado registrado sufrió una caída general cercana al 3,8%, pero la dispersión sectorial resultó sumamente amplia.
El rubro con el desplome más severo fue sin dudas la construcción, una actividad que vio desaparecer de forma drástica el 14,2% de sus puestos registrados en todo el territorio nacional.
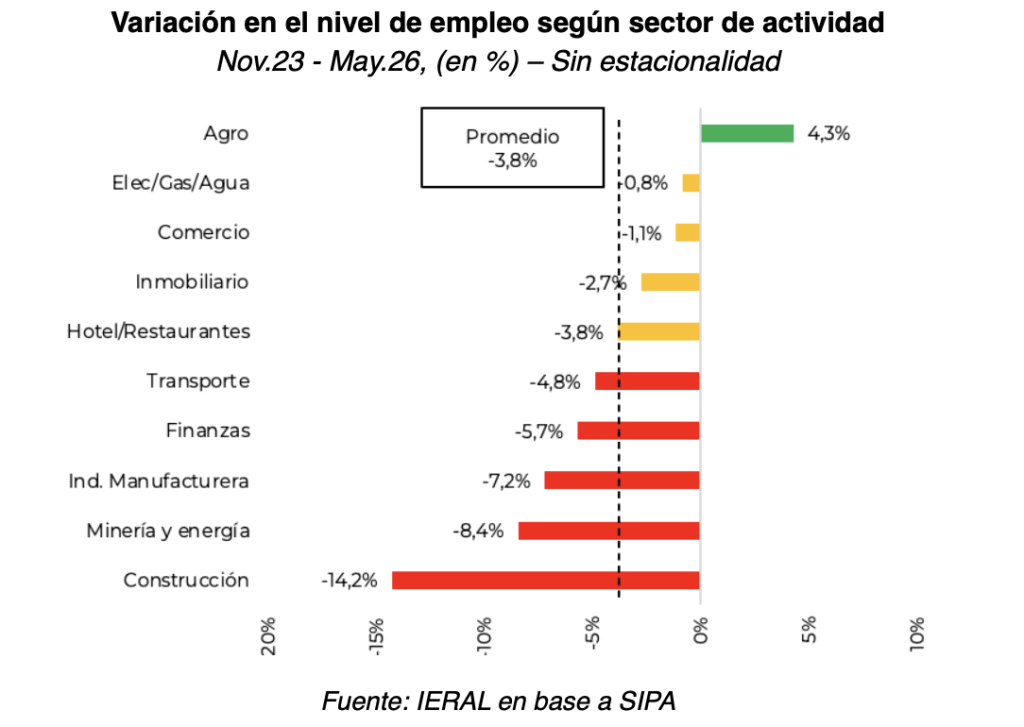
En un escalón intermedio de contracción se ubicaron sectores clave como la minería y energía (-8,4%), la industria manufacturera (-7,2%), las finanzas (-5,7%) y el transporte (-4,8%).
Por su parte, rubros como hoteles y restaurantes (-3,8%), el sector inmobiliario (-2,7%), el comercio (-1,1%) y electricidad, gas y agua (-0,8%) mostraron caídas más moderadas.
La gran excepción a esta tendencia generalizada fue el agro, que logró destacarse positivamente al registrar un sólido incremento del 4,3% en el empleo formal a lo largo del mismo período.
La masa de trabajadores afectados: números absolutos
Más allá de los porcentajes, las cifras absolutas de puestos destruidos revelan con exactitud en qué sectores productivos se concentró con mayor fuerza el impacto social de la crisis.
La industria manufacturera encabeza las pérdidas con 85.600 empleos menos, mientras que la construcción anotó la baja de 62.700 trabajadores en el mismo lapso de tiempo.
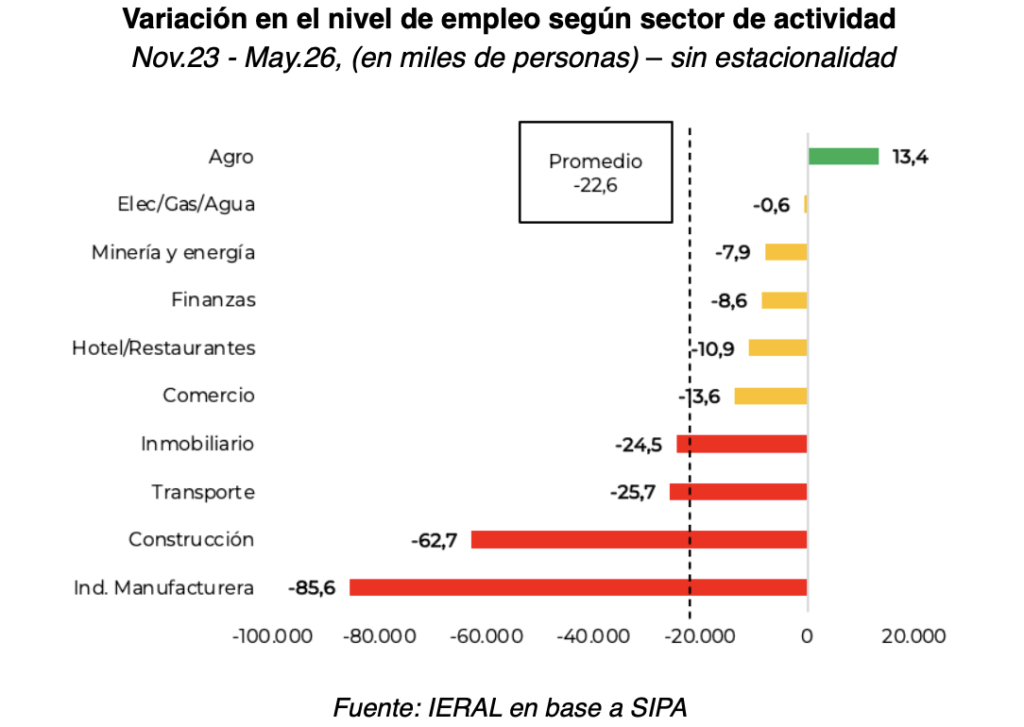
Sumadas ambas actividades, explican por sí solas nada menos que 148.300 puestos asalariados privados menos, convirtiéndose en el principal foco de vulnerabilidad laboral.
A esta nómina se suman las reducciones registradas en el sector transporte (-25.700), las actividades inmobiliarias (-24.500) y el rubro del comercio (-13.600).
Completan el panorama negativo las caídas en hoteles y restaurantes (-10.900), el sector financiero (-8.600) y el complejo de minería y energía (-7.900).
En el extremo opuesto, la actividad del agro operó como el único amortiguador significativo de la economía, al incorporar de forma neta a cerca de 13.400 nuevos trabajadores.
Análisis estructural: intensidad de mano de obra vs. capital
El fenómeno observado en la construcción resulta paradigmático: se trata de una rama sumamente intensiva en mano de obra y con una altísima sensibilidad frente a los vaivenes del ciclo económico general.
Factores decisivos como la paralización de la obra pública, la cautela inicial en la inversión privada y el freno generalizado de la actividad impactaron casi de inmediato sobre las contrataciones.
Por su parte, la industria manufacturera presenta un mapa mucho más complejo y heterogéneo, donde conviven subsectores con muy desiguales niveles de productividad y exposición al mercado externo.
Sin embargo, dado el enorme peso específico de la industria en la estructura productiva, un porcentaje menor de caída se traduce en una pérdida absoluta de vacantes sustancialmente mayor.
Esta marcada diferencia entre sectores intensivos en trabajo y aquellos intensivos en capital adquiere una relevancia estratégica fundamental para entender el futuro del mercado laboral.
La evidencia histórica demuestra que una economía nacional bien puede ingresar en una fase de recuperación del nivel de producción sin generar empleo en la misma proporción.
Sectores como la minería, la energía, los hidrocarburos o el agro pueden experimentar avances récords en volumen, inversiones y exportaciones requiriendo una menor cantidad de trabajadores directos.
Por el contrario, actividades de alta absorción de mano de obra como el comercio, los servicios, la construcción y la industria tradicional demandan tiempos distintos y condiciones más complejas para volver a crear puestos estables.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Ago 27, 2026 | Actualidad, Informes Técnicos, Maquinarias
Los grandes fabricantes de maquinaria industrial están redefiniendo sus modelos de negocio mediante estrategias divergentes. Mientras algunos grupos apuestan por la diversificación, otros eligen la especialización o la expansión hacia ecosistemas tecnológicos y de software.
¿Por qué los grandes fabricantes de maquinaria están redefiniendo sus negocios?
Córdoba, jueves 27 agosto (PR/26) — Diversificación, especialización, software, autonomía y nuevos mercados. Los grandes grupos industriales están siguiendo caminos diferentes para adaptarse a un negocio donde fabricar buenas máquinas ya no parece suficiente.
Durante décadas, el negocio de los grandes fabricantes de maquinaria parecía relativamente fácil de definir. Diseñaban máquinas, las fabricaban, las vendían y construían alrededor de ellas un negocio de repuestos, financiación y servicio.
Ese modelo no desapareció. Pero sus fronteras empiezan a cambiar.
Algunos grupos están ingresando en nuevas industrias. Otros venden negocios completos para concentrarse en aquello que consideran estratégico. Y otros amplían el ecosistema tecnológico alrededor de sus máquinas mediante software, automatización, datos y servicios.
Las estrategias son diferentes e incluso contradictorias.
Pero todas parecen responder a una misma pregunta: ¿Qué significa hoy ser un fabricante de maquinaria?
CLAVES DEL ANÁLISIS
-
Los grandes grupos industriales están redefiniendo qué actividades consideran centrales para sus negocios.
-
Deutz avanza hacia la diversificación con su ingreso al sector de defensa mediante la adquisición de FFG por € 1.600 millones.
-
Continental sigue el camino opuesto: acordó vender ContiTech por € 4.000 millones y concentrarse exclusivamente en neumáticos.
-
AGCO redujo su exposición a negocios periféricos para reforzar maquinaria agrícola y Agricultura de Precisión.
-
La transformación no consiste necesariamente en dejar de fabricar máquinas, sino en decidir cuánto del negocio que existe alrededor de ellas quieren controlar los fabricantes.
Deutz: Abrir una nueva frontera
Deutz ofrece uno de los ejemplos más claros de diversificación.
El fabricante alemán de motores acordó adquirir Flensburger Fahrzeugbau Gesellschaft (FFG), especializada en vehículos militares, por € 1.600 millones.
La operación representa mucho más que una adquisición.
FFG pasará a constituir el núcleo del nuevo negocio de Defensa de Deutz, que se sumará a las áreas de motores, energía, nuevas tecnologías y servicios.
Con ello, una compañía históricamente identificada con motores para maquinaria agrícola, construcción y aplicaciones industriales busca transformarse en un grupo industrial más diversificado.
La estrategia también apunta a reducir su dependencia de mercados tradicionalmente cíclicos.
Pero no todos están siguiendo ese camino.
Continental: Menos negocios, más especialización
Continental está haciendo prácticamente lo contrario.
El grupo alemán acordó vender ContiTech a Lone Star Funds por € 4.000 millones, más hasta € 250 millones adicionales sujetos al desempeño.
Una vez completada la operación, Continental quedará concentrada exclusivamente en el negocio de neumáticos.
La venta constituye el último paso de una reorganización mucho más amplia que también incluyó la separación de su negocio automotor.
Mientras Deutz amplía las fronteras de sus actividades, Continental las reduce.
Las estrategias parecen opuestas, pero responden a una lógica similar: concentrar capital y recursos allí donde cada compañía considera que puede obtener mejores resultados y construir una ventaja competitiva sostenible.
AGCO también elige dónde competir
AGCO aporta una tercera variante.
En lugar de ingresar en nuevas industrias, el fabricante decidió desprenderse de la mayor parte de su negocio Grain & Protein mediante una operación valuada en U$S 700 millones.
El objetivo declarado fue simplificar su cartera y concentrar recursos en maquinaria agrícola y tecnologías de Agricultura de Precisión.
Paralelamente, el grupo reforzó su apuesta tecnológica mediante PTx, construyendo una plataforma que integra electrónica, automatización y soluciones de precisión.
AGCO, por lo tanto, tampoco se está alejando de la maquinaria.
Está definiendo con mayor precisión qué partes del negocio considera estratégicas para su futuro.
La máquina sigue en el centro
Existe todavía otro camino.
Para fabricantes como John Deere, la transformación ocurre fundamentalmente alrededor de la propia máquina.
Autonomía, visión artificial, conectividad, software y Agricultura de Precisión amplían progresivamente la propuesta de valor sin abandonar el mercado tradicional.
Un tractor continúa siendo un tractor.
Pero alrededor de él existe ahora una creciente infraestructura digital capaz de gestionar operaciones, recopilar información, automatizar tareas y conectar máquinas con otras plataformas.
En este modelo, el fabricante no necesariamente busca vender productos completamente diferentes.
Busca capturar una proporción mayor del valor generado durante toda la vida útil de la máquina.
¿Por qué ahora?
La transformación responde a varios factores simultáneos.
Los mercados tradicionales de maquinaria agrícola y construcción siguen siendo altamente cíclicos, obligando a los fabricantes a convivir con períodos recurrentes de expansión y contracción.
Al mismo tiempo, desarrollar nuevas tecnologías exige inversiones cada vez mayores.
Electrónica, software, inteligencia artificial, automatización, electrificación y conectividad incorporan nuevas capacidades, pero también elevan los costos de investigación y desarrollo.
A ello se suman nuevas oportunidades.
El aumento del gasto en defensa, las inversiones en infraestructura y energía y la digitalización de las actividades productivas abren mercados que algunos grupos industriales consideran atractivos.
El resultado no es una estrategia común, sino una revisión generalizada de dónde invertir.
De productos a ecosistemas
Durante buena parte de la historia de la industria, la máquina concentraba la mayor parte del valor.
Eso también está cambiando.
Software, servicios digitales, mantenimiento predictivo, actualizaciones tecnológicas, financiación, repuestos y gestión de datos pueden extender la relación comercial mucho más allá de la venta inicial.
Por eso, incluso las compañías que deciden especializarse pueden terminar ampliando considerablemente el ecosistema alrededor de sus productos.
La aparente contradicción entre diversificación y especialización comienza entonces a desaparecer.
Una empresa puede tener menos negocios y, al mismo tiempo, participar en una porción mayor del valor generado alrededor de cada máquina.
Contexto de mercado
Los movimientos de Deutz, Continental, AGCO y otros grandes grupos muestran que la transformación de la industria no sigue una única dirección.
Algunas compañías buscan reducir su exposición a mercados cíclicos mediante nuevas actividades.
Otras prefieren abandonar negocios considerados secundarios para concentrar capital, tecnología y gestión en aquellas áreas donde poseen mayores ventajas competitivas.
Y otras mantienen prácticamente intacto su mercado tradicional, pero amplían las capas tecnológicas y de servicios que rodean a sus productos.
Lo que parece estar cambiando, por lo tanto, no es necesariamente la importancia de la maquinaria.
Son las fronteras del negocio construido alrededor de ella.
Perspectivas
Las máquinas seguirán siendo el corazón de la actividad para la mayoría de los grandes fabricantes industriales.
Pero probablemente ya no sean todo el negocio.
Durante los próximos años, cada compañía deberá decidir qué tecnologías desarrollar internamente, qué actividades adquirir, cuáles abandonar y qué partes del ecosistema que rodea a sus productos considera estratégicas.
Algunas responderán diversificándose. Otras, especializándose.
La cuestión central será determinar cuál de esas estrategias permite combinar mejor escala industrial, innovación, rentabilidad y resiliencia frente a los ciclos del mercado.
Porque la próxima gran competencia entre los fabricantes puede no limitarse a quién construye la mejor máquina.
Primicias Rurales
Fuente: Maquinac

Ago 26, 2026 | Actualidad, Informes Técnicos
El sector prioriza la tierra, la maquinaria y la hacienda, apostando también por la digitalización y la inteligencia artificial para potenciar su productividad futura.
Rosario, miércoles 26 agosto (PR/26) — La medición julio-agosto del Ag Barometer Austral, que elabora el Centro de Negocios y Alimentos de la Universidad Austral, muestra una moderada baja de la confianza de los productores, aunque todavía se mantiene en niveles históricamente elevados.
El índice general cayó a 147 puntos, pero las expectativas de inversión en activos fijos alcanzaron un récord de 128 puntos y el 64% de los productores considera que es un buen momento para realizar inversiones importantes.
Sin embargo, persiste una brecha entre la oportunidad percibida y la concreción: aproximadamente el 39% del total de los productores prevé efectivizar inversiones en el corto plazo.
ierra, tractores y hacienda de cría aparecen entre los activos preferidos, mientras que el 68% mantendrá sin cambios sus planes de siembra y una proporción similar conserva la soja principalmente para afrontar alquileres y gastos de campaña.
Contexto general y evolución de la confianza agropecuaria
La confianza de los productores agropecuarios registró una leve caída en la medición julio-agosto del Ag Barometer Austral, que elabora el Centro de Agronegocios y Alimentos de la Universidad Austral, al ubicarse en 147 puntos, un 2,7% por debajo de los 151 puntos de mayo-junio. A pesar de esta disminución, el indicador continúa en niveles históricamente elevados y se mantiene cerca del máximo de 158 puntos alcanzado en noviembre de 2025. En términos interanuales, registra un crecimiento del 15,7%, al pasar de 127 a 147 puntos.
«La moderada caída del índice refleja una mayor cautela sobre la situación presente, pero no implica un cambio en las expectativas de fondo. El productor mantiene confianza en el futuro y, al mismo tiempo, administra con mucho cuidado sus recursos y selecciona dónde y cuándo invertir», explicó Carlos Steiger, director del Ag Barometer Austral e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
El Índice de Condiciones Presentes cayó un 4%, de 125 a 120 puntos, principalmente por el deterioro del 10% en la Situación Financiera Actual, que pasó de 123 a 111 puntos. En contraste, las Expectativas de Inversión en Activos Fijos aumentaron un 1,5%, de 126 a 128 puntos, alcanzando su máximo histórico. A su vez, el 64% de los productores considera que es un buen momento para realizar inversiones importantes, aunque solo el 61% de ese grupo prevé concretarlas rápidamente: esto implica que aproximadamente el 39% del total de los productores planea efectivizar inversiones en el corto plazo.
«La oportunidad de inversión está claramente presente, pero la concreción sigue siendo selectiva. Hay una diferencia entre reconocer que es un buen momento para invertir y disponer de los recursos, el financiamiento y el horizonte necesarios para hacerlo», sostuvo Steiger. Entre las inversiones preferidas aparecen la tierra (35%), como activo patrimonial y reserva de valor; los tractores (23%), destinados a reposición y modernización; la hacienda de cría (19%), para ampliar la capacidad productiva ante perspectivas favorables para la ganadería; y las sembradoras (16%).
El informe señala que cada inversión responde a distintos horizontes y necesidades de financiamiento: mientras la tierra requiere capital propio o instrumentos de muy largo plazo por su período de repago, la maquinaria demanda créditos de cinco a seis años y la hacienda de cría exige contemplar el tiempo necesario para que el activo biológico genere ingresos. En este sentido, no alcanza con que una inversión sea rentable: el financiamiento debe tener un plazo compatible con el tiempo que necesita cada activo para generar los fondos necesarios para repagarlo.
Expectativas futuras y márgenes ajustados para la campaña
El Índice de Expectativas Futuras registró una baja moderada del 1,8%, al pasar de 168 a 165 puntos, aunque mantiene niveles elevados y acumula un crecimiento interanual del 7,8%. La caída responde principalmente al deterioro del 9,4% en las expectativas sobre la situación financiera futura, que pasaron de 159 a 150 puntos. El escenario para la campaña 2026/27 aparece marcado por márgenes ajustados, especialmente si las proyecciones se realizan sobre rendimientos promedio y no sobre los resultados excepcionales de la campaña 2025/26.
«La confianza hacia adelante sigue siendo alta, pero el productor está mirando la próxima campaña con mayor prudencia. Los márgenes esperados son más ajustados y eso obliga a tomar decisiones con una mirada muy selectiva sobre el uso del capital«, explicó Steiger.
En relación con la campaña 2026/27, el 68% de los productores no modificará sus planes de siembra respecto de la campaña anterior. Entre quienes sí introducirán cambios, el 13,3% prevé sembrar más maíz, el 9% más soja y el 3,6% más girasol, mientras que un 9% reducirá el área destinada a trigo. En términos de superficie total, la soja ocuparía el 40% del área sembrada, seguida por el maíz con 28%, el trigo con 16%, el girasol con 5% y otros cultivos con el 10% restante.
La evolución de los costos de los fertilizantes, particularmente de la urea, también incidió en las decisiones. La suba registrada meses atrás, asociada al conflicto en Medio Oriente, había generado expectativas de una reducción de la superficie de trigo y un mayor desplazamiento hacia la soja. Posteriormente, la baja de los precios de ese insumo modificó parcialmente ese escenario para la cosecha gruesa.
Estrategia comercial, retención de soja y adopción tecnológica
El relevamiento también muestra una posición conservadora respecto de la soja que permanece sin vender: el 68% de los productores la conserva para pagar alquileres y otros gastos de campaña, mientras que el 27% espera una mejora de los precios internacionales. En menor medida, un 13% la retiene porque no encuentra alternativas de inversión atractivas, un 12% espera una baja de retenciones antes de octubre y un 11% una mejora en el tipo de cambio.
«La retención de soja parece responder predominantemente a una estrategia de administración de liquidez y preservación del capital de trabajo, antes que a una expectativa de cambios en la política económica. El productor prioriza contar con recursos propios para afrontar la próxima campaña y cubrirse frente a posibles contingencias», sostuvo Steiger.
Esta estrategia también está vinculada con la expectativa de una campaña 2026/27 de márgenes más ajustados, por lo que conservar parte de la producción permite administrar el riesgo financiero y sostener la capacidad operativa. En este contexto, la estabilidad de los planes de siembra y la retención de granos muestran a un productor que busca preservar recursos mientras define sus próximas decisiones.
La incorporación de nuevas tecnologías aparece, en cambio, como una oportunidad. El 73% de los productores considera que la inteligencia artificial y las herramientas de digitalización traerán beneficios a sus explotaciones. Entre quienes reconocen beneficios, el 46% identifica como principal impacto potencial el aumento de la producción, un 35% la reducción de riesgos e incertidumbre y un 18% la reducción de la necesidad de mano de obra. Solo el 27% no encuentra beneficios significativos.
«El productor agropecuario argentino muestra una actitud muy abierta frente a la innovación cuando percibe que puede traducirse en mayor productividad, reducción de riesgos o menores costos. La digitalización y la inteligencia artificial aparecen cada vez más como herramientas concretas para mejorar la gestión», afirmó Steiger.
Los resultados del Ag Barometer Austral julio-agosto 2026 muestran un escenario de cautela en el presente, confianza en el futuro y selectividad en las decisiones de inversión. En síntesis, el productor mantiene una mirada favorable sobre el mediano y largo plazo, pero administra cuidadosamente sus recursos: el 64% considera que es un buen momento para invertir, aunque solo alrededor del 39% del total prevé concretar inversiones en el corto plazo.
«El productor agropecuario mantiene una mirada favorable sobre el mediano y largo plazo, pero no está dispuesto a comprometer capital sin evaluar cuidadosamente el retorno, el riesgo y las condiciones de financiamiento. La confianza está, pero la inversión se decide con selectividad», concluyó Steiger.
Primicias Rurales
Fuente: Universidad Austral
Ago 26, 2026 | Actualidad, Agricultura, Informes Técnicos
La Bolsa de Cereales de Buenos Aires dio a conocer su relevamiento de pre-campaña de maíz, anticipando un escenario de estabilidad para el nuevo ciclo productivo que coincide con las previsiones oficiales de la Secretaría de Agricultura.
Los resultados del relevamiento y la comparación con otros organismos
Buenos Aires, jueves 27 agosto (PR/26) — La Bolsa de Cereales de Buenos Aires publicó los resultados de su relevamiento de pre-campaña de maíz, el cual fue llevado a cabo desde principios de julio entre su Red de Colaboradores distribuida a lo largo de toda el área agrícola nacional con el objetivo de conocer la intención de siembra del cultivo para el ciclo 2026/27.
De acuerdo con los datos analizados por la institución, el área destinada al cereal se ubicará en 8,4 millones de hectáreas, manteniéndose sin cambios con respecto a la campaña pasada.
De este modo, la entidad se ubicó en una línea similar a la de la Secretaría de Agricultura, Ganadería y Pesca (SAGYP) de la Nación, organismo que la semana pasada también proyectó un área total igual a la de 2025/26, aunque con una cifra superior de 11,6 millones de hectáreas debido a que la estimación oficial no discrimina entre maíz comercial y el utilizado para autoconsumo forrajero u otros destinos.
En contraste, esta proyección difiere de la calculada por la Bolsa de Comercio de Rosario (BCR) en su primera estimación, la cual registró una reducción en la superficie calculada.
Factores determinantes en las expectativas de siembra regional
Desde la Bolsa explicaron que las expectativas de siembra difieren considerablemente entre las distintas regiones, encontrándose fuertemente condicionadas por factores productivos, sanitarios, climáticos y económicos cuyas variaciones tienden a compensarse a nivel nacional para sostener la superficie previa.
En primer lugar, la chicharrita del maíz (Dalbulus maidis) vuelve a cobrar absoluta relevancia de cara al nuevo ciclo, y su evolución continúa siendo una variable clave al momento de definir los planteos productivos, especialmente en las zonas donde las siembras se concentran hacia finales de año.
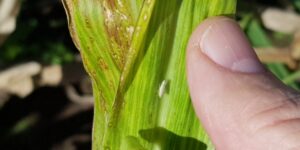
En segundo lugar, el escenario climático caracterizado por el desarrollo de un episodio del fenómeno de «El Niño» mejora sustancialmente las perspectivas de disponibilidad hídrica en gran parte del área agrícola, aunque presenta marcados contrastes regionales entre excesos y reservas ajustadas.
Por último, el factor económico presenta un panorama heterogéneo donde los precios relativos frente a cultivos sustitutos inciden de forma directa en las decisiones de los productores, observándose una leve mejora en la rentabilidad proyectada a pesar del elevado requerimiento de capital que exige el cultivo.
Proyecciones regionales y comportamiento frente al clima
En el norte del área agrícola, tanto en el NOA como en el NEA, se proyecta una reducción del área destinada al cereal respecto de la campaña anterior, siendo esta tendencia mucho más marcada hacia el NEA debido a la incertidumbre que generan las poblaciones de chicharrita.
Por el contrario, hacia el centro de Santa Fe se proyecta un incremento de la superficie en detrimento del girasol gracias a las mejores perspectivas de humedad, una tendencia que pierde fuerza hacia el norte provincial por la misma cautela sanitaria frente a la plaga.
En las zonas Núcleo Norte y Núcleo Sur, al igual que en el Centro-Este de Entre Ríos y en el centro y oeste de Buenos Aires, se proyectan incrementos moderados impulsados por las favorables perspectivas climáticas de El Niño, las cuales optimizan la disponibilidad hídrica a pesar de que los precios relativos frente a la soja no muestran una ventaja marcada.
Hacia el sur del área agrícola, en tanto, se prevé una superficie relativamente estable con una ligera tendencia al alza, orientándose a aprovechar la humedad en el perfil del suelo para los planteos tempranos, aunque con posibles retrasos en aquellas zonas que continúan afectadas por excesos hídricos acumulados durante los últimos meses.
Primicias Rurales
Fuente: Bolsa de Cereales