Con la soja a cosecha en su segundo valor más alto de las últimas once campañas y el maíz sumando más de 23 dólares por tonelada en dos meses, el mercado a término argentino abre hoy varios caminos posibles para pensar la cobertura de precios de la campaña 2026/27.
Por Ana Rubicondi – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, lunes 28 septiembre (PR/26)– La soja a cosecha nueva llegó a su segundo valor más alto de las últimas once campañas, mientras el maíz recuperó más de US$ 23,5/t en apenas dos meses. Ese envión reabre la conversación sobre cómo aprovechar el mercado a término en un año marcado por la volatilidad.
Un escenario internacional que no da tregua
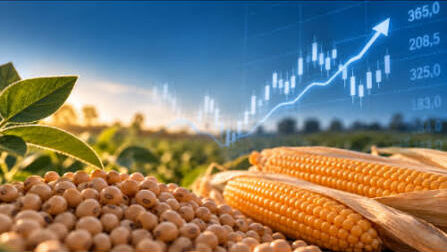
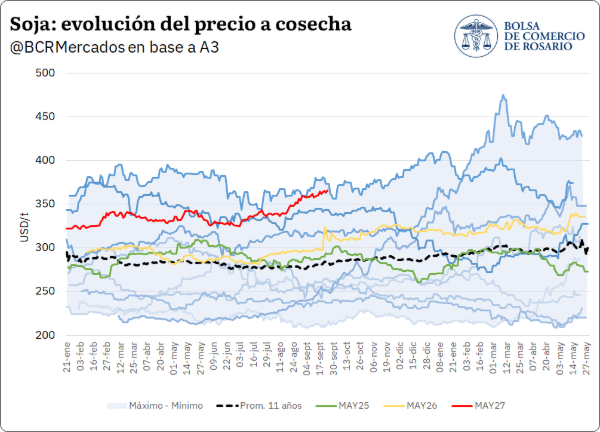
El contexto granario global de este año se caracteriza por saltos de precio bruscos, y esa turbulencia se trasladó de lleno al mercado a término local. El contrato de soja mayo cotizaba en torno a US$ 325/t a comienzos de julio y cerró esta semana en US$ 365/t.
Ese valor representa el segundo más alto de las últimas once campañas para soja nueva a esta altura del año, casi un 30% por encima del promedio de la última década.
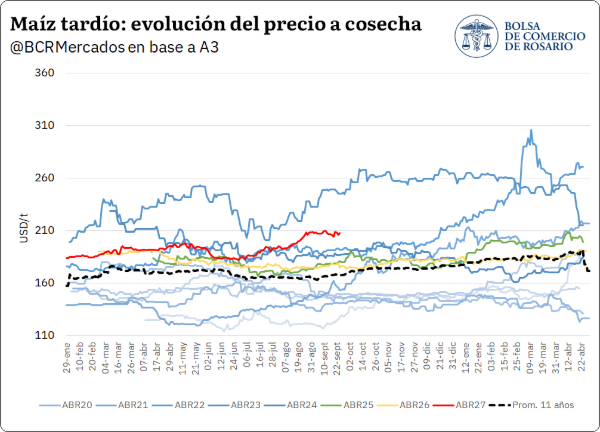
El maíz 2026/27 siguió el mismo camino: desde agosto no dejó de subir, pasando de US$ 183/t a principios de julio a cerca de US$ 208,5/t esta semana, una ganancia de poco más de US$ 25,5/t.
China, el clima y la señal que preocupa en soja
En el caso de la soja, el impulso de la curva local se explica por lo que ocurre en Chicago y, sobre todo, en Estados Unidos. La demanda china por la oleaginosa norteamericana se mantuvo firme, con ventas privadas confirmadas por el USDA durante agosto con elevada frecuencia.
A la vez, el reporte semanal Crop Progress viene bajando semana a semana la calificación de la soja 2026/27 en condición de buena a excelente. El último dato la ubicó en 58%, por debajo de las dos campañas anteriores.
Estados Unidos, Europa y el peso de El Niño en el maíz
En maíz, las condiciones productivas del hemisferio norte explican buena parte de la suba. El USDA prevé que la producción estadounidense 2026/27 caiga casi 30 millones de toneladas interanuales, por menor superficie sembrada y un clima muy caluroso en el Cinturón Maicero.
A ese cuadro se suma el impacto esperado de El Niño sobre la producción de Sudáfrica, Centroamérica y el Sudeste Asiático.
El caso europeo agrava el panorama: una sequía severa redujo drásticamente la cosecha de la Unión Europea, con pérdidas estimadas por el USDA en más de 6 millones de toneladas respecto del año anterior.
En Francia, FranceAgriMer informó esta semana que apenas el 26% de los cultivos de maíz en grano se encontraba en estado bueno o excelente, la cifra más baja desde que existe el registro.
La guerra, el petróleo y la prima de riesgo que mueve los precios
Los conflictos globales suman otro factor decisivo. A principios de julio, tras un ataque ucraniano a barcos comerciales y tanqueros, Rusia restringió el paso de buques entre el Mar de Azov y el Mar Negro por el Estrecho de Kerch, por donde salía el 90% de las exportaciones agrícolas ucranianas.
Desde entonces, los ataques con misiles y drones entre ambos países mantienen en alerta a los operadores internacionales.
En paralelo, el paso por el Estrecho de Ormuz sigue bloqueado desde fines de febrero. Por allí circula el 20% del petróleo mundial: el Brent pasó de US$ 60 el barril a tocar los US$ 120 y hoy se ubica en torno a US$ 103.
La soja y el maíz, materias primas para biocombustibles, reaccionaron con fuerza al alza acompañando ese movimiento.
Este es el punto central para la decisión comercial: una porción relevante de los precios actuales responde a una prima de riesgo geopolítica, lo que suma volatilidad. Por eso, aun en una fase temprana de la campaña, no parece mal momento para empezar a tomar posición y aprovechar el alza de las cotizaciones.
Qué ofrece hoy el mercado a término
A continuación se repasan algunas posibilidades de comercialización que ofrece el mercado a término en el país, con el objetivo de aportar datos útiles para pensar la campaña. Esto no constituye de ningún modo un consejo o sugerencia para el productor, ya que la estrategia adecuada depende de una infinidad de factores personales.
Todos los resultados incluyen los costos de la operatoria: comisión del ALyC estimada en 0,25% del nocional por operación, IVA sobre esa comisión y derechos de registro del mercado, entre otros. En los futuros se contemplan además las comisiones de apertura y cierre de la posición.
Los precios corresponden al cierre del martes de esta semana en el mercado a término A3: soja mayo 2027 en US$ 365/t y maíz abril 2027 en US$ 208,5/t. Se priorizó armar las estrategias con instrumentos de elevada liquidez, para garantizar la veracidad de los resultados.
Para cada estrategia se informan tres datos: el piso, es decir el precio mínimo de venta asegurado; el precio a partir del cual la estrategia acompaña la suba del mercado; y el techo, cuando existe. Los valores pueden diferir de los reales según el momento de ejecución.
Vender el futuro: la vía más simple
El futuro de soja mayo con entrega Rosario cotiza, a mitad de esta semana, en US$ 365/t. Descontando comisiones, permite fijar un precio de venta de US$ 352,35/t. El maíz abril, por su parte, cotiza a US$ 208,5/t y queda en US$ 207/t una vez considerados los costos.
Es la alternativa más simple y la que asegura el precio más alto de todas las analizadas, pero también la única que renuncia por completo a cualquier suba posterior.
Además, aunque el precio resulte atractivo y cierre márgenes positivos, muchos productores podrían no querer exponerse a los flujos financieros que implica mantener abierta una posición: mediante el sistema de mark-to-market, el mercado exigirá pagar diferencias diarias si el precio sigue su tendencia alcista. Esas diferencias se recuperan al vender la mercadería, pero deben cubrirse día a día y no al vencimiento.
Comprar un PUT o armar un PUT sintético
Para muchos, cerrar un precio a esta altura del año puede resultar apresurado. Ahí aparece la posibilidad de armar una cobertura contra la baja sin renunciar a las subas futuras.
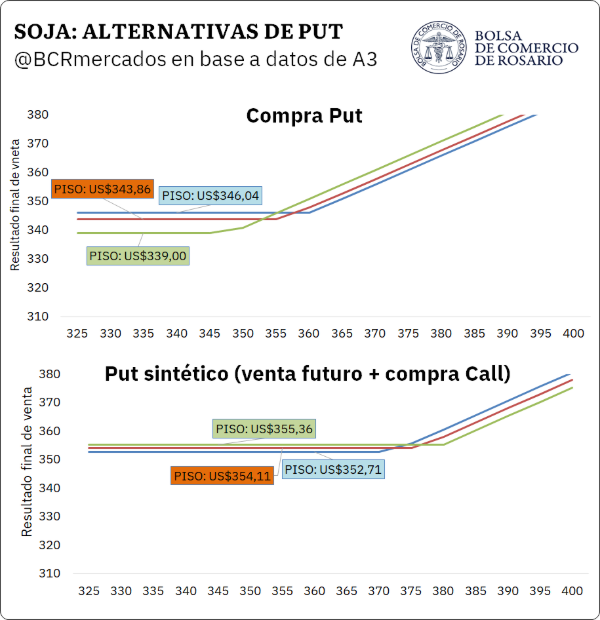
La forma más directa es comprar una opción PUT: contra el pago de una prima, otorga el derecho a vender al precio de ejercicio, funcionando como un seguro. Si el mercado sube, la opción se abandona y la mercadería se vende al precio de mercado, siendo el único costo la prima.
Al comprar un PUT, el piso queda determinado por el precio de ejercicio menos la prima pagada. Cuanto más alto es el precio de ejercicio, mayor es la protección y más cara la prima, aunque el piso igual mejora: en soja, pasar del PUT 348 al PUT 356 encarece la prima en US$ 3,14/t pero eleva el piso en US$ 8/t.
El límite es el precio actual del mercado. Con el futuro en torno a US$ 362,35/t, los PUT con precios de ejercicio superiores estarían in the money y no registran oferta. Ese es el techo práctico de esta estrategia.
La ventaja de esta alternativa es su simplicidad: no requiere garantías ni genera flujos financieros diarios, porque todo el costo se paga al inicio. Es, además, la estrategia que menos suba resigna.
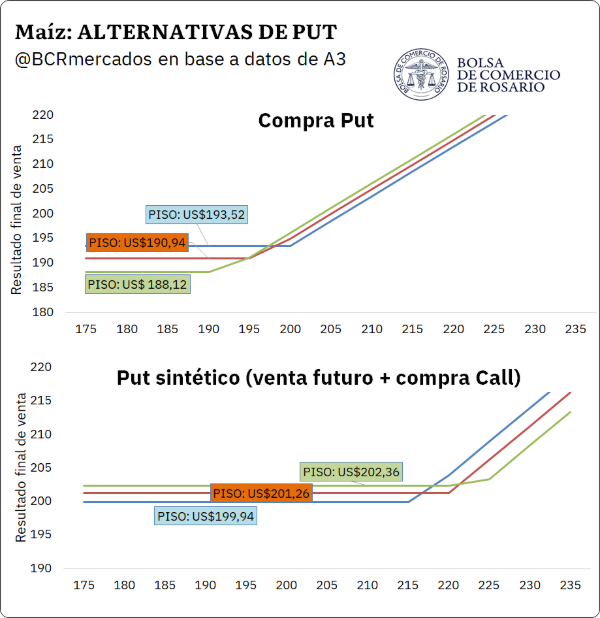
Cuando se busca un piso más alto que el que permiten los PUT disponibles, la alternativa es construirlo. Vender el futuro y comprar simultáneamente un CALL replica el comportamiento de un PUT: la venta del futuro fija el precio, mientras que el CALL, contra el pago de una prima, otorga el derecho a captar las subas a partir del precio de ejercicio.
Distintos CALL brindan distintas posibilidades de cobertura. Un CALL con precio de ejercicio más alto tiene una prima más barata y permite un piso más alto, pero exige que el mercado suba más para que la estrategia capture esa suba. Un CALL más bajo, en cambio, cuesta más y reduce el piso, aunque empieza a acompañar la suba antes.
La contracara del PUT sintético, sin embargo, es doble: se resigna más participación en la suba y, al haber un futuro vendido, reaparecen las garantías y los ajustes diarios. En maíz, por ejemplo, el PUT 200 asegura un piso de US$ 193,52/t contra los US$ 199,94/t del sintético con CALL 216. Si la visión del productor es alcista, preferiría resignar US$ 6,4/t y captar una mayor suba que el sintético, donde este último recién comenzaría a percibirla en los US$ 216/t.
Fence y Collar: poner un techo para pagar menos
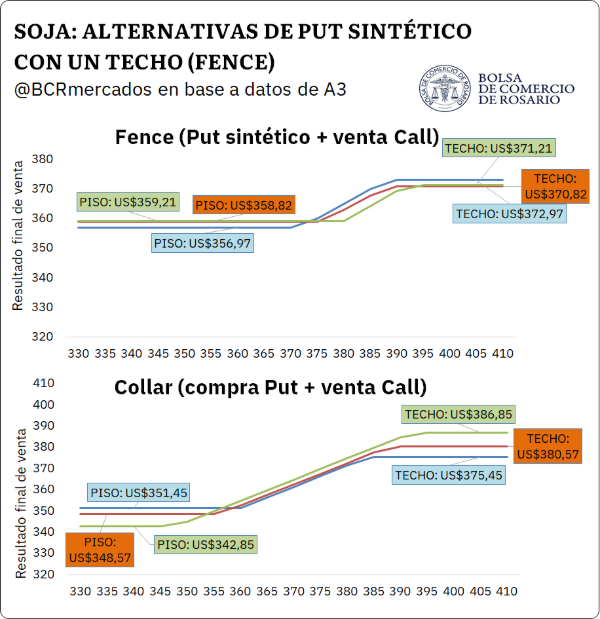
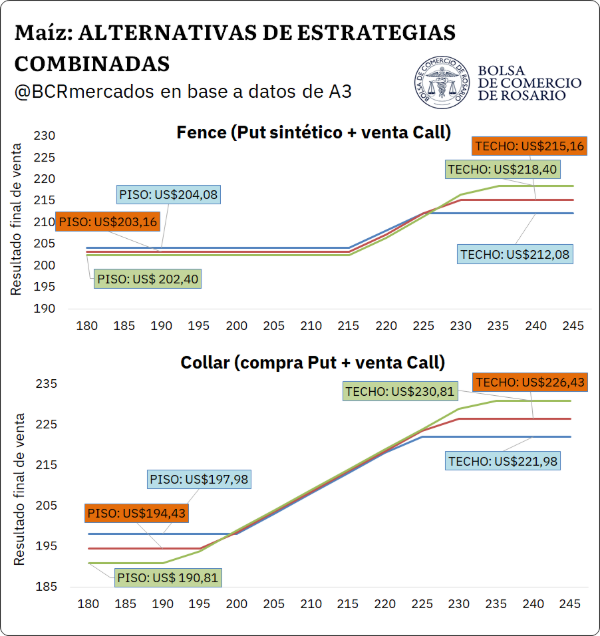
Tanto la compra de PUT como el PUT sintético dejan las ganancias abiertas sin límite. Si se acepta poner un techo, es posible abaratar la cobertura mediante el lanzamiento de un Call con precio de ejercicio mayor. Así nace una estrategia conocida como Fence o Collar, que fija una banda de precios: un piso por debajo y un techo por encima.
Existen dos formas de armarla, con el mismo perfil de resultado pero distinta implementación. El Fence parte del futuro vendido y agrega la compra de un Call más la venta de otro Call de ejercicio superior. El Collar, en cambio, se arma únicamente con opciones: compra de PUT y venta de CALL, sin operar futuros, lo que reduce comisiones y exigencias de garantías.
La diferencia práctica está en dónde comienza la participación en la suba. El Fence mantiene un tramo plano entre el precio actual y el ejercicio del Call comprado, a cambio de un piso más alto. El Collar acompaña la suba casi desde el precio vigente, pero parte de un piso inferior.
Cómo impacta cada estrategia en el margen por hectárea
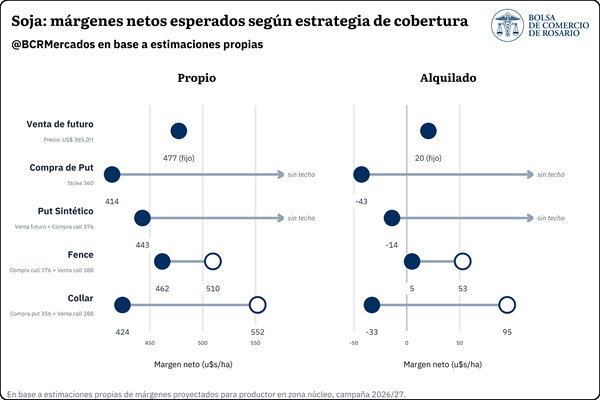
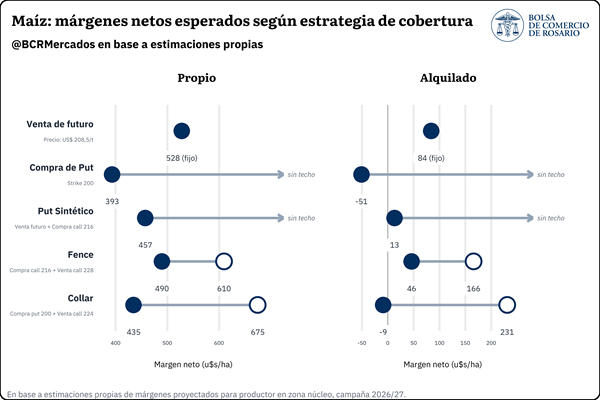
Trasladar los precios a resultado por hectárea permite dimensionar lo que se ganaría con cada estrategia de cobertura. Para eso, se puede tomar una alternativa intermedia de cada una y analizar los márgenes netos esperados.
Para un planteo de soja de primera con un rinde de 40 qq/ha, costos de US$ 737/ha y un alquiler equivalente a 18 qq/ha, los márgenes por estrategia varían según se trate de campo propio o alquilado.
Para el maíz, la lógica es la misma. Con un rinde de 100 qq/ha, costos de US$ 1.270/ha y un alquiler equivalente a 18 qq/ha pueden calcularse los márgenes mínimos y máximos, cuando existen, para cada cobertura.
En campo propio, todas las alternativas aseguran un resultado positivo, tanto para maíz como para soja, y la elección pasa por cuánta suba se quiere conservar.
En campo alquilado, en cambio, la estrategia que resulta positiva tanto para maíz como para soja es el PUT sintético con techo (Fence), ya que permite ahorrar parte de la prima de la compra del Call.
Sin embargo, para la soja en campo alquilado, gran parte de las coberturas generan márgenes negativos para el productor. Aun tratándose de estimaciones aproximadas, la posibilidad de un cambio en los precios, sobre todo a la baja, refuerza la importancia de generar una cobertura en un escenario de oportunidad para el productor.
Cada productor, su propio camino
En síntesis, no existe una estrategia superior o peor a las demás: cada una apuesta a un escenario distinto y el orden de conveniencia cambia según las expectativas del productor.
Si la visión es bajista o neutral y se cuenta con espalda financiera para afrontar garantías, la venta de futuro o el PUT sintético con Call alto aseguran los mejores pisos.
Si la visión es alcista, o se prefiere evitar los ajustes diarios, la compra de PUT ofrece protección con el menor costo de oportunidad. Y para quien busque un punto intermedio, el Collar permite sostener un piso razonable financiado con la venta de un Call, a cambio de aceptar un techo.