El último informe de CONINAGRO revela un escenario de fuertes contrastes productivos, con nueve cadenas en rojo tras la incorporación de la actividad forestal y los cítricos dulces.
Un escenario dispar en el mapa productivo nacional
Buenos Aires, domingo 13 septiembre (PR/26) — El último Semáforo de Economías Regionales de CONINAGRO, correspondiente a julio de 2026, muestra un escenario dispar para las producciones argentinas: mientras granos, bovinos, ovinos y miel avanzan en verde, nueve actividades permanecen en rojo y dos nuevas cadenas —forestal y cítricos dulces— acaban de ingresar a la zona de mayor alerta.
El mapa productivo de las economías regionales argentinas vuelve a mostrar fuertes contrastes. El último informe registró cuatro actividades en verde, seis en amarillo y nueve en rojo, configurando un escenario donde la recuperación de algunos sectores convive con dificultades persistentes en buena parte de las cadenas productivas.
La principal novedad del relevamiento es el ingreso de las actividades forestal y de cítricos dulces a la zona roja, luego de pasar desde el amarillo. De esta manera, el grupo de producciones en situación crítica vuelve a ampliarse de manera preocupante para el sector.
El Semáforo analiza tres grandes dimensiones fundamentales: negocio, producción y mercado. El primero considera la evolución de precios y costos; el segundo observa variables como superficie, stock y producción; mientras que el tercero contempla exportaciones, importaciones y consumo interno.
Precios que no alcanzan para cubrir el escenario de costos
En buena parte de las actividades que aparecen en rojo, el principal problema está en el denominado componente de negocio.
Según CONINAGRO, los precios recibidos por los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación, mientras los costos operativos continuaron aumentando de forma sostenida. Esa combinación deteriora los márgenes reales y puede terminar impactando también sobre las decisiones de producción y sobre el comportamiento futuro de las cadenas.
Entre las producciones que permanecen en rojo se encuentran yerba mate, arroz, vino y mosto, hortalizas, algodón, leche y mandioca, a las que ahora se suman forestales y cítricos dulces.
El caso forestal resulta particularmente significativo: los precios acumularon apenas un 4% de incremento interanual, mientras la demanda interna se encuentra condicionada por la menor actividad de la construcción y la obra pública. Al mismo tiempo, las importaciones de productos forestales aumentaron un 13% interanual.
En cítricos dulces, el panorama también se deterioró por el lado de la demanda. El consumo interno cayó un 10% interanual y las exportaciones retrocedieron un 34%, mientras los precios aumentaron un 17%, ubicándose por debajo de la inflación. La producción se mantiene alrededor de 1,6 millones de toneladas y unas 80.000 hectáreas sembradas.
No todas son malas noticias para el sector
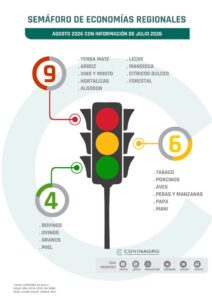
El otro extremo del semáforo presenta un panorama bastante más favorable. Bovinos, ovinos, granos y miel permanecen en verde. En estos casos, el comportamiento de los precios constituye una de las principales fortalezas, con valores que evolucionaron por encima de la inflación y permitieron una mejora de los precios relativos y de los márgenes.
También aparece como factor positivo el comportamiento de los mercados y, en términos generales, una dinámica productiva que acompañó de manera adecuada la evolución de estas actividades.
En bovinos, por ejemplo, el precio al productor alcanzó en julio los $4.680 por kilo de novillito y $6.211 por kilo de ternero, con una suba mensual promedio del 5% y un incremento interanual del 60%. Además, las exportaciones del complejo bovino llegaron a USD 5.964 millones en los últimos doce meses, un 35% más que en igual período anterior.
Los granos también se encuentran entre los sectores destacados del período. En julio, los precios promedio de cebada, girasol, maíz, soja, sorgo y trigo aumentaron un 5% respecto de junio y un 34% interanual, ubicándose levemente por encima de la inflación del período analizado.
Seis actividades quedan en una zona de incertidumbre
El amarillo representa una situación de mayor incertidumbre dentro del esquema. Allí permanecen tabaco, peras y manzanas, aves, porcinos, papa y maní. Se trata de actividades que presentan señales mixtas: precios que en algunos casos no logran recomponer completamente su poder adquisitivo, costos todavía elevados y una demanda que no termina de adquirir suficiente dinamismo para consolidar una recuperación.
No hay un deterioro generalizado en estas cadenas, pero tampoco aparecen condiciones suficientemente sólidas como para hablar de una recuperación sostenida a mediano plazo.
Una mirada que va más allá de la foto del mes
La importancia del informe no está solamente en conocer el color que cada actividad presenta actualmente. CONINAGRO publica el Semáforo desde enero de 2018, lo que permite observar la evolución de las economías regionales a lo largo de más de ocho años de registros continuos.
Y allí aparecen algunos datos sumamente preocupantes. De las 19 actividades relevadas, siete permanecieron en rojo durante más de la mitad del período analizado. La vitivinicultura encabeza este grupo: estuvo en rojo durante más del 73% de los meses relevados. Le siguen la lechería, con un 65%, y las actividades arrocera y citrícola, con un 64%.
Particularmente llamativo es el caso del vino, que acumula 42 meses consecutivos en rojo, desde enero de 2023. La yerba mate, por su parte, lleva 28 meses consecutivos en esa misma situación crítica desde abril de 2024.
Las economías regionales también generan dólares
El panorama adquiere otra dimensión estratégica cuando se observa con atención el comercio exterior.
Durante los primeros siete meses de 2026, las 19 actividades relevadas acumularon USD 37.725 millones en exportaciones, un 17% más que durante igual período de 2025 y un 12% por encima del promedio de los últimos cinco años.
El complejo granario explica USD 29.583 millones, equivalente al 78% del total exportado. La soja representa poco más de la mitad de ese monto, seguida de cerca por maíz, girasol, trigo, cebada y sorgo.
Detrás aparece la cadena bovina, con USD 3.459 millones, seguida por la lechería, con USD 1.047 millones, y el maní, que aportó USD 745 millones al total general.
El contraste con las importaciones también es muy significativo: las 19 actividades acumularon compras externas por USD 2.987 millones en los primeros siete meses del año. Esto significa que por cada dólar importado se exportaron aproximadamente 13 dólares.
El productor recibe una porción menor de la góndola
Otro de los datos clave que aporta el informe permite mirar el problema directamente desde el precio final. En julio, ocho de las 11 actividades analizadas registraron una participación del productor inferior a su promedio histórico.
En la cadena lechera, por ejemplo, el tambero recibió apenas el 23% del precio final, cinco puntos por debajo de su promedio histórico del 28%. En el vino, la participación fue del 17%, frente al 24% histórico, mientras que en la yerba mate llegó al 15%, ocho puntos por debajo de su registro habitual.
El arroz también muestra una reducción marcada: el productor captó el 15% del precio final, registrando cinco puntos menos que su promedio histórico.
El dato ayuda a explicar una de las principales tensiones que atraviesan actualmente varias economías regionales: que una mejora o estabilidad del precio en góndola no necesariamente se traduce en una mejora equivalente para quien produce en el origen.
Un mapa productivo con señales contrapuestas
El Semáforo de julio deja así una fotografía con luces verdes, amarillas y rojas, pero también con tendencias estructurales que merecen atención prioritaria.
Mientras algunas cadenas encuentran mejores condiciones de negocio y mercados externos activos, otras enfrentan una combinación compleja de precios rezagados, costos elevados, menor consumo y serias dificultades para colocar la producción.
El dato más contundente es que nueve de las 19 economías regionales continúan en rojo y dos nuevas actividades acaban de ingresar a esa zona, en un contexto donde el índice general muestra una etapa de estabilización, aunque todavía dentro de un escenario general de advertencia.
El informe completo de CONINAGRO permite conocer el detalle específico de cada una de las 19 actividades, sus precios, producción, consumo, exportaciones, importaciones y su respectiva evolución histórica a lo largo del tiempo.