San Judas Tadeo es uno de los santos más populares, a causa de los numerosos favores celestiales que consigue a sus devotos que le rezan con fe. En Alemania, Italia, América y muchos sitios más, tiene numerosos devotos que consiguen por su intercesión admirable ayuda de Dios, especialmente en cuanto a conseguir empleo, casa u otros beneficios.
Buenos Aires, miércoles 28 de octubre (PR/26) .- Santa Brígida cuenta en sus Revelaciones que Nuestro Señor le recomendó que cuando deseara conseguir ciertos favores los pidiera por medio de San Judas Tadeo.
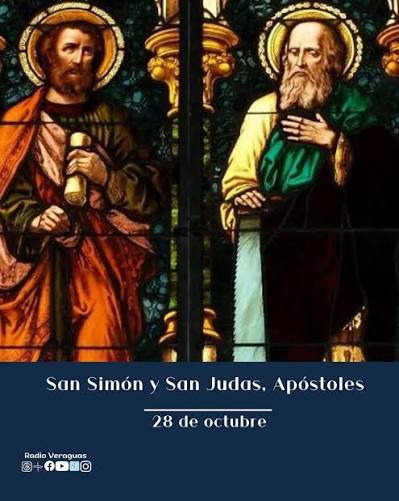
A San Simón y San Judas Tadeo se les celebra la fiesta en un mismo día porque según una antigua tradición los dos iban siempre juntos predicando la Palabra de Dios por todas partes. Ambos fueron llamados por Jesús para formar parte del grupo de sus 12 preferidos o apóstoles. Ambos recibieron el Espíritu Santo en forma de lenguas de fuego el día de Pentecostés y presenciaron los milagros de Jesús en Galilea y Judea y oyeron sus famosos sermones muchas veces; lo vieron ya resucitado y hablaron con él después de su santa muerte y resurrección y presenciaron su gloriosa ascensión al cielo.
San Judas Tadeo escribió una Carta que está en la S. Biblia, en la cual ataca a los agnósticos y dice que los que tienen fe pero no hacen obras buenas son como nubes que no tienen agua, árboles sin fruto, y olas con sólo espumas, y que los que se dedican a los pecados de impureza y a hacer actos contrarios a la naturaleza sufrirán la pena de un fuego eterno.
Según la antigua tradición, a San Simón lo mataron aserrándolo por medio, y a San Judas Tadeo cortándole la cabeza de un hachazo, por eso a San Simón lo pintan con una sierra y a San Judas Tadeo con una hacha en la mano.
Lectura del santo evangelio según san Lucas 6, 12-19
En aquellos días, Jesús salió al monte a orar y pasó la noche orando a Dios.
Cuando se hizo de día, llamó a sus discípulos, escogió de entre ellos a doce, a los que también nombró apóstoles: Simón, al que puso de nombre Pedro, y Andrés, su hermano; Santiago, Juan, Felipe, Bartolomé, Mateo, Tomás, Santiago el de Alfeo, Simón, llamado el Zelote; Judas el de Santiago y Judas Iscariote, que fue el traidor.
Después de bajar con ellos, se paró en una llanura con un grupo grande de discípulos y una gran muchedumbre del pueblo, procedente de toda Judea, de Jerusalén y de la costa de Tiro y de Sidón.
Venían a oírlo y a que los curara de sus enfermedades; los atormentados por espíritus inmundos quedaban curados, y toda la gente trataba de tocarlo, porque salía de él una fuerza que los curaba a todos.
La caída de los precios internacionales frena las operaciones de los productores argentinos, mientras el maíz sostiene un ritmo comercial superior al promedio.
Rosario, lunes 27 octubre (PR/26) — El mercado internacional de granos mantiene una marcada tendencia bajista, presionado de forma directa por la cosecha estadounidense, las perspectivas de oferta global y la constante toma de ganancias por parte de los fondos de inversión.
En la Argentina, esta brusca caída de los precios frena el ritmo de ventas de los productores, aunque el maíz logra conservar un ritmo de comercialización ampliamente superior al promedio histórico.
Según explica Dante Romano, reconocido profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, la fuerte baja de cotizaciones lleva a que los productores agrícolas prefieran esperar mejores oportunidades, si bien la situación comercial resulta muy diferente según el tipo de cultivo.
Maíz: siembra en marcha y comercialización por encima de la media histórica
La siembra de maíz temprano en el país alcanza el 39,8% sobre un total de 8,4 millones de hectáreas proyectadas, registrando un avance semanal de 5 puntos porcentuales y un adelanto de 6 puntos frente al ciclo anterior. En la región núcleo, las labores de campo se encuentran próximas a finalizar, aunque las bajas temperaturas registradas han provocado emergencias desparejas y un leve amarillamiento en las hojas de los cultivos emergidos.
Asimismo, las lluvias previstas para la región pampeana y el Litoral podrían recargar de manera sustancial los perfiles de humedad, aunque a la vez corren el riesgo de generar ciertas demoras logísticas en las tareas agrícolas.
En el plano comercial, las ventas con precio de la campaña 2025/26 sumaron 438.000 toneladas en la semana cerrada al 14 de octubre, manteniéndose por debajo de los volúmenes semanales previos que superaban el millón de toneladas. Pese a esta reciente desaceleración de negocios, el volumen general negociado se sitúa dentro de los parámetros habituales para esta época del año.
En términos acumulados, los contratos con precio definitivo representan el 65% de la producción, mientras que la originación total alcanza el 75%, guarismos que se ubican 9 y 8 puntos porcentuales por encima del promedio histórico, confirmando una posición comercial sólida para el maíz argentino.
Factores internacionales y el comportamiento de la oferta de maíz
En el escenario internacional, los mayores stocks proyectados en Estados Unidos y la presión de cosecha han impulsado severas bajas de cotización, ubicando los valores en niveles parecidos al ciclo anterior, aun cuando existan existencias norteamericanas menores a las del año pasado. En paralelo, la demanda internacional muestra firmeza: Europa elevó un 40% sus compras habituales, en tanto Taiwán adquirió 65.000 toneladas de origen brasileño.
Respecto al comercio exterior, las exportaciones argentinas de maíz acumulan un destacado crecimiento del 41% hasta el mes de octubre, mientras que Brasil registra un retroceso del 24%, explicado por la mayor producción argentina y el incremento de las necesidades de consumo interno dentro del mercado brasileño.
Soja: desaceleración en las ventas y rápida siembra en Brasil
La comercialización de soja en Argentina atraviesa un período sensiblemente menos dinámico. Al 14 de octubre, las ventas con precio de la campaña 2025/26 promediaron apenas 211.000 toneladas semanales, quedando muy por detrás del promedio histórico de 350.000 toneladas habituales para el periodo.
En el valor acumulado, las operaciones fijadas alcanzan solo el 50% de la producción, lo que representa tres puntos porcentuales por debajo de la media histórica, mientras que la originación llega al 62%, arrastrando un retraso equivalente a raíz de la desmotivación del productor frente a la caída de cotizaciones.
En el frente global, los embarques semanales estadounidenses superaron los 2,8 millones de toneladas gracias al impulso de la demanda china, aunque la caída interanual del 2,6% en el stock porcino chino enciende alarmas sobre menores necesidades futuras en la molienda de grano. En Brasil, por su parte, las abundantes lluvias agilizaron la siembra de soja, logrando en Mato Grosso un avance del 76% del área, el ritmo más veloz de los últimos cinco años.
Frente a este marco, Dante Romano remarca que el ritmo de compras de China puede actuar como un piso para los precios, pero insta a monitorear la demanda global y el avance de siembra brasileño, dado que las lluvias oportunas alejan riesgos de implantación en una campaña agrícola fuertemente influenciada por El Niño.
Trigo: expectativa por la cosecha, remanentes elevados y mercado global
La inminente cosecha de trigo en la Argentina coincide con un aumento de la oferta internacional y eventuales negociaciones de paz entre Rusia y Ucrania, lo que abre la posibilidad de normalizar embarques por el mar Negro, ejerciendo una fuerte presión sobre los precios a pesar de las persisentes dificultades logísticas.
En el ámbito local, las proyecciones privadas ubican la producción triguera entre 22 y 23,8 millones de toneladas. No obstante, la proporción de cultivos en condición buena o excelente descendió al 61,7%, marcando una clara caída frente al 88% registrado el año pasado a causa de severas heladas tempranas, si bien por el momento no se prevé un recorte en la estimación total.
A escasos 15 días del inicio formal de la nueva cosecha, se calcula un remanente sin vender de entre 4 y 5 millones de toneladas del ciclo anterior, cifra sensiblemente superior al remanente nulo de la temporada previa. Esta situación deja un espacio comercial disponible de apenas 21% de la cosecha, colocándose por debajo del promedio histórico del 28%.
Por último, en el mercado mundial, las exportaciones rusas de trigo previstas para octubre se sitúan en torno a 3 millones de toneladas, sufriendo una merma significativa desde los 5,7 millones de toneladas del año previo. Las limitaciones logísticas en el mar Negro obligan a desviar cargas hacia el mar Báltico, situación aprovechada por compradores clave como Egipto y Jordania para abastecerse ante la baja generalizada de precios.
La producción de petróleo y gas roza niveles nunca antes vistos en el país gracias al despegue del no convencional. De la mano de la Cuenca Neuquina, la Argentina se acerca a la meta histórica del millón de barriles diarios y consolida su liderazgo energético.
Por Franco Pennino – Bruno Ferrari – Emilce Terré
Rosario, martes 27 octubre (PR/26)– El sector energético argentino atraviesa una transformación vertiginosa que se refleja con total claridad en el imparable ritmo de producción de sus yacimientos de hidrocarburos.
En el ámbito del crudo, el país se arrima cada vez más al tan anhelado umbral del millón de barriles diarios. Sin ir más lejos, en septiembre de 2026 la extracción tocó la marca de 973.700 barriles al día, anotando un salto interanual del 15,5% según las cifras oficiales de la Secretaría de Energía.
Si se repasa el trayecto acumulado entre enero y septiembre, la extracción promedió alrededor de 906.000 barriles por día, lo que implica un incremento del 16,3% en comparación con el mismo período del año 2025.
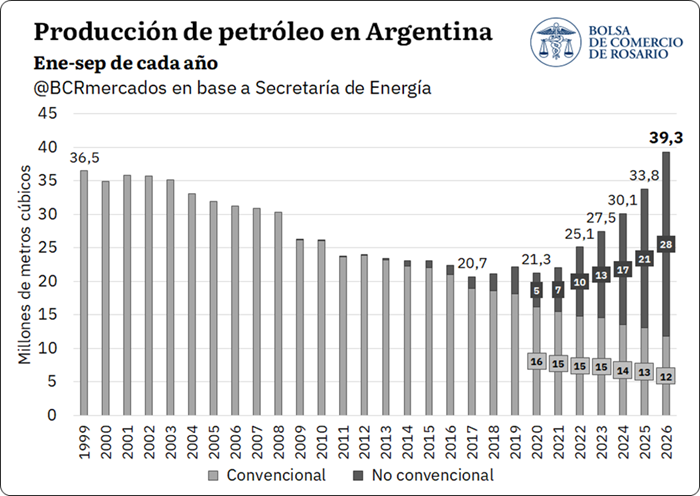
Al traducir estos valores a volúmenes totales, en los primeros nueve meses de 2026 se alcanzaron los 39,3 millones de metros cúbicos (Mm³), un registro sin precedentes en la actividad desde al menos el año 1999.
A la par de estos números, la previsión para el año completo se sostiene sólida en los 54,5 Mm³, en perfecta coincidencia con lo expuesto en el último reporte técnico de proyecciones para el rubro.
De confirmarse esta cifra hacia fines de año, la Argentina superaría en cerca de un 12% su máximo histórico de 1998, una cifra emblemática que el sistema nacional no conseguía superar desde hace casi tres décadas.
Conviene recordar que aquel hito de fines de los noventa se logró en su totalidad mediante yacimientos de tipo convencional, los cuales ingresaron luego en una fase de declive paulatino que continúa hasta nuestros días.
Esta merma gradual se explica en buena medida por el agotamiento natural de los pozos tradicionales y por la necesidad de destinar aportes financieros cada vez más elevados para extraer cada metro cúbico.
Frente a ese panorama, la verdadera palanca del cambio radicó en el boom de inversiones orientadas al petróleo no convencional, decisivo para revertir la tendencia negativa y marcar récords en tiempo récord.
Al observar con lupa el desempeño de 2026, entre enero y septiembre el 79% del crudo extraído provino del origen no convencional, una participación contundente si se la compara con el humilde 21% que representaba apenas cinco años atrás.
El rol de la Cuenca Neuquina y las reservas futuras
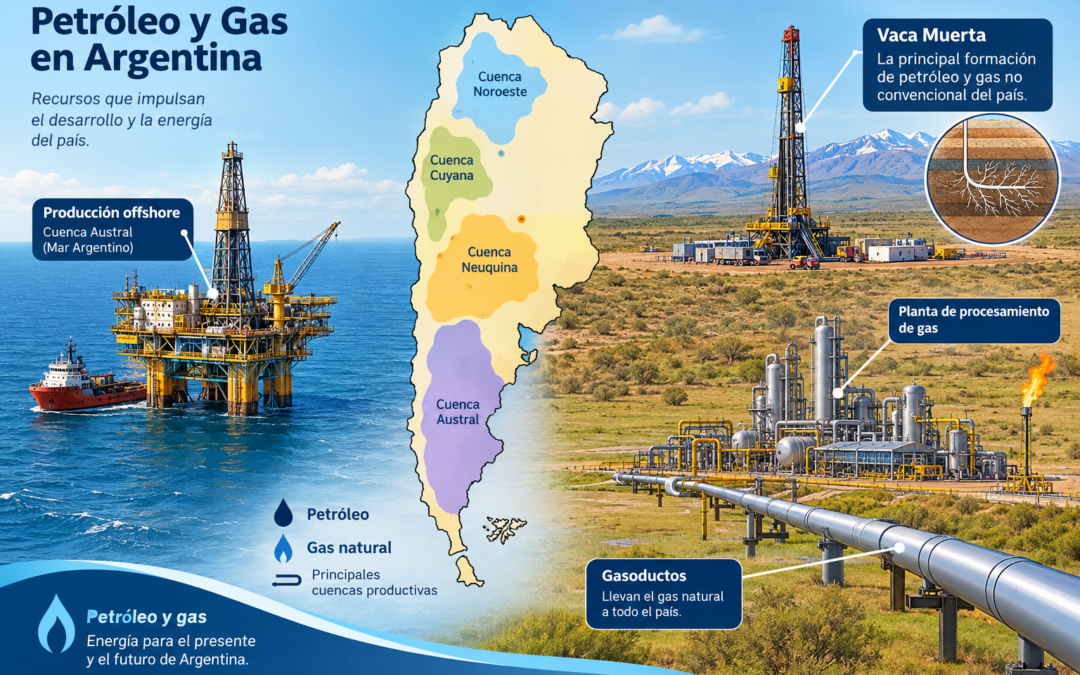
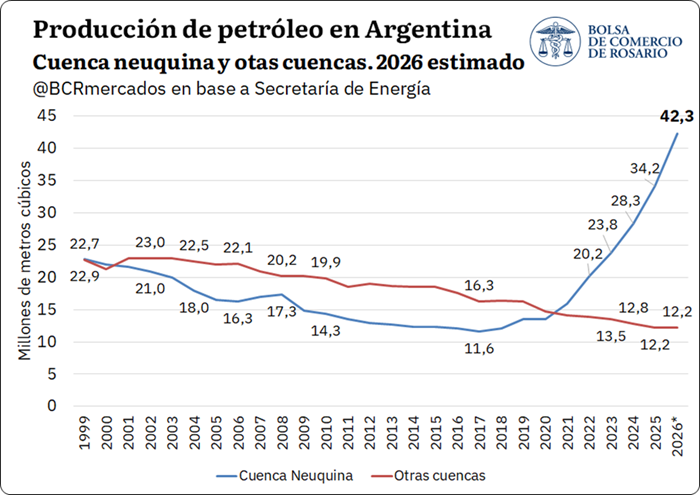
Al analizar el mapa productivo por cuencas, el vertiginoso salto reciente responde casi de forma exclusiva a las áreas de Vaca Muerta en la Cuenca Neuquina, beneficiada por un flujo continuo de capitales.
Durante los primeros nueve meses de 2026, esta región aportó nada menos que el 78,3% del crudo nacional, promediando unos 710.000 barriles por día, lo que representa cerca de 30,8 Mm³.
En el resto del mapa, la cuenca del Golfo San Jorge mantiene el segundo lugar en relevancia, al aportar un 18,8% del volumen total durante el mismo lapso del año.
A su vez, los polos productivos de las cuencas Cuyana y Austral sumaron de manera conjunta un 2,6% adicional de la extracción de crudo entre enero y septiembre.
De cara al cierre del año, calculamos que la Cuenca Neuquina continuará ganando terreno hasta alcanzar unos 42,3 Mm³, un volumen casi cuatro veces mayor al registrado hace una década.
En contraste, el resto de las zonas extractivas mantendrá en su conjunto un sendero de estancamiento, finalizando la temporada con una marca estimada de 12,2 Mm³.
Mirando hacia adelante, el porvenir del no convencional se muestra sumamente auspicioso. En agosto de 2026, un estudio del IAPG calculó en 30.170 millones de barriles los recursos remanentes técnicamente recuperables.
Esta nueva estimación casi duplica las proyecciones realizadas por la agencia energética de Estados Unidos (EIA) en 2013, que en su momento había calculado unos 16.220 millones de barriles.
Semejante salto responde a la expansión de la superficie prospectiva útil, a un mayor espesor de la formación y al incremento sustancial en el factor de recuperación alcanzado por la industria.
Estas variables apuntalan un panorama sumamente optimista para la actividad petrolera, garantizando holgadamente el abastecimiento interno y posicionando a la Argentina como un actor clave en la exportación de energía.
El gas natural consolida su techo histórico
Por el lado del gas natural, la trayectoria de crecimiento sigue una tónica similar durante 2026. Entre enero y septiembre, la extracción diaria promedió 147,7 Mm³, registrando una suba del 0,7% interanual.
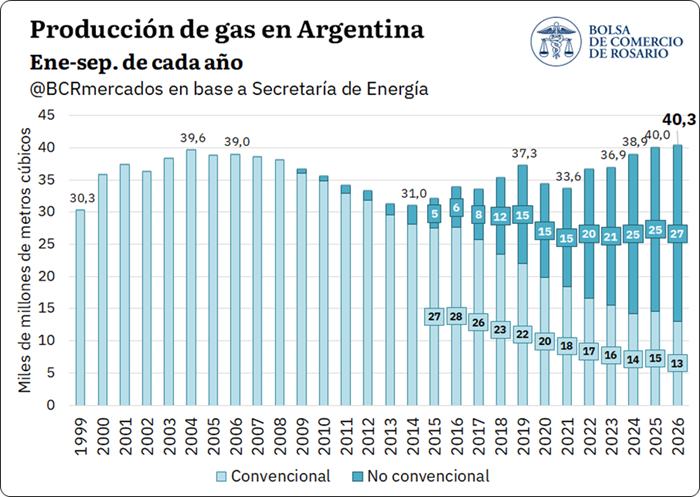
En términos de volumen acumulado, los primeros nueve meses del año alcanzaron los 40.300 Mm³, posicionándose ligeramente por encima del año anterior y marcando un hito sin precedentes.
En este escenario resalta con fuerza el auge del gas no convencional, cuya producción compensa parcialmente el declive de los yacimientos tradicionales que continúan en retirada.
En el acumulado hasta septiembre, la modalidad no convencional explicó el 67% del total producido en la Argentina, marcando un avance de enorme magnitud frente al 44% que ostentaba hace cinco años.
Pensando en el cierre de 2026, las estimaciones preliminares proyectan un promedio de 143,3 Mm³ diarios, equivalentes a un total anual de 52.300 Mm³.
De concretarse este escenario, el volumen final superaría en un 1,25% las cifras de 2025, quedando por encima de las previsiones contempladas en nuestro informe anterior.
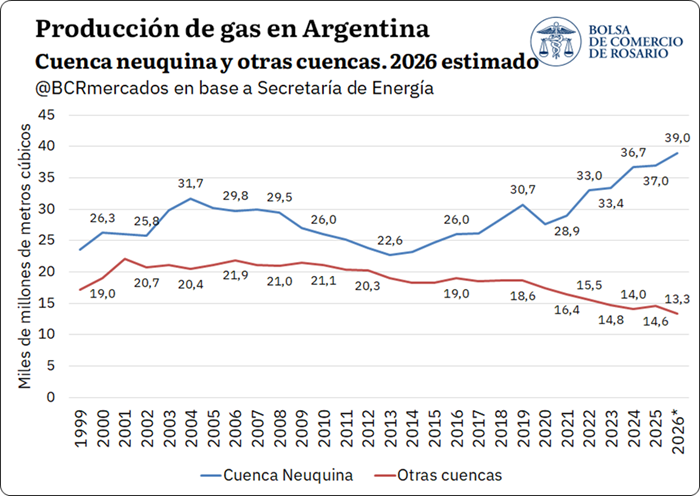
Nuevamente, la Cuenca Neuquina ratifica su supremacía absoluta al aportar el 75,3% del gas producido a nivel nacional entre enero y septiembre de 2026.
Dentro de esta misma cuenca, el protagonismo del gas no convencional resulta abrumador, alcanzando una participación del 88,5% sobre el total de su extracción.
Para el cierre de año, se prevé allí un promedio de 106,8 Mm³ diarios (39.000 millones de m³ anuales), consagrando un nuevo pico histórico y reteniendo tres cuartas partes de la oferta nacional.
Respecto a las demás regiones gasíferas, la cuenca Austral aportó el 17,3% de la producción del país en los primeros nueve meses, seguida por la del Golfo San Jorge con un 5,6%.
En conjunto, la actividad de las cuencas ubicadas fuera de la Neuquina caerá en 2026 a un promedio de 36,4 millones de m³ diarios (13.300 millones en el año), frente a los 39,9 millones de m³ diarios de 2025.
De este modo, el tremendo empuje adicional de la Cuenca Neuquina logra compensar con sobra la retracción del resto de las regiones extractivas del país.
En conclusión, con ritmos de expansión propios, el petróleo y el gas reafirman un rumbo común: la Cuenca Neuquina concentra un peso determinante para fijar niveles récord en este 2026.
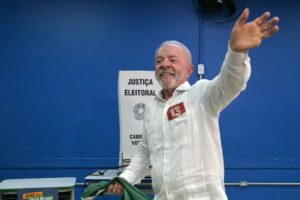
Serán importantísimas las primeras señales que emita el presidente reelecto, Lula, para comenzar a bosquejar los escenarios económicos de Brasil de cara a 2027 y los años subsiguientes.
Buenos Aires, martes 27 octubre (PR/26) — Escenarios económicos y desaceleración del crecimiento. Serán importantísimas las primeras señales que emita el presidente reelecto, Lula, para comenzar a bosquejar los escenarios económicos de Brasil de cara a 2027 y los años subsiguientes.
Entre 2021 y 2025, el PIB creció a un ritmo promedio de 3,3% anual, pero este año esa dinámica comenzó a frenarse y, de no haber cambios de política, la proyección de consenso para 2027 se ubica en torno al 1,3%.
Este es uno de los tantos síntomas de agotamiento del modelo económico del último tiempo, basado en la expansión del gasto público, que ha llevado las tasas de interés a niveles prohibitivos para el sector privado y ha generado un círculo vicioso en las cuentas estatales, con un déficit de 9,4% del PIB cuando se incluye el costo financiero de la deuda.
El escenario político y el peso del mercado electoral
A su vez, la notable remontada del presidente electo entre la primera y la segunda vuelta no debería opacar la peculiaridad que habrá de tener el cuarto mandato de Lula: con solo 4 gobernadores del PT, confinados en la zona menos desarrollada del país, el “centrao” y la derecha canalizan los votos de las regiones pujantes de Brasil, donde tiene mayor preponderancia una agenda “pro-mercado”.
Como resultado de la primera vuelta, una importante mayoría de gobernadores y legisladores responde a un “mercado electoral” para el cual es urgente e importante resolver problemas como la elevada presión tributaria, el exceso de regulaciones sobre los emprendedores y el costo de los créditos.
Se necesita mucho pragmatismo para sintetizar esas dos grandes fuerzas cuando, además, la cuestión institucional puede complicarse por la creciente injerencia del Ejecutivo sobre el Poder Judicial.
La reacción inicial de los mercados este lunes no fue optimista al respecto, pero llevará un tiempo decantar conclusiones firmes.
La reacción de los mercados y la crisis fiscal asintomática
Las apuestas financieras previas al domingo 25 configuraban un plano inclinado, con expectativas bajistas para las tasas de interés y, posiblemente, un apalancamiento excesivo en determinados nichos de mercado.
Digerir el resultado electoral, por ende, puede estar requiriendo un sobreajuste del mercado.
El 26 de junio pasado publicamos “El problema de Brasil; estar incubando una crisis fiscal asintomática”, artículo que describía el riesgo de un verdadero círculo vicioso, porque “si persiste el statu quo en las reglas por las que se indexan las principales partidas presupuestarias, el déficit primario del sector público podría pasar de 0,5 a 3,0 puntos del PIB en 10 años, de acuerdo a un reciente estudio del respetado Centro de Debate de Políticas Públicas (CDPP)”.
Y, sin romper la inercia ascendente del gasto público, “la falta de credibilidad fiscal impediría bajar las elevadísimas tasas de interés con las que se refinancia la deuda pública”.
Agotamiento de los motores de crecimiento y productividad
Se agregaba en el citado artículo que “la gestación de esta crisis, por su carácter ‘asintomático’, hace que Lula tenga posibilidades ciertas de un nuevo mandato”, pero que, en ese escenario (convalidado ayer por las urnas), de todos modos no podría ignorarse que la productividad de la economía se ha estancado en el último quinquenio y que los motores que habían impulsado el crecimiento mostraban signos claros de agotamiento:
Queda poca capacidad ociosa en el mercado laboral, con una tasa de desempleo que cayó de 9,5% en 2022 a 5,5% en los últimos datos.
El consumo fue potenciado por la expansión del crédito, pero la carga financiera de la deuda ha subido hasta el equivalente al 30% de los ingresos de las familias, y la mora llega ahora al 8% en ese segmento de préstamos.
El gasto público se ha expandido, focalizado en erogaciones corrientes y con una mínima participación de la inversión, uno de los factores explicativos del estancamiento de la productividad.
Si Lula, en su cuarta gestión, no logra acuerdos con el Congreso para desindexar el gasto público y recuperar credibilidad fiscal, con el nivel actual de las tasas de interés la deuda pública alcanzaría el equivalente al 105% del PIB hacia 2030, una trayectoria que, en el camino, tendría efectos demoledores sobre los proyectos de inversión del sector privado.
Los desafíos presupuestarios y las negociaciones en el Congreso
El escepticismo de los mercados“el día después” de los resultados del 25 de octubre tiene que ver no solo con la falta de señales acerca de cómo habrán de abordarse estos desafíos, sino también con el hecho de que, en el fragor de la campaña electoral, el gobierno anunció una serie de medidas que, en la práctica, están incrementando el déficit fiscal.
Encauzar las cuentas fiscales no es una tarea imposible, pero solo puede lograrse a partir de políticas de Estado.
El requisito de 3/5 de los votos en ambas cámaras para aprobar los PEC (Propuestas de Enmienda de la Constitución) exige esa condición, y esto podría materializarse si el Ejecutivo toma la iniciativa y negocia con los legisladores del “centrao” y de la derecha, que después de estos comicios cuentan con el número suficiente.
Las heridas de la campaña electoral posiblemente dificulten un “gran acuerdo” en el Congreso, por lo que podría darse un escenario de negociaciones “caso por caso”, que no es el óptimo para encarar reformas estructurales.
Medidas fiscales estructurales y la dinámica demográfica
El grueso de las medidas que podrían ser eficaces para resolver el problema fiscal son “políticamente incorrectas”.
Entre ellas se cuentan la desvinculación de las actualizaciones de los trabajadores activos (salario mínimo) de las del segmento pasivo, la remoción del mecanismo de preasignación de partidas presupuestarias en función de la marcha de la recaudación, el acotamiento de los beneficios fiscales de la Zona Franca de Manaos y también una nueva reforma jubilatoria.
Los últimos datos indican que las personas de 60 años o más ya representan el 15,6% de la población, porcentaje que apunta a duplicarse en 30 años, mientras que los jóvenes de entre 15 y 24 años representan el 14,8% del total.
Entre las pocas señales que pueden decodificarse del oficialismo en función de la reducción del déficit fiscal se encuentran, por el momento, medidas destinadas a reducir los beneficios de los profesionales liberales, que pagan menos por sus ganancias en relación con los trabajadores asalariados.
En el plano del costo financiero de la deuda pública, el gobierno reelecto de Lula muy probablemente intensificaría las emisiones de bonos en el mercado global (para moderar la presión de los vencimientos de deuda doméstica), aprovechando un riesgo país todavía relativamente reducido y el hecho de que la deuda externa de Brasil alcanza a solo el 10% del PIB.
Son paliativos que, de todos modos, no impedirían que la deuda pública total siga escalando en términos del PIB.
Proyecciones de deuda pública y el nuevo gabinete
De acuerdo con las estimaciones del Centro de Debate de Políticas Públicas, para estabilizar la deuda pública en torno al 80% del PIB en el mediano y largo plazo, se requiere un movimiento combinado de baja del costo financiero de los pasivos y mejora sustancial del resultado primario del sector público.
Desde el punto de vista de la macroeconomía, el disparador de esa trayectoria debería ser el ajuste del gasto en términos del PIB, con una meta no menor, del orden de los 3 puntos del PIB, a alcanzar en un proceso de varios años.
De allí la importancia de las primeras señales de Lula respecto del sesgo que adquirirá su cuarto mandato, lo que incluye el perfil del futuro ministro de Hacienda y la designación de quienes estarán al comando del Senado y de la Cámara, claves para definir si habrá de existir colaboración o confrontación entre el Ejecutivo y el Congreso.
Las repercusiones directas sobre la economía argentina
Mientras esta transición se define, no cabe esperar que la devaluación del real de esta semana se retrotraiga rápidamente, que la recuperación de las cotizaciones bursátiles sea un mero trámite ni que las tasas de interés en Brasil puedan comenzar a bajar.
Así, el canal de impacto sobre la Argentina se estará dando tanto en el plano financiero como en el sector real de la economía.
Un “real barato” en términos de pesosno es la mejor noticia para las industrias manufactureras y los servicios turísticos, al tiempo que un enfriamiento adicional del nivel de actividad en el vecino país es relevante para la dinámica exportadora de provincias como Buenos Aires, Mendoza, Entre Ríos, Tucumán y Córdoba.
De acuerdo con lo estimado por el investigador Jorge Day, de IERAL, entre el 17% y el 27% de las exportaciones de esas provincias tienen a Brasil como destinatario.
Por lo tanto, como última paradoja, sus gobernadores deberían ser los primeros interesados en que Lula empiece a resolver el problema del agotamiento del modelo económico de Brasil.
Ante la creciente dificultad que plantean los datos económicos y políticos, Javier Milei exhibe un Hubris exacerbado que preocupa tanto a propios como a extraños en la gestión pública.
Por Nelson Castro
Buenos Aires, martes 27 octubre (PR/26)– Alguien debería animarse y hablar urgentemente con Javier Milei para advertirle sobre los hechos insoslayables de la realidad que parece ignorar por completo.
Uno de esos puntos críticos es lo absolutamente contraproducente que resulta su constante involucramiento en la política interna de otras naciones, generando roces internacionales innecesarios.
Lo protagonizado por el mandatario esta semana en España ha sido tan bochornoso como grave para el diplomático de nuestro país, encendiendo alarmas en la cancillería.
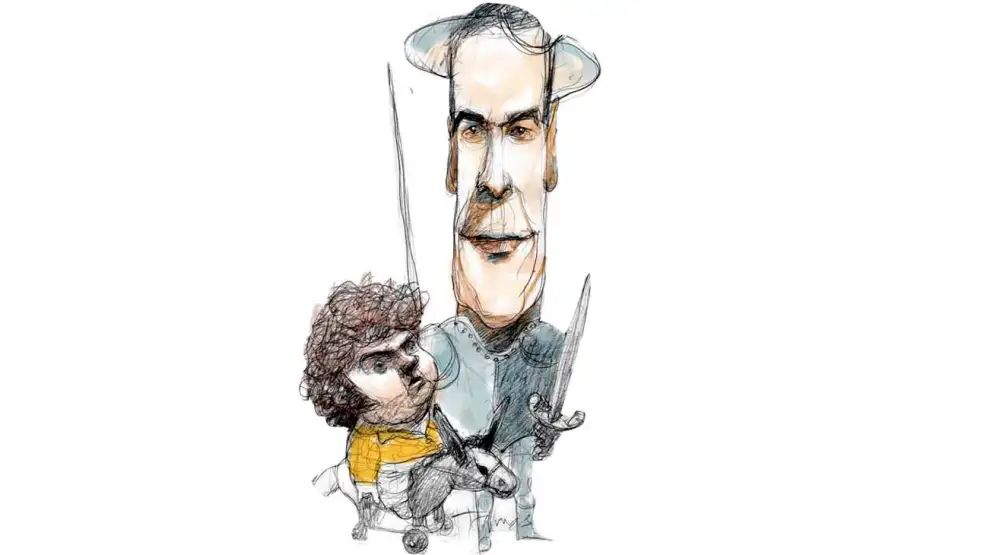
El presidente español, Pedro Sánchez, enfrenta severas acusaciones de corrupción sobre sus allegados, pero llamarlo dictador y sugerir sacarlo a patadas cruza todos los límites.
La reacción no se hizo esperar e incluso Alberto Núñez Feijóo, líder del Partido Popular español, rechazó enérgicamente el lenguaje y las formas empleadas por el jefe de Estado argentino.
La diplomacia en juego y las formas institucionales
La injerencia gubernamental en asuntos ajenos es siempre un hecho severo que erosiona de manera directa las relaciones bilaterales y la credibilidad exterior.
Basta recordar los desaciertos de Alberto Fernández al visitar a Lula en prisión o el posterior gesto inverso hacia Cristina Fernández de Kirchner en la calle San José.
El periodismo libre y crítico constituye un pilar esencial de la democracia que suele molestar profundamente a quienes pretenden ser dueños de la verdad absoluta.
Milei olvida sistemáticamente que la investidura presidencial representa la continuidad del Estado argentino y no a su propia persona ni ego personal, omitiendo esa diferencia vital.
El sesgo narcisista frente al drama cotidiano
El narcisismo político resulta profundamente tóxico, potenciando una conducta donde el propio mandatario parece disfrutar de un evidente desequilibrio emocional al confrontar públicamente.
Acompañado por un Hubris desmedido, cae en la descalificación fácil y califica la imposibilidad de llegar a fin de mes como si fuera una mera invención partidaria.
Desconoce así el auxilio solidario entre familiares y la consecuente pérdida de independencia de amplios sectores golpeados por el incremento en el costo de vida.
Esa misma actitud autosuficiente lo lleva a cuestionar las métricas financieras del riesgo país, obstaculizando la llegada de crédito y las inversiones internacionales.
Debates internos y movimientos en la oposición
Los indicadores macroeconómicos actuales reflejan un escenario complejo que provoca marcadas diferencias dentro del equipo de gobierno y una preocupante falta de autocrítica.
Incluso fuentes cercanas manifiestan inquietud por sus hábitos diarios, señalando un consumo excesivo de coca light sin parar y un visible desgaste físico personal.
En paralelo, el peronismo reorganiza sus filas buscando alternativas de liderazgo federal como Sergio Uñac o Gerardo Zamora, mientras mantiene consultas directas con el entorno de CFK.
Estrategias electorales y resoluciones judiciales
Por su parte, Patricia Bullrich marca presencia territorial activa dejando en claro que el proyecto merece reelección y mostrando movimientos propios con estilo de campaña.
En el Congreso persiste la intención de modificar la normativa para suspender o eliminar las elecciones PASO, buscando mitigar la dispersión del voto libertario.
Finalmente, causa controversia el fulminante sobreseimiento dictado por el juez Martínez de Giorgi en la causa sobre la causa Libra, cerrado en tiempo récord.



 Por Nelson Castro