Tan rápido como se recuperó la producción (dándole la razón al optimismo oficial que pregonaban un rebote en forma de “V”), es como comenzaron a operar los factores que le ponen un techo. No hay fenómenos nuevos para explicar el agotamiento.
Buenos Aires, sábado 9 de agosto (PR/25 ) .- Como ya pasó muchas veces en el pasado, el ritmo de recuperación se aletarga por trabas profundamente enquistadas. El techo lo pone un cúmulo de déficits en el diseño de instituciones que condicionan el desenvolvimiento de la actividad productiva.
Las deficiencias del sistema tributario es una de las principales razones por las cuales la recuperación no empalma con crecimiento sostenido. No es el único factor que le pone techo al crecimiento de la producción, pero, sin dudas, es de los más importantes y complejos de resolver. Este diagnóstico es el que inspiro al gobierno a aplicar una reducción parcial en los derechos de exportación de los principales productos agropecuarios.
Gestos, paradojas y contradicciones
Las rebajas sobre las retenciones tienen más valor por el gesto, que por su contribución a la resolución de los problemas que genera el sistema tributario. Pero el aporte más relevante es que pone de manifiesto las paradojas y contradicciones a las que lleva la estrategia gradualista de supeditar la eliminación de los tributos que quitan competitividad a la baja del gasto público.
En una evaluación rápida y conservadora, los impuestos que urge eliminar -porque que son una clara traba para la producción- suman el equivalente a más del 7,6% del PBI. En orden de importancia, considerando la recaudación que generan, este cómputo incluye Ingresos Brutos, cheque, derechos de exportación, sellos y tasas municipales sobre las ventas. Hay otras imposiciones que se necesita revisar y moderar su impacto (por ejemplo, las contribuciones patronales) pero en un planteo de minina el desafío es eliminar (no simplemente reducir) estos 5 tributos que aporta más de un cuarto del total de ingresos que cuenta el Estado.
A esto hay que agregar, como factor que aumenta la complejidad, que son impuestos que dependen de los tres niveles de gobierno. Son muy importantes para el financiamiento del gasto nacional y decisivos para los presupuestos de la mayoría de las provincias y municipios. Por lo tanto, estamos frente al enorme desafío de encolumnar decisiones con la misma orientación y audacia en los tres niveles de gobierno. La baja en los derechos de exportaciones sirve para ilustrar la relevancia de considerar estos dos puntos.
La pérdida de ingresos para el Estado que genera la reducción parcial de las retenciones se estima por encima del 0.2% del PBI. Si se compara con el superávit financiero que ronda el 0,3% del PBI es un esfuerzo muy importante. Pero visto desde la perspectiva de la producción la rebaja anunciada es un avance menor, prácticamente imperceptible, frente al desafío de eliminar todos los malos impuestos. La paradoja de mucho esfuerzo fiscal para poco alivio a la producción desnuda una primera inconsistencia.
El otro punto a considerar es que la baja de derechos de exportaciones se compensa, en no menos de un 50%, con aumentos en la recaudación de otros impuestos. Sólo es una cuestión de tiempo para que una proporción importante de los ingresos públicos perdidos se recuperen por subas en Ganancias, IVA, Ingresos Brutos, sellos y tasas municipales. La mayor parte de esto ingresos son apropiados de manera directa o indirecta (vía coparticipación) por las provincias. El no haber previsto esta complejidad lleva a una segunda paradoja: la pérdida de ingresos para la Nación puede derivar en que las provincias aumenten los gastos corrientes porque van a disponer de más recaudación.
Coordinar o resignarse
La reducción de las retenciones pone de manifiesto las debilidades y limitaciones del planteo de que para eliminar los malos impuestos es imprescindible bajar el gasto público para no alterar el equilibrio fiscal. La estrategia de supeditar la eliminación de los malos impuestos a una baja de gastos público de similares dimensiones es doblemente inconsistente.
En primer lugar, porque mientras las necesidades de generar un entorno que aumente la competitividad son urgentes, el camino gradualista para eliminar los malos impuestos es, en el mejor de los casos, muy largo. Las evidencias son contundentes. La baja del gasto público aplicada en el 2024 implicó un enorme e inédito esfuerzo que significó, para el consolidado nación más provincias, un ajuste del orden del 5,5% del PBI. Es muy poco realista aspirar a una reducción adicional del gasto públicos que, para compensar la eliminación de los malos impuestos, debería ser aún mayor al aplicado en el 2024.
La dinámica y composición de las finanzas públicas muestra que un ajuste de las dimensiones que se necesita para compensar la eliminación de los manos impuestos no será posible, al menos en plazos breves. Los primeros meses de este año lo confirman. En el primer semestre del 2025, con gran esfuerzo, la Nación apenas está logrando que el gasto se estabilice, es decir que no vuelva a subir. Más preocupante aun es que los primeros indicios disponibles sugieren que en las provincias el gasto público está subiendo, es decir que el ajuste del 2024 se está revirtiendo.
Por segundo lugar, la estrategia es inconsistente porque para eliminar los malos impuestos es imprescindible una muy bien calibrada coordinación entre niveles de gobierno. En esto también la baja de retención deja lecciones muy pertinentes. El esfuerzo que hizo la Nación para bajar los derechos de exportación tendría mucho más impacto sobre la producción agropecuaria si se hubiese dado en el marco de un acuerdo con las provincias para que los mayores ingresos que recibirán, gracias a la reducción de los derechos de exportación, se usen para eliminar o bajar el impuesto a los ingresos brutos y sellos que encarecen los insumos que paga el sector agropecuario.
En conclusión, resignarse a tolerar impuestos que dañan la competitividad porque peor es volver al déficit fiscal no es la única ni la mejor alternativa. Mucho más consistente con los desafíos que plantea el entorno macroeconómico es diagramar una estrategia coordinada entre los tres niveles de gobierno para que los mejores impuestos (IVA, Ganancias, Impuesto al patrimonio) generen los recursos que se necesitan para compensar las pérdidas que provoca la eliminación de los malos impuestos. El “Súper IVA”, absorbiendo Ingresos Brutos y tasas municipales que gravan las ventas, es el mejor ejemplo.
Tan rápido como se recuperó la producción (dándole la razón al optimismo oficial que pregonaban un rebote en forma de “V”), es como comenzaron a operar los factores que le ponen un techo. No hay fenómenos nuevos para explicar el agotamiento.
“La Argentina tiene un enorme litoral fluvial y marítimo y por diversas medidas proteccionistas del pasado la flota mercante nacional prácticamente desapareció», lamentaron desde el sector.
José Calero
Editor de Economía de Noticias Argentinas. Licenciado en Ciencias de la Comunicación por la Universidad Nacional de Lomas de Zamora. Director periodístico de Asteriscos.Tv. Conductor de Asteriscos Radio en Eco Medios. Colaborador en iProfesional.
El sector empresarial defendió la decisión del gobierno de impulsar que haya más barcos y menos camiones.
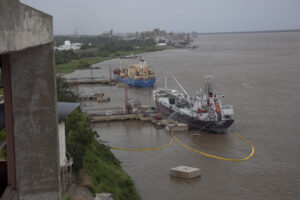
Buenos Aires, viernes 8 agosto (PR/25) — La Cámara de Puertos Privados Comerciales y las cámaras de la agroindustria enroladas en CIARA y CEC expresaron este jueves su preocupación ante la derogación por parte de la Cámara de Diputados del DNU 340/2025 «Régimen de Excepción de la Marina Mercante Nacional», que desregulaba el tráfico de cabotaje.
Según supo Noticias Argentinas, hay malestar en las principales cámaras empresariales por la decisión de la Cámara baja.
“La Argentina tiene un enorme litoral fluvial y marítimo y por diversas medidas proteccionistas del pasado la flota mercante nacional prácticamente desapareció», lamentaron desde el sector.
Por lo tanto, advirtieron que el transporte interno por agua es “casi inexistente, lo que implica una enorme ineficiencia, obligando a las cargas a ser movidas por medios de transporte mucho más caros, como el camión, que en largas distancias tiene un costo que duplica al transporte por agua”.
Además, la entidad señaló que esta situación “requiere gigantes inversiones de infraestructura, carretera que se ha ido deteriorando por la falta de recursos del Estado para mantenerla”.
Señalaron que este decreto “apuntaba a revertir esta situación en beneficio de miles de productores de todo el país, potenciando el uso de ríos y mares, rutas naturales que no requieren grandes inversiones públicas. A su vez se le daba alternativas a los exportadores e importadores de la utilización de diferentes vías de transporte”.
“Claramente, la posición de los Diputados implica un retroceso en el proceso de revitalizar el sistema de transporte por agua con una normativa que favorecía a las cargas, permitiéndole acceder a fletes más competitivos con gran impacto en la reducción de los costos logísticos lo que potenciaría la competitividad, con la consecuencia de aumentar el desarrollo regional generando mayor producción en beneficio de la economía de nuestro país”, advirtió la Cámara de Puertos Privados
Asimismo, destacaron que la medida desregulatoria adoptada por el gobierno “generaban una mayor transparencia, dinamismo y previsibilidad en la operatoria logística, lo que significaba un incentivo para mayores inversiones en el interior”.
“Reafirmamos nuestro apoyo a todas aquellas políticas tendientes a modernizar y desburocratizar la actividad del sector como el DNU 340/2025 e instamos a los gobiernos de las provincias afectadas a expresarse claramente en este mismo sentido”, indicaron.
Las ecuaciones económicas siguen complicadas para todos los cultivos, pero este alivio fiscal, y la mejor disponibilidad de agua en suelo en 5 años, propicia más siembras y rindes a cosecha.Una luz en el horizonte. La rebaja parcial de la presión fiscal genera replanteos sobre área de siembra de los diferentes cultivos y apuestas por una mayor aplicación de tecnología.
Por Mauricio
Bártoli
Buenos Aires, domingo 3 agosto (PR/25) — El escenario agrícola no cambió de negro a blanco con la baja del 20% de retenciones, porque el cuadro era sombrío y la mejora fue parcial, pero es elocuente que mejoró el ánimo de la gran mayoría de los productores.
Tras un largo respaldo de dos años a las palabras de Javier Milei, desde la campaña electoral, en los hechos sólo había habido un veranito de menos de 6 meses, entre el 23 de enero y el 30 de junio, que se reflejó en la liquidación de divisas récord de los primeros 7 meses del año, por casi 20.000 millones de dólares.
Ahora, con la misma rebaja en la presión fiscal, pero planteada como “permanente”, se pasó del lamento e incipientes protestas, y una actitud productiva a la defensiva, a un replanteo con análisis fino de qué cultivos elegir, y con qué paquetes tecnológicos, para recuperar costos y apuntar a ganancias de rinde.
En plenos preparativos para la próxima campaña agrícola, y con el escenario electoral como telón de fondo, el oficialismo ofrece un paliativo, seguramente insuficiente, peor al menos oportuno.
Hay que dejarlo claro de entrada: el contexto de costos dolarizados y precios internacionales de los granos relativamente bajos, y los Derechos de Exportación (DEX) que quedan (granos de soja al 26%, maíz, trigo y otros cereales al 9,5%, girasol al 5,5%) no permite “tirar manteca al techo”. En algunos casos, sólo se pasó de rentabilidades bajas, o a pérdida, a levantar la cabeza con márgenes a cosecha más aliviados.
Pero, mirando el medio vaso lleno, el anuncio del Presidente, el sábado 26 en la Exposición Rural, que se oficializó este jueves, más las sostenidas lluvias que han generado el mejor contexto de humedad en suelo en 5 años, alientan a proyectar no sólo mayor superficie de siembra sino también un incremento de rindes por hectárea, de la mano de una mejor aplicación de los insumos disponibles.
En ese sentido, muchos productores destacan que tanto como la rebaja de las alícuotas es muy importante la afirmación presidencial sobre el carácter permanente, por lo que alienta a invertir con mayor confianza. Faltan un par de meses para que se terminen de definir las área de siembra por cultivo y otros detalles de la campaña, pero las perspectivas son un poco más positivas.
El gerente de Estudios Económicos de la Bolsa de Cereales de Buenos Aires, Ramiro Costa, destacó que «salimos de un escenario complicado, y se alivió un poco a los agricultores, sin compromiso significativo de impacto fiscal sobre el PBI: del 0,05% al 0,08 %»
Este moderado optimismo es avalado por las evaluaciones de las principales bolsas granarias y los consultores especializados. El gerente de Estudios Económicos de la Bolsa de Cereales de Buenos Aires (BdC), Ramiro Costa, consideró que “estas reducciones de DEX se proyectan como un incentivo clave para la adopción de mejores paquetes tecnológicos y el ingreso de stocks al circuito comercial”, lo cual redunda en mayor dinámica del negocio agropecuario con impacto en el interior, y efectos en toda la economía del país.
En tanto, los consultores Teo Zorraquín y Alejandro Meneses creen que “la baja permanente de retenciones y el sendero de consolidación fiscal son señales positivas, aunque el contexto macroeconómico genera dudas”.
El consultor especializado en temas agropecuarios, Teo Zorraquin, ponderó la previsibilidad que aporta el carácter permanente de la baja de retenciones, para que los productores puedan enfocarse en las decisiones del negocio agrícola.
Evaluaron que el carácter “permanente” de las medidas mejora las condiciones del mercado de granos y alienta contratos a futuro. Aunque advirtieron que “faltan definiciones sobre el plazo para liquidar DJVE (actualmente 30 días hábiles), otro factor clave de previsibilidad.
Puntualizaron que “la economía argentina, como la agroindustria, sigue corriendo su carrera entre obstáculos, pero sin detenerse. Mientras la política se reconfigura con pragmatismo extremo, el sector productivo sigue apostando por el esfuerzo y la competitividad”.
En el mismo sentido, el equipo que lidera Julio Calzada en la Bolsa de Comercio de Rosario (BCR) consideró que “este cambio de escenario para la producción primaria de granos se suma ya a un cambio en el contexto macroeconómico del país que tuvo lugar en abril de este año cuando se anunció la liberalización parcial del acceso al Mercado Libre de Cambios, que operó en la práctica como una unificación cambiaria, reduciendo la brecha entre el “dólar oficial” y los “dólares financieros” a prácticamente 0%”.
No es un dato menor que, después de muchos años, los agricultores argentinos están recibiendo el 74% de lo que se paga en Chicago (el precio lleno menos el 26% de retenciones vigente); Eso es posible porque ya no hay tipo de cambio que se sume a la exacción fiscal que significan las retenciones.
El equipo de la BCR describió, a través del modelo analítico AGMEMOD, que “esta baja de alícuotas y la virtual eliminación de la brecha cambiaria ha llevado a que la proporción de “dólar cash” que recibe el productor sobre el precio FOB sin retenciones de soja se encuentra hoy en niveles cercanos a máximos desde 2012, equiparables al período 2016-2018. En los demás productos, aún se encuentra por debajo del período en el que las alícuotas eran 0%, pero cercanos al 100%.
Junto a la baja de retenciones «es clave la unificación cambiaria dispuesta en abril, porque mejora el porcentaje que recibe el productor en relación al precio FOB que tiene como referencia el valro internacional de los granos, remarcó Julio Calzada, director de Informaciones y Estudios Económicos de la Bolsa de Comercio de Rosario.
Así las cosas, esta semana se pudo conseguir compras de fábricas y exportadoras en esos términos, a $390.000, con una ganancia semanal de $50.000 por tonelada en el mercado argentino con eje en Rosario.
También en relación a la brecha cambiaria, comentaron que “los precios de los insumos también se encuentran valuados al tipo de cambio oficial, por lo que el efecto de la brecha es más relevante sobre el margen neto. En otras palabras, cuando hay brecha, si bien el productor recibe menos “dólares billete” por su venta, también paga menos “dólares billete” por sus costos, por lo que el impacto de la brecha se ve en la cotización del dólar a la que el productor puede “dolarizar” su rentabilidad una vez deducidos todos los costos de producción.
Sin embargo, tanto la eliminación de la brecha cambiaria como la reducción de las alícuotas de retenciones tienen un impacto directo en las decisiones de los productores, incentivando un incremento en la producción de la mano de una mayor superficie y una mejora en la tecnología aplicada.
Números expectantes
El informe de la bolsa porteña indica “un aumento significativo en la probabilidad de recuperar costos para los productores ante la reducción de los DEX (ver mapas adjuntos, que no reflejan intención de siembra sino las probabilidades de recuperar costos según los distintos escenarios).
Probabilidad de recuperar costos en el cultivo de soja, según tres niveles de retenciones, por zonas agrícolas del país.
En soja, la probabilidad promedio de recuperar costos para la soja aumenta del 60,8% con un DEX del 33% al 86,6% con un DEX del 0%, y al 72,6% con un DEX del 26%.
Para el maíz, la probabilidad promedio de recuperar costos se incrementa del 53,5% con un DEX del 12% al 71,3% con un DEX del 0%, y al 58,9% con un DEX del 9,5%.
Probabilidad de recuperar costos en el cultivo de maíz, según tres niveles de retenciones, por zonas agrícolas del país.
En ese sentido, el equipo conducido por Costa estimó que la producción de cereales y oleaginosas de la Argnetina podría alcanzar casi 155 millones de toneladas para la campaña 2028/29, (tres posteriores a la actual) lo que representa un incremento de 7,6 millones de toneladas respecto a la base calculada antes de la baja de retenciones.
A corto plazo(2025/26), la soja pasaría de una caída de 2,3 millones a un incremento de 0.5 lo que muestra una variación positiva de 2,7 millones de toneladas. En el estimado de mediano plazo (2028/29), los 7,6 millones de toneladas de aumento se repartirían especialmente entre la soja, que aportaría 4,6 millones de toneladas y el maíz, con un incremento de 1,8 millones de toneladas.
El valor de las exportaciones de cereales y oleaginosas mostraría un impacto positivo en todos los años. Se estima un incremento total de hasta US$ 2.695 millones hacia 2028/29, con el complejo soja aportando hasta US$ 2.002 millones y el complejo maíz hasta US$ 369 millones.
En cuanto al impacto fiscal neto, se calcula una reducción de -353 millones de dólares (-0,05% del PBI) a corto plazo (2024/25), debido a la producción ya determinada, pero con una recuperación vía otros impuestos por el mayor ingreso del productor.
A mediano plazo (2028/29), se proyecta un impacto fiscal neto positivo de 609 millones de dólares (0,08% del PBI), impulsado por las mejoras en la producción que compensan el impacto inicial de los DEX.
Un poco más en el tiempo, la BCR proyecta una suba productiva de 159,3 a 172,3 millones de toneladas en los próximos diez años, de mantenerse el escenario de esta baja de retenciones y sin brecha cambiaria. Para 2035, serían US$ 28.800 millones acumulados adicionales que inyectaría el campo a toda la economía.
Zorraquin & Meneses no dejan de mensurar el impacto de la macro en el negocio agropecuario. Observan que se consolidó un superávit fiscal, aunque sustentado en parte en impuestos distorsivos y sin obra pública y que la suba reciente de tasas e incertidumbre financiera genera “ruido” en bancos y en decisiones de inversión, por lo cual el crédito se encarece en pesos y dólares, aunque mejora la retribución de excedentes financieros. A pesar de todo, subrayan que “no hay señales de freno en inversiones tecnológicas ni cambios sustanciales en planes productivos».
«Mientras la política se reconfigura con pragmatismo extremo, el sector productivo sigue apostando por el esfuerzo y la competitividad. La agroindustria, sigue corriendo su carrera entre obstáculos, pero sin detenerse», analizó Alejandor Meneses.
Con todo, destacan que se abre un «escenario de menos queja y mayor foco en las distintas actividades agrícolas». Puntualizan que “la campaña fina ya está sembrada en un 85% y los márgenes se revisan constantemente por rentabilidad ajustada. Los precios internacionales de los granos están bajos, sin eventos climáticos que los impulsen al alza”.
Por otro lado, advierten que “el alquiler de campos no se ajustó pese a la baja rentabilidad, generando presión sobre márgenes”, un factor que recrudeció esta semana como contrapartida a la menor presión fiscal.
Y el crédito, según lo referido es “más caro a nivel bancario, y con menor disponibilidad; pero el crédito comercial es más accesible y flexible”.
Por tanto, los 5 aspectos que recomiendan tener en cuenta en el mercado agrícola, son los siguientes
? Mercado atento a posible guerra comercial de EE.UU. post 1° de agosto y su impacto en precios de granos.
? Buenos pronósticos climáticos en EE.UU. y posición vendida de los fondos presionan los precios a la baja.
? La reciente baja de retenciones busca reactivar un mercado paralizado por 15 días.
? Retomar los niveles de comercialización dependerá de que el mercado local vuelva a acompañar al internacional.
? Agosto será clave por la confluencia de factores internos (tipo de cambio, clima político) y externos (EE.UU., clima, aranceles).
Envión de las lluvias
El mes de julio fue récord histórico en divisas, por US$4.100 millones y también se registraron alto valores pluviométricos. Las 36 estaciones de la red GEA/BCR promedian 52 mm para el mes que acaba de terminar cuando la media mensual histórica señala 20 mm para la región. “Hay que retroceder 40 años, exactamente hasta julio de 1985, para encontrar valores mayores a los de este mes. En aquel entonces, en Córdoba, los totales mensuales llegaron a multiplicar por diez los valores considerados promedio histórico”, explicó el consultor de la BCR, Alfredo Elorriaga.
Por caso, la zona aledaña a Rosario está terminando julio con 70,6 mm y para encontrar un valor mayor hay que ir más atrás inclusive, hasta julio de 1978 o de 1962, cuando se registraron 111 y 90 mm, respectivamente.
La situación es similar en toda la zona núcleo agrícola. Elorriaga precisó que “los registros de este julio sobre el SE de Córdoba y el centro de Santa Fe son comparables con los totales que normalmente se acumulan durante los tres meses del invierno”.
Y el Gobierno busca culpables. Subió el dólar, se enfrió el consumo y el salario no reacciona. Crece la tensión electoral.
Buenos Aires, domingo 3 agosto (PR/25) — La economía no termina de arrancar. El aumento de la cotización del dólar que se produjo en la semana que pasó fue consecuencia de esa realidad.
Hay frases que, al menos en Argentina, cualquier ministro de Economía debería evitar. “Comprá, no te la pierdas campeón”, dijo a comienzos de mes el ministro Luis Caputo ante quienes le cuestionaban el atraso cambiario. Queda claro que el mercado siempre realiza sus propias correcciones. La letra con sangre entra. El tipo de cambio trepó sólo en julio 14,1% y alcanzó los $ 1.380; bastante cerca de la banda superior de flotación que obligaría al Banco Central a tener sus primeras intervenciones.
La calma llegó recién el viernes tras la concreción del desembolso de US$ 2 mil millones que hizo el Fondo Monetario Internacional. El aumento del valor del dólar repercutió inmediatamente en el sector automotriz cuyas importaciones son habituales. Algunas de las terminales ya anunciaron aumentos lineales en toda la gama del 3,5%, el doble de lo que venían haciendo.
La preocupación más grande estaba y está puesta en las listas de precios que empezaron a recibir los supermercados el viernes. Una suba en los productos de primera necesidad no solo complicaría las metas inflacionarias estampadas en el Excel, sino que haría más insoportable la economía real para las familias de clase media y baja. La tibia o nula recuperación de los salarios no está para absorber aumentos del costo de vida inesperados. A la gente ya no se le puede pedir más.
‘Champion of the world’ | Pablo Temes
Por su parte, el presidente de la Unión Industrial Argentina, Martín Rapallini, dijo en la entrevista que le concedió a Ignacio Ortelli por Radio Rivadavia que desde marzo hay una pérdida de mil a 1.500 puestos de trabajo mensuales. Los indicadores de consumo registraron una marcada baja en las recientemente finalizadas vacaciones de invierno.
Hay una máxima en la economía vernácula que se cumple con impía rigurosidad: cuando el ministro de Economía de turno y sus funcionarios tienen que salir a explicar el porqué del aumento de la divisa estadounidense, es porque hay un problema que no se soluciona con meras declaraciones. El relato libertario señala que no hay que preocuparse por la suba de la divisa norteamericana, ya que el superávit fiscal frena la emisión monetaria que es la base de la inflación. Como se señaló más arriba, el sector automotriz no parece ceñirse a ese comportamiento.
Evidentemente, en el Gobierno tomaron nota de lo poco convincentes que son esas expresiones porque el jueves por la noche, tanto el Presidente como el ministro salieron a culpar a los “kukas”, a la vicepresidenta, Victoria Villarruel, y a tres bancos por lo que ya denominaron corrida cambiaria. Los señalados son el banco Macro, el Provincia y el Banco de Galicia. Dos de ellos con fuerte correlato político en la oposición.
La mano de Sergio Massa es señalada casi automáticamente por el oficialismo. Más allá de las especulaciones lo que nos quieren hacer creer es que, los culpables de esta turbulencia son los otros. A propósito: si el kirchnerismo tiene aún alguna chance de volver en gran parte se debe a los errores cometidos por el Gobierno en su pelea constante con sus socios naturales, hecho que complica o pone en duda su triunfo en la elección del 7 de septiembre del oficialismo.
Es algo de lo que el Gobierno, comenzando por el mismísimo Presidente, debería darse cuenta. Mauricio Macri se ha tragado varios sapos para alcanzar un acuerdo sostenible con los libertarios en la provincia de Buenos Aires. Por si quedan dudas, recuérdese como muestra lo sucedido en las elecciones en la Capital Federal: de haberse unido Manuel Adorni con Silvia Lospennato habrían ganado en todas las comunas y dejado muy atrás a Leandro Santoro.
El expresidente no quiere cometer el mismo error y ya dio la orden de sacrificar a su primo en su distrito para pintarlo de violeta. Un acto de pura supervivencia ante las ansias de poder de la hermana presidencial, que va por todo y avisó que tiene poder de veto en las listas para borrar a díscolos como María Eugenia Vidal. Si el acuerdo no prospera, el alcalde porteño sigue firme en su idea de remontar una especie de “Juntos por el Cambio” para explorar una nueva vía frentista.
La reunión que mantuvieron en la semana Karina Milei y Santiago Caputo es un indicio que señala que alguien advirtió que, más allá de las operaciones con encuestas que hablan de una victoria contundente de LLA en PBA, nadie puede asegurarla. Le pidieron al joven estratega que también se involucre en la campaña bonaerense y, más allá de lo electoral, todas las miradas se posan sobre el entramado de provincias que son necesarias para no seguir pasando sobresaltos en el plano legislativo.
Esa falta de acuerdos con la oposición afín pone en riesgo el sostenimiento del veto total que Milei dictará contra las leyes de emergencia en discapacidad, moratoria previsional y el aumento de las jubilaciones. El Gobierno no cuenta aún con los “87 héroes” que le aseguren poder sostenerlo en el Congreso. Una parte del PRO resiste. Las negociaciones son intensas. Los mercados, a los que el Gobierno les presta tanta atención, están muy atentos e inquietos por lo que pudiere pasar en la semana que entra. La confianza es la base necesaria para la tranquilidad.
El peronismo también atraviesa turbulencias. Los aliados del gobernador Axel Kicillof tuvieron que salir a explicar –incómodos– la presencia de candidatos testimoniales en sus listas. Es la confirmación de la viveza criolla llevada al extremo. Trampa y falta de ética en la competencia, más allá de que la jugada no esté expresamente prohibida por la ley.
Del otro lado, una dirigente condenada por corrupción intenta sostener lo que le queda de poder mientras baila en su balcón ante la falta de sucesores naturales en su espacio. La Argentina carece de verdaderos estadistas y la degradación moral de una parte importante de sus representantes es un problema que parecería no tener un final cierto en el corto plazo. El voto es la única herramienta de la que dispone el ciudadano para revertir esta situación.
Seguramente habrán evaluado con el ministro de Economía, Luis Caputo, que el costo fiscal teórico puede superar los mil millones de dólares, pero a la larga se compensará con más actividad económica e ingreso de divisas.
Buenos Aires, martes 29 julio (PR/25) — Desde la campaña electoral, Javier Milei sostuvo públicamente que las retenciones son “nefastas”, pero recién este sábado en la Rural, prácticamente dos años después, pasó de las palabras a los hechos como nunca antes.
Porque si bien este Gobierno ha tomado muchas medidas que reclamaba la agroindustria, sobre la economía en general y sobre el sector en particular, este paquete de medidas es el más amplio y firme desde que asumió.
El titular de la Sociedad Rural Argentina, Nicolás Pino, y el presidente Javier Milei, tras el anuncio de rebaja de retenciones en la Exposición Rural.(Foto: NA / Juan Vargas)
El 20% promedio que bajarán las retenciones para la soja (del 33 al 26% en grano y del 31 al 24,5% para harinas y aceites), el maíz y el sorgo (del 12 al 9,5%), y el girasol (del 7,5 a 5,5%) no cambia completamente la ecuación ni las cuentas de los agricultores, pero dan un alivio justo antes de encarar la siembra gruesa.
Y, también para trigo y cebada (cultivos que este año ya están sembrados pero cuya baja de retenciones prevista hasta marzo ahora se extendió sin fecha de caducidad) permiten proyectar una mayor producción, de la mano también de un poco más de inversión en tecnología a favor de los rindes.
Con todo, en función de lo que pide el campo y el mismo Milei reconoce, se trata de “un camino trazado”. Esa frase, usada tanto por Nicolás Pino como por el Presidente, alude a que todavía quedan varios pasos pendientes pero se va avanzando.
El tiempo, por lo que pasó hasta ahora y lo que se proyecta por delante, es una clave para medir la importancia de esta rebaja de los derechos de exportación para todos los productos del campo, anunciada en la histórica pista de Palermo.
En ese sentido, un aspecto fundamental es que es una medida “permanente”. El Presidente enfatizó, que no cambiará mientras él gobierne. Eso es determinante para incentivar a las actividades rurales, que en general son con inversiones de mediano y largo plazo.
Había fuertes expectativas sobre una menor presión impositiva para la cadena de ganados y carnes, el eje de esta exposición, pero en vez de la eliminación que había trascendido, sólo se redujeron un 26% los DEX de la carne vacuna y aviar. En ambos casos, pasarán del 6,75 a 5,5%, lo cual dejó a algunos representantes de esas actividades con gusto a poco.
Pero las decisiones incluyeron a todos los granos y levantan el ánimo de los agricultores, que vienen acusando márgenes ajustados y hasta escenarios de pérdida, porque las retenciones impactan más en el actual escenario de precios internacionales bajos y costos de producción altos.
La sustentabilidad macroeconómica sigue siendo el argumento oficial sobre el gradualismo en este tema. Pero el mensaje presidencial mostró un matiz: “Ser extremadamente prudentes en este tema sería un error. Podemos transitar este modelo de equilibrio fiscal con baja de retenciones”.
Seguramente habrán evaluado con el ministro de Economía, Luis Caputo, que el costo fiscal teórico puede superar los mil millones de dólares, pero a la larga se compensará con más actividad económica e ingreso de divisas.
En definitiva, lo más trascendente es que Milei está trazando un camino de reivindicación al campo, con hechos y ya no solo con palabras, lo cual, además de los obvios aspectos económicos, tiene efectos políticos.
Es probable que estas medidas propicien un aumento del área de siembra y luego de la cosecha, pero el bolsillo de los productores no cambiará de un día para otro.
Sin embargo, después de muchos años de presión fiscal kirchnerista, todavía muy presentes en los ámbitos rurales, la reducción de las retenciones al campo revitaliza la sintonía libertaria con la cadena agroindustrial.
Buenos Aires, domingo 27 julio (PR/25) — La imagen de Javier Milei aún sigue siendo la mejor entre los dirigentes políticos nacionales. Su figura todavía genera adhesión entre un núcleo duro que permanece fiel. Sin embargo, los datos de la más reciente Encuesta de Satisfacción Política y Opinión Pública (Espop), realizada por el Laboratorio de Observación de la Opinión Pública de la Universidad de San Andrés, muestran que su capital político empieza a erosionarse. No se trata todavía de una caída estrepitosa, pero sí de un desgaste consistente que, si se profundiza, puede abrir nuevas tensiones hacia adelante y podría eventualmente tener alguna consecuencia electoral.
La encuesta –realizada entre el 11 y el 21 de julio, con un tamaño muestral de 1.012 casos, representativa a nivel nacional y estratificada por región– registra una caída de siete puntos en la aprobación presidencial respecto de la medición de mayo. Milei alcanza ahora un 42% de aprobación y una desaprobación del 55%. El Presidente aún mantiene un nivel aceptable de respaldo considerando el severo ajuste en curso, pero ya no puede sostener la idea de que el apoyo popular es una fuente inagotable de legitimidad para emprender cualquier tema de su agenda.
Lo que llama la atención es que, a pesar de la caída en la aprobación, Milei conserva el liderazgo en el ranking de imagen positiva: un 39% contra un 53% de imagen negativa. Casi a la par se ubican Patricia Bullrich y Victoria Villarruel (ambas con un 38%), aunque la vicepresidenta no parece ya ser parte de esa agrupación. Detrás de ellos se ubican Axel Kicillof (29%), Mauricio Macri (29%) y Cristina Fernández (28%). Lo que es una constante: todos los dirigentes tienen más imagen negativa que positiva. En otras palabras, el sistema político sigue desordenado y nadie logra capitalizar el desgaste del oficialismo.
I can get no satisfaction! La caída de la aprobación no es un fenómeno aislado. Viene acompañada de un descenso generalizado en los niveles de satisfacción política. Solo un 37% de los encuestados dice estar satisfecho con la marcha general de las cosas, y apenas un 36% con el desempeño del Poder Ejecutivo. Es decir, uno de cada tres argentinos ve con buenos ojos la situación actual.
Lo llamativo es que, en medio de ese contexto de malestar general, crece significativamente la satisfacción con el Poder Judicial, que pasó del 15% al 28% en los últimos dos meses. Una posible hipótesis es que este aumento se relacione con la reciente decisión judicial que condenó a Cristina Fernández de Kirchner a seis años de prisión domiciliaria e inhabilitación de por vida para ejercer cargos públicos. La medida fue valorada positivamente por una porción importante de la ciudadanía: el 59% de los encuestados dice estar de acuerdo con la condena, y ese porcentaje crece de forma sistemática a medida que las personas se ubican más hacia la derecha en el eje ideológico.
El repunte en la evaluación del Poder Judicial podría1 entonces reflejar un respaldo simbólico de los sectores antikirchneristas más que una mejora estructural de su funcionamiento.
También se consolidan las percepciones negativas sobre la situación económica. Un 46% cree que el país está peor que hace un año, y un 39% considera que estará aún peor dentro de un año. La esperanza de un rebote en “V” parece desvanecerse. Frente a este escenario, predomina la incertidumbre (38%), seguida por el optimismo (30%) y el pesimismo (25%). El humor social sigue siendo volátil, pero empieza a inclinarse hacia la desilusión.
Tendencias electorales. El panorama electoral, por ahora, no ofrece grandes cambios. En intención de voto legislativo, el oficialismo y la oposición se mantienen empatados: 28% vs. 29%. Hay un 19% que aún no sabe qué hará y un 8% que prefiere no responder. Cuando se pregunta por espacio político, La Libertad Avanza lidera con un 26%, seguido por el peronismo con 25%, el PRO con 8%, el FIT con 4% y la UCR con 3%. La fragmentación opositora y el alto nivel de indefinición explican la paridad. Si bien las elecciones de medio término son en verdad 24 elecciones distritales diferentes, la medición de la tendencia nos da una idea aproximada del clima electoral. En ningún modo pretenden predecir el resultado final.
Más preocupante es el dato sobre los que no tienen intención de votar: el 35% dice “estar harto de la política”, el 33% “no cree que las elecciones sirvan para cambiar algo”, y el 23% siente que “ningún partido lo representa”. Este rechazo generalizado no es nuevo, pero sí creciente, y representa una amenaza latente para la legitimidad del sistema político.
Desgaste. El Gobierno aún persiste. Tiene narrativa propia, apoyo de un núcleo fiel, control de la agenda mediática, aunque un poco más debilitada. Aún el éxito en el control de la inflación aporta combustible a la aprobación presidencial, pero las expectativas futuras ya no impulsan con la fuerza que lo hacían el año pasado. Surgen nuevas demandas (bajos salarios, desempleo, inseguridad y pobreza). La paciencia social no es infinita. La combinación de ajuste prolongado, incertidumbre económica y erosión institucional puede configurar un desgaste del rédito de la política antiinflacionaria. Los datos muestran que el capital político que lo impulsó en sus primeros meses (expectativas futuras, control de la inflación y evaluaciones retrospectivas) comienza a sufrir los efectos del deterioro político y la incertidumbre generada.
*Politólogo, investigador del Conicet y director del Laboratorio de Observación de la Opinión Pública de la Universidad de San Andrés).





 *Politólogo, investigador del Conicet y director del Laboratorio de Observación de la Opinión Pública de la Universidad de San Andrés).