El consumo de carnes se sostiene, mejoran las exportaciones, pero para la industria las cuentas siguen complicadas

El consumo de carnes se sostiene, mejoran las exportaciones, pero para la industria las cuentas siguen complicadas

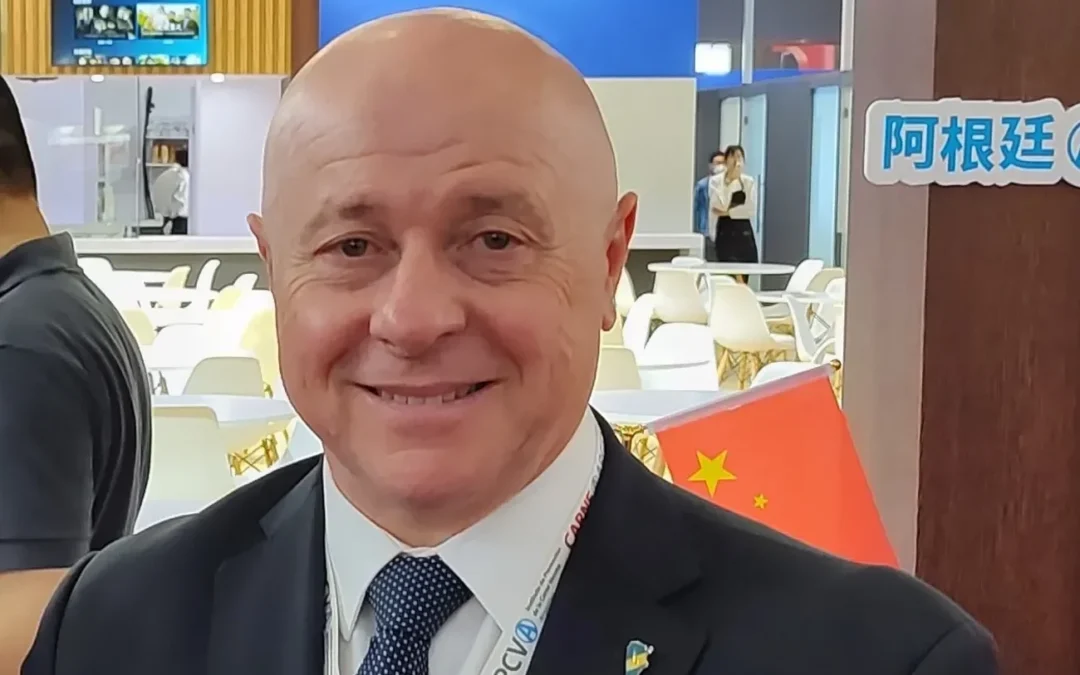
Por Daniel Urcía, presidente de la Federación de Industrias Frigoríficas Regionales Argentinas (FIFRA)

Buenos Aires, sábado 23 agosto (PR/25) — En los primeros siete meses del año se faenaron 7.855.074 vacunos y 4.815.483 porcinos. Eso significa que se mantuvo alto el nivel de consumo de proteínas de origen animal lo que coloca a nuestro país entre los tres principales consumidores mundiales. En el caso de la carne bovina, el consumo supera los 50 kilos por habitante al año, posicionándonos como el máximo a nivel global.

Además, el consumo interno viene demostrando su interés por la ingesta de este tipo de alimentos ya que en las tres carnes se registran subas interanuales que superan a la inflación y que en el caso de la carne vacuna fueron trasladadas al precio de la hacienda.

La industria está “piloteando” la situación gracias al alto nivel de actividad, pero las cuentas no dan bien por la suba de costos y el nulo ingreso por los subproductos.

Como dijimos, el consumo se mantiene en buenos niveles, pero en julio también creció la exportación y eso fue posible por la mayor faena mensual.

El mes pasado hubo 22 días hábiles de faena, y al comparar con junio, que tuvo sólo 19 días hábiles, observamos una particularidad: la faena bovina aumentó un 10% en términos mensuales (1.244.608 vs 1.133.518), pero en el comparativo diario fue un 5% inferior (56.573 vs 59.658). En el caso de la faena porcina, la variación intermensual fue positiva, con un incremento del 9,5% (744.879 vs 680.449), mientras que en el comparativo diario cayó un 5% (33.858 vs 35.813).

En las últimas semanas, hemos observado un incremento en el costo del servicio de faena, y es importante explicar las razones de este aumento que no responde a una decisión aislada de las plantas frigoríficas, sino que es el resultado de una serie de factores complejos que involucran tanto al mercado, como a la estructura misma de la industria.

Por un lado, el mercado del cuero atraviesa una situación crítica: el precio internacional de este subproducto, históricamente relevante como fuente de ingresos para la industria, ha caído a niveles casi insignificantes. De hecho, algunos establecimientos han tenido que invertir en la disposición definitiva del cuero, dado su escaso valor actual. Esta pérdida impacta fuertemente, ya que el cuero solía ser uno de los principales atenuantes de los costos operativos.

A esto se suman otros incrementos en los costos estructurales que no pueden ser absorbidos internamente. En particular, los ajustes salariales y el aumento de los precios de la energía y los combustibles que siguen presionando de manera constante los gastos operativos.

En un sector como el nuestro, que depende de alta mano de obra y un elevado consumo de energía, estas variaciones se sienten rápidamente, junto con las inversiones necesarias para el mantenimiento de las instalaciones.

Como resultado, el costo del servicio de faena aumentó. No se trata de un beneficio adicional para la industria, sino de una necesidad inevitable para poder mantener el servicio en un contexto económico más frágil, donde la escala de operación es un factor determinante.

Es importante recordar que, como hemos señalado en este espacio anteriormente, el estatus sanitario de las plantas no solo es fundamental para garantizar la inocuidad de los productos que consumimos, sino que también es clave para competir en igualdad de condiciones.

En el contexto actual de altos costos, no es lo mismo operar con personal remunerado de acuerdo a los convenios laborales, con dotaciones completas y cumplimiento de normativas sanitarias, que operar sin estas garantías.

La evidencia de esto se puede ver al analizar la composición de la faena nacional. Por ejemplo, en la provincia de Corrientes, durante los primeros siete meses del año, 27 establecimientos reportaron una faena total de 68.495 animales, lo que representa menos del 1% de la faena nacional (0,87%). En este contexto, resulta imposible que la industria frigorífica de esa provincia pueda desarrollarse adecuadamente ni alcanzar estándares aceptables.

Desde FIFRA, consideramos que el desafío de competitividad es un reto que afecta a toda la cadena de valor. Por eso, es fundamental mantener la transparencia y explicar claramente las razones detrás de los aumentos, para que cada eslabón de la cadena pueda comprender mejor la situación y planificar sus actividades de manera más efectiva.

Editorial FIFRA – Agosto 2025

Primicias Rurales

¿Llega el tercer movimiento histórico?

¿Llega el tercer movimiento histórico?

El carácter socialdemócrata del peronismo cordobés y del socialismo santafesino –que irradia sobre su aliado de tantas veces: el radicalismo local– comparten como fenómeno diferenciado del resto de país el de ser territorios productivos, ricos de recursos, la cuna de la zona centro y la pampa húmeda con la potencia de su campo.

10_08_2025_peron_balbin_alfonsin_cafiero_cedoc_g
APRONTES. Perón abrazando a Balbín y Alfonsín sumando a Cafiero al balcón de la Rosada. | cedoc

Hoy se suman otras provincias que antes, por el hecho de ser áridas, carecían de esas condiciones de posibilidad que ahora se las permiten la minería o los hidrocarburos: Jujuy con el litio, Chubut y Santa Cruz con los hidrocarburos, los otros tres integrantes de Provincias Unidas.

La zona centro o la zona húmeda era una metonimia de la zona productiva en dólares, aquella que genera o puede generar más exportaciones. Centro no es más centro geográfico del país, y habrá que ver si en su búsqueda de identidad en “el medio” pueda aspirar a ser una síntesis –en proporciones diferentes– de la polarización para recrear un nuevo bipartidismo.

Pero si Provincias Unidas estuviera anticipando una reconfiguración del espacio ideológico, tampoco alcanzarían estas características comunes y todas materiales (territorio y economía) para explicar un fenómeno. Requeriría también componentes culturales para permitirle integrar al resto de las provincias que, por lo menos en alguna proporción, carecen de esa materialidad. Y viceversa, comparten las características materiales (agro, minería o energía) de las cinco de Provincias Unidas otras provincias que hoy no se plegaron al “grito federal”, aunque algunas ya se insinúa que lo harán después de las elecciones, dependiendo del resultado, Corrientes, por ejemplo.

Y ese componente cultural aglutinador pudiera ser el origen común y cuasi hereditario del radicalismo y del peronismo como partidos intérpretes del ethos argentino que casualmente por sus similitudes se hicieron competidores de una misma base de votantes, la que alternó entre uno y otro durante décadas.

El tronco común del radicalismo y del peronismo en el interior del país se percibe en la cantidad de radicales que son y han sido vicegobernadores de gobernadores peronistas, y de radicales que llegaron a ser gobernadores como peronistas. Como el peronismo fue la maquinaria electoral con mayores posibilidades de ganar una votación, muchos de aquellos con vocación de ser gobernadores se sumaron al vehículo PJ como “partido del poder”. Por eso el peronismo del interior es normalmente más conservador y resulta muy difícil desde la subjetividad porteña distinguir entre un gobernador peronista y otro radical (siempre excluyendo Buenos Aires por el peso y la singularidad de su conurbano).

Eso no impidió que la competencia entre ellos haya generado con los años antiperonismo en el radicalismo, llevando a muchos a unirse primero con Macri y ahora con Milei. Pero los radicales con territorio, los que gobiernan, ven de la misma manera a La Libertad Avanza: como un competidor y un peligro en su propio distrito. En Europa, después de competir durante décadas, la socialdemocracia y la democracia cristiana –centroizquierda y centroderecha– tras el colapso del bipartidismo por el surgimiento de partidos nuevos que amenazaban –alternativamente a uno y a otro– dejarlos terceros, terminaron aliándose para competirle al “disruptor”. Y por las mismas causas también en la Argentina se podría conjeturar que quizá peronistas y radicales terminen juntándose para conformar ese tercer movimiento histórico tantas veces elucubrado. Primer movimiento histórico: la UCR a fin del siglo XIX, segundo movimiento histórico: el peronismo a mediados del siglo XX, tercer movimiento histórico: ¿alianza de ambos en el siglo XXI?

Lo intentó el radical Raúl Alfonsín en el balcón de la Casa Rosada con el peronista Antonio Cafiero en 1987, quien meses después fue electo gobernador de la provincia de Buenos Aires. Lo intentó el peronista Duhalde con Alfonsín en la crisis del 2002. Lo intentó el peronista Néstor Kirchner con el radical Julio Cobos en 2007 y su idea de la transversalidad. Nadie logró transformar esos acercamientos en algo duradero o institucionalizado. Pero, quizás, la captación simultánea de La Libertad Avanza de parte del electorado de ambos y el surgimiento de una nueva primera minoría que los excluya y aspire a cierta forma de hegemonía termine uniéndolos. De la misma forma que ya parte de los dirigentes peronistas y radicales se unieron, integrándose a LLA.

El peronismo cordobés, factótum de la conformación de Provincias Unidas, es en sí mismo un anticipo de esa amalgama, no solo por su vicegobernadora radical, sino también por su carácter único de perenne autónomo del Partido Justicialista conducido por representantes del “ambacentrismo” desde hace más de dos décadas, cuando el santacruceño Néstor Kirchner descubrió que ganando en el conurbano bonaerense, y poco más, ganaba las elecciones nacionales y sometía al resto de los distritos, pronunciando el conurbanismo como partido dominante dentro del propio peronismo.

Septiembre en provincia de Buenos Aires y octubre a nivel nacional reformularán el mapa y trazarán el comienzo de un horizonte 2027 con o sin Milei.

El interior de la provincia de Buenos Aires se comporta electoralmente más parecido a sus vecinas Córdoba y Santa Fe, pero el 70% de los votos bonaerenses se concentra en los diez millones de personas que habitan el conurbano capitalino, que termina diluyendo cuantitativamente al interior bonaerense. Por eso allí se repite el fenómeno de juntar peronistas y radicales en Somos Buenos Aires, alianza del radicalismo, principalmente movilizado por Facundo Manes (aunque termine siendo candidato a senador por la Capital), junto a intendentes peronistas antikirchneristas y referentes del partido con el que Juan Scheretti compitió en las elecciones para presidente en 2023 como el también peronista Florencio Randazzo.

Si el PJ atravesara un proceso de envejecimiento, la crisis de la mediana edad que ya sufrió la UCR hace un cuarto de siglo, quizá sus actores principales estén dispuestos a promover seriamente un tercer movimiento histórico si –no menos importante– encontraran un candidato que entusiasme a la población.

Quién sería el cuerpo que encarne ese sentimiento: ¿un exgobernador como Schiaretti que llegaría a 2027 con la misma edad en que Trump fue electo el año pasado? ¿Que los represente un outsider, como siempre sostiene Duran Barba que entusiasma más a los votantes? ¿Un gobernador joven a quien los demás le cedan su auctoritas y encumbren?

Septiembre en provincia de Buenos Aires y octubre a nivel nacional reformularán el mapa y darán comienzo a las condiciones de posibilidad de 2027 con o sin Milei.

Primicias Rurales
Fuente: Perfil

La reducción de derechos de exportación tuvo un efecto limitado sobre los precios de los granos

La reducción de derechos de exportación tuvo un efecto limitado sobre los precios de los granos

Baja de retenciones: mejora la rentabilidad, pero la presión tributaria continuará elevada la próxima campaña

Baja de retenciones: mejora la rentabilidad, pero la presión tributaria continuará elevada la próxima campaña

Buenos Aires, martes 12 julio (PR/25) —El 23 de julio, el presidente Javier Milei anunció una reducción permanente de los Derechos de Exportación (DEX) aplicados a diversos productos del complejo agroindustrial. La medida contempla rebajas en las alícuotas para la carne vacuna y aviar (de 6,75% a 5%), el maíz y el sorgo (de 12% a 9,5%), el girasol (de 7% a 5,5%), la soja (de 33% a 26%) y sus subproductos (de 31% a 24,5%). A diferencia de la reducción transitoria implementada entre febrero y junio de 2025, esta baja tiene carácter permanente y constituye un paso concreto hacia la eliminación definitiva de un tributo que ha impactado negativamente en el sector agropecuario desde su reimplantación en 2002.

Desde IERAL venimos siguiendo de cerca la evolución del tema, con especial énfasis en el análisis del impacto potencial de estas medidas sobre la rentabilidad de la producción de granos y la recaudación fiscal en los distintos niveles de gobierno (Nación y provincias). A comienzos de año calificamos la baja transitoria como “un paso en la dirección correcta” y, más adelante, en otra columna, advertimos que sería un error “volver atrás” una vez vencido el plazo en junio.

En esta ocasión, a partir del nuevo esquema tributario y las cotizaciones futuras de los granos, se presenta una primera estimación de la rentabilidad agrícola para la campaña 2025/26, diferenciando los márgenes antes y después de impuestos. El objetivo es aproximar el impacto microeconómico de la medida, tanto sobre la rentabilidad del productor como sobre la recaudación fiscal de Nación y provincias, comparando los resultados del nuevo escenario con un contrafáctico en el que las alícuotas de DEX se mantenían sin cambios. Adicionalmente, se incorpora una comparación histórica que permite ubicar los márgenes actuales en perspectiva frente a los registros de campañas anteriores.

El marco de referencia para los cálculos es el conjunto de modelos agrícolas que IERAL viene utilizando desde hace tiempo. Se analizan cuatro casos que buscan reflejar la heterogeneidad del sector, definidos a partir de dos zonas geográficas —la zona núcleo (sudeste de Córdoba, sur de Santa Fe y norte de Buenos Aires) y la zona extrapampeana (norte de Córdoba, Santiago del Estero y otras áreas del centro-norte del país)— y dos modalidades de tenencia de la tierra: campo propio y campo alquilado. En todos los casos se considera una escala de 500 hectáreas con una rotación de cultivos del 50% soja y 50% maíz. Además, se supone que el 90% de la soja producida en cada establecimiento tiene destino de exportación y el 10% se vende en el mercado interno; en el caso del maíz, se considera una relación 70-30%, respectivamente.

Las principales diferencias entre zonas responden a la productividad de la tierra (rendimientos), las distancias a puerto (costos de transporte) y los requerimientos específicos de insumos y labores según la ubicación (costos directos). En tanto, la diferencia entre propietarios y arrendatarios dentro de una misma zona está dada por el costo del alquiler, que se calcula en quintales fijos de soja por hectárea (15 en la zona núcleo y 8 en la extrapampeana), valuados al precio FAS Rosario vigente al momento de la cosecha.

Efectos de la reducción de DEX en rentabilidad y recaudación

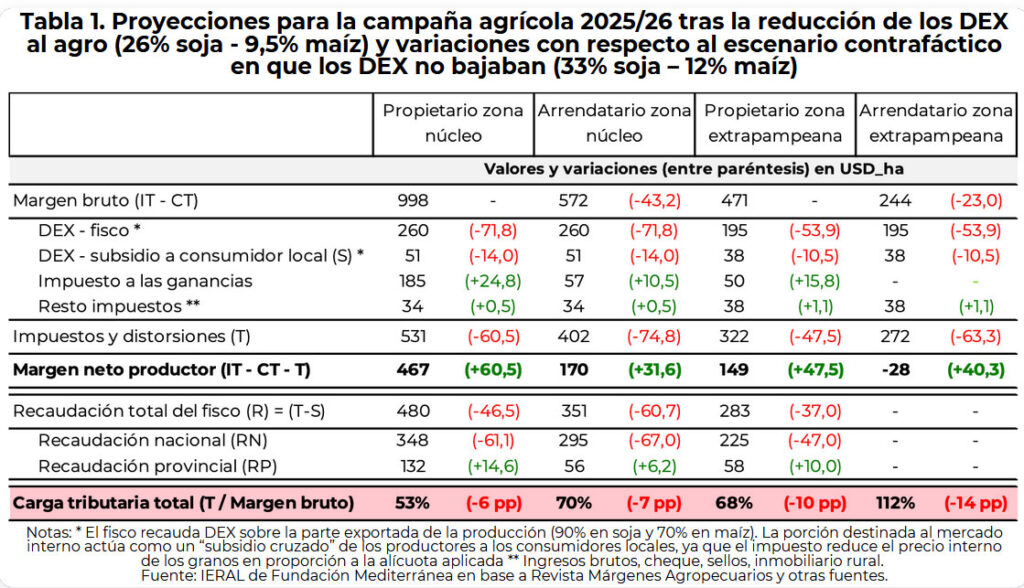
En la tabla 1 se presenta la estimación de los principales efectos de la medida sobre rentabilidad esperada y recaudación del Estado para la campaña agrícola 2025/26. Además de los supuestos antes mencionados, las proyecciones asumen precios FOB (puertos argentinos) de USD 420/ton para la soja y de USD 214/ton para el maíz (promedio marzo – agosto 2026, ajustados según cotizaciones futuras en el mercado de Chicago) y un escenario en que los costos de producción de los distintos modelos agrícolas se mantienen constantes en dólares reales al nivel de mediados 2025.

La tabla muestra los resultados proyectados para los cuatro casos analizados, incorporando la reducción de DEX (escenario vigente, con alícuotas de 26% para soja y 9,5% para maíz). Entre paréntesis se indican las variaciones respecto de un escenario contrafáctico en el que las alícuotas se mantenían en los niveles previos (33% para soja y 12% para maíz).

Principales conclusiones que surgen de la simulación

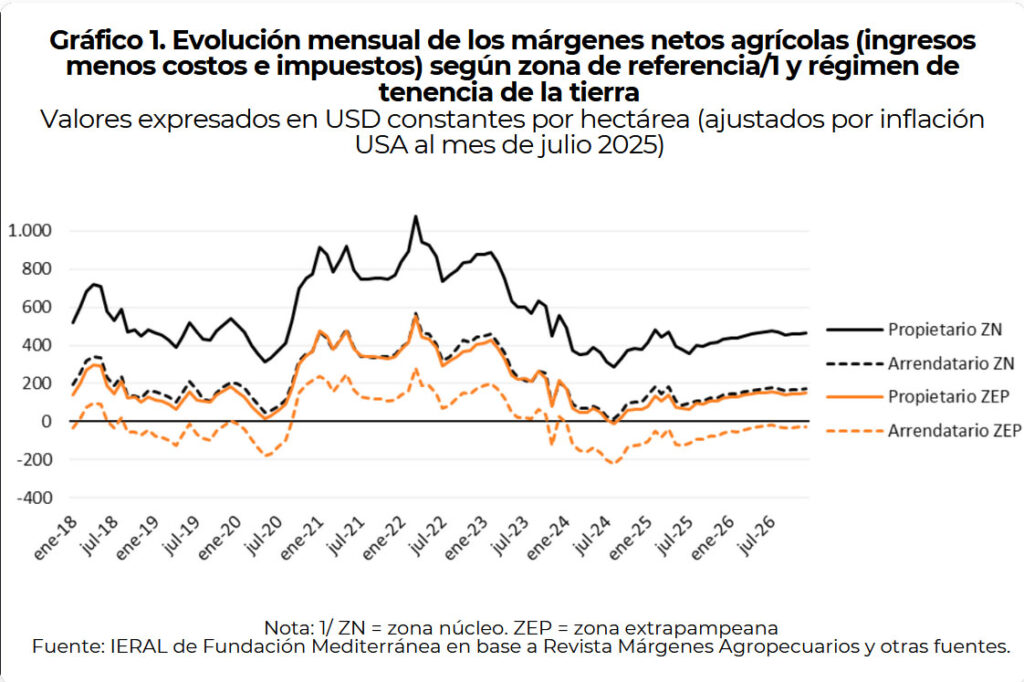
  • La rentabilidad neta del productor (margen después de impuestos) mejora entre USD 31,6 y USD 60,5 por hectárea, según la zona y el régimen de tenencia de la tierra. Para productores propietarios, la mejora en el margen neto (ingresos menos costos e impuestos) asciende a USD 60,5/ha en zona núcleo y USD 47,5/ha en zona extrapampeana. Para productores arrendatarios la mejora es de USD 31,6/ha en zona núcleo y USD 40,3/ha en zona extrapampeana, aunque en este último caso la mejora solo alcanzaría para reducir pérdidas (de – USD 68 a – USD 28/ha).
  • La recaudación por DEX cae entre USD 53,9 y USD 71,8 por hectárea (una pérdida del 22?% respecto al escenario sin desgravación), pero la recaudación tributaria total (nación + provincias) se reduce proporcionalmente menos (entre 9% y 15%). Esto se explica, principalmente, por una mayor recaudación del impuesto a las ganancias y en menor medida de otros tributos (ingresos brutos, cheque).
  • Las provincias captarían entre USD 6,2 y USD 14,6 adicionales por hectárea (un aumento del 12% al 21% según la zona), mientras que Nación perdería entre USD 37 y USD 60,7 por hectárea (una caída del 15-18%). En este análisis se excluye el caso del productor arrendatario de la zona extrapampeana, dado que, bajo los supuestos del modelo y las condiciones actuales de precios, costos y presión tributaria, esa tierra directamente no sería puesta en producción y por ende no generaría ingresos al fisco.
  • La carga tributaria total —entendida como el porcentaje de la renta generada (ingresos menos costos) que el productor no puede apropiarse por efecto de los impuestos— se reduce entre 6 y 14 puntos porcentuales tras la desgravación. No obstante, seguirá siendo muy elevada: alcanza entre el 53% y el 70% para propietarios y arrendatarios de la zona núcleo, y entre el 68% y el 112% en la zona extrapampeana. Que en todos los casos supere el 50% implica que, en dólares por hectárea, el productor seguirá perdiendo más por impuestos que lo que logra conservar como ingreso neto.
  • En relación con este último punto, si bien la simulación simplifica una realidad diversa incluso dentro de una misma zona (al asumir ciertos niveles de eficiencia, esquemas de rotación, etc.), el resultado de una carga tributaria superior al 100% para arrendatarios de la zona extrapampeana ayuda a comprender una preocupación recurrente en el sector: los impuestos vuelven inviable la actividad en zonas marginales, de menor productividad y mayor distancia a los puertos, especialmente si hay que pagar alquiler. Sin embargo, si continúa el proceso de desgravación de los DEX, muchas de estas tierras podrían volverse rentables y reactivarse la expansión de la frontera agrícola.

¿Cómo comparan las proyecciones de rentabilidad para la campaña 2025/26 con las de campañas anteriores?

Con la baja parcial de retenciones y bajo las condiciones previamente descritas, los márgenes agrícolas proyectados para la campaña 2025/26 se ubican en USD 467/ha para productores propietarios en zona núcleo, USD 170/ha para arrendatarios en esa misma región, USD 149/ha para propietarios en zona extrapampeana y –USD 28/ha para arrendatarios extrapampeanos. Comparados con la rentabilidad promedio de las últimas ocho campañas (2017/18–2024/25), y asumiendo rendimientos teóricos constantes en el tiempo, estos márgenes resultan inferiores en USD 103, 54, 49 y 23 por hectárea, respectivamente. Como ya se mencionase, la carga tributaria continuará siendo muy elevada en 2025/26, y vista en perspectiva, se ubicará en niveles muy similares al promedio de las últimas ocho campañas.

El supuesto de rendimientos constantes busca aislar el impacto de factores climáticos o sanitarios sobre la rentabilidad —como la sequía de 2023 o la “chicharrita” en 2024—, de modo que las comparaciones reflejen únicamente cambios en precios, costos e impuestos. Por lo tanto, los valores estimados no representan la rentabilidad efectiva de los productores, ya que excluyen los riesgos propios de una actividad sujeta al clima, sino que ofrecen una aproximación a cómo se reconfigura la rentabilidad proyectada para 2025/26 en relación con años recientes, bajo el nuevo esquema tributario y las cotizaciones futuras.

En síntesis, la baja de los DEX representa una mejora concreta para el negocio de producir granos frente al escenario contrafáctico en el que las alícuotas no se reducían. Al tratarse, esta vez, de una medida permanente, también aporta mayor previsibilidad y reglas de juego más claras para todos los actores del sector. Sin embargo, aún queda un largo camino por recorrer. Los márgenes proyectados para la campaña 2025/26 se mantienen por debajo del promedio de las últimas ocho campañas y la carga tributaria seguirá siendo muy elevada.

Como se ha señalado en columnas anteriores, avanzar hacia la eliminación definitiva de este tributo supone un desafío fiscal de envergadura para el gobierno nacional y requerirá una estrategia integral que garantice la sostenibilidad de la medida. En particular, dado que la eliminación de las retenciones tiende a incrementar la recaudación de otros impuestos —cuyos recursos, en su mayor parte, se coparticipan con las provincias—, sería deseable que: (i) se contemple una asignación específica que permita redirigir parte de ese mayor ingreso tributario hacia la Nación, con el fin de compensar parcialmente la pérdida por DEX; o bien (ii) que las provincias se sumen al esfuerzo fiscal y, con los mayores recursos que reciben por la desgravación, reduzcan o eliminen otros tributos que afectan directamente al sector agropecuario, particularmente los más distorsivos, como el Impuesto sobre los Ingresos Brutos (que impacta en forma directa en las ventas o de forma indirecta en las compras) y el Impuesto a los Sellos (que recae sobre distintos contratos habituales en la actividad).

Por Francisco Artusso

Fuente: IERAL-Fundación Mediterránea

¿Llega el tercer movimiento histórico?

¿Llega el tercer movimiento histórico?

El carácter socialdemócrata del peronismo cordobés y del socialismo santafesino –que irradia sobre su aliado de tantas veces: el radicalismo local– comparten como fenómeno diferenciado del resto de país el de ser territorios productivos, ricos de recursos, la cuna de la zona centro y la pampa húmeda con la potencia de su campo. Hoy se suman otras provincias que antes, por el hecho de ser áridas, carecían de esas condiciones de posibilidad que ahora se las permiten la minería o los hidrocarburos: Jujuy con el litio, Chubut y Santa Cruz con los hidrocarburos, los otros tres integrantes de Provincias Unidas.
La zona centro o la zona húmeda era una metonimia de la zona productiva en dólares, aquella que genera o puede generar más exportaciones. Centro no es más centro geográfico del país, y habrá que ver si en su búsqueda de identidad en “el medio” pueda aspirar a ser una síntesis –en proporciones diferentes– de la polarización para recrear un nuevo bipartidismo.
10_08_2025_peron_balbin_alfonsin_cafiero_cedoc_g
APRONTES. Perón abrazando a Balbín y Alfonsín sumando a Cafiero al balcón de la Rosada. | cedoc

Pero si Provincias Unidas estuviera anticipando una reconfiguración del espacio ideológico, tampoco alcanzarían estas características comunes y todas materiales (territorio y economía) para explicar un fenómeno. Requeriría también componentes culturales para permitirle integrar al resto de las provincias que, por lo menos en alguna proporción, carecen de esa materialidad. Y viceversa, comparten las características materiales (agro, minería o energía) de las cinco de Provincias Unidas otras provincias que hoy no se plegaron al “grito federal”, aunque algunas ya se insinúa que lo harán después de las elecciones, dependiendo del resultado, Corrientes, por ejemplo.

Y ese componente cultural aglutinador pudiera ser el origen común y cuasi hereditario del radicalismo y del peronismo como partidos intérpretes del ethos argentino que casualmente por sus similitudes se hicieron competidores de una misma base de votantes, la que alternó entre uno y otro durante décadas.

El tronco común del radicalismo y del peronismo en el interior del país se percibe en la cantidad de radicales que son y han sido vicegobernadores de gobernadores peronistas, y de radicales que llegaron a ser gobernadores como peronistas. Como el peronismo fue la maquinaria electoral con mayores posibilidades de ganar una votación, muchos de aquellos con vocación de ser gobernadores se sumaron al vehículo PJ como “partido del poder”. Por eso el peronismo del interior es normalmente más conservador y resulta muy difícil desde la subjetividad porteña distinguir entre un gobernador peronista y otro radical (siempre excluyendo Buenos Aires por el peso y la singularidad de su conurbano).

Eso no impidió que la competencia entre ellos haya generado con los años antiperonismo en el radicalismo, llevando a muchos a unirse primero con Macri y ahora con Milei. Pero los radicales con territorio, los que gobiernan, ven de la misma manera a La Libertad Avanza: como un competidor y un peligro en su propio distrito. En Europa, después de competir durante décadas, la socialdemocracia y la democracia cristiana –centroizquierda y centroderecha– tras el colapso del bipartidismo por el surgimiento de partidos nuevos que amenazaban –alternativamente a uno y a otro– dejarlos terceros, terminaron aliándose para competirle al “disruptor”. Y por las mismas causas también en la Argentina se podría conjeturar que quizá peronistas y radicales terminen juntándose para conformar ese tercer movimiento histórico tantas veces elucubrado. Primer movimiento histórico: la UCR a fin del siglo XIX, segundo movimiento histórico: el peronismo a mediados del siglo XX, tercer movimiento histórico: ¿alianza de ambos en el siglo XXI?

Lo intentó el radical Raúl Alfonsín en el balcón de la Casa Rosada con el peronista Antonio Cafiero en 1987, quien meses después fue electo gobernador de la provincia de Buenos Aires. Lo intentó el peronista Duhalde con Alfonsín en la crisis del 2002. Lo intentó el peronista Néstor Kirchner con el radical Julio Cobos en 2007 y su idea de la transversalidad. Nadie logró transformar esos acercamientos en algo duradero o institucionalizado. Pero, quizás, la captación simultánea de La Libertad Avanza de parte del electorado de ambos y el surgimiento de una nueva primera minoría que los excluya y aspire a cierta forma de hegemonía termine uniéndolos. De la misma forma que ya parte de los dirigentes peronistas y radicales se unieron, integrándose a LLA.

El peronismo cordobés, factótum de la conformación de Provincias Unidas, es en sí mismo un anticipo de esa amalgama, no solo por su vicegobernadora radical, sino también por su carácter único de perenne autónomo del Partido Justicialista conducido por representantes del “ambacentrismo” desde hace más de dos décadas, cuando el santacruceño Néstor Kirchner descubrió que ganando en el conurbano bonaerense, y poco más, ganaba las elecciones nacionales y sometía al resto de los distritos, pronunciando el conurbanismo como partido dominante dentro del propio peronismo.

Septiembre en provincia de Buenos Aires y octubre a nivel nacional reformularán el mapa y trazarán el comienzo de un horizonte 2027 con o sin Milei.

El interior de la provincia de Buenos Aires se comporta electoralmente más parecido a sus vecinas Córdoba y Santa Fe, pero el 70% de los votos bonaerenses se concentra en los diez millones de personas que habitan el conurbano capitalino, que termina diluyendo cuantitativamente al interior bonaerense. Por eso allí se repite el fenómeno de juntar peronistas y radicales en Somos Buenos Aires, alianza del radicalismo, principalmente movilizado por Facundo Manes (aunque termine siendo candidato a senador por la Capital), junto a intendentes peronistas antikirchneristas y referentes del partido con el que Juan Scheretti compitió en las elecciones para presidente en 2023 como el también peronista Florencio Randazzo.

Si el PJ atravesara un proceso de envejecimiento, la crisis de la mediana edad que ya sufrió la UCR hace un cuarto de siglo, quizá sus actores principales estén dispuestos a promover seriamente un tercer movimiento histórico si –no menos importante– encontraran un candidato que entusiasme a la población.

Quién sería el cuerpo que encarne ese sentimiento: ¿un exgobernador como Schiaretti que llegaría a 2027 con la misma edad en que Trump fue electo el año pasado? ¿Que los represente un outsider, como siempre sostiene Duran Barba que entusiasma más a los votantes? ¿Un gobernador joven a quien los demás le cedan su auctoritas y encumbren?

Septiembre en provincia de Buenos Aires y octubre a nivel nacional reformularán el mapa y darán comienzo a las condiciones de posibilidad de 2027 con o sin Milei.

Primicias Rurales
Fuente: Perfil

La reducción de derechos de exportación tuvo un efecto limitado sobre los precios de los granos

Están demoradas las compras de insumos para la siembra de granos gruesos