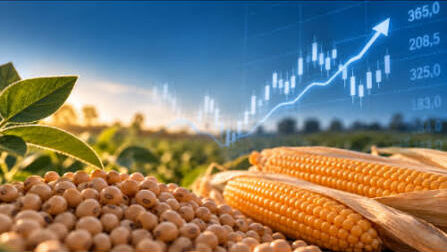
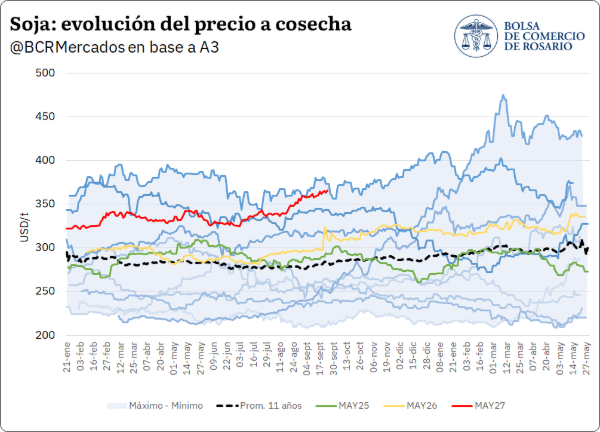
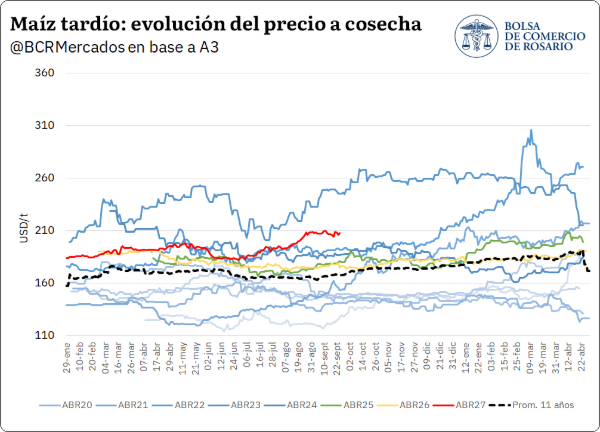
Con la soja a cosecha en su segundo valor más alto de las últimas once campañas y el maíz sumando más de 23 dólares por tonelada en dos meses, el mercado a término argentino abre hoy varios caminos posibles para pensar la cobertura de precios de la campaña 2026/27.
Por Ana Rubicondi – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, lunes 28 septiembre (PR/26)– La soja a cosecha nueva llegó a su segundo valor más alto de las últimas once campañas, mientras el maíz recuperó más de US$ 23,5/t en apenas dos meses. Ese envión reabre la conversación sobre cómo aprovechar el mercado a término en un año marcado por la volatilidad.
Un escenario internacional que no da tregua
El contexto granario global de este año se caracteriza por saltos de precio bruscos, y esa turbulencia se trasladó de lleno al mercado a término local. El contrato de soja mayo cotizaba en torno a US$ 325/t a comienzos de julio y cerró esta semana en US$ 365/t.
Ese valor representa el segundo más alto de las últimas once campañas para soja nueva a esta altura del año, casi un 30% por encima del promedio de la última década.
El maíz 2026/27 siguió el mismo camino: desde agosto no dejó de subir, pasando de US$ 183/t a principios de julio a cerca de US$ 208,5/t esta semana, una ganancia de poco más de US$ 25,5/t.
China, el clima y la señal que preocupa en soja
En el caso de la soja, el impulso de la curva local se explica por lo que ocurre en Chicago y, sobre todo, en Estados Unidos. La demanda china por la oleaginosa norteamericana se mantuvo firme, con ventas privadas confirmadas por el USDA durante agosto con elevada frecuencia.
A la vez, el reporte semanal Crop Progress viene bajando semana a semana la calificación de la soja 2026/27 en condición de buena a excelente. El último dato la ubicó en 58%, por debajo de las dos campañas anteriores.
Estados Unidos, Europa y el peso de El Niño en el maíz
En maíz, las condiciones productivas del hemisferio norte explican buena parte de la suba. El USDA prevé que la producción estadounidense 2026/27 caiga casi 30 millones de toneladas interanuales, por menor superficie sembrada y un clima muy caluroso en el Cinturón Maicero.
A ese cuadro se suma el impacto esperado de El Niño sobre la producción de Sudáfrica, Centroamérica y el Sudeste Asiático.
El caso europeo agrava el panorama: una sequía severa redujo drásticamente la cosecha de la Unión Europea, con pérdidas estimadas por el USDA en más de 6 millones de toneladas respecto del año anterior.
En Francia, FranceAgriMer informó esta semana que apenas el 26% de los cultivos de maíz en grano se encontraba en estado bueno o excelente, la cifra más baja desde que existe el registro.
La guerra, el petróleo y la prima de riesgo que mueve los precios
Los conflictos globales suman otro factor decisivo. A principios de julio, tras un ataque ucraniano a barcos comerciales y tanqueros, Rusia restringió el paso de buques entre el Mar de Azov y el Mar Negro por el Estrecho de Kerch, por donde salía el 90% de las exportaciones agrícolas ucranianas.
Desde entonces, los ataques con misiles y drones entre ambos países mantienen en alerta a los operadores internacionales.
En paralelo, el paso por el Estrecho de Ormuz sigue bloqueado desde fines de febrero. Por allí circula el 20% del petróleo mundial: el Brent pasó de US$ 60 el barril a tocar los US$ 120 y hoy se ubica en torno a US$ 103.
La soja y el maíz, materias primas para biocombustibles, reaccionaron con fuerza al alza acompañando ese movimiento.
Este es el punto central para la decisión comercial: una porción relevante de los precios actuales responde a una prima de riesgo geopolítica, lo que suma volatilidad. Por eso, aun en una fase temprana de la campaña, no parece mal momento para empezar a tomar posición y aprovechar el alza de las cotizaciones.
Qué ofrece hoy el mercado a término
A continuación se repasan algunas posibilidades de comercialización que ofrece el mercado a término en el país, con el objetivo de aportar datos útiles para pensar la campaña. Esto no constituye de ningún modo un consejo o sugerencia para el productor, ya que la estrategia adecuada depende de una infinidad de factores personales.
Todos los resultados incluyen los costos de la operatoria: comisión del ALyC estimada en 0,25% del nocional por operación, IVA sobre esa comisión y derechos de registro del mercado, entre otros. En los futuros se contemplan además las comisiones de apertura y cierre de la posición.
Los precios corresponden al cierre del martes de esta semana en el mercado a término A3: soja mayo 2027 en US$ 365/t y maíz abril 2027 en US$ 208,5/t. Se priorizó armar las estrategias con instrumentos de elevada liquidez, para garantizar la veracidad de los resultados.
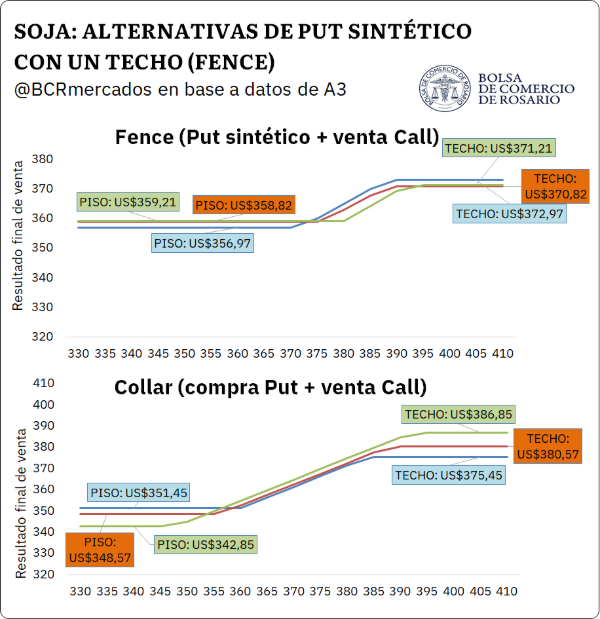
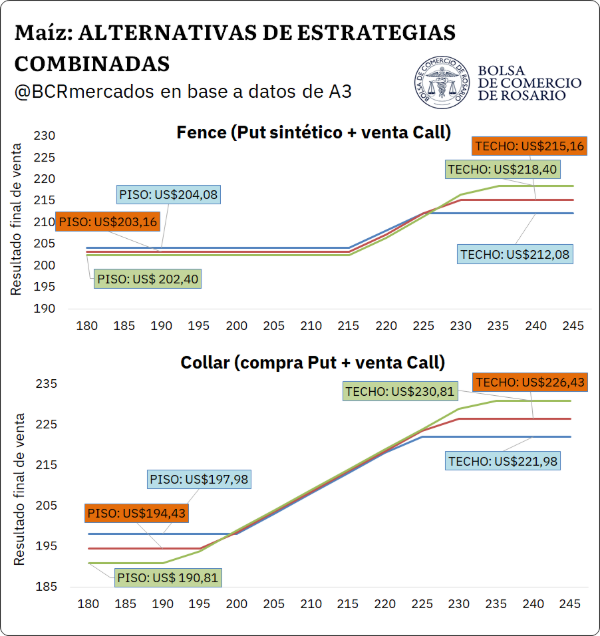
Para cada estrategia se informan tres datos: el piso, es decir el precio mínimo de venta asegurado; el precio a partir del cual la estrategia acompaña la suba del mercado; y el techo, cuando existe. Los valores pueden diferir de los reales según el momento de ejecución.
Vender el futuro: la vía más simple
El futuro de soja mayo con entrega Rosario cotiza, a mitad de esta semana, en US$ 365/t. Descontando comisiones, permite fijar un precio de venta de US$ 352,35/t. El maíz abril, por su parte, cotiza a US$ 208,5/t y queda en US$ 207/t una vez considerados los costos.
Es la alternativa más simple y la que asegura el precio más alto de todas las analizadas, pero también la única que renuncia por completo a cualquier suba posterior.
Además, aunque el precio resulte atractivo y cierre márgenes positivos, muchos productores podrían no querer exponerse a los flujos financieros que implica mantener abierta una posición: mediante el sistema de mark-to-market, el mercado exigirá pagar diferencias diarias si el precio sigue su tendencia alcista. Esas diferencias se recuperan al vender la mercadería, pero deben cubrirse día a día y no al vencimiento.
Comprar un PUT o armar un PUT sintético
Para muchos, cerrar un precio a esta altura del año puede resultar apresurado. Ahí aparece la posibilidad de armar una cobertura contra la baja sin renunciar a las subas futuras.
La forma más directa es comprar una opción PUT: contra el pago de una prima, otorga el derecho a vender al precio de ejercicio, funcionando como un seguro. Si el mercado sube, la opción se abandona y la mercadería se vende al precio de mercado, siendo el único costo la prima.
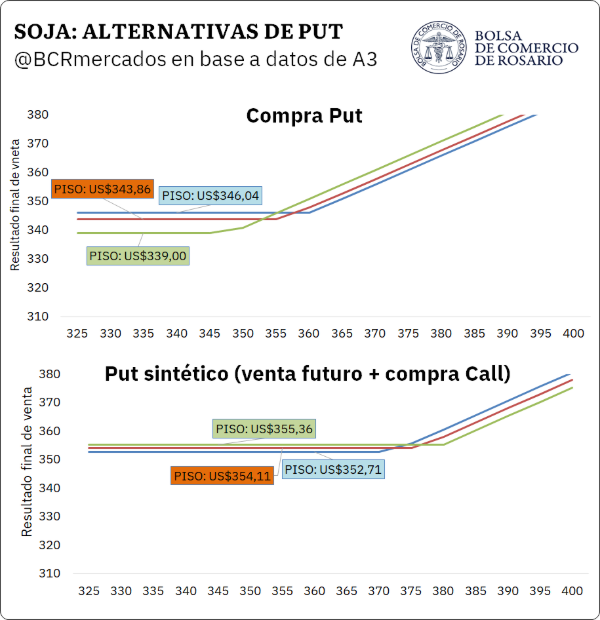
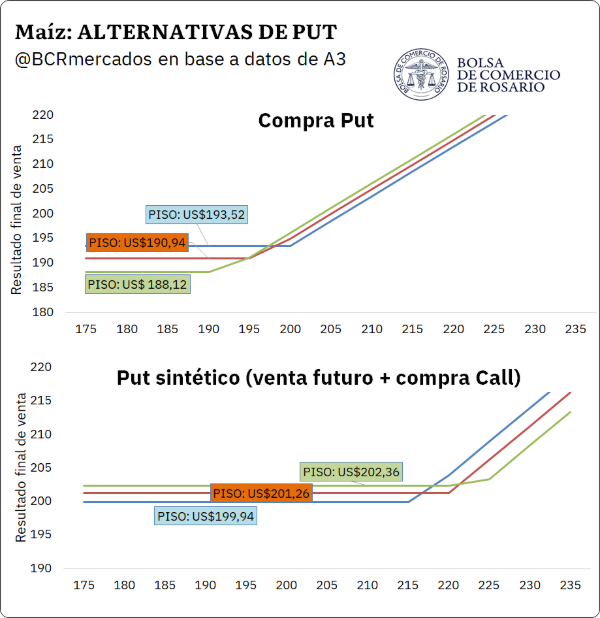
Al comprar un PUT, el piso queda determinado por el precio de ejercicio menos la prima pagada. Cuanto más alto es el precio de ejercicio, mayor es la protección y más cara la prima, aunque el piso igual mejora: en soja, pasar del PUT 348 al PUT 356 encarece la prima en US$ 3,14/t pero eleva el piso en US$ 8/t.
El límite es el precio actual del mercado. Con el futuro en torno a US$ 362,35/t, los PUT con precios de ejercicio superiores estarían in the money y no registran oferta. Ese es el techo práctico de esta estrategia.
La ventaja de esta alternativa es su simplicidad: no requiere garantías ni genera flujos financieros diarios, porque todo el costo se paga al inicio. Es, además, la estrategia que menos suba resigna.
Cuando se busca un piso más alto que el que permiten los PUT disponibles, la alternativa es construirlo. Vender el futuro y comprar simultáneamente un CALL replica el comportamiento de un PUT: la venta del futuro fija el precio, mientras que el CALL, contra el pago de una prima, otorga el derecho a captar las subas a partir del precio de ejercicio.
Distintos CALL brindan distintas posibilidades de cobertura. Un CALL con precio de ejercicio más alto tiene una prima más barata y permite un piso más alto, pero exige que el mercado suba más para que la estrategia capture esa suba. Un CALL más bajo, en cambio, cuesta más y reduce el piso, aunque empieza a acompañar la suba antes.
La contracara del PUT sintético, sin embargo, es doble: se resigna más participación en la suba y, al haber un futuro vendido, reaparecen las garantías y los ajustes diarios. En maíz, por ejemplo, el PUT 200 asegura un piso de US$ 193,52/t contra los US$ 199,94/t del sintético con CALL 216. Si la visión del productor es alcista, preferiría resignar US$ 6,4/t y captar una mayor suba que el sintético, donde este último recién comenzaría a percibirla en los US$ 216/t.
Fence y Collar: poner un techo para pagar menos
Tanto la compra de PUT como el PUT sintético dejan las ganancias abiertas sin límite. Si se acepta poner un techo, es posible abaratar la cobertura mediante el lanzamiento de un Call con precio de ejercicio mayor. Así nace una estrategia conocida como Fence o Collar, que fija una banda de precios: un piso por debajo y un techo por encima.
Existen dos formas de armarla, con el mismo perfil de resultado pero distinta implementación. El Fence parte del futuro vendido y agrega la compra de un Call más la venta de otro Call de ejercicio superior. El Collar, en cambio, se arma únicamente con opciones: compra de PUT y venta de CALL, sin operar futuros, lo que reduce comisiones y exigencias de garantías.
La diferencia práctica está en dónde comienza la participación en la suba. El Fence mantiene un tramo plano entre el precio actual y el ejercicio del Call comprado, a cambio de un piso más alto. El Collar acompaña la suba casi desde el precio vigente, pero parte de un piso inferior.
Cómo impacta cada estrategia en el margen por hectárea
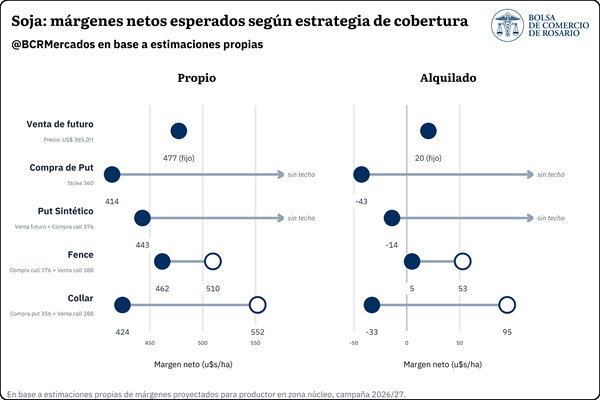
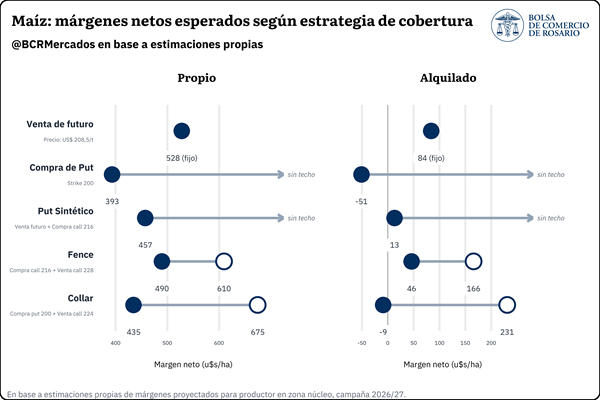
Trasladar los precios a resultado por hectárea permite dimensionar lo que se ganaría con cada estrategia de cobertura. Para eso, se puede tomar una alternativa intermedia de cada una y analizar los márgenes netos esperados.
Para un planteo de soja de primera con un rinde de 40 qq/ha, costos de US$ 737/ha y un alquiler equivalente a 18 qq/ha, los márgenes por estrategia varían según se trate de campo propio o alquilado.
Para el maíz, la lógica es la misma. Con un rinde de 100 qq/ha, costos de US$ 1.270/ha y un alquiler equivalente a 18 qq/ha pueden calcularse los márgenes mínimos y máximos, cuando existen, para cada cobertura.
En campo propio, todas las alternativas aseguran un resultado positivo, tanto para maíz como para soja, y la elección pasa por cuánta suba se quiere conservar.
En campo alquilado, en cambio, la estrategia que resulta positiva tanto para maíz como para soja es el PUT sintético con techo (Fence), ya que permite ahorrar parte de la prima de la compra del Call.
Sin embargo, para la soja en campo alquilado, gran parte de las coberturas generan márgenes negativos para el productor. Aun tratándose de estimaciones aproximadas, la posibilidad de un cambio en los precios, sobre todo a la baja, refuerza la importancia de generar una cobertura en un escenario de oportunidad para el productor.
Cada productor, su propio camino
En síntesis, no existe una estrategia superior o peor a las demás: cada una apuesta a un escenario distinto y el orden de conveniencia cambia según las expectativas del productor.
Si la visión es bajista o neutral y se cuenta con espalda financiera para afrontar garantías, la venta de futuro o el PUT sintético con Call alto aseguran los mejores pisos.
Si la visión es alcista, o se prefiere evitar los ajustes diarios, la compra de PUT ofrece protección con el menor costo de oportunidad. Y para quien busque un punto intermedio, el Collar permite sostener un piso razonable financiado con la venta de un Call, a cambio de aceptar un techo.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario, Informativo Semanal
Un relevamiento regional de Cheaf revela que nueve de cada diez personas consideran grave el desperdicio de alimentos, pero el porcentaje que admite tirarlos semanalmente aumentó del 27,3% al 40,5%, evidenciando que la conciencia no basta sin herramientas e infraestructura.
Buenos Aires, lunes 28 septiembre (PR/26) — En el marco del Día Internacional de la Concientización sobre la Pérdida y el Desperdicio de alimentos que se celebra mañana un relevamiento demuestra que hay conciencia pero falta acción.
Nueve de cada diez personas en América Latina consideran que el desperdicio de alimentos es un problema relevante, pero la preocupación no necesariamente se traduce en cambios de hábitos. La evolución de los datos entre 2025 y 2026 muestra que, además de conciencia, hacen falta herramientas, información e incentivos que faciliten decisiones más eficientes.
Hablar del desperdicio de alimentos ya no es una conversación nueva. El problema está instalado en la agenda y existe un amplio consenso sobre su impacto ambiental, económico y social. Sin embargo, reconocer el problema no necesariamente alcanza para modificar las conductas.
La segunda edición de la Encuesta Regional sobre Percepción del Desperdicio de Alimentos de Cheaf, realizada en julio de 2026 sobre 4.504 respuestas de Argentina, Chile, México y Colombia, muestra justamente esa tensión: la preocupación por el desperdicio se mantiene elevada, mientras que algunos indicadores de comportamiento incluso empeoran.
Cheaf: Es una plataforma tecnológica y aplicación móvil que conecta a comercios (como supermercados, panaderías y tiendas) que cuentan con excedentes de alimentos en perfecto estado pero próximos a su fecha de vencimiento o con sobrestock, con consumidores que pueden rescatarlos comprándolos a precios con grandes descuentos para evitar que terminen en la basura.
El diagnóstico de CHEAF: por dónde empezar a transformar la preocupación en hábitos sostenibles
1. Pasar de la conciencia del desperdicio a la acción
El primer obstáculo aparece antes de cualquier cambio de hábito: muchas personas no cuentan con información suficiente para actuar de otra manera.
El informe señala que el desperdicio en los hogares está vinculado principalmente con la conservación de los alimentos: el 59,3% de la región señala que los alimentos se descomponen antes de ser utilizados. Al mismo tiempo, persisten dificultades para saber qué hacer con los alimentos que todavía pueden aprovecharse, desde cómo conservarlos hasta cómo donarlos o rescatarlos.
En este sentido, Kim Durand, fundador y CEO de Cheaf, señala: “No es que no quieran hacerlo: no saben cómo. No saben, por ejemplo, que muchos de los panificados se pueden congelar para conservarlos, y no hace falta producir o comprar más.”
Entonces, para reducir el desperdicio no alcanza con saber que existe un problema, también es necesario contar con herramientas y conocimientos que permitan actuar frente a situaciones cotidianas.
2. La preocupación se mantiene, pero el desperdicio semanal aumenta
Hay una señal particularmente llamativa en la comparación entre ambas ediciones del estudio a nivel regional. La preocupación por el desperdicio se mantuvo prácticamente estable: pasó de 91% en 2025 a 90,7% en 2026. Sin embargo, el porcentaje de personas que declara desperdiciar alimentos semanalmente aumentó de 27,3% a 40,5%.
“Las personas saben que desperdiciar alimentos tiene consecuencias ambientales, sociales y económicas, pero eso no necesariamente cambia lo que ocurre en la cocina o al momento de comprar. La pregunta ahora es cómo hacemos que la opción de no desperdiciar sea también la opción más fácil”, plantea Durand.
La diferencia permite mirar el problema desde otro lugar: la conciencia es un punto de partida, pero no explica por sí sola el comportamiento. De hecho, el propio informe concluye que quienes consideran el desperdicio un problema crítico tiran comida con una frecuencia similar a quienes le asignan menor importancia. Entre los factores que sí inciden aparecen variables más concretas, como la edad, el estado de conservación de los alimentos, la presión económica y la falta de información y reglas claras.
3. El bolsillo puede convertirse en un aliado para consumir mejor
En 2026 apareció con mayor fuerza un factor que modifica la manera en que las personas toman decisiones: el costo de los alimentos.
El 57% de los encuestados señala el aumento de precios como una influencia directa en sus decisiones de compra y aprovechamiento. En Argentina, además, el 31,5% identifica la caída de los ingresos del hogar como un factor relevante, el porcentaje más alto entre los países analizados.
Esto no significa que la sostenibilidad haya perdido importancia. Por el contrario, el estudio plantea un cambio en la relación entre ambas variables: las alternativas responsables necesitan demostrar también que pueden ser convenientes para el presupuesto familiar.
En ese contexto, aprovechar alimentos que todavía pueden consumirse, comprar productos con descuento próximos a su fecha o encontrar canales para rescatar excedentes puede funcionar simultáneamente como una decisión económica y ambiental.
4. No todas las promociones ayudan a ahorrar
Las promociones también forman parte de esta discusión. El estudio identifica que las ofertas que incentivan a comprar más unidades pueden terminar generando el efecto contrario al buscado cuando los alimentos no llegan a consumirse.
En otras palabras, comprar barato no siempre significa ahorrar si parte de lo comprado termina en la basura. El informe señala al 2×1 como un multiplicador comprobable de la sobrecompra y plantea la necesidad de revisar cómo se diseñan las promociones para que el incentivo económico no termine aumentando el desperdicio.
Frente a esto, aparecen otras alternativas, como los descuentos sobre productos próximos a su fecha de vencimiento o consumo. El 37% de los encuestados afirma que compraría un producto en esa situación si tuviera descuento.
La diferencia está en que, en este caso, el descuento puede ayudar a rescatar un alimento que ya existe, en lugar de incentivar una compra adicional que quizás no llegue a utilizarse.
5. Para pasar a la acción hacen falta incentivos y herramientas
Finalmente, la responsabilidad no puede quedar únicamente en manos de los consumidores.
El 74% de los encuestados señala a los supermercados y grandes cadenas como los actores con mayor responsabilidad en la reducción del desperdicio, por encima de los hogares, los gobiernos y los restaurantes y comercios. En Argentina, esta percepción alcanza al 67,3%.
Pero, al mismo tiempo, la sociedad parece inclinarse más por facilitar la acción que por castigar la inacción: el 52% considera que deberían establecerse incentivos para donar o rescatar alimentos, mientras que solo el 10% opta por multas a las grandes empresas.
La señal es clara: existe una demanda por soluciones que permitan que aquello que hoy se desperdicia pueda encontrar un destino antes de convertirse en residuo.
En palabras de Durand, “no solo estamos frente a un problema de falta de información, sino también de falta de facilitadores. Una cosa es saber que desperdiciar alimentos está mal y otra es contar con información, herramientas y alternativas que permitan actuar de manera diferente. Ahí es donde las soluciones concretas pueden cerrar la brecha entre lo que pensamos y lo que hacemos”.
De la conciencia a la acción
El desperdicio de alimentos no se resuelve únicamente con campañas de concientización. La conciencia ya está instalada; el desafío ahora es convertirla en decisiones concretas.
Eso implica facilitar la planificación y conservación en los hogares, generar mejores alternativas para los productos próximos a su fecha, ofrecer información clara y desarrollar mecanismos que permitan a comercios, consumidores y otros actores recuperar alimentos que todavía pueden aprovecharse.
En ese punto, la tecnología puede funcionar como un puente entre el excedente y la demanda. Cheaf trabaja justamente sobre esa instancia, conectando a comercios que cuentan con alimentos excedentes con consumidores que pueden rescatarlos a través de la plataforma. La segunda edición del estudio plantea, en esa misma línea, la necesidad de avanzar “de la conciencia a la infraestructura para actuar”.
Porque si ya sabemos que desperdiciar es un problema, el próximo paso no es hablar más sobre el problema: es hacer más fácil evitarlo.
Declaraciones del ministro de Defensa chileno sobre la soberanía británica en Malvinas y el comercio con Punta Arenas generan tensión diplomática, sumadas a las críticas del gobierno británico al reclamo argentino.
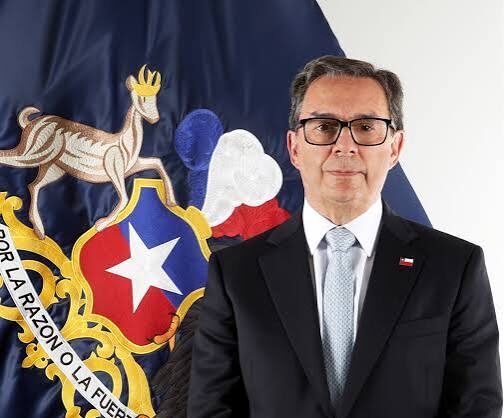
El ministro de Defensa chileno, Fernando Barros Tocornal, avaló el corredor marítimo entre Punta Arenas y las Malvinas y habló de la relación con Londres.
Buenos Aires, lunes 28 septiembre (¨R/26) — La relación entre Argentina y Chile volvió a quedar atravesada por la cuestión Malvinas luego de las declaraciones del ministro de Defensa trasandino, Fernando Barros Tocornal, quien respaldó el desarrollo de actividades comerciales entre Punta Arenas y las islas y calificó al Reino Unido como un “país amigo” que «ejerce soberanía en Malvinas hace 200 años».
Por otra parte, en las últimas horas el Gobierno del Reino Unido volvió a endurecer su posición frente al reclamo argentino por las Malvinas. El secretario de Defensa británico, Wes Streeting, afirmó que la Argentina “no tiene la capacidad de tomar las islas” y sostuvo que su país sí cuenta con los recursos necesarios para defenderlas ante una eventual escalada militar. Las declaraciones fueron realizadas en una entrevista con el diario británico The Sun.
https://radio.uchile.cl/
Los dichos del ministro chileno fueron durante una entrevista con Radio Polar, en Magallanes, en medio de la discusión por la apertura de una ruta marítima entre el sur de Chile y las Malvinas. “Chile ha señalado que apoya la pretensión argentina, su reclamo de soberanía sobre las Malvinas o Falkland; pero hay una situación de hecho: un país amigo hace 200 años ejerce soberanía”, sostuvo Barros.
Y agregó que una eventual solución debe contemplar “la voluntad e interés de las personas involucradas” y alcanzarse por el camino de la paz. «Una cosa es apoyar un reclamo frente a la posición de un país amigo, pero de acuerdo al derecho internacional, respetando la voluntad e interés de las personas involucradas y por la vía pacífica”, afirmó el titular de Defensa del gobierno de Antonio Kast.
El respaldo a la ruta Punta Arenas-Malvinas
El ministro también fue consultado específicamente por la posibilidad de desarrollar actividades comerciales entre Punta Arenas y las Islas Malvinas. Frente a ese escenario, sostuvo que Chile y la comunidad de Magallanes tienen derecho a desarrollar actividades comerciales dentro del marco legal y afirmó que no veía inconvenientes en que esas operaciones se concreten.
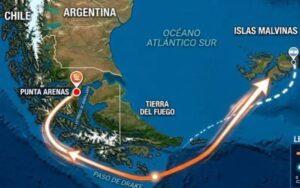
La definición se produce mientras continúa el debate en Magallanes sobre la creación de un corredor marítimo con las islas. El proyecto fue impulsado por autoridades locales y sectores empresariales de la región, que plantean ampliar los vínculos comerciales y logísticos con el archipiélago.
Radio Polar ya había informado durante septiembre sobre el respaldo del alcalde de Punta Arenas, Claudio Radonich, a una apertura comercial con las islas y sobre la discusión en torno a una eventual ruta hacia Puerto Stanley.
Tensión por Malvinas: el ministro de Defensa de Chile avaló la ruta comercial con las islas.
Observatorio de Malvinas
Qué dice el Mercosur sobre Malvinas
Las declaraciones del ministro chileno deben leerse en un contexto regional en el que Chile continúa suscribiendo documentos del Mercosur que respaldan los derechos argentinos en la disputa de soberanía.
En junio de 2026, durante la cumbre del bloque en Asunción, el presidente José Antonio Kast participó de la declaración especial sobre Malvinas. El documento reafirmó los términos de la declaración de 1996 y reiteró el respaldo a los “legítimos derechos” de la Argentina en la disputa de soberanía con el Reino Unido.
También señaló que las medidas unilaterales de exploración y explotación de recursos naturales en el área en controversia no son compatibles con la Resolución 31/49 de Naciones Unidas.
Por eso, las declaraciones de Barros abren un interrogante sobre el alcance que tendrá la posición expresada por el ministro en la política exterior y de defensa del gobierno de Kast, especialmente frente a una actividad comercial que involucra directamente a las islas.
Ruta comercial: Punta Arenas, Chile a Malvinas
La cuestión de la soberanía sobre Malvinas y la posición de Naciones Unidas
El punto más sensible de las declaraciones de Barros aparece en su referencia a la “situación de hecho” y al ejercicio de soberanía británica sobre las islas. La Resolución 2065 de la Asamblea General de Naciones Unidas, aprobada en 1965, reconoce la existencia de una disputa de soberanía entre la Argentina y el Reino Unido e insta a ambos gobiernos a negociar una solución pacífica, teniendo en cuenta los intereses de la población de las islas.
Documentos posteriores de Naciones Unidas también describen la expulsión de las autoridades y habitantes argentinos en 1833 y caracterizan la cuestión Malvinas como una disputa de soberanía entre ambos países.
La diferencia entre hablar de una “situación de hecho” y reconocer jurídicamente la soberanía británica resulta central en este debate. La posición oficial argentina sostiene que la presencia británica no resuelve la disputa de soberanía.
Recursos naturales, comercio y compromisos regionales
El conflicto también tiene una dimensión económica. La discusión sobre la ruta marítima ocurre en un escenario en el que existen intereses vinculados con la pesca, los hidrocarburos y otras actividades económicas en el Atlántico Sur.
La declaración del Mercosur de junio de 2026 volvió a señalar que las medidas unilaterales de exploración y explotación de recursos naturales en el área en disputa no son compatibles con las resoluciones de Naciones Unidas. Además, reconoció el derecho de la Argentina a promover acciones legales contra actividades que considere no autorizadas, siempre dentro del Derecho Internacional.
Reino Unido apuntó contra Argentina: «No tienen la capacidad de tomar las islas»
El gobierno del Reino Unido volvió a endurecer su posición frente al reclamo argentino por las Islas Malvinas. El secretario de Defensa británico, Wes Streeting, afirmó que la Argentina “no tiene la capacidad de tomar las islas” y sostuvo que su país sí cuenta con los recursos necesarios para defenderlas ante una eventual escalada militar. Las declaraciones fueron realizadas en una entrevista con el diario británico The Sun.
Streeting respondió así a las recientes declaraciones del presidente Javier Milei, quien volvió a reivindicar la soberanía argentina sobre el archipiélago y anunció medidas contra empresas petroleras que desarrollen actividades en el área en disputa. El funcionario británico sostuvo que los planteos argentinos forman parte de una posición que Londres escucha “año tras año” y aseguró que el Reino Unido mantiene su compromiso con las islas.
Wes Streeting, secretario de Defensa de Reino unido.
Tribune
“Los argentinos no tienen la capacidad de tomar las islas. Gran Bretaña sí tiene la capacidad de defenderlas”, afirmó Streeting, según la entrevista difundida por The Sun. El funcionario también sostuvo que la cuestión quedó resuelta en 1982 y volvió a respaldar la posición de los habitantes de las islas, que según Londres desean mantener el vínculo con el Reino Unido.
La declaración se produjo después de que Milei renovara en las últimas semanas su reclamo de soberanía y planteara un endurecimiento de la política argentina frente a las actividades hidrocarburíferas en el archipiélago. El Presidente también anunció el envío al Congreso de un proyecto para reforzar las sanciones contra empresas que operen en la zona.
El cruce de Milei con un periodista británico sobre Malvinas
En el tramo final de su gira por Nueva York, el presidente Javier Milei señaló que Argentina trataría a los habitantes de las islas Malvinas “con dignidad y con justicia” si lograra recuperar la soberanía del archipiélago. Lo dijo durante una entrevista con Bloomberg en el Economic Club de Nueva York, un espacio que en el pasado albergó discursos de figuras como John Kennedy, Winston Churchill y Mijaíl Gorbachov, en lo que fue una de sus últimas actividades antes de regresar al país.
La presentación tuvo lugar el jueves pasado, un día después de que el mandatario reclamara ante la Asamblea General de la ONU la reanudación de negociaciones bilaterales con el Reino Unido por la soberanía del archipiélago.
Cuando fue consultado sobre lo qué haría con los aproximadamente 3.600 habitantes de las islas en caso de que Argentina lograra recuperarlas, Milei respondió con una distinción que considera central: “El pueblo originario fue desplazado por Gran Bretaña, que impuso otra población”, afirmó, y agregó que Argentina “reclama esa soberanía por geografía, por derecho y por historia”.
Primicias Rurales
Fuente: Ambito
Versión en inglés:
Chile Conditions Its Support for Argentina on the Malvinas Issue: “The United Kingdom Has Exercised Sovereignty for 200 Years” (English version)
AMBITO – September 27, 2026 – 10:26 a.m.
Chile’s Defense Minister Fernando Barros Tocornal endorsed the maritime corridor between Punta Arenas and the Malvinas and spoke about Chile’s relationship with London.
Relations between Argentina and Chile have once again become entangled in the Malvinas issue following statements by Chilean Defense Minister Fernando Barros Tocornal, who backed the development of commercial activities between Punta Arenas and the islands and described the United Kingdom as a “friendly country” that “has exercised sovereignty over the Malvinas for 200 years.” His comments were made in an interview with Radio Polar in Magallanes.
Meanwhile, in recent hours, the United Kingdom once again hardened its position regarding Argentina’s claim to the Malvinas. British Defense Secretary Wes Streeting said that Argentina “does not have the capacity to take the islands” and maintained that his country has the resources necessary to defend them in the event of a military escalation. The remarks were made in an interview with the British newspaper The Sun.
Malvinas: Chile’s Defense Minister Makes Statements That Concern Argentina
The Chilean minister made the remarks during an interview with Radio Polar in Magallanes, amid discussions over the opening of a maritime route between southern Chile and the Malvinas.
“Chile has stated that it supports Argentina’s position, its sovereignty claim over the Malvinas or Falkland; but there is a situation of fact: a friendly country has exercised sovereignty [there] for 200 years,” Barros said.
He added that any eventual solution must take into account “the will and interests of the people involved” and must be reached peacefully.
“One thing is to support a claim against the position of a friendly country, but in accordance with international law, respecting the will and interests of the people involved and through peaceful means,” said the Defense Minister in the government of President Antonio Kast.
Support for the Punta Arenas–Malvinas Route
The minister was also specifically asked about the possibility of developing commercial activities between Punta Arenas and the Malvinas.
In response, he said that Chile and the Magallanes community have the right to conduct commercial activities within the legal framework and stated that he saw no problem with such operations going ahead.
The statement comes as debate continues in Magallanes over the creation of a maritime corridor with the islands. The project has been promoted by local authorities and business sectors in the region, which argue that it would expand commercial and logistical ties with the archipelago.
Radio Polar had already reported in September on Punta Arenas Mayor Claudio Radonich’s support for opening commercial relations with the islands and on discussions surrounding a possible route to Port Stanley.
What MERCOSUR Says About the Malvinas
The Chilean minister’s statements must be viewed in the context of Chile’s continued endorsement of MERCOSUR documents supporting Argentina’s rights in the sovereignty dispute.
In June 2026, during the bloc’s summit in Asunción, President José Antonio Kast participated in the special declaration on the Malvinas. The document reaffirmed the terms of the 1996 declaration and reiterated support for Argentina’s “legitimate rights” in the sovereignty dispute with the United Kingdom. It also stated that unilateral measures involving the exploration and exploitation of natural resources in the disputed area are incompatible with UN General Assembly Resolution 31/49.
Consequently, Barros’s statements raise questions about the extent to which the position expressed by the minister will affect the foreign and defense policy of the Kast administration, particularly regarding commercial activity directly involving the islands.
The Malvinas Sovereignty Dispute and the United Nations Position
The most sensitive part of Barros’s remarks concerns his reference to the “situation of fact” and to the exercise of British sovereignty over the islands.
United Nations General Assembly Resolution 2065, adopted in 1965, recognizes the existence of a sovereignty dispute between Argentina and the United Kingdom and calls on both governments to negotiate a peaceful solution, taking into account the interests of the population of the islands.
Subsequent UN documents have continued to characterize the Malvinas question as a sovereignty dispute between Argentina and the United Kingdom and have repeatedly called for negotiations.
The distinction between referring to a “situation of fact” and legally recognizing British sovereignty is therefore central to the debate. Argentina’s official position is that the existence of British administration does not resolve the sovereignty dispute. The UN itself describes the islands as the subject of a sovereignty dispute between the two governments.
Natural Resources, Trade and Regional Commitments
The dispute also has an economic dimension. The debate over the maritime route is taking place against a backdrop of interests involving fishing, hydrocarbons and other economic activities in the South Atlantic.
The June 2026 MERCOSUR declaration again stated that unilateral measures involving the exploration and exploitation of natural resources in the disputed area are incompatible with relevant United Nations resolutions. It also reiterated support for Argentina’s rights in the sovereignty dispute.
United Kingdom Hits Back at Argentina: “They Do Not Have the Capacity to Take the Islands”
The United Kingdom has once again hardened its position regarding Argentina’s claim to the Malvinas.
British Defense Secretary Wes Streeting said that Argentina “does not have the capacity to take the islands” and maintained that Britain does have the resources necessary to defend them in the event of a military escalation. The comments were made in an interview with The Sun. British reporting has also described the UK government’s commitment to the islands as “absolute and unshakeable.”
Streeting was responding to recent statements by President Javier Milei, who once again asserted Argentina’s sovereignty claim over the archipelago and announced measures against oil companies conducting activities in the disputed area.
“The Argentinians do not have the capacity to take the islands. Britain does have the capacity to defend them,” Streeting said, according to the interview reported by The Sun. He also maintained that the issue had been settled in 1982 and reiterated support for the position of the islanders, who, according to the British government, wish to retain their relationship with the United Kingdom.
The statement followed Milei’s renewed sovereignty claim and his announcement of tougher measures against hydrocarbon activities in the archipelago. Reuters reported that Milei said Argentina would sanction oil companies drilling in the Malvinas Islands and would seek to strengthen the legal framework concerning activities affecting Argentina’s natural resources.
Milei’s Exchange with a British Journalist Over the Malvinas
At the end of his visit to New York, President Javier Milei said that Argentina would treat the inhabitants of the Malvinas “with dignity and justice” if it were to regain sovereignty over the archipelago.
He made the statement during an interview with Bloomberg at the Economic Club of New York, on September 24. Asked what would happen to the approximately 3,600 inhabitants of the islands if Argentina were to regain sovereignty, Milei said:
“I am very clear that those people will be treated with dignity and justice. We are not going to kick them out.”
Milei also reiterated Argentina’s position that the current island population is not an indigenous population entitled to self-determination. He argued that Britain displaced an earlier population and installed another, and said that Argentina’s sovereignty claim is based on “geography, law and history.”
Brasil pisó el freno tras agotar su cupo con China y quedar afuera de Europa, y esa retirada le abrió una ventana a la Argentina, que en agosto exportó más carne que en cualquier otro mes del año y aumentó su facturación un 29% interanual.
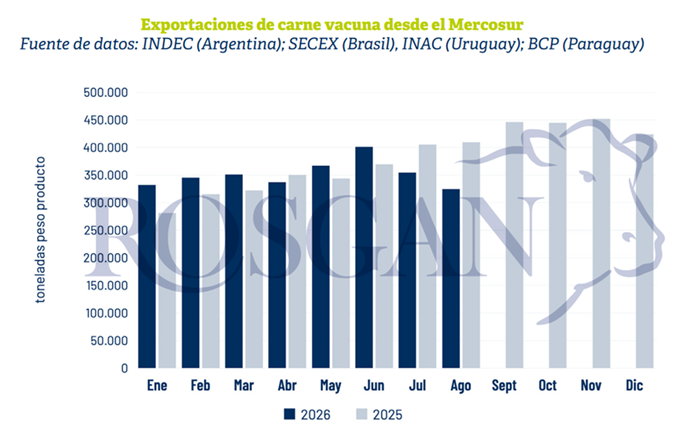
Rosario, domingo 27 septiembre (PR/26)– En los últimos dos meses la oferta de carne vacuna que llega al mundo desde el Mercosur muestra una contracción muy marcada, y el motivo principal tiene nombre propio: Brasil cambió abruptamente el ritmo de sus embarques.
Durante el primer semestre, los cuatro grandes exportadores del bloque -Brasil, Argentina, Uruguay y Paraguay- habían despachado un 8% más de producto que un año atrás, superando las 2,1 millones de toneladas de carne vacuna.
De ese total, Brasil puso el 70%, mientras que el 30% restante se repartió entre Argentina, Uruguay y Paraguay: la mitad para los argentinos y el resto, en partes casi iguales, para uruguayos y paraguayos.
El propio éxito brasileño fue el que le puso freno. Entre las cuotas que exige China, el inminente cierre del mercado europeo y una relación comercial inestable con Estados Unidos, Brasil aceleró tanto sus envíos que en menos de siete meses casi completó toda su cuota con el gigante asiático.
Hasta el primer semestre había exportado cerca de 1,5 millones de toneladas, un 16% más que en 2025, y casi al mismo tiempo quedó vedado de ingresar a la Unión Europea por diferencias en el manejo sanitario.
El resultado fue un frenazo: entre julio y agosto los embarques brasileños se desplomaron un 20% interanual, retirando de golpe más de 120 mil toneladas de la oferta global, un volumen que el resto del bloque no llega a compensar en tan poco tiempo.
Así, la oferta total del Mercosur en estos dos meses cayó un 16% interanual, y con eso se borró casi toda la ventaja que el bloque había acumulado en los meses previos.
En el acumulado de enero a agosto, los cuatro países despacharon juntos unas 2,8 millones de toneladas, apenas 100 mil toneladas más que un año atrás. De esa diferencia, Brasil explica el 85%, con 1,9 millones de toneladas exportadas, un 5% más que en 2025.
Pero Brasil no es el único que desacelera. Uruguay viene exportando por debajo de sus propios registros prácticamente desde comienzos de año: de enero a agosto embarcó 232.344 toneladas, un 12% menos que las 265.412 toneladas de 2025.
Paraguay muestra una caída todavía más pronunciada, con 186.140 toneladas embarcadas entre enero y agosto, un 24% por debajo de las 243.958 toneladas del año anterior.
La Argentina aprovecha el hueco que deja el gigante regional
En ese contexto de retracción regional, Argentina se despega claramente de la tendencia: mientras el resto del bloque afloja, sus exportaciones se afirman mes a mes.
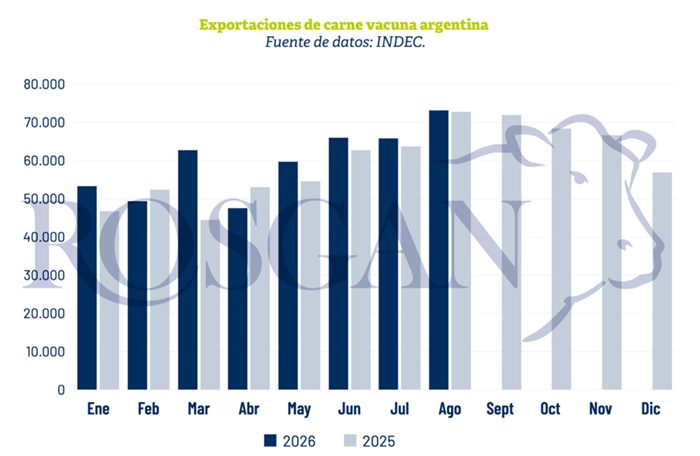
Según el INDEC, en agosto la Argentina exportó 72.900 toneladas de carne vacuna, el mayor registro del año y una de las cifras más altas para un mes de los últimos seis años.
El volumen fue apenas un 0,4% superior al de agosto de 2025, pero en un mercado con menos oferta regional la facturación creció 29,1% interanual, una señal clara de mejores precios.
Agosto no fue un dato aislado: potenció una tendencia que ya venía creciendo. Entre enero y agosto, las exportaciones acumuladas llegaron a 476.725 toneladas por unos USD 3.290,8 millones, con un volumen 5,9% mayor y un ingreso de divisas 39,8% superior al mismo período de 2025.
China sigue siendo el principal comprador y concentró el 59,1% de los volúmenes exportados en agosto, aunque también crecen con fuerza los envíos hacia destinos europeos, dos mercados donde, ante la ausencia de Brasil, la Argentina debería consolidar su lugar en lo que resta del año.
Se trata, sin embargo, de una ventana de oportunidad muy breve, en la que el país podría operar con poca competencia. Por eso la estrategia de posicionamiento tendrá que ser precisa y rápida.
Brasil no se resigna y ya piensa en la cuota uruguaya
Brasil no se queda quieto. En las últimas horas trascendió, a través de un comunicado del propio presidente Luiz Inácio Lula da Silva, la posibilidad de usar el remanente de cuota que Uruguay todavía tiene pendiente de ejecutar con China.
Todavía no hay versiones oficiales, pero no se descarta que China termine autorizando este tipo de intercambio de cuotas, algo que hasta ahora no estaba previsto dentro del actual esquema de salvaguardia.
A esta altura del año, el eventual uso del excedente uruguayo tendría un efecto limitado sobre 2026, por los tiempos que demandan la negociación, el envío y el tránsito de la mercadería hacia China.
Aun así, la noticia no es menor: sienta un precedente que, de confirmarse, podría cambiar las reglas del comercio mundial de carne vacuna hacia adelante.
El Índice FADA de septiembre registró una baja en la participación estatal al 58,2% gracias a mejores precios internacionales y la caída en el costo de la urea. Sin embargo, los impuestos siguen absorbiendo más de la mitad de la renta agrícola.
Buenos Aires, domingo 27 septiembre (PR/26) — La renta agrícola argentina mostró una leve recuperación en septiembre, aunque la presión tributaria continúa representando la mayor parte del resultado generado por la producción.
Según el último informe de la Fundación Agropecuaria para el Desarrollo de la Argentina (FADA), el Estado participa del 58,2% de la renta agrícola, frente al 61,9% registrado en junio. La mejora se explica principalmente por la suba de los precios internacionales de algunos granos y por la fuerteEliminar la imagen destacada reducción en el valor de la urea, mientras que los productores todavía enfrentan costos relevantes de transporte y una elevada carga impositiva.
El denominado Índice FADA mide qué proporción de la renta agrícola queda en manos del Estado a través de impuestos nacionales, provinciales y municipales.
En la medición correspondiente a septiembre, de cada $100 que genera una hectárea agrícola después de afrontar los costos productivos, $58,20 se destinan al pago de tributos. El resto se distribuye entre el costo de la tierra, que representa el 27,3%, y el resultado agrícola, que alcanza el 14,5%.
El dato marca una reducción de 3,7 puntos porcentuales respecto del relevamiento de junio, cuando la participación estatal había alcanzado el 61,9%. Sin embargo, desde FADA remarcaron que la disminución no responde a una modificación sustancial de la estructura tributaria argentina, sino principalmente a cambios registrados en el escenario internacional de precios y costos.
“La leve caída de índice no se dio por cambios en los impuestos argentinos en sí, fue por factores en el contexto internacional”, explicó Fiorella Savarino, economista de FADA, según el informe difundido por la entidad y publicado por TodoAgro
La mejora de los granos y la baja de la urea
Uno de los principales factores que modificaron la ecuación económica durante el período fue el comportamiento de los mercados internacionales. El informe señala que las tensiones derivadas de la guerra entre Rusia y Ucrania y distintos factores logísticos contribuyeron a sostener los valores de algunos granos.
El trigo registró una recuperación que lo llevó a ubicarse por encima del nivel observado un año atrás, mientras que la soja también mostró una mejora asociada, entre otros factores, a cambios en las estimaciones de producción de Estados Unidos y a una mayor demanda de China.
A esa mejora de los ingresos se sumó una reducción significativa en el precio de uno de los principales fertilizantes utilizados en la agricultura: la urea. Según FADA, el valor promedio pasó de US$730 por tonelada en junio a US$570 en septiembre.
La modificación también puede observarse mediante la relación insumo-producto, que permite determinar cuántas toneladas de grano necesita vender el productor para adquirir una tonelada de fertilizante.
En septiembre fueron necesarias 2,9 toneladas de maíz para comprar una tonelada de urea, frente a las cuatro toneladas requeridas en junio. En el caso del trigo, la relación pasó de 3,4 toneladas a 2,4.
“La relación insumo-producto muestra cuánto esfuerzo necesita hacer el productor para comprar un insumo. Hoy, tanto para maíz como para trigo, se necesitan menos toneladas de grano que en junio para comprar una tonelada de urea”, señaló Nicolle Pisani Claro, economista jefa de FADA.
Antonella Semadeni, también economista de la entidad, sostuvo que la combinación de mayores precios de los granos y menores costos de la urea permitió una mejora en el resultado económico de los productores. No obstante, advirtió que la carga tributaria continúa absorbiendo una porción mayoritaria de la renta.
“En esta medición vemos cómo los movimientos del mercado internacional pueden modificar la renta agrícola. La mejora de los precios de los granos, junto con la baja de la urea, permitió que el resultado económico o la ganancia del productor mejore. Pero el Estado todavía se queda con una porción mayoritaria de esa renta”, afirmó Semadeni, de acuerdo con el reporte de FADA.
Diferencias entre soja, maíz, trigo y girasol
El impacto de la estructura de costos y de los impuestos no es uniforme entre los distintos cultivos. El Índice FADA de septiembre calculó una participación estatal del 60,7% en soja, 53,8% en maíz, 55,5% en trigo y 56,8% en girasol.
La soja presenta así el porcentaje más elevado de participación estatal dentro de los cuatro cultivos analizados, mientras que el maíz registra el menor.
El caso del trigo resulta particularmente relevante porque el incremento de su precio, combinado con la reducción del valor de la urea, permitió mejorar el resultado previo al pago de impuestos. En relevamientos anteriores, el margen había sido muy reducido e incluso había llegado a ubicarse en terreno negativo.
Sin embargo, FADA advierte que tanto el trigo como el maíz todavía se encuentran por debajo de sus promedios de precios correspondientes a los últimos cinco años. Por ese motivo, la recuperación observada en septiembre no implica que la rentabilidad haya regresado a niveles históricos.
La fotografía general de la renta agrícola queda distribuida de la siguiente manera: 58,2% corresponde a impuestos, 27,3% al costo de la tierra y 14,5% al resultado agrícola.
El flete mantiene un peso importante
La reducción del precio de la urea no se trasladó de la misma manera al conjunto de los costos que afrontan los productores. Entre ellos, el transporte continúa teniendo una incidencia significativa, especialmente en las regiones más alejadas de los principales puertos y centros de comercialización.
De acuerdo con FADA, los fletes aumentaron respecto de junio y también muestran una suba cuando se los compara con el mismo período del año anterior.
La distancia respecto de los puertos constituye un factor determinante. En provincias como Córdoba, San Luis y La Pampa, el costo de trasladar la producción puede representar una proporción importante del valor generado por una hectárea.
“En una hectárea de maíz, por ejemplo, en Córdoba, San Luis y La Pampa alrededor de 2 de cada 10 camiones de lo que se produce, se destina a pagar el flete”, indicó Semadeni.
La incidencia del transporte hace que el precio internacional de los granos no sea el único elemento que define el resultado económico. También intervienen los rindes obtenidos, los costos de producción, la distancia hasta los mercados y la estructura tributaria correspondiente a cada territorio.
Pisani Claro destacó precisamente esa combinación de variables: “Por eso, el precio del grano no es el único elemento que define la renta agrícola. También importan los costos de producción, la distancia a los mercados, los rindes y la estructura impositiva de cada territorio. Son muchos los factores que entran en juego”.
El peso de los impuestos nacionales
La composición de la carga tributaria también muestra diferencias según el nivel de gobierno. Del total de impuestos que inciden sobre la renta agrícola, el 55,6% corresponde a tributos nacionales no coparticipables. Los impuestos nacionales coparticipables representan el 35,7%, mientras que los tributos provinciales explican el 7,8% y los municipales el 0,9%.
Dentro de la estructura tributaria aparecen los derechos de exportación, conocidos como retenciones, que constituyen uno de los componentes relevantes para las principales producciones agrícolas.
FADA señala que desde diciembre de 2023 las alícuotas de los derechos de exportación fueron modificadas para los principales cultivos, lo que redujo su participación relativa dentro de la carga tributaria total. Al mismo tiempo, aumentó el peso de impuestos vinculados con el resultado económico, entre ellos el Impuesto a las Ganancias.
El informe también muestra que la incidencia tributaria varía según la provincia. En Córdoba, el índice se ubicó en 56,9%; en Buenos Aires, en 56,1%; en Santa Fe, en 53,9%; en La Pampa, en 54,7%; en Entre Ríos, en 58,4%; y en San Luis, en 55%.
FADA aclara que estas diferencias no implican necesariamente que los productores de una provincia paguen más impuestos en términos absolutos que los de otra. El porcentaje surge de la combinación de variables productivas y económicas, entre ellas rindes, precios, costos, fletes y tributos provinciales y municipales.
Una mejora que no modifica el escenario estructural
El resultado de septiembre muestra una ecuación agrícola algo más favorable que la registrada tres meses atrás. El aumento de los precios de algunos granos incrementó los ingresos, mientras que la caída de la urea redujo la presión de uno de los principales insumos de la producción.
Para FADA, esa combinación explica buena parte de la reducción del índice. “Esta combinación explica la baja del Índice, pero no cambia el dato de fondo: aún con mejores precios y menores costos para algunos insumos, los impuestos representan más de la mitad de la renta agrícola”, sostuvo Semadeni.
La evolución del indicador también muestra hasta qué punto la rentabilidad agrícola depende de factores que exceden la estructura impositiva. Los precios internacionales, el valor de los fertilizantes, los costos logísticos, la productividad por hectárea y la ubicación geográfica pueden modificar de manera significativa el resultado final.
Así, la medición de septiembre deja una mejora respecto de junio, pero mantiene una característica central de la economía agrícola argentina: la carga tributaria continúa absorbiendo más de la mitad de la renta generada por la actividad. La recuperación de los precios y la reducción de algunos costos alivianaron parcialmente la ecuación, aunque el margen que queda para el productor sigue condicionado por una combinación de impuestos, logística y costos de producción.
Los bonos soberanos volvieron a caer y el Merval perdió terreno en un viernes marcado por la cautela. El derrumbe de la actividad económica en julio, que superó todas las expectativas negativas, encendió una nueva luz de alerta entre los inversores.
Buenos Aires domingo 27 septiembre (PR/26)– El riesgo país volvió a moverse en la dirección que menos gusta en Wall Street. El índice que elabora JPMorgan subió 30 unidades y quedó en 609 puntos básicos, el nivel más alto desde el 7 de abril.
Fue la décima suba consecutiva. Diez ruedas seguidas en las que el humor del mercado financiero argentino no encontró piso, en medio de una caída generalizada de los bonos soberanos en dólares, que retrocedieron 1,2% en promedio durante la jornada del viernes.
El malhumor no se quedó solo en la renta fija. El S&P Merval de la Bolsa de Comercio de Buenos Aires cerró con una baja de 1,6%, hasta los 2.893.751 puntos, un piso que no se veía desde el 20 de agosto.
Medido en dólares, a través de la paridad del “contado con liqui”, el panel de acciones líderes también tocó un mínimo, esta vez desde el 6 de marzo, ubicándose por debajo de los 1.800 puntos.
Una economía que se frena de golpe
Para los operadores, la noticia que realmente movió el tablero esta semana no vino de los mercados financieros sino de la economía real. La actividad económica de julio se contrajo casi 3% en apenas un mes, un dato que superó ampliamente las expectativas más pesimistas.
El riesgo país acumula ya diez jornadas consecutivas de subas, aunque con una elevada volatilidad que refleja lo nervioso que está el humor inversor. En ese contexto, el Tesoro repite una estrategia conocida: ofrecer instrumentos de corto plazo para no empujar todavía más el riesgo crediticio de los bonos de mayor duración.
Wall Street sube, pero las acciones argentinas no acompañan
La foto internacional fue completamente distinta. Los principales indicadores de Nueva York cerraron con ganancias de entre 0,5% y 0,9%, mientras las tasas de los bonos del Tesoro norteamericano se mantuvieron estables en máximos que no se veían desde 2007.
Sin embargo, los ADR y las acciones argentinas que cotizan en dólares en Wall Street no lograron subirse a esa ola y cerraron mayoritariamente en rojo. Las bajas más marcadas fueron las de Banco Macro (-3,4%), Edenor (-2,8%) y Telecom (-2,6%).
Tampoco se salvaron las petroleras. YPF cayó 2,6%, hasta los 52,19 dólares, y Vista Energy retrocedió 1,3%, arrastradas por una baja del 2% en los precios internacionales del crudo. El mercado sigue de cerca la posibilidad de una tregua entre Estados Unidos e Irán, al mismo tiempo que crece la preocupación por el aumento de los ataques hutíes contra Arabia Saudita, que podrían interrumpir el suministro de uno de los principales productores de petróleo de Oriente Medio.
La pregunta que se hacen todos los analistas
En medio de este panorama, Gustavo Araujo, Head of Research de Criteria, planteó en Wall Street un interrogante que muchos se hacen: por qué la bolsa neoyorquina sigue cerca de sus máximos históricos cuando el rendimiento del Treasury a 10 años supera el 5% y la Fed volvió a subir las tasas de interés.
Según explicó, la respuesta hay que buscarla en buena medida en las ganancias corporativas. Para 2026, los analistas proyectan un crecimiento de las utilidades del S&P 500 de casi 32%, con los ingresos de las empresas creciendo al 12%.
Araujo describió este fenómeno como una “expansión excepcional”, que llega después de varios años de crecimiento cercano a los dos dígitos. Y aclaró que ese impulso no se limita a las Siete Magníficas ni a los activos vinculados a la inteligencia artificial, sino que también se extiende a otros sectores fundamentales de la economía estadounidense.
Con todo, el analista fue claro respecto de a quién le recomendaría hoy apostar por acciones: un inversor agresivo y con horizonte de largo plazo, típicamente alguien joven que no necesita ese capital durante varios años, para quien las acciones siguen siendo una alternativa viable.