Ago 26, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
Con un tipo de cambio menos favorable y precios internacionales en baja, el sector agroindustrial diversificado responde con mayores volúmenes exportados. Sin embargo, la brecha entre productos exitosos y sectores en crisis como el vino o la manzana plantea serios interrogantes a futuro.
Jorge Day 
Buenos Aires, miércoles 26 agosto (PR/26)– Las economías regionales enfrentan hoy un escenario sensiblemente menos favorable que en años anteriores. Esto se debe a la combinación de un tipo de cambio real más bajo y precios de exportación situados bajo sus promedios históricos.
A pesar de este panorama, el desempeño reciente del sector muestra una llamativa particularidad: las cantidades exportadas se han recuperado, aunque con un comportamiento sumamente desigual entre las distintas actividades productivas.
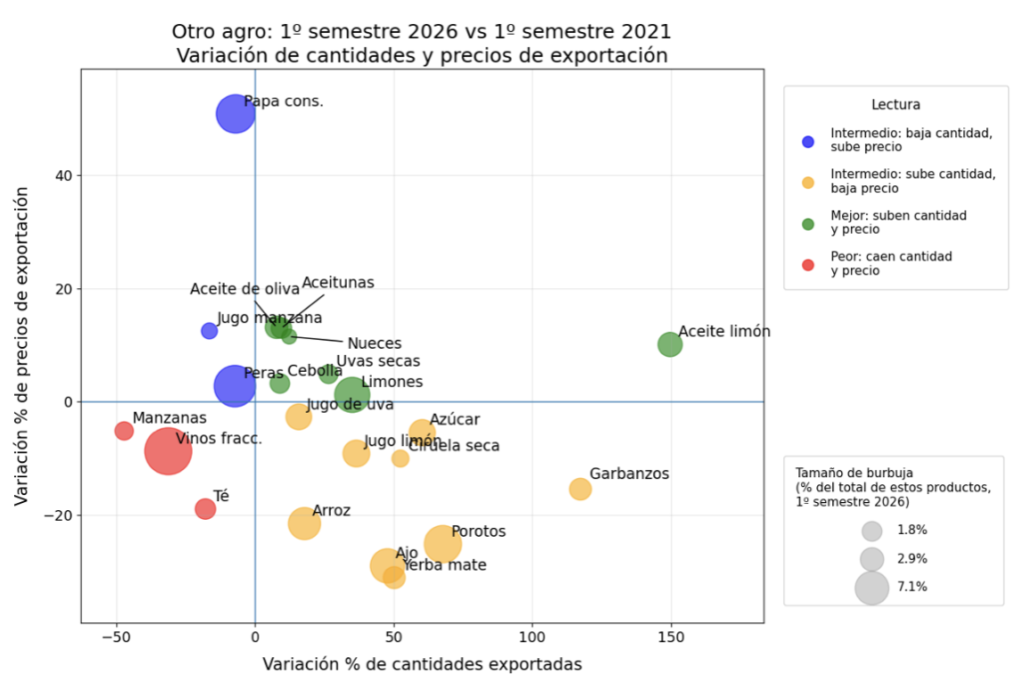
Mientras algunos rubros lograron compensar los menores precios con incrementos en sus volúmenes, otros sectores clave como los vinos y las manzanas continúan mostrando preocupantes señales de deterioro continuo.
Frente a este escenario, surge un interrogante crucial: ¿hasta qué punto podrá sostenerse esta recuperación cuando la rentabilidad depende cada vez más de la productividad, la eficiencia en costos y la capacidad real de ganar mercados?
Más allá de la Pampa Húmeda: la riqueza de la diversidad productiva
Al hablar del agro argentino, la atención suele centrarse en los grandes cultivos de la región pampeana, como la soja, el maíz, el trigo o la carne vacuna. Sin embargo, el desarrollo productivo y social de buena parte del Interior descansa sobre otro motor clave.
Este entramado incluye actividades como la producción de vinos, frutas, legumbres, ajo, arroz, yerba mate, jugos concentrados, aceite de oliva y diversos alimentos procesados de alto valor agregado.
Este “otro agro” posee dinámicas singulares: suele operar con menor escala, afronta mayores distancias hacia las terminales portuarias y requiere un uso considerablemente más intensivo de mano de obra local.
Asimismo, a diferencia de los granos estandarizados, sus productos no son commodities genéricos. Presentan una notable diversidad en calidades, variedades, mercados de destino y grados de diferenciación comercial.
Debido a estas particularidades, la rentabilidad global de estas cadenas depende en forma directa de la evolución de sus precios internacionales de exportación y de la competitividad del tipo de cambio real.
Un giro radical en las condiciones de mercado
Durante la primera década de los años 2000, estas producciones regionales gozaron de un marco altamente favorable. El dólar alto en términos reales (en 2007 equivalía a más de $2.500 actuales) coincidió con precios en constante alza.
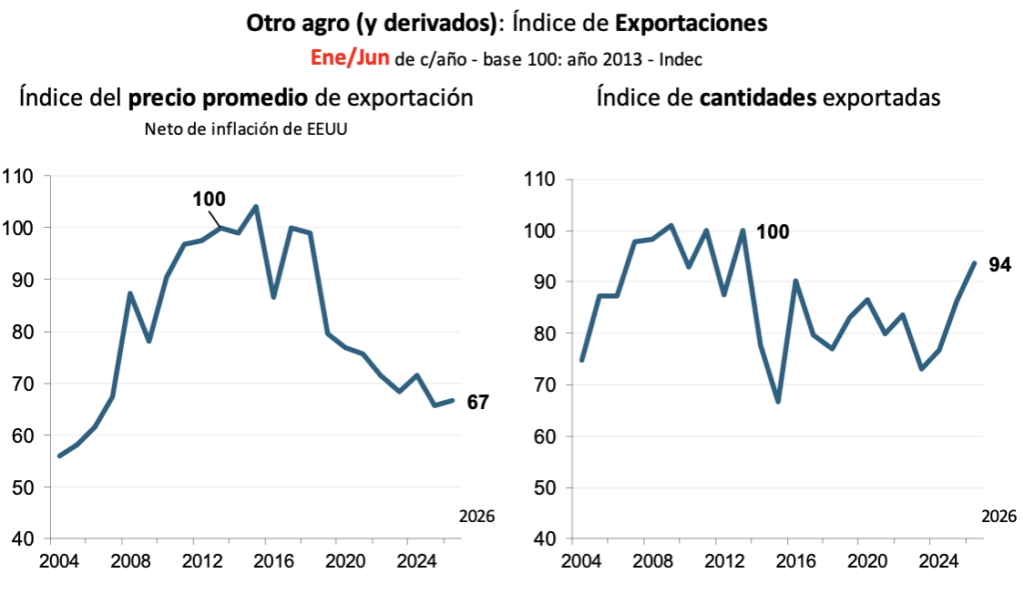
En la actualidad, el escenario es completamente opuesto. El tipo de cambio real se mantiene relativamente bajo y los precios internacionales, corregidos por la inflación de EE.UU., registran caídas significativas respecto a sus picos históricos.
De hecho, durante el primer semestre de 2026, los valores promedio de exportación del sector se ubicaron, en términos reales, un tercio por debajo de los niveles alcanzados en el año 2013.
Tratándose de bienes tan heterogéneos, cabe preguntarse por qué la baja de precios afectó a tantos sectores en forma simultánea. La respuesta combina dos factores estructurales globales que impactan a los alimentos.
Por un lado, influye el menor dinamismo de la demanda global, especialmente de China, cuya rápida expansión había impulsado las compras agroalimentarias en décadas pasadas.
Por otro lado, se registra un aumento generalizado de la oferta mundial, motivado por mayor productividad global y el ingreso de nuevos competidores internacionales en diversos rubros.
Adicionalmente, la retracción del precio promedio refleja en ciertos casos un cambio en la composición exportadora hacia productos o destinos comerciales de menor valor unitario.
En consecuencia, aunque no exista una cotización única para estas producciones, se consolidó un patrón común: demanda menos pujante y oferta más abundante, empujando los valores a la baja.
La paradoja de los volúmenes en alza
Ante precios deprimidos y un tipo de cambio poco competitivo, la teoría prevería una fuerte caída en los embarques. Sin embargo, la realidad de los datos refleja una notable recuperación en las cantidades.
Tras el declive de la década pasada, el volumen exportado creció con solidez en los últimos años. En el primer semestre de 2026, el índice agregado volvió a niveles cercanos a los de 2013.
No obstante, este repunte no ha sido homogéneo. Mientras algunas actividades incrementaron sustancialmente sus despachos a pesar de los menores precios, otras continuaron perdiendo terreno.
Varios factores explican las mayores cantidades. En ciertos sectores se comienzan a cosechar los frutos de inversiones pasadas y ganancia de eficiencia, sumado a la apertura de nuevos mercados de exportación.
En otros casos, jugaron a favor problemas climáticos temporales en países competidores que abrieron ventanas de oportunidad transitorias para la oferta argentina.
Conviene remarcar que una actividad puede sostener o elevar su producción a corto plazo operando sobre su capacidad instalada previa, aun cuando sus márgenes de ganancia estén muy reducidos.
Por ende, un mayor volumen exportado no implica necesariamente una mejora en la rentabilidad del negocio, ni las ventanas de oportunidad ajenas garantizan beneficios sostenibles en el tiempo.
Sectores críticos: cuando la crisis impacta en la producción primaria
La dinámica expansiva en volúmenes no alcanza a todos. Las mayores dificultades se concentran en sectores como el vino fraccionado y la manzana, con caídas de envíos y precios débiles.
Cuando el estancamiento de valores se prolonga, el ajuste económico no se limita al comercio exterior, sino que se traslada hacia atrás en la cadena productiva.
En el sector vitivinícola, si la bodega obtiene un precio menor por el vino final, busca defender su margen amortiguando el costo y pagando menos por la uva al viñatero.
El productor primario absorbe así la mayor parte del ajuste, recibiendo liquidaciones castigadas que comprometen severamente la viabilidad financiera de sus fincas.
Un proceso similar atraviesa a la fruticultura de pepita. Al persistir precios bajos del producto final, cae drásticamente el valor de la materia prima pagada en chacra.
La consecuencia más grave del deterioro continuado es la parálisis de inversiones y el consecuente abandono o erradicación de montes frutales y viñedos.
La pérdida de hectáreas cultivadas resulta un indicador más alarmante que la baja temporal de exportaciones, pues refleja una contracción directa de la capacidad productiva del país.
Perspectivas: la urgencia de la competitividad estructural
En el plano cambiario, las proyecciones macroeconómicas vigentes sugieren que el dólar real continuará bajo, por lo que las cadenas regionales no podrán depender de saltos de devaluación.
Las recientes mejoras en ciertos precios internacionales aportan un alivio, pero su naturaleza es frágil. Responden más a mermas puntuales de cosecha en competidores que a un rebote sólido de la demanda global.
Dichas subas circunstanciales corren el riesgo de disiparse rápidamente en cuanto los mercados competidores normalicen su producción y oferta en las siguientes temporadas.
En definitiva, el contexto del “otro agro” muestra una realidad dual: precios desfavorables e incertidumbre macroeconómica conviven con volúmenes exportados resilientes.
Sin el auxilio de un dólar alto, el éxito futuro descansará exclusivamente en la eficiencia productiva, reducción de costos, diferenciación de producto y apertura de nuevos mercados internacionales.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Ago 25, 2026 | Ganadería, Informes Técnicos
Las ventas al exterior mantuvieron un ritmo arrollador impulsadas por la firme demanda internacional. China lidera los envíos concentrando cerca del 58% de los embarques, mientras Estados Unidos e Israel aceleran sus compras.
Buenos Aires, martes 25 agosto (PR/26)– El mercado global de la carne bovina volvió a mostrar su cara más dinámicas durante el mes de julio. Las exportaciones argentinas de carne refrigerada y congelada alcanzaron casi 64,9 mil toneladas peso producto, generando ingresos por 461,9 millones de dólares.
Aunque con relación al mes previo se registró una leve desaceleración del 1,6% en volumen y del 0,3% en divisas, las cifras interanuales confirman un salto extraordinario en los ingresos. En comparación con julio de 2025, el tonelaje embarcado creció un 1,8%, mientras que el valor total obtenido se disparó un impactante 29,9%.
Precios internacionales en marcada tendencia expansiva
La gran clave de este desempeño positivo radica en la firmeza de la cotización internacional de la carne vacuna. Durante julio, el precio promedio de exportación trepó a 7.123 dólares por tonelada, marcando un aumento del 1,3% mensual y consolidando un repunte sostenido en los mercados.
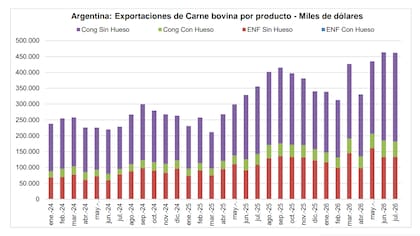
Si se compara con los 5.585 dólares por tonelada de julio del año pasado, el valor medio creció un 27,5%. De este modo, los precios consolidad la paulatina recuperación iniciada en 2025 tras haber tocado un piso de 3.740 dólares a mediados de 2024.
El acumulado de los primeros siete meses de 2026 refleja esta sólida dinámica general del negocio cárnico. En este período, las exportaciones sumaron 403,1 mil toneladas peso producto por un valor total de 2.768,6 millones de dólares, marcando subas del 6,7% y 41,8% respectivamente.
China, Estados Unidos e Israel encabezan los destinos estratégicos
La República Popular China reafirmó su rol como el principal comprador de carne argentina en el mundo. Durante julio representó el 57,9% del volumen total exportado, absorbiendo 16,5 mil toneladas de carne con hueso y 21,0 mil toneladas deshuesada por un monto superior a 172 millones de dólares.

Por su parte, los envíos de carne con certificación Kosher a Israel mostraron una fuerte recuperación tras el reinicio de la zafra. Con 7,2 mil toneladas despachadas entre cortes enfriados y congelados, Israel se posicionó como el tercer destino más relevante del mes, superado únicamente por China y Estados Unidos.
En el mercado estadounidense, las colocaciones se mantuvieron sumamente dinámicas gracias a la ampliación de contingentes sin arancel. Al 17 de agosto, Argentina ya había completado el 77,6% de la cuota anual de 20 mil toneladas, registrando además precios promedio para enfriado superiores a los 17.540 dólares por tonelada.
Las menudencias mantienen su aporte clave al negocio cárnico
El rubro de las menudencias y preparaciones bovinas también concretó un aporte sumamente significativo al total exportado. En julio se vendieron al exterior 9,5 mil toneladas por un monto global de 26,5 millones de dólares, manteniendo un flujo comercial muy estable.

Dentro de este segmento, destacaron productos de altísimo valor unitario como las lenguas bovinas congeladas con destino a Rusia, que superaron los 4.200 dólares por tonelada, así como los envíos de menudencias frescas hacia Estados Unidos, con precios que alcanzaron los 12.705 dólares por tonelada.
Proyección de doce meses y perspectivas del sector
El balance acumulado de los últimos doce meses de actividad comprende de agosto de 2025 a julio de 2026. Durante este ciclo anualizado, los envíos totales de carne refrigerada y congelada ascendieron a 739,1 mil toneladas peso producto, alcanzando una facturación récord cercana a los 4.704 millones de dólares.
Primicias Rurales:
Fuente: Consorcio de Exportadores de Carnes Argentinas – ABC / Porter Novelli
Ago 25, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Un análisis estratégico revela por qué la nueva Carta Orgánica del Banco Central es crucial para recuperar el valor del peso y qué ajustes normativos faltan para asegurar su estabilidad.
Buenos Aires, martes 25 agosto (PR/26)– La propuesta de reforma a la Carta Orgánica del Banco Central de la República Argentina busca alinearse con las mejores prácticas de la gobernanza monetaria internacional.
Su objetivo central consiste en consolidar la estabilidad macroeconómica y anclar de manera firme las expectativas de la economía.
Dada la enorme trascendencia de esta medida, resulta indispensable realizar un análisis estratégico que permita incorporar mejoras clave al proyecto. De este modo se garantizará una mayor solidez y consistencia institucional para evitar que los avances alcanzados puedan revertirse.
De la subordinación política a la autonomía necesaria
Décadas atrás, las autoridades monetarias operaban como dependencias subordinadas a los Ministerios de Hacienda de turno.
Bajo aquel esquema histórico, los bancos centrales debían perseguir múltiples objetivos contrapuestos, relegando sistemáticamente la estabilidad de los precios.
La propensión de los gobiernos a recurrir a la emisión monetaria excesiva para financiar gasto público generó un persistente sesgo inflacionario.

Frente a esta vulnerabilidad estructural, entre las décadas de 1980 y 1990 surgieron reformas globales orientadas a dotar de independencia. Un ejemplo de ello fue la reforma de 1992 en Argentina, que le otorgó autonomía al BCRA, aunque las modificaciones de 2002 y 2012 la revirtieron.
Hoy la evidencia ratifica que la autonomía del banco central resulta una condición insustituible para erradicar los desequilibrios.
Preservar la independencia acota la posibilidad de que el gasto derivó en dominancia fiscal e inflacionaria sobre la economía.
Una entidad creíble logra ordenar las expectativas del público, facilitando y acelerando los procesos de estabilización de precios. Por el contrario, los costos de la inflación observados en el país son devastadores: destruyen ingresos y encarecen el crédito.

Al comparar a la Argentina con vecinos de la región como Chile y Perú, se advierte la enorme brecha en materia de independencia.
El impacto del financiamiento monetario al Tesoro
La reforma del año 2012 reemplazó el mandato enfocado en preservar el valor de la moneda por un abanico de metas múltiples.
Ese cambio subordinó la política monetaria al Tesoro, generando una emisión descontrolada para financiar el déficit fiscal. Solamente durante la gestión de Alberto Fernández, la asistencia monetaria acumulada rozó niveles equivalentes al 16% del PBI.
El uso sistemático del impuesto inflacionario provocó un estancamiento prolongado, pérdida de reservas y aceleración de precios. Entre 2012 y 2024 la inflación promedio alcanzó el 52% anual, registrando un pico máximo interanual del 211% al cierre de 2023.
Aunque el gobierno de Javier Milei logró una desaceleración sustancial, las proyecciones para 2026 prevén un 30% anual aún por corregir.
Esta dinámica redujo drásticamente la demanda de dinero y hundió las reservas netas hasta un piso preocupante de USD -11.300 millones. A su vez, la acumulación de controles derivó en un cepo cambiario complejo con brechas superiores al 200% y múltiples tipos de cambio.
El caso peruano demuestra que la estabilidad requiere candados normativos rígidos y limites estrictos al financiamiento del sector público.
Los puntos centrales del nuevo proyecto official
El nuevo proyecto busca revertir las modificaciones de 2012, fijando como mandato único la preservación del valor del peso.
Asimismo, establece la prohibición absoluta de otorgar financiamiento directo o indirecto al Gobierno y provincias.
Se eliminan los adelantos transitorios y el uso de las Letras Intransferibles, obligando al Tesoro a financiarse vía impuestos o crédito. Para fortalecer la autonomía, se fijan causas de remoción estrictas y se exige la aprobación de dos tercios del Congreso.
Se excluye también la presencia del Ministro de Economía en las reuniones de Directorio para prevenir injerencias del Poder Ejecutivo.
En el plano patrimonial, se restringe la distribución de utilidades no realizadas y se prioriza la solvencia del balance. Se incorpora además la inembargabilidad de las reservas y se adecuan las normas para operarlas activamente en mercados globales.
Aspectos clave que requieren revisión en el debate parlamentario
Expertos sugieren incluir la prohibición explícita de cepos cambiarios para alinearse verdaderamente con el principio de libre convertibilidad.
También se advierte la conveniencia de poner límites cuantitativos a la compra discrecional de títulos públicos en el mercado secundario.
Resulta necesario regular la integración de encajes bancarios con deuda pública para evitar mecanismos indirectos de asistencia al Estado.
Para blindar la reforma, se propone exigir mayoría calificada ante cualquier futura modificación de la Carta Orgánica en el Congreso.
Por último, se recomienda tipificar sanciones penales para los funcionarios que violen la norma de no financiar emisión espuria.
Primicias Rurales
Fuente: IERAL – Fundación Mediterránea

Ago 23, 2026 | Actualidad, Agricultura, Informes Técnicos
La agricultura argentina creció un 14% en la última década, diversificando su matriz con menos soja de primera, más maíz y una fuerte expansión del doble cultivo.
El maíz ganador indiscutible
Por Franco Ramseyer – Emilce Terré- Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, domingo 23 agosto (PR/26) –Radiografía por departamento del reacomodamiento agrícola 2014/15 – 2024/25: menos soja de primera y más maíz, trigo y soja de segunda. El girasol y la cebada también ganaron terreno.
La foto de la producción agrícola argentina cambió de manera relevanteen la última década. En base a las estadísticas de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), y comparando la campaña 2014/15 con la 2024/25, la producción de los seis principales cultivos —soja, maíz, trigo, girasol, sorgo y cebada— pasó de unos 118 a 135 millones de toneladas (Mt), un alza del 14%. Sin embargo, el dato más relevante no es cuánto creció el volumen, sino cómo se reacomodó el mix: la soja de primera perdió terreno frente al maíz y la dupla trigo-soja de segunda.
En números agregados, la producción de soja de primera cayó 27% (de 51 a 37 Mt), mientras que el maíz creció 53% (de 34 a 52 Mt), el trigo 33% (de 14 a 18,5 Mt) y la soja de segunda 35% (de 10 a 14 Mt).
El girasol y la cebada, cultivos más acotados, también avanzaron con fuerza (+77% y +65%). Por último, el sorgo, presentó una disminución de 7,9%, pasando de 3,1 Mt a 2,9 Mt. El resultado es una mayor diversidad de cultivos y con mayor peso de los cereales.
A continuación, se presenta para cada cultivo un análisis a nivel departamental, a partir de los datos presentados por la SAGyP.
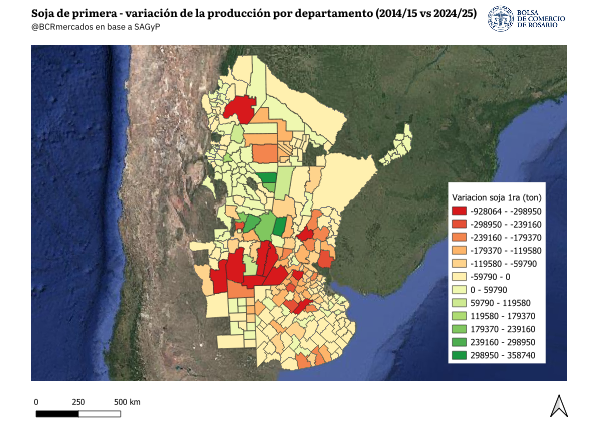
Soja de primera: retroceso en la Zona Núcleo
La caída de la soja de primera se concentró principalmente en la Zona Núcleo. Los mayores retrocesos se observaron en los departamentos del Centro-Sur de Córdoba (Unión, Marcos Juárez, Río Cuarto, Roque Sáenz Peña experimentaron cada uno retrocesos de 928, 716, 707 y 343 mil toneladas, respectivamente), el sur de Santa Fe (el departamento General López presentó una merma de 538.000 t) y el norte bonaerense (donde se destaca el departamento de Pergamino, que registró una disminución productiva de 426.000 t entre campañas).
Esta es, justamente, la zona donde la soja de primera había sido el cultivo predominante en la campaña sojera récord 2014/15, y donde hoy ha perdido terreno frente al maíz y al doble cultivo trigo/soja de segunda.
Tengamos presente que comparamos puntualmente las campañas 2014/2015 vs la 2024/2025.
Por fuera de la Zona Núcleo, se destacaron las caídas productivas en el departamento de General Pedernera, en San Luis, y el departamento de Anta, en Salta, los cuales presentaron mermas de 388 y 373 mil toneladas, respectivamente.
Pese a la tendencia decreciente a nivel nacional, hubo departamentos en donde la producción de soja de primera aumentó entre las campañas 2014/15 y 2024/25, destacándose General Taboada y Belgrano en Santiago del Estero (+359.000 t y +228.000 t, respectivamente), Castellanos en Santa Fe (+335.000 t), y Río Primero, San Justo y Totoral en el norte de la provincia de Córdoba (+248.000, +238.000 y +122.000 toneladas, respectivamente).
Maíz: el gran ganador de la década
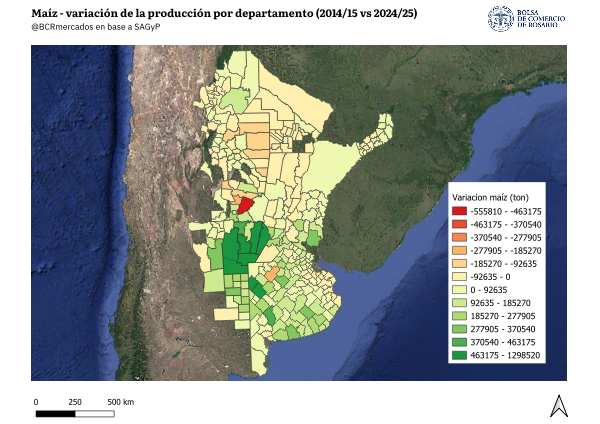
En términos absolutos, el maíz es el cultivo que explica la mayor parte del crecimiento del volumen total producido: sumó casi 18 Mt, más que ningún otro cultivo y siempre comparando puntualmente los datos del ciclo 2014/2015 respecto de la 2024/2025. El avance estuvo liderado por los departamentos del centro y sur de la provincia de Córdoba —Marcos Juárez (+1,3 Mt), General Roca (+1,2 Mt), Río Cuarto (+1,1 Mt), Unión (+930.000 t), Roque Sáenz Peña (+738.000 t), Juárez Celman (+501.000 t), entre otros— y por los departamentos del oeste bonaerense, en donde se destacan Trenque Lauquen, Rivadavia y Coronel Suárez, que registraron cambios de 548, 468 y 420 mil toneladas de maíz, respectivamente.
En numerosos departamentos a lo largo y ancho del país, el maíz fue ocupando el terreno cedido por la soja de primera.
Por otra parte, hubo departamentos que presentaron caídas en la producción de maíz, como los de Río Primero (-556.000 t) y Totoral (-131.000 t), en el norte de la provincia de Córdoba, que se orientaron más hacia la soja de primera.
También se observó una merma de -213.000 t en Lincoln (Buenos Aires), y en distintos departamentos de Santiago del Estero, tales como Moreno, Alberdi, Juan Felipe Ibarra, Jiménez y Belgrano, los cuales sumaron conjuntamente una caída de -942.000 t, esto se explicó por un lado por una caída de los rindes, a lo que se sumó una disminución de la superficie sembrada (particularmente en Belgrano, Jiménez y Juan F. Ibarra), como resultado del temor ocasionado por la chicharrita que afectó negativamente a los cultivos en la campaña 2023/24.
Trigo y soja de segunda: el doble cultivo ganó peso
En la década considerada, la producción de trigo creció 33% y la de soja de segunda 35%, siempre comparando las producciones de los ciclos 2014/2015 respecto de la campaña 2024/2025. Ambos movimientos van de la mano, dado que más trigo sembrado en el invierno habilita más soja de segunda en el verano sobre el mismo lote.
El avance del trigo se evidenció especialmente en la provincia de Entre Ríos (Gualeguaychú y Nogoyá presentaron incrementos de 243 y 162 mil t, respectivamente), en el norte bonaerense (9 de Julio, Pergamino y Bragado registraron incrementos de 227, 213 y 146 mil t, respetivamente) y en el centro de Santa Fe (los departamentos de San Cristóbal y Las Colonias tuvieron aumentos de 190 y 146 mil t, respectivamente).
En contraposición, los tres departamentos en donde el trigo perdió mayor volumen se ubicaron todos en la provincia de Córdoba, y se trata de General Roca y Roque Saenz Peña, por un lado, donde se perdieron conjuntamente 477.000 t de trigo, dado que esta zona se orientó más hacia la producción de maíz; el otro departamento cordobés con pérdida productiva en trigo fue el de San Justo, que mostró una merma de 261.000 t, aunque en este caso el motivo fue un aumento en la producción de soja de primera.
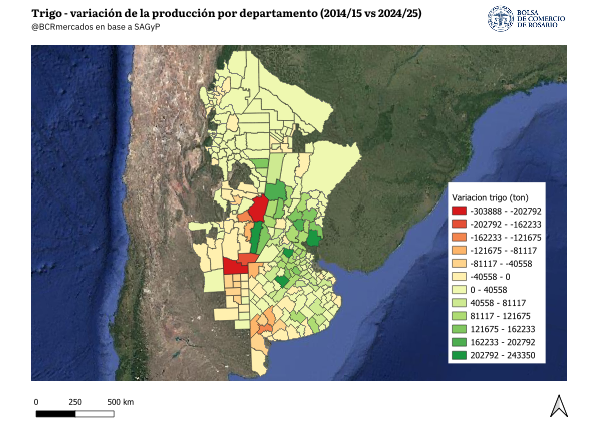
Por su parte, la soja de segunda presentó un fuerte crecimiento en el departamento santiagueño de General Taboada, donde aumentó en 249.000 t en la comparación puntual de las dos campañas (2014/2015 vs 2024/2025). Asimismo, hubo un crecimiento considerable en la provincia de Entre Ríos (los departamentos de Gualeguaychú, Villaguay y Nogoyá presentaron aumentos de 208, 113 y 99 mil toneladas, respectivamente), en la provincia de Santa Fe —se destacan los departamentos de Las Colonias (+175.000 t), Castellanos (+167.000 t), General López (+119.000 t), 9 de Julio (+112.000 t) y San Cristóbal (+106.000 t)— y de manera extendida en la provincia de Buenos Aires (Pergamino, 9 de Julio, Pehuajó y Lobería se destacan con aumentos de 141, 121, 120 y 118 mil t, respectivamente). De este modo, parte de la soja que se perdió como cultivo de primera reaparece —en menor volumen— como cultivo de segunda detrás del trigo o la cebada.
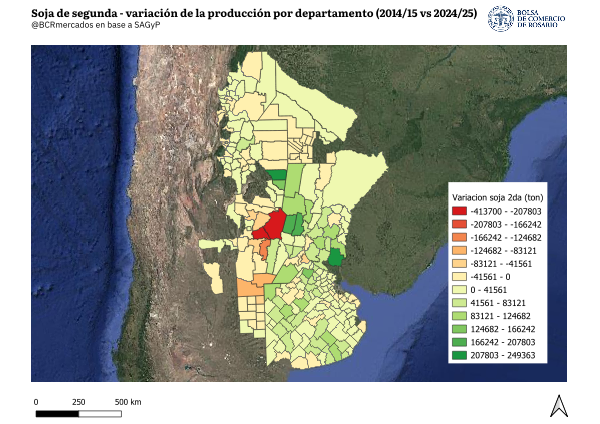
Detrás de los aumentos productivos, tanto en maíz como en el esquema trigo – soja de segunda, se encuentran cambios institucionales que fueron relevantes, tales como la eliminación de los “ROE verde” a partir de diciembre de 2015. Estos registros funcionaban como una restricción cuantitativa a la exportación, deprimiendo los precios que percibían los productores y desincentivando en el mediano plazo la producción.
Posteriormente, en 2021, se introdujeron los volúmenes de equilibrio, que afectaban al trigo y al maíz, los cuales también fueron eliminados en mayo de 2024. Estos cambios en las reglas de juego fueron relevantes para la diversificación de la matriz productiva, logrando que la misma presente una menor dependencia de la soja de primera.
A estos cambios institucionales, deben agregarse otros relacionados con las prácticas agrícolas y con la tecnología, tales como la creciente adopción del maíz sembrado en forma tardía, por ejemplo.
Cebada: un fenómeno del sur
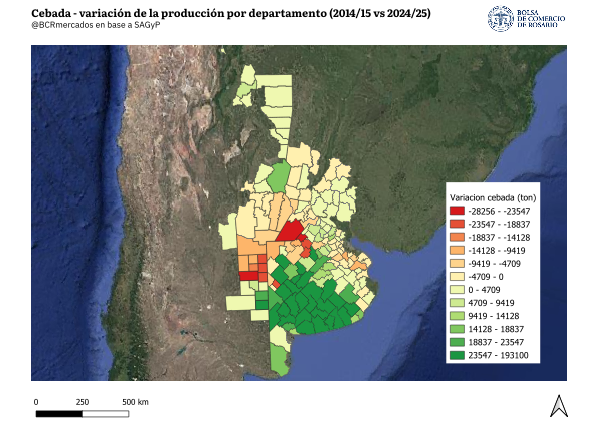
El segundo grano de invierno en relevancia para los esquemas de doble cultivo es la cebada. Esta creció un 66% en la comparación puntual de ambas campañas y se destaca que este aumento tuvo lugar casi exclusivamente en el sur del país: El sur bonaerense concentró prácticamente toda la expansión, mientras que fuera de esa zona, las variaciones resultaron de menor magnitud.
Los departamentos en donde se registró mayor aumento productivo fueron los de Coronel Suárez (+193 mil t), Tres Arroyos (+142 mil t) y Lobería (+122 mil t), todos ubicados al sur de la provincia de Buenos Aires. Contrariamente, los departamentos en donde más merma productiva hubo fueron General López , en Santa Fe, con una pérdida de 28 mil t, General Arenales, en el norte bonaerense, también con 28 mil t menos, y Conhelo, en La Pampa, en donde la merma rondó las 26 mil t.
Girasol: el mayor salto relativo
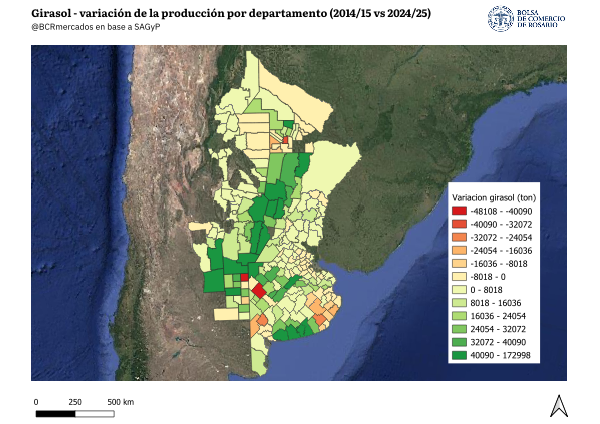
En términos relativos, el girasol fue el cultivo que más creció, con un incremento punta a punta del 77%, equivalente a 2,4 Mt adicionales. La principal zona productiva continúa siendo el sur bonaerense, pero en términos de variación fue también destacado el incremento productivo en las provincias de Córdoba y Santa Fe.
En la primera de estas provincias se destacaron los departamentos de San Justo, Unión, Roque Sáenz Peña y General Roca, que conjuntamente mostraron un aumento de 479.000 toneladas en el período. En Santa Fe, los mayores aumentos ocurrieron en los departamentos de San Cristóbal, General Obligado, Las Colonias y Castellanos, que sumaron incrementos por 309.000 t.
En el sur bonaerense, destacaron los partidos vecinos de Tres Arroyos, Necochea, Coronel Dorrego y San Cayetano en donde conjuntamente se registró un aumento de 385.000 t. Otra provincia con un aumento productivo de girasol fue San Luis: particularmente, los departamentos de General Pedernera y Gobernador Dupuy sumaron conjuntamente 147.100 t en la década.
Sorgo: el único cultivo cuya producción retrocedió
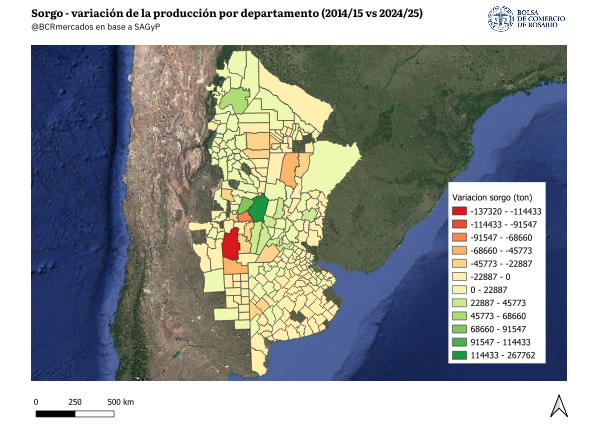
Por último, el sorgo fue el único de los seis cultivos cuya producción cayó en el transcurso de la década analizada, al perder terreno frente al maíz. El retroceso se sintió sobre todo en el sur y en el norte del país, con una Región Centro apenas positiva. Individualmente, los departamentos en donde más subió fueron San Justo y Río Primero, en la provincia de Córdoba, con 268 mil t, y 71 mil t adicionales, respectivamente. Le siguió el departamento de Anta, en Salta, en donde se observó un incremento de 46 mil t.
En tanto, las mayores caídas a nivel departamental ocurrieron en los departamentos cordobeses de Río Cuarto, Río Segundo y General Roca, que mostraron disminuciones de 137, 80 y 59 mil t, respectivamente. Influye en este caso, también, la liberalización de los cupos de exportación del maíz que a comienzos del período analizado habían desincentivado su siembra, impulsando los cultivos sustitutos.
Análisis regional
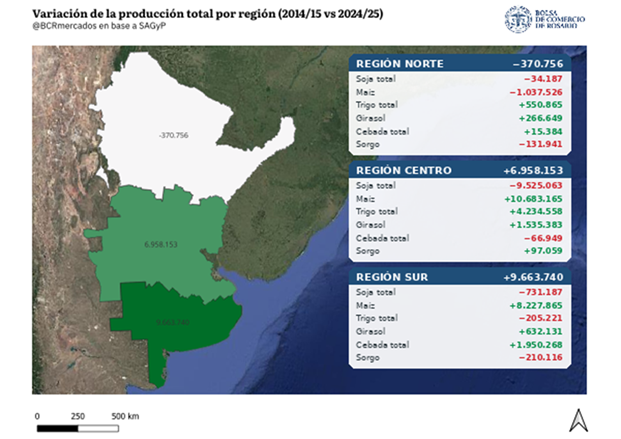
Otra manera de agrupar los cambios productivos que ocurrieron en el país es separando a los departamentos en tres regiones: Norte, Centro y Sur. A los fines de este análisis, la Región Norte comprende las provincias de Santiago del Estero, Chaco, Salta, Tucumán, Catamarca, Jujuy, Formosa, Corrientes y Misiones, más el norte de Santa Fe (delegación Avellaneda).
La Región Centro abarca Entre Ríos, Córdoba y San Luis, el resto de Santa Fe y el norte de la provincia de Buenos Aires (delegaciones de Pergamino, Junín, Lincoln, Bragado, 25 de Mayo y La Plata). La Región Sur comprende La Pampa y el sur de la provincia de Buenos Aires (delegaciones de Bahía Blanca, Tres Arroyos, Tandil, Pehuajó, Bolívar, Pigüé, Saliqueló y General Madariaga).
Esta caracterización resulta de interés, debido a que los saldos exportables de las regiones Centro y Norte, normalmente se despachan desde las terminales portuarias del Gran Rosario, mientras que los excedentes de la Región Sur tienden a ser exportados desde los puertos de Bahía Blanca y Quequén.
Región Norte: es la única cuya producción total retrocedió (−3%), con caídas en maíz (−19%) y soja de primera (−15%). El trigo, en tanto, más que duplicó su producción aunque desde una base baja, pasando de 494.000 t a 1 Mt; la soja de segunda también presentó un incremento del 73%, dejando el balance total de soja en una ligera disminución de 34.000 t. Cabe mencionar que la campaña 2024/25 fue particularmente negativa para el maíz en la Región Norte, dado que el temor a la chicharrita redujo significativamente el área sembrada en esta región.
Región Centro: la producción total creció 8% (+7 Mt). Aquí se evidencia el cambio de composición: la soja de primera cayó 28% y, en paralelo, el maíz subió 44%, el trigo 55% y la soja de segunda 21%. La producción de girasol registró un avance excepcional, pasando de 299.000 t a 1,8 Mt.
Región Sur: Su producción total saltó 41% (+9,7 Mt), la mayor suba tanto absoluta como relativa del país. El principal motor fue el maíz, que casi se triplicó (+185%), acompañado por la cebada (+82%) y la soja de segunda (+86%). La producción de girasol también aumentó, aunque en menor proporción que la Región Centro. En contraposición, la soja de primera retrocedió en 2 Mt, y tanto el trigo como el sorgo en volúmenes cercanos a las 200.000 t.
En conjunto, la Región Centro y la Región Norte aportaron conjuntamente 6,6 Mt adicionales, mientras que la Región Sur sumó casi 9,7 Mt. Es decir, el sur ganó protagonismo relativo en la década de referencia, traccionado por el maíz, la cebada y el girasol.
En conclusión, el resultado de la década es una agricultura más diversificada y con mayor peso de los cereales y de los esquemas de doble cultivo. Los cambios en las reglas de juego, tales como la eliminación de los “ROE verde” y posteriormente de los volúmenes de equilibrio, han sido factores en favor de la diversificación productiva. Asimismo, la consolidación de nuevas prácticas, tales como la siembra tardía de maíz, han contribuido a cambiar la forma en la que se produce en Argentina.
Primicias Rurales
Fuente: BCR Informativo Semanal
Ago 22, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Por Bruno Ferrari – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
El valor de la hectárea agrícola en la región núcleo trepa a USD 17.900 y marca un récord nominal tras 15 años, acompañado por una mejora en los alquileres en dólares y una mayor rentabilidad para el inversor.
Rosario, sábado 22 agosto (PR/26) — El mercado de tierra agrícola está mostrando un repunte de precios por quinto año consecutivo y se alcanzaron máximos nominales en 2026. Mejoraron los arrendamientos en dólares “billete” y la rentabilidad del activo.
1. El precio de la tierra agrícola se recupera en términos nominales, pero todavía está lejos de los máximos de 2012 en términos reales
En base a información que provee la revista Márgenes Agropecuarios, puede analizarse el panorama del precio de la tierra y los arrendamientos en Argentina en las últimas décadas. En particular, post crisis del año 2001 este activo clave para el sector agro registró un boom alcista en su valor, tendencia que se extendió hasta el año 2012.
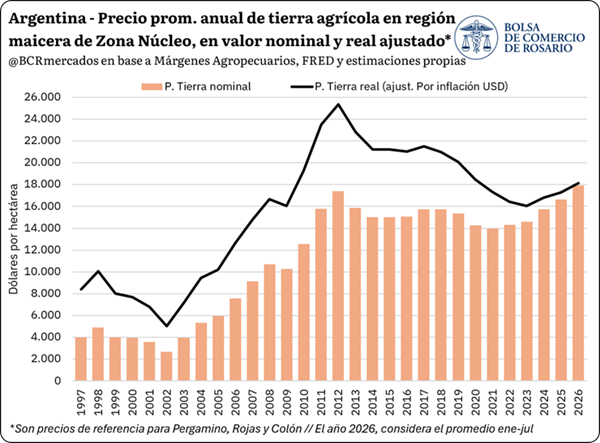
Desde entonces y luego de más de una década de corrección en términos reales e inclusive llegando a registrar caídas en términos nominales, el valor de la hectárea en subzona maicera de la región núcleo —tomando como referencia los partidos de Pergamino, Rojas y Colón— promedia los USD 17.900 entre enero y julio de 2026 y supera el récord nominal de USD 17.350 alcanzado en 2012. Es decir, tras 15 años de estancamiento en el precio de la hectárea agrícola, siguiendo como referencia una zona productora clave, se vuelven a superar valores récord en términos nominales.
En el siguiente gráfico se observa la evolución del precio promedio anual de la hectárea agrícola desde 1997 en dicha subzona maicera mencionada, tanto en valores nominales como ajustados por la inflación de Estados Unidos, de manera de aproximar una valuación del precio real de la tierra agrícola.
La serie nominal muestra un piso en 2002, con USD 2.600 por hectárea tras la salida de la convertibilidad, y a partir de allí un ciclo alcista extraordinario que multiplicó el valor por 6,7 veces hasta 2012, al unísono de un súper ciclo de precios de las materias primas, la masificación del uso de la siembra directa y mejoras en la productividad.
Desde 2013 la serie nominal mostró una larga meseta con sesgo bajista, hasta tocar un piso de USD 13.950 por hectárea en 2021, 20% por debajo del máximo de 2012. Vale remarcar que se trata de un período marcado por un estancamiento en la actividad económica, derechos de exportación históricamente elevados y restricciones de acceso al mercado de cambios con una brecha cambiaria creciente, salvo el período de unificación entre diciembre de 2015 y agosto de 2019.
En general, factores que afectaron la rentabilidad del sector y perjudicaron la valoración del activo. Desde 2022, el precio nominal encadena cinco años consecutivos de suba, con un avance acumulado del 28% hasta el promedio de 2026.
Por su parte, si se considera la serie histórica ajustada por inflación a valores actuales, nos muestra que el pico de precios de 2012 de la hectárea en la subzona bajo análisis representa a precios de hoy unos USD 25.300, arribando a un piso de precios en 2023 con USD 16.032. Es decir, entre 2012 y 2023 el precio promedio de la tierra agrícola en la subzona bajo análisis mostró una caída de 37% respectivamente.
Los valores que se registran actualmente en torno a USD 18.000 son un máximo en términos reales desde 2020, aunque aún 28,5% por debajo del pico histórico del año 2012. Es decir, el récord nominal nos muestra una recuperación importante en el precio de la tierra agrícola, pero ajustado por la inflación en dólares todavía se sigue lejos de lo visto en el ciclo anterior.
2. Se recupera el valor en dólares “billete” de los arrendamientos agrícolas y la rentabilidad bruta de la tierra agrícola
Considerando que buena parte del área agrícola de la zona núcleo es trabajada por productores arrendatarios, el valor de la tierra y el del alquiler son dos variables que adquieren relevancia tanto desde la óptica del propietario y la potencial rentabilidad de dicho activo, como de quien alquila la tierra para producir.
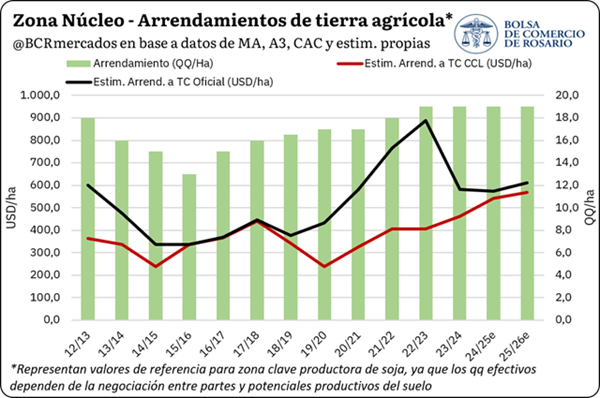
Se parte de que el alquiler se fija mayormente en cantidades de producto, con la soja siendo una referencia clave para la determinación de este. Considerando el alquiler orientativo para la subzona maicera de la región núcleo, el mismo se ubicó en torno a 19 qq/ha para la última campaña 2025/26, teniendo en cuenta que el valor real varía entre parcelas según diversos factores. Haciendo foco en la tendencia, el alquiler en quintales mostró una caída entre 2012/13 y 2015/16, retomando el sendero alcista desde el ciclo 2017/18 hasta el techo actual que se mantiene estable desde las últimas cuatro campañas. Bajo este marco, se puede percibir una demanda firme por la tierra en alquiler, ya que los mismos se han mantenido estables en un nivel alto a pesar de que se registraron varios años consecutivos con rindes muy por debajo del potencial en la región núcleo, aunque que en las últimas tres campañas se han logrado normalizar.
Por el lado de la valuación de dicho alquiler orientativo en dólares “billete”, la tendencia ha sido mucho más volátil que en cantidades de producto. Esto es algo esperable ya que el valor monetario del alquiler depende del precio de la soja a nivel internacional y local, las alícuotas de derechos de exportación y el nivel de brecha cambiaria entre dólar oficial y de mercado.
En perspectiva de los últimos 14 años, el alquiler en dólares “billete” lateralizó entre USD 237 y 442 por hectárea considerando el período 2012/13-2021/22, con dos pisos muy marcados en las campañas 2014/15 y 2019/20. Ambos años afectados por precios internacionales de la soja relativamente bajos y la existencia de brecha cambiaria en el mercado local.
Mientras que, en los últimos años el valor efectivo del arrendamiento en dólares logró mejorar de forma persistente hasta los USD 570 por hectáreas estimados para la última campaña. Esto, sin dejar de remarcar que los propietarios no pudieron capturar totalmente la fuerte suba de la soja a nivel internacional entre 2021 y 2023 por la persistencia de una alta brecha cambiaria.
Por último, desde la óptica del inversor en campos para arrendamientos, con la evolución del precio de la tierra agrícola y de los arrendamientos en dólares “billete”, es de interés calcular una estimación de la rentabilidad del activo
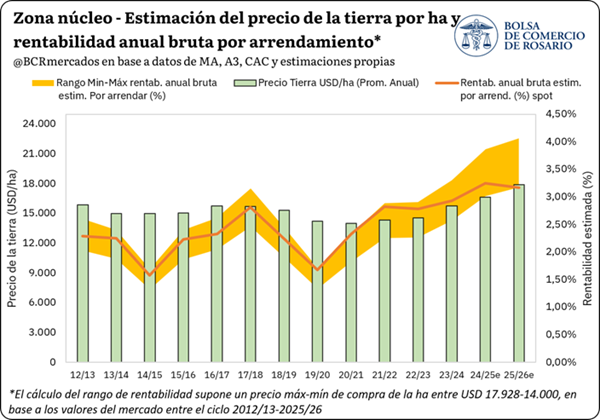
. El siguiente gráfico presenta la evolución del precio de la hectárea junto con un ejercicio teórico de rentabilidad anual bruta por arrendar la tierra para producción agrícola. Para el ejercicio se consideró un rango de precio de compra de la hectárea entre USD 14.000 y USD 17.928, valores de mercado que rigieron entre las campañas 2012/13 y 2025/26. Bajo esos supuestos, la rentabilidad bruta teórica anual se movió en un rango del 1,33% al 4,06%, con un mínimo en el ciclo 2019/20 y un máximo en las campañas 2024/25 y 2025/26.
Siguiendo la serie de rentabilidad estimada según precios actuales de la tierra y de los arrendamientos, es clara la tendencia alcista de los últimos años a pesar de la recomposición del precio nominal del activo.
En la última campaña dicho indicador se ubica en 3,17% que es un máximo para la serie bajo análisis, el cual se explica no tanto por una continuidad en el crecimiento del alquiler en quintales sino por la convergencia cambiaria, precios de la soja a nivel internacional por encima de los USD 400/t y baja paulatina en los derechos de exportación. En general, factores que están permitiendo al inversor obtener un mejor valor en dólares “billete” por el alquiler del activo que en períodos anteriores.
Fuente: BCR Informativo Semanal
Primicias Rurales
Ago 22, 2026 | Actualidad, Agricultura, Informes Técnicos
El informe agrícola detalla el cierre de la siembra de cebada con una leve merma de superficie, el avance del girasol y trigo, y el estado de la cosecha maicera en todo el país.
Buenos Aires, sábado 22 agosto (PR/26) — Conclusión de la siembra de cebada y ajuste de superficie: El Panorama Agrícla Semanal (PAS) de la Bolsa de Cereales de Buenos Aires en lo que respecta a la cebada, tras registrar un progreso interquincenal de 5,3 puntos porcentuales, dio formalmente por concluida la siembra a nivel nacional, aunque todavía se especula con la posible incorporación tardía de algunos lotes puntuales. Asimismo, el ajuste de superficie realizado implica una disminución interanual del 2 %, proyectándose unas 1,27 millón de hectáreas (MHa) para la presente campaña productiva.
Esta significativa reducción responde fundamentalmente a la falta de piso firme, un problema crítico que afectó particularmente al Sudeste de Buenos Aires e impidió concretar la totalidad de los planes de siembra inicialmente previstos. Actualmente, el 90 % del área implantada presenta una condición de cultivo normal a buena, aunque comienza a observarse la presencia de enfermedades foliares asociadas a la humedad ambiental, previéndose aplicaciones preventivas de fungicidas.
Avance de la siembra de girasol en el territorio nacional
A la fecha analizada, la siembra de girasol avanzó firmemente sobre el 14,1 % de las 3 MHa proyectadas a nivel nacional, registrando un progreso intersemanal de 2,6 puntos porcentuales. Las recientes lluvias de la última semana han ralentizado el ritmo operativo de las labores en los campos, las cuales se concentraron fundamentalmente en la región del NEA.
Aun con estas demoras climáticas temporales, el actual avance nacional se mantiene dentro de un rango superior a la media de la evolución histórica de siembra, logrando superar al promedio general en 3,6 puntos porcentuales. Por otro lado, en los tradicionales núcleos girasoleros del sur agropecuario, se va consolidando de manera sostenida una tendencia clara a expandir el área cultivada.
Estado de situación y cierre de la siembra de trigo
Por su parte, aunque la escasez temporal de precipitaciones de la última semana permitió que disminuyeran parte de los excesos hídricos en el sur, el fin de la siembra de trigo continúa dilatándose debido a las complicadas condiciones de suelo que persisten inadecuadas para finalizar las labores. Luego de un magro progreso intersemanal de solo 0,2 puntos porcentuales, se encuentra efectivamente sembrado el 99,8 % de las 6,5 MHa proyectadas.

En cuanto a la superficie del cultivo en pie, el 84,8 % presenta una condición hídrica adecuada u óptima, notándose una considerable reducción de los anegamientos previos en el sur bonaerense. Respecto a la evolución fenológica, un 63,3 % del cereal transita desde la etapa de macollaje en adelante, concentrándose mayormente en el centro-norte del área agrícola, manteniendo una excelente condición de cultivo entre normal y excelente que continúa apuntalando las expectativas productivas.
Estado actual de la cosecha de maíz y proyecciones productivas

Por último, la cosecha de maíz con destino grano comercial alcanzó el 81,3 % del área apta a nivel nacional, registrando un rendimiento promedio de 7.820 kilos por hectárea (equivalentes a 78,2 quintales por hectárea). En diversos sectores del centro y este del área agrícola, los elevados contenidos de humedad en los granos y las condiciones de piso desfavorables continúan condicionando el avance de la recolección mecánica.
Como consecuencia directa de estas adversidades climáticas, el progreso de las labores mantiene una demora importante de 14,6 puntos porcentuales respecto a la campaña previa y de 13,7 puntos porcentuales frente al promedio histórico de las últimas diez campañas. No obstante, los rindes relevados continúan totalmente en línea con las expectativas previas, lo que permite sostener firme la proyección de producción nacional en 64 MTn.
Primicias Rurales
Fuente: PAS