La Secretaría de Agricultura modificó los mecanismos para distribuir contingentes destinados a mercados de América y Estados Unidos.
Buenos Aires, miércoles 23 de septiembre (PR/26) — La Secretaría de Agricultura, Ganadería y Pesca de la Nación modificó los procedimientos para acceder a determinados cupos arancelarios de exportación, mediante la Resolución N° 175/26, publicada en septiembre de 2026.
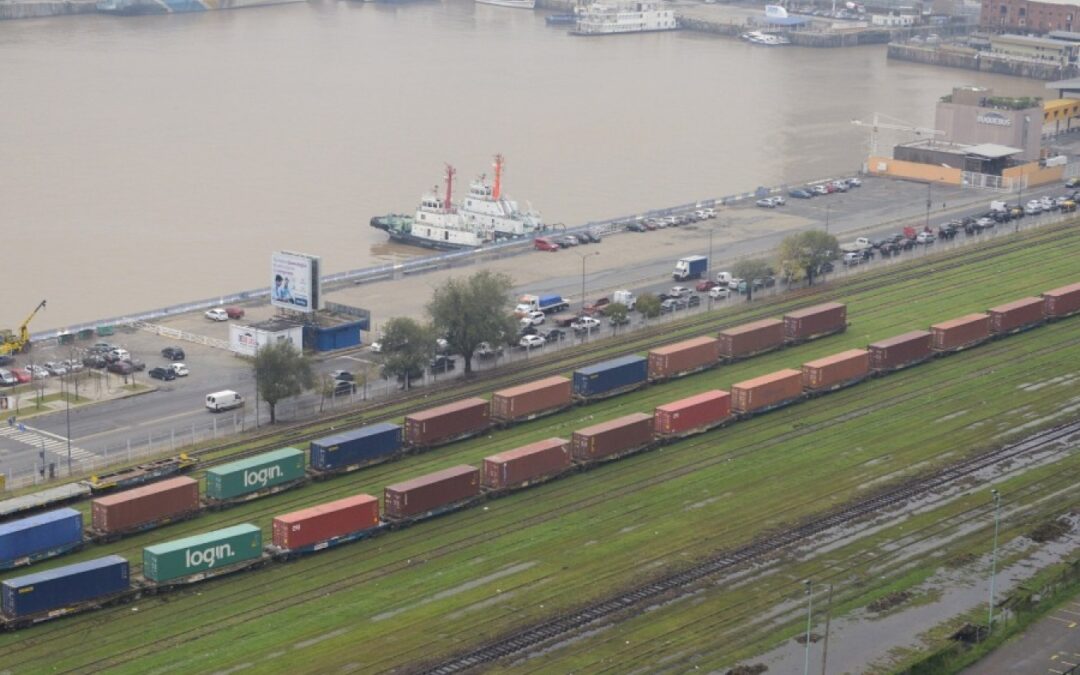
La medida alcanza a empresas que exportan maní, pasta de maní, tabaco, lácteos, golosinas, chocolates, carnes bovinas y duraznos en almíbar hacia Estados Unidos, Ecuador, Colombia y México, con el objetivo de simplificar la operatoria y facilitar el aprovechamiento de las preferencias comerciales otorgadas a la Argentina.
La nueva normativa concentra en un único esquema los criterios de distribución y los procedimientos necesarios para gestionar los certificados correspondientes a distintos contingentes arancelarios.
Según informó la Secretaría, el cambio busca brindar a los operadores comerciales información más precisa y un mecanismo de tramitación más ágil, en un contexto en el que el acceso preferencial a determinados mercados representa una herramienta para mejorar las condiciones de exportación de la agroindustria.
Los regímenes alcanzados comprenden diferentes productos y destinos. Entre ellos se encuentran las exportaciones de maní, pasta de maní y tabaco con destino a Estados Unidos; los productos lácteos destinados al mercado de Ecuador; las golosinas, chocolates y carnes bovinas correspondientes al Cupo II para Colombia; y los duraznos en almíbar destinados a México.
Cada uno de estos contingentes cuenta con sus propios criterios distributivos y requisitos para la obtención de los certificados de exportación. La resolución establece un marco común para ordenar los procedimientos y facilitar el acceso de los operadores a la información necesaria para realizar las gestiones.
Un mecanismo para aprovechar los cupos disponibles
Los cupos arancelarios son contingentes de productos que pueden ingresar a determinados mercados bajo condiciones arancelarias preferenciales hasta alcanzar un volumen establecido. Una vez superado ese límite, las operaciones pueden quedar sujetas a los aranceles generales aplicables al producto.
Para las empresas exportadoras, contar con un cupo disponible puede representar una diferencia significativa en las condiciones de acceso a un mercado, especialmente cuando existen aranceles superiores fuera del contingente.
Por ese motivo, la administración y distribución de estos volúmenes forman parte de la política comercial vinculada con el desarrollo de las exportaciones.
La modificación dispuesta por Agricultura apunta, precisamente, a ordenar la gestión de esos contingentes y a brindar previsibilidad a los operadores.
La intención oficial es que las empresas puedan conocer con mayor claridad cómo se distribuyen los cupos, cuáles son los procedimientos para solicitarlos y qué condiciones deben cumplir para acceder a ellos.
Uno de los cambios incluidos en la nueva normativa está relacionado con aquellos contingentes que durante los últimos años no llegaron a completarse. En esos casos, una parte del volumen disponible quedó sin utilizar al finalizar el período correspondiente.
Para esos cupos que no logran agotarse dentro del ciclo comercial, la resolución incorpora el criterio de “primero llegado, primero servido” como mecanismo de asignación del saldo disponible.
El sistema implica que las solicitudes serán atendidas según el orden en que sean presentadas, hasta completar el volumen que permanezca disponible.
De esta manera, el mecanismo busca evitar que cantidades de un contingente permanezcan sin utilizar cuando existen empresas interesadas en exportar bajo las condiciones preferenciales.
Los mercados alcanzados por la resolución
La actualización contempla distintos sectores de la producción agroindustrial y alimentaria argentina.
En el caso de Estados Unidos, el esquema alcanza a las exportaciones de maní, pasta de maní y tabaco. Se trata de productos con presencia en el comercio exterior argentino y cuya colocación en ese mercado puede beneficiarse de condiciones arancelarias específicas cuando las operaciones se realizan dentro de los contingentes establecidos.
Para Ecuador, la modificación comprende el cupo destinado a productos lácteos, mientras que en Colombia se incluyen las exportaciones de golosinas, chocolates y carnes bovinas correspondientes al Cupo II.
El listado se completa con duraznos en almíbar con destino a México, otro de los productos incluidos dentro de los regímenes alcanzados por la Resolución N° 175/26.
La diversidad de productos involucrados muestra que la medida no se concentra en una única cadena productiva. Por el contrario, comprende actividades vinculadas con la producción agrícola, la industria alimentaria y el complejo cárnico.
Simplificación de los procedimientos
Uno de los principales objetivos planteados por la Secretaría de Agricultura es reducir la dispersión normativa vinculada con la administración de estos contingentes. La resolución reúne en un único cuerpo normativo los mecanismos de gestión correspondientes a los cupos alcanzados.
Desde el organismo señalaron que esta organización permitirá que los operadores comerciales dispongan de información más clara sobre las condiciones para acceder a las preferencias arancelarias otorgadas a la Argentina en los mercados involucrados.
La modificación también busca facilitar la operatoria de las empresas exportadoras, que deben cumplir con los procedimientos establecidos para obtener los certificados necesarios antes de concretar las operaciones bajo el régimen preferencial.
En ese sentido, la actualización de los mecanismos de asignación se vincula con un objetivo más amplio: favorecer el uso efectivo de los cupos disponibles y evitar que parte de los volúmenes negociados con otros países termine sin utilizarse.
El problema de los saldos no asignados adquiere relevancia cuando un contingente tiene capacidad disponible, pero las empresas no alcanzan a utilizarlo durante el período correspondiente. Frente a esa situación, el criterio de “primero llegado, primero servido” busca generar un procedimiento específico para distribuir el remanente entre los operadores interesados.
Una herramienta para las exportaciones agroindustriales
La decisión se enmarca en la búsqueda de facilitar las exportaciones argentinas y fortalecer la inserción internacional de productos agroindustriales. Los cupos arancelarios constituyen una de las herramientas mediante las cuales distintos acuerdos y esquemas comerciales establecen condiciones preferenciales para determinados productos y mercados.
Para las empresas, el acceso a estos contingentes requiere conocer previamente los criterios de distribución y cumplir con los procedimientos administrativos correspondientes. Por eso, la actualización normativa tiene un impacto especialmente operativo para los exportadores de los sectores incluidos.
La Resolución N° 175/26 establece así nuevas pautas para administrar los cupos correspondientes a Estados Unidos, Ecuador, Colombia y México, al tiempo que incorpora una modalidad específica para aquellos contingentes que históricamente no fueron utilizados en su totalidad.
El Gobierno nacional plantea que la modernización permitirá agilizar la gestión, mejorar el acceso a la información y aprovechar los volúmenes disponibles. Para los operadores comerciales, el cambio supone contar con reglas unificadas para la tramitación de estos contingentes y con un mecanismo definido para los saldos que permanezcan disponibles durante el ciclo comercial.
La medida alcanza a una serie de productos que forman parte de la oferta exportable argentina y procura facilitar su llegada a mercados internacionales bajo condiciones arancelarias preferenciales. Con la actualización, Agricultura busca ordenar los procedimientos y promover un mayor aprovechamiento de los cupos asignados al país.
Con la participación de referentes globales en Ámsterdam, la Mesa Redonda de Soja Responsable (RTRS) celebró su vigésimo aniversario debatiendo sobre trazabilidad, EUDR, carbono y agricultura regenerativa. El encuentro destacó el rol de Latinoamérica en la producción sustentable y planteó los desafíos tecnológicos y ambientales para las próximas dos décadas.
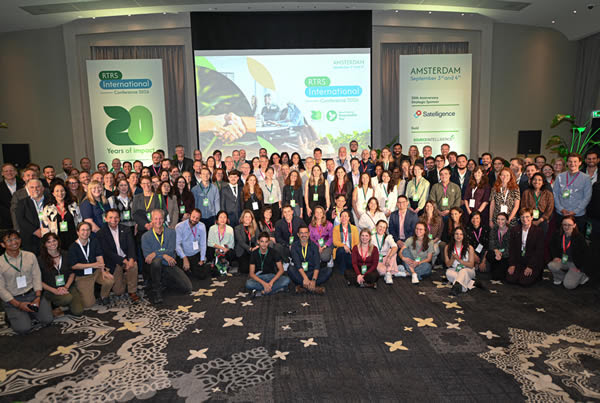
Buenos Aires, martes 22 septiembre (PR/26) — Más de 150 participantes de 17 países participaron en Ámsterdam de la Conferencia Internacional RTRS 2026, que reunió a productores, empresas, organizaciones, especialistas y otros actores de la cadena.
El encuentro puso el foco en la EUDR, la trazabilidad, el carbono, la agricultura regenerativa, la inteligencia artificial y la resiliencia de los sistemas productivos.
El EUDR (European Union Deforestation Regulation o Reglamento de Deforestación de la Unión Europea) es una ley de la UE que prohíbe la importación de materias primas y derivados asociados a la deforestación global, exigiendo que la soja provenga exclusivamente de tierras que no hayan sido deforestadas después del 31 de diciembre de 2020
Bajo el lema “20 Years of Impact: Together, Leading the Way to a More Sustainable World”, la Mesa Redonda de Soja Responsable (RTRS) celebró los días 3 y 4 de septiembre en Ámsterdam su Conferencia Internacional 2026, en el marco de su 20° aniversario.
La convocatoria reunió a más de 150 participantes de 17 países, representantes de más de 80 organizaciones, y contó con 42 disertantes, panelistas y moderadores que abordaron los principales desafíos de las cadenas de suministro responsables, con foco en la regulación internacional, la trazabilidad, el carbono, la agricultura regenerativa, la innovación y la inteligencia artificial.
En la apertura, Juma Martins, presidente del Comité Ejecutivo de RTRS, planteó que el vigésimo aniversario debía ser también un punto de partida para pensar la próxima etapa de la asociación. En un contexto en el que los compromisos de sostenibilidad deben traducirse cada vez más en resultados medibles, destacó que la producción responsable necesita ser “creíble, trazable y medible”, y que las soluciones deben funcionar en la práctica, a lo largo de cadenas agrícolas reales y especialmente a nivel de los productores.
“La ambición sólo importa si podemos convertirla en algo que funcione en la práctica. De lo contrario, sigue siendo solo eso: ambición”, sostuvo.
Uno de los ejes centrales fue la implementación del Reglamento de la Unión Europea sobre productos libres de deforestación (EUDR). La discusión planteó que la trazabilidad debe dejar de ser entendida solamente como una herramienta de cumplimiento para convertirse también en una infraestructura de información capaz de fortalecer la gestión de riesgos y la confianza dentro de las cadenas.
Latinoamérica tuvo una presencia transversal en la agenda de la Conferencia, aportando la perspectiva de una de las principales regiones productoras de soja del mundo.
Este peso también se refleja en la escala de la certificación RTRS: en 2025, Brasil alcanzó más de 2 millones de hectáreas certificadas y 8,5 millones de toneladas de soja certificada RTRS, mientras que en el resto de Latinoamérica la superficie certificada superó las 470.000 hectáreas y 1,4 millones de toneladas, con Argentina concentrando más de 370.000 hectáreas.
A su vez, 35 de los 41 nuevos sitios certificados bajo el Estándar RTRS de Cadena de Custodia en 2025 se encuentran en América Latina, con nuevas certificaciones en Paraguay, Chile, Argentina, Brasil, Uruguay y Panamá.
Durante el encuentro, representantes de Argentina y Brasil participaron en discusiones vinculadas con regulación y EUDR, trazabilidad, fechas de corte, carbono, agricultura regenerativa y conservación, acercando experiencias y desafíos concretos desde los territorios productores.
Otro de los temas centrales fue el carbono y la agricultura regenerativa. Las discusiones apuntaron a la necesidad de avanzar desde la identificación de prácticas hacia la medición, verificación y transferencia de resultados ambientales. Helen Estima Lazzari, consultora de RTRS, explicó que la asociación analiza cómo incorporar soluciones de carbono dentro de su sistema de certificación.
“El objetivo no es crear un nuevo crédito de carbono, sino definir la mejor solución de carbono e incorporar ese valor directamente en la certificación de soja”, señaló.
La agricultura regenerativa también fue presentada como una posibilidad para generar resultados ambientales, productivos y económicos, aunque el debate puso de relieve la necesidad de contar con metodologías y definiciones más armonizadas.
La tecnología y la inteligencia artificial constituyeron otro de los ejes de la Conferencia. Datos geoespaciales, monitoreo satelital, automatización e IA fueron analizados como herramientas para mejorar la verificación, reducir costos y procesar grandes volúmenes de información.
El desafío, según lo planteado durante el encuentro, no pasa solamente por disponer de más datos sino por convertirlos en información confiable y útil para la toma de decisiones.
La Conferencia incorporó además tres Live Case Clinics, destinadas a llevar las discusiones generales a situaciones concretas de las cadenas de suministro.
Los casos abordaron la implementación de la EUDR y el papel de la trazabilidad; la coexistencia de diferentes fechas de corte (cut-off dates) entre estándares, regulaciones y compromisos; y la medición y transferencia de atributos de carbono.
En este último punto se discutió la necesidad de evitar que la multiplicación de procesos de medición y verificación termine concentrando esfuerzos en la contabilización sin lograr reducciones efectivas de emisiones.
Una mirada hacia los próximos 20 años
El aniversario de RTRS incorporó también voces externas a la agenda tradicional de la soja. Mark Stevenson, “futurista reacio” y director de Proyectos Especiales de Oath UK, abrió la Conferencia con una mirada sobre el futuro y la necesidad de cuestionar las premisas con las que se toman decisiones. “No puedes predecir el futuro, pero puedes escuchar las preguntas que te está haciendo”, planteó.
El especialista puso además el foco en la escala alcanzada por la certificación RTRS y en el desafío de ampliar su alcance. Según señaló, la producción mundial de soja certificada conforme al Estándar de Producción RTRS representa actualmente alrededor del 1,9%. “Ahora, transformémoslo en 100%”, exhortó.
En los New Frontiers Inspirational Talks, Ilektra Kouloumpi, Líder de Sectores de Doughnut Economics Action Lab (DEAL), invitó a repensar los sistemas alimentarios desde el enfoque de la Economía del Donut: satisfacer las necesidades de las personas dentro de los límites ecológicos del planeta.
Su planteo propuso ampliar la mirada más allá de mejoras aisladas en prácticas o cadenas de suministro y preguntarse por los resultados del sistema en su conjunto: cómo producir y generar valor respetando límites vinculados al clima, la biodiversidad, el agua y los ecosistemas, al mismo tiempo que se atienden las necesidades sociales.
En ese marco, desafió a avanzar más allá de la sostenibilidad hacia modelos verdaderamente regenerativos y dejó una pregunta para los próximos años: “¿Qué necesitamos hacer para ser verdaderamente transformadores y no solamente sostenibles?”.
Justin Adams, Director Ejecutivo y Cofundador de Ostara, planteó por su parte diferenciar entre cumplimiento, impacto y resiliencia. Según explicó, una cadena puede ser completamente trazable y cumplir con determinados requisitos y, al mismo tiempo, formar parte de un sistema vulnerable frente a shocks climáticos, geopolíticos o productivos. “¿Cómo puede toda esta trazabilidad convertirse en las arterias digitales que permitan construir un sistema más resiliente para el futuro?”, preguntó.
El especialista introdujo además el concepto de Shared Interest —interés compartido— para referirse a aquellos recursos, territorios e infraestructuras de los que dependen simultáneamente distintos actores de una cadena.
Por su parte, Poran Potiguara, especialista en Salvaguardas de The Nature Conservancy (TNC), centró su exposición en la relación entre producción y conservación, con especial referencia a la Amazonía y los denominados “ríos voladores”. “Hoy no tenemos que elegir entre producir y conservar. Tenemos que producir de un modo que respete todo esto, y las salvaguardas son un aspecto fundamental en ese camino”, sostuvo.
Potiguara también destacó el papel de los pueblos indígenas y las comunidades tradicionales en la gobernanza ambiental y planteó que la protección de los ecosistemas debe ser considerada también como una inversión en resiliencia.
Al cierre de la Conferencia, Marina Muscolo, directora ejecutiva de RTRS, retomó el espíritu con el que nació la asociación hace dos décadas: reunir alrededor de una misma mesa a actores con intereses y realidades diferentes para construir soluciones colectivas. Recordó que, antes de desarrollar un sistema de certificación, los fundadores de RTRS crearon un espacio para el diálogo y destacó que esa diversidad continúa siendo una de las principales fortalezas.
“El diálogo no es el punto de llegada. El cambio lo es”, afirmó, e invitó a transformar las conversaciones de la Conferencia en acciones concretas.
Una agenda que continúa
La Conferencia dejó planteada una agenda que RTRS busca continuar durante su vigésimo aniversario. La asociación lanzó su Comunidad RTRS, una mesa redonda virtual destinada a sostener durante el año el intercambio de conocimiento y la colaboración entre los distintos actores.
Actualmente, RTRS cuenta con 202 miembros en 36 países y su sistema de certificación alcanza a 104.554 productores certificados. En 2025, la producción de soja certificada RTRS llegó a aproximadamente 11,2 millones de toneladas sobre 3 millones de hectáreas, mientras que la adopción de material certificado alcanzó 8,1 millones de toneladas, un 9,5% más que en 2024.
Los materiales certificados RTRS fueron adoptados en 43 países y existen más de 543 sitios certificados bajo el Estándar de Cadena de Custodia en más de 19 países.
Según las proyecciones para 2026, la participación de RTRS representa alrededor del 1,9% de la demanda global de soja.
Accedé a la colección oficial de fotografías de la Conferencia Internacional RTRS 2026 en Flickr
Acerca de la Mesa Redonda de Soja Responsable (RTRS)
La Mesa Redonda de Soja Responsable (RTRS) es una asociación internacional sin fines de lucro que promueve la producción, el comercio y el uso responsable de la soja a nivel global.
Fundada en 2006, reúne a más de 200 miembros de 32 países, entre productores, empresas, instituciones financieras, organizaciones de la sociedad civil y otros actores de la cadena de valor, para fomentar el diálogo y la toma de decisiones por consenso.
Además de su rol de articulación, RTRS impulsa soluciones prácticas de sostenibilidad, entre ellas el desarrollo de estándares de certificación para la producción y la cadena de custodia de soja responsable, auditados por entidades independientes, y el diseño de herramientas digitales como la Plataforma Online RTRS, que conecta a los actores de la cadena de valor y permite registrar y rastrear certificaciones, materiales certificados y volúmenes de producción; y la Calculadora de Huella de Soja y Maíz, que estima el contenido de soja y maíz en productos terminados, apoyando la evaluación de impactos y la toma de decisiones informadas a lo largo de la cadena.
En Latinoamérica, RTRS fortalece una red de alianzas estratégicas con organizaciones vinculadas a producción sustentable, trazabilidad, biodiversidad y desarrollo territorial. Entre las iniciativas actualmente en curso se destacan ProYungas; Aapresid y CPIA.
Con una rama sana, un recipiente adecuado y algunos cuidados básicos, la primavera se convierte en el momento ideal para multiplicar las plantas del jardín o del balcón sin gastar un peso en semillas.
Buenos Aires martes 22 septiembre (PR/26)– La primavera llegó y con ella el mejor momento del año para darle una segunda vida al jardín. Muchas especies retoman su crecimiento después del invierno y ofrecen la oportunidad perfecta para animarse a preparar esquejes, una técnica simple que no requiere experiencia previa.
Un esqueje es, ni más ni menos, un fragmento de una planta —un tallo, una hoja o incluso una raíz— que se separa del ejemplar original con un objetivo claro: que desarrolle sus propias raíces y se transforme en una planta completamente nueva e independiente.
Lo mejor de este método es que permite multiplicar especies sin comprar semillas, obteniendo además ejemplares con características muy similares a los de la planta madre. Eso sí: no todas las variedades responden igual, algunas enraízan con facilidad y otras exigen condiciones más precisas.
Paso a paso, cómo preparar un esqueje que realmente prospere
Todo arranca con la elección correcta: hay que buscar una planta madre saludable, sin plagas ni enfermedades a la vista y sin daños importantes en sus tallos o ramas.
De esa planta se selecciona un tallo joven o semileñoso, según la especie de la que se trate. A partir de ahí, el procedimiento se ordena en pasos concretos y fáciles de seguir.
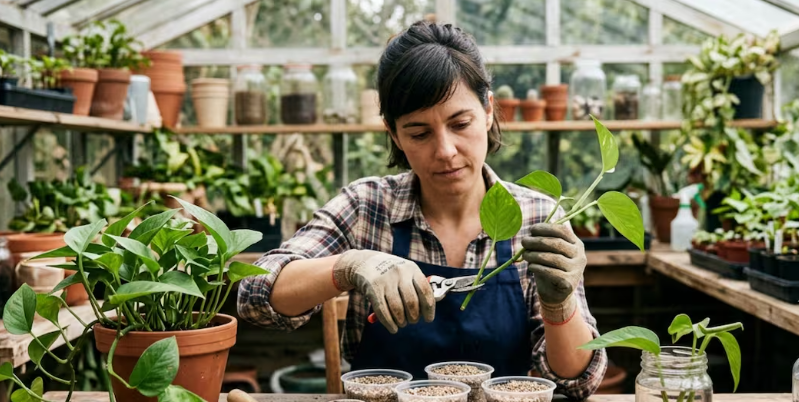
El primero es elegir un tallo sano, firme y de buen aspecto, evitando ramas débiles, dañadas o secas. Después llega el corte: con una tijera de poda limpia y afilada se recorta un segmento de 10 a 15 centímetros, siempre justo por debajo de un nudo, el punto exacto donde nacen las hojas.
El siguiente paso es retirar las hojas inferiores, dejando solo algunas en la parte superior y quitando las que quedarían enterradas o sumergidas en agua. Luego se prepara el recipiente: una maceta pequeña con buen drenaje y un sustrato liviano que evite el encharcamiento.
Con todo listo, se coloca el esqueje introduciendo la parte inferior del tallo en el sustrato, procurando que al menos un nudo quede en contacto con la tierra. Después se riega ligeramente, sin encharcar, y se busca un lugar luminoso pero protegido del sol directo intenso y de las corrientes de aire durante los primeros días.
La alternativa del agua: ver crecer las raíces en tiempo real
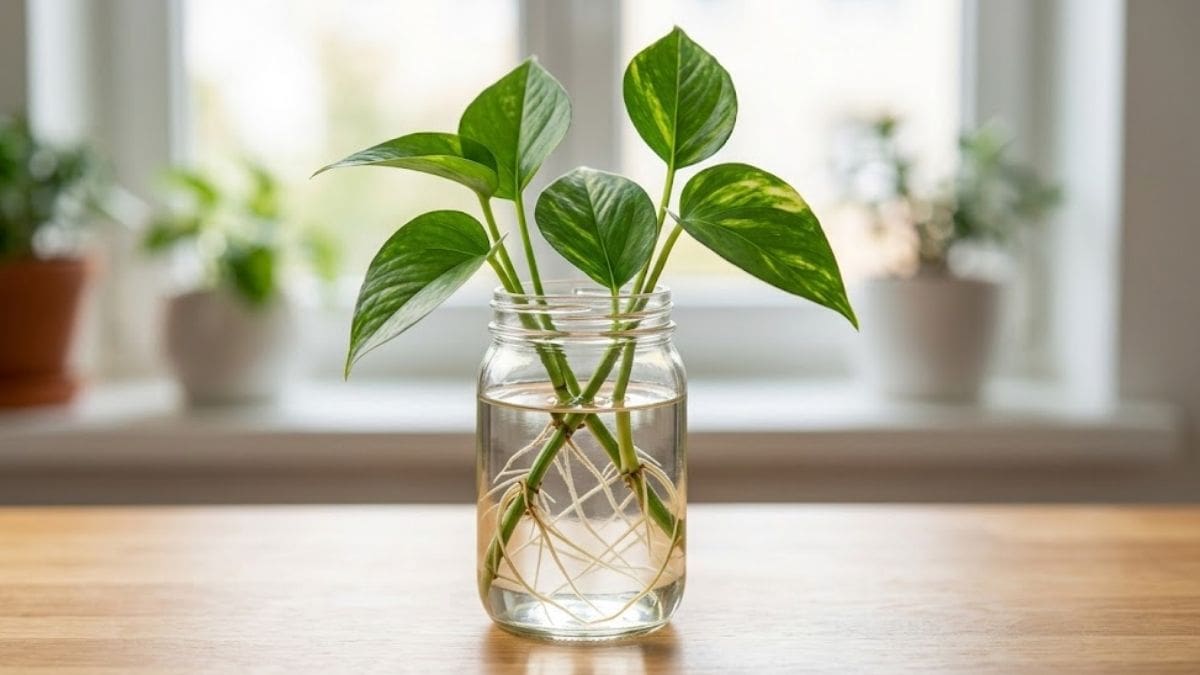
Existe también la posibilidad de enraizar esquejes directamente en agua, una opción que permite observar el proceso paso a paso. Se coloca el tallo en un recipiente limpio, dejando las hojas por encima de la superficie del agua.
La clave está en mantener el agua limpia y renovarla cuando haga falta. Una vez que el esqueje desarrolla un sistema de raíces suficiente, puede trasladarse con cuidado a un sustrato definitivo.
De todos modos, no todas las especies se adaptan igual a este método: en algunos casos, comenzar directamente en tierra facilita que las raíces se acostumbren mejor al sustrato desde el principio.
Por Belén Maldonado – Emilce Terré – Julio Calzada, de la Bolsa de Comercio de Rosario (BCR)
Un recorrido integral por la columna vertebral del comercio agrícola argentino: conozca en detalle dónde nace el grano, hacia dónde fluye la cosecha, cómo se negocian los contratos y los secretos detrás de la fijación de precios.
Buenos Aires domingo 20 septiembre(PR/26)– La soja se erige indiscutiblemente como el corazón palpitante del campo argentino, ocupando el primer puesto en superficie sembrada y el segundo en producción física.
Su verdadero motor reside en el comercio exterior, consolidándose como el primer complejo exportador del país y posicionando a la Argentina como líder mundial en envíos de harina y aceite de soja.
Frente a este escenario estratégico, cabe preguntarse: ¿cómo se organiza su flujo logístico, qué modalidades contractuales marcan la pauta y de qué manera se construyen los precios día a día?
El Mapa del Grano: Origen Concentrado y Destino Agroindustrial
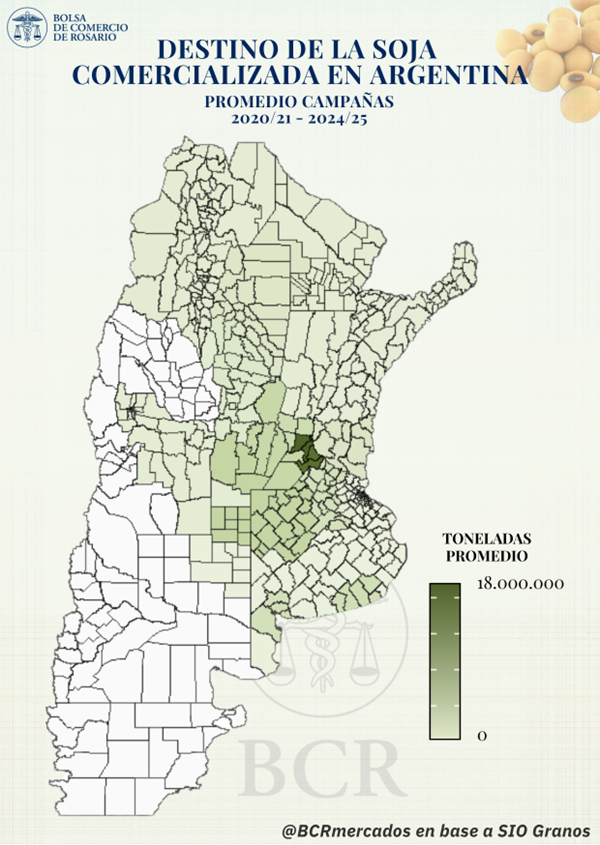
Al repasar las últimas cinco campañas, los registros oficiales de SIO Granos revelan que en Argentina se comercializa un volumen promedio de 40,2 millones de toneladas por cada ciclo agrícola.
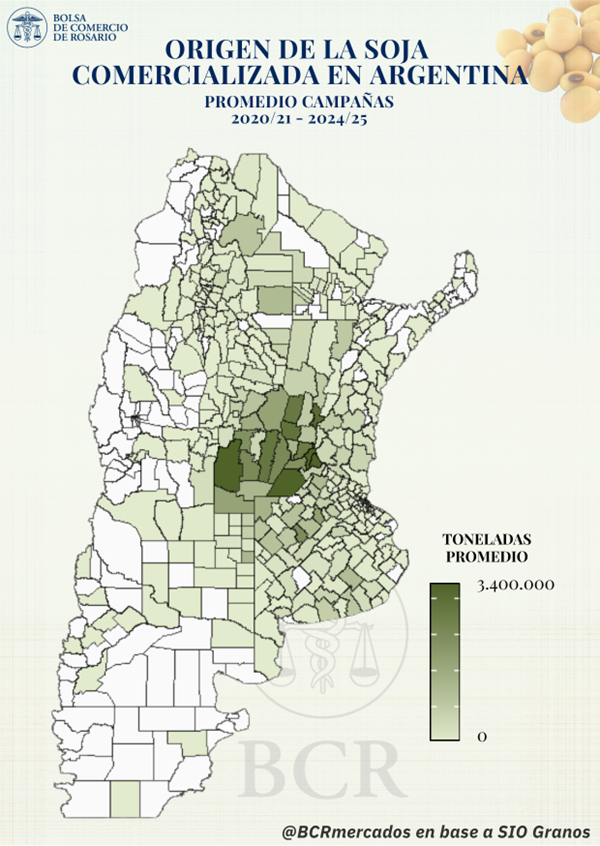
Aunque el grano brota a lo largo de todo el territorio nacional, la producción ostenta una altísima concentración en la región pampeana central.
Casi el 80% de la oleaginosa negociada proviene de Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%), guardando perfecta sintonía con las cifras productivas oficiales de la SAGyP.
En cuanto al destino, la enorme masa de granos converge hacia un polo neurálgico imbatible: el Gran Rosario, hogar de la mayor capacidad de crushing y de los principales terminales portuarios del país.
Hacia la zona del Up-River fluye en promedio el 64% de la soja comercializada, lo que representa unos 25,6 millones de toneladas despachadas por campaña para abastecer al complejo industrial.
El volumen restante se distribuye principalmente entre las zonas del Sur de Córdoba, Suroeste de Santa Fe y Noroeste de Buenos Aires (14%), y los puertos oceánicos de Quequén y Bahía Blanca (6%).
Modalidades de Negociación: Tiempos y Tipos de Contrato
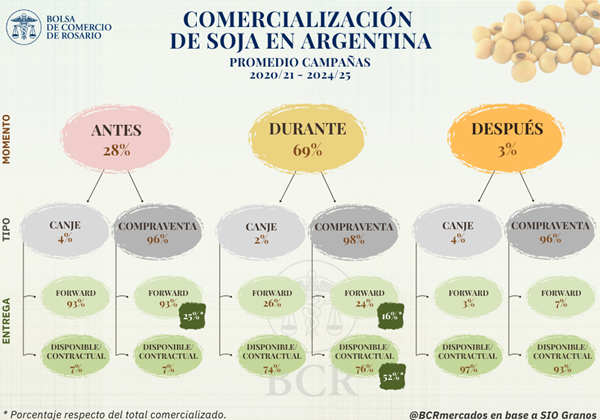
El momento en que se pactan los negocios marca el ritmo del mercado. El 69% de la producción se negocia en plena campaña comercial (abril a marzo), el 28% de forma anticipada y apenas el 3% post-campaña.
En todas estas ventanas temporales, los acuerdos de compraventa tradicional acaparan el 97% de las operaciones, desplazando a las operaciones de canje a un modesto 3%.
Al evaluar los plazos de entrega, aparecen dos figuras clave: la entrega inmediata o disponible/contractual y la entrega diferida conocida comercialmente como forward.
Antes de la cosecha, dominan ampliamente los contratos forward (93%), ya que el grano aún está en el campo y requiere coordinar la descarga a futuro.
Durante el desarrollo de la campaña, la modalidad disponible/contractual pasa a encabezar las preferencias con el 76% de los negocios, escalando al 93% una vez concluido el ciclo.
En el consolidado global, la entrega inmediata ostenta un ligero predominio con el 57% frente al 43% de las entregas a plazo. La combinación estrella del mercado argentino es la compraventa durante la campaña con entrega disponible (52%), seguida por la compraventa anticipada forward (25%).
Fijación de Precios y Esquemas de Pago
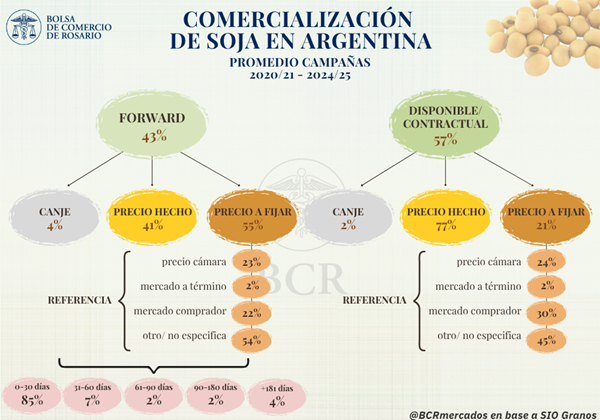
La gestión del riesgo precio varía drásticamente según la urgencia de entrega. En los contratos disponible/contractual, el 77% se cierra a precio hecho y solo un 21% a fijar.
Por el contrario, en los negocios forward, prevalecen los contratos con precio a fijar (55%) por sobre los de precio hecho (41%).
Para determinar el valor en los contratos a fijar, las referencias más empleadas son el mercado comprador (24%) y el Precio Cámara (22%) emitido por las Cámaras Arbitrales.
Los contratos vinculados al mercado a término (futuros) representan un 2%, remarcando que un 51% de las registraciones omite detallar la referencia en los registros.
Respecto a las condiciones de cancelación económica, el 72% de los acuerdos se saldan bajo la modalidad de pago contra entrega de la mercadería.
Los esquemas de pago anticipado y de pago a plazo absorben un 13% cada uno, completándose el mapa con las operaciones en especie.
Un dato clave de la logística forward es que el 85% de las entregas se pacta en ventanas muy acotadas de 0 a 30 días para calzar con las necesidades de las fábricas.
Comportamiento y Pulso de la Campaña 2025/26
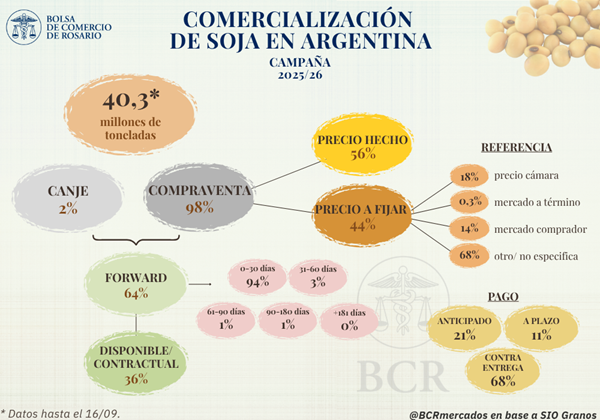
Avanzando en la campaña 2025/26, el mercado ya registra 40,3 millones de toneladas comercializadas sobre una producción estimada de 51,5 Mt.
Antes de dar inicio al ciclo en abril, los productores ya habían comprometido el 29% de la cosecha esperada, manteniendo la inercia histórica de ventas anticipadas.
Hasta el momento, los contratos forward explican el 64% de lo pactado, reflejando una mayor tracción diferida que tenderá a reequilibrarse con la entrega disponible.
En la fijación de valores se observa un salto significativo: las operaciones con precio a fijar subieron al 44% (8 puntos porcentuales por encima del promedio reciente).
Asimismo, la modalidad de pago anticipado avanzó al 21% (+7 p.p.), mostrando un ajuste en el flujo financiero de los actores de la cadena agrícola.
Proyecciones preliminares 2026/27: el agro argentino sostiene muy buenas expectativas
El campo argentino proyecta una producción de 155,8 millones de toneladas y apunta a un récord histórico de exportaciones por 42.200 millones de dólares para la campaña 2026/27, consolidándose como un proveedor global clave.
Por Matías Contardi – Tomás Rodriguez Zurro – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 19 septiembre (PR/26) — Si las lluvias acompañan y revierten el déficit actual, la producción del agro podría alcanzar 155,8 Mt. El sostén de los precios internacionales deja una proyección de exportaciones por US$ 42.200 MM, la más alta de la historia.
1- Producción: la proyección preliminar alcanza 155,8 Mt, si el clima acompaña.
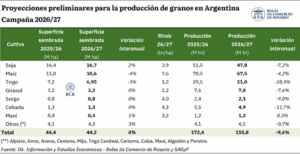
La campaña 2025/26 dejó la vara muy alta, pero aun así las proyecciones preliminares para el nuevo ciclo 2026/27 están lejos de decepcionar, siempre y cuando acompañe el clima. Teniendo en cuenta el relevamiento de intenciones de siembra, rindes proyectados para la fina y rindes tendenciales en el caso de maíz, girasol y sorgo, la producción total de granos para la próxima campaña se estima inicialmente en 155,8 Mt, 10% menos que en el actual ciclo.
Vale aclarar que, ante los excepcionales rindes observados del ciclo corriente, que se ubicaron muy por encima de su valor tendencial, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento, al considerar que éstos volverían a su nivel de largo plazo.
En efecto, si bien los cultivos invernales ya están en pleno desarrollo y acercándose a su fase crítica de definición de rindes con necesidad de una recarga de lluvias para sostener su potencial productivo (ver informe semanal de GEA-BCR), para los cultivos de verano que recién se están comenzando a sembrar las estimaciones preliminares asumen rindes tendenciales.
Mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero, de todos modos, el enfoque más conservador es asumir, a priori, normalidad. Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto a la anterior campaña 2025/26.
1.1- La vara alta: repaso productivo de la campaña actual
La actual campaña 2025/26 se apoyó en un régimen de lluvias excepcional: los acumulados no escasearon en la región central y varios meses rompieron récords, registrando el invierno más lluvioso de los últimos 60 años. Ello no sólo potenció los rindes de los cultivos invernales, sino que también colaboró en reponer el agua en las napas.
Bajo este escenario, la producción total de granos 2025/26 alcanzó los 172,4 millones de toneladas (Mt), un récord histórico. En particular, la producción de trigo fue de 29,5 Mt sobre una superficie récord de 7,2 millones de hectáreas (Mha), en maíz se cosecharon 70,5 Mt, también un máximo, en tanto que la soja sumó otros 51,5 Mt.
Sin embargo, en la previa, ni la más optimista de las proyecciones esperaba un escenario productivo como el que tuvimos. Las expectativas iniciales para la 2025/26 a esta altura del año pasado vaticinaban una cosecha récord, pero de “sólo” de 146,4 Mt. El gran salto fue explicado por 1,3 Mha más que se sumaron en maíz, 300.000 hectáreas más en trigo y rindes nacionales que estuvieron 21% por encima de la media.
Mirando hacia delante, con auspiciosas condiciones agronómicas iniciales, casi idéntica superficie y abundantes lluvias esperadas, no es descabellado pensar que el número final de producción tenga potencial para ajustarse aún más al alza. Esperemos que el clima no juegue una mala pasada.
1.2- Proyecciones preliminares para la producción 2026/27: Con el foco puesto en lo que viene, se sembró más trigo de lo esperado y hay grandes expectativas para la gruesa
A diferencia de la implantación del año pasado, la siembra para la 2026/27 no encontró su principal condicionante en el agua, sino en los costos.
La implantación de trigo arrancó con las mejores reservas hídricas de la década: “analizando los perfiles en los dos metros de suelo, surge que las condiciones actuales para Argentina son mejores que en mayo del 2021”, publicaba GEA-BCR en su informe mensual de mayo.
Sin embargo, las buenas condiciones agronómicas se eclipsaban por el efecto del conflicto en Medio Oriente: el precio de los fertilizantes, principalmente la urea, escaló hasta los 1.000 US$/t, un valor similar al de mayo de 2022, cuando el trigo cotizaba cerca de 350 US$/t; contra los 230 US$/t a cosecha en ese momento.
Partiendo en orden cronológico, esa ecuación de costos llevó a GEA-BCR a proyectar en mayo una caída de 500.000 hectáreas en el área triguera, un 7% interanual, con un rinde nacional castigado por la menor fertilización y un horizonte productivo de entre 18 y 19 Mt. La posterior baja de la urea, que pasó de 1.000 a entre 800 y 850 US$/t en junio y a alrededor de 550 US$/t en julio, junto con lluvias muy oportunas durante el mes de junio, revirtió buena parte de ese recorte.
La superficie se recompuso mes a mes hasta los 6,95 Mha, apenas un 3% por debajo del récord de siembra del ciclo anterior, y quedó como la segunda mayor siembra nacional de los últimos diecisiete años. Con esa área y una recuperación de los niveles de fertilización, la producción proyectada asciende a 21 Mt.
El trigo, por su parte, comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Hoy, 160.000 hectáreas están en condiciones regulares (esto es, el 10% de lo sembrado en la zona), aumentando la necesidad de lluvias que permitan sostener el potencial productivo y evitar pérdidas.
Mientras tanto, el 67% se mantiene en condiciones buenas y excelentes mientras otro 23% se define como “buena”, según GEA-BCR. En cuanto a la cebada, se estima que la producción alcance 4,9 Mt, por debajo de los 5,5 Mt obtenidos en la campaña anterior.
Respecto a los cultivos de verano, la siembra de la gruesa cuenta con el pronóstico de un “Niño” fuerte a muy fuerte a partir de octubre, aunque las decisiones de siembra estuvieron dominadas este año por los costos, principalmente combustibles, y la presencia de chicharrita disuadiendo a algunos en sus planteos productivos.
De todos modos, el enfoque más difundido a la hora de realizar proyecciones preliminares es asumir condiciones de normalidad, ello es, que los rindes se ubican en su nivel tendencial de largo plazo. Mes a mes, a medida que avance la campaña, éstos se irán ajustando según evolucionen las condiciones efectivas de desarrollo de los cultivos.
Del lado de la superficie, hoy la intención de siembra de maíz se ubica en 10,6 Mha, un 4% por debajo de los 11 Mha implantadas en la 2025/26, de las cuales 8,9 Mha se destinarían a grano comercial. Con rindes tendenciales, la producción de maíz 2026/27 se proyecta preliminarmente en 67,5 Mt.
La contracara de las dificultades del maíz es una recuperación del área destinada a soja. Luego de varios ciclos de retroceso, la intención de siembra de soja se estima en 16,7 Mha, un 2% por encima de la campaña anterior. Sobre la base de un área no cosechable promedio y un rendimiento también promedio, de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en la campaña actual.
La otra oleaginosa fuerte, el girasol, sostiene el salto de área del ciclo anterior. Siguiendo las proyecciones de la Secretaría de Agricultura Ganadería y Pesca (SAGyP), la superficie a implantarse en la 2026/27 se mantiene en torno a los 3,2 Mha, un nivel prácticamente idéntico al de la campaña previa y muy por encima de cualquier registro de la década anterior. Este número de superficie deja al girasol con una proyección de producción de 7,0 Mt.
El sorgo, en cambio, se mantiene prácticamente sin cambios, con una superficie estimada en torno a los 0,8 Mha para la nueva campaña, en línea con el ciclo anterior. En base a rindes tendenciales, con estos niveles de superficie la cosecha se proyecta en 2,1 Mt para el nuevo ciclo.
De esta manera, la producción total de granos en la 2026/27 podría alcanzar 155,8 Mt, un 10% menos que el volumen total obtenido en la campaña previa, pero quedando igualmente como la segunda mayor de la historia, solo por detrás de las 172,4 Mt del ciclo que termina y por encima de las 141,5 Mt de la 2018/19.
De todas formas, no debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con el clima será determinante de los rendimientos y, por tanto, del volumen de cosecha en el nuevo ciclo.
A pesar de los auspiciosos niveles de humedad iniciales durante agosto, en el último mes el ritmo de lluvias estuvo en torno a lo normal, llevando a un relativo deterioro de los perfiles, pero que aún convive con expectativas de un fenómeno Niño durante la primavera/verano que arroje lluvias superiores a la media en gran parte de la zona agrícola del país.
2- Con el sostén de los precios internacionales, las expectativas preliminares arrojan un posible récord de divisas del agro
Siempre que el clima acompañe, en base a las expectativas de producción para el nuevo ciclo se espera que el sector agroindustrial vuelva a jugar su rol clave en la economía argentina como aportante de divisas para el equilibrio de las cuentas externas del país.
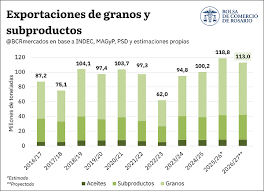
Preliminarmente, el volumen de envíos al exterior se proyecta en 113 Mt en la 2026/27; ello es, 5,8 Mt menos que el total estimado a exportar en el ciclo que corre, aunque aún el segundo más alto en los registros.
Desglosando este total, para el ciclo comercial 2026/27 se proyectan envíos al exterior de granos por un total de 70,7 Mt, con el maíz posicionándose nuevamente como el principal grano de exportación (45 Mt), seguido por el trigo (13 Mt) y la cebada (3,2 Mt). Las exportaciones de poroto de soja, en tanto, se estiman preliminarmente en 5,5 Mt, mientras que el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.
En cuanto a los embarques de subproductos y aceites, para la 2026/27 se espera un incremento de 560.000 toneladas en los subproductos, hasta un total de 33,7 Mt; y un volumen de aceites prácticamente idéntico al del ciclo actual, en 8,5 Mt. Dentro de estos agregados, la harina de soja explica 30,6 Mt de los subproductos, mientras que entre los aceites se destacan 6,2 Mt de aceite de soja, y 1,9 Mt de aceite de girasol.
El agro continúa haciendo historia: si el clima acompaña, las exportaciones agroindustriales podrían aportar un récord de US$ 42.200 millones de dólares, superando el récord de la 2021/22.
Las expectativas de una nueva gran campaña productiva en Argentina coinciden con un escenario global atacado por varios frentes, dejando recortes significativos en la oferta mundial de productos agroindustriales. Por un lado, el déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó fuertemente la cosecha de trigo primero y la de maíz después. Sumado a ello, el Niño vaticina lluvias por debajo de lo normal en varias zonas productores claves del globo, como el sudeste de Asia, Oceanía, regiones de Brasil y EE.UU. Por el otro lado, la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos y productos claves para su producción y traslado, incrementan los costos y distorsionan los flujos normales de abastecimiento.
En este “nuevo mundo”, Argentina aparece como un proveedor confiable de alimentos, al mismo tiempo que las cotizaciones internacionales por maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio. Por ello, en base a los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos de divisas por exportaciones ascendería a US$ 42.200 millones, el registro más alto de la serie.
El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.
Entre los principales complejos, el sojero se erigiría nuevamente como el principal complejo exportador, con US$ 22.000 millones generados por los despachos de granos y derivados, pero también se destaca el maíz, con un aporte de US$ 10.100 millones que constituye un máximo histórico para el cereal. El complejo triguero, en tanto, generaría envíos por US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha. El complejo girasol, apunta a generar exportaciones por US$ 3.400 millones.
3- Consumo interno e industrialización: máximos en 2026/27
La absorción interna de granos tiene su correlato con el resto de los indicadores productivos y comerciales de la campaña. Se proyecta que el ciclo 2026/27 marque un récord tanto en el consumo en chacra y uso como semilla, como en el destino industrial (aceitera, molienda de cereales y otras industrias).
En cuanto al consumo en chacra y uso como semilla, se estiman casi 27 Mt destinadas a este fin, donde la absorción de maíz para alimentación animal es el rubro de mayor aporte. El buen momento que atraviesan los sectores de producción de proteína animal —tanto cárnico como ovo-lácteo— permite prever que un mayor volumen de granos se destine a tal fin.
En el sector industrial, la industrialización de granos oleaginosos se proyecta prácticamente estable entre campañas (49,7 Mt en el nuevo ciclo frente a 49,8 Mt en la campaña en curso, año que marca un récord).
Aquí cabe destacar que a los buenos números de molienda de soja se suma el excelente momento del girasol, que dio un salto importante en los últimos años: pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo.
En cuanto a las otras industrias, se proyecta una absorción de 15 Mt en la campaña 2026/27, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz (molienda húmeda, seca y producción de etanol).
Finalmente, respecto de la absorción interna de los productos agroindustriales, se proyecta un consumo estable de aceites vegetales entre campañas, de 3 Mt en la 2026/27, idéntico al volumen del ciclo en curso, de los cuales 1,1 Mt serían destinados a la producción de biodiesel, también estable entre campañas.
En cuanto a las harinas vegetales, el consumo aparente de harina de soja crece 4% entre campañas de la mano del aumento en el consumo animal, en línea con lo proyectado para el maíz.
El déficit hídrico y las bajas temperaturas ponen en jaque el potencial de rendimiento del trigo en la región núcleo, al tiempo que la siembra de maíz alcanza el 40% pero frena su ritmo por falta de humedad.
Rosario, sábado 18 septiembre (PR/26) — Con el trigo acercándose a su período crítico en la región núcleo, crece la necesidad de lluvias para evitar un mayor deterioro y sostener el potencial de rinde. El maíz lleva casi un 40% de avance, aunque la siembra empieza a demorarse por la falta de humedad.
En lo que va de septiembre, la región núcleo lleva acumulados registros entre 5 y 35 milímetros, cuando los valores normales históricos mensuales oscilan entre los 30 y 70 milímetros, con un gradiente que asciende de oeste a este. Y las reservas de agua presentan un retroceso que se extiende con cada día que pasa.
Por la falta de agua, ya hay 160.000 ha de trigo en condiciones regulares; esto es, el 10% del cultivo de la región. Esto contrasta con las 55.000 ha que el año pasado se encontraban en esas condiciones, pero por excesos de agua. En este ciclo también hay un 25% de los cuadros buenos, un 50% muy bueno y un 15% excelente.
La demanda de agua se hace cada vez más importante para el trigo, que está muy cerca de entrar en el período crítico. Hay un puñado de lotes en el sudeste de Córdoba y centro sur de Santa Fe que ya están con la espiga embuchada (1% de los lotes de la región). El 5% está desplegando la hoja bandera, un 52% está encañando y el 42% sigue en macollaje.
El déficit hídrico empieza a mostrar los síntomas y las heladas suman presión
La falta de agua empieza a dejar señales visibles en los cultivos, a las que en algunos sectores se suman los efectos de las heladas. En Marcos Juárez, el déficit hídrico se manifiesta con amarillamiento de plantas, mientras que en Carlos Pellegrini se observan síntomas en las hojas inferiores asociados a una menor absorción de nitrógeno.
Más hacia el sur, las heladas comienzan a dejar daños concretos: en Bigand, los técnicos advierten que las últimas heladas dejaron daños foliares de distinta intensidad, que varían según la variedad y el nivel de fertilización: “mejor fertilizado, menos daño”. En General Villegas, los trigos más adelantados aparecen “bastante golpeados”, con algunas hojas bandera quemadas. Y en María Susana, donde el cultivo ingresa en los inicios de espigazón, advierten que ,a partir de ahora, tanto la falta de lluvias como las heladas tardías empiezan a modificar el potencial de rendimiento.
A poco de empezar el periodo crítico del trigo, las enfermedades se mantienen a raya
Las enfermedades, como mancha amarilla, están contenidas en la región. En Marcos juarez, las bajas temperaturas ralentizaron la evolución de la mancha amarilla, aunque la enfermedad continúa presente. Durante estos días se prevén aplicaciones de fungicidas en la mayoría de los lotes, con el objetivo de proteger la hoja bandera. En Carlos Pellegrini, Las enfermedades permanecen contenidas en las hojas inferiores. San Pedro y Baradero, se estan haciendo controles para tratarlas.
Maíz 26/27: ya se sembraron casi 1 M ha, pero la falta de humedad comienza a frenar el avance
La siembra de maíz ya cubre 970.000 hectáreas en la región, cerca del 40% del área intencionada, luego de sumar unas 470.000 hectáreas en apenas siete días. El avance, sin embargo, encuentra límites en la disponibilidad de humedad. En algunos sectores se esperaba contar con mejores temperaturas para iniciar las labores, pero ahora el problema pasa por la falta de agua para continuar. En General Villegas, por ejemplo, el movimiento de máquinas recién comenzó esta semana y la humedad está al límite: “los lotes provenientes de trigo y soja de 2da están con humedad, aunque no les sobra nada, mientras que en los lotes con rastrojos de soja de primera son muy pocos los que hoy se pueden sembrar ya que la humedad es escasa”. Allí el avance apenas llega al 5%, convirtiéndose en el sector más retrasado de la región, mientras que en el extremo opuesto, el norte regional alcanza el 85%. En los alrededores de Carlos Pellegrini, la siembra ya finalizó, mientras que en Cañada de Gómez esperan un chaparrón para poder continuar: “para retomar las labores sobre se necesitan algunos milímetros que permita recomponer la humedad superficial”.
El frío demora la emergencia del maíz: los nacimientos se extienden a más de 15 días
Mientras la falta de humedad comienza a limitar el avance de la siembra, las bajas temperaturas condicionan el ritmo de emergencia de los lotes ya implantados. En María Susana y alrededores, donde la siembra ya finalizó, los nacimientos avanzan muy lento: “el 90% todavía no emergió; solo los sembrados entre el 20 y el 25 de agosto emergieron”. La situación también se repite en Marcos Juárez, donde los primeros lotes recién comienzan a mostrar las primeras plántulas y las demoras en la emergencia alcanzan los 15 días. Hacia San Pedro y Baradero, los técnicos también advierten sobre el impacto de las bajas temperaturas: “todavía estamos bastante lejos como para tener una buena emergencia”. El repunte de las temperaturas previsto para esta semana podría acelerar los nacimientos, aunque plantea un nuevo desafío en los lotes que aún cuentan con reservas ajustadas”.
Fuente: Reporte elaborado por la Bolsa de Comercio de Rosario (BCR-GEA)

 El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.