Mientras el resto de las categorías envía menos hacienda a faena, los novillos sorprenden con una oferta mayor que la de octubre de 2025.
Buenos Aires, lunes 9 noviembre (PR/26)– Los últimos datos de traslado de animales a faena dejan ver algo poco habitual: una mayor oferta relativa de novillos.Mientras el resto de las categorías continúa remitiendo menos hacienda que el año pasado, los novillos —sorprendentemente para esta época del año— superan lo registrado en igual mes de 2025.
Octubre: menos hacienda, pero con una sorpresa
Según la estadística que publica SENASA en base a los registros de DTe, durante octubre se enviaron a faena un total de 1.042.400 animales, un 10% menos que en octubre del año pasado.
De ese total, el 56% fueron machos y el 44% hembras. Es una participación que viene descendiendo en los últimos meses y que, analizada junto con otros indicadores de extracción, puede leerse como una señal positiva para la recomposición del stock.
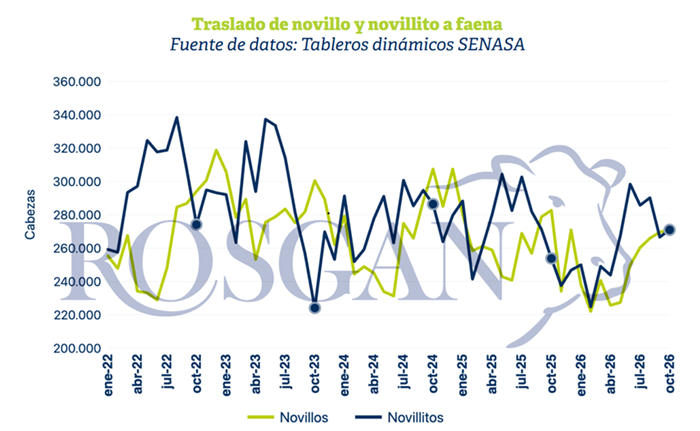
Sin embargo, al mirar de cerca a los machos aparece un dato interesante. Mientras el cuadro general muestra menos animales llegando a faena, los novillos registran un incremento del 7% respecto de igual mes del año pasado. En contraste, los traslados de novillitos caen un 5,5% interanual.
Se trata de un comportamiento particularmente atípico para esta época del año, especialmente si se lo compara con la evolución estacional que habitualmente presenta la oferta de ambas categorías.
Por qué el calendario no cierra
Producir novillos pesados requiere, lógicamente, mayores tiempos de recría y engorde. Quienes desarrollan este tipo de producción, orientada mayormente a la exportación, trabajan con sistemas de base pastoril y recrías más prolongadas, que suelen extenderse hasta fines del verano.
Esto determina que los animales ingresen más tarde a la etapa de terminación y arriben a faena recién hacia comienzos del otoño.
Por eso, la oferta relativa de novillos suele ser superior a la de novillitos durante el otoño y el invierno, para luego descender en primavera y verano, cuando los campos presentan una mayor capacidad de recepción para este tipo de invernadas.
En definitiva, octubre suele ser un mes en el que la oferta relativa de novillos resulta inferior a la de novillitos. Estos últimos, con ciclos de producción más cortos, tienden a concentrar una mayor salida hacia fines de año, como resultado de los procesos de engorde desarrollados durante los meses previos.
Los corrales confirman la tendencia
Si bien este comportamiento podría responder a un dato puntual, la información sobre la composición de los corrales aporta otro elemento para el análisis. Allí también se observa un mayor nivel de encierre de machos, con una participación importante de novillos y categorías más jóvenes.
De acuerdo con lo informado por SENASA, al 1° de noviembre los feedlots alojaban en sus corrales un total de 2.063.375 animales, un volumen particularmente elevado para esta época del año.
Lo llamativo es que, dentro de las existencias de machos, el nivel de encierre informado resulta un 20% superior al registrado un año atrás, en claro contraste con el incremento de apenas el 1% que muestran las existencias de hembras.
En términos absolutos, los corrales registran actualmente más de 192.000 novillos próximos a ingresar a las líneas de faena, junto con más de 1,1 millones de terneros y/o novillitos en proceso de terminación.
Esta dinámica, en la que adquieren mayor relevancia los procesos de recría y terminación a corral, está modificando gradualmente la estacionalidad de salida de la hacienda terminada.
Las islas se vacían y los precios lo sienten
A este escenario se suma la importante cantidad de hacienda que está saliendo de la zona de islas, buena parte de ella compuesta por novillos en plena invernada.
Ante las dificultades para conseguir campos altos donde continuar su ciclo pastoril, estos animales están ingresando a sistemas de terminación a corral o, en muchos casos, siendo directamente remitidos a faena.
Se trata, sin dudas, de un factor adicional de presión sobre la oferta que ya comienza a reflejarse en los precios.
En octubre, la referencia de precios del novillo en el MAG registró la tercera caída nominal consecutiva de su índice de referencia, el INMAG. En los primeros diez meses del año, el precio del novillo medido en pesos corrientes avanzó menos del 1%, frente a una inflación mayorista que, hasta septiembre, superaba el 22%.
En tanto, los novillitos, cuya oferta abastece en mayor proporción al mercado interno, acumulan incrementos del 4,5% en lo que va del año. Si bien tampoco logran acompañar la evolución general de los precios, muestran una mayor resistencia relativa frente al retroceso que exhibe el novillo.
Brasil, la otra cara de la presión
Hacia los próximos meses, es esperable que este escenario de mayor presión sobre las categorías mayormente destinadas a exportación se sostenga. A la mayor disponibilidad de animales terminados se suma la creciente competencia de Brasil.
Y no solo por el incremento de la oferta que comenzará a volcar al mercado chino tras la renovación de sus cuotas, sino también por el efecto de la devaluación de su moneda, que mejora su competitividad externa y agrega presión sobre el mercado regional.
En este contexto, la combinación de una oferta interna más holgada y una mayor competencia internacional configura un escenario particularmente desafiante para los valores del novillo exportador.
El nuevo esquema de cupos implementado por China y las restricciones de tiempos de embarque ponen en jaque el cumplimiento total de la cuota anual
Buenos Aires, lunes 9 noviembre (PR/26)– Las cuotas de importación de carne vacuna implementadas por China comenzaron a modificar drásticamente la dinámica del comercio internacional y obligan a los exportadores argentinos a revisar con urgencia sus estrategias comerciales.
Lejos de la aceleración de las compras que habitualmente caracteriza al último tramo del año, el principal importador mundial muestra un ritmo de ingresos inferior al previsto, una situación que alterará las oportunidades y la formación de precios durante los próximos meses.
Así lo analiza el Rosgan en su último informe, en el que advierte que los límites establecidos por el gobierno chino están resultando mucho más holgados de lo esperado por toda la cadena productiva.
Un comportamiento dispar en las exportaciones
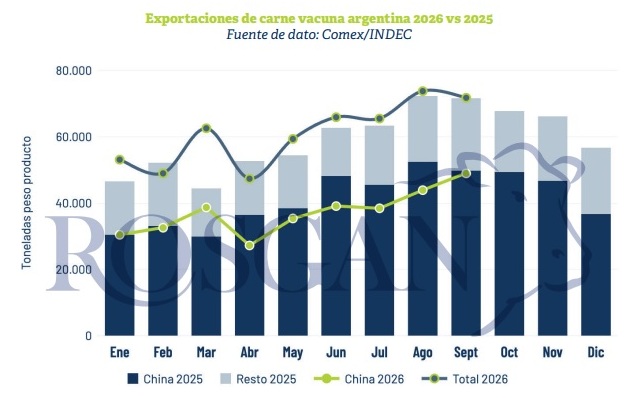
El mercado argentino exhibe un comportamiento totalmente dispar. Según datos oficiales del INDEC citados en el informe, las ventas al exterior de carne vacuna alcanzaron en septiembre las 71.881 toneladas.
Este volumen representa el segundo registro más alto de todo el año, quedando apenas por detrás de las 76.887 toneladas que se habían despachado con éxito durante el mes pasado de agosto.
De esta manera, entre enero y septiembre los embarques totales sumaron 549.600 toneladas, lo que marca un crecimiento positivo del 5% interanual en comparación con igual período de 2025.
Sin embargo, detrás de ese crecimiento general se observa un cambio profundo en la composición de los destinos.
Mientras las ventas al conjunto de los demás mercados, excluida China, aumentaron un rotundo 36% interanual, los envíos al gigante asiático sufrieron un retroceso.
Específicamente, las exportaciones hacia el mercado chino cayeron un 8%, totalizando unas 336.150 toneladas durante los primeros nueve meses del año en curso.
China compra por debajo de lo previsto
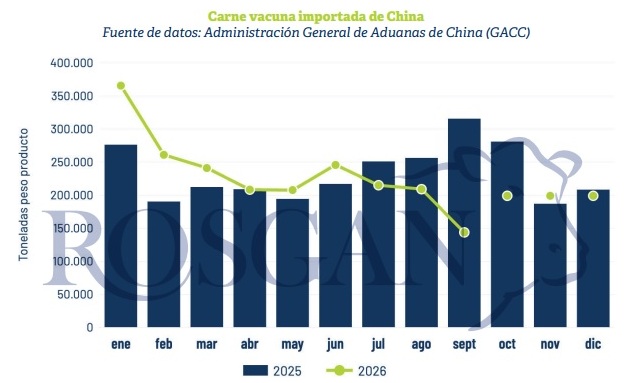
Los datos de la GACC muestran que, entre enero y septiembre, el país importó un total de 2.097.319 toneladas de carne vacuna.
Ese volumen representa menos del 78% de la cuota total de 2.689.000 toneladas establecida para 2026, con una desaceleración muy marcada en el último mes.
El comportamiento de los principales proveedores refleja claras diferencias en el aprovechamiento de los cupos.
Mientras Australia y Brasil ya habrían agotado sus respectivas asignaciones anuales, otros países todavía mantienen saldos considerables.
En el caso argentino, los registros indican que hasta septiembre ingresaron 343.825 toneladas, un 3% menos que en 2025.
Frente a una cuota anual de 511.000 toneladas, el país ejecutó aproximadamente el 67% de su asignación, con un saldo de 167.175 toneladas por administrar en el trimestre.
El factor tiempo juega en contra de los exportadores
La mayor dificultad no radica solamente en disponer de mercadería, sino también en los plazos logísticos y de navegación.
Buena parte de la carne destinada a ingresar dentro de la cuota de 2026 debería embarcarse durante los primeros días de noviembre.
Por esta razón, el Rosgan considera altamente probable que Argentina no consiga completar la totalidad de su asignación anual.
El escenario tampoco es sencillo para otros proveedores como Uruguay y Nueva Zelanda, que muestran bajos niveles de ejecución en sus cupos.
Estados Unidos, por su parte, habría cubierto apenas el 2% de su cuota, evidenciando que el sistema condiciona fuertemente las ventas.
Precios elevados con claras señales de amesetamiento
Pese a la desaceleración de las compras, los valores pagados por China se mantienen en niveles elevados y superan en más de un 50% al año anterior.
Sin embargo, los precios muestran señales de amesetamiento debido a la cercana renovación anual de los cupos internacionales.
Esto volverá a habilitar la oferta de Brasil y Australia, modificando las condiciones de abastecimiento en los distintos mercados.
El sector deberá acostumbrarse a un escenario donde la tradicional aceleración de compras de fin de año pierda protagonismo.
Nuevas oportunidades para los primeros meses del año
La modificación de los tiempos comerciales repercutirá también sobre los demás destinos de exportación de carne vacuna.
Una de las mayores incógnitas pasa por la velocidad con la que Brasil y Australia ejecutarán sus próximos cupos.
Para Argentina, este escenario abre una gran oportunidad para consolidar posiciones en otros mercados alternativos al comienzo de 2027.
El gran desafío será anticiparse a la competencia, adaptando las estrategias a un mercado guiado por cupos y tiempos logísticos.
Un relevamiento de la NA revela que una noche de teatro, pizza y helado para cuatro personas en avenida Corrientes $400.000, casi exactamente el Salario Mínimo, Vital y Móvil de noviembre de 2026.
Por Francisco Nutti
Buenos Aires, lunes 9 noviembre (PR/26)– Una salida nocturna para una familia de cuatro personas por la avenida Corrientes puede costar hasta $398.800, el mismo monto que el Salario Mínimo, Vital y Móvil (SMVM) vigente en noviembre de 2026. Ante semejante cifra, el clásico paseo de fin de semana por la emblemática arteria porteña dejó de ser un hábito masivo y pasó a ser un consumo planificado al detalle.
Así lo confirma un relevamiento de tarifas realizado por la Agencia Noticias Argentinas (NA) en locales gastronómicos, teatros y heladerías, que midió cuánto pesan el esparcimiento, las obras teatrales y la gastronomía en el presupuesto de una familia de clase media.
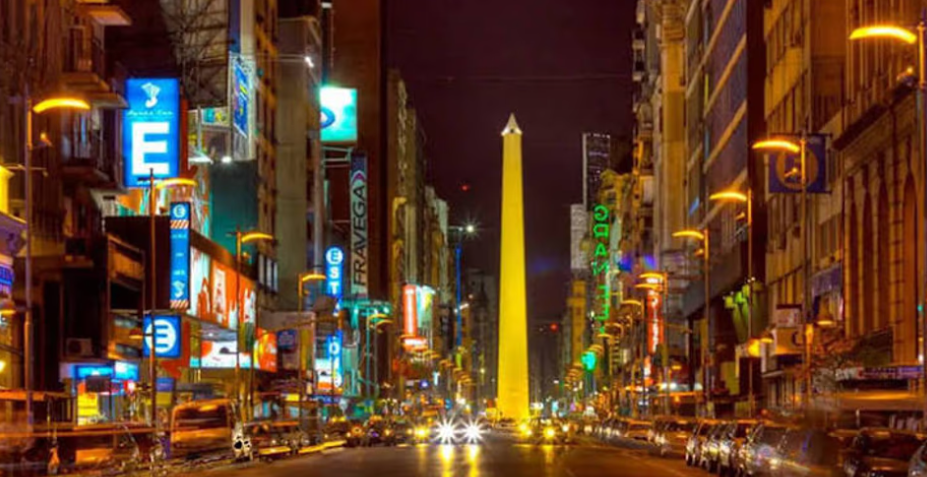
La calle Corrientes, famosa por sus teatros y restaurantes, se sostiene en gran parte por el turismo extranjero. El clásico paseo familiar que combina teatro, pizzería y heladería se volvió, para muchos, una salida que hay que calcular al centavo.
Liquidar el sueldo mínimo en una noche es más fácil de lo que parece
Para llegar, quienes eligen la red de subtes se topan con la reciente actualización tarifaria de noviembre, que llevó el pasaje general registrado a $1.887 por tramo. Ir y volver con los cuatro integrantes de la familia demanda hoy $15.096. Quien prefiere viajar en auto particular y dejarlo a resguardo durante una estadía nocturna de cuatro horas en las cocheras de la zona paga, en promedio, unos $30.000.
El colectivo se consolida como la alternativa un poco más barata para amortiguar el traslado. El mismo recorrido de ida y vuelta para cuatro personas en líneas urbanas suma $9.159,36, si se estima un boleto medio de $1.144,92 por tramo, siempre que se tengan las tarjetas SUBE registradas.
El teatro, el gasto que más pesa en la cuenta
En el rubro del entretenimiento, ver una obra de la cartelera comercial de la avenida Corrientes tiene un costo base de $200.000 para un grupo familiar tipo, y esa cifra ya contempla el uso de promociones. En salas de referencia como el Teatro Metropolitan o el Multiteatro, el valor regular de cada localidad oscila entre $40.000 y $70.000.
Cuando baja el telón, la cena tampoco da tregua
Al terminar la función, el apetito empuja hacia los pasillos gastronómicos. Sentarse en un bodegón o en un restaurante cercano y elegir un menú con plato principal, bebida sin alcohol o cerveza y empanada de entrada ronda los $35.000 por persona, lo que lleva la cuenta de la mesa familiar a unos $140.000.
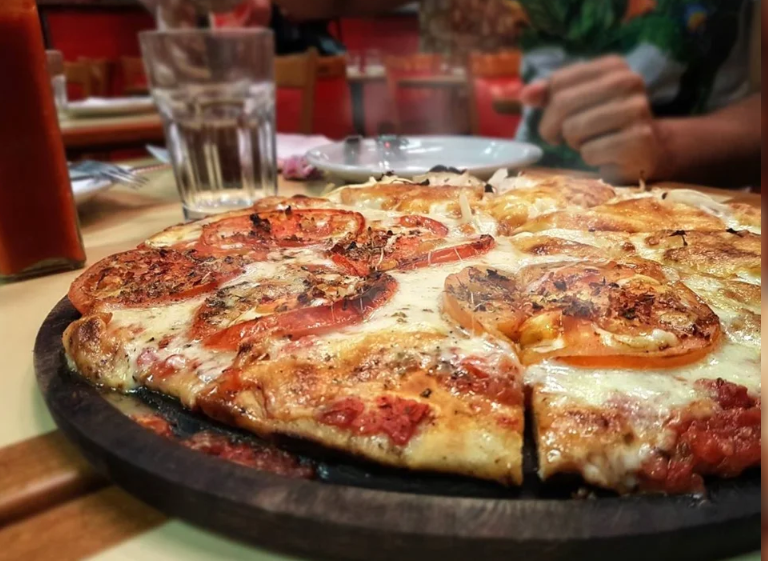
Ese número puede bajar a $100.000 si se opta por dos pizzas comunes con cuatro gaseosas pequeñas. En la tradicional Guerrín, una grande de muzzarella ronda los $40.000, mientras que cada bebida anda por los $4.500.
Helado y golosinas: el broche de oro también aumentó
Para cerrar el recorrido, el histórico helado artesanal tampoco escapa a la lógica inflacionaria. Comprar cuatro cucuruchos o un kilo para compartir en Cadore significa gastar $28.000 más. A este esquema se suman los consumos complementarios en la vía pública: un combo de pochoclos, garrapiñadas o manzanas acarameladas para los más chicos exige un desembolso adicional de $10.000 en los puestos comerciales.
La cuenta final: un salario mínimo completo
Al sumar todos los rubros, el presupuesto final muestra la magnitud de la brecha económica. Entre transporte, entradas teatrales con beneficio, cena, helado y golosinas, la salida de una familia de cuatro demanda unos $400.000.
Esa cifra absorbe la totalidad del ingreso mensual de un trabajador que percibe el Salario Mínimo, Vital y Móvil de $398.800, y convierte al tradicional esparcimiento en un consumo restrictivo para los sectores de ingresos medios.
“No nos da el bolsillo”: el testimonio de una vecina de Boedo
“Con mi marido y mis hijas solíamos ir al cine o al teatro cada tanto, pero hoy preferimos hacer otros planes porque no nos da el bolsillo”, sostuvo a la agencia Lucía, de 37 años y vecina del barrio porteño de Boedo.
“A ese gustito lo reemplazamos por acostarnos temprano los sábados y disfrutar la mañana de los domingos con mates, juegos y plaza”, agregó.
La pizza, una opción más económica
Desde la Asociación Pizzería y Casas de Empanadas (APYCE) señalaron a NA que “la combinación de teatro y pizza es un clásico de la ciudad, pero también implica un costo mayor en un contexto donde el poder adquisitivo está muy ajustado y el consumo se ha retraído”.
“Sin embargo, la pizza sigue siendo una de las alternativas gastronómicas más accesibles para compartir en familia o con amigos y no creemos que su precio sea el factor determinante a la hora de decidir una salida. Hoy el verdadero desafío es la pérdida del poder de compra de la gente”, añadieron.
Una avenida iluminada que se mira desde la vereda
El desfasaje estructural dibuja una nueva fisonomía en el espacio público de la Ciudad de Buenos Aires: las salas de teatro y los restaurantes ven cómo sus mesas se reorganizan con público de mayor poder adquisitivo o turistas, mientras el asalariado local reasigna su tiempo libre a pasarlo en casa.
Así, la postal de la avenida Corrientes iluminada por cientos de luces de neón se contempla cada vez más desde la vereda de la ajenidad. La crisis económica no solo recortó la capacidad de compra de alimentos y servicios básicos: también clausuró el espacio más íntimo de la vida familiar, el derecho a compartir una alegría fuera del hogar.
En el marco de su 160° aniversario, la Sociedad Rural Argentina reunió a destacados especialistas para analizar la transformación estructural del país
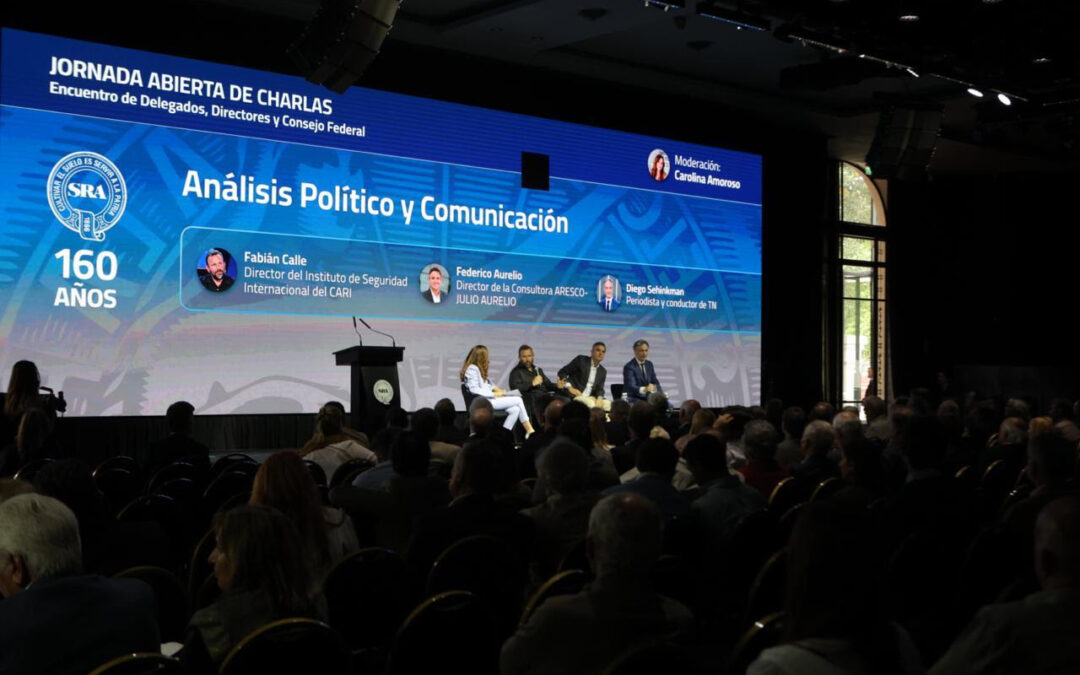
Buenos Aires, domingo 8 noviembre (PR/26)– El campo se encuentra en el centro absoluto de una transformación histórica. Durante el panel Análisis político y comunicación, desarrollado en el Encuentro de Delegados, Directores y Miembros del Consejo Federal de la Sociedad Rural Argentina, expertos de primer nivel debatieron sobre el cambio estructural que atraviesa la nación y el nuevo protagonismo social que hoy ostenta el sector agropecuario.
Este importante debate tuvo lugar en el Predio de Palermo, epicentro de la Jornada de Charlas organizada por la SRA.
La conducción y moderación estuvo a cargo de la reconocida periodista Carolina Amoroso, quien guio las reflexiones de un panel de lujo integrado por Fabián Calle, Federico Aurelio y Diego Sehinkman.
Una nueva mirada geopolítica y federal sobre los recursos naturales
Desde una perspectiva global e internacional, Fabián Calle —director del Instituto de Seguridad Internacional del CARI— explicó que Argentina vive un cambio económico profundo. Este proceso está impulsado con fuerza por el petróleo, el gas, el litio, la minería y la inteligencia artificial, factores que modifican por completo la percepción internacional del país.
El especialista señaló que para potencias como Estados Unidos y Europa, el país ya no se limita exclusivamente a la producción agropecuaria tradicional.
Ahora también representa una fuente vital de energía, minerales estratégicos y seguridad alimentaria a largo plazo para todo el planeta.
Asimismo, indicó que el avance del acuerdo comercial entre el Mercosur y la Unión Europea obedece directamente a una lectura geopolítica renovada.
Además, remarcó que al pertenecer los recursos naturales a las provincias se configura un escenario inédito: Vamos hacia un país verdaderamente federal, aseguró con firmeza.
Alta imagen positiva y el gran desafío de mostrar los procesos productivos
Por su parte, Federico Aurelio, director de la consultora Aresco-Julio Aurelio, compartió los datos reveladores de una investigación nacional sobre la imagen del campo y de la propia SRA, efectuada en todo el territorio argentino abarcando tanto zonas productivas como urbanas.
Los resultados arrojaron que el 83 por ciento de los argentinos posee una imagen favorable del sector. Incluso, la actividad agropecuaria fue elegida como la más importante de la economía argentina por la ciudadanía.
Entre los motivos principales de esta valoración, la sociedad encuestada identificó al campo como un motor fundamental que sostiene al país, destacando la producción de alimentos, la generación de riqueza y el esfuerzo diario de quienes trabajan la tierra.
No obstante, Aurelio advirtió un punto clave: si bien existe un enorme reconocimiento de los resultados obtenidos por el sector, persiste un menor conocimiento acerca de los complejos procesos que hay detrás, tales como la innovación tecnológica, la inversión constante y el riesgo empresario.
Una invitación a disfrutar una nueva era con protagonismo y mirada joven
En sintonía con esto, el periodista y conductor Diego Sehinkman sostuvo que el sector agropecuario transita un momento completamente renovado. Vengo a decirles que disfruten un cambio de era, expresó ante los presentes, remarcando que el productor y el campo poseen hoy un protagonismo social impensado hace una década.
Sehinkman invitó a la institución a complementar su rica historia con una agenda de modernización.
La tradición ya la tienen, es de ustedes. Son 160 años de trayectoria, y eso no se los puede robar nadie, afirmó, señalando que el gran desafío consiste en transformarse en sujetos sociales de la modernización.
Para lograrlo, sugirió contar historias cotidianas que reflejen el trabajo diario y conecten emocionalmente con el resto de la sociedad.
Ustedes pueden jugar de delanteros y contar los goles del campo, ejemplificó con entusiasmo ante los dirigentes rurales.
Finalmente, realizó un llamado imperativo a involucrar activamente a las nuevas generaciones. Transmitan, contagien, inviten a los jóvenes a llevar la antorcha, concluyó, instando a asegurar el legado hacia el futuro.
Lo acusan por «lesión de confianza y administración en derecho propio“, tras el cierre del Ueno Bank, del cual había sido accionista.
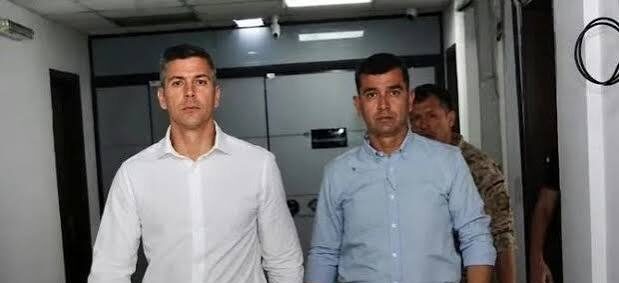
Buenos Aires, sábado 7 noviembre (PR/26) — El Ministerio Público de Paraguay imputó hoy al ex presidente Santiago Peña, en el marco de la investigación por el cierre del Ueno Bank, del cual había sido accionista, por los presuntos delitos de ‘lesión de confianza y administración en provecho propio’.
Además, la fiscalía pidió la prisión preventiva y la inhibición de bienes del ex mandatario, en el marco de una investigación que también incluye al ex titular del Banco Central de Paraguay (BCP), Carlos Carvallo, quien también fue arrestado. De todas maneras, ambos se ampararon en su derecho y se abstuvieron de declarar; sin embargo, esto no constituye una aceptación de los delitos que les imputan.
De acuerdo con la presentación de la fiscalía, Peña fue imputado por ‘lesión de confianza y administración en provecho propio’, mientras que en el caso de Carvallo, la acusación es más amplia, ya que le atribuyeron los presuntos delitos de ‘lesión de confianza, administración en provecho propio y producción de documentos públicos de contenido falso’.
La caída de Peña como mandatario se precipitó el viernes cuando el Senado de Paraguay aprobó por unanimidad su destitución a través de un juicio político, lo que lo despojó de los fueros constitucionales.
Tras su remoción, la sucesión presidencial recayó en el hasta entonces vicepresidente, Pedro Alliana, quien juró de inmediato para completar el mandato hasta 2028.
Santiago Peña fue detenido tras ser destituido por el escándalo del Ueno Bank
La disposición fue dictada por los fiscales de Delitos Económicos y Anticorrupción Elena Fiore, Christian Benítez y Silvia González Véster, junto con la agente de la Unidad Especializada en Delitos Informáticos y Lavado de Activos, Ruth Karina Benítez.
El cereal nacional proyecta un fuerte avance comercial ante las pérdidas productivas en Brasil y la mayor demanda de importación regional. En tanto, la soja sostiene un firme ritmo de despachos y el maíz consolida su competitividad externa pese a la baja de los precios internacionales.
Por Rubicondi – F. Pennino – M. Contardi – E. Terré Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 7 noviembre (PR/26) — El trigo argentino encuentra en Brasil una oportunidad ante su menor cosecha. La soja muestra un firme ritmo de comercio exterior, y se fortalece la demanda externa por maíz con precios a la baja.
1. Nuevas oportunidades para el trigo argentino
Para el cierre de la actual campaña 2025/26, podemos decir que el desempeño exportador del trigo argentino es de los más excepcionales de los que se tenga registro: entre septiembre y octubre se estarían despachando casi 2 Mt al mundo, un récord histórico para ese bimestre, según datos preliminares de NABSA.
Por supuesto, el correlato en el movimiento logístico interno es visible: en octubre se descargaron más de 980.000 toneladas de trigo por medio de camiones en puertos argentinos, el valor máximo para ese mes en los últimos años. A su vez, el Gran Rosario concentró una participación récord con el 76% de las entradas del cereal a los puertos.
El frente externo se viene presentando más favorable que nunca para nuestro país, aunque aparecen las primeras señales de que esa posición podría relajarse hacia adelante.
Según el último reporte de SovEcon, Rusia habría logrado exportar cerca de 2,9 Mt de trigo en octubre, el valor más alto desde el inicio de la nueva campaña, con el redireccionamiento de envíos a través del Báltico como vía de salida.
A ello se suma que Rusia y Ucrania estarían reanudando las negociaciones de paz en Abu Dabi en las próximas semanas, lo que pone sobre la mesa una desescalada del conflicto y, con ella, una posible normalización de los embarques de la región.
De concretarse, el lugar privilegiado que encontró Argentina durante todo este tiempo como uno de los principales orígenes del cereal podría empezar a desvanecerse.
Del otro lado, aparece Brasil con una potencial demanda extraordinaria. Durante la cosecha de invierno, la calidad del trigo brasileño se vio profundamente afectada por las lluvias, sobre todo en São Paulo y Paraná, donde no solo se resintió la producción, sino que, además, las características del grano quedaron por debajo del estándar esperado por la industria.
CONAB proyecta para la 2026/27 una producción de 5,73 Mt, un 27,2% por debajo de la del año pasado.
El cuadro se traduce en un grado de autoabastecimiento en retroceso. Según datos del USDA de consumo doméstico y producción, Brasil cubriría con cosecha propia apenas el 47% de sus necesidades, una fuerte caída frente al 63% de la campaña anterior y el registro más bajo desde 2019/20.
En consecuencia, se proyectan importaciones en máximos: 7,5 Mt según el último informe de oferta y demanda del USDA, por encima del récord previo de la serie, mientras que algunas estimaciones privadas, como las de Arbitrigo (la Asociación Brasileña de la Industria del Trigo) o Safras & Mercado, manejan valores de entre 8,5 y 9 Mt.
Argentina, por su parte, encarará ese escenario con una oferta holgada: con un carry de esta campaña a la siguiente de más de 5 Mt y una producción estimada actualmente en 23,8 Mt, la disponibilidad total rondaría las 29 Mt. Resta ver en qué condiciones llega Argentina a esa nueva campaña, con un tablero internacional que podría lucir distinto al de los últimos meses.
Soja: las importaciones en su segundo nivel más alto del siglo
El ritmo exportador del complejo soja muestra firmeza. Entre abril y octubre, medidos en porotos equivalentes, los despachos acumulan un saldo de 30,2 millones de toneladas, según INDEC y datos preliminares de NABSA para octubre. Esta cifra representa un avance del 66% de las exportaciones proyectadas para toda la campaña entre poroto y subproductos, en línea con el promedio de años anteriores.
Desagregando el dato por sus subproductos, en aceite llevaríamos 3,88 Mt embarcadas, el tercer mejor año en exportación para esta altura de la campaña. En harina, las ventas externas acumularían 18,81 Mt, apenas por encima del promedio de los últimos años, sin contar la 2022/23. Por último, en poroto llevaríamos 5,31 Mt despachadas.
Mientras la exportación muestra un ritmo comercial firme, los negocios en el mercado interno no alcanzan a igualar el dinamismo que mantiene el frente externo. A la semana que terminó el 28 de octubre, los compromisos totales para la 2025/26 alcanzan 31,36 Mt, según datos de SAGyP, quedando por venderse un 29,3% de la producción, 16,8 p.p. más que el promedio. En términos relativos, el tramo que queda para alcanzar al ritmo promedio todavía es considerable.
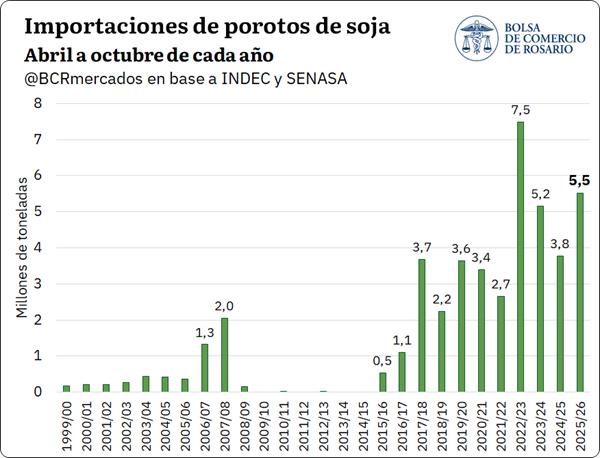
En esta línea, mientras las compras internas se mueven a un ritmo discreto, la soja importada gana terreno en la industria local. Paraguay cosechó un volumen récord en la 2025/26, por primera vez rompiendo la barrera de las 12 Mt, según USDA, al tiempo que las importaciones argentinas de soja llegaron a su segundo nivel más alto en el siglo.
De este modo, en lo que va de la campaña se compraron al exterior 5,5 Mt de poroto de soja. La cifra toma mayor relevancia comparando con el primer registro más alto de la serie, que fue la 2022/23. En aquella campaña, la Argentina había sufrido una trágica sequía que dejó una producción local de tan solo 20 Mt, siendo la más baja desde la 1998/99. La campaña 2025/26 distó muchísimo de ser comparable.
Hacia adelante, particularmente el aceite de soja perfila a tener un desempeño exportador destacable. El programa de embarques para los próximos 30 días (line up) repuntó fuertemente en el último tiempo, y esta semana alcanzó un pico de 410.000 tn, siendo el segundo valor más alto del último lustro para esta semana. Esto se da mientras la India, principal comprador global de aceites vegetales y principal socio argentino en ese mercado, registra importaciones en máximos de más de un año, lo que estaría ayudando a traccionar las ventas externas.
En el mercado local, las cotizaciones comienzan a sentir el rigor de las caídas de Chicago. La pizarra de soja esta semana se negoció en torno a los $ 540.000 o US$ 350/t, siendo su nivel más bajo desde fines de agosto.
La trayectoria del precio en la plaza rosarina sigue la tendencia de los futuros de Chicago, donde el poroto cae todavía sin encontrar piso. Allí, el futuro con vencimiento en noviembre cotizó en un mínimo de US$ 436/t, cuando la semana pasada se negociaba arriba de los US$ 450/t. De este modo, los futuros de soja acumulan una cuarta semana consecutiva de pérdidas y están en mínimos de 11 semanas.
Detrás de esta caída se encuentra, ante todo, la entrada al mercado de la cosecha estadounidense, que perfila a marcar un récord productivo. Según el último informe Crop Progress del USDA, el avance de la trilla es de un 88%. Similar efecto tuvo el desplome del Brent: el viernes pasado cotizaba US$ 117 el barril y durante esta semana cayó a US$ 94, ajustando un 20%. La reacción vino de la mano con mayores expectativas que Estados Unidos e Irán lleguen a un acuerdo de paz, que se reforzó con la victoria de la oposición en las elecciones de medio término americanas.
El maíz argentino sigue fuerte en el frente externo
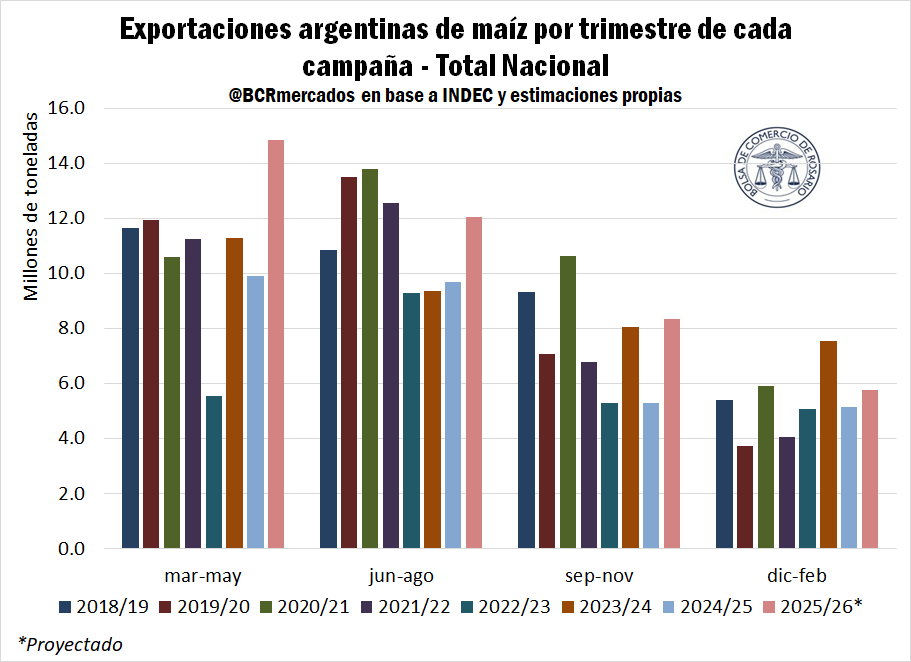
Ya entrando en la recta final del año, octubre resultó un mes excepcional en lo que a embarques se refiere. En base a datos de NABSA, Argentina habría despachado más de 3,9 Mt de maíz al exterior, con Vietnam sobresaliendo entre los destinos, con compras por cerca de 1 Mt en el mes. El line up, en tanto, sigue más fuerte que nunca: la programación de embarques se proyecta en cerca de 2 Mt, el valor más alto del último lustro para esta altura del año y que duplica el promedio de las últimas campañas para la fecha.
En línea con lo señalado en reportes anteriores, el panorama internacional para el maíz argentino se presenta muy favorable. Ucrania, pese a encontrarse en plena cosecha, no logra sacar su cereal por los puertos del Mar Negro ante las interrupciones en la navegación derivadas de la escalada del conflicto. Brasil, por su parte, viene exportando menos: entre marzo y octubre habría embarcado cerca de 22 Mt según datos de ANEC, un 12,5% por debajo del acumulado del año anterior y un 24% menos que el promedio de las últimas cuatro campañas, en un contexto de mayor demanda interna. En este sentido, el maíz argentino estaría siendo el más competitivo para la gran mayoría de destinos, lo que se traduce en una fuerte tracción externa.
Ahora bien, ese ritmo firme de embarques argentino no se tradujo, como en otros períodos, en presiones al alza sobre el disponible. La contracara del volumen que sale por los puertos es un sector exportador que ya tiene cubierta buena parte de sus necesidades: cruzando las compras internas acumuladas a la última semana de octubre de cada campaña con las exportaciones acumuladas a ese mes de cada año, se estima un remanente de cerca de 8,8 Mt sin embarcar para la campaña actual. Se trata de un máximo absoluto para la serie y, en términos relativos, representa el 26% de las compras totales, el segundo registro más alto de la serie.
En el mercado interno, el panorama es igual de holgado: aunque se estuvieron acelerando las ventas este último tiempo, todavía quedan más de 14,4 Mt por vender, considerando el uso como semilla, el valor máximo de la serie.
Sobre ese cuadro se montó el recorrido bajista del mes en las cotizaciones internas, influidas sobre todo por el panorama internacional. Tal como señalamos la semana pasada, octubre fue uno de los meses más bajistas del año en Chicago, y el maíz no se quedó atrás: a mitad de esta semana cotizó en US$ 173,5/t, acumulando una caída de casi el 20% desde los máximos de fines de septiembre. El movimiento tuvo su correlato en el mercado local, con una pizarra en torno a los US$ 179,2/t, ello es, US$ 10,8/t por debajo de sus valores previos.Las posiciones diferidas siguieron el mismo camino, con los contratos a diciembre y abril ajustando de manera prácticamente idéntica, en torno a los US$ 187,4/t y US$ 187,6/t respectivamente.
A diferencia de lo que suele ocurrir a esta altura del año, tanto la posición disponible como las futuras siguieron el mismo sendero, sin que la brecha se achicara con el paso de los días. Con una pizarra que carga el peso de un elevado volumen de maíz por comercializar y una demanda ya abastecida, el pase a diciembre se ubica en torno al 32% TNA y suma hoy US$ 7,4/t, el valor más alto en términos absolutos de los últimos diez años.


 Por Francisco Nutti