Buenos Aires, jueves 4 septiembre (PR/25) — Lanzado el 11 de abril, la implementación del régimen de bandas cambiarias se fue apartando de lo anunciado, por la prioridad oficial de estabilizar el tipo de cambio como instrumento antiinflacionario.
Los costos de esta política se expresan en un virtual “encepamiento” del funcionamiento del sistema financiero, con restricciones crecientes sobre la operatoria cambiaria de las entidades y con la imposición de encajes cada vez más elevados, direccionados a lograr que los bancos pasen a ser el “demandante de última instancia” de títulos de deuda doméstica del Tesoro, en cada nueva licitación.
Al cierre de este informe se reconocía que el Tesoro había comenzado a operar en el mercado cambiario, por fuera del libreto original, con el objetivo de tratar de evitar que el dólar toque el techo de la banda en esta semana previa a las elecciones de la provincia de Buenos Aires.
La capacidad de intervención del Tesoro es muy limitada, se estima que en torno a los 1,7 mil millones de dólares, por lo que es posible que el gobierno esté gestionando una línea especial de asistencia del Tesoro estadounidense, aun cuando la situación del país no encuadre con los casos de México y Uruguay, que accedieron a fondos frescos por esta vía durante el “Tequila” y la crisis bancaria de 2002/03, respectivamente.
La movida oficial fue acompañada por una intensificación de la oferta de dólares en el mercado de futuros, pese a que hacia fin de agosto los compromisos en este mercado para meses subsiguientes ya habrían alcanzado el equivalente a 6,0 mil millones de dólares (son operaciones que se liquidan en pesos).
Respecto a la eventual intervención del Banco Central (por fuera del Tesoro) en el mercado de cambios, seguiría vigente el compromiso con el FMI, respecto a que estas operaciones sólo ocurrirían en el techo de la banda de intervención, entre otras cosas porque para vender dólares el BCRA tendría que recurrir a divisas desembolsadas este año por el propio fondo, que conforman un stock de 14,0 mil millones de dólares.
El presente informe, elaborado antes de confirmarse que el Tesoro estaba interviniendo en el mercado de cambios, ante la pregunta de si después de las legislativas se daría una “segunda oportunidad” al esquema de bandas, tenía como corolario el poco margen existente para ese escenario, debido a que desde el propio gobierno no se estaba aportando a su credibilidad. Y la credibilidad es todo en un régimen de bandas cambiarias. Después de las últimas noticias, puede decirse que ese escaso margen se ha angostado todavía más.
Forma parte de este diagnóstico el hecho de que la receta de la “dolarización endógena” tampoco ha dado muestras de funcionar. El gobierno anunció a fin de mayo la intención de promover el uso de los “dólares del colchón” para operaciones cotidianas, de modo que, ante la presumible escasez de pesos, la demanda agregada no se contrajera, complementando el circulante en moneda doméstica con el uso transaccional de la divisa norteamericana. En lugar de esto, simplemente ocurrió que, ante la escasez de pesos….subieran las tasas de interés.
Puede que haya baches legales en lo anunciado, pero lo cierto es que el dólar es un canal para el ahorro y que, si eventualmente se utiliza para financiar determinados gastos, se elige muy bien el momento. Como ya se analizó en estos informes, era difícil que los argentinos salieran de compras con billetes dólar….a una paridad de 1.300 pesos.
Haber apostado demasiadas fichas a la “dolarización endógena” es uno de los factores por los que el nivel de actividad se amesetó. Y los últimos datos apuntan a un tercer trimestre que puede arrojar variación negativa respecto del segundo. La recaudación de agosto, en impuestos asociados al mercado interno, no permite abandonar esa conjetura, como se observa en el gráfico adjunto.
Después de las elecciones, para encaminar la macro es clave recrear condiciones para lograr entrada de capitales sostenida, de modo de reforzar las reservas del BCRA y complementar el ahorro interno para elevar la tasa de inversión.
En función de ese escenario, el gobierno sigue tratando de dar señales de continuidad, por ejemplo, a través de la venta de dólares en el mercado de futuros en contratos cuyos precios implícitos no se apartan demasiado del andarivel de intervención. En las últimas horas el Central habría vendido dólar futuro para fin de año con precios implícitos en torno a 1.542 pesos por dólar, guarismo relativamente cercano al tipo de cambio que proyecta el techo de la banda, que se desliza al 1,0 % mensual.
En la medida en que el resultado de las legislativas se aparte lo suficiente del síndrome de agosto de 2019 (la derrota de Macri en manos de Alberto Fernández), y que las expectativas de inflación se mantengan contenidas, el gobierno posiblemente piense en la continuidad del esquema. Puede que con algún reseteo (ver más abajo), pero también por el hecho que, hasta ahora, las autoridades se han mostrado poco predispuestas a encarar un esquema de libre flotación. El tema es que desde el 11 de abril el gobierno ha contribuido muy poco a forjar credibilidad para el sistema de bandas, y los anuncios del 2 de setiembre convalidan esa percepción.
Hay que tener en cuenta, además, que las estadísticas compiladas por el FMI muestran que los países con regímenes cambiarios de “flotación administrada” tienen reservas externas en promedio superiores a los 20,0 puntos del PIB, cuando las de la Argentina apenas si alcanzan al 6,0 % del PIB (reservas brutas).
Asimismo, la herencia de la “crisis de las LEFIs” es preocupante de cara al escenario poselectoral. No sólo por la suba en términos del PIB de la carga financiera de la deuda doméstica, sino también porque los instrumentos de política fiscal y monetaria han entrado en una zona gris, en la que se han desdibujado los roles específicos del Tesoro y del Banco Central en el manejo de la macro.
Así, la suerte de la refinanciación de la deuda pública ha quedado atada a la evolución de los depósitos bancarios, tanto en pesos como en dólares. Forma parte de este combo el desplazamiento del crédito al sector privado por parte del sector público y un corolario muy relevante: en adelante, la normalización del funcionamiento del sistema bancario requerirá bajar encajes para devolver liquidez a la economía, pero tendrá que ser una movida superpuesta a la del Central comprando dólares para acumular reservas, una operación también expansiva en términos monetarios. Lograr los dos objetivos a la vez habrá de requerir una espectacular remontada de la demanda de dinero.
No importa el color del gato, sino que sepa atrapar ratones, según el adagio chino. Por eso, hay que subrayar que el criterio de verdad para cualquier esquema que se aplique en el futuro inmediato es su capacidad para construir un escenario sustentable de tasas reales de interés en pesos de un dígito.
En caso de que el gobierno no pueda recuperar credibilidad plena para el régimen de bandas, condición indispensable para que tasas de interés y tipo de cambio se muevan en un espacio predecible, ¿cuál sería el “plan B”?.
Lo más riesgoso sería intentar desandar el camino iniciado de salida de los cepos. No hay otra opción que apuntar a la “fuga hacia adelante”, que se traduce en avanzar hacia un sistema de “libre flotación”. Es cierto que bajo esos parámetros podría haber una sobrerreacción inicial del tipo de cambio, pero si existe consistencia macro, este esquema podría servir para “cazar ratones”, más si forma parte de un escenario en el que el bimonetarismo “a la peruana” sea el Norte elegido.
Por supuesto que pasar de la transición actual a un “buen equilibrio” no depende sólo de acertar con el mix de política monetario-cambiaria y del aval de los votos en estas legislativas. Se requiere también una política de alianzas entre el gobierno nacional y fracciones relevantes de la oposición, generando condiciones para las múltiples reformas estructurales pendientes. Y, del mismo modo, poner el foco en gestión y transparencia, como fase siguiente a la era de “la motosierra”.
Buenos Aires, lunes 1 septiembre (PR/25) — “En la campaña 2025/26, en nuestra zona, los cultivos estrella van a ser maíz de primera y la cebada combinada con soja de segunda. La soja de primera no despierta mucho interés por ahora porque los márgenes esperados serían menores a 50 dólares por hectárea en campos alquilados de la zona sur de Buenos Aires”, afirma un productor de Necochea.
En cambio, las cuentas con maíz temprano, girasol y doble cultivo prometen de 100 a 150 dólares por hectárea, según rindes.
La explicación de este comportamiento es sencilla: en una cooperativa del sur de Buenos Aires están ofreciendo 220 dólares por tonelada de cebada cervecera disponible y 200 dólares para el momento de cosecha. En el caso de que el cultivo resulte con calidad forrajera, los valores respectivos son 188 y 180 dólares por tonelada.
«La soja de primera no despierta mucho interés por ahora porque los márgenes esperados serían menores a 50 dólares por hectárea en campos alquilados de la zona sur de Buenos Aires”, afirma un productor de NecocheaMarcelo Manera – LA NACION
Esos buenos precios, más la posibilidad de sembrar una soja antes que con el trigo por el ciclo corto de la cebada, han alentado una gran superficie implantada con esta especie, que podría llegar a 1,3 millones de hectáreas. “Los cultivos están muy bien, llovieron 50-60 mm la semana pasada y están macollando con muy buen color y desarrollo”, admite el productor.
Las cuentas con maíz temprano, girasol y doble cultivo prometen de 100 a 150 dólares por hectárea, según rindesShutterstock – Shutterstock
Cebada
Así, la cebada va camino una buena campaña, con un marco climático favorable, que podría generar rendimientos de 6000 kilos por hectárea en lotes apropiados, y con un precio atractivo para su cultivo. En tanto, la soja de primera tampoco exhibe buena performance en la zona núcleo donde, en campos alquilados, con rindes normales y con los precios para mayo de 2026, daría lugar a un margen neutro o menor a 50 dólares por hectárea.
En esa zona, un maíz de primera promete más de 200 dólares por hectárea y un trigo/soja puede generar 150-200 dólares. Se genera, así, un panorama complejo para el cultivo de soja de primera y no sería de descartar que una parte de la superficie destinada a la oleaginosa en la campaña 2024/25 se reoriente hacia maíz o girasol según zonas, si se mantienen las actuales relaciones de precios entre los cultivos.
La soja de primera tampoco exhibe buena performance en la zona núcleo donde, en campos alquilados, con rindes normales y con los precios para mayo de 2026, daría lugar a un margen neutro o menor a 50 dólares por hectárea
Su implantación se justificaría para mantener la rotación y especular con una recuperación de valores. También podría tener lugar en lotes de bajo potencial para maíz y en empresas con problemas financieros, que se volcarían a la soja por menor costo de implantación.
El Gobierno se muestra impactado por una serie de sucesos inesperados, como el tembladeral de las escuchas de Spagnuolo, justo antes de su principal desafío electoral.
Buenos Aires, lunes 1 septiembre (PR/25) — El escándalo de los audios que involucran a Karina Milei no cesa. Eso complica directamente a su hermano, el Presidente. El tenor de las grabaciones difundidas primariamente por el periodista Mauro Federico en Carnaval Stream es muy comprometedor.
Vale aclarar que dicho canal es financiado por el tesorero de la Asociación del Fútbol Argentino. Pablo Toviggino pertenece al entorno directísimo del mandamás de la AFA, Claudio “Chiqui” Tapia. Todo muy llamativo y sugerente.
Por un lado, están las grabaciones atribuidas a David Orlando Spagnuolo, extitular de la Agencia Nacional de Discapacidad (Andis) y –hasta ayer nomás– abogado de Javier Milei. En ellas se habla con precisión del pago de coimas en el cual están supuestamente involucrados la potente droguería Suizo Argentina, de la familia Kovalivker, y la hermana del Presidente. El caso también toca de lleno a los hermanos Menem. Un revival de la década de los 90, pero recargado.
En cambio, en las grabaciones difundidas el viernes por la tarde atribuidas a Karina Milei se habla de vaguedades. Sin embargo, estas últimas han producido al interior del Gobierno tanto impacto como las anteriores. Es lo que refleja el comunicado del vocero presidencial Manuel Adorni, emitido por la red social X a las 19.26 del viernes último, en el que escribió: “Si los audios son verdaderos, estamos ante un escándalo sin precedentes. Sería la primera vez en la historia argentina que se graba a un funcionario dentro de la Casa Rosada”.
Por supuesto que si se confirmase que la voz es la de Karina Milei y que la grabación fue realizada en la Casa Rosada, el hecho sería terrible para un gobierno que está impactado por toda esta sucesión de episodios importunos. Por si alguien no tomó dimensión del hecho, hay que decir que son muy pocas las personas que tienen acceso a hablar con Karina Milei en su despacho de Balcarce 50. Y esa gente es mayoritariamente de la confianza absoluta de “el Jefe”.
Esta deducción –que es la que también se hace al interior del círculo de Javier y Karina– dispara la paranoia de los hermanos Milei y alimenta los pensamientos conspirativos. Karina Milei es temida por muchos funcionarios. Diego Spagnuolo era y es uno de ellos. Pero Spagnuolo no era ni es el único.
El mensaje que subyace es claro: advertir a los Milei que ya no están solos. Una vigilancia de alcances desconocidos en la medida en que sigan apareciendo audios y nuevas grabaciones. Por si esto fuera poco, la amenaza del video está latente. Es por eso que, desde un principio, el Gobierno quedó atónito y demoró en reaccionar con alguna declaración pública: “Hay que ser muy cautos, porque sea quien sea quien esté detrás de todo ha demostrado tener capacidad de daño”, dijo una calificada fuente libertaria, que añadió: “Confiamos en que la Justicia actúe, no tenemos nada que esconder, pero el Estado es tan vasto que puede haber algún díscolo que intente beneficiarse de su cercanía con el poder”. Pero vale resaltar que, si el “díscolo” está cerca de la cima, es otra la historia.
En Casa Rosada están atónitos y demoran en reaccionar con una declaración pública: «Hay que ser cautos»
Mientras en la cúpula de hierro del Gobierno se intenta reducir todo a una “opereta política”, la causa por las denuncias del pago de coimas avanza. Qué esconden los celulares de Emmanuel, Jonatan y Eduardo Kovaliker?
En el oficialismo, el único que parece mostrar algo de templanza es el imperturbable Guillermo Francos, uno de los pocos con alguna muñeca política. Casualmente –o no–, la diputada Marcela Pagano que en la semana volvió a protagonizar un hecho bochornoso en el palacio legislativo en su riña con Lilia Lemoine, señaló directamente a Francos como la tercera pata en las internas del Gobierno.
Las otras dos, claro está, son las referenciadas en la hermana Karina y Santiago Caputo. Es difícil de imaginar que la puja por ganar espacios pueda escalar tanto a días del primer round electoral nada menos que en la provincia de Buenos Aires, pero nada es sano en las disputas de Balcarce. El Presidente debería tomar nota de lo caro que le salió repartir cargos y bancas sin un filtro razonable.
Hasta aquí, las figuras seleccionadas para competir en las listas a nivel nacional no han demostrado demasiada preparación política. El hombre es el único animal capaz de cometer el mismo error dos veces.
En el oficialismo el único que puede demostrar algo de templanza es el imperturbable Francos
La violencia política es otra de las notas tristes de la semana. La caravana de campaña del Presidente por el conurbano bonaerense terminó el miércoles por los graves incidentes protagonizados por simpatizantes kirchneristas que arrojaron piedras al paso de la camioneta que lo transportaba. En Corrientes, la caminata libertaria que encabezaron Karina Milei y
Martín Menem terminó suspendida tras los enfrentamientos entre militantes en la peatonal de la ciudad. También hubo violencia desmedida entre jóvenes simpatizantes de LLA y el peronismo en la Facultad de Derecho. Al menos dos cosas son seguras: el primer mandatario y las principales figuras del Gobierno han decidido ponerse al frente de la campaña para potenciar a sus candidatos.
Por otro lado, la verborragia y la andanada de insultos que repartió Javier Milei hasta que se autoimpuso el cambio de modales –un maquillaje poco creíble– no ha sido gratis. La respuesta está a la vista. La política argentina tiene la mala costumbre de sostener la gobernabilidad con tres ejes o pilares que sirven de medida: la inflación, los vaivenes del dólar y la pulseada en las calles.
Es hora de que, de una vez por todas, la clase dirigente entienda que ese cóctel explosivo no puede seguir siendo alimentado artificialmente por quienes luchan por el poder.
Buenos Aires, domingo 31 agosto (PR/25) — El pasado 7 de agosto se presentó el Primer Informe de Regresiones Ambientales durante el gobierno de Javier Milei, elaborado por la Asociación Argentina de Abogados Ambientalistas y el Colectivo de Acción por la Justicia Ecosocial.
Si bien ninguno de los gobiernos anteriores se ha lucido por su agenda ambiental, y ésta no suele protagonizar, ni mucho menos, los debates parlamentarios o las páginas de los medios dominantes, la novedad del gobierno libertario es haber hecho del negacionismo climático y de la destrucción del medio ambiente su motivo de orgullo y su bandera: lejos de hacerse los sotas, como era costumbre antes, le imprimen a esta cuestión (como a tantas otras) un giro copernicano: se ufanan en destruir no solo nuestra naturaleza y medio ambiente, sino la idea misma de que requieren nuestra atención, amor y cuidado.
Se trata, justo es decir, de medidas del gobierno nacional pero también de los distintos gobiernos provinciales, que envalentonados, avalados o presionados por aquel, se han dedicado en este escaso año y medio a desarmar, destruir y escarnecer lo que se construyó llevó décadas construir.
Es imposible resumir en el espacio de esta columna las ochenta páginas del informe, así que lo que sigue debe considerarse apenas una muestra ilustrativa:
2024. “Se quemaron 100 mil hectáreas de bosque nativo en Córdoba y 100 mil en Corrientes”. | NA
El Régimen de Incentivo para las Grandes Inversiones (RIGI) otorga a las empresas beneficiadas la prioridad –por encima de la población local– del acceso al agua y la energía; cualquier normativa provincial vigente que obstaculice los beneficios otorgados a estas empresas es declarada nula de nulidad absoluta.
El RIGI asegura que todas las ventajas otorgadas no podrán ser modificadas durante los próximos 30 años y establece que las posibles controversias se resolverán exclusivamente en instituciones internacionales como el Ciadi.
Ante la eventualidad de provincias díscolas, el Ministerio de Patricia Bullrich creó una “unidad de seguridad productiva” que puede enviar fuerzas federales a imponer los proyectos amparados por el RIGI.
En los trámites de autorizaciones críticas en materia ecológica se establece el principio del “silencio positivo”: si el organismo estatal no responde a la solicitud en el plazo legal establecido, esta se da por aprobada (antes era al revés).
Al negar que el cambio climático se origine en las actividades humanas, el gobierno de Javier Milei no solo elimina todas las restricciones a las emisiones de dióxido de carbono, gas metano y otros agentes contaminantes, sino que con su prédica anima a empresas y productores a desentenderse del cuestión: dañar el medio ambiente ahora pasa a ser, paradójicamente, una manera de apostar por el crecimiento económico, de ‘pensar en la gente’.
Muchas de estas medidas violan el acuerdo Escazú, firmado por la Argentina y la mayoría de los países latinoamericanos en 2018, en particular los principios de no regresión y de progresividad, que establecen que no pueden eliminarse medidas de protección ya aceptadas, y deben aumentarse y mejorarse las existentes. Sin tomarse ni siquiera el trabajo de denunciar este acuerdo jurídicamente vinculante, el gobierno libertario simplemente lo ignora.
Entre enero y junio de 1924 (apenas un tercio del periodo que estamos tratando) se deforestaron en Chaco, Formosa, Santa Fe y Santiago del Estero 59.557 hectáreas de bosque nativo, un área equivalente a tres veces la ciudad de Buenos Aires, y se disolvió el Fondo de Protección de Bosques Nativos (Fobosque).
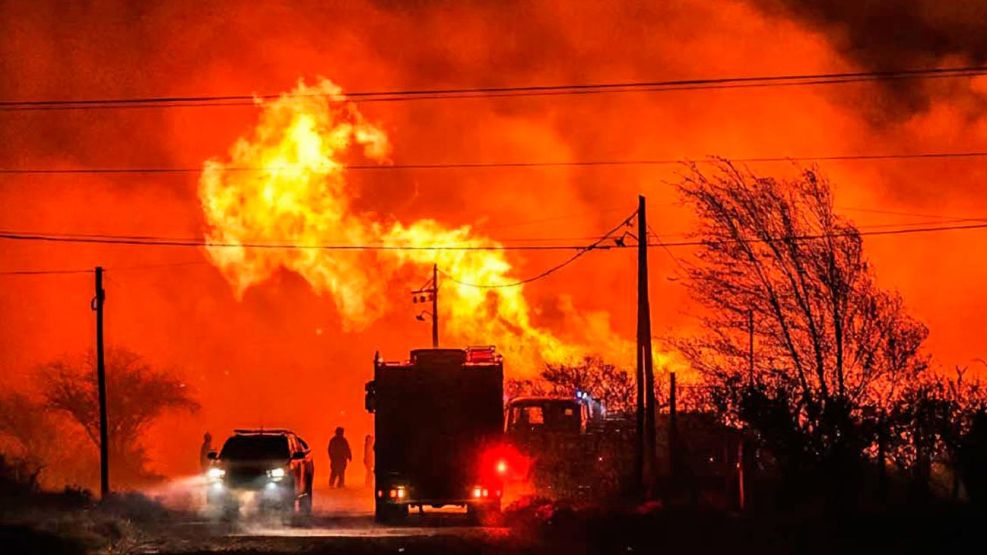
En 2024 se quemaron 100 mil hectáreas de bosque nativo en Córdoba, 100 mil en Corrientes y 50 mil en la Patagonia andina; la respuesta del gobierno nacional ante la serie de catástrofes, justo es decir, fue contundente: desfinanció el Servicio Nacional de Manejo del Fuego (SNMF), despidió brigadistas y pasó a la mayor parte de los empleados de parques nacionales a contratos temporarios. Durante el año 2024 no se realizó ningún gasto relacionado con la adquisición de equipamiento para los brigadistas que arriesgan su salud y sus vidas para combatir los incendios.
Tres días antes de la inundación de Bahía Blanca, el gobierno desguazó la Dirección Nacional de Emergencia y echó a sus 485 empleados. Lejos de rever su decisión, la respuesta del presidente, tres meses después de la inundación que dejó 17 muertos y la ciudad y zonas aledañas arrasadas, fue vetar la Ley 27.790, que declaraba la emergencia y catástrofe en la zona.
El 10 de diciembre de 2024, en coincidencia con el día de los Derechos Humanos, Javier Milei derogó la Ley Nacional 26.160 de Emergencia Territorial Indígena, sancionada en 2006, que suspendía los desalojos y reconocía la posesión de tierras por parte de pueblos originarios, tierras que ahora pueden serles arrebatadas para dedicarlas al turismo, el agronegocio y la sobre todo la explotación minera.
El INTA y el INTI perdieron su autonomía y pasaron a depender de la Secretaría de Agricultura y del Ministerio de Economía respectivamente. Como señala el informe, “el vaciamiento del INTI forma parte de la estrategia del gobierno para asfixiar a todo el sistema científico, tecnológico y productivo, privatizar todo lo que sea posible, y convertir a la Argentina en un país netamente exportador de materia prima.”
El gobierno eliminó la Dirección Nacional de Agroecología (DNA), el resultado de décadas de trabajo de un gran número personas vinculadas al movimiento agroecológico, conjugando saberes ancestrales con los científicos promovidos por ingenieros agrónomos y ofreciendo una alternativa al modelo agroindustrial dominante. También desmanteló programas esenciales como el Pro Huerta y el Instituto Nacional de Agricultura Familiar Campesina e Indígena, despidiendo a 900 técnicos que asistían a 250 mil pequeños productores en todo el país.
El ajuste en los programas vinculados a la agricultura familiar fue del 97%, agudizando la tendencia a la desaparición de las pequeñas unidades de producción de alimentos, la concentración de la producción y de la tierra en empresas del agro y la migración de la población hacia centros los urbanos. Además, el Gobierno desreguló por completo la producción de agrotóxicos en la Argentina, y su importación.
El gobierno habilitó la exportación de ganado vivo en Argentina, prohibida desde 1973, permitiendo el transporte de animales en condiciones de hacinamiento, falta de alimento y agua y sin atención veterinaria. El gobierno nacional también emitió una disposición que habilita la caza, el tráfico interprovincial y la exportación de fauna silvestre, eliminando más de tres décadas de normativas que protegían a las especies autóctonas y abriendo una puerta al tráfico de animales.
El gobierno derogó 21 artículos de la Ley N° 27.424, que promovían las energías renovables integradas a la red eléctrica pública. “Es importante destacar que los instrumentos citados no representaban un gasto público significativo: incluso exhortaba a la incorporación de fondos privados y provenientes de redes de financiamiento multilateral, permitiendo al país atraer inversiones verdes”, señala el Informe. Es decir que es falaz el argumento de achicar el gasto del estado. El estado emprendedor, el estado que estimula la inversión privada, también parece ser nefasto y debe ser eliminado.
En el plano internacional, la Argentina se retiró de la 29ª Conferencia de las Naciones Unidas sobre el Cambio Climático (COP 29) en 2024. En su primer discurso de Davos, el presidente Milei denunció la Agenda 2030 de Objetivos de Desarrollo Sostenible de la ONU, firmada por 197 países. Argentina se desvinculó también del “Pacto Futuro” aprobado en la Asamblea de las Naciones Unidas en 2024.
En la presentación pública hablaron la socióloga y activista ambiental Maristella Svampa, cuyo más reciente libro, Policrisis, es de lectura esencial para entender el vínculo entre negacionismo climático y la expansión de las derechas autoritarias, el abogado ambientalista Enrique Viale, coautor junto a Svampa del también imprescindible El colapso ecológico ya llegó; la economista y activista feminista Candelaria Botto y Celeste Fernández, abogada y Codirectora de la Asociación Civil por la Igualdad y la Justicia. El informe completo puede consultarse en https://bit.ly/regresionesambientales.
Por Mónica Ortolani | Docente de AgroEducación – Tonica Online
“Nos aumentaron los fertilizantes, las tasas y nos bajó el maíz. Si bien insistía, en el grupo que compartimos con mis hermanos y mi papá, nadie tomó la decisión”. Con angustia como si se tratara de una confesión, lo compartía Martín, sobreviviente productor argentino. La falta de definición también tiene su costo. ¿Cómo podemos ir sembrando decisiones?
Buenos Aires, 27 de agosto (PR/25) .- Historias similares a la de Martín, se repiten diariamente en las empresas de familia, donde se evapora rentabilidad y se enciende la chispa de discusiones que contaminan el clima de la empresa y la familia. ¿Se dimensiona el impacto económico, social y emocional de estas “in-decisiones”? Reza el dicho “No todo es número”.Sin embargo, ellos terminan revelando en azules y rojos, los aciertos, errores y omisiones. ¿Cómo resolverlo, sin barrer estos problemas debajo de la alfombra?
Los invito a que primero vayamos al detrás de escena, de lo que generalmente no se habla, para luego sí , mejor posicionados pasemos a datos que los ayuden a decidir.
Preparando la tierra
Una correcta siembra parte de conocer un buen “análisis del suelo” y en qué partes debemos poner más esfuerzo y recursos. Estas preguntas te ayudaran a preparar el terreno y mejor plantado tomar decisiones. De allí que sugiero:
Identificar la cultura y los procesos a la hora de planificar la comercialización de la producción
¿Está en claro quiénes son responsables?
¿Quiénes están preparados, confiamos y les motiva decidir sobre estos aspectos?
¿Necesitamos ayuda profesional o capacitarnos?
¿Nos reunimos periódicamente y planificamos estrategias diferentes según cada campaña?
¿Estamos considerando nuestro flujo de fondos proyectado para planificar la comercialización?
¿En qué información interna y externa nos apoyamos para decidir?
¿Es clara, correcta, suficiente y oportuna?
¿Conversamos sobre mercados, y cómo impactan en nuestros indicadores?
¿Conocemos cuál es el precio de “dolor” a partir del cual nuestros márgenes tiñen de rojo?
¿Hacemos análisis de sensibilidad en precio y rendimiento para determinar su impacto e ir tomando decisiones más conscientes y menos emocionales?
Sincerar las emociones del “detrás de escena” que motiva, se repitan las mismas acciones y omisiones, que hacen a nuestra cultura y se lleva rentabilidad empresaria y paz familiar
¿Para qué no conversamos de estos temas?
¿Cuáles son nuestros miedos?
¿Qué es lo peor que puede pasar?
Ante el “darse cuenta”, “hacerse cargo” de lo que es necesario:
Seguir haciendo porque nos resulta
dejar de hacer
comenzar a hacer
Teniendo esto más claro y acordado, ahora sí estaremos mejor plantados, ir sembrando decisiones.
Vayamos a los datos.
Indecisiones de precios
En el siguiente cuadro, se expone el volumen de producción de nuestros tres principales cultivos agrícolas: soja, maíz y trigo, discriminando las toneladas que se encuentran vendidas con precio (verde), vendidas sin precio (rojo) y finalmente aquellas que directamente están sin comercializar ni preciar (violeta).
En resumen el 51% de la soja, el 58% del maíz y el 27% del trigo ya cosechado se encuentran sin decisiones de precio, 25, 28 y 5 millones de toneladas respectivamente. Respecto al trigo de campaña 2025/26 y a pocos meses de cosecha sólo se encuentran con precio unas 500,000 toneladas.
Es necesario aclarar que en soja ante la realidad de retenciones volviendo al 33% provocó se aceleren las ventas, representa un 48% de la cosecha contra el promedio histórico del 39%.
Desde cosecha. ¿Qué pasó con la cotización pizarra en dólares de los granos?
Los siguientes gráficos muestran la tendencia de cotización pizarra Rosario desde la fecha de cosecha en soja, maíz y trigo.
Si calculamos la diferencia entre el valor actual y su máximo, llegamos a que el costo de la indecisión de precios se llevó un estimado es de casi U$s 700M, unas 700 cosechadoras.
En el caso del maíz, la perdida de U$s 22/tn aplica para el maíz cosecha abril.En el caso de maíz tardío que se cosecha en julio, por el contrario, se capitalizaron U$s 12/tn desde en mínimo de U$s 166/tn.
No haber vendido soja y esperarla sí ha sido un acierto. Para quienes vendieron antes del 30/6 y como siempre recomendamos espero hayan podido quedar abiertos a la suba en opciones call.
¿Cómo pinta el panorama para las cotizaciones futuras?
En el siguiente cuadro se exponen las cotizaciones futuras de los granos en U$S, su equivalente en pesos de acuerdo con cotizaciones de A3 mercados el viernes 22/8, y su comparación con el FAS teórico para evaluar cómo están pagando.
A su vez marco alertas amarillas y verdes que marcan alertas para ir sembrando decisiones en cada cultivo
Soja
En verde, la soja es el grano con mejores perspectivas de cotización internacional y local.
El USDA redujo los stocks finales en EE. UU, pero la falta de compras chinas limita la subida de precios. Por otro lado, está proyectando rindes récord que de no darse por efectos climáticos hay que estar atentos a algunas mejoras. China sigue comprando mayormente a Brasil, aunque normalmente en esta temporada adquiere soja estadounidense.
La soja se vende rápidamente en Argentina, con embarques altos. El mercado internacional está atento y, aunque hay incertidumbre externa, la soja mantiene buenas perspectivas locales.
En amarillo, el efecto a considerar es en los alquileres y márgenes para los cereales.
Por lo ya vendido considerar alguna opción call y para nueva cosecha analizar cubrir un porcentaje de implantación, bien con futuros y opciones. ¿Cómo dan tus márgenes a estos precios? .
Maíz
Desde lo internacional en amarillo. El USDA aumentó el área sembrada, y el rendimiento en EE.UU, (+25 Mtn respecto a la estimación del mes anterior. Considerar es el 50% de nuestra cosecha). Brasil también elevó su estimación de cosecha, contribuyendo a un escenario de sobreoferta.
En lo local el maíz está más lento. La cola de buques esperando está en 0,8 millones de toneladas, una de las más bajas de los últimos años. A su vez las existencias de maíz en plantas de acopio, industria y exportación también está entre las menores de las ultimas 5 campañas en el orden de las 14Mtn. Esto sí puede provocar algunos mejores precios en algunas zonas donde la industria podría estar pagando mejores precios compitiendo con la exportación.
En maíz los DEX de la soja, desenfocaron a nuestros productores y fueron con más cautela. Como vimos sólo puso precio al 42% de la producción, cuando lo normal era el 52%. Si se consideran los contratos a fijar, la cifra se estira a unos 25 millones de toneladas (50%), muy por debajo del 65% histórico.
Si consideramos que las perspectivas para el cereal son bajistas, las cotizaciones tanto disponibles como futuras aún reflejan buenos precios, y en un 5% cobre la capacitad teórica de pago.
Verdes para Ir sembrando decisiones de venta y/o cobertura flexible en base a necesidades y flujos de fondos, así como opciones de mejores condiciones de precios en la zona es el camino.
También pueden estructurarse negocios de precios de maíz en porcentaje de soja para ir cubriendo riesgos de aumento de costos de arrendamiento ante las perspectivas alcistas de la soja.
Trigo
En amarillo, por la recomposición de stocks mundiales por presión de cosecha y mejor producción en el hemisferio norte mantienen frío al mercado.
Desde lo productivo para nueva campaña, venimos muy bien con 62% del área en condición buena a excelente.
De nueva cosecha solo se vendieron 500.000 toneladas, un 2,4% de la producción estimada, frente al promedio habitual del 15%. Incluyendo contratos a fijar, se alcanza el 11%, aún por debajo del 24% histórico.
Sin embargo si observamos la tendencia de la cotización de trigo posición diciembre 2025 el mercado dio oportunidades.
Si lo tomamos desde el máximo de 02/25 entiendo que no todos estemos con las antenas paradas cuando aún ni sembramos y estamos con la cabeza en la gruesa. Si lo tomamos desde siembra, alrededor del 25/5, tuviste oportunidad en junio de cerrar/cubrir en valores de U$s 206, +U$s 13/tn que las cotizaciones actuales.
La cultura de los productores de hacer caja con el trigo unido a una muy buena cosecha estimada podría generar presión bajista en la cosecha por lo que se sugiere ir viendo como perder lo menos posible aún cuando los precios no seduzcan.
Financiamiento
A todo este panorama se suma que el financiamiento hoy a tasas positivas, con tasas de tarjetas por ejemplo en Agronación al 56% anual o en dólares ya a niveles del 10/12% anual no alientan a apalancamiento en financiamiento para retener granos.
Si comparamos la tasa nominal en pesos de devaluación implícita de dólar respecto a los granos se observa cómo muy pocas posiciones dan a nivel o apenas por encima y sólo con la realidad a la que cada uno pueda acceder, evaluar aplicar más capital propio que de terceros como lo venimos recomendando desde estas columnas y mis audios semanales, o hayan aprovechado las oportunidades financieras en contexto de Expoagro y Agroactiva.
Hoy es la cadena comercial quien sale con oportunidades de financiamiento más amigables con opciones de tasas en dólares o en tasas del 0,7/0,85 mensual según productos. Esto genera sembrar decisiones desde ambos lados. Los productores cuidando su crédito comercial y desde la cadena de insumos ser más estrategas y eficiente a quién y qué proyectos productivos apoyas para no financiar errores que luego provoquen dolores de cabeza, como lo he visto en mis 25 años acompañándolos y me ocupo de evitarlos.
De acuerdo a un informe de CREA SEA el 19% del financiamiento en dólares es aportado por la cadena comercial siguiéndole en un 13% los bancos privados. En tanto el financiamiento en pesos el 17% es aportado por tarjetas agro y el 14% la cadena comercial.
En resumen, ser más conservador si vas a sembrar financiamiento midiendo el impacto en el negocio incorporándolo en el margen bruto. Así utilices fondos propios tener en cuenta el costo de oportunidad.
De necesitar financiarte, si generás confianza encontrarás mejores opciones en la cadena comercial que bancaria y mercado de capitales.
Insumos
De acuerdo a este gráfico realizado en base a informe CREA SEA, el ritmo de decisiones de compra de insumos por parte de los productores muestra un mayor nivel en semillas entre el 85% y 66% , siguiéndole fertilizantes en alrededor del 54/55% y más retrasados los herbicidas y fungicidas.
Si consideramos el aumento ya registrado en fertilizantes y que aún no refleja los valores de reposición, con amarillos en mercado de maíz y trigo, unido a una potencial suba en alquileres, obtener más kilos no debería estar fuera de la estrategia.
Ir cerrando costos, analizando asimismo hacer más efectivas las aplicaciones donde se necesiten, y no dormir decisiones para no entrar en parálisis por análisis. Entiendo que nos guste analizar cómo se está en los costos respectos al promedio de determinadas campañas, pero lo que prima es en esta a encarar, que con los precios tanto en insumos como en granos tengamos que vender la menor cantidad posible.
Es importante analices estas relaciones en función si los vas a pagar o financiar.
Les dejo como ejemplo en dos productos urea y MAP.
DISPO
Cosecha 26
UREA
649
704
MAP
965
1047
RELACION INSUMO PRODUCTO
MAIZ DISPO
MAIZ COSECHA
SOJA DISPO
SOJA COSECHA
UREA
3,6
4,0
2,2
2,4
MAP
5,4
5,9
3,2
3,5
Espero esta columna te haya brindado aportes útiles para preparar el terreno fértil de tu pensamiento y procesos, sembrar decisiones de precios, financiamiento e insumos.
Ahora poner el tractor en marcha, enganchar la sembradora e ir por ese nuevo horizonte, que mueve y conmueve, depende de vos.
Por Mónica Ortolani | Docente de AgroEducación – Tonica Online
Buenos Aires, domingo 24 agosto (PR/25) Los mercados de soja y de maíz van teniendo una impronta propia de las necesidades de compras tanto de la industria aceitera como de los exportadores de soja y maíz en grano. Los precios que resultan del análisis del FAS teórico de la exportación y de los márgenes de molienda de la industria, a partir de los precios FOB, arrojan resultados positivos o negativos de acuerdo al producto que se analice.
En el caso del maíz, vemos que los exportadores tienen un volumen de 18,4 millones de toneladas entre compras efectuadas a precio y fijaciones. Las ventas totales, que se reflejan en la DJVE (Declaraciones Juradas de Ventas al Exterior), llegan a 22 millones de toneladas. El balance neto de la exportación arroja una posición short (ventas por cubrir) de 3,6 millones de toneladas, lo que implica que los exportadores necesitan comprar este volumen de maíz para poder cubrir sus ventas o declaraciones juradas.
Exportación de soja
Si tomamos el volumen de ventas de maíz de los productores de 521 mil toneladas en la semana del 6 al 13 de agosto, la exportación necesitaría 7 semanas o casi 2 meses para poder cubrir sus ventas. Pero si el volumen de oferta de maíz se va reduciendo, entonces los exportadores van a requerir de mucho más tiempo para cubrir su posición de ventas.
Si tomamos el volumen de ventas de maíz de los productores de 521 mil toneladas en la semana del 6 al 13 de agosto, la exportación necesitaría 7 semanas o casi 2 meses para poder cubrir sus ventasGetty Images
Por el lado de los márgenes de la exportación, a partir de un precio FOB de maíz de 201 US$/t se llega a un FAS teórico de 173 US$/t, mientras que el precio del maíz en el mercado se ubica entre 176 y 179 US$/t, según los precios de los futuros y el mes de embarque que se analice. En consecuencia, el margen de los exportadores arroja un resultado negativo de 3 a 6 US$/t. Este margen puede ser neutro o positivo de acuerdo a la capacidad de carga y los distintos costos operativos de cada una de las terminales portuarias. En teoría, si la oferta de maíz disponible por parte de los productores se va reduciendo, y la necesidad de compras de la exportación va en aumento, podremos estar ante un mercado con potencial de suba para el corto a mediano plazo.
Poroto de soja
En el caso de los exportadores de poroto de soja, las compras totales y a precio llegan a un total de 7,1 millones de toneladas, mientras que las DJVE llegan a 8,4 millones de toneladas. La posición neta de los exportadores es de 1,3 millones de toneladas short (ventas por cubrir).
A un promedio de compras de 275 mil toneladas por semana, la exportación necesita de cinco semanas para cubrir su posición de ventas. Y ahora resulta muy importante analizar cómo son los márgenes de los exportadores: a partir de un precio FOB de soja de 423 US$/t, el FAS teórico resultante es de 297/299 US$/t, según posición futura o mes de embarque. Estamos ante la situación donde los exportadores tienen un margen positivo o ganancia de 5 a 7 US$/t. Este es el principal motivo por el cual el precio de la soja se mantiene con tendencia sostenida a firme tanto en el mercado disponible como en las posiciones futuras del A3.
En el caso de los exportadores de poroto de soja, las compras totales y a precio llegan a un total de 7,1 millones de toneladas, mientras que las DJVE llegan a 8,4 millones de toneladas. Ricardo Pristupluk
Analizando los márgenes de molienda de la industria aceitera, arrojan resultados negativos (pérdida) de 2 a 5 US$/t. Sin embargo, hay que considerar que las empresas con una mayor capacidad de molienda pueden llegar a tener resultados de márgenes positivos.
Así, mientras los exportadores de poroto tengan márgenes positivos y necesiten comprar soja disponible, el mercado continuará con tendencia sostenida a firme. Cuando la exportación se retire, la realidad puede ser diferente.