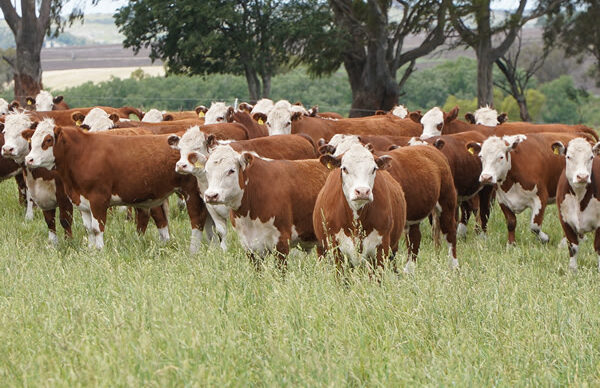
La carne vacuna transita un escenario complejo marcado por precios elevados, un consumo interno en mínimos históricos y un fuerte dinamismo exportador que redefine el mercado ganadero
Buenos Aires viernes 2 octubre (PR/26)– Durante 2025 y los primeros meses de 2026, el precio de la carne vacuna al consumidor ganó terreno frente al nivel general de precios y alcanzó un máximo histórico en el mes de marzo.
El precio de la carne vacuna al consumidor ganó terreno frente al nivel general de precios y alcanzó un máximo histórico en el mes de marzo. A partir de entonces comenzó una corrección a la baja que, si bien recortó buena parte de la suba previa, todavía mantiene al producto en niveles relativamente elevados en términos históricos.
Para tener una referencia, en agosto de 2026 el precio al consumidor de una canasta de 18 cortes vacunos promedió $17.871 por kilo. Medido en moneda constante, es decir, descontando el efecto de la inflación, este valor resultó 10,1% menor que el máximo de marzo, pero todavía se ubicó 13,3% por encima de agosto de 2025.
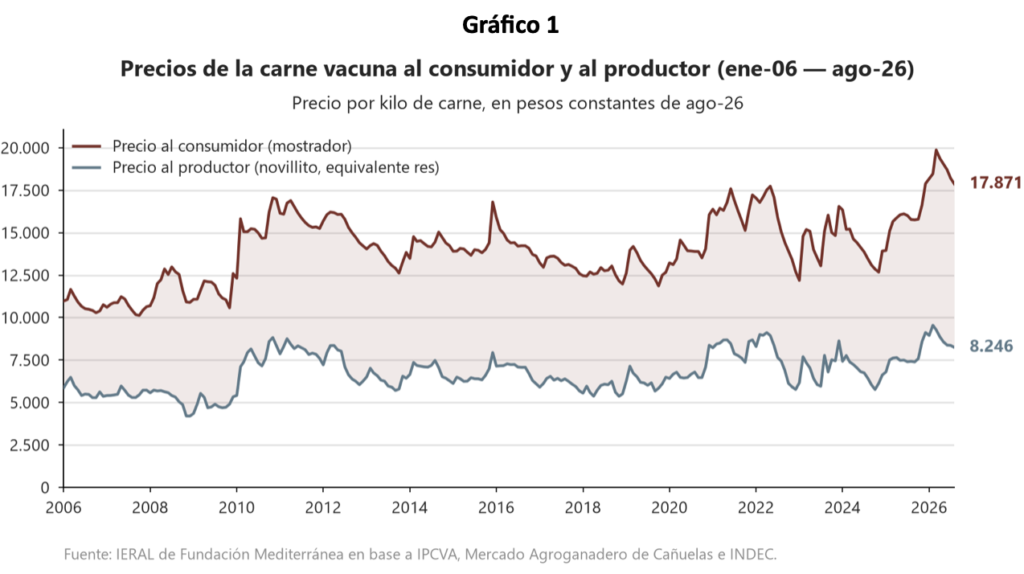
De hecho, agosto de 2026 se ubicó 30,3% por encima del promedio de las últimas dos décadas para ese mes y ocupa el primer puesto en el ranking de los veintiún agostos más caros del período 2006 – 2026.
Más atrás en la cadena, el precio de la hacienda en pie, principal costo de producir carne, mostró una dinámica similar. En agosto de 2026, el novillito en el Mercado Agroganadero de Cañuelas promedió $4.700 por kilo vivo, reflejando una baja frente a febrero pero un incremento interanual importante.
Al expresar el precio del animal vivo en pesos por kilo equivalente res, el valor implícito pagado al productor fue de $8.246. Esta cifra representa el 46,1% del precio pagado por el consumidor en góndola, contemplando una diferencia que incluye diversos costos operativos e impositivos.
Detrás de la revalorización de los precios: menor oferta interna
La revalorización de los precios en la cadena tiene por detrás un escenario de menor oferta en el mercado local. La oferta interna, entendida como el consumo aparente, surge de sumar las importaciones y restar las exportaciones a la producción local.
Utilizando la media móvil de doce meses para evaluar la tendencia de fondo, entre septiembre de 2025 y agosto de 2026 la oferta interna de carne vacuna se ubicó en 46,2 kilos por habitante, el nivel más bajo de todo el período 1990-2026.
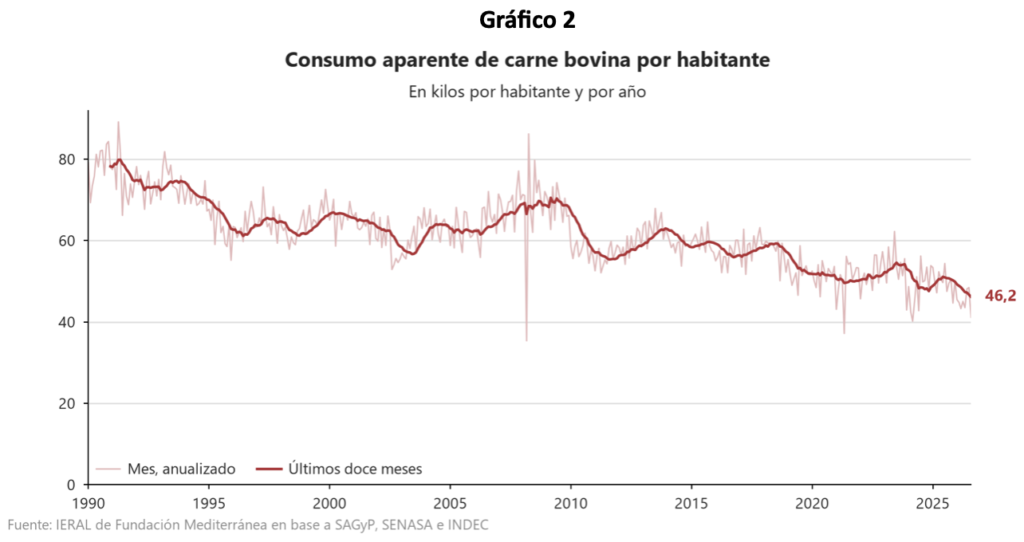
Este valor representa una caída del 9% respecto de los doce meses anteriores y una reducción de 4,6 kilos por habitante. La producción disminuyó de 69 a 64,6 kilos por habitante, impulsando la contracción de la disponibilidad interna.
Las exportaciones aumentaron a 19,4 kilos por habitante, mientras que las importaciones subieron a 0,9 kilos pero aún representan un porcentaje menor que solo compensa parcialmente los movimientos del mercado.
Menor faena, mayor peso de la res y señales de retención
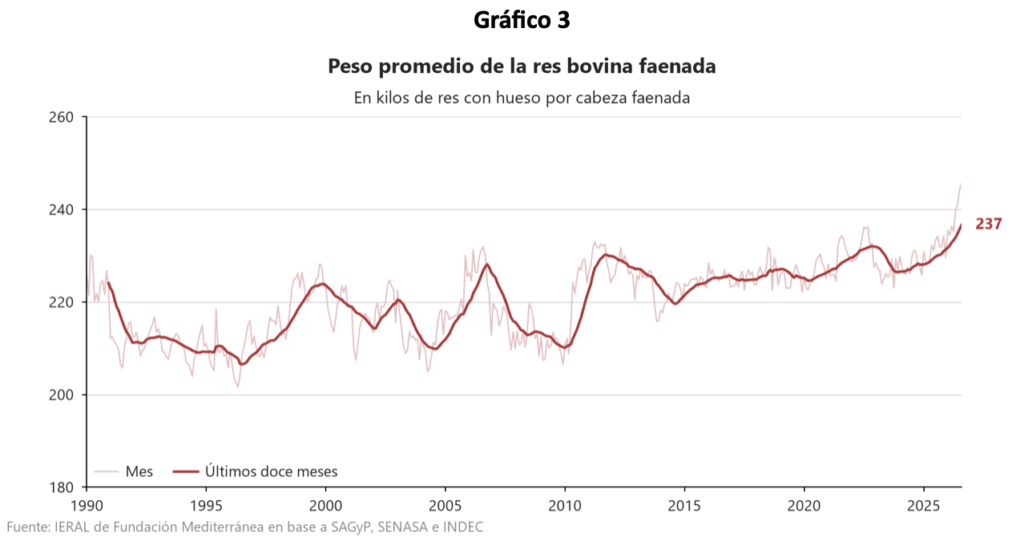
Por el lado de la producción, la faena acumulada se redujo un 8,8%, pero la caída de la producción fue menor gracias a un aumento en el peso medio de la res, que pasó a 236,6 kilos por cabeza.
Este incremento responde a mejoras en la alimentación, el manejo de los rodeos y los tiempos de engorde, permitiendo obtener más carne por animal y optimizando la eficiencia del sistema ganadero.
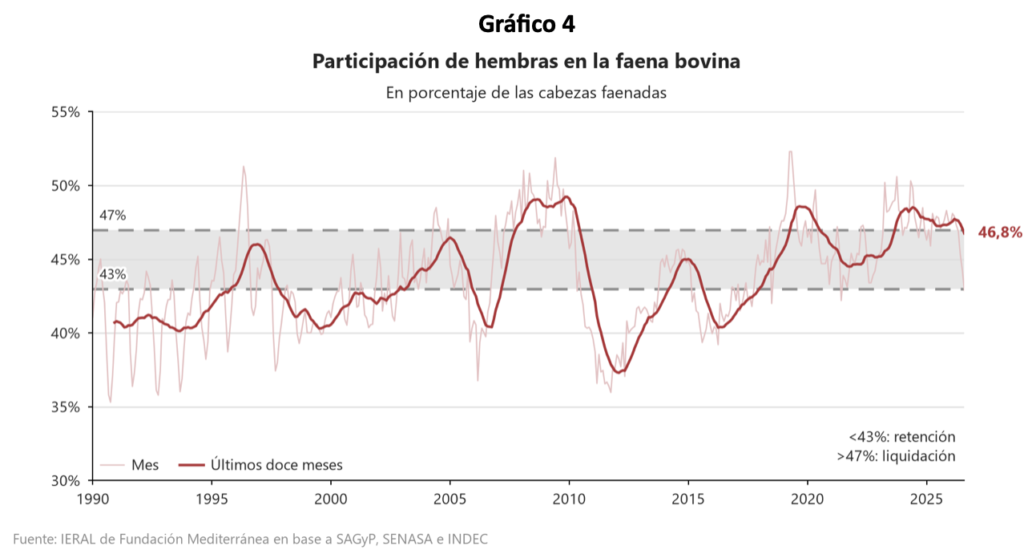
A su vez, la participación de las hembras en la faena descendió al 42,9% en agosto, marcando el inicio de un proceso de retención de vientres por parte de los productores ganaderos.
Aunque esta decisión reduce la oferta de carne a corto plazo, constituye la base fundamental para el crecimiento futuro del stock y la expansión de la capacidad productiva del sector a largo plazo.
Exportaciones récord en un escenario internacional favorable
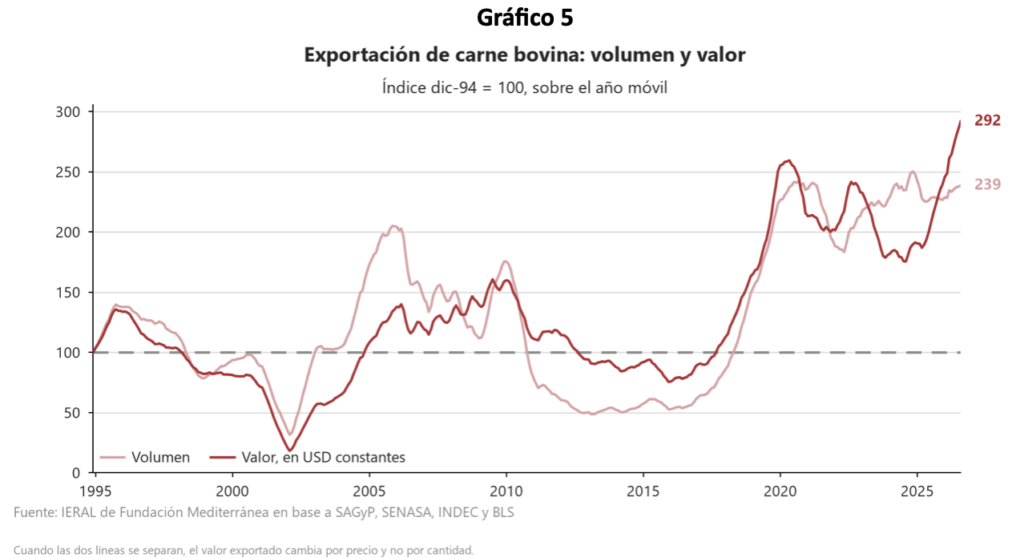
El desempeño de las ventas externas alcanzó niveles sin precedentes. Medido a precios constantes, el valor de las exportaciones de carne bovina llegó a USD 4.729 millones en los últimos doce meses, el registro más alto de toda la serie histórica.
Este incremento se explica principalmente por una firme mejora de los precios internacionales —con un valor medio que subió casi 30%— y por volúmenes exportados que se mantuvieron en niveles históricamente elevados.
Este dinamismo ratifica la capacidad del sector para aprovechar un escenario externo favorable, fortalecer la generación de divisas y sostener una presencia muy relevante en los mercados de destino.
La sustitución entre carnes permite sostener un consumo total elevado
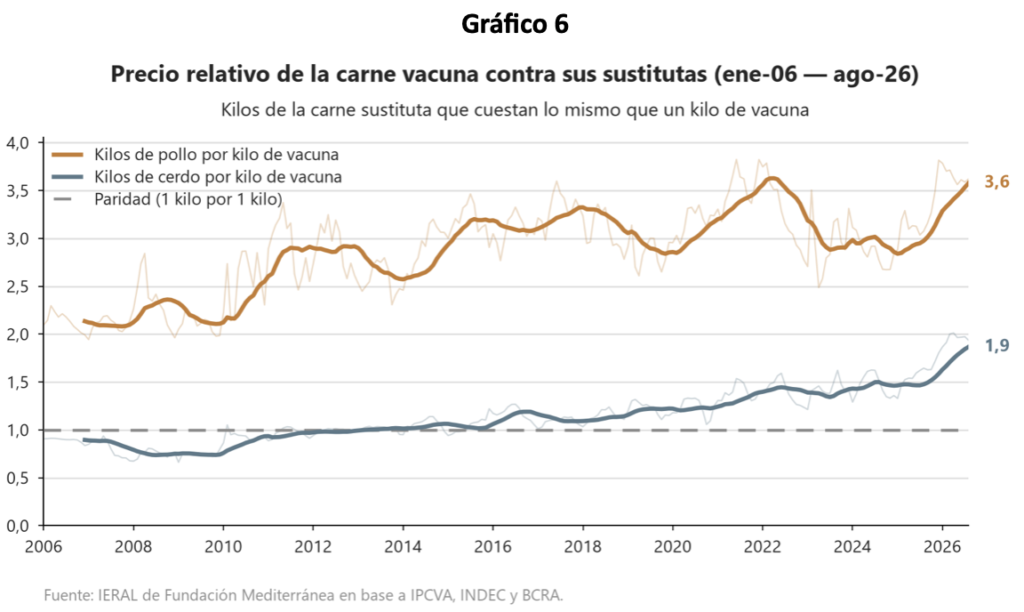
El encarecimiento de la carne vacuna frente a sus principales sustitutos impulsó a los hogares a inclinar parte de sus compras hacia el pollo y el cerdo, cuyas carnes registraron bajas interanuales cercanas al 4%.
En términos de precios relativos, un kilo de carne vacuna equivalía a comprar 3,6 kilos de pollo entero o bien 1,9 kilos de pechito de cerdo, reflejando una diferencia histórica respecto a ambas alternativas.
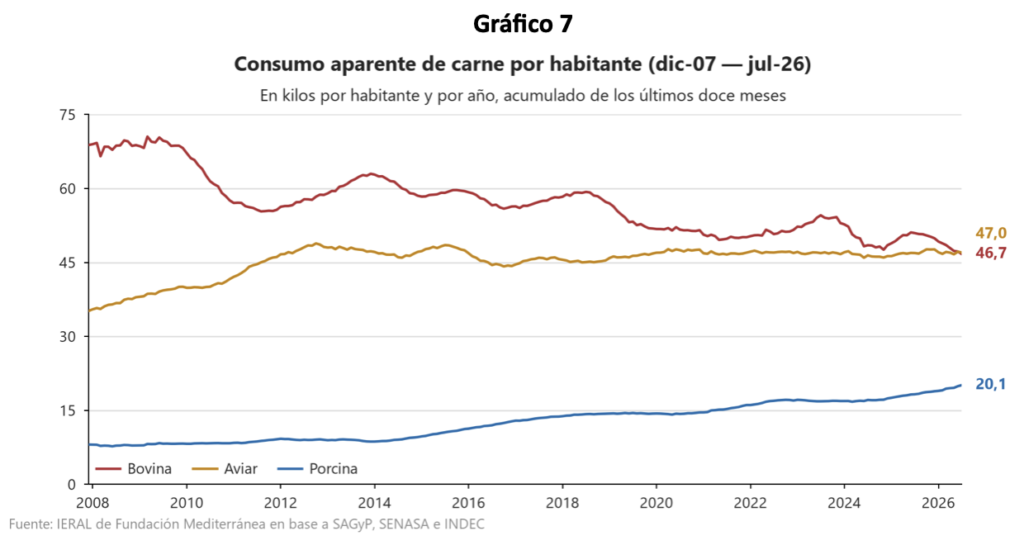
Como resultado de este reacomodamiento, el consumo conjunto de las principales carnes alcanzó los 113,8 kilos por habitante anuales, manteniéndose muy cerca de los promedios históricos de los últimos años.
Como hecho inédito, el consumo de carne aviar superó ligeramente al de carne vacuna con 47 frente a 46,7 kilos por habitante, mientras que el consumo de cerdo batió récords al ubicarse en 20,1 kilos per cápita.
¿Cómo sigue el mercado de la carne vacuna?
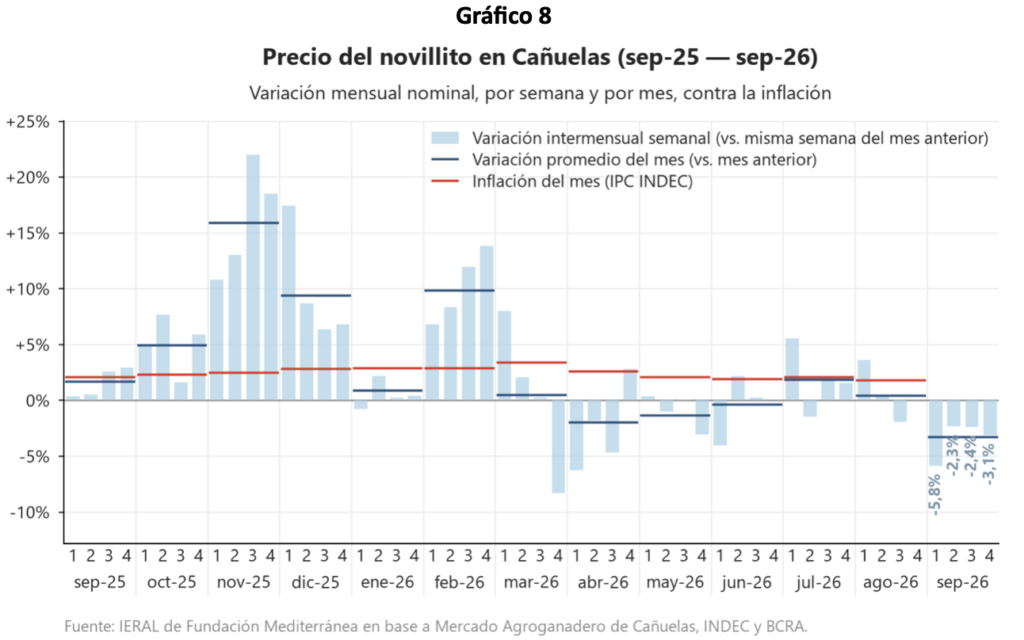
Los primeros datos parciales de septiembre muestran que el novillito continuó registrando una corrección a la baja en términos nominales, prolongando el descenso tras los picos máximos del primer trimestre.
En paralelo, los feedlots comenzaron a mostrar un vaciamiento progresivo, con una ocupación del 71,6% y un índice de reposición en baja que anticipa una oferta de hacienda más restringida para los próximos meses.
En síntesis, el mercado transita un delicado equilibrio entre precios todavía elevados, una oferta interna muy limitada por el auge exportador y una demanda interna debilitada que pone a prueba la rentabilidad de toda la cadena.