Un informe de Rosgan revela que las firmas exportadoras faenan más, mientras las que dependen del consumo local caen cerca de 17% con menos hacienda y una demanda sin fuerza.
Buenos Aires miércoles 7 octubre (PR/26)– La menor oferta de hacienda ya se siente en los frigoríficos, pero no golpea a todos por igual. Un informe de Rosgan, el mercado online de invernada, advierte que “la menor disponibilidad de hacienda está comenzando a ejercer una presión creciente sobre la industria frigorífica”, y describe dos realidades cada vez más dispares dentro del mismo sector.
El análisis es contundente: “mientras las empresas con una fuerte inserción exportadora logran sostener e incluso incrementar sus niveles de actividad, aquellas más dependientes del mercado interno enfrentan una combinación cada vez más compleja de menor volumen y escasa capacidad de absorción por parte de la demanda”.
Una faena en baja, con ganadores y perdedores
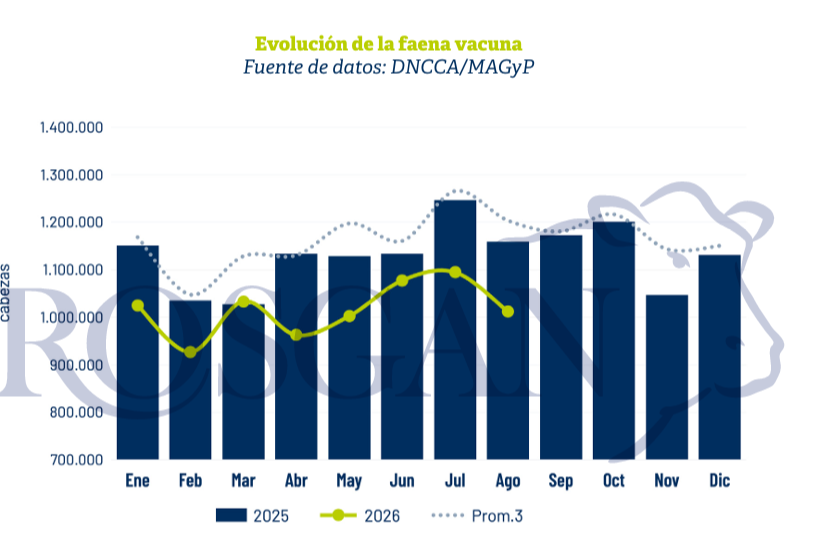
Los números de faena muestran el cuadro general. Entre enero y agosto, la industria frigorífica procesó 8,13 millones de vacunos, casi un 10% menos que en igual período del año anterior y el registro más bajo para ese período desde 2014. Sin embargo, ese promedio esconde comportamientos opuestos.
Para separarlos, Rosgan admite que “no existen estadísticas oficiales que permitan determinar con precisión el destino de la producción de cada establecimiento”. Por eso recurre a la nómina de firmas que recibieron cupos de la Cuota Hilton 2026/27 para aproximarse a cada segmento.
Con ese criterio, las 44 firmas que recibieron cupos bajo la categoría “industrias” procesaron durante los primeros ocho meses del año 3,19 millones de cabezas, frente a las 3,07 millones registradas en igual período de 2025. Lejos de reducir su actividad, este grupo incrementó su faena un 4% interanual.
Por diferencia, el resto de la industria habría procesado aproximadamente 4,94 millones de cabezas. Eso supone una reducción cercana a 1 millón de animales respecto del año anterior y una caída del orden del 17% interanual.
Precios que suben afuera y se frenan en el mostrador
La brecha también aparece en los precios. Del lado externo, en agosto el valor promedio del producto exportado alcanzó los USD 5.556 por tonelada, un 26% por encima del nivel registrado un año atrás. Según Rosgan, ese escenario mejora la capacidad de las exportadoras para afrontar una estructura de costos elevada.
En el mostrador pasa exactamente lo contrario. El precio de la carne vacuna lleva cinco meses prácticamente sin registrar aumentos y evoluciona claramente por debajo de la inflación.
El valor promedio de los cuatro cortes de carne vacuna relevados por el INDEC se ubicó en $18.533 por kilo. En lo que va del año acumula un incremento nominal del 16%, frente a una inflación del 33,5% para el mismo período.
Hogares con el bolsillo ajustado y el pollo y el cerdo ganando lugar
Rosgan ubica el origen de ese estancamiento en el bolsillo de los hogares. Explica que el aumento de los gastos en servicios y otros consumos básicos “obliga a los hogares a restringir determinados gastos o a buscar alternativas de menor precio”.
Parte del consumo que pierde la carne vacuna está siendo absorbido por el pollo y el cerdo, que funcionan como sustitutos de menor precio. Así, los más de 4,5 kilos de consumo per cápita que ha dejado de abastecer la carne vacuna en el último año encuentran una compensación parcial en otras proteínas animales.
Por eso, aun con menos oferta, los precios internos encuentran dificultades para reaccionar en la misma magnitud.
Un alivio en la hacienda que no alcanza
Algo de alivio llegó por el lado de la materia prima. El informe indica que el valor de la hacienda en pie se mantuvo relativamente estable e incluso registró algunos retrocesos durante el último mes, lo que ha dado cierto respiro a la operatoria de los frigoríficos, en especial a los operadores del mercado interno.
Pero Rosgan es cauto sobre el alcance de esa mejora. Aun si la relación de compra-venta sigue mejorando en los próximos meses, “esto no necesariamente alcanzaría a revertir el deterioro provocado por el desbalance existente entre sus elevados costos de estructura y los bajos niveles de actividad”.
La exportación seguirá ganando peso
De cara a los próximos años, el desafío se agranda. El informe plantea una oferta ganadera limitada frente a una demanda internacional que mantiene un fuerte dinamismo, y anticipa que la exportación tenderá a ganar participación dentro del destino de la producción argentina.
El proceso ya se ve en los datos. Durante los primeros ocho meses del año, las exportaciones absorbieron el 30% de la carne producida, frente al 25,8% registrado en igual período del año anterior.