Un informe compara cuánto y cómo apoyan al campo Argentina, Brasil, Paraguay y Uruguay: socios de un mismo bloque y exportadores netos de granos, pero con Estados que se vinculan de maneras muy distintas con el sector.
BCR- Giuliana Dellamaggiore – Emilce Terré
Rosario, Jueves 8 octubre (PR/26)– A fines de los noventa, tanto Argentina como Brasil promediaban valores netos de apoyo al sector agropecuario cercanos a cero. Veinticinco años después, quedaron en extremos opuestos.
En 2024, Brasil destinó al sector recursos equivalentes al 9% del valor de su producción agropecuaria. En Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%.
Uruguay y Paraguay, por su parte, apoyaron al sector en todo el período analizado, con niveles promedio del 6% y el 3% de su producción agropecuaria.
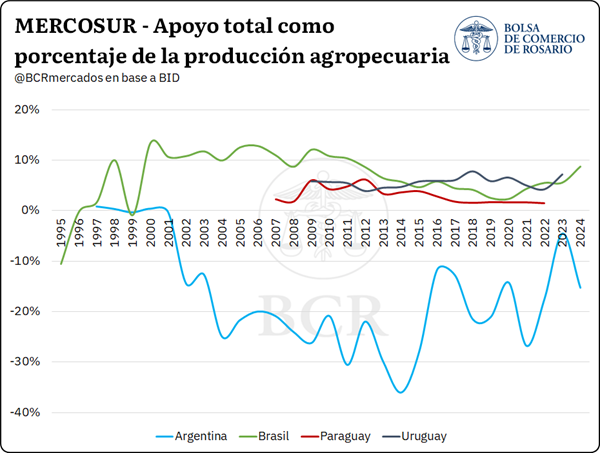
Así lo muestra el primer informe de un análisis de Giuliana Dellamaggiore y Emilce Terré, que busca determinar la magnitud de las transferencias que los Estados dirigen al agro, los instrumentos con los que las canalizan y su relación con el desempeño productivo de cada país.
Una vara común para medir el apoyo
El trabajo aplica la metodología de Estimaciones de Apoyo desarrollada por la OCDE y utilizada en América Latina por el BID a través de la iniciativa Agrimonitor. Mide el valor monetario de las transferencias que cada política genera para el sector durante un año, lo que ofrece un denominador común para comparar.
Esas transferencias circulan por cuatro canales. El primero son los Apoyos a Precios de Mercado (APM), que surgen de la brecha entre el precio que recibe el productor en el mercado doméstico y el precio de referencia internacional.
El segundo canal son los Apoyos Directos (AD): pagos presupuestarios al productor asociados a la producción, al uso de insumos o a la inversión.
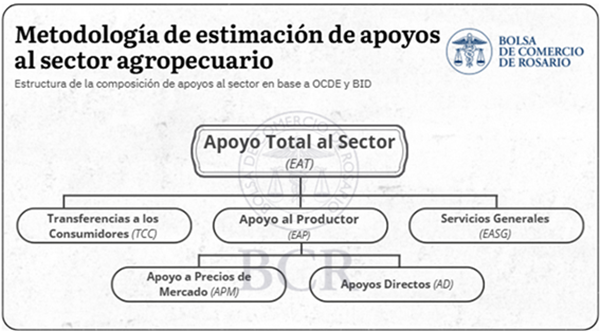
El tercero es el Apoyo a los Servicios Generales (EASG), con transferencias en investigación, sanidad, educación agropecuaria e infraestructura rural, cuyo beneficiario es el sector en su conjunto.
El cuarto son las Transferencias a los consumidores (TCC): pagos presupuestarios destinados a favorecer o proteger el consumo de alimentos.
Los dos primeros canales conforman el Apoyo al Productor (EAP) y los cuatro juntos, el Apoyo Total (EAT). Este último indicador admite valores negativos cuando el conjunto de políticas deriva en una transferencia neta desde el sector agropecuario hacia el resto de la economía.
Argentina: del equilibrio a la detracción
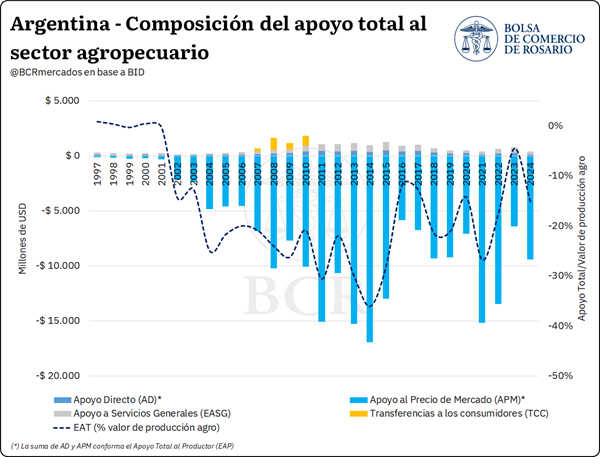
Entre 1997 y 2001, el apoyo total al agro argentino promedió USD 40 millones anuales, equivalentes al 0,2% del valor de la producción agropecuaria (VPA). Los apoyos directos y las transferencias a servicios generales compensaban las detracciones asociadas a las distorsiones de precios.
El punto de inflexión llegó en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas orientadas a desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones.
Entre 2007 y 2010 se implementaron además subsidios al consumo y compensaciones a la industria molinera (OECD, 2025). Como resultado, entre 2002 y 2015 las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del VPA.
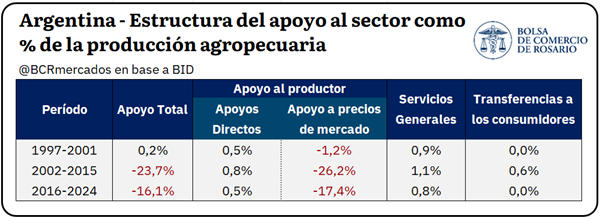
La detracción por precios alcanzó a todos los productos analizados, excepto carne de cerdo, huevos y frutas y hortalizas, y promedió USD -8.800 millones. Los apoyos directos promediaron USD 267 millones anuales y pasaron de pagos a la producción, dominantes hasta 2006, a pagos por uso de insumos para formación de capital fijo.
Los servicios generales promediaron USD 385 millones anuales y se concentraron en el sistema de conocimiento e innovación, canalizado a través del INTA.
A partir de 2016, el esquema viró hacia una mayor apertura y las transferencias negativas disminuyeron. Sin embargo, desde 2018, el contexto cambiario y la posterior reintroducción de los DEX volvieron a profundizar las distorsiones de precios.
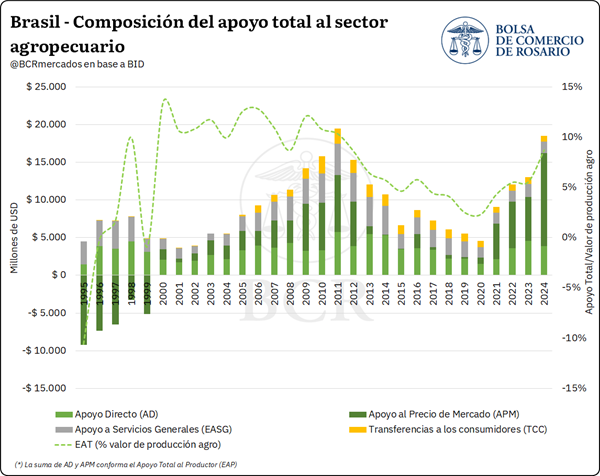
Entre 2016 y 2024 la detracción se moderó casi ocho puntos respecto del período anterior, pero los apoyos directos y los servicios generales sumados pasaron del 1,9% al 1,3% del VPA.
El sostén de precios promedió USD −9.100 millones anuales, frente a USD 256 millones de apoyos directos y USD 395 millones de servicios generales. Estos últimos mantuvieron su concentración en conocimiento e innovación, mientras la inspección y control a cargo del SENASA ganaba terreno a costa de la infraestructura rural.
En todo el período 1997-2024, las distorsiones de precios explicaron la mayor parte de la detracción, con un acumulado de USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales.
Brasil: del azúcar al seguro agrícola
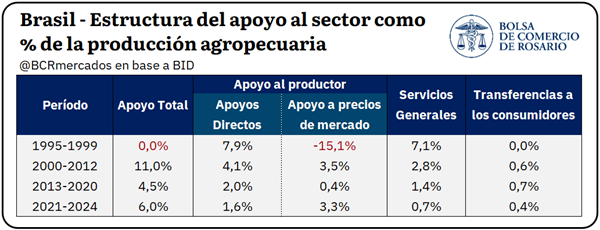
Entre 1995 y 1999, el apoyo total brasileño promedió USD 33 millones anuales, equivalentes al −0,02% del valor de la producción. Fue el resultado de una compensación: los apoyos directos y los servicios generales, por unos USD 6.300 millones anuales, se equilibraban con una detracción de precios de magnitud similar, originada principalmente en el complejo azucarero.
El apoyo directo estaba concentrado en la reestructuración de la deuda rural, y el gasto en servicios generales, en reforma agraria y asentamientos e infraestructura rural.
La liberalización del sector azucarero invirtió el signo del sostén de precios y abrió una etapa de fuerte expansión del apoyo. Entre 2000 y 2012 el apoyo total se elevó a un promedio del 11% del VPA, concentrado en apoyos al productor.
En ese tramo, el APM se concentró en arroz, maíz y soja, mientras que el apoyo directo se repartió entre la reestructuración de la deuda y los subsidios de tasa de interés sobre crédito a la inversión (PRONAF). Los servicios generales promediaron USD 2.400 millones y aparecieron las transferencias presupuestarias a consumidores.
Entre 2013 y 2020 el apoyo total se redujo a menos de la mitad respecto al período anterior, por el retroceso del APM, que se volvió residual. Los apoyos directos pasaron a ser el principal canal, con un promedio de USD 3.400 millones anuales, concentrados en subsidios de tasa de interés e instrumentos de seguro.
Mientras tanto, la investigación y desarrollo ganaba participación dentro de los servicios generales, que permanecieron casi constantes en dólares en relación con el período anterior.
En 2021-2024 la composición se revirtió y el sostén de precios volvió a ser el canal principal, con un promedio de USD 7.200 millones anuales concentrado en algodón, maíz, leche y arroz.
En el apoyo directo hubo además un cambio de instrumento: el seguro agrícola (PROAGRO) cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 constituye la mayor partida presupuestaria individual del apoyo brasileño.
En el acumulado 1995-2024, el apoyo total sumó USD 242.000 millones y el canal dominante fue el presupuestario: los apoyos directos aportaron casi USD 100.000 millones, los servicios generales USD 72.500 millones, el APM USD 46.200 millones y las transferencias a los consumidores USD 23.500 millones.
En conjunto, el apoyo directo se canalizó a través del Sistema Nacional de Crédito Rural y del seguro de cosechas. Desde fines de la década del 2000, la totalidad de ese apoyo está condicionada a criterios ambientales y prácticas agrícolas específicas (OECD, 2025).
Los servicios generales pasaron del 7,1% del VPA en 1995-1999 al 0,7% en 2021-2024. La caída relativa combina dos movimientos: medido en dólares corrientes, el gasto se redujo a la mitad, mientras el valor de la producción se quintuplicó.
Uruguay: la trayectoria más estable
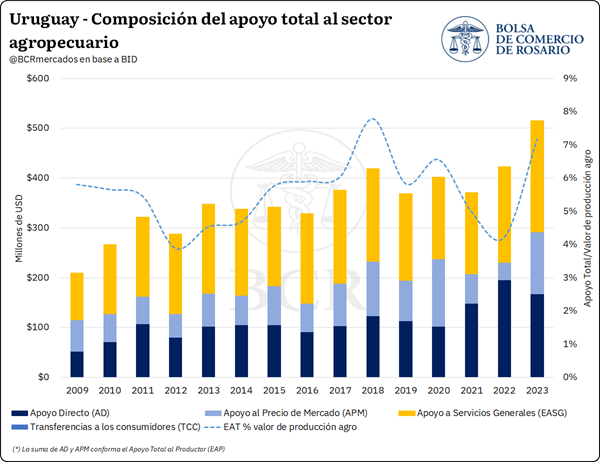
Entre 2009 y 2013 el apoyo total uruguayo promedió el 5,1% del VPA, con más de la mitad canalizada hacia servicios generales. Una década más tarde, entre 2019 y 2023, ese ratio se ubicó en 5,8% y los servicios generales habían cedido participación dentro del total frente a los apoyos directos.
El desplazamiento fue gradual y no obedeció a un repliegue del gasto en servicios generales, sino al crecimiento del apoyo directo.
El APM ocupó históricamente el 21% del apoyo total y se concentró en productos destinados al mercado interno. A finales del período analizado, el apoyo vía precios promedió 1,3% del VPA (USD 87 millones anuales), y el pollo, la papa y la manzana concentraron el 75%, sostenidos por licencias y barreras sanitarias en frontera (Szephegyi et al., 2025).
Los apoyos directos promediaron USD 145 millones anuales en 2019-2023 y su instrumento principal fue la exoneración de aranceles y de la tasa consular a la importación de insumos.
El segundo instrumento fue el subsidio implícito en la renta que cobra el Instituto Nacional de Colonización a sus arrendatarios. Le siguen el Fondo de Fomento de la Granja, la trazabilidad ganadera obligatoria del SIRA y la bonificación de tarifa eléctrica (Szephegyi et al., 2025).
En los servicios generales, con USD 185 millones anuales, la innovación y transferencia de conocimiento explicaron más de la mitad, seguidas de la inspección y control y de la infraestructura.
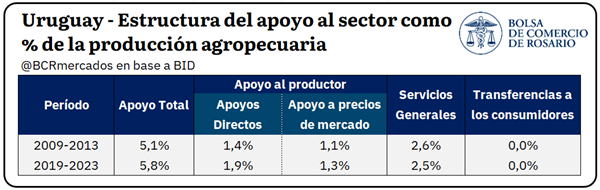
En el acumulado 2009-2023, Uruguay destinó USD 2.500 millones a servicios generales, USD 1.600 millones a apoyos directos y USD 1.100 millones a sostén de precios. El resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
Paraguay: un apoyo que sale íntegramente del presupuesto
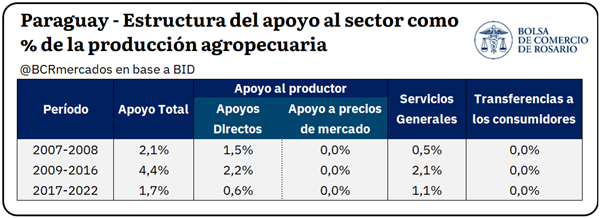
Paraguay es el único de los cuatro países que no registra apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario y se reparte entre servicios generales (52%) y apoyos directos (48%).
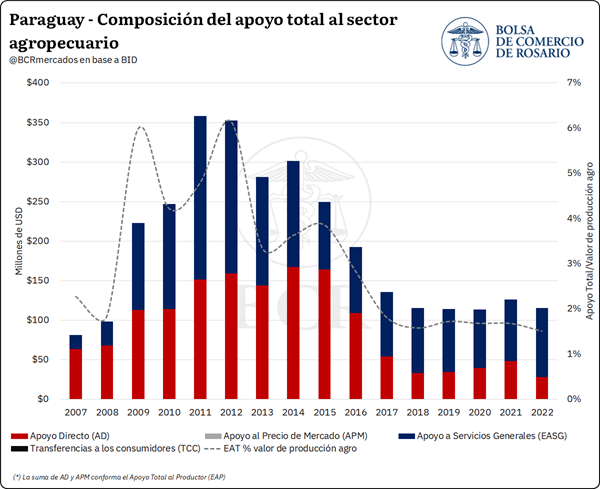
Entre 2007 y 2008 el apoyo total promedió USD 90 millones anuales. El escenario cambió a partir de 2009: el apoyo se duplicó con creces respecto del bienio previo y alcanzó ese mismo año un máximo del 6% del VPA.
La expansión se apoyó sobre todo en los servicios generales, que se cuadruplicaron como proporción del valor de producción.
Entre 2009 y 2016 los apoyos directos promediaron USD 140 millones anuales y descansaron sobre dos bloques: la formación de capital fijo, canalizada a través del Crédito Agrícola de Habilitación, el INDERT y el Fondo Ganadero, y los servicios en predio (Cresta et al., 2019).
Los servicios generales promediaron USD 136 millones anuales en el mismo período, con un rasgo distintivo: las transferencias en conocimiento e innovación se concentraron en la educación superior antes que en investigación.
La inspección y control fue el único componente que creció de manera sostenida, del 7,2% en 2009 al 21,8% en 2016, impulsado por los programas de calidad e inocuidad (Cresta et al., 2019).
El rasgo que define a Paraguay es la disminución en el apoyo. Entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior.
La contracción recayó con distinta intensidad sobre los dos canales: los apoyos directos cayeron a poco más de un cuarto de su nivel previo, hasta USD 40 millones anuales, mientras los servicios generales se redujeron casi a la mitad, hasta USD 80 millones.
En el acumulado 2007-2022, Paraguay destinó al sector agropecuario USD 3.100 millones, repartidos entre USD 1.600 millones en servicios generales y USD 1.500 millones en apoyos directos.
Qué dicen los números y qué dice la productividad
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del VPA en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%.
En perspectiva internacional, el apoyo total promedió en ese período el 11% en las once economías emergentes relevadas por la OCDE y el 25% en sus países miembros (Szephegyi et al., 2025).
Argentina es el único país con apoyo neto negativo y el de mayor incidencia de las distorsiones de precios: estas generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Brasil presenta la trayectoria de mayor transformación en la composición de sus instrumentos, con el seguro agrícola como principal partida presupuestaria individual desde 2023. Uruguay exhibe la más estable, con los servicios generales como principal canal, mientras que Paraguay mantiene un esquema de apoyo íntegramente presupuestario.
Esta composición resulta relevante a la luz de la evidencia del BID, que encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios, y una asociación positiva con las transferencias presupuestarias, tanto en forma de apoyos directos como de servicios generales (Salazar et al., 2025).
Los datos del USDA permiten contrastar esa configuración con el desempeño productivo. Entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay y por 2 en Argentina.
Además, la participación argentina en la producción del bloque se redujo del 41% al 28%. La segunda entrega profundizará en estas trayectorias, examinando el marco de política sectorial de cada país.