La combinación de una menor oferta de Estados Unidos y Australia junto con la inquebrantable demanda de China le abre a la producción argentina una oportunidad histórica para escalar posiciones en el mercado global.
Buenos Aires miércoles 21 octubre (PR/26)– Las exportaciones argentinas de sorgo podrían alcanzar 1,7 millones de toneladas durante la campaña 2026/27, según proyecciones de AZ-Group citadas el 19 de octubre de 2026.
Esta perspectiva positiva se apoya en una marcada reducción de la cosecha en Estados Unidos y Australia, acompañada por la demanda constante de China, el principal comprador global de este cereal.
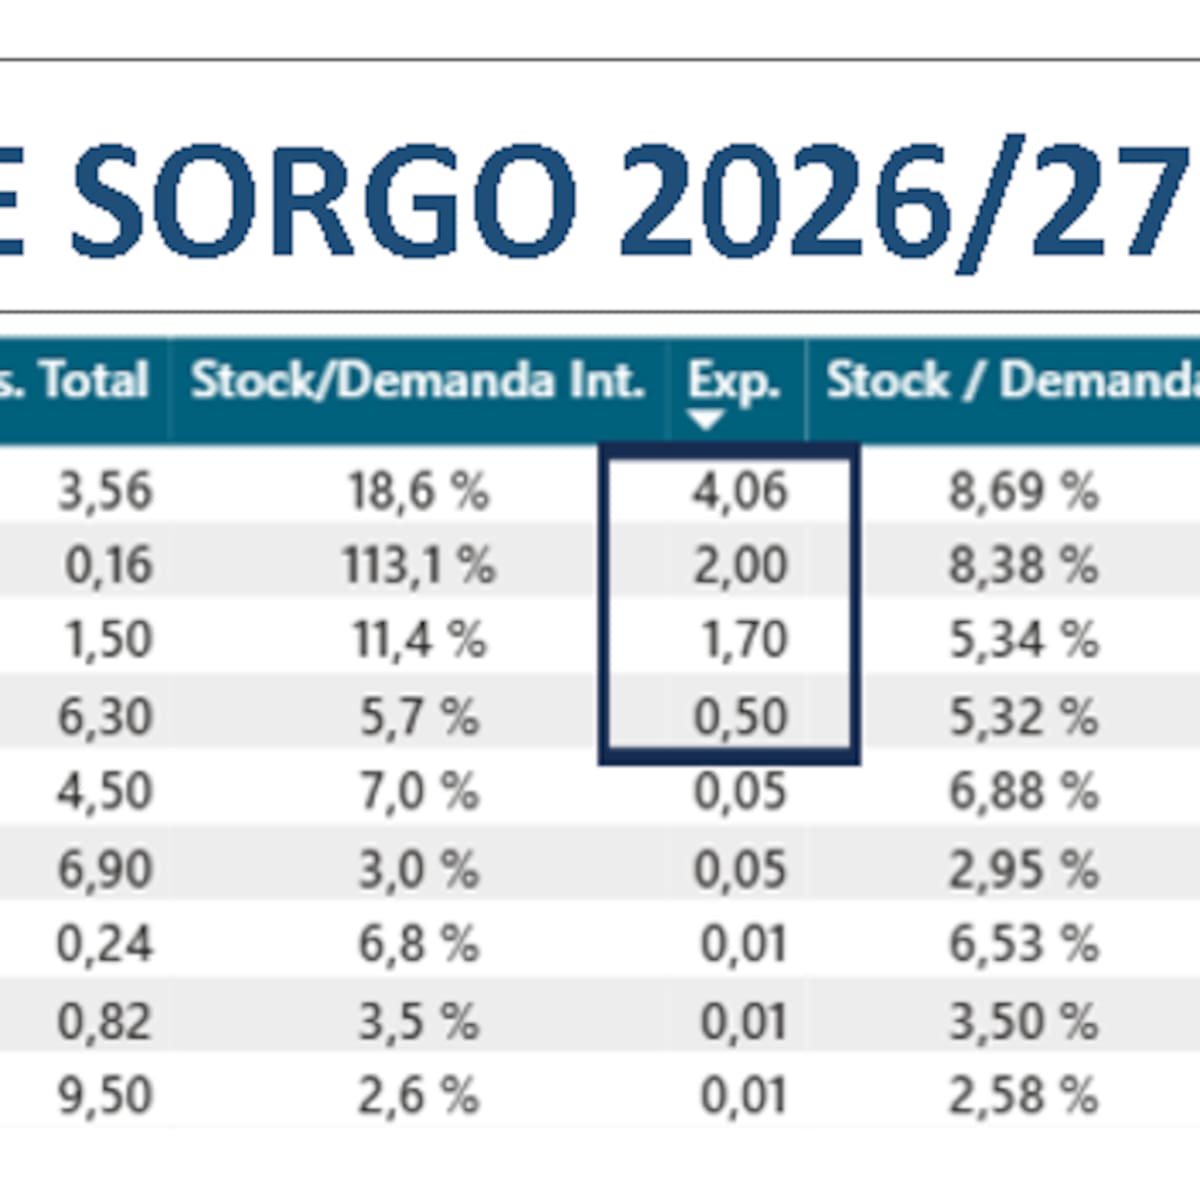
De concretarse estas proyecciones, la Argentina se consolidaría como el tercer exportador mundial de sorgo, ubicándose únicamente detrás de Estados Unidos, con 4 millones de toneladas, y Australia, con 2 millones.
Este volumen proyectado superaría holgadamente los 1,3 millones de toneladas exportados en el ciclo previo. No obstante, el resultado final dependerá del clima, la demanda industrial y los precios internacionales.
Una caída en la oferta global que genera oportunidades estratégicas
El informe del Departamento de Agricultura de Estados Unidos (USDA) proyecta una oferta global de 60,2 millones de toneladas de sorgo para la campaña 2026/27.
En este mapa productivo, la Argentina aportaría 3,2 millones de toneladas, manteniéndose por debajo de potencias como Estados Unidos (7,4 millones), Nigeria (7 millones), Brasil (6,5 millones) e India (4,7 millones).
Por su parte, la consultora AZ-Group prevé un retroceso del 4,6% en la producción mundial y una caída del 12,3% en los stocks globales, impulsada por mermas en los principales países productores.
Las cosechas de Estados Unidos y Australia sufrirían contracciones severas del 33% y 16% respectivamente, debido al impacto del clima desfavorable.
El especialista Carlos Pouiller, director de AZ-Group, explicó que el receso estadounidense responde al déficit hídrico, con un 69% del área sembrada afectada por sequía.
Como consecuencia directa, la producción del país norteamericano descendería de 11,1 a 7,4 millones de toneladas, reduciendo sus exportaciones de 5,1 a 4 millones de toneladas.
En simultáneo, China reafirma su liderazgo en el consumo internacional al absorver el 75% de las importaciones globales, con compras estimadas en 6,3 millones de toneladas.
Las expectativas y condiciones para el ciclo productivo nacional
Para el mercado local, AZ-Group estima una oferta total de 3,4 millones de toneladas al sumar la cosecha prevista y los stocks iniciales existentes.
Esta previsión contempla una superficie de siembra de 750.000 hectáreas —estable respecto al ciclo anterior— y un rendimiento promedio de 4,2 toneladas por hectárea.
Si bien las lluvias generadas por El Niño favorecen el potencial de rinde, la consultora alerta sobre riesgos de excesos hídricos en zonas bajas y mayor presencia de malezas.
La demanda total estimada para la Argentina ascendería a 3,2 millones de toneladas, destinando 1,7 millones a la exportación y 1,5 millones al consumo interno.
El procesamiento local abastecerá fundamentalmente a la alimentación animal y la industrialización, dejando un stock final estimado en 280.000 toneladas.
Bajo este panorama, la Argentina se posiciona estratégicamente para cubrir parte del vacío exportador proyectado para las potencias anglosajonas.
Diversificación agrícolas, márgenes y dinámicas del mercado
El atractivo del cultivo no reside únicamente en los envíos al exterior, sino en la dinamización de las cadenas ganaderas y de bioetanol, que incrementan la competencia por el grano.
El escenario de Brasil resulta ilustrativo: aunque cosechará 6,5 millones de toneladas, su fuerte demanda doméstica limitará la capacidad exportadora en el primer semestre.
A nivel agronómico, el sorgo se destaca como un pilar para la rotación de cultivos y la conservación de suelos en las distintas regiones productivas.
En términos de rentabilidad, la consultora prevé un margen neto de US$ 202 por hectárea para campos alquilados en la zona del sur de Córdoba.
Entre sus ventajas competitivas sobresalen la estabilidad de rindes en zonas semiáridas, menores costos de inversión y la dilución del riesgo productivo.
Asimismo, la eventual llegada de contratos de sorgo a la Bolsa de Chicago aportará mayor transparencia en la formación de precios y atraerá nuevos operadores.
Pese al contexto favorable, la rentabilidad final de los productores dependerá de la evolución de los costos logísticos, los rindes reales y los precios de mercado.
Respecto a las cotizaciones en la Pizarra de Rosario, las cifras informadas a mediados de octubre requieren verificación adicional antes de formalizarse como valores vigentes.