Global Tractor Markets presenta sus Proyecciones GTM 2026: India supera el millón de unidades, Reino Unido rebota 17,2% y varios países se encaminan a sus peores cifras en más de una década.
Córdoba, viernes 20 noviembre (PR/26)– El mercado mundial de tractores agrícolas atraviesa 2026 con tendencias contrapuestas. Mientras algunos países muestran una recuperación de las ventas, otros acumulan varios años de retroceso y se encaminan hacia sus menores volúmenes en más de una década.
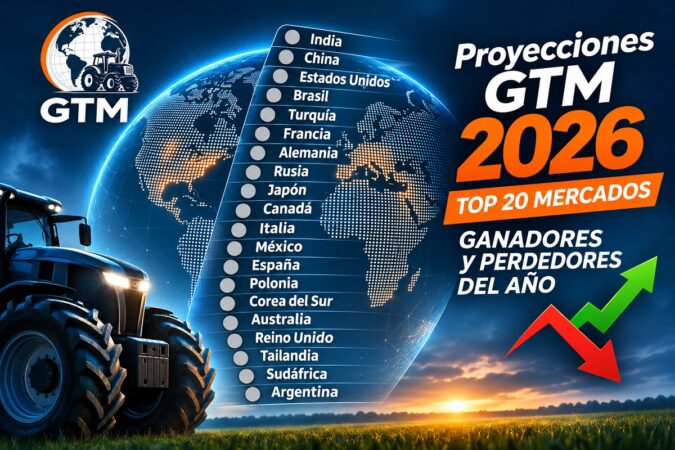
En ese escenario, Global Tractor Markets (GTM), la plataforma de Maquinac Internacional dedicada al análisis de los mercados de tractores a nivel mundial, presenta sus Proyecciones GTM 2026. Se trata de una producción exclusiva que permite anticipar qué países crecen, cuáles retroceden y qué tendencias marcarán el balance internacional del año.
Son estimaciones preliminares del cierre anual de los principales mercados, elaboradas a partir de las estadísticas disponibles, la evolución reciente de las ventas y los patentamientos, y los antecedentes históricos de cada país. Funcionan como un anticipo del Informe GTM 2026, que se publicará el 1 de marzo de 2027, una vez conocidos los resultados anuales consolidados.
Un mundo que avanza a varias velocidades
Las primeras proyecciones dejan ver diferencias enormes entre los grandes mercados: hay subas interanuales de más del 15% y también caídas pronunciadas que, en varios casos, llevan la actividad a los niveles más bajos de la década.
Esa brecha refleja la diversidad de situaciones que vive la industria global de maquinaria agrícola y la necesidad de analizar cada mercado según sus propias características.
El trabajo es todavía un informe en desarrollo: incluye una nota central y artículos específicos de los 20 principales mercados de tractores del mundo, que se publicarán a lo largo del mes de noviembre.
Récords en Asia y un rebote británico
India sería la gran protagonista. Con 1.150.000 tractores y una suba de 5,5%, alcanzaría un nuevo récord histórico de ventas internas y volvería a superar la emblemática barrera del millón de unidades. Sería su segundo máximo anual consecutivo.
Tailandia también tendría motivos para celebrar. Proyecta 8.100 tractores agrícolas de 40 HP o más, un 3,8% más que el año anterior, lo que supera las 8.000 unidades de 2022 y le daría un nuevo máximo histórico. Sería su segundo año consecutivo de crecimiento.
En Europa, el Reino Unido encabeza los rebotes con 10.300 tractores y una suba de 17,2%. Los patentamientos volverían a superar las 10.000 unidades luego del mínimo de 2025, aunque el volumen seguiría por debajo del promedio de la última década.
Los que se quedan quietos: China y Corea del Sur
China se mantendría en torno a las 400.000 unidades, con una proyección neutra de 0,0%. Aun así, las ventas seguirían 35,5% por debajo del máximo de 2021.
Corea del Sur tampoco se movería: 10.200 tractores y variación de 0,0%, después de cinco años consecutivos de caída. El mercado acumula una contracción de 18,4% respecto de 2020.
Caídas que llevan a mínimos de años
Estados Unidos cerraría 2026 con 175.000 tractores vendidos, un 10,6% menos. Sería el menor volumen desde 2011 y el quinto año consecutivo de caída.
El golpe más fuerte lo recibiría Turquía: 26.000 tractores y una baja de 35,8%. Los patentamientos caerían por tercer año consecutivo hasta su menor volumen desde 2019, y la contracción acumulada frente al máximo histórico de 2023 llegaría a 66,6%.

Alemania proyecta 24.500 tractores, un 4,7% menos. Sus patentamientos caerían por quinto año consecutivo y tocarían su menor nivel desde 2010, según la serie histórica comparable.
Japón llegaría a 23.500 tractores (-2,1%). Los despachos al mercado interno registrarían su quinta caída consecutiva, aunque moderada, y el volumen se mantendría cerca de los niveles observados desde 2023.
Canadá estimaría 21.400 tractores, con una baja de 7,9%. Sería su quinto año consecutivo de caída, con el menor volumen desde 2003 y una contracción acumulada de 37,9% respecto del máximo de 2021.
Italia cerraría con 16.500 tractores (-6,1%). El mercado registraría su segundo menor volumen anual desde 2000 y perdería aproximadamente la mitad de las unidades recuperadas durante 2025.
Polonia retrocedería 15,5% hasta los 9.000 tractores, y el mercado perdería el 78% de las unidades recuperadas durante 2025.
Australia también proyecta 9.000 tractores, con una caída de 5,5%. Las ventas bajarían por cuarto año consecutivo hasta su menor nivel desde 2000, un 49,2% por debajo del récord de 2022.
Por último, Sudáfrica estimaría 7.000 tractores, un 8,7% menos tras el crecimiento de 2025. Aun así, el volumen se mantendría prácticamente en línea con el promedio de la última década.