Hoy 18 de octubre celebramos a San Lucas Evangelista, patrono de los médicos y artistas

Hoy 18 de octubre celebramos a San Lucas Evangelista, patrono de los médicos y artistas

San Lucas registró muchos más pasajes de la vida de María que cualquiera de los otros evangelistas. Esto puede deberse a su cercanía con el apóstol San Juan, el discípulo amado, quien se hizo cargo de la Madre de Dios por encargo del mismo Jesús, hecho explícito mientras agonizaba en la cruz (Jn 19, 27).


Buenos Aires, domingo 18 de octubre (PR/26) .- Cada 18 de octubre la Iglesia celebra a San Lucas Evangelista, autor del tercero de los evangelios y de los Hechos de los apóstoles.

Para conocer y amar a María

Gracias al relato de Lucas sobre la vida de Jesús, plasmado en su evangelio, los cristianos podemos conocer mejor a la Virgen María, la Madre de Dios.

San Lucas registró muchos más pasajes de la vida de María que cualquiera de los otros evangelistas. Esto puede deberse a su cercanía con el apóstol San Juan, el discípulo amado, quien se hizo cargo de la Madre de Dios por encargo del mismo Jesús, hecho explícito mientras agonizaba en la cruz (Jn 19, 27).

Médico de cuerpos y almas

La fecha de nacimiento de San Lucas es incierta, aunque hay más consenso sobre dónde nació, Antioquía. Su nombre, Loukas,alude a una región que hoy forma parte de Italia, Lucania, y parece guardar relación con el término griego Leukos que quiere decir ‘blanco’ o ‘luminoso’. Se convirtió a la fe en Jesucristo alrededor del año 40 y se sabe que no conoció personalmente al Señor, pero sí a San Pablo, de quien fue discípulo.

Lucas fue un hombre instruido -a diferencia de la mayoría de los apóstoles- y de amplia cultura. Se dice que fue médico y conocía de algunas artes como la pintura; su lengua materna fue el griego.

En su evangelio, San Lucas pone de relieve a quienes sufren en el cuerpo o en el alma, especialmente a los pobres y los pecadores arrepentidos. Además, nos recuerda constantemente la necesidad de la oración.

Portador de la Buena Noticia a los gentiles

Lucas es el único autor del Nuevo Testamento que no tuvo origen judío y cuyos escritos estuvieron pensados para llevar la Buena Nueva a los pueblos gentiles. De hecho, Lucas empleó el griego koiné, es decir, la variante de la lengua griega más extendida de la antigüedad, junto al latín.

De acuerdo a la tradición, Lucas habría predicado en Macedonia, Acaya, Galacia y Beocia.

Sobre su destino final, ocurrido con posterioridad a la muerte de Pedro y Pablo, no se dispone de certeza suficiente. Se debate si murió martirizado o si, de acuerdo al Prefatio vel argumentum Lucae [Prefacio o defensa de Lucas], murió siendo anciano. ​Existe, por otro lado, una tradición basada en Gaudencio (PL 20, 962) según la cual Lucas habría sido martirizado junto a Andrés, el apóstol, en la tierra de Patras, provincia romana de Acaya. De acuerdo a esta misma tradición, Lucas habría muerto colgado de un árbol.

El toro o buey

Generalmente, a Lucas se le representa con un libro en las manos, al lado de un toro o novillo. La figura del novillo o buey está inspirada en un pasaje del Libro de Ezequiel (Ez 1, 10) y en un pasaje del libro del Apocalipsis. En ambos casos se hace alusión a cuatro seres vivientes que están en presencia de Dios. En el libro del Apocalipsis ‘los cuatro’ aparecen delante del trono del Cordero (Ap 4).

La tradición ha identificado a esos cuatro seres con los cuatro evangelistas a través de lo que se conoce como el Tetramorfos [cuatro imágenes o formas], estilo habitual de la iconografía de los siglos VII-VIII. Una de esas cuatro imágenes corresponde a Lucas, a quien se representa en forma de toro o becerro (Ap 4, 6-7).

San Lucas es el patrono de médicos, cirujanos, carniceros, encuadernadores, escultores, notarios y artistas, esto último debido a que se asegura que pintó una imagen de la Virgen María.

…

Si quieres saber más sobre San Lucas y su Evangelio, te recomendamos este artículo de la Enciclopedia Católica: https://ec.aciprensa.com/wiki/Evangelio_de_San_Lucas.

Más información:


Primicias Rurales
Fuente: EWTN
“ Al César lo que es del César y a Dios lo que es de Dios ”

“ Al César lo que es del César y a Dios lo que es de Dios ”

Lectura del santo evangelio según san Mateo

Mateo 22, 15-21

En aquel tiempo, se reunieron los fariseos para ver la manera de hacer caer a Jesús, con preguntas insidiosas, en algo de que pudieran acusarlo.

Le enviaron, pues, a algunos de sus secuaces, junto con algunos del partido de Herodes, para que le dijeran: «Maestro, sabemos que eres sincero y enseñas con verdad el camino de Dios, y que nada te arredra, porque no buscas el favor de nadie. Dinos, pues, qué piensas: ¿Es lícito o no pagar el tributo al César?»

Conociendo Jesús la malicia de sus intenciones, les contestó: «Hipócritas, ¿por qué tratan de sorprenderme? Enséñenme la moneda del tributo». Ellos le presentaron una moneda. Jesús les preguntó: «¿De quién es esta imagen y esta inscripción?» Le respondieron: «Del César». Y Jesús concluyó: «Den, pues, al César lo que es del César, y a Dios lo que es de Dios».


Palabra del Señor
Paso a paso y tiempos de gestión del trámite para viajar con mascotas al exterior

Paso a paso y tiempos de gestión del trámite para viajar con mascotas al exterior

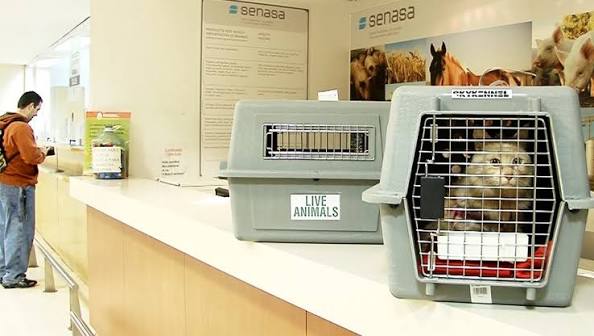
El SENASA recuerda los requisitos y el paso a paso para tramitar el certificado obligatorio que permite viajar al exterior con perros y gatos. Con opciones digitales y presenciales, destacan la importancia de anticipar las gestiones antes de la temporada alta.


Bienos Aires, sábado 17 octubre (PR/26) — Con el inicio de la temporada alta, SENASA recuerda como obtener el certificado que permite viajar con perros y gatos desde Argentina. Anticiparse es la mejor forma de evitar demoras.

Cada país tiene sus propios requisitos para el ingreso de animales de compañía a sus territorios. El cumplimiento de estos requisitos se constata en un documento llamado Certificado Veterinario Internacional (CVI), que en Argentina, es emitido por el Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA).

El trámite para realizarlo es muy sencillo y ofrece diferentes modalidades de gestión para elección de los usuarios. Sin embargo, hay un denominador común en la tramitación: la importancia de anticiparse y consultar los requisitos del destino en el sitio del SENASA.

Paso a paso

●Averiguá los requisitosdel país de destino en mascotas.senasa.gob.ar y fijate el costo del trámite.
●Visitá a tu veterinario de confianza. Llevale el listado de requisitos y plazos (vacuna antirrábica, certificado de salud y otros según el destino) y reuní toda la documentación.
●Elegí cómo tramitar el CVI. Hay varias modalidades, desarrolladas a continuación.
●Viajá con el CVI. Llevalo encima junto con el certificado original de vacuna antirrábica.


La opción más cómoda: CVI digital

Si viajás a Brasil, Chile, Paraguay o Uruguay (destinos que concentran alrededor del 90 % de la demanda en alta temporada), o por tierra a Tierra del Fuego pasando por Chile, se puede hacer todo online desde el Sistema Mascotas con el CVI digital: primero se carga la documentación, luego se abona y el usuario recibe el certificado por correo electrónico, listo para descargar e imprimir. No es necesario ir a una oficina ni llevar a la mascota, y tampoco se necesitan intermediarios. La solicitud puede iniciarse cualquier día, las 24 horas, aunque se procesa en días hábiles.

Para otros destinos: turno previo

El turno se puede sacar por autogestión en el Sistema Mascotas, hasta 30 días antes del viaje, en las oficinas habilitadas. Ahí el usuario carga los datos de la persona, la mascota y el destino, se elige la modalidad y la oficina, se generan los cupones y se abona el costo del trámite antes de asistir. El día del turno, el viajero debe presentarse con la documentación original y copia y con el número de precertificado. Tampoco hace falta llevar a la mascota.

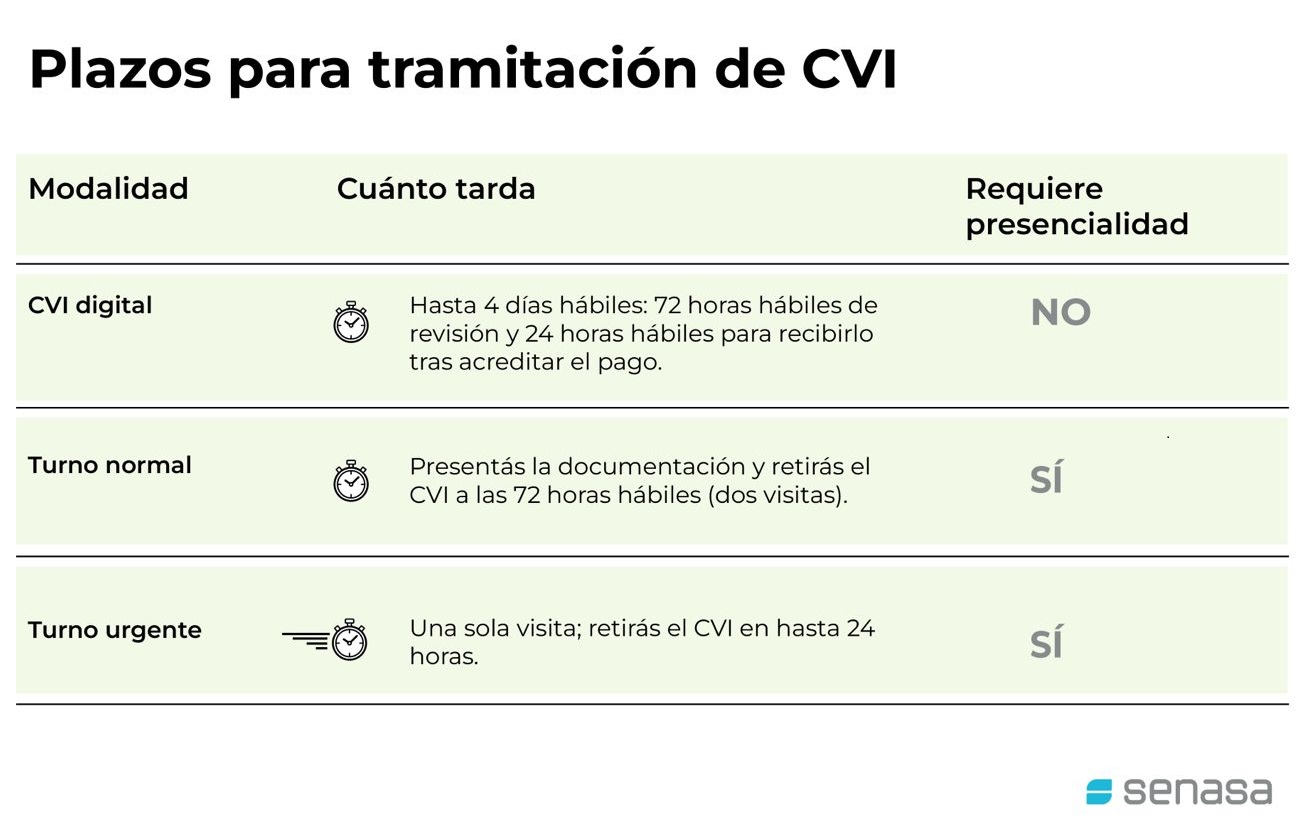
Los plazos del trámite

Un detalle importante: si la documentación tiene errores o faltante de información, los plazos pueden extenderse. Además, el CVI tiene una validez limitada (60 días para ir y volver, siempre que la antirrábica siga vigente), así que no conviene tramitarlo demasiado temprano ni demasiado tarde.


Tips para evitar contratiempos

●Elegir una sola modalidad al iniciar. Gestionarlo por distintas vías puede trabar la solicitud.
●Cada certificado ampara a una sola mascota: si se viaja con más de una, se debe hacer una solicitud por cada una.
●Revisar la documentación antes de cargarla para no repetir el proceso.

Para recibir orientación sobre el tema, los usuarios pueden escribir a responde@senasa.gob.ar, contactarse por WhatsApp al +54 11 3585-9810 o acercarse a las oficinas del SENASA.


Primicias Rurales
Fuente: SENASA
“No hay motivos clínicos para que no se pueda realizar el viaje a Sudamérica”, consideró el cirujano del papa León XIV

“No hay motivos clínicos para que no se pueda realizar el viaje a Sudamérica”, consideró el cirujano del papa León XIV

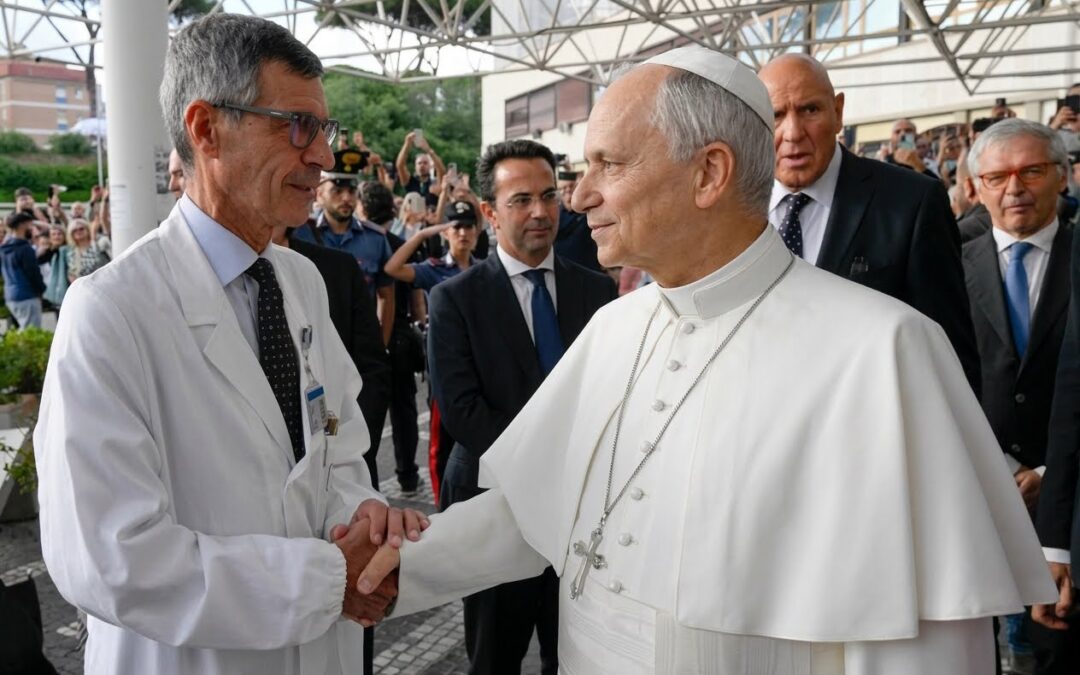
Stefano Margaritora transmitió tranquilidad sobre el estado de salud del Sumo Pontífice, a quien calificó de “paciente ideal”.


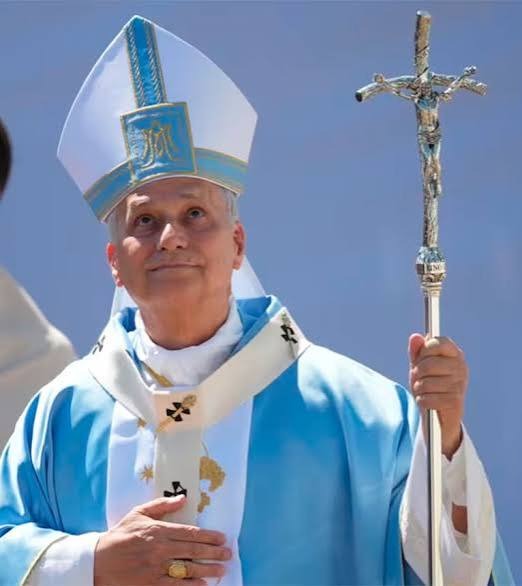
Foto: Agencia NA (SIMONE RISOLUTI/VATICAN MEDIA)

Buenos Aires, sábado 17 octubre (PR/26) — Stefano Margaritora, el cirujano que operó al papa León XIV en el Policlínico Gemelli de Roma por un adenocarcinoma pulmonar, consideró que «no hay motivos clínicos» para que el Sumo Pontífice «no pueda realizar el viaje a Sudamérica».

“Si lo tratamos como a una persona normal, después de este tipo de intervención considero que se necesitan un par de semanas para lograr una recuperación física verdaderamente completa”, manifestó el catedrático.

En este sentido, precisó que León XIV “podría estar recuperado dentro de unos diez días más”, por lo que, según señaló, “en cuanto a un viaje largo, con desplazamientos en avión, que tendrá lugar dentro de aproximadamente tres semanas, no hay motivos clínicos por los que no se pueda realizar”, al tiempo que lo calificó de “paciente ideal”.

“En el momento del alta hospitalaria, el papa León se encontraba en unas condiciones clínicas absolutamente satisfactorias. Sus análisis de sangre eran completamente normales y la función cardíaca estaba en orden. La reexpansión del pulmón después de la intervención está siguiendo los plazos previstos habitualmente. Por tanto, en términos generales, su estado es bueno”, detalló Margaritora, en diálogo con Vatican News.

Además, sostuvo que el descubrimiento del adenocarcinoma pulmonar fue “absolutamente fortuito” porque “como siempre, por desgracia, sucede con frecuencia”, y explicó: “Al realizarle unas pruebas rutinarias del abdomen, se descubrió en el tórax, en las bases pulmonares, una pequeña mancha. Esto es bastante normal, porque cuando se realizan pruebas radiológicas del abdomen, dado que el diafragma tiene una forma similar a la de un paracaídas, normalmente se visualizan las bases pulmonares”.

“Pero, desde luego, si aquella pequeña mancha hubiera estado un poco más arriba, no se habría visto”, añadió el director de la Unidad Operativa Compleja de Cirugía Torácica del Policlínico Agostino Gemelli IRCCS, quien agregó que la intervención quirúrgica se trató de un procedimiento de “rutina”.

“Estamos realmente muy contentos, porque el Santo Padre, durante su recuperación posoperatoria, se ha implicado en cuerpo y alma, como hacen las personas más motivadas después de este tipo de operaciones”, expresó el médico.

León XIV ya regresó al Vaticano y este domingo rezará el Angelus tras permanecer internado en el centro de salud de Roma.


Fuente: Agencia NA
Primicias Rurales
El agro argentino ya comercializó un récord de 105 millones de toneladas en lo que va de la campaña 2025/26

El agro argentino ya comercializó un récord de 105 millones de toneladas en lo que va de la campaña 2025/26

El agro argentino comercializó un récord histórico de 105 Mt en la campaña 2025/26, impulsado por un firme avance en la fijación de precios y un fuerte aumento en los embarques de trigo.


Por Rubicondi – F. Pennino – M. Contardi – B. Ferrari – E. Terré de la Bolsa de Comercio de Rosario (BCR)

Rosario,  sábado 17 octubre (PR/26) —  Argentina lleva más de 105 millones de toneladas (Mt) comercializadas esta campaña. El porcentaje con precio avanza con firmeza. Aumentan los compromisos de embarque para trigo, con países asiáticos a la cabeza. El maíz se derrumbó en Chicago tras el informe del USDA.


1- Comercialización en niveles récord y fijaciones a un ritmo firme

En línea con una campaña extraordinaria en términos de producción, para la semana del 7 de octubre ya se comercializaron más de 105 Mt de granos (considerando soja, maíz, trigo, sorgo y girasol), un volumen que marca un récord histórico en lo que va de la campaña. La magnitud se puede apreciar en la comparación: estamos un 25% por encima del promedio de los últimos cinco años y casi 6 Mt por encima del máximo anterior.

A pesar de este gran volumen ya comercializado, aún quedan muchas toneladas por vender, incluso si se le deduce a la oferta total el uso previsto como semilla. Este remanente asciende a la fecha a 41 Mt, aunque se remarca que, en las últimas semanas, el ritmo comercial avanza con firmeza.

El maíz es un buen ejemplo. En las últimas 5 semanas hasta el 7 de octubre se comercializaron cerca de 5,1 Mt del cereal de la campaña 2025/26, casi duplicando el volumen que suele moverse para ese momento del año. Además, si a las ventas de la campaña actual a precio hecho se le suman las fijaciones de precios sobre contratos realizados con anterioridad, se superan los 6,2 millones de toneladas de maíz a las que se le puso precio en las últimas cinco semanas.

Esa dinámica se replica en los principales cultivos. Entre el 1 de julio y el 7 de octubre, el porcentaje comercializado con precio firme avanzó en todos los casos por encima de la suba estacional habitual para esta época del año, en un tramo en el que las cotizaciones locales también describieron un recorrido al alza.

En el maíz, el volumen con precio firme pasó del 79% al 86% del total comprometido en ese tiempo. En materia de precios, la pizarra del cereal llegó a tocar los US$ 194/t a mediados de esta semana, lejos del máximo de US$ 199/t de finales de septiembre, aunque casi un 8% por encima de los valores de finales de agosto.

La soja muestra el recorrido más pronunciado, con un flujo comercial que se fue acelerando en los últimos meses, pasando de apenas un 63% de las compras con precio puesto a casi un 80% en la actualidad. Del lado de las cotizaciones, al miércoles de esta semana el poroto se ubicaba en torno a los US$ 371,3/t, casi US$ 30/t más que a principios de agosto, con una variación del 14% desde julio, la mayor de los tres cultivos.


  1. Se reordena el tablero de embarques para trigo
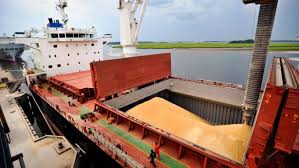


El trigo 2025/26 llega a esta altura del año con un avance comercial total de 23,2 Mt, de los cuales el 94% ya tiene precio firme.  En términos de volúmenes absolutos, se está avanzando con niveles récord de negocios para esta altura de la campaña, dado la cosecha histórica que alcanzó Argentina.

En el plano más coyuntural, desde principios de septiembre se operaron 1,4 Mt, volumen que se ubica 51% por encima del promedio de los últimos cinco años para el período. Además, si se suman las operaciones a precio hecho y las fijaciones, el volumen de soja a la que se puso precio en este lapso asciende a 1,64 Mt.
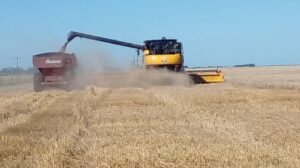


Ahora bien, ya entrando en la etapa final de la campaña, todavía quedan toneladas por comercializar. Descontando el uso como semilla, el remanente supera las 4,5 Mt, un valor relativamente alto para esta altura del año.

Por el lado del programa exportador el cuadro es parecido: tal como mencionamos en reportes anteriores, con los datos de septiembre el avance supera el 90% de lo proyectado, pero el remanente de 1,8 Mt sería el segundo más alto de por lo menos las últimas veinte campañas, con un calendario que entre octubre y noviembre suele concretar menos de 1 Mt embarcadas.

Para ese tramo final, los compromisos de embarque vienen acompañando. El line up de trigo al 15 de octubre marca un programa de 588.100 toneladas, más de dos veces por encima del promedio para esta altura del año. El driver de esta demanda se entiende por el reordenamiento de los destinos. Indonesia pasó a encabezar la demanda con un programa de 252.700 toneladas (el 43% del total) por delante de Brasil, que reúne 206.500 toneladas.

En julio la región del Sudeste Asiático explicaba poco más del 20% de los compromisos de embarque, con Brasil concentrando el grueso de estos. Desde agosto esta curva empezó a empinarse: a principios de octubre los países de esta región explicaron el 57% de los destinos, con Indonesia a la cabeza. De hecho, los volúmenes comprometidos al Sudeste Asiático superan a los de Brasil, algo que no se observa en ningún tramo previo desde al menos principio de mayo.

Ese reordenamiento se da en simultáneo con el cuadro de situación que describimos en reportes anteriores, es decir, una escalada muy fuerte en el conflicto del Mar Negro.

En el caso de Rusia y Ucrania, las exportaciones conjuntas de trigo en el mes de septiembre se ubicaron 80% por debajo de lo que suelen embarcar en dicho mes considerando el promedio de años anteriores.

Esto, teniendo en cuenta que es el período de mayor intensidad de exportaciones de estos países dado que ingresa el trigo nuevo al mercado. Es decir, esta fuerte demanda que está registrando Argentina, está influenciada por la necesidad de los países importadores de buscar otros orígenes.


  1. El informe mensual de estimaciones de oferta y demanda (WASDE) del Departamento de Agricultura estadounidense golpeó al maíz


El mercado inició la semana bajo el impacto bajista del WASDE de octubre, publicado el viernes pasado. Las estimaciones del Departamento de Agricultura de Estados Unidos (USDA) sorprendieron al mercado con cifras de producción superiores a las esperadas, siendo el maíz el cultivo más afectado.

Para este grano, la agencia proyectó stocks finales de 47 Mt, muy por encima de las 42,4 Mt previstas por el mercado y 7,2 Mt más que en septiembre. La diferencia respecto de las expectativas fue la más alta de los últimos seis informes, lo que provocó una abrupta caída del 4,1% en el precio de referencia de Chicago durante esa jornada.


El incremento en las existencias proyectadas respondió a una fuerte revisión al alza de los rindes por parte del USDA, contrariando a las expectativas del mercado, que anticipaba un recorte debido a las condiciones climáticas adversas registradas durante el verano en el Cinturón Maicero.

Vale recordar que, al momento de la publicación del informe de stocks trimestrales del USDA el 30 de septiembre, el cereal también sufrió caídas importantes.

Allí, las existencias de maíz informadas por el USDA al 1 de septiembre fueron de 53,2 Mt, muy por encima de los 48,7 Mt anticipados por las consultoras, y siendo 13,8 Mt o 35% superiores al mismo trimestre el año pasado. En esa jornada el cereal también cayó fuertemente, retrocediendo 4% intradiario.

En conjunto, las expectativas para el maíz estadounidense fueron mejorando en lo productivo, aunque la demanda no viene traccionando tan intensamente.

Pese a que en la cumbre entre Trump y Xi Jinping se anunció un compromiso para eliminar los aranceles chinos a la importación de maíz -entre otros productos agrícolas-, la demanda por el cereal no parece mostrar un gran dinamismo.

De hecho, el programa exportador viene rezagado: medido desde las ventas de exportación, USDA muestra que se pactaron ventas externas por un 24,7% del total planeado por exportar en la 2026/27, mientras que el promedio quinquenal es de 33,9% para la última semana.

Agregando a la ecuación la entrada del maíz norteamericano al mercado por la cosecha, que lleva un avance del 33%, se entiende que la combinación de factores explica la fuerte caída del maíz en las últimas semanas. Actualmente cotiza en torno a US$ 188/t, retrocediendo 10% desde el pico de US$ 211/t alcanzado el 1 de septiembre.

En cuanto a la soja, el WASDE también resultó bajista, cayendo 1,1% tras la salida del informe, aunque recuperándose luego en jornada por coberturas cortas y terminando levemente positivo.

En el marco de una campaña récord para la soja norteamericana, los operadores esperaban una leve reducción de la estimación de stocks finales 2026/27 a 8,3 Mt.

Resultó sorpresivo el dato revelado por el USDA, que contradijo las expectativas y elevó su estimación a 8,6 Mt, explicándose el ajuste sobre todo por mayores rindes.

En conjunto, la salida del WASDE representó un balde de agua fría sobre las expectativas del mercado, que se tradujo en un fuerte recorte de más de 200.000 contratos en la posición neta comprada de los grandes fondos de Chicago.

La apuesta alcista para los granos ya no es tan pronunciada como llegó a ser durante septiembre, pero sigue estando por encima de lo visto en años anteriores a esta altura.

Actualmente, la oleaginosa se negocia en torno a los US$ 464/t, su nivel más bajo desde fines de agosto, pero significativamente más alto de lo que se negoció en promedio durante la mayor parte del año, donde no se había superado nunca la barrera de los US$ 460/t.

Por último, para el trigo, el driver que más mueve el precio del cereal en Chicago es el minuto a minuto de lo que sucede en el Mar Negro, cuyo conflicto todavía no encuentra resolución. El precio del futuro más operado descendió fuertemente desde el pico visto a fines de agosto, mientras Rusia está embarcando por el Báltico más toneladas de que se esperaba y Ucrania sigue dependiendo del tránsito por el Danubio.
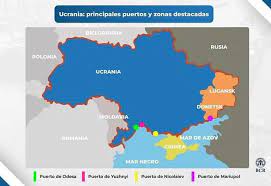


Para Ucrania resulta particularmente importante un pronto alivio en la logística y en el problema de flujos, debido a que ya está cosechando el maíz 2026/27. Según el Ministerio de Política Agraria y Alimentación de Ucrania, el avance de la trilla al 13 de octubre es del 13% de la superficie proyectada, y a medida que progrese, el maíz deberá competir con el trigo en la salida exportadora, pudiéndose agudizar la demora para embarcar cereales.


Primicias Rurales 
Fuente: BCR Informativo Semanal


¿Qué tan competitiva es Argentina para producir granos? Una comparación internacional de precios de insumos agropecuarios

¿Qué tan competitiva es Argentina para producir granos? Una comparación internacional de precios de insumos agropecuarios


Este documento actualiza el relevamiento comparativo de precios de insumos y equipos agropecuarios que IERAL realiza periódicamente en distintos países, con el objetivo de monitorear la competitividad asociada al costo de producir granos.


Buenos Aires, sábado 17 de octubre (PR/26) — Como se señaló en informes previos, se trata de una dimensión poco explorada en los análisis habituales sobre el tema, que tienden a evaluar la competitividad agropecuaria desde el lado de los ingresos —comparación de precios internos de los granos, tipos de cambio efectivos— y no desde el lado de los costos —precios de insumos, servicios y bienes de capital—. Esto se debe, en parte, a las dificultades metodológicas que implica construir comparaciones internacionales consistentes de costos de producción agrícola (ver Desafíos metodológicos y alcance del relevamiento).

En el caso argentino, por ejemplo, se sabe que el sector agropecuario presenta serias desventajas en la comparación internacional por el lado de los ingresos, puesto que ninguno de sus competidores castiga la exportación de granos y derivados con impuestos a la exportación (“retenciones”). Sin embargo, existe mucha menos evidencia sistemática sobre el posicionamiento relativo del país en materia de costos.

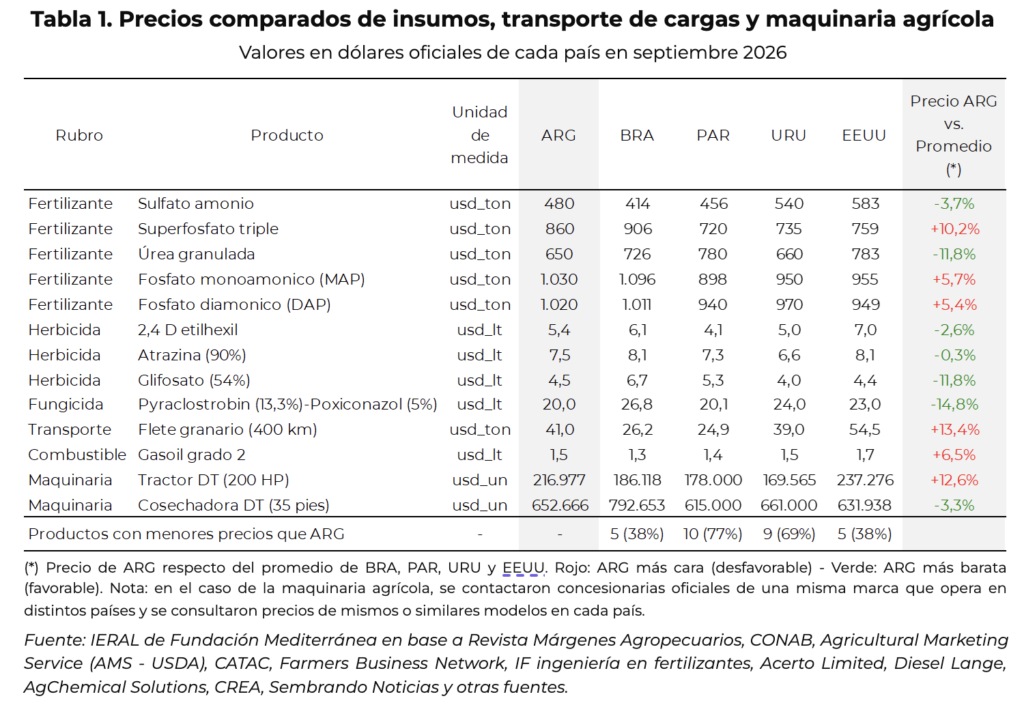
En esa línea, desde principios de 2025, el IERAL releva precios de fertilizantes, herbicidas, fungicidas, transporte de carga, combustible y maquinaria para cinco países: Argentina, Brasil, Paraguay, Uruguay y Estados Unidos. El estudio abarca un total de trece bienes y servicios, cuyos precios en dólares se presentan a continuación actualizados a septiembre de 2026 (tabla 1).


Desafíos metodológicos y alcance del relevamiento


La dificultad principal para realizar una comparación internacional de costos agrícolas es que no existen bases de datos secundarias estandarizadas que permitan acceder de forma directa y sistemática a los precios de insumos y equipos similares en distintos países, lo que obliga a recurrir a fuentes de información primarias y estrategias de relevamiento específicas, de tipo caso por caso.

A su vez, la comparabilidad entre insumos agropecuarios es intrínsecamente más compleja que en bienes de consumo masivo. Esto se debe a que el uso de estos productos depende de múltiples factores —calidad y composición de suelos, clima, cultivos predominantes, tecnología aplicada, plagas, regulaciones (por ejemplo, sobre agroquímicos), e infraestructura y logística de distribución— que pueden diferir significativamente entre países, lo que dificulta la elección de productos relativamente homogéneos para incluir en la comparación.

En cuanto al alcance de las conclusiones, algo importante de señalar es que, aun cuando se logren salvar los dos puntos anteriores y se disponga de datos confiables de precios de insumos comparables entre países, esa información por sí sola sigue siendo insuficiente para inferir de manera lineal el nivel de costos al que se produce en cada país. Para avanzar en esa línea, sería necesario complementar este relevamiento con información sobre las tecnologías específicas de cada país —dosis de aplicación por unidad de superficie, eficiencia de uso y demás parámetros técnicos relevantes—.

Para que se entienda este último punto, un fertilizante puede ser utilizado y costar lo mismo en dos mercados (Brasil y Argentina), pero ello no implica necesariamente que costará lo mismo fertilizar los cultivos en estos dos países, dado que factores como la composición de los suelos y el clima de cada país influirán en las dosis efectivas de fertilizante (cantidad de litros o de kilos por hectárea) que son necesarias para lograr rendimientos similares en un determinado cultivo (toneladas de grano por hectárea).

Estas diferencias y distintos parámetros de eficiencia determinarán en definitiva el costo final de fertilizar en cada país, aun cuando el insumo cueste lo mismo.


Los resultados del último relevamiento


  • Argentina presenta precios más altos en 5 de los 13 productos respecto de Brasil (38% de los casos), en 10 frente a Paraguay (77%), en 9 frente a Uruguay (69%) y en 5 frente a Estados Unidos (38%).
  • En agroquímicos, los precios locales muestran ciertos matices con respecto al promedio de los otros cuatro países. Los fertilizantes, el fosfato diamónico y el monoamónico son entre 5,4% y 5,7% más caros en Argentina; el superfosfato triple, 10,2% más caro; el sulfato de amonio, un 3,7% más barato; y la urea, un 11,8% más barata. En herbicidas no se observan grandes brechas, excepto en el caso del glifosato, cuyo precio es casi 12% menor en Argentina que en el promedio de los demás países. El fungicida relevado, por su parte, resulta casi 15% más barato en el mercado local.
  • En combustible (gasoil grado 2) y servicios de transporte de carga (flete granario), los precios locales superan los promedios de los otros cuatro países: 6,5% en el primer caso y 13,4% en el segundo. En ambos rubros, Argentina resulta más cara que Brasil, Paraguay y Uruguay, pero más barata que Estados Unidos.
  • En maquinaria agrícola, el panorama es mixto: los tractores resultan más caros en Argentina que en los otros cuatro países (+12,6% en promedio), mientras que las cosechadoras aparecen más baratas (-3,3% en promedio).

El seguimiento de los costos del último año muestra una tendencia favorable en la competitividad argentina, logrando una reducción en la brecha de precios con respecto a sus competidores regionales y Estados Unidos. Lo que inicialmente se manifestaba como una desventaja generalizada en la gran mayoría de los rubros analizados, evolucionó hacia una posición más equilibrada. En efecto, la brecha promedio de los 13 productos relevados frente al promedio de Brasil, Paraguay, Uruguay y Estados Unidos se redujo del 6% en agosto / septiembre 2025 al 0,4% en septiembre 2026.

En síntesis, Argentina conserva una posición claramente más competitiva que la de un año atrás en materia de costos.

Sin embargo, debe recordarse que el principal problema de la competitividad del sector agropecuario se encuentra por el lado de los ingresos, puesto que los productores locales enfrentan derechos de exportación que reducen de forma directa el precio efectivo que reciben por la venta de sus productos, algo que no ocurre en ninguno de los demás países analizados.


Primicias Rurales
Fuente: Ieral – Fundación Mediterranea Juan Manuel Garzón, Franco Artusso & Valentino Costamagna