Oct 1, 2026 | Actualidad, Economía / Economía del Agro
Las exportaciones agroindustriales argentinas hacia la Unión Europea registraron un crecimiento del 21% en valor durante el primer cuatrimestre de vigencia del Acuerdo Interino de Comercio, consolidando el impacto positivo de las desgravaciones arancelarias y superando los registros históricos de los últimos tres años según los datos oficiales informados por el Ministerio de Economía de la Nación.
Buenos Aires, jueves 1 octubre (PR/26) — La Secretaría de Agricultura, Ganadería y Pesca dependiente del Ministerio de Economía de la Nación informa formalmente que durante el primer cuatrimestre de vigencia del Acuerdo Interino de Comercio establecido entre el Mercosur y la Unión Europea, comprendido estrictamente desde el 1 de mayo hasta el 31 de agosto, las exportaciones agroindustriales enviadas hacia la Unión Europea experimentaron una notable mejora del 21% en el valor total exportado, alcanzando la cifra de USD 1.922 millones, en comparación directa frente al promedio histórico registrado en idéntico período correspondiente a los últimos tres años.
Es verdaderamente destacable señalar que al analizar de forma exclusiva el comportamiento de aquellos productos específicos alcanzados por desgravaciones arancelarias logradas a partir de la entrada en vigencia del mencionado tratado comercial, el incremento porcentual de las ventas trepa de manera contundente hasta el 44%, representando esto un flujo económico de USD 372 millones adicionales si se lo contrasta rigurosamente frente al promedio de los últimos tres años para el mismo lapso temporal evaluado.
Crecimiento por complejos exportadores y sectores clave
Según se desprende de los minuciosos datos procesados por la Subsecretaría de Mercados Agroalimentarios e Inserción Internacional tomando como base fundamental las estadísticas oficiales difundidas por el INDEC, el valor total exportado hacia la Unión Europea durante este primer cuatrimestre inicial de vigencia del acuerdo marcó subas generalizadas muy importantes.
Específicamente se registraron aumentos sustanciales frente al promedio trienal previo en los complejos vinculados a la pesca con un incremento del 93%, el complejo bovinos con un 50% y el sector de cítricos con un 59%.
Asimismo, otros complejos productivos que poseen un peso relativo menor dentro de la balanza exportadora general también exhibieron saltos porcentuales altamente significativos, destacándose especialmente el tabaco con un 105%, la apicultura con un 87%, los ovinos con un 154%, los alimentos para animales con un 75% y los ingredientes alimenticios con un 116%.
Cabe subrayar como dato sobresaliente que en la totalidad de los complejos analizados se constató que las exportaciones efectivas se ubicaron holgadamente por encima de los máximos históricos de los últimos tres años para ese mismo período.
Posicionamiento estratégico y relevancia de la Unión Europea
Es fundamental remarcar que la Unión Europea se posicionó firmemente como el segundo destino comercial, quedando únicamente detrás de la República Popular China, en cuanto al destino de las exportaciones agroindustriales durante el transcurso del año 2025, aportando divisas por un monto superior a los USD 6 mil millones a la balanza comercial de la República Argentina.
A su vez, es importante destacar que la propia Unión Europea ha constituido durante los últimos tres años el principal destino estratégico para las exportaciones correspondientes a los complejos de soja, pesca, maní, cítricos, ingredientes alimenticios, legumbres, tabaco, arroz, ovinos y equinos, entre otros rubros; consolidándose simultáneamente como el segundo destino en importancia para cadenas productivas tan relevantes como la bovina, el girasol y la apicultura.
Primicias Rurales
Fuente: Secretaría de Agricultura
Oct 1, 2026 | Actualidad, Economía / Economía del Agro, Ganadería, Informes Técnicos
Las exportaciones argentinas de carne vacuna crecen y aprovechan la fuerte contracción en la oferta regional del Mercosur, liderada por la baja de Brasil.
Rosario, jueves 1 octubre (PR/26) — En los últimos dos meses, la oferta de carne vacuna proveniente del Mercosur evidencia una importante contracción, fuertemente condicionada por el cambio de ritmo impuesto por Brasil.
Durante el primer semestre del año, los embarques de los cuatro principales proveedores —Brasil, Argentina, Uruguay y Paraguay— aportaron al mercado mundial un 8% más de producto que en igual período del año anterior: más de 2,1 millones de toneladas de carne vacuna.
Brasil aportó el 70% de esa oferta, mientras que el 30% restante correspondió a Argentina, Uruguay y Paraguay. De este último volumen, aproximadamente la mitad provino de Argentina y el resto de Uruguay y Paraguay, prácticamente en partes iguales.
Una combinación de factores, entre ellos las cuotas de mercado impuestas por China, el inminente cierre del mercado europeo y la inestable relación comercial con Estados Unidos, llevó a Brasil a acelerar significativamente el ritmo de sus embarques durante los primeros meses del año.
Hasta el primer semestre, Brasil registraba exportaciones por cerca de 1,5 millones de toneladas, superando en un 16% los registros de 2025. De este modo, en menos de siete meses cubrió prácticamente la totalidad de su cuota con China y, casi simultáneamente, quedó vedado de ingresar a la Unión Europea por incompatibilidades vinculadas con el manejo sanitario.
Esto llevó a Brasil a dar un abrupto cambio de ritmo en sus despachos. Entre julio y agosto, los embarques de carne brasileña se desplomaron un 20% respecto del mismo período del año pasado, retirando más de 120 mil toneladas de carne de la oferta global. Se trata de un volumen muy difícil de compensar, en ese lapso de tiempo, por el resto de los países del bloque.
Consecuentemente, la oferta total del Mercosur durante estos últimos dos meses se contrajo un 16% interanual, erosionando casi por completo la diferencia acumulada durante los meses previos.
En lo que va del año, entre enero y agosto, las exportaciones combinadas de estos cuatro países aportaron al mercado mundial unas 2,8 millones de toneladas de carne vacuna, apenas 100 mil toneladas más que las despachadas un año atrás de las cuales Brasil todavía aporta un 85% de este diferencial, con 1,9 millones de toneladas exportadas en el período que representa un 5% más que lo registrado en 2025.
Sin embargo, si bien Brasil explica gran parte de la caída reciente, tanto Paraguay como Uruguay también acompañan esta tendencia.
Uruguay, prácticamente desde comienzos de año, viene exportando por debajo de los registros del año pasado. De enero a agosto, los embarques totales alcanzaron las 232.344 toneladas peso producto, un 12% menos que las 265.412 toneladas registradas a igual fecha de 2025.
La misma performance se observa en Paraguay, aunque con una caída aún más pronunciada. De enero a agosto, los embarques totales de carne paraguaya sumaron 186.140 toneladas peso producto, lo que equivale a una oferta 24% inferior a las 243.958 toneladas registradas un año atrás.
Por el contrario, Argentina parece distanciarse de esta tendencia. Mientras el resto del bloque desacelera su ritmo, las exportaciones argentinas tienden a afirmarse.
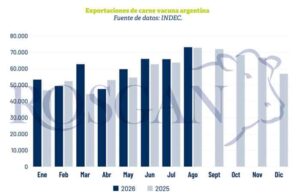
Según los últimos datos dados a conocer por el INDEC, en agosto las exportaciones de carne vacuna desde Argentina alcanzaron las 72.900 toneladas, el mayor registro en lo que va del año y una de las cifras más elevadas para un mes de los últimos seis años.
Si bien, en la comparación frente a agosto de 2025, los volúmenes embarcados fueron apenas un 0,4% superiores, en este contexto de menor oferta regional la facturación aumentó un 29,1% interanual.
Agosto, sin embargo, no fue un dato aislado, sino que potenció el crecimiento que ya se venía observando en el acumulado del año. Así, las exportaciones acumuladas entre enero y agosto de este año ascienden a 476.725 toneladas peso producto, por aproximadamente USD 3.290,8 millones. Frente al mismo período de 2025, el volumen aumentó un 5,9%, mientras que el ingreso de divisas se incrementó un 39,8%.
China volvió a ser el principal destino de la carne vacuna argentina y concentró el 59,1% de los volúmenes exportados en agosto. Al mismo tiempo, también se observa un importante crecimiento de los envíos hacia destinos europeos, dos mercados en los cuales —ante la ausencia de Brasil— Argentina debería consolidar su protagonismo durante lo que resta del año.
Tal como señalábamos en el Lote de Noticias de la semana pasada, se trata de una ventana de oportunidad muy breve, en la que Argentina podría operar sin mayor competencia. En este contexto, su estrategia de posicionamiento deberá ser precisa y rápida.
De hecho, Brasil no detiene su accionar. En las últimas horas trascendió, a través de un comunicado del propio presidente brasileño, Luis Ignacio Lula da Silva, la posibilidad de utilizar el remanente de cuota que Uruguay aún tiene pendiente de ejecución con China.
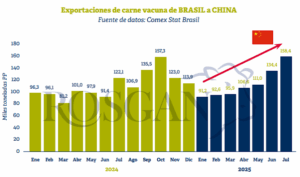
Si bien aún no se conocen versiones oficiales, no se descarta un eventual anuncio por parte de China autorizando este tipo de intercambios de cuotas, hasta entonces no previsto bajo el actual esquema de salvaguardia.
No obstante, a esta altura del año, cualquier eventual utilización del excedente de cuota uruguaya tendría un efecto limitado sobre 2026, dado el tiempo necesario para la negociación, el envío y el tránsito de la mercadería hacia China.
Sin embargo, la noticia cobra relevancia si se considera el precedente que significa, en adelante, para el comercio mundial de carne vacuna.
Primicias Rurales
Fuente: ROSGAN
Oct 1, 2026 | Actualidad, Agricultura
Con los puertos del Mar Negro bloqueados, los productores desfinanciados y la siembra de invierno en marcha, la campaña 2026/27 podría traer una caída fuerte de la cosecha y de las exportaciones que hoy los precios no reflejan.
Buenos Aires, jueves 1 octubre (PR/26)– El mercado internacional de trigo todavía no está considerando el impacto de un apagón productivo en la región del Mar Negro para la campaña 2026/27.
La siembra de trigo ruso de invierno, que representa más de dos tercios de la cosecha total de ese cereal, se realiza entre septiembre y octubre. En Ucrania, el trigo de invierno pesa todavía más: explica más del 90% de la producción nacional.
Puertos bloqueados y precios por el piso
Por el conflicto bélico entre Rusia y Ucrania, la posibilidad de realizar embarques por los puertos del Mar Negro permanece bloqueada. Eso aumenta el stock interno de grano en ambos países y empuja los precios que reciben los agricultores a niveles bajísimos.
El último informe mensual de oferta y demanda mundial de productos agroindustriales del USDA considera, de manera preliminar, que la oferta exportable de trigo de Rusia y Ucrania en 2026/27 sería de 55,5 millones de toneladas, una cifra equivalente al 26% del total global.
Pero la realidad puede ser muy distinta. No puede descartarse una caída brutal de la cosecha y de la capacidad exportable de ambas naciones en el segundo semestre de 2027, ante el desfinanciamiento que están sufriendo los productores rusos y ucranianos.
Ucrania, sin tregua a la vista y con ayuda escasa
Ucrania no percibe señales positivas que indiquen la posibilidad de alcanzar una tregua para garantizar las exportaciones de grano a través del Mar Negro en los próximos meses. Lo manifestó el ministro de Política Agraria y Alimentación, Taras Vysotskyi, en una entrevista con la agencia Bloomberg.

Taras Vysotskyi
El país había solicitado a la Unión Europea una ayuda de 220 millones de euros para el sector agrícola, pero la Comisión Europea denegó la asignación de esos fondos. No obstante, recibirá un préstamo de 250 millones de dólares del Banco Mundial para asistir a los productores.
Rusia: un subsidio modesto y una ventana de siembra que se cierra
En Rusia, el consultor agrícola Andrey Sizov señaló que el Ministerio de Agricultura está considerando ofrecer un subsidio de 3000 rublos por hectárea (unos 36 u$s/ha) para la siembra de cereales de invierno.
“El impacto probablemente será limitado, si es que lo hay, porque se trata de una suma modesta, que representa menos del 10% de los costos directos del trigo de invierno”, explicó Sizov.
Según el consultor, el decreto aún no fue aprobado y no se sabe cuándo se entregará el subsidio ni en qué términos. Mientras tanto, la ventana de siembra de invierno ya está empezando a cerrarse en algunas regiones. “Esperamos que el área de trigo de invierno disminuya sustancialmente este año en medio del colapso en el mercado interno del cereal”, alertó Sizov en redes sociales.
Primicias Rurales
Fuente: Valor Soja