Las elecciones de medio término en Estados Unidos y la baja de tasas marcan la agenda financiera, mientras América Latina enfrenta el desafío de profundizar sus bolsas y Argentina da un nuevo paso con el lanzamiento de su primer ETF local.
Por Francisco Cuello Rosso – Guido D’Angelo – Emilce Terré
Rosario, sábado 14 noviembre (PR/26)– Los mercados financieros llegan a mediados de noviembre con tres historias que se cruzan: Wall Street procesando el resultado de las elecciones legislativas estadounidenses, los rendimientos de los bonos del Tesoro en retroceso y una América Latina que lucha por no perder protagonismo bursátil, mientras Argentina suma una novedad histórica.
Elecciones de medio término: cuando las urnas hacen temblar a Wall Street
Las elecciones de medio término en Estados Unidos concentran siempre la atención de los mercados, porque definen la composición del Congreso y el rumbo económico de la segunda mitad del mandato presidencial. Pero, más allá de quién gane, la historia deja una pista llamativa: las acciones suelen comportarse muy bien en los meses posteriores a estos comicios.
Una estimación propia sobre las últimas catorce elecciones de medio término, entre 1970 y 2022, muestra que el S&P 500 subió en promedio cerca de 2,2% en los 90 días previos a cada votación. En los 90 días posteriores, en cambio, el rendimiento promedio fue de aproximadamente 6,0%.
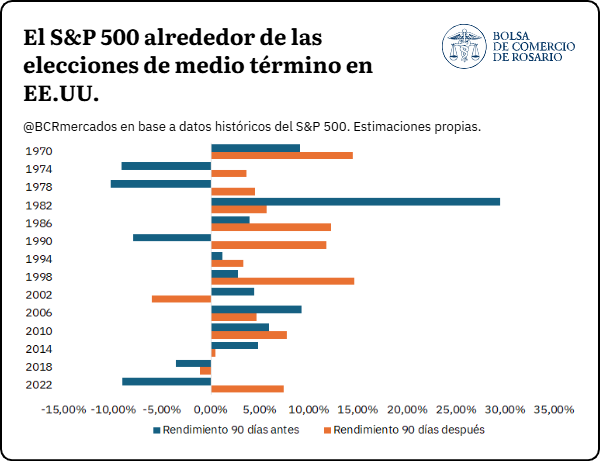
Los datos no prueban una relación causal. El mercado también responde al ciclo económico, las ganancias de las empresas, la política monetaria y las condiciones financieras. Aun así, el patrón sugiere que cuando termina el proceso electoral y se disipa la incertidumbre política, las acciones suelen respirar mejor, aunque cada elección tiene sus propios condimentos.
Un jueves de furia para la tecnología: el golpe del 5 de noviembre
Este año el libreto no se cumplió, al menos al principio. Las primeras ruedas posteriores a las elecciones de 2026 mostraron elevada volatilidad. Tras una reacción inicial favorable de Wall Street, el jueves 5 de noviembre los principales índices retrocedieron con fuerza: el S&P 500 cayó 4,4%, y el ETF Invesco QQQ, que replica el índice Nasdaq-100 y da exposición a gigantes como Nvidia, Apple, Microsoft, Amazon y Alphabet, perdió más del 6%.
La corrección vino sobre todo de las compañías tecnológicas vinculadas a la inteligencia artificial, en medio de la preocupación por posibles restricciones regulatorias al desarrollo de centros de datos tras los resultados electorales.
Una caída de esta magnitud no se veía desde abril de 2025, cuando el anuncio de nuevos aranceles comerciales por parte de la administración estadounidense provocó un derrumbe diario de 4,8% en el S&P 500. Las causas, sin embargo, fueron distintas: aquel episodio respondió a los temores de una desaceleración económica global y a mayores presiones inflacionarias, mientras que el del 5 de noviembre estuvo ligado a la incertidumbre sobre las perspectivas de inversión en inteligencia artificial y a la posibilidad de mayores limitaciones a la expansión de la infraestructura tecnológica estadounidense.
Tasas del Tesoro a la baja: un respiro en medio de las definiciones
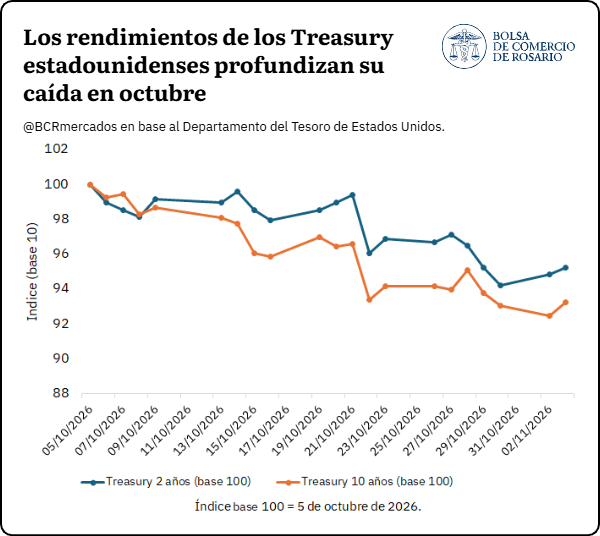
En las semanas previas a la votación, los rendimientos de los bonos del Tesoro mostraron una corrección significativa. Entre el 5 de octubre y el 3 de noviembre de 2026, la tasa del Treasury a 10 años bajó de 5,31% a 4,95%, una caída de 36 puntos básicos. El bono a 2 años pasó de 4,84% a 4,61%, es decir, 23 puntos básicos menos.
Menores rendimientos pueden favorecer las valuaciones bursátiles: con tasas de descuento más bajas, y manteniendo todo lo demás constante, aumenta el valor presente de los flujos de fondos futuros de las empresas.
Las elecciones sumaron además un elemento nuevo a las expectativas. La reacción favorable inicial de los mercados pudo deberse a que el resultado ya estaba anticipado o a la perspectiva de un escenario de “gridlock”, como se llama a la situación en que el Congreso y el Poder Ejecutivo quedan en manos de partidos distintos. Esa distribución del poder puede limitar cambios significativos en la política económica, algo que algunos inversores interpretan como una fuente de mayor previsibilidad.
América Latina: las bolsas pierden empresas
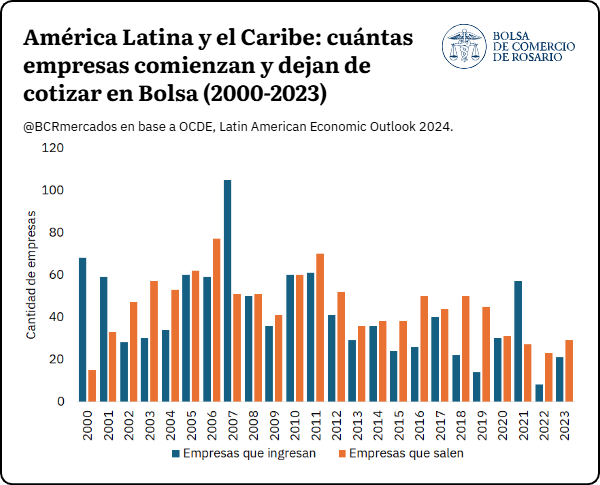
Los mercados bursátiles de América Latina y el Caribe tienen cada vez más dificultades para sumar compañías. Según la OCDE, entre 2000 y 2011 hubo períodos de intensa actividad en nuevas cotizaciones, con un máximo de 105 incorporaciones en 2007, el récord del período analizado (2000-2023). Después, la cantidad de empresas que ingresaron a las bolsas de la región cayó de manera marcada.
A eso se sumó un goteo persistente de empresas que dejaron de cotizar, que en muchos años superó a las nuevas incorporaciones. En 2019, por ejemplo, apenas 14 compañías comenzaron a cotizar, mientras que 45 fueron excluidas: una reducción neta de 31 empresas cotizantes.
El año 2021 fue una recuperación excepcional, con 57 incorporaciones frente a 27 exclusiones, pero el impulso se moderó enseguida. En 2022 se registraron solo 8 nuevas cotizaciones y 23 exclusiones, y en 2023 las cifras fueron de 21 y 29, respectivamente. En ambos años, entonces, salieron más empresas de las que entraron.
Es uno de los grandes desafíos estructurales de los mercados de capitales latinoamericanos: ampliar y sostener la cantidad de compañías que ofrecen sus acciones al público inversor. Conviene aclarar que menos empresas cotizantes no implica necesariamente menos empresas en la economía, sino un universo más chico de compañías cuyos títulos se negocian en bolsa.
Menos fondos y menos dinero para las acciones de la región
La pérdida de profundidad también se refleja en los fondos de inversión especializados en acciones latinoamericanas. Según un relevamiento de Bloomberg Intelligence publicado el 29 de octubre de 2026, en 2015 existían más de 660 fondos de este tipo a nivel global y hoy se contabilizan apenas 226, una contracción significativa de los vehículos dedicados específicamente a estos mercados.
En paralelo, con datos de Morningstar citados por Bloomberg, el patrimonio administrado por fondos de acciones latinoamericanas comercializados fuera de la región pasó de más de US$ 60.000 millones en 2010 a aproximadamente US$ 19.000 millones en 2025. Sin embargo, el artículo también señala que comenzaron a observarse algunos ingresos de capital, principalmente a través de fondos pasivos europeos, en un contexto de renovado interés por las valuaciones de las compañías latinoamericanas.
Nace el primer ETF argentino: una canasta de acciones en una sola operación
En este panorama aparece una buena noticia local. El gForce MSCI MERVAL FCIA ETF, lanzado el 3 de noviembre de 2026, es el primer fondo cotizado (ETF) de oferta pública en la historia del mercado de capitales argentino. Permite acceder, mediante una única operación, a una cartera de acciones representativas del mercado argentino.
Vale distinguir entre un índice bursátil y un fondo de inversión. El tradicional índice MERVAL ya existía como referencia del desempeño de las principales acciones locales, pero no era un instrumento que pudiera comprarse o venderse. En octubre de 2026, BYMA y MSCI lanzaron el índice MSCI MERVAL, integrado por 19 compañías seleccionadas según criterios de tamaño y liquidez. El nuevo ETF busca replicarlo mediante cuotapartes que se negocian en Bolsa de manera similar a las acciones.
Entre las compañías de mayor ponderación se destacan YPF (15%), Grupo Financiero Galicia (15%), Banco Macro (13%), Pampa Energía (12%) y BBVA Argentina (8%), que juntas representan aproximadamente el 63% del índice. El lanzamiento constituye un avance para el mercado de capitales argentino: amplía las alternativas de inversión y facilita el acceso a una cartera de acciones locales sin necesidad de adquirir cada título individualmente.