Brasil pisó el freno tras agotar su cupo con China y quedar afuera de Europa, y esa retirada le abrió una ventana a la Argentina, que en agosto exportó más carne que en cualquier otro mes del año y aumentó su facturación un 29% interanual.
Rosario, domingo 27 septiembre (PR/26)– En los últimos dos meses la oferta de carne vacuna que llega al mundo desde el Mercosur muestra una contracción muy marcada, y el motivo principal tiene nombre propio: Brasil cambió abruptamente el ritmo de sus embarques.
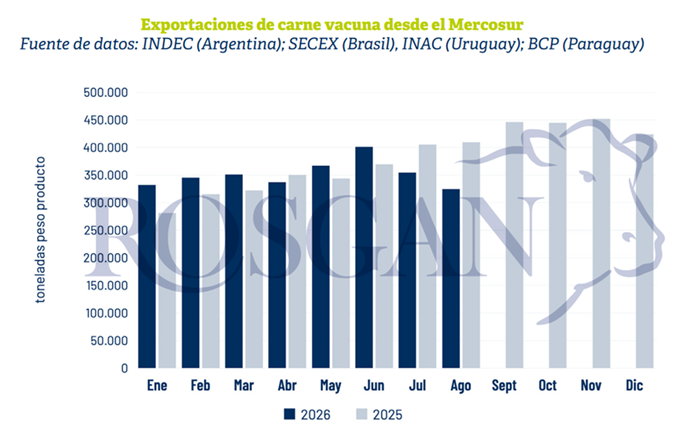
Durante el primer semestre, los cuatro grandes exportadores del bloque -Brasil, Argentina, Uruguay y Paraguay- habían despachado un 8% más de producto que un año atrás, superando las 2,1 millones de toneladas de carne vacuna.
De ese total, Brasil puso el 70%, mientras que el 30% restante se repartió entre Argentina, Uruguay y Paraguay: la mitad para los argentinos y el resto, en partes casi iguales, para uruguayos y paraguayos.
El propio éxito brasileño fue el que le puso freno. Entre las cuotas que exige China, el inminente cierre del mercado europeo y una relación comercial inestable con Estados Unidos, Brasil aceleró tanto sus envíos que en menos de siete meses casi completó toda su cuota con el gigante asiático.
Hasta el primer semestre había exportado cerca de 1,5 millones de toneladas, un 16% más que en 2025, y casi al mismo tiempo quedó vedado de ingresar a la Unión Europea por diferencias en el manejo sanitario.
El resultado fue un frenazo: entre julio y agosto los embarques brasileños se desplomaron un 20% interanual, retirando de golpe más de 120 mil toneladas de la oferta global, un volumen que el resto del bloque no llega a compensar en tan poco tiempo.
Así, la oferta total del Mercosur en estos dos meses cayó un 16% interanual, y con eso se borró casi toda la ventaja que el bloque había acumulado en los meses previos.
En el acumulado de enero a agosto, los cuatro países despacharon juntos unas 2,8 millones de toneladas, apenas 100 mil toneladas más que un año atrás. De esa diferencia, Brasil explica el 85%, con 1,9 millones de toneladas exportadas, un 5% más que en 2025.
Pero Brasil no es el único que desacelera. Uruguay viene exportando por debajo de sus propios registros prácticamente desde comienzos de año: de enero a agosto embarcó 232.344 toneladas, un 12% menos que las 265.412 toneladas de 2025.
Paraguay muestra una caída todavía más pronunciada, con 186.140 toneladas embarcadas entre enero y agosto, un 24% por debajo de las 243.958 toneladas del año anterior.
La Argentina aprovecha el hueco que deja el gigante regional
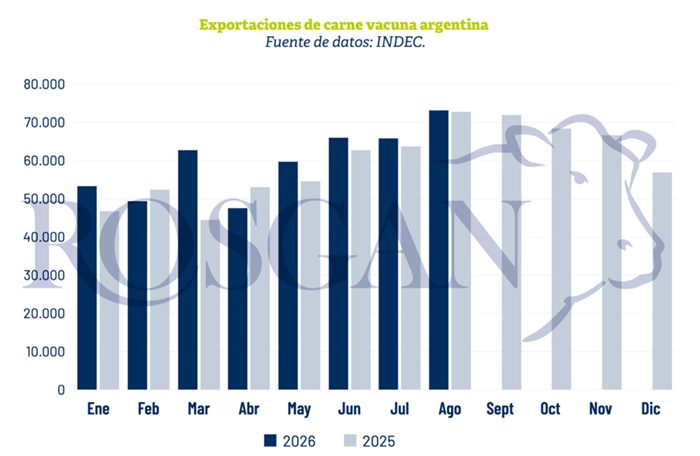
En ese contexto de retracción regional, Argentina se despega claramente de la tendencia: mientras el resto del bloque afloja, sus exportaciones se afirman mes a mes.
Según el INDEC, en agosto la Argentina exportó 72.900 toneladas de carne vacuna, el mayor registro del año y una de las cifras más altas para un mes de los últimos seis años.
El volumen fue apenas un 0,4% superior al de agosto de 2025, pero en un mercado con menos oferta regional la facturación creció 29,1% interanual, una señal clara de mejores precios.
Agosto no fue un dato aislado: potenció una tendencia que ya venía creciendo. Entre enero y agosto, las exportaciones acumuladas llegaron a 476.725 toneladas por unos USD 3.290,8 millones, con un volumen 5,9% mayor y un ingreso de divisas 39,8% superior al mismo período de 2025.
China sigue siendo el principal comprador y concentró el 59,1% de los volúmenes exportados en agosto, aunque también crecen con fuerza los envíos hacia destinos europeos, dos mercados donde, ante la ausencia de Brasil, la Argentina debería consolidar su lugar en lo que resta del año.
Se trata, sin embargo, de una ventana de oportunidad muy breve, en la que el país podría operar con poca competencia. Por eso la estrategia de posicionamiento tendrá que ser precisa y rápida.
Brasil no se resigna y ya piensa en la cuota uruguaya
Brasil no se queda quieto. En las últimas horas trascendió, a través de un comunicado del propio presidente Luiz Inácio Lula da Silva, la posibilidad de usar el remanente de cuota que Uruguay todavía tiene pendiente de ejecutar con China.
Todavía no hay versiones oficiales, pero no se descarta que China termine autorizando este tipo de intercambio de cuotas, algo que hasta ahora no estaba previsto dentro del actual esquema de salvaguardia.
A esta altura del año, el eventual uso del excedente uruguayo tendría un efecto limitado sobre 2026, por los tiempos que demandan la negociación, el envío y el tránsito de la mercadería hacia China.
Aun así, la noticia no es menor: sienta un precedente que, de confirmarse, podría cambiar las reglas del comercio mundial de carne vacuna hacia adelante.
El Índice FADA de septiembre registró una baja en la participación estatal al 58,2% gracias a mejores precios internacionales y la caída en el costo de la urea. Sin embargo, los impuestos siguen absorbiendo más de la mitad de la renta agrícola.
Buenos Aires, domingo 27 septiembre (PR/26) — La renta agrícola argentina mostró una leve recuperación en septiembre, aunque la presión tributaria continúa representando la mayor parte del resultado generado por la producción.
Según el último informe de la Fundación Agropecuaria para el Desarrollo de la Argentina (FADA), el Estado participa del 58,2% de la renta agrícola, frente al 61,9% registrado en junio. La mejora se explica principalmente por la suba de los precios internacionales de algunos granos y por la fuerteEliminar la imagen destacada reducción en el valor de la urea, mientras que los productores todavía enfrentan costos relevantes de transporte y una elevada carga impositiva.
El denominado Índice FADA mide qué proporción de la renta agrícola queda en manos del Estado a través de impuestos nacionales, provinciales y municipales.
En la medición correspondiente a septiembre, de cada $100 que genera una hectárea agrícola después de afrontar los costos productivos, $58,20 se destinan al pago de tributos. El resto se distribuye entre el costo de la tierra, que representa el 27,3%, y el resultado agrícola, que alcanza el 14,5%.
El dato marca una reducción de 3,7 puntos porcentuales respecto del relevamiento de junio, cuando la participación estatal había alcanzado el 61,9%. Sin embargo, desde FADA remarcaron que la disminución no responde a una modificación sustancial de la estructura tributaria argentina, sino principalmente a cambios registrados en el escenario internacional de precios y costos.
“La leve caída de índice no se dio por cambios en los impuestos argentinos en sí, fue por factores en el contexto internacional”, explicó Fiorella Savarino, economista de FADA, según el informe difundido por la entidad y publicado por TodoAgro
La mejora de los granos y la baja de la urea
Uno de los principales factores que modificaron la ecuación económica durante el período fue el comportamiento de los mercados internacionales. El informe señala que las tensiones derivadas de la guerra entre Rusia y Ucrania y distintos factores logísticos contribuyeron a sostener los valores de algunos granos.
El trigo registró una recuperación que lo llevó a ubicarse por encima del nivel observado un año atrás, mientras que la soja también mostró una mejora asociada, entre otros factores, a cambios en las estimaciones de producción de Estados Unidos y a una mayor demanda de China.
A esa mejora de los ingresos se sumó una reducción significativa en el precio de uno de los principales fertilizantes utilizados en la agricultura: la urea. Según FADA, el valor promedio pasó de US$730 por tonelada en junio a US$570 en septiembre.
La modificación también puede observarse mediante la relación insumo-producto, que permite determinar cuántas toneladas de grano necesita vender el productor para adquirir una tonelada de fertilizante.
En septiembre fueron necesarias 2,9 toneladas de maíz para comprar una tonelada de urea, frente a las cuatro toneladas requeridas en junio. En el caso del trigo, la relación pasó de 3,4 toneladas a 2,4.
“La relación insumo-producto muestra cuánto esfuerzo necesita hacer el productor para comprar un insumo. Hoy, tanto para maíz como para trigo, se necesitan menos toneladas de grano que en junio para comprar una tonelada de urea”, señaló Nicolle Pisani Claro, economista jefa de FADA.
Antonella Semadeni, también economista de la entidad, sostuvo que la combinación de mayores precios de los granos y menores costos de la urea permitió una mejora en el resultado económico de los productores. No obstante, advirtió que la carga tributaria continúa absorbiendo una porción mayoritaria de la renta.
“En esta medición vemos cómo los movimientos del mercado internacional pueden modificar la renta agrícola. La mejora de los precios de los granos, junto con la baja de la urea, permitió que el resultado económico o la ganancia del productor mejore. Pero el Estado todavía se queda con una porción mayoritaria de esa renta”, afirmó Semadeni, de acuerdo con el reporte de FADA.
Diferencias entre soja, maíz, trigo y girasol
El impacto de la estructura de costos y de los impuestos no es uniforme entre los distintos cultivos. El Índice FADA de septiembre calculó una participación estatal del 60,7% en soja, 53,8% en maíz, 55,5% en trigo y 56,8% en girasol.
La soja presenta así el porcentaje más elevado de participación estatal dentro de los cuatro cultivos analizados, mientras que el maíz registra el menor.
El caso del trigo resulta particularmente relevante porque el incremento de su precio, combinado con la reducción del valor de la urea, permitió mejorar el resultado previo al pago de impuestos. En relevamientos anteriores, el margen había sido muy reducido e incluso había llegado a ubicarse en terreno negativo.
Sin embargo, FADA advierte que tanto el trigo como el maíz todavía se encuentran por debajo de sus promedios de precios correspondientes a los últimos cinco años. Por ese motivo, la recuperación observada en septiembre no implica que la rentabilidad haya regresado a niveles históricos.
La fotografía general de la renta agrícola queda distribuida de la siguiente manera: 58,2% corresponde a impuestos, 27,3% al costo de la tierra y 14,5% al resultado agrícola.
El flete mantiene un peso importante
La reducción del precio de la urea no se trasladó de la misma manera al conjunto de los costos que afrontan los productores. Entre ellos, el transporte continúa teniendo una incidencia significativa, especialmente en las regiones más alejadas de los principales puertos y centros de comercialización.
De acuerdo con FADA, los fletes aumentaron respecto de junio y también muestran una suba cuando se los compara con el mismo período del año anterior.
La distancia respecto de los puertos constituye un factor determinante. En provincias como Córdoba, San Luis y La Pampa, el costo de trasladar la producción puede representar una proporción importante del valor generado por una hectárea.
“En una hectárea de maíz, por ejemplo, en Córdoba, San Luis y La Pampa alrededor de 2 de cada 10 camiones de lo que se produce, se destina a pagar el flete”, indicó Semadeni.
La incidencia del transporte hace que el precio internacional de los granos no sea el único elemento que define el resultado económico. También intervienen los rindes obtenidos, los costos de producción, la distancia hasta los mercados y la estructura tributaria correspondiente a cada territorio.
Pisani Claro destacó precisamente esa combinación de variables: “Por eso, el precio del grano no es el único elemento que define la renta agrícola. También importan los costos de producción, la distancia a los mercados, los rindes y la estructura impositiva de cada territorio. Son muchos los factores que entran en juego”.
El peso de los impuestos nacionales
La composición de la carga tributaria también muestra diferencias según el nivel de gobierno. Del total de impuestos que inciden sobre la renta agrícola, el 55,6% corresponde a tributos nacionales no coparticipables. Los impuestos nacionales coparticipables representan el 35,7%, mientras que los tributos provinciales explican el 7,8% y los municipales el 0,9%.
Dentro de la estructura tributaria aparecen los derechos de exportación, conocidos como retenciones, que constituyen uno de los componentes relevantes para las principales producciones agrícolas.
FADA señala que desde diciembre de 2023 las alícuotas de los derechos de exportación fueron modificadas para los principales cultivos, lo que redujo su participación relativa dentro de la carga tributaria total. Al mismo tiempo, aumentó el peso de impuestos vinculados con el resultado económico, entre ellos el Impuesto a las Ganancias.
El informe también muestra que la incidencia tributaria varía según la provincia. En Córdoba, el índice se ubicó en 56,9%; en Buenos Aires, en 56,1%; en Santa Fe, en 53,9%; en La Pampa, en 54,7%; en Entre Ríos, en 58,4%; y en San Luis, en 55%.
FADA aclara que estas diferencias no implican necesariamente que los productores de una provincia paguen más impuestos en términos absolutos que los de otra. El porcentaje surge de la combinación de variables productivas y económicas, entre ellas rindes, precios, costos, fletes y tributos provinciales y municipales.
Una mejora que no modifica el escenario estructural
El resultado de septiembre muestra una ecuación agrícola algo más favorable que la registrada tres meses atrás. El aumento de los precios de algunos granos incrementó los ingresos, mientras que la caída de la urea redujo la presión de uno de los principales insumos de la producción.
Para FADA, esa combinación explica buena parte de la reducción del índice. “Esta combinación explica la baja del Índice, pero no cambia el dato de fondo: aún con mejores precios y menores costos para algunos insumos, los impuestos representan más de la mitad de la renta agrícola”, sostuvo Semadeni.
La evolución del indicador también muestra hasta qué punto la rentabilidad agrícola depende de factores que exceden la estructura impositiva. Los precios internacionales, el valor de los fertilizantes, los costos logísticos, la productividad por hectárea y la ubicación geográfica pueden modificar de manera significativa el resultado final.
Así, la medición de septiembre deja una mejora respecto de junio, pero mantiene una característica central de la economía agrícola argentina: la carga tributaria continúa absorbiendo más de la mitad de la renta generada por la actividad. La recuperación de los precios y la reducción de algunos costos alivianaron parcialmente la ecuación, aunque el margen que queda para el productor sigue condicionado por una combinación de impuestos, logística y costos de producción.
Los bonos soberanos volvieron a caer y el Merval perdió terreno en un viernes marcado por la cautela. El derrumbe de la actividad económica en julio, que superó todas las expectativas negativas, encendió una nueva luz de alerta entre los inversores.
Buenos Aires domingo 27 septiembre (PR/26)– El riesgo país volvió a moverse en la dirección que menos gusta en Wall Street. El índice que elabora JPMorgan subió 30 unidades y quedó en 609 puntos básicos, el nivel más alto desde el 7 de abril.
Fue la décima suba consecutiva. Diez ruedas seguidas en las que el humor del mercado financiero argentino no encontró piso, en medio de una caída generalizada de los bonos soberanos en dólares, que retrocedieron 1,2% en promedio durante la jornada del viernes.
El malhumor no se quedó solo en la renta fija. El S&P Merval de la Bolsa de Comercio de Buenos Aires cerró con una baja de 1,6%, hasta los 2.893.751 puntos, un piso que no se veía desde el 20 de agosto.
Medido en dólares, a través de la paridad del “contado con liqui”, el panel de acciones líderes también tocó un mínimo, esta vez desde el 6 de marzo, ubicándose por debajo de los 1.800 puntos.
Una economía que se frena de golpe
Para los operadores, la noticia que realmente movió el tablero esta semana no vino de los mercados financieros sino de la economía real. La actividad económica de julio se contrajo casi 3% en apenas un mes, un dato que superó ampliamente las expectativas más pesimistas.
El riesgo país acumula ya diez jornadas consecutivas de subas, aunque con una elevada volatilidad que refleja lo nervioso que está el humor inversor. En ese contexto, el Tesoro repite una estrategia conocida: ofrecer instrumentos de corto plazo para no empujar todavía más el riesgo crediticio de los bonos de mayor duración.
Wall Street sube, pero las acciones argentinas no acompañan
La foto internacional fue completamente distinta. Los principales indicadores de Nueva York cerraron con ganancias de entre 0,5% y 0,9%, mientras las tasas de los bonos del Tesoro norteamericano se mantuvieron estables en máximos que no se veían desde 2007.
Sin embargo, los ADR y las acciones argentinas que cotizan en dólares en Wall Street no lograron subirse a esa ola y cerraron mayoritariamente en rojo. Las bajas más marcadas fueron las de Banco Macro (-3,4%), Edenor (-2,8%) y Telecom (-2,6%).
Tampoco se salvaron las petroleras. YPF cayó 2,6%, hasta los 52,19 dólares, y Vista Energy retrocedió 1,3%, arrastradas por una baja del 2% en los precios internacionales del crudo. El mercado sigue de cerca la posibilidad de una tregua entre Estados Unidos e Irán, al mismo tiempo que crece la preocupación por el aumento de los ataques hutíes contra Arabia Saudita, que podrían interrumpir el suministro de uno de los principales productores de petróleo de Oriente Medio.
La pregunta que se hacen todos los analistas
En medio de este panorama, Gustavo Araujo, Head of Research de Criteria, planteó en Wall Street un interrogante que muchos se hacen: por qué la bolsa neoyorquina sigue cerca de sus máximos históricos cuando el rendimiento del Treasury a 10 años supera el 5% y la Fed volvió a subir las tasas de interés.
Según explicó, la respuesta hay que buscarla en buena medida en las ganancias corporativas. Para 2026, los analistas proyectan un crecimiento de las utilidades del S&P 500 de casi 32%, con los ingresos de las empresas creciendo al 12%.
Araujo describió este fenómeno como una “expansión excepcional”, que llega después de varios años de crecimiento cercano a los dos dígitos. Y aclaró que ese impulso no se limita a las Siete Magníficas ni a los activos vinculados a la inteligencia artificial, sino que también se extiende a otros sectores fundamentales de la economía estadounidense.
Con todo, el analista fue claro respecto de a quién le recomendaría hoy apostar por acciones: un inversor agresivo y con horizonte de largo plazo, típicamente alguien joven que no necesita ese capital durante varios años, para quien las acciones siguen siendo una alternativa viable.
Por Franco Ramseyer – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario
La siembra de la campaña agrícola 2025/26 demandó una inversión récord de US$ 14.747 millones, impulsada por una superficie histórica y el crecimiento del área de maíz. El informe de la Bolsa de Comercio de Rosario detalla los costos y la fuerte participación de los cultivos de gruesa y fina.
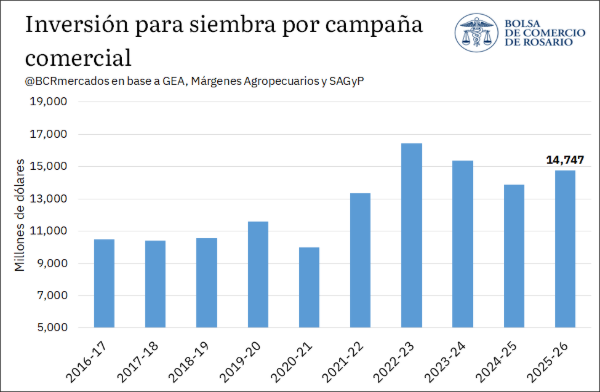
Rosario, sábado 26 septiembre (PR/26) — Sembrar la campaña 2025/26 demandó una inversión de US$ 14.747 millones, un 6,2% más que el ciclo previo. Con un área récord de 39,9 millones de hectáreas, el avance del maíz fue el principal driver del incremento de costos.
En el presente informe se cuantifica la inversión que los productores granarios de Argentina realizaron para llevar a cabo las siembras de la campaña 2025/26. Este análisis se centra en los costos asociados a la siembra, insumos y pulverización de los principales granos: soja (de primera y segunda), maíz (temprano y tardío), trigo, girasol, sorgo, cebada cervecera y cebada forrajera.
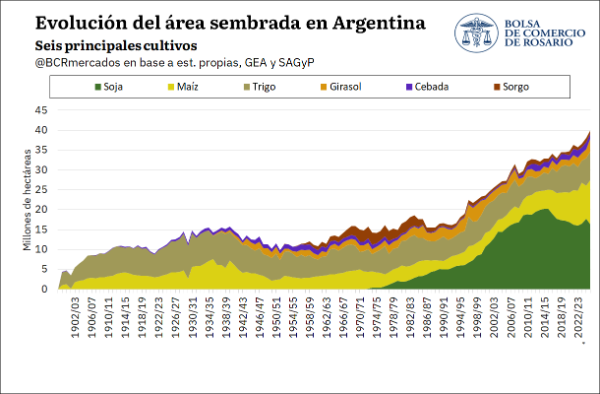
La campaña agrícola 2025/26 estuvo caracterizada por un nivel de siembra históricamente alto: se estiman 39,9 millones de hectáreas entre trigo, cebada, girasol, maíz, soja y sorgo, lo que representa mayor registro de la historia considerando este conjunto de cultivos.
Dentro de la gruesa, fue muy destacada la siembra de maíz en el ciclo 2025/26, que marcó un máximo histórico con 11,0 millones de hectáreas, lo que habría permitido alcanzar una producción estimada en 70,5 millones de toneladas. Este crecimiento se dio en paralelo a una reducción interanual del 8% en el área de soja, que se ubicó en 16,4 millones de hectáreas. Por su parte, el área sembrada con girasol fue la más elevada en 26 años, estimándose en 3,2 millones de hectáreas en la 2025/26.
Por el lado de la fina, el trigo, con 7,1 millones de hectáreas, presentó en la campaña considerada su máxima superficie en 29 años, mientras que el hectareaje sembrado con cebada se estima en 1,3 M Ha.
En suma, el área sembrada con los granos mencionados en la campaña 2025/26 habría ascendido a 39,9 millones de hectáreas, aumentando un 4,8% interanual y consolidándose como un nuevo récord de superficie.
A partir del cálculo de los costos promedio por hectárea de los principales cultivos, utilizando información de BCR-GEA y de la revista Márgenes Agropecuarios, se estima que la inversión total en siembra, pulverización e insumos para la campaña 2025/26 habría ascendido a US$ 14.746 millones. Este nivel se ubica como el tercero más elevado de, al menos, la última década. En comparación, representa un incremento del 6,2% respecto de 2024/25 y se mantiene 6,8% por encima del promedio de los últimos cinco ciclos agrícolas.
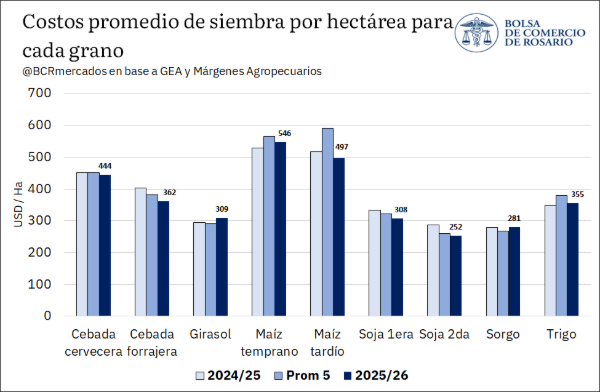
El análisis puede desagregarse en el costo promedio de producción por hectárea de cada cultivo durante la campaña 2025/26. De acuerdo con datos de costos de GEA-BCR y de la revista Márgenes Agropecuarios, ponderados para cada grano según la participación de cada delegación en el área sembrada nacional, los valores promedio nacional habrían sido: US$ 444 / ha para la cebada cervecera y US$ 362 / ha para la forrajera, US$ 309 / ha para el girasol, US$ 546 / ha para el maíz temprano y US$ 497 / ha para el tardío, US$ 308 / ha para la soja de primera y US$ 252 / ha para la de segunda, US$ 281 / ha para el sorgo y US$ 355 / ha para el trigo.
Al multiplicar los costos promedio por hectárea por la superficie sembrada estimada para cada grano, con base en datos de GEA, SAGyP y estimaciones propias, se prevé que los productores argentinos afrontarán un costo total de US$ 14.747 millones durante la campaña 2025/26.
El aumento en la proporción de área destinada al maíz, cultivo que, en términos generales, requiere una inversión por hectárea mayor a la del resto, tal como puede verse en el gráfico precedente, fue el principal driver detrás del incremento global de costos de la recientemente finalizada campaña. Sin embargo, este incremento se vio parcialmente compensado por una reducción interanual en el costo nacional de las siembras de soja.
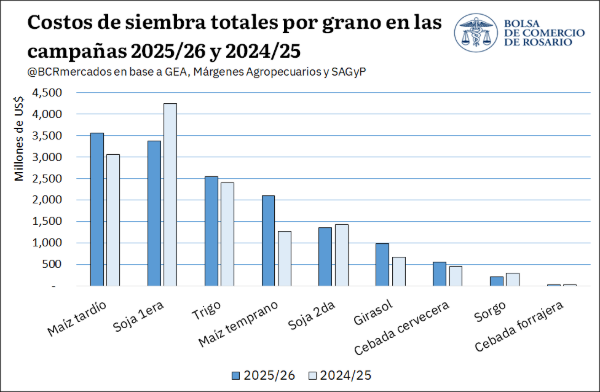
La inversión total se distribuyó de la siguiente manera: US$ 3.561 M en maíz tardío, US$ 3.378 M en soja de primera, US$ 2.547 M en trigo, US$ 993 M en girasol, US$ 561 M en cebada cervecera, US$ 211 M en sorgo y US$ 24 M en cebada forrajera.
Respecto de la campaña 2024/25, el principal cambio fue que el maíz (US$ 5.670 M) desplazó a la soja (US$ 4.742 M) como el cultivo que más inversión concentró: el gasto en maíz subió 30,9% —traccionado sobre todo por el maíz temprano, que aumentó un 65,3%—mientras la soja cayó 16,6%, lo que explica la mayor parte del alza neta del 6,2% en la inversión total. El girasol también presentó un aumento relevante entre campañas, del 47,7%.
El financiamiento constituye un componente esencial de la actividad agrícola: a diferencia de lo que ocurre en otros sectores, el productor afronta la totalidad de los costos al momento de la siembra, mientras que los ingresos recién se materializan varios meses más tarde, una vez concretadas la cosecha y la comercialización.
Esa brecha temporal entre el desembolso y el recupero de la inversión vuelve indispensable el acceso al crédito.
Precisamente sobre esa cuestión se avanzará en una próxima edición del Informativo Semanal, en la que se analizará cómo se financió el agro en la campaña 2025/26: a partir de qué canales y de qué instrumentos los productores lograron cubrir los US$ 14.747 millones invertidos en las siembras.
Las principales petroleras comenzaron a aplicar subas generalizadas en surtidores ante la escalada del barril de petróleo, que se mantiene por encima de los US$100, poniendo en jaque el congelamiento acordado y generando impacto directo en los bolsillos de los consumidores.
Buenos Aires sábado 25 septiembre(PR/26)– El escenario económico vuelve a encender las alarmas en el sector energético tras la decisión de las principales petroleras (con la única excepción de YPF) de implementar aumentos que oscilan entre el 2% y el 5% en los precios de los combustibles . Esta medida marca un quiebre definitivo en la dinámica de contención que regía en el mercado, afectando de manera dispar a las distintas regiones del país.
La petrolera YPF informó que aplicará un aumento del 1% en el precio de todos sus combustibles a partir del sábado a las cero horas, como consecuencia de la extensión del conflicto en Medio Oriente.
Dentro de la información oficial, a la que accedió la Agencia Noticias Argentinas, la compañía estatal sostuvo que el aumento se realiza en medio del congelamiento de precios que impulsó a partir de abril.
Esta medida está orientada a sostener el consumo, especialmente en el interior del país, donde la demanda viene mostrando señales de caída.
A su vez, indicó que la tensión originada por el conflicto en Medio Oriente volvió a disparar el precio del petróleo internacional. Al cierre de las operaciones, el Brent supera los US$ 104 por barril, mientras que el crudo WTI opera en los US$ 93.
El Fin del «Buffer» y el Impacto Regional
Con este reacomodamiento tarifario se rompe formalmente el «buffer» de precios que se venía sosteniendo desde el mes de mayo , luego de registrarse un fuerte salto inflacionario del 30% . Dicho esquema de congelamiento había sido diseñado estratégicamente para cuidar y sostener el consumo interno [cite: 2026-09-24], especialmente en las provincias del interior, donde la demanda mostraba claros signos de desaceleración y caída.
Desde las propias empresas del sector confirmaron que el peso de estos incrementos recae con mayor fuerza en el interior del país , aunque la Ciudad de Buenos Aires tampoco queda exenta y experimenta la suba aunque en una escala menor. Al haberse aplicado en el tramo final de septiembre, el impacto estadístico sobre la inflación mensual quedará inevitablemente dividido en dos periodos distintos.
La Sombra del Petróleo Internacional y la Postura de YPF
El entendimiento previo entre las petroleras y las refinadoras establecía una completa estabilidad en los valores mientras el precio internacional del barril se mantuviera por encima de los US$80, condicionado a una posterior nivelación de flujos. Sin embargo, las tensiones geopolíticas y las declaraciones cruzadas entre Estados Unidos e Irán hicieron que el crudo Brent volviera a superar la barrera crítica de los US$100.
Con cotizaciones que treparon hasta los US$105 y un crudo operando firmemente en la zona de los US$95, las compañías que operan en territorio argentino consideraron insostenible mantener los valores previos. En este escenario complejo, YPF se consolida como la única empresa que optó por no modificar sus pizarras de manera inmediata.
Al respecto, Horacio Marín explicó que la estrategia comercial se regirá estrictamente bajo las leyes de la oferta y la demanda. «Si se ve que el precio del barril se termina estableciendo en US$100, los consumidores vamos a tener que pagar por US$100», señaló, matizando que la mayoría de las consultoras privadas proyectan un escenario de estabilización diferente.
El dólar minorista cerró la semana con una nueva suba y alcanzó un récord nominal de $1.545 en el Banco Nación, en una jornada marcada por la demanda cambiaria y la expectativa ante la próxima licitación del Tesoro.
El dólar se negoció en alza.
Buenos Aires, viernes 25 septiembre (PR/26) — El dólar minorista se mostró de nuevo demandado en el mercado de cambios y cerró en su precio más alto del día, a $1.525,50, un nuevo récord nominal.
Además, la divisa mayorista subió seis pesos.
El techo para el régimen de bandas cambiarias cerró la semana en los 1.912,76 pesos.
El dólar al público avanzó cinco pesos o 0,3% este viernes, a $1.545 para la venta en el Banco Nación, un nuevo máximo nominal.
El dólar blue se mantuvo a $1.560y a diez pesos de distancia de su récord del 28 de julio.
En el mercado de dólar futuro, la divisa operó con alza en un rango de 0,2% a 0,4% y un volumen elevado que resaltó, por el equivalente a US$ 2.000,2 millones.
La posición más negociada, para fin de mes, subió 6,50 pesos (+0,4%), a 1.531 pesos.
La atención del mercado se centra en el ritmo de compras del BCRA, que se ha estabilizado en torno a los US$ 10 millones diarios.
El Ministerio de Economía oficializó la licitación de un abanico de títulos financieros para afrontar vencimientos por $8,6 billones el próximo lunes 28.
El Tesoro ofrecerá únicamente instrumentos a corto y mediano plazo con vencimientos anteriores a los comicios de 2027.
La oferta incluye opciones a tasa fija, ajustadas por inflación y atadas al dólar.
El ritmo promedio de acumulación diaria de divisas muestra una desaceleración respecto a los meses anteriores.
A esta dinámica se sumaron factores de valuación de activos, como la baja registrada en la cotización del oro.