El derrumbe de los precios en Brasil abrió una distancia enorme con el capón argentino y las importaciones ya marcan récords. ¿Estamos ante una amenaza real o ante un fenómeno pasajero? Qué hay detrás y cuánto puede durar.
Buenos Aires sábado 10 octubre (PR/26)– El fuerte abaratamiento del cerdo en Brasil volvió a encender las alarmas en la cadena porcina argentina. Cuando la distancia de precios entre dos países es tan grande, el producto brasileño gana competitividad y frigoríficos, industrias y cadenas comerciales se sienten tentados a ampliar sus compras externas.
Los datos muestran que ese proceso ya está en marcha, aunque con varios matices importantes. La diferencia actual es muy elevada, pero no es inédita, y se explica sobre todo por la fuerte caída de las cotizaciones brasileñas, no por un encarecimiento excepcional del capón argentino.
Brasil, además, enfrenta una producción creciente que le exige un esfuerzo cada vez mayor para colocar su carne, mientras Argentina recibe volúmenes récord de carne porcina brasileña. Aun así, las importaciones siguen siendo una parte relativamente acotada del abastecimiento local.
La gran pregunta, entonces, es cuánto puede durar este escenario y por qué caminos puede afectar al mercado argentino.
Una brecha que volvió a niveles excepcionales
La diferencia entre los precios del cerdo en Argentina y Brasil se amplió con fuerza durante 2026. En agosto, el precio promedio del capón tipificado argentino se ubicó alrededor de 62% por encima de la referencia brasileña, construida con los precios de los principales estados productores del sur de ese país.
Si la comparación se hace con el valor máximo del capón tipificado argentino, la brecha se acerca al 77%. Es un diferencial muy alto en perspectiva histórica: desde 2015, la brecha sobre el precio promedio argentino fue de alrededor de 22%, de modo que el valor actual prácticamente triplica esa referencia.
Además, el ensanchamiento fue muy veloz. A fines de 2025 la brecha llegó a mostrar valores negativos, cuando el precio brasileño incluso superó al argentino, y en pocos meses volvió a ubicarse por encima del 60%.
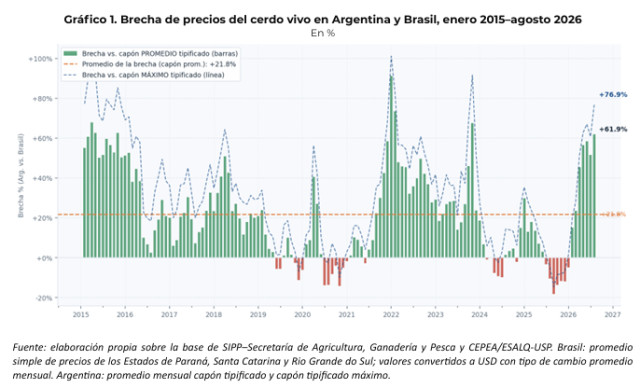
Aun así, no es una situación sin precedentes. La brecha de 61,9% de agosto de 2026 fue la séptima más alta desde febrero de 2015 y quedó cerca del percentil 95 de toda la serie. El máximo se registró en enero de 2022, con 91,2%, y hubo valores superiores al actual en algunos meses de 2015 y hacia fines de 2023.
Lo que distingue al episodio reciente es su persistencia: desde mayo la brecha se mantiene por encima del 50%, con cuatro meses consecutivos en esos niveles. Los mercados porcinos de ambos países ya atravesaron períodos de fuerte desacople; la novedad es la rapidez con la que se volvió a abrir la distancia.
Queda entonces por aclarar qué hay detrás de este movimiento: si responde a un encarecimiento excepcional del cerdo argentino o, por el contrario, a un abaratamiento inusual del producto brasileño.
El desacople viene de Brasil
Al comparar cada mercado con sus propios antecedentes, la respuesta es clara: el movimiento reciente se origina principalmente en Brasil. En Argentina, el precio del capón tipificado se mantuvo durante 2026 por encima de sus promedios históricos mensuales, pero siempre dentro del rango observado entre 2016 y 2025.
Después de tocar alrededor de US$1,58 por kilo vivo en abril, el precio argentino descendió hasta US$1,45 en agosto. Nada fuera de lo común si se lo mira con la historia reciente.
La trayectoria brasileña fue muy distinta. El año arrancó con precios elevados: en enero, el promedio de Santa Catarina, Rio Grande do Sul y Paraná rondaba los US$1,46 por kilo vivo. A partir de ahí comenzó una caída casi continua que lo llevó a US$0,89 en agosto, una baja cercana al 40% en apenas siete meses.
Desde mayo, además, el precio brasileño está por debajo de su promedio histórico para cada mes, y la distancia fue creciendo a medida que avanzaba el año. Mientras el precio argentino se mueve dentro de su rango habitual, en Brasil hubo una corrección mucho más intensa y rápida, que empujó las cotizaciones hacia la zona baja de su historia.
Es este abaratamiento del cerdo brasileño el que explica, fundamentalmente, el fuerte ensanchamiento de la brecha bilateral de los últimos meses. Y eso lleva a otra pregunta: ¿por qué cayó tanto el precio en Brasil?
Una oferta que crece y necesita compradores
La caída ocurre en un contexto de expansión sostenida de la producción. Según el último balance del USDA, la oferta brasileña de carne porcina pasó de 4,13 millones de toneladas en 2020 a 4,75 millones en 2025, y para 2026 se prevén 4,90 millones.
El aumento esperado de 3,2% para este año se suma al 5,6% de 2025 y dejaría la producción casi 19% por encima del nivel de 2020. Toda esa carne tiene que ir a algún lado, y el mercado externo cumple un papel cada vez más importante.
Para 2026, el USDA prevé exportaciones por 1,83 millones de toneladas, un 6,8% más que el año anterior, mientras que el consumo interno crecería apenas 1,1%, hasta 3,07 millones. De las 150 mil toneladas adicionales de producción previstas, 116 mil encontrarían destino en el exterior.
Así, las exportaciones representarían el 37,3% de la producción, frente al 34% de 2024. Si las compras internas y externas, a los precios vigentes, no crecen al mismo ritmo que la oferta, el abaratamiento de la carne facilita la absorción del volumen extra y transmite presión hacia el precio del capón.
Este mecanismo no requiere que la demanda se contraiga: el consumo y las exportaciones pueden crecer al mismo tiempo que bajan los precios, e incluso hacerlo favorecidos por esa baja.
Los datos del IBGE refuerzan esta lectura. El peso de las carcasas porcinas obtenidas en establecimientos con inspección sanitaria alcanzó 2,93 millones de toneladas entre enero y junio, un 6,4% más que en igual período de 2025, unas 176 mil toneladas adicionales.
Ese incremento combina más animales faenados, que aumentaron 4,8%, con un mayor peso medio. Aunque las fuentes y los períodos difieren, el crecimiento del semestre duplica la tasa que el USDA proyecta para todo el año.
En conjunto, la expansión de la oferta es consistente con una mayor presión sobre las cotizaciones de la carne y del capón. Ayuda a explicar parte del abaratamiento, aunque no permite atribuirle toda la magnitud de la caída reciente.
Brasil sale a buscar mercados, y Argentina es uno de ellos
En los doce meses terminados en agosto de 2026, Brasil exportó cerca de 1,38 millones de toneladas de carne porcina, un 8,4% más que un año atrás y el mayor volumen histórico. La tendencia no es nueva: las exportaciones prácticamente se triplicaron respecto de hace una década y siguieron creciendo en 2026.
Pero ese aumento de volúmenes viene acompañado por valores unitarios más bajos. Entre enero y agosto de 2026, el precio implícito promedio de las exportaciones brasileñas fue de unos US$2.475 por tonelada, un 3,1% menos que en el mismo período de 2025.
La baja se observa en la mayoría de los principales destinos y es especialmente marcada en la región: alrededor de 10% en Argentina y Uruguay y casi 12% en Chile. Estos valores medios pueden estar influidos por cambios en la composición de los productos exportados, pero que las bajas se repitan en tantos destinos es coherente con un Brasil que necesita seguir ampliando mercados.
Ese proceso también está cambiando el mapa de compradores. En los primeros ocho meses de 2026, China redujo sus compras en unas 28 mil toneladas respecto de un año atrás, y también bajaron los envíos a Hong Kong y Singapur.
Brasil más que compensó esas caídas con mayores ventas a otros destinos: Japón absorbió unas 54 mil toneladas adicionales, Argentina cerca de 7 mil y Filipinas casi 4 mil. El crecimiento de las exportaciones totales convive, entonces, con una profunda recomposición de destinos.
Argentina forma parte de esa búsqueda y los volúmenes ya son significativos en términos históricos. Entre enero y agosto de 2026, Brasil colocó 41,4 mil toneladas de carne porcina en el mercado argentino, un 20% más que en igual período de 2025 y más de siete veces el volumen de 2024. Es el mayor registro para los primeros ocho meses del año de las últimas décadas.
Ese aumento de cantidades coincide con una baja importante del valor medio. El precio implícito de las exportaciones brasileñas a Argentina cayó de unos US$2.845 por tonelada en enero-agosto de 2025 a US$2.562 en 2026, una reducción cercana al 10%. En agosto, el valor mensual bajó todavía más, hasta unos US$2.412 por tonelada.
En otras palabras, el mercado argentino recibe más carne porcina brasileña y a menores precios. La combinación es coherente con la fuerte ventaja observada en el cerdo vivo y confirma que el abaratamiento relativo del producto brasileño ya tiene una manifestación concreta en el comercio bilateral. Falta dimensionar cuánto pesan esos volúmenes dentro del abastecimiento argentino.
Pocas toneladas, mucha influencia
Hay que poner el fuerte crecimiento de las compras a Brasil en perspectiva. A pesar del salto de 2025 y 2026, las importaciones representan hoy alrededor del 6,2% del consumo aparente de carne porcina, según el acumulado de los últimos doce meses.
Es una participación relevante, pero todavía acotada y no excepcional en términos históricos: entre 2018 y 2019 el indicador llegó a superar el 7%, y durante 2022 volvió a ubicarse cerca de esos niveles.
La contracara es que más del 90% del abastecimiento sigue cubierto por producción local. En los últimos doce meses, la relación entre producción argentina y consumo aparente fue de alrededor del 93%. Por lo tanto, el aumento de las importaciones no está asociado, al menos hasta ahora, a un desplazamiento masivo de la producción doméstica.
Más aún: la producción argentina de carne porcina atraviesa una etapa de fuerte crecimiento. En los doce meses terminados en agosto de 2026 alcanzó unas 877 mil toneladas, un 11,5% más que un año atrás y el mayor nivel de la serie considerada. Los registros mensuales de 2026, en general, también superan a los de años anteriores.
El mercado doméstico enfrenta así una situación particular: coinciden una oferta local en fuerte expansión y mayores volúmenes importados desde Brasil.
Por eso, la incidencia de las importaciones probablemente no pase hoy por capturar una porción grande del mercado, sino por introducir una referencia competitiva adicional en la formación de precios. Para frigoríficos, industrias elaboradoras y cadenas comerciales, acceder a carne brasileña a valores sensiblemente inferiores amplía las alternativas de abastecimiento y fortalece su posición negociadora frente a los proveedores locales.
Una participación importada relativamente baja puede ejercer, entonces, un efecto mayor sobre los precios que el que sugiere su peso físico. No hace falta que el producto brasileño desplace grandes volúmenes de producción argentina: alcanza con que exista una alternativa disponible y competitiva para limitar cuánto pueden separarse los precios internos de los externos.
El desafío para la producción argentina no parece ser, por ahora, una pérdida masiva de mercado, sino la presión sobre los precios domésticos que puede ejercer una oferta importada barata, en un contexto en el que la propia producción local también crece con fuerza. Mientras persista una brecha elevada con Brasil, ese mecanismo competitivo seguirá activo.
¿Hasta cuándo puede durar la brecha?
La fuerte caída del precio brasileño plantea una duda inevitable: ¿durante cuánto tiempo puede sostenerse una diferencia de esta magnitud? Una primera respuesta surge de comparar las cotizaciones del cerdo vivo con los costos de producción que estima Embrapa para una granja independiente de ciclo completo en Santa Catarina.
En agosto, el precio CEPEA se ubicó en torno a US$0,89 por kilo vivo, frente a un costo estimado de US$1,23 para una granja de 750 madres. Eso arroja un margen negativo cercano a US$0,34 por kilo, equivalente a alrededor del 28% del costo.
El deterioro viene fundamentalmente del precio: los costos se mantuvieron relativamente estables durante 2026, mientras la cotización del cerdo caía con fuerza. La alimentación sigue explicando más del 70% del costo total.
A primera vista, una situación así debería traer su propio mecanismo de corrección. Si los productores venden de manera persistente por debajo de sus costos, se reducen los incentivos a invertir y ampliar capacidad, y con el tiempo la oferta debería ajustarse.
Pero hay que tener en cuenta que, incluso considerando los cambios metodológicos de la serie, hubo distintos episodios en los que el margen de la granja de referencia permaneció negativo durante varios meses. Las razones son varias.
La primera es que el costo de Embrapa incluye depreciaciones y remuneración del capital. Un resultado económico negativo no implica necesariamente que la explotación deje de cubrir sus costos operativos ni que tenga incentivos para cerrar de inmediato. A eso se suman los costos hundidos y los tiempos biológicos de la actividad: la oferta que llega hoy al mercado responde a decisiones tomadas varios meses atrás.
La segunda es la elevada presencia de sistemas integrados y cooperativos en el sur de Brasil. En estos esquemas, parte de los insumos, los riesgos y las decisiones productivas los asume la empresa integradora, mientras que el indicador usado aquí corresponde a una granja independiente. El deterioro no representa, por lo tanto, con igual intensidad la situación de todo el sector.
La tercera es la heterogeneidad entre establecimientos. Hasta 2022, la estimación de Embrapa se basaba en una granja representativa de 180 madres; desde 2023 usa una explotación de 750 madres y parámetros técnicos mucho más eficientes. La actualización de los coeficientes redujo en más de 16% el costo estimado respecto del que habría resultado con la tecnología anterior.
Esto sugiere que, en episodios en los que la granja de referencia mostraba márgenes negativos, los establecimientos de mayor productividad podían enfrentar costos sensiblemente menores y resultados menos desfavorables, o incluso positivos.
Este proceso también puede generar cambios estructurales. Los períodos largos de baja rentabilidad golpean primero a los productores de costos más altos, mientras las explotaciones más eficientes ganan participación. Puede caer el número de granjas y, al mismo tiempo, aumentar la producción total, si las que quedan son más grandes o productivas. La suinocultura brasileña muestra justamente una tendencia de largo plazo hacia la concentración y la intensificación.
En consecuencia, los márgenes negativos actuales son una señal de que los precios brasileños difícilmente puedan mantenerse indefinidamente en estos niveles, pero no permiten anticipar una corrección rápida. La heterogeneidad de costos, la integración productiva, la posible continuidad de la concentración y los rezagos propios de la actividad pueden sostener una oferta elevada durante varios meses, aun con una rentabilidad muy deteriorada para parte de los productores.
Lo que está en juego para la producción argentina
El fuerte diferencial que hoy separa a Argentina de Brasil debe leerse principalmente como consecuencia de un abaratamiento excepcional del mercado brasileño, antes que como el resultado de un precio argentino particularmente alto. La brecha superó el 60% en agosto y se ubica entre las mayores de la última década, aunque hubo antecedentes de diferencias incluso superiores.
Detrás del ajuste brasileño hay una producción que sigue expandiéndose y necesita compradores para volúmenes crecientes. Durante 2026 aumentaron al mismo tiempo la producción y las exportaciones, mientras los valores unitarios de venta externa se redujeron en numerosos mercados. Brasil logra absorber su mayor oferta con más presencia exportadora y nuevos destinos, pero al costo de una mayor presión sobre los precios.
Argentina forma parte de ese proceso: las compras de carne porcina brasileña alcanzaron niveles récord en 2026 y, además, crecieron a valores medios inferiores a los del año anterior. Sin embargo, su peso en el mercado local sigue siendo limitado: las importaciones equivalen a cerca del 6% del consumo aparente y más del 90% del abastecimiento lo cubre la producción argentina, que además crece a tasas muy elevadas.
Por eso, el principal efecto de la competencia brasileña probablemente no sea hoy un desplazamiento masivo de producción local, sino su capacidad de introducir presión competitiva sobre los precios domésticos. Disponer de una alternativa importada más barata amplía las opciones de frigoríficos, industrias y cadenas comerciales y limita cuánto pueden separarse los precios argentinos de los externos. Una participación pequeña en cantidades puede generar un efecto proporcionalmente mayor en los precios.
Sobre cuánto puede durar esta situación, los márgenes negativos de una explotación independiente de referencia en Santa Catarina indican que los precios brasileños difícilmente se sostengan para siempre en estos niveles. Pero la historia muestra que la corrección no necesariamente será rápida: los rezagos biológicos, los costos hundidos, los sistemas integrados y la distinta productividad entre establecimientos pueden mantener una oferta elevada durante varios meses. La brecha debería contener, a la larga, los mecanismos de su propia corrección; el gran interrogante es cuánto tiempo demandará ese proceso.
Más allá de cuánto persista el diferencial, el episodio vuelve a poner en primer plano la competitividad de la producción argentina. Para las granjas, una mayor exposición a Brasil obliga a profundizar las mejoras de eficiencia dentro de los establecimientos: productividad por madre, conversión alimenticia, sanidad, genética, utilización de instalaciones y escala, particularmente entre los productores con costos más alejados de las mejores prácticas.
Una competencia importada persistente, aun cuando represente una proporción limitada del mercado, puede reducir márgenes y afectar las decisiones de inversión en los establecimientos menos eficientes.
Pero la competitividad no se define solamente tranqueras adentro. También intervienen impuestos, regulaciones, infraestructura, logística, energía, financiamiento y las propias reglas sanitarias bajo las que compiten las cadenas.
En este último plano, la ractopamina es un ejemplo de diferencias regulatorias que merecen ser explicitadas. Las condiciones autorizadas para su uso en la producción local, los límites aplicables a residuos en carne importada y los sistemas de producción existentes en Brasil pueden no ser equivalentes.
En este contexto, una mayor apertura comercial vuelve más importante transparentar esas diferencias y evaluar sus efectos sobre costos, acceso a mercados y condiciones de competencia.