Con un fuerte perfil exportador, el cereal moviliza cerca de 45 Mt por campaña. Un recorrido por su origen, su destino y las formas de negociar, entregar y fijar el precio.
Por Belén Maldonado, Emilce Terré y Julio Calzada
Rosario, jueves 19 noviembre (PR/26)– El maíz es uno de los cultivos más importantes de la agricultura argentina: ocupa el segundo lugar en superficie sembrada y el primero en volumen de producción.
Ese peso productivo se traduce en un enorme movimiento comercial, que conecta a un gran número de productores con los distintos sectores demandantes y da lugar a diversas modalidades de negociación.
Entonces, ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en el país? ¿Y qué modalidades de contratos predominan?
De dónde sale y adónde va: el mapa del maíz en las últimas cinco campañas
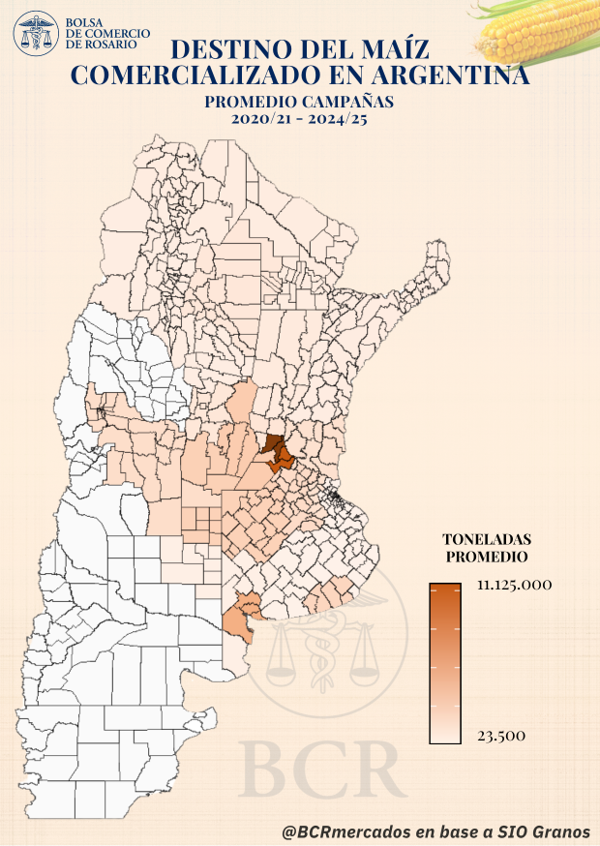
Según los registros de SIO Granos, entre las campañas 2020/21 y 2024/25 se comercializó un promedio de 44,5 Mt de maíz por ciclo comercial en Argentina.
El origen de esa mercadería muestra una marcada concentración en la región central: Santa Fe (31%), Córdoba (25%) y Buenos Aires (24%) explicaron en conjunto más del 80% del volumen comercializado.
Parte de esta distribución responde a dónde se produce. Según la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), esas tres provincias concentraron, en promedio, el 74% de la producción nacional de maíz durante el mismo período.

Ahora bien, hay un detalle importante. Para evitar la doble contabilización, el análisis considera únicamente las operaciones registradas con destino final.
Por eso, el origen comercial no siempre coincide con el lugar donde se cultivó el grano: la mercadería suele ser comprada antes por acopios o intermediarios, que pueden estar en una provincia distinta de la de producción, antes de venderse con destino final.
En cuanto a la zona de entrega, la demanda de maíz está fuertemente ligada al sector exportador. Se estima que en las últimas cinco campañas cerca del 70% de la producción se destinó al mercado internacional.
En línea con esto, aproximadamente el 45% del maíz comercializado con destino final tuvo como punto de entrega el Gran Rosario, lo que equivale a un promedio de 20,2 Mt por campaña.
Los puertos de Bahía Blanca y Quequén concentraron otro 15% de las entregas, es decir, 6,5 Mt por ciclo comercial.
Entre las demás regiones se destacan el Sur de Córdoba y el Suroeste de Santa Fe (zonas 8 y 9), adonde se envió casi el 11% del cereal, unas 4,8 Mt promedio por ciclo.
Les siguen las entregas al Noroeste de Buenos Aires (zonas 6 y 7), hacia donde se dirigió el 8% de la mercadería, equivalente a 3,7 Mt por campaña.
Cuándo se negocia y cuándo se entrega: los tiempos del negocio
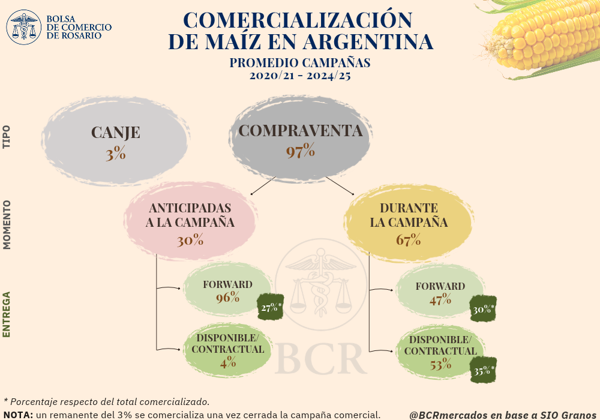
Tomando como referencia el promedio de las últimas cinco campañas ya finalizadas, la mayor parte de la producción de maíz, el 67%, se negocia durante la campaña comercial, es decir, entre marzo y febrero de cada año.
Otro 30% se vende de manera anticipada, antes de cosechar el grano, y un remanente del 3% se termina de comercializar después de febrero.
En las tres categorías, casi la totalidad de las ventas son operaciones de compraventa (97%), mientras que los negocios de canje representan apenas el 3% de lo negociado.
Si se mira el momento de entrega, se pueden distinguir dos tipos de contratos: los de entrega inmediata, llamados disponible/contractual, y los de entrega diferida, conocidos como forward.
La elección de la modalidad depende mucho de cuándo se negocia la mercadería. En las operaciones concertadas antes de la campaña comercial, casi todo son contratos forward (96%).
Es lógico: en ese momento la mayor parte del grano aún no fue cosechada, por lo que se pacta principalmente con entrega futura.
En cambio, entre las operaciones que se cierran durante la campaña comercial, poco más de la mitad del maíz negociado (53%) se hace con entrega disponible/contractual, en un plazo inferior a los 30 días.
Al combinar todas las modalidades, la más utilizada para maíz en Argentina es la negociación durante la campaña comercial, con contrato de compraventa y entrega disponible/contractual (35%).
En segundo lugar aparecen las negociaciones durante la campaña con compraventa y entrega forward (30%), seguidas por las pactadas antes del inicio de la cosecha, con compraventa y entrega diferida (27%).
Precio hecho o precio a fijar: cómo se define cuánto vale el grano
Otro aspecto clave es la modalidad de fijación del precio: si la mercadería se vende a precio hecho o con precio a fijar. Aquí hay diferencias entre la entrega inmediata y la diferida.
En los contratos con entrega disponible/contractual, más de tres cuartas partes se negocia a precio hecho (76%), el 22% con precio a fijar y el 2% restante se salda con entrega de mercadería, mediante canje.
Con los contratos forward ocurre lo contrario: el 60% se pacta con precio a fijar, el 36% a precio hecho y el 4% corresponde a operaciones de canje.
En las operaciones con precio a fijar, es habitual que se establezca un mercado de referencia para determinar después el valor de la mercadería.
En el caso del maíz, la principal referencia es el Precio Cámara (46%), una cotización publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones en el mercado físico de granos.
Muy por detrás se ubican el mercado comprador (5%), que refleja el precio que los demandantes ofrecen pagar a sus oferentes en un día determinado, y el mercado a término (3%), que toma como referencia las cotizaciones de los contratos de futuros.
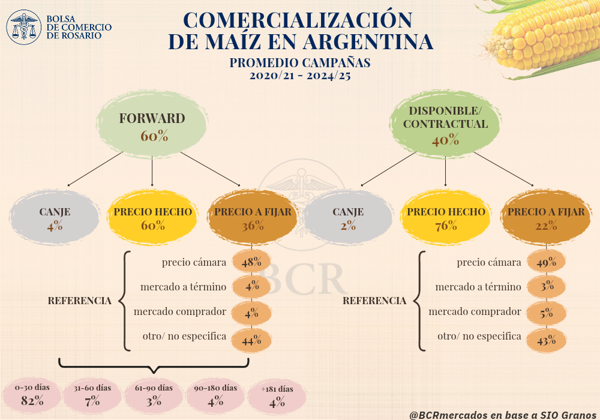
Pero hay que tener en cuenta algo: una elevada proporción de las operaciones con precio a fijar (46%) no especifica la referencia, lo que puede afectar el análisis y las proporciones efectivas de cada tipo de precio utilizado.
Respecto del momento de pago, se estima que el 72% de los contratos de compraventa se paga contra entrega, es decir, al momento de entregar la mercadería. Las cancelaciones a plazo y de manera anticipada dan cuenta del 18% y el 10% del total, respectivamente.
Ventanas de entrega: el 82% de los contratos forward se concentra en un mes
Un último dato sobre los contratos forward, aquellos en los que se pacta la entrega futura: ¿cuánto dura el intervalo en que puede descargarse el grano?
Para responderlo se tomó la fecha límite de descarga en comparación con la fecha inicial en que puede entregarse la mercadería, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga.
El resultado: el 82% de la mercadería negociada bajo contrato forward tiene un plazo de entrega de entre 0 y 30 días desde que se habilita la descarga.
Esto refleja que la gran mayoría de las operaciones concentra las entregas en un mes determinado, algo que podría estar vinculado con necesidades específicas de abastecimiento a lo largo del año.
Del resto, en orden cronológico, el 7% de la mercadería se entrega con un plazo de entre 31 y 60 días, el 3% entre 61 y 90 días, el 4% entre 91 y 180 días y el 4% restante en un plazo superior a 180 días.
Campaña 2025/26: cosecha récord y más contratos con entrega diferida
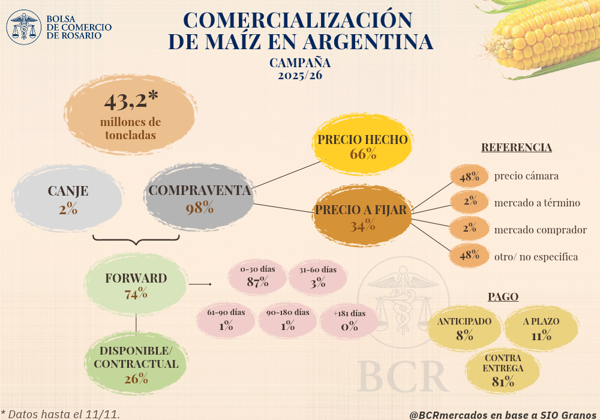
Con la campaña de maíz 2025/26 en curso, los datos disponibles indican que ya se comercializaron 43,2 Mt, de las cuales 17,6 Mt se negociaron antes del inicio del ciclo comercial en marzo.
Con una producción estimada en un récord histórico de 70,5 Mt, se infiere que el 25% de la cosecha prevista ya estaba comprometida antes de que arrancara la campaña, una proporción inferior al promedio de las últimas campañas (30%).
Casi la totalidad del volumen comercializado hasta el momento se negoció bajo contratos de compraventa (98%), con apenas el 2% como canje, prácticamente en línea con el promedio.
Sobre el momento de entrega, cerca de tres cuartas partes de la mercadería (74%) se pactó con entrega diferida, una proporción notablemente superior a la de las últimas campañas (60%). Apenas el 26% se negoció con entrega disponible/contractual.
Aun así, la mayor parte de los contratos con entrega inmediata se realiza durante la vigencia de la campaña, que todavía está en curso, por lo que es esperable que estas proporciones se modifiquen con el correr de los meses.
En la fijación del precio, el 66% de los contratos de compraventa de maíz 2025/26 se pactó con precio hecho y el 34% con precio a fijar, similar al promedio histórico.
La referencia más usada volvió a ser el Precio Cámara (48%), seguido muy por detrás por el mercado a término (2,1%) y el mercado comprador (1,6%). Sin embargo, el 48% de los contratos no especifica el mercado de referencia.
Por último, el 81% de los contratos de compraventa se saldó con pago contra entrega, el 11% se pagó a plazo y el 8% de manera anticipada.
Frente al promedio, la campaña 2025/26 muestra un aumento de las negociaciones con pago contra entrega (+9 puntos porcentuales), en detrimento del pago anticipado (-2 p.p.) y del pago a plazo (-7 p.p.).
Una estructura concentrada y muy ligada a la exportación
En conjunto, los datos de SIO Granos para las últimas cinco campañas finalizadas (2020/21 a 2024/25) muestran una marcada concentración geográfica, tanto en el origen como en el destino de la mercadería.
Santa Fe, Córdoba y Buenos Aires explican el 80% del volumen comercializado con destino final, mientras que cerca del 60% de las entregas se dirige a las principales zonas portuarias: Gran Rosario, Bahía Blanca y Quequén. Es el reflejo de la estrecha vinculación del maíz con el sector exportador.
En cuanto a las modalidades, el maíz se negocia principalmente durante la campaña comercial, mediante contratos de compraventa, con una participación mayor de los negocios con entrega forward frente a los de entrega disponible/contractual.
Sobre el precio, los contratos con entrega más inmediata se pactan mayoritariamente a precio hecho, mientras que en las operaciones con entrega diferida predomina el precio a fijar, con el Precio Cámara como principal referencia.
En el momento de pago predominan ampliamente las operaciones contra entrega, y los pagos a plazo y anticipados tienen una participación considerablemente menor.
También se destaca que la gran mayoría de los contratos forward establece ventanas de entrega de entre 0 y 30 días. Cabe aclarar que este indicador no mide el tiempo transcurrido entre la negociación y la entrega, sino la extensión del intervalo pactado para descargar.
En la campaña 2025/26 se observa una mayor participación de los contratos forward y de las operaciones con pago contra entrega respecto del promedio de las últimas cinco campañas. Como el ciclo comercial aún está en curso, estas proporciones podrían cambiar a medida que avance la comercialización.
En definitiva, el análisis ofrece una visión general de la estructura comercial del maíz en Argentina y permite comprender las principales dinámicas de negociación de uno de los cultivos más importantes del país.