Riesgo país y tasas en dólares: una lectura simple y cercana de las señales clave que hoy está dando el mercado financiero local.
Por Mauro Cognetta | Global Focus Investments
Buenos Aires, miércoles 11 noviembre (PR/26)– Dólar En las últimas semanas aparecieron algunas señales que vale la pena seguir muy de cerca. No porque necesariamente anticipen una crisis inminente, sino porque muestran que el mercado empezó a tomar posiciones firmes frente a un escenario de mayor incertidumbre.
Uno de los datos más llamativos es la notable diferencia entre lo que está pasando con el riesgo país y lo que ocurre con el tipo de cambio. Son dinámicas muy particulares que merecen nuestra atención.
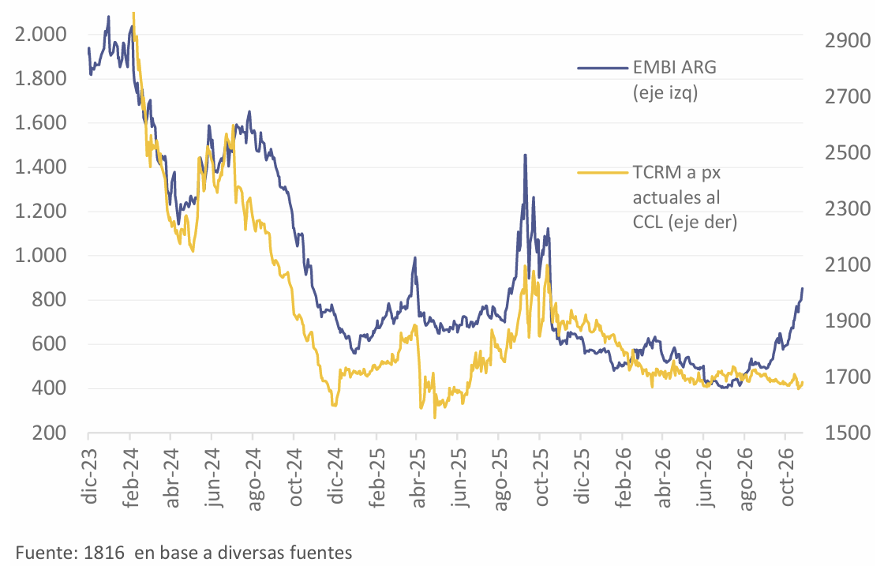
Mientras el riesgo país pasó de alrededor de 400 puntos a 850 en poco más de tres meses, el peso se mantuvo relativamente firme y el tipo de cambio real se encuentra en niveles históricamente bajos respecto de los últimos años.
Es una combinación poco habitual en nuestra economía: los bonos reflejan mucha más preocupación y tensión, pero esa presión todavía no se trasladó con la misma intensidad al precio del dólar en el mercado spot.
¿Por qué el dólar sigue tan tranquilo hoy?
Una de las explicaciones principales está en la forma exacta en que las empresas y los grandes inversores están buscando cobertura cambiaria en este preciso momento.
El Banco Central compró unos US$16.000 millones durante el año, pero al mismo tiempo vendió aproximadamente US$4.000 millones en futuros y US$10.000 millones en instrumentos dólar linked.
¿Qué significa esto explicado en términos simples? Que gran parte de la demanda que normalmente habría ido directo a comprar billetes verdes se canalizó hacia otros instrumentos financieros.
Estos vehículos también permiten cubrirse perfectamente frente a una eventual suba del tipo de cambio, evitando tensiones bruscas en la plaza cambiaria tradicional.
Por eso, aunque exista una demanda real de cobertura, no la vemos reflejada de forma inmediata en el dólar spot. El mercado no está ignorando el riesgo: simplemente lo está cubriendo por otras vías alternativas.
La cobertura electoral ya comenzó a moverse
Otro dato sumamente interesante es que las empresas y los inversores comenzaron a privilegiar instrumentos financieros mucho más cortos para proteger sus carteras de inversión.
Se destacan bonos como el Bopreal 2027 y el AO27, que tienen la particularidad de vencer antes de que se produzca el próximo cambio de gobierno nacional.
En paralelo, se observa una menor demanda y un claro desinterés por los títulos de deuda de mayor plazo, reflejando cautela operativa.
Esto ayuda a explicar el comportamiento actual: mientras los bonos largos descuentan un escenario electoral complejo, el dólar futuro todavía no refleja esa misma tensión.
La gran señal para seguir de cerca es qué ocurre exactamente cuando esa cobertura financiera empieza a agotarse en los próximos meses.
Si la demanda deja de canalizarse por estos instrumentos específicos, una parte importante de esa presión acumulada podría trasladarse directamente al mercado cambiario.
El dato clave: disparan las tasas en dólares
En el segmento de renta fija apareció una señal técnica muy concreta que llamó la atención de los analistas más experimentados de la plaza local.
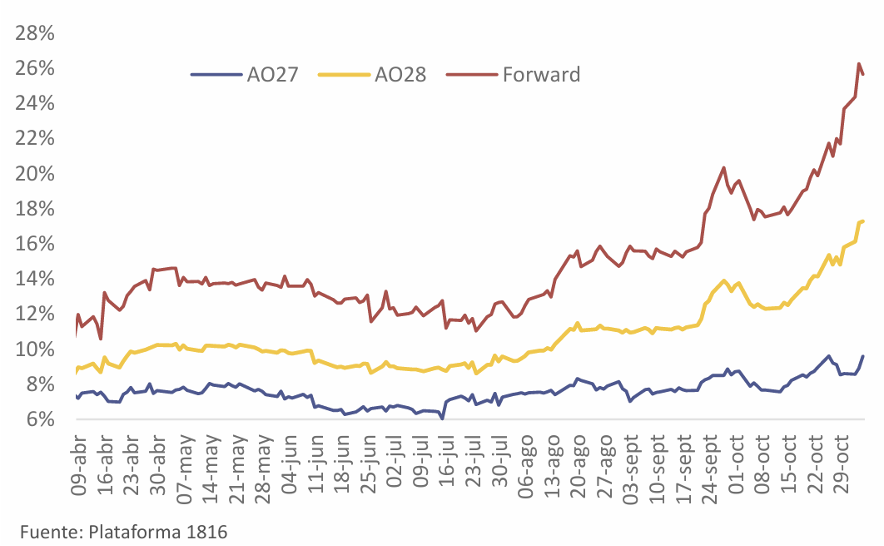
La tasa forward entre el AO27 y el AO28 trepó aproximadamente hasta el 26%, cuando a mediados del mes de julio se ubicaba cerca del 11% anual.
En términos prácticos, el mercado está incorporando en sus precios que hacia fines de octubre de 2027 una tasa en dólares a 12 meses podría ubicarse cerca del 30%.
Es una tasa sumamente elevada que demuestra con claridad que, para el conjunto de los inversores, el riesgo país aumenta de forma considerable después de 2027.
También se observa una brecha muy importante entre bonos: el riesgo implícito a un año del AO27 ronda los 520 puntos básicos, mientras que el AO28 supera ampliamente los 1.250 puntos.
Esto no significa necesariamente que ese escenario adverso vaya a cumplirse tal cual lo marcan hoy los precios de pantalla en el mercado financiero.
Pero sí nos marca con absoluta precisión dónde está puesta la atención principal de los grandes jugadores del mercado y los fondos de inversión.
El impacto y la fuerte corrección en acciones
La renta variable tampoco se quedó al margen y reflejó de inmediato este notable aumento de la cautela y la aversión generalizada al riesgo.
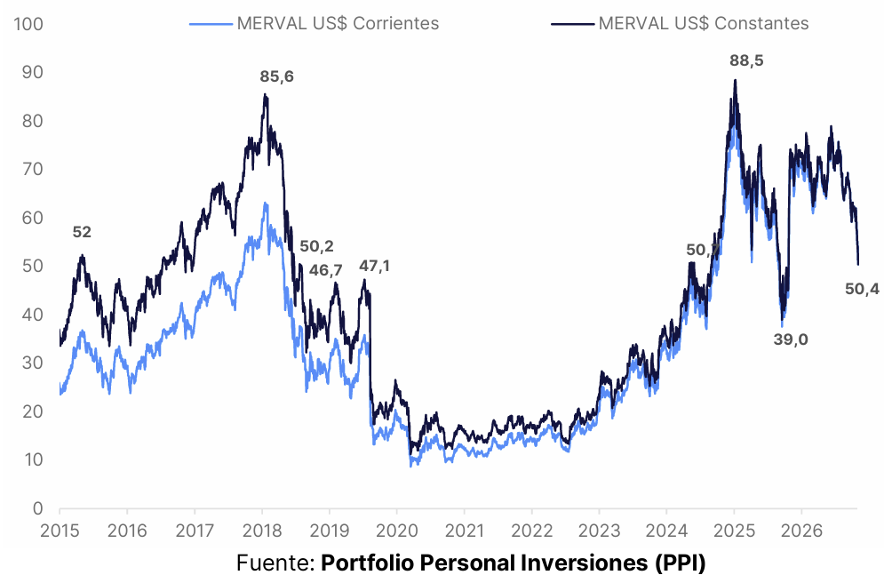
El índice MSCI Merval sufrió una caída del 11,8% medido en dólares durante la última semana, acumulando un retroceso del 19,2% en los últimos treinta días.
Con estos movimientos, el principal indicador accionario argentino ya acumula una baja del 27,8% en lo que va del año corriente.
La corrección de precios alcanzó prácticamente a todo el mercado local, afectando incluso a compañías del sector energético que venían mostrando mayor resistencia.
¿Qué deberíamos mirar de acá en adelante?
Más que intentar adivinar el futuro o qué va a pasar exactamente, lo verdaderamente importante es aprender a observar con atención las señales.
Hoy tenemos un riesgo país elevado, bonos con incertidumbre, inversores protegiéndose en cortos y un dólar calmo gracias a los futuros y dólar linked.
El punto crítico y fundamental será comprobar cuánto tiempo más puede sostenerse este delicado equilibrio financiero en la economía doméstica.
Si la cobertura comienza a agotarse, la presión cambiaria inevitablemente buscará una salida hacia el mercado spot tradicional.
Para quienes toman decisiones empresariales o administran inversiones, la conclusión no pasa por la alarma ni por intentar anticipar cada sobresalto.
Pasa por algo muy concreto: entender qué riesgos ya están incorporados en los precios y planificar con tiempo el nivel de cobertura necesario.
Porque en contextos de alta volatilidad, la mejor decisión no es adivinar el resultado, sino estar preparados y sólidos ante distintos escenarios posibles.