En apenas tres décadas, China dejó de vender poroto para concentrar cerca del 60% de las compras mundiales. Con Brasil y Estados Unidos como grandes proveedores, hay señales de que su demanda crecerá a un ritmo más moderado.
Por Ana Inés Rubicondi – Emilce Terré- Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, martes 10 noviembre (PR/26)– A fines de los ochenta, China exportaba más de un millón de toneladas de soja por año y era el cuarto exportador mundial. Hoy es, por lejos, el mayor importador del planeta. En el medio, pasó de vender poroto al mundo a ordenar buena parte de su comercio.
Un mapa que se dio vuelta en 25 años
Para dimensionar el cambio basta mirar la foto del cambio de siglo. A fines de los noventa, el comercio de soja tenía su centro en el hemisferio norte: Estados Unidos era el origen dominante y abastecía a Europa, Japón, Taiwán, Corea del Sur y México, entre otros destinos.
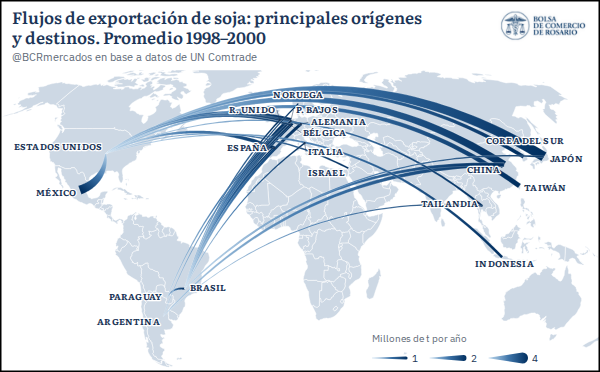
Brasil, muy lejos de sus volúmenes actuales, enviaba la mayor parte de su producción a Europa, que concentraba cerca del 40% de las importaciones mundiales, muy por encima de China, por entonces un país más dentro de Asia.
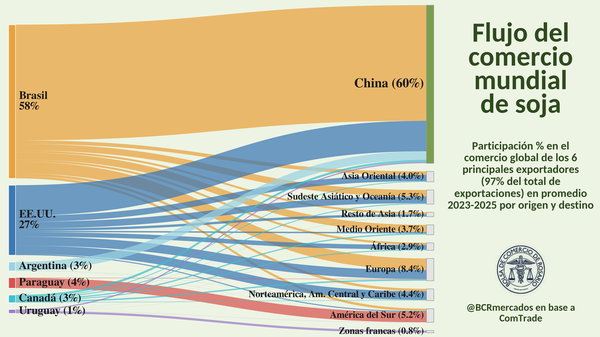
Veinticinco años después, el escenario es otro. En el promedio 2023-2025, China recibió cerca del 60% de las exportaciones de poroto. Europa le sigue de lejos, con poco más del 8%, y ningún otro destino supera el 6%.
Por el lado de la oferta, la concentración también es muy marcada: Brasil aporta el 58% de los envíos y Estados Unidos el 27%. Entre los dos explican más de cuatro de cada cinco toneladas que se comercian. Más atrás aparecen Paraguay, Argentina y Canadá.
Europa dejó de ser el principal destino y Estados Unidos perdió su lugar como proveedor dominante, mientras China y Brasil quedaron en el centro del comercio. La demanda china también impulsó la expansión del área sembrada en Sudamérica y le dio al gigante asiático un peso clave en las negociaciones comerciales, sobre todo frente a Estados Unidos.
En esta nota repasamos cómo llegó China a ese lugar, qué sostiene su demanda y qué implica esta concentración para los exportadores.
El país donde nació la soja
Resulta curioso que el país que hoy concentra el grueso de las compras mundiales de soja, con 115 Mt importadas estimadas para la campaña 2026/27 según el USDA, haya sido también su lugar de origen.
La soja se domesticó en China hace entre 6.000 y 9.000 años a partir de su pariente silvestre, la Glycine soja, una planta trepadora con bajo contenido de aceite y alto en proteína. Hace unos 4.000 años ya se sembraban variedades con más aceite, y la planta había pasado de un hábito rastrero a crecer con un solo tallo, o pocas ramas erectas, y hojas más grandes.
Aunque hoy gran parte de la cosecha mundial termina en la alimentación animal, históricamente la soja tuvo en China un papel central como alimento humano. Con el tiempo se aprendió a procesarla para volverla más digerible y también a molerla, calentarla y prensarla para obtener aceite de cocina, entre otros usos.
Sin embargo, a pesar de sembrarse en todo el país, funcionaba como cultivo secundario: se la ponía en tierras en barbecho o en los bordes de los campos productivos, aprovechando su capacidad de fijar nitrógeno en el suelo.
De la caída a la apertura
Tras alcanzar un pico en la década de 1930, la producción china de soja inició un largo declive, que diversas fuentes asocian a la competencia de Estados Unidos y a los años de guerra y revolución.
Con la llegada del socialismo, la planificación económica puso a los cereales por encima de todo. Durante el Gran Salto Adelante, el énfasis en el trigo y el arroz desplazó todavía más a las oleaginosas, y hasta los años noventa la política agrícola tendió a reprimir el consumo de aceites y de carne.
El giro llegó con la reforma y apertura. Desde los años noventa, China mejoró los precios que pagaba a los productores, habilitó importaciones y abrió espacio a la inversión en procesamiento y crushing.
A fines de esa década todavía exportaba más de un millón de toneladas por año. Diez años después ya era importador neto, y desde entonces no dejó de crecer.
Más ingresos, más carne, más soja
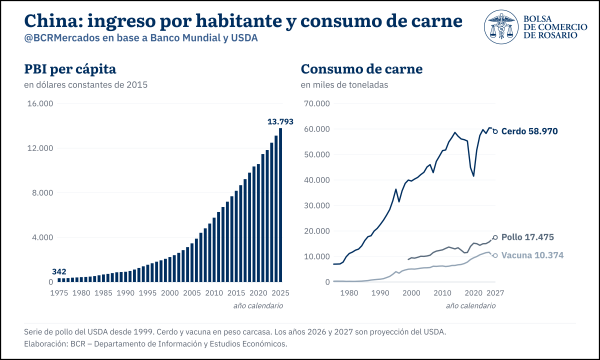
En las últimas décadas, la mejora del nivel de vida se tradujo en un mayor consumo de carne. Según el Banco Mundial, el PBI per cápita pasó de USD 342 en 1975 a casi USD 13.800 en 2025, a precios constantes de 2015.
En paralelo, la carne fue ganando lugar en la dieta. El cerdo, la más consumida del país, alcanzaría cerca de 59 Mt en 2027 según proyecciones del USDA, alrededor de la mitad del consumo mundial.
Detrás de buena parte del crecimiento de las importaciones de soja está justamente ese cambio en la dieta. Casi todo el poroto que compra China se procesa dentro del país para obtener dos productos: harina de alto contenido proteico, destinada al consumo animal, y aceite comestible para consumo humano.
Según el USDA, a comienzos de los noventa el consumo chino rondaba las 2 Mt entre harina y aceite de soja. Para 2026/27, las proyecciones se ubican en 86,9 Mt de harina y 20,7 Mt de aceite.
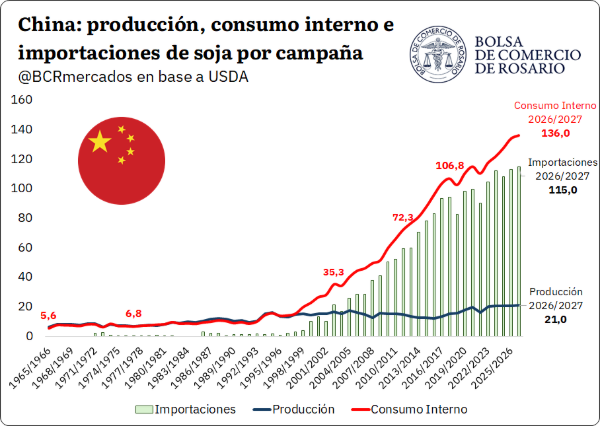
La producción doméstica no pudo acompañar ese ritmo. De acuerdo con el USDA, el consumo interno de soja pasó de 5,6 Mt a mediados de los sesenta a 136 Mt proyectadas para 2026/27, mientras que la producción apenas llegaría a 21 Mt. La diferencia se cubre con importaciones, que alcanzarían 115 Mt en la campaña actual.
Cereales primero, soja después
Esa brecha no es casual. Desde mediados de los noventa, China viene incentivando el abastecimiento interno de cereales con un paquete que incluye pagos por superficie, subsidios a la maquinaria y precios sostén, centrado en el arroz, el trigo y el maíz.
La soja, en cambio, quedó en un segundo plano. El poroto compite por un recurso limitado, el suelo, que el gobierno prefirió destinar a los cereales, en particular al arroz y al trigo, considerados centrales para la seguridad alimentaria.
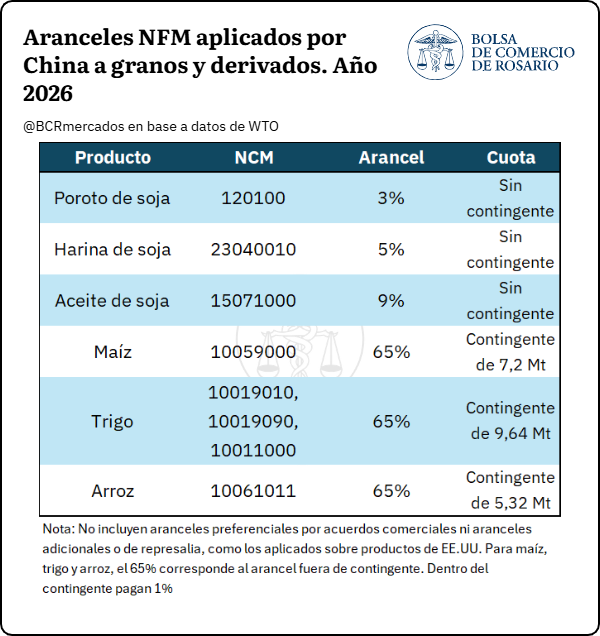
La estructura arancelaria completó el esquema. El poroto de soja paga un arancel del 3%, por debajo del que enfrentan la harina y el aceite. Así, China resignó la producción primaria, pero retuvo dentro de sus fronteras la industrialización.
Los cereales, en cambio, solo ingresan con un arancel del 1% dentro de contingentes de importación de 7,2 Mt para el maíz, 9,64 Mt para el trigo y 5,32 Mt para el arroz. Por fuera de esas cuotas, el arancel trepa al 65%.
Son volúmenes acotados frente a la escala del consumo. Según el USDA, China demandaría en 2026 unas 320 Mt de maíz, 150 Mt de trigo y 147 Mt de arroz para consumo interno, por lo que los contingentes equivalen a apenas entre el 2% y el 6% de esos totales.
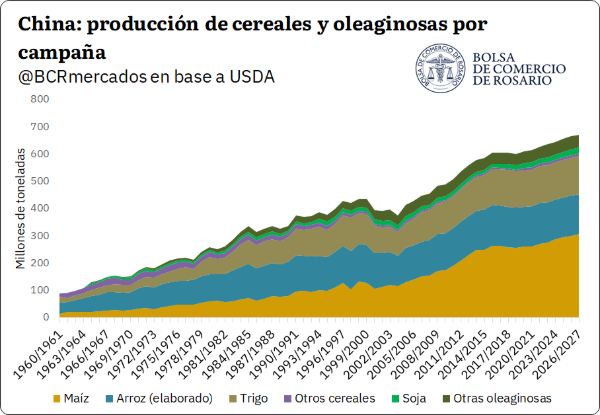
Los resultados de la estrategia se ven en la producción. Según el USDA, la cosecha china de cereales pasó de unas 90 Mt a comienzos de los sesenta a más de 600 Mt proyectadas para 2026/27, con el maíz como principal motor: subió de 14 Mt a 307 Mt en el mismo período.
La soja creció a un ritmo mucho menor, de algo menos de 8 Mt a mediados de los sesenta a 21 Mt en la campaña actual, y hoy representa apenas alrededor del 3% del total de granos y oleaginosas producidos en el país.
Un mercado concentrado en pocas manos
El resultado de estas décadas es un mercado mundial de soja concentrado en pocos actores. Del lado de la demanda, China absorbe cerca del 60% de lo que se comercia en el mundo. Del lado de la oferta, Brasil y Estados Unidos explican más de cuatro de cada cinco toneladas exportadas. La dependencia es mutua.
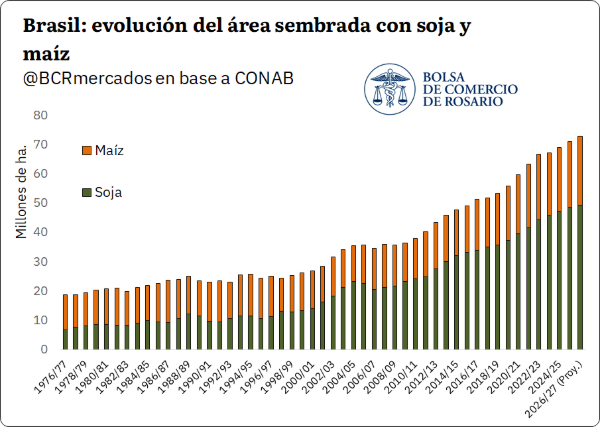
Brasil es el país que mejor acompañó el crecimiento de la demanda china. Según CONAB, la superficie sembrada con soja pasó de unos 7 millones de hectáreas a mediados de los setenta a cerca de 49,3 millones proyectadas para 2026/27, un ritmo mucho más sorprendente que el de otros cultivos, como el maíz.
Esa expansión se tradujo en una relación muy estrecha con el gigante asiático: según ANEC, China representó cerca del 70% de las exportaciones de poroto de Brasil entre enero y septiembre de 2026.
El plan de Pekín: menos soja por animal y más orígenes
Hacia adelante, el plan de China sería seguir consolidando esta tendencia. Su estrategia de seguridad alimentaria se apoya en una distinción que el gobierno formalizó en 2013-2014: “autosuficiencia básica en cereales y seguridad absoluta en granos para consumo humano”.
En la práctica, esto significa garantizar con producción propia el arroz, el trigo y el maíz, y recurrir al mercado internacional para el resto. Esa prioridad se reforzó en los últimos años. En la misma línea, el 15.º Plan Quinquenal (2026-2030), aprobado en marzo de 2026, fija como objetivo vinculante una capacidad de producción de alrededor de 725 Mt de granos para fin de la década.
Con la soja, el planteo es distinto. Desde 2019, en plena disputa comercial con Estados Unidos, Pekín intentó aumentar la producción doméstica, primero con el Plan de Revitalización de la Soja y luego con la meta de 23 Mt para 2025 del 14.º Plan Quinquenal (2021-2025).
La superficie efectivamente creció, pero la cosecha de 2025 fue de 20,9 Mt, por debajo del objetivo. Aun alcanzando las metas, la producción local cubriría apenas una fracción de un consumo en torno a las 136 Mt para la 2026/27.
El esfuerzo se trasladó entonces a dos frentes. El primero es reducir la demanda. El Ministerio de Agricultura chino viene promoviendo dietas con menos harina de soja en el alimento balanceado.
Según la Asociación China de la Industria de Piensos, la participación bajó de cerca del 18% en 2017 a algo más del 13% en 2025, y la meta es llevarla a alrededor del 10% hacia 2030. A esto se suma la reducción del plantel de cerdas impulsada por el gobierno.
El segundo frente es diversificar el abastecimiento. Desde 2008, la estrategia de “salir al exterior” alentó a empresas chinas a invertir en producción, logística y puertos en otros países, como lo muestra la presencia de COFCO en terminales portuarias sudamericanas.
Tras la guerra comercial de 2018 con Estados Unidos, China además amplió el acceso a proteínas alternativas, como harinas de otras oleaginosas, y abrió su mercado a nuevos orígenes. El resultado fue un desplazamiento progresivo de sus compras hacia Sudamérica, y en especial hacia Brasil, que hoy concentra la mayor parte de sus importaciones.
La soja estadounidense, en cambio, quedó cada vez más atada a la agenda de negociación bilateral.
2026: Brasil domina y Estados Unidos negocia
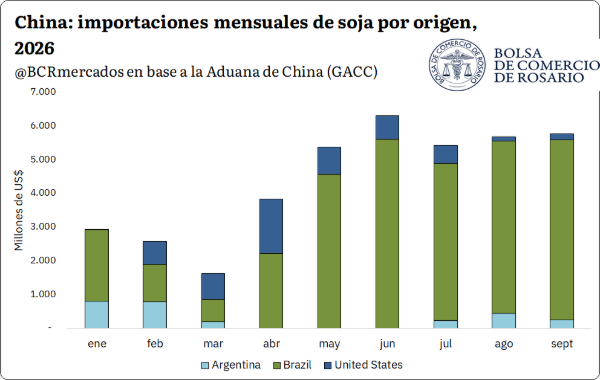
Los datos de la Aduana china para 2026 reflejan este patrón, aunque también el peso de la agenda bilateral con Estados Unidos. Entre enero y septiembre, Brasil explicó cerca del 80% del valor de las importaciones chinas de soja, con predominio a partir de abril, cuando ingresa su nueva cosecha.
Estados Unidos tuvo una participación relevante desde febrero, en línea con el compromiso asumido por China en octubre de 2025 de comprar 25 Mt anuales de soja estadounidense.
Sin embargo, luego del acuerdo comercial anunciado entre ambos países en septiembre de este año, la soja sigue enfrentando un arancel adicional del 10%, lo que llevó a los procesadores privados chinos a priorizar la mercadería sudamericana.
Qué viene: competir más, crecer menos
Más allá de esto, China seguiría siendo, por lejos, el principal comprador mundial de soja. Lo que parece estar cambiando es el ritmo de crecimiento de esa demanda y la forma en que se abastece.
Para los países exportadores, esto plantea un escenario en el que ganar mercado dependerá quizás menos de la expansión china y más de la competencia por sus importaciones.