Sep 29, 2026 | Actualidad, Economía / Economía del Agro
Soja, carne, sorgo, cebada, biotecnología y geopolítica fueron los grandes temas de una jornada de análisis de AgroEducación en China, que terminó dejando una pregunta clave: qué lugar puede construir Argentina en la seguridad alimentaria del gigante asiático.
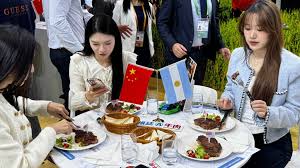
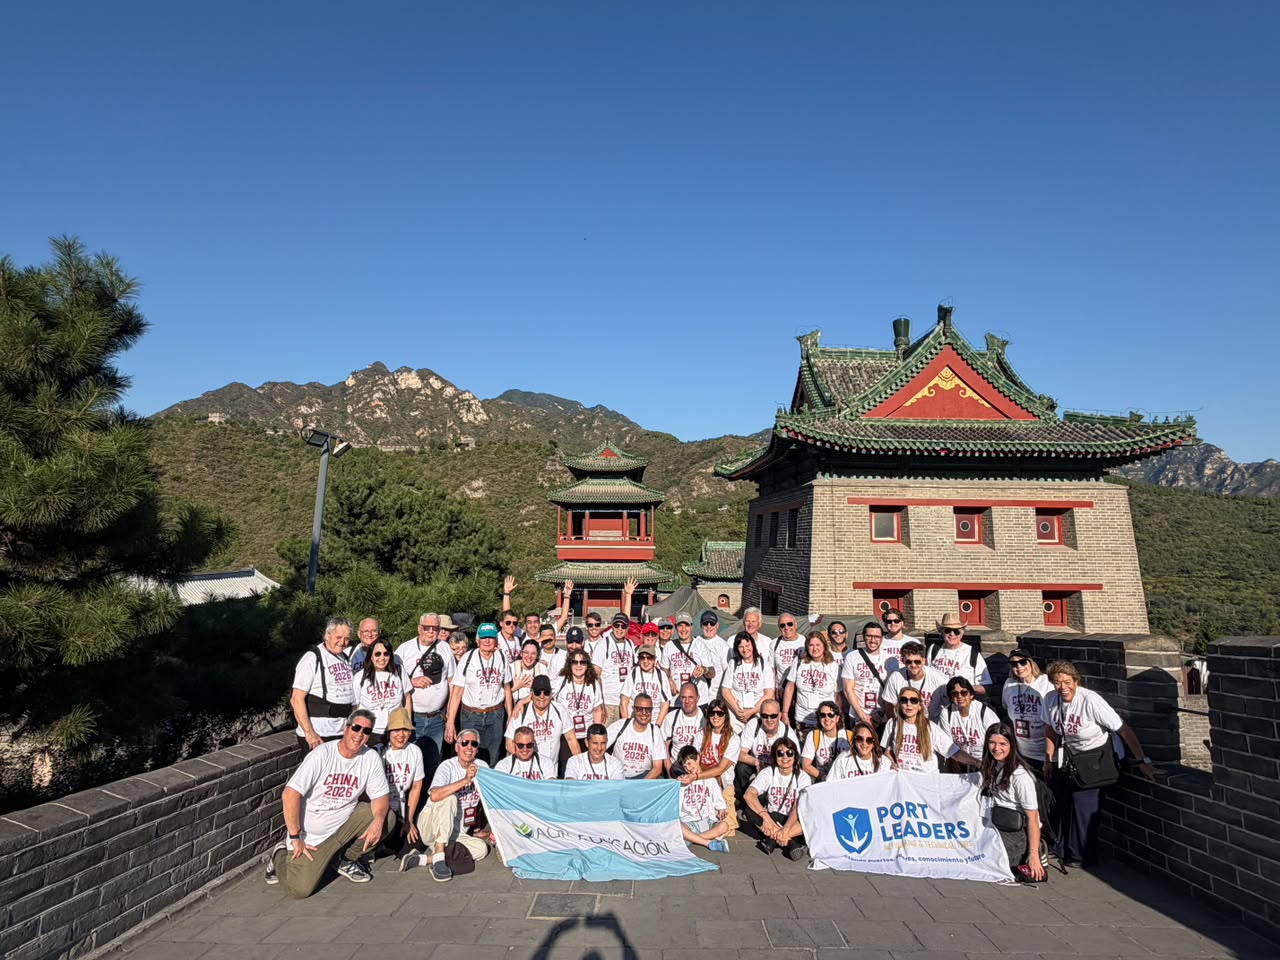
Buenos Aires martes 29 septiembre (PR/26)– En el marco de las actividades que AgroEducación está desarrollando en China, participamos de una presentación dedicada a los agronegocios, el comercio agrícola chino y la relación del país con los principales productores y exportadores de alimentos del mundo. La exposición tuvo, además, un capítulo especial sobre Argentina.
Después llegó un extenso intercambio de preguntas con nuestro grupo, que terminó siendo tan interesante como la propia presentación. Permitió pasar de las grandes estadísticas a interrogantes muy concretos: ¿por qué China compra tanta soja?, ¿por qué prefiere importar poroto?, ¿puede reducir la harina de soja en las dietas animales?
También se habló de qué ocurre con su producción ganadera, hasta dónde puede crecer la importación de carne, por qué Argentina perdió participación en algunos productos y la ganó en otros, qué pasó con la cebada australiana, cómo mira China a los organismos genéticamente modificados y qué peso tiene hoy la geopolítica en las decisiones comerciales.
En definitiva, la reunión nos acercó a una pregunta mucho más amplia: ¿cómo piensa China su seguridad alimentaria? Comprender esa respuesta es fundamental para Argentina, porque estamos frente a uno de los mayores compradores de alimentos del planeta, pero también ante un país que no quiere quedar demasiado expuesto a las importaciones.
China busca, al mismo tiempo, sostener su propia capacidad productiva. Esa aparente contradicción atravesó prácticamente toda la conversación.
China necesita al mundo para alimentar a China
Hay una cuestión estructural que explica buena parte de la estrategia agrícola china: el país debe abastecer a una enorme población con una disponibilidad de tierra cultivable relativamente limitada. Por eso, aunque su producción agrícola es gigantesca, las importaciones forman parte de su seguridad alimentaria.
No es una situación pasajera, sino una característica estructural de su economía. China compra soja, aceites vegetales, azúcar, algodón, cereales, carnes, productos para alimentación animal, frutas, jugos, productos del mar y una extensa lista de materias primas y alimentos.
Pero tampoco quiere depender sin límites del exterior, y mucho menos de un único país. Por eso una idea apareció una y otra vez durante la reunión: la diversificación. Diversificar productos y proveedores, sostener la producción doméstica, mejorar la productividad, incorporar tecnología y usar el comercio internacional como complemento. Es dentro de esa lógica donde debemos analizar la relación de China con Brasil, Estados Unidos, Australia, Argentina y el resto de los grandes productores agrícolas.
La soja, la llave para entender el mercado chino
Si hay un producto capaz de mostrar la verdadera dimensión del mercado chino, probablemente sea la soja. Según las cifras presentadas, China viene importando más de 100 millones de toneladas anuales, un número que por sí solo permite dimensionar el impacto que tiene sobre el mercado mundial.
China necesita la soja sobre todo por sus dos derivados. La harina es una fuente fundamental de proteína para la alimentación animal, especialmente para las cadenas porcina y avícola. El aceite, en cambio, se incorpora al enorme mercado de consumo alimentario chino.
Además, China desarrolló una gigantesca capacidad propia de procesamiento: compra enormes cantidades de poroto y realiza el crushing puertas adentro. Según se explicó, la soja importada se procesa sobre todo en grandes plantas con sistemas de extracción por solventes. Hay establecimientos más pequeños y tecnologías alternativas, pero pesan menos y se vinculan más con la soja de producción doméstica.
La escala vuelve a ser determinante. Cuando se procesan decenas de millones de toneladas, pequeñas diferencias en la eficiencia de extracción pueden representar cantidades extraordinarias de aceite y enormes diferencias económicas.
Argentina y China: dos estrategias para la misma soja
Uno de los datos más llamativos fue la evolución de Argentina como proveedor de poroto. Según las cifras expuestas, nuestro país llegó a representar cerca del 29% de las importaciones chinas de soja en algunos momentos de comienzos de este siglo. Hoy esa participación rondaría el 7%.
Es una transformación significativa, y una de las explicaciones que surgieron fue el propio desarrollo de la industria aceitera argentina. Argentina construyó en torno al Gran Rosario uno de los complejos de crushing más importantes del mundo y durante décadas orientó buena parte de su estrategia exportadora a industrializar el poroto dentro del país.
China eligió otro camino: comprar la materia prima y procesarla dentro de su propia estructura industrial. Dicho de otro modo, Argentina tiene capacidad para procesar la soja antes de exportarla, y China tiene capacidad e interés en procesarla después de importarla.

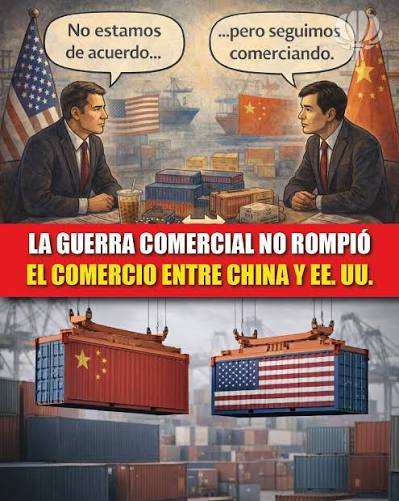
La evolución de las exportaciones argentinas de poroto hacia China debe leerse también en ese marco. Al mismo tiempo, Brasil aumentó extraordinariamente su producción y se consolidó como proveedor fundamental, mientras que Estados Unidos sigue siendo otro gran actor, aunque su vínculo comercial con China estuvo condicionado en los últimos años por las tensiones entre ambas potencias.
¿Quiere China usar menos harina de soja?
Este fue uno de los temas que generó más intercambio. China necesita cantidades enormes de harina de soja para alimentar a sus animales, pero precisamente por esa magnitud existe desde hace años interés en reducir la dependencia de esa fuente de proteína. La cuestión ganó relevancia desde las tensiones comerciales con Estados Unidos iniciadas en 2018.
La pregunta fue si existe realmente una política china para disminuir su uso en las dietas animales, y la respuesta fue más matizada que un simple sí o no. Hay interés y hay recomendaciones para trabajar con dietas de menor proteína bruta, complementando las necesidades nutricionales con aminoácidos y otras fuentes. Pero no todas las empresas pueden hacerlo por igual.

Las grandes compañías de alimentación animal cuentan con nutricionistas, tecnología, conocimiento y capacidad de formulación para reducir la harina de soja sin afectar la productividad. Las más pequeñas pueden tener más dificultades. Y hay otra variable determinante: el precio. Si la harina de soja es competitiva, el incentivo para sustituirla disminuye; si sube, las alternativas ganan atractivo.
Por eso sería un error interpretar esto como una decisión de abandonar la harina de soja. Se trata, más bien, de una búsqueda de eficiencia, flexibilidad y menor dependencia. En un mercado de semejante tamaño, una reducción de pocos puntos porcentuales en la inclusión de harina de soja puede traducirse en millones de toneladas.
Aceites, azúcar y algodón: la dependencia va mucho más allá de la soja
La presentación mostró que la dependencia china del mercado internacional no se limita a la soja. Los aceites vegetales ocupan un lugar importante en sus importaciones agrícolas. Se destacó el aceite de palma, cuyas compras superaron, según los datos presentados, los 6 millones de toneladas anuales, con Indonesia como uno de los principales proveedores.
También forman parte del abastecimiento chino otros aceites y oleaginosas, entre ellos derivados de colza y girasol. En este segmento reaparece una característica que atraviesa toda la política agrícola china: asegurar el abastecimiento, pero manteniendo distintas alternativas.

}
El azúcar fue otro de los productos analizados. Se mencionaron importaciones cercanas a los 5 millones de toneladas anuales, con períodos de compras mayores: para 2021, por ejemplo, se habló de más de 5,5 millones. Brasil aparece otra vez como proveedor destacado, y su presencia repetida en soja, carne, azúcar y otros productos fue inevitable en el análisis.
Para Argentina resulta interesante mirar no solo qué compra China, sino también por qué algunos competidores sudamericanos lograron construir una participación tan importante en ese mercado.
El algodón ofrece otro buen ejemplo de la lógica china. El país es un importante productor, pero también tiene una de las mayores industrias textiles del planeta, y esa demanda supera en ciertos momentos la disponibilidad doméstica. Según las cifras de la jornada, las compras recientes rondaron los 1,14 millones de toneladas, con Brasil entre los proveedores relevantes.
El caso demuestra que una gran producción doméstica no elimina necesariamente la necesidad de importar. Todo depende de la escala de la demanda, y en China prácticamente cualquier demanda adquiere una dimensión extraordinaria.
Carne vacuna: carne barata para el consumidor o rentabilidad para el productor
Naturalmente, la carne vacuna ocupó un lugar central. China se transformó en los últimos años en uno de los mayores importadores del mundo y en un destino fundamental para la cadena ganadera argentina. Se habló de compras cercanas a los 3 millones de toneladas anuales. Brasil ocupa la principal posición como proveedor, mientras que Argentina mantiene una presencia significativa.
Pero la parte más interesante de la discusión apareció cuando dejamos de mirar solo el volumen. China necesita importar carne, pero también tiene productores ganaderos, y allí surge un conflicto económico que las autoridades deben administrar.
Se explicó que cierta carne importada, en particular la brasileña, podía ingresar a precios considerablemente inferiores a los costos de producción domésticos. Se mencionaron casos en los que el precio podía acercarse a la mitad del valor de la carne producida en el país.
La consecuencia es evidente. Para el consumidor y para la industria que necesita abastecimiento, la importación resulta atractiva. Para el productor chino puede significar una presión extraordinaria: si el mercado quedara totalmente abierto y las importaciones siguieran creciendo a precios muy inferiores, parte de la producción local podría dejar de ser viable.
China no parece dispuesta a permitirlo sin límites. La seguridad alimentaria no consiste solo en tener hoy alimentos baratos, sino también en preservar una capacidad de producción para el futuro. Eso ayuda a entender las medidas de protección mencionadas: según se explicó, China recurrió a mecanismos temporales para moderar el impacto de las importaciones sobre su ganadería, alcanzando a varios de los principales países proveedores.
Para Argentina, este punto es clave. Que China necesite carne importada no significa que esté dispuesta a aumentar indefinidamente sus compras si considera que eso amenaza la sustentabilidad de su propia ganadería.
Argentina ocupa una posición relevante en el mercado chino de carne vacuna, aunque su participación porcentual puede variar, sobre todo frente al enorme crecimiento de Brasil y los cambios del propio mercado chino. Aun así, China sigue siendo un destino de enorme importancia para nuestra cadena ganadera.
Aquí vuelve a aparecer la necesidad de entender la lógica del comprador. China no analiza solo el precio: también mira la disponibilidad, la estabilidad del abastecimiento, las condiciones sanitarias, las relaciones comerciales y la situación de su propia producción. El mercado puede ser gigantesco y, al mismo tiempo, altamente administrado.
Sorgo y cebada: dos casos que enseñan cómo funciona el comercio
El sorgo fue uno de los productos donde Argentina consiguió una posición particularmente interesante: durante la exposición se mencionó una participación cercana al 30% de las importaciones chinas. El dato es relevante porque muestra que la relación agroindustrial es mucho más amplia que soja y carne, y porque demuestra que Argentina puede alcanzar posiciones importantes cuando se combinan disponibilidad de producto, demanda china y acceso comercial.
El sorgo tiene distintos usos en China, entre ellos la alimentación animal, y se convirtió en los últimos años en un producto interesante dentro de la relación bilateral.
Probablemente uno de los intercambios más ricos de la reunión haya sido el de la cebada. La presentación mostraba que Argentina llegó a superar el 40% de las importaciones chinas alrededor de 2022, para luego perder parte de esa presencia. Inicialmente se planteó que la caída podía deberse a una reducción de la producción argentina, pero desde nuestro grupo surgió una observación distinta.
El gran cambio había ocurrido por la relación entre China y Australia. Australia era un proveedor natural y muy importante de cebada para el mercado chino, pero en un contexto de tensiones comerciales entre ambos países, China aplicó medidas que limitaron fuertemente el ingreso de cebada australiana.
Eso modificó el mercado: China seguía necesitando cebada, Australia había perdido acceso y otros proveedores ocuparon ese espacio. Argentina fue uno de ellos. Cuando después se levantaron las restricciones, Australia recuperó rápidamente su participación.
El ejemplo es extraordinario porque muestra cómo funciona hoy el comercio agrícola mundial. Había aparecido una ventana comercial generada por un conflicto entre otros dos países, y cuando desapareció la causa que la había originado, el mercado empezó a normalizarse.
La geopolítica ya es una variable agrícola
El caso de la cebada australiana llevó a una discusión más amplia. Durante décadas, quienes analizamos mercados agrícolas nos acostumbramos a mirar producción, consumo, stocks, clima, superficie sembrada, rendimientos y precios. Todo eso sigue siendo esencial, pero ya no alcanza.
Hoy existe otra variable capaz de mover millones de toneladas de un origen a otro: la geopolítica. La relación entre Estados Unidos y China es el ejemplo más evidente. Estados Unidos tiene enormes ventajas productivas y es uno de los grandes exportadores agrícolas del mundo, y en condiciones normales China es su mercado natural.
Pero cuando aparecen aranceles, represalias comerciales o conflictos diplomáticos, el flujo puede cambiar rápidamente. Lo mismo ocurrió con Australia, y esos cambios pueden beneficiar de manera temporal a terceros países, entre ellos Argentina.
Ser competitivo sigue siendo indispensable, pero no garantiza por sí solo el acceso permanente a un mercado. Las relaciones entre gobiernos, los acuerdos comerciales y las decisiones estratégicas de los países tienen cada vez más influencia sobre los agronegocios.
¿Qué lugar ocupa Argentina para China?
Una de las preguntas al expositor fue cómo observa China a Argentina como proveedor. La respuesta destacó la importancia agrícola de nuestro país y la complementariedad entre ambas economías: China tiene una enorme demanda y limitaciones estructurales de recursos productivos, mientras que Argentina tiene tierra, tecnología, conocimiento y capacidad para producir alimentos en volúmenes muy superiores a las necesidades de su población.
La complementariedad parece evidente, pero eso no significa que Argentina tenga asegurado un lugar. China dispone de alternativas: Brasil, Estados Unidos, Australia, Nueva Zelanda, Canadá, Uruguay y muchos otros países compiten en distintos productos.
Por eso quizás sea más apropiado dejar de preguntarse “¿China necesita a Argentina?” y plantear otra pregunta bastante más exigente: ¿en qué productos y bajo qué condiciones puede Argentina convertirse en un proveedor competitivo y confiable para China?
Brasil, el competidor que aparece una y otra vez
Durante toda la presentación hubo un país que apareció repetidamente: Brasil. Soja, carne vacuna, azúcar, algodón. En distintas cadenas consiguió construir una enorme presencia en el mercado chino, y su escala productiva creció considerablemente en las últimas décadas hasta convertirse en un proveedor capaz de abastecer volúmenes extraordinarios.
Para Argentina, Brasil es inevitablemente un punto de comparación. Ambos tienen enormes recursos agrícolas y ambos forman parte del Mercosur, pero Brasil alcanzó una escala y una presencia comercial superiores en varios de los mercados analizados. Comprender esa evolución también es relevante para pensar la estrategia argentina.
Biotecnología: una China que empieza a cambiar
Otro capítulo muy interesante fue el de los organismos genéticamente modificados, a partir de una aparente contradicción. China importa grandes cantidades de productos derivados de cultivos transgénicos, sobre todo para alimentación animal, pero históricamente fue mucho más prudente con el uso de semillas transgénicas en su propia producción, especialmente cuando el producto podía tener relación directa con el consumo humano.

La explicación combinó varios factores. Por un lado, durante años existió cierta preocupación de los consumidores. Por otro, China tenía un desarrollo tecnológico distinto al de los países que adoptaron tempranamente estas tecnologías. Pero esa posición está cambiando: según se explicó, desde aproximadamente 2024 hubo un avance más significativo en experiencias y adopción, particularmente en maíz.
El maíz puede avanzar más rápido porque China tiene una enorme producción doméstica y cualquier mejora de rendimiento tiene un impacto considerable sobre la disponibilidad total. Si las nuevas tecnologías permiten obtener mayores rindes, reducir costos o mejorar la rentabilidad del productor, el incentivo económico para adoptarlas crece.
En soja, la situación es diferente. Se destacó la importante brecha entre los rendimientos chinos y los de países como Estados Unidos: como referencia, los rindes chinos podrían ubicarse en ciertas comparaciones alrededor del 60% de los estadounidenses. Eso muestra que China tiene un enorme desafío productivo.
La evolución de este tema será especialmente importante para el mercado mundial. Si China logra aumentar de manera significativa su producción doméstica de ciertos cultivos, sus necesidades futuras de importación podrían modificarse. Por eso la biotecnología china no es solo un tema tecnológico: también es un tema de mercados agrícolas.
El concepto que une todo: seguridad alimentaria
Después de recorrer soja, harina, aceites, azúcar, algodón, carne, sorgo, cebada y biotecnología, aparece el concepto que une casi todos los temas tratados: la seguridad alimentaria. China necesita importar, pero no quiere depender demasiado.
Quiere alimentos a precios razonables para sus consumidores, pero tampoco quiere destruir la rentabilidad de sus productores. Quiere acceder a las materias primas del mundo, pero también desarrollar su propia capacidad industrial. Quiere mejorar la productividad doméstica y, al mismo tiempo, diversificar sus proveedores. Quiere usar el comercio global, pero conservar herramientas para intervenir cuando un sector estratégico se ve amenazado. Vista desde esta perspectiva, la política agrícola china resulta mucho más comprensible.
Las aparentes contradicciones de China
Desde afuera, algunas decisiones pueden parecer contradictorias. ¿Cómo puede un país importar más de 100 millones de toneladas de soja y, a la vez, promover dietas animales con menos harina de soja? Porque necesita soja hoy, pero también quiere reducir riesgos futuros.
¿Cómo puede ser uno de los mayores importadores de carne vacuna del planeta y establecer medidas para limitar esas importaciones? Porque necesita abastecer al consumidor, pero también quiere preservar a sus productores.

¿Cómo puede importar productos derivados de organismos genéticamente modificados y ser prudente con la adopción doméstica? Porque las decisiones tecnológicas, productivas y sociales tienen ritmos diferentes. ¿Y cómo puede comprar a la vez a Brasil, Estados Unidos, Argentina, Australia y otros países? Porque diversificar proveedores forma parte de su seguridad. No son necesariamente contradicciones. Son distintas piezas de una misma estrategia.
Una China que no se queda quieta
Otro aspecto importante es evitar pensar a China como una realidad estática. Cambian sus consumidores, su producción, su tecnología, las dietas animales, sus relaciones internacionales, sus proveedores y también su política agrícola. La China que empezó a importar enormes cantidades de soja hace dos décadas no es exactamente la que observamos hoy.
Tiene más capacidad industrial, más tecnología, mayor producción doméstica en muchas cadenas, empresas de enorme escala y una preocupación creciente por la seguridad de sus abastecimientos. Por eso, proyectar simplemente las tendencias del pasado hacia los próximos veinte años puede resultar peligroso.
Qué significa todo esto para Argentina
La reunión dejó cinco cuestiones para seguir pensando desde nuestros agronegocios. La primera es que China seguirá siendo un actor central del mercado mundial de alimentos: su escala hace difícil imaginar un escenario agrícola internacional en el que sus decisiones no sean determinantes.
La segunda es que la demanda china no debe considerarse automática. China buscará permanentemente mejorar su producción doméstica, aumentar su eficiencia y reducir vulnerabilidades. La tercera es que Argentina compite: Brasil, Estados Unidos, Australia y otros países quieren abastecer exactamente al mismo comprador.
La cuarta es que los mercados pueden modificarse rápidamente por razones que nada tienen que ver con una cosecha; el caso de la cebada australiana es probablemente el mejor ejemplo. Y la quinta es que debemos observar con enorme atención los cambios tecnológicos dentro de China, porque lo que ocurra con la alimentación animal, el uso de harina de soja, la productividad agrícola y la biotecnología puede modificar las necesidades de importación del futuro.
Una pregunta para los próximos años
Quizás la principal conclusión de la jornada sea que mirar solamente cuánto compra China resulta insuficiente. Las cifras son impresionantes: más de 100 millones de toneladas de soja, millones de toneladas de carne, de azúcar, aceites, algodón y cereales. Pero detrás de esos números hay una estrategia.
China intenta responder una pregunta fundamental para un país de su escala: ¿cómo garantizar el abastecimiento de alimentos para su población sin quedar excesivamente expuesto a las decisiones, los conflictos o los problemas productivos del resto del mundo? Y allí aparece también nuestra propia pregunta.
Argentina tiene una extraordinaria capacidad para producir alimentos y China una extraordinaria necesidad de asegurar su abastecimiento. Existe una complementariedad evidente, pero también competencia, tecnología, política comercial y geopolítica.
Por eso, después de esta jornada de AgroEducación en China, quizás la pregunta que deberíamos llevarnos no sea solamente cuánto seguirá comprándonos China. La más importante es otra: ¿qué lugar puede construir Argentina dentro de la estrategia de seguridad alimentaria china de los próximos diez o veinte años?
Entender cómo responda China a ese desafío será cada vez más importante para entender también el futuro de nuestros agronegocios.
Primicias Rurales
Fuente: AgroEducación
Sep 29, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
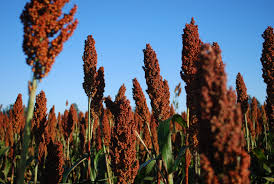
El sorgo argentino se posiciona como un negocio de alta rentabilidad impulsado por la fuerte demanda de China, la caída productiva de competidores clave y precios en alza.
Salto, provincia Buenos Aires, martes 29 septiembre (PR/26) — Los mercados internacionales abren una ventana histórica para el sorgo argentino. Con una fuerte demanda de China, caídas productivas en competidores claves como EE. UU. y Australia, precios en alza y el impacto de la chicharrita que reordena los planteos ganaderos en el norte, el cultivo se posiciona como un negocio de alta rentabilidad.
La campaña gruesa encuentra al sorgo argentino en un momento bisagra. Lejos de ser un cultivo secundario, tres variables estructurales se alinean hoy para diagramar una oportunidad económica única, donde la clave del éxito pasa por definir con precisión quirúrgica el híbrido a sembrar según el objetivo comercial.
-
Sorgo granífero: EE.UU. y Australia ante una caída histórica:
El Departamento de Agricultura de los Estados Unidos (USDA) informó un desplome mayor al 36 % en su cosecha de sorgo a causa de la sequía (incluso se espera que la caída sea mayor en cuanto avance la campaña). A este déficit se suma una menor oferta exportable por parte de Australia cuyo calculo de cosecha está en el orden del 28% menos. Estos porcentajes se traducen en más de 2 millones de toneladas menos de grano en el mercado internacional.
En la vereda de enfrente, China mantiene un apetito voraz, absorbiendo entre el 80 % y el 90 % del sorgo global. Ante este escenario, la gran pregunta para el productor no es si sembrar, sino qué material elegir para capturar los mejores márgenes.
Para conquistar el mercado de exportación, la distinción técnica es fundamental, especialmente en lo que respecta al contenido de granos y taninos. En este segmento, el portfolio de RAGT Semillas sobresale con dos opciones tecnológicas de vanguardia: TOB 63 T: Un híbrido con tecnología S-Protect, gran adaptabilidad y excelente rendimiento en grano con alto contenido de taninos; y TOB 1078 IG SFull: un material de máximo potencial que combina la genética de alto rinde con la tecnología igrowth, aportando tolerancia a herbicidas del grupo de las imidazolinonas y S-Protect, tolerancia a pulgón amarillo (Melanaphis sacchari).
-
Doble propósito y ganadería: una alternativa blindada en el norte
La amenaza latente de la chicharrita del maíz (Dalbulus maidis) en el NOA y el Centro-Norte del país devolvió al sorgo al centro de la escena ganadera, al tratarse de un cultivo que no hospeda al vector.
El productor pecuario busca hoy flexibilidad y versatilidad: híbridos que respondan con eficiencia tanto al pastoreo directo como a la confección de reservas (silaje de planta entera). En el segmento de doble propósito, se destaca TOB 1074 IG, el único silero con doble tecnología del mercado. Ofrece un alto rendimiento en grano, destacada aptitud silera y un balance óptimo entre fibra y energía, ideal para sistemas ganaderos intensivos y eficientes.
-
Muy buenos precios y rindes que podrían duplicarse:
Más allá de la exportación, el sorgo demuestra día a día una gran superioridad económica a nivel local, en especial en planteos de zonas semiáridas. En cuanto a precios, hoy el sorgo supera los U$D 190 y la tendencia va en aumento.
En zonas de alto potencial, los rindes podrían duplicarse, gran parte del verdadero rinde se resigna por fallas en el manejo. Así lo advierte Federico Pisoni, Gerente Comercial y de Marketing de RAGT Argentina: «Hoy, por no considerar variables clave como la fecha de siembra, la densidad y el momento de cosecha, estamos perdiendo más del 70 % del rinde potencial. En áreas de alto potencial estamos logrando techos de 12.000 a 14.000 kilos, pero el promedio nacional sigue siendo bajo. Tenemos que duplicar ese rendimiento para consolidarnos como jugadores globales».
Sanidad asegurada: Como respaldo fundamental frente a las exigencias sanitarias actuales, todo el porfolio de materiales de RAGT incorpora la tecnología S-Protect, garantizando una sólida tolerancia frente al pulgón amarillo del sorgo, una herramienta ya indispensable para blindar el margen del productor.
Primicias Rurales
Fuente: Ragt
Sep 29, 2026 | Actualidad, Economía / Economía del Agro, Especial
Un kilo de pellets de madera aporta una energía equivalente a 0,81 litros de GLP y puede utilizarse en sistemas automatizados para generar vapor, agua o aire caliente.
Buenos Aires, martes 29 de septiembre (PR/26) — El Consejo Foresto Industrial Argentino – CONFIAR- destaca el potencial de esta fuente energética producida a partir de subproductos de la forestoindustria para abastecer procesos de sectores como el lácteo, avícola, porcino, cárnico y distintas actividades agroindustriales. Con alrededor de 10 plantas productoras identificadas en el país, el desafío es conectar oferta, tecnología y demanda para que la alternativa gane escala.
De un lado, aserraderos que todos los días generan aserrín, virutas y otros subproductos durante la transformación de la madera. Del otro, industrias que necesitan producir vapor, agua o aire caliente para sostener buena parte de sus procesos productivos. En el medio aparece un pequeño cilindro de madera capaz de conectar ambos mundos.
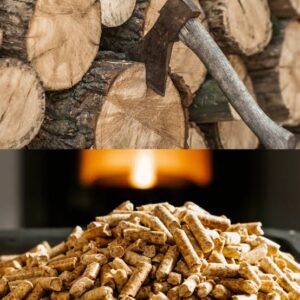
Los pellets de madera se producen a partir de biomasa forestal (o de otra actividad agrícola) que, compactada, pueden utilizarse como fuente de energía térmica en equipos especialmente diseñados para su combustión.
Para CONFIAR, su desarrollo abre una oportunidad que excede al propio sector forestal: transformar materiales derivados de una actividad rural e industrial en energía capaz de abastecer procesos de otras cadenas productivas.
La alternativa cobra relevancia en un escenario en el que las empresas buscan diversificar sus fuentes de energía, reducir la dependencia de combustibles fósiles, mejorar la previsibilidad del abastecimiento y avanzar en sus procesos de transición energética.
Y hay un dato que permite dimensionar su capacidad energética: un kilo de pellets de madera equivale a aproximadamente 0,81 litros de gas licuado de petróleo (GLP). Además, el material puede almacenarse durante períodos prolongados y utilizarse en sistemas automatizados de alimentación y combustión.
ENERGÍA PARA PRODUCIR
Cuando se habla de pellets de madera, una de las primeras asociaciones suele ser la calefacción residencial. En distintos países europeos su utilización en viviendas y edificios está ampliamente extendida. Pero el mercado potencial es mucho más amplio.
Con la tecnología adecuada, los pellets pueden utilizarse para generar vapor, agua caliente y aire caliente, tres recursos necesarios en numerosos procesos industriales. El material aportado por el sector identifica entre sus potenciales usuarios a las industrias láctea, avícola, porcina y cárnica, entre muchas otras.
También pueden encontrarse aplicaciones en el secado de granos, té, yerba y otros productos agrícolas; procesos frigoríficos; calefacción de instalaciones productivas; sistemas de agua caliente y climatización, entre otros usos.
Esto permite mirar el desarrollo de los pellets de madera desde otra perspectiva: no solamente como un nuevo producto de la forestoindustria, sino como un insumo energético para otras actividades económicas. Lo que comienza como aserrín o viruta en un aserradero puede terminar generando el calor necesario para procesar alimentos, secar productos agrícolas, calefaccionar instalaciones o abastecer procesos industriales.
DE LA LEÑA A LOS SISTEMAS AUTOMATIZADOS
La biomasa forestal no es nueva como fuente de energía. Lo que cambió en los últimos años es la tecnología disponible para utilizarla. Actualmente existen sistemas de combustión mediante estufas, quemadores, calderas y centrales térmicas capaces de operar con pellets. Entre sus prestaciones aparecen la automatización de procesos, el monitoreo remoto y el control de variables de funcionamiento. Esto también permite diferenciar al pellet de otras formas tradicionales de biomasa, como la leña o el chip. Su homogeneidad y formato facilitan el almacenamiento, transporte y alimentación automatizada de los equipos, permitiendo incorporarlo a sistemas tecnológicamente más sofisticados.
En instalaciones modernas, la combustión de biomasa puede integrar sistemas automatizados, monitoreo remoto y control de procesos, aportando previsibilidad a la operación. El desafío, entonces, no pasa solamente por disponer del combustible. Requiere conectar producción de pellets, tecnología de combustión y necesidades energéticas concretas de cada industria.
ARGENTINA: PRODUCIR ENERGÍA A PARTIR DE LO QUE YA PRODUCE
La Argentina tiene una ventaja particular para desarrollar esta cadena: posee una base forestoindustrial capaz de generar la materia prima necesaria. El país cuenta con alrededor de 1,3 millones de hectáreas de plantaciones forestales, de las cuales aproximadamente el 75% se concentra en la Mesopotamia.
Durante la transformación industrial de esa madera se generan subproductos que pueden ser aprovechados para producir energía y sumar valor al recurso forestal.
En 2025 se habían identificado en Argentina alrededor de 10 plantas productoras de pellets de madera. Entre las empresas con producción integrada aparecen compañías de Misiones y Corrientes como Lipsia, Victoria Maderas/Laharrague Chodorge, Enrique R. Zeni, EUCA-O y Acon Timber, la mayor productora de pellets del país.
El directorio sectorial muestra, además, que algunas de estas empresas cuentan con certificaciones de gestión sostenible forestales y específicas para pellets.
La oportunidad consiste ahora en lograr una mayor conexión entre quienes disponen de esta fuente energética y quienes necesitan energía térmica por razones de disponibilidad, costos, diversificación de su matriz o estrategias de transición energética.
UN MERCADO MUNDIAL QUE YA MARCA RÉCORDS
Mientras Argentina busca desarrollar esa conexión, el mercado internacional muestra la escala que puede alcanzar esta industria. La producción mundial de pellets de madera llegó en 2025 a un récord de 53,5 millones de toneladas, un 10% más que el año anterior, mientras que el consumo alcanzó los 51,5 millones de toneladas. Europa constituye uno de los ejemplos más desarrollados: un año antes, en 2024, la Unión Europea había producido alrededor de 19,5 millones de toneladas y consumido cerca de 22 millones. El mercado incluye tanto calefacción residencial como aplicaciones industriales. Para Argentina, esa experiencia muestra dos caminos que pueden avanzar en paralelo: desarrollar una demanda interna capaz de aprovechar la disponibilidad local de biomasa y construir escala, calidad y estándares para acceder a las oportunidad es del mercado internacional.
EL DESAFÍO ES QUE LOS ELIJAN
La discusión energética ya no se limita a disponer o no de una determinada fuente. Cada industria evalúa costos, disponibilidad, tecnología, logística, previsibilidad, requerimientos ambientales y características específicas de sus procesos antes de elegir cómo generar la energía que necesita. Allí aparece el próximo desafío para los pellets de madera argentinos: competir por esa elección. Frente a los combustibles fósiles, ofrecen una alternativa energética de origen renovable que puede integrarse a estrategias de transición energética, siendo en muchos casos, competitiva con respecto al GLP. Frente a otras formas de biomasa, como la leña o el chip, suman posibilidades de almacenamiento, automatización y utilización en equipos de mayor sofisticación tecnológica .
En un mundo que produjo más de 53 millones de toneladas de pellets de madera en un solo año, Argentina tiene la posibilidad de mirar aquello que sale de sus aserraderos no solamente como un subproducto, sino como materia prima para una nueva cadena de valor, energía, competitividad y desarrollo regional.
Primicias Rurales
Fuente: CONFIAR